Category Archives: Investopedia

பங்குச்சந்தை பரிந்துரைகளா, அழைப்புகளா ? – எச்சரிக்கை தேவை

பங்குச்சந்தை பரிந்துரைகளா, அழைப்புகளா ? – எச்சரிக்கை தேவை

The Ugly truth about Stock Market recommendations


இந்த கட்டுரை பங்குச்சந்தையில் புதிதாக நுழைபவர்களுக்கானது மட்டுமல்ல, சந்தையில் கடந்த சில காலங்களாக இருக்கும் தின வர்த்தகர்கள் மற்றும் முதலீட்டாளர்களுக்கு தான். பங்குச்சந்தை என்பது ஒரு தொழில்(Share Market is a Business) சார்ந்த விஷயம் என்று நாம் ஏற்கனவே சொல்லி கொண்டிருக்கிறோம். ஆனால் உண்மையில் சந்தையில் நடப்பது என்னவென்று ஆராய்ந்தால், சந்தையில் எச்சரிக்கையாக இருக்க வேண்டிய காலம் இது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

பங்குச்சந்தை அதலபாதாளத்திற்கு சென்று விடுமா என சந்தையில் புதிதாக உள்ளவர்கள் பயம் கொள்ள வேண்டாம். இது பங்குகளின் பரிந்துரைகள்(Stock Recommendations) மற்றும் பங்குச்சந்தை சார்ந்து வரும் அழைப்புகளின்(Trade recommending calls) எச்சரிக்கை மணி. பங்குச்சந்தையில் தின வர்த்தகர்கள், குறுகிய கால மற்றும் நீண்ட கால முதலீட்டாளர்களுக்கென தனித்தனி அடையாளங்கள் உண்டு. அவர்களுக்கென்று ஆய்வும் வேறுபடுகிறது (அடிப்படை பகுப்பாய்வு(Fundamental Analysis) மற்றும் தொழில்நுட்ப பகுப்பாய்வு(Technical Analysis)). அல்காரித வர்த்தகம்(Algorithm Trading) மற்றும் அதிக அதிர்வெண் வர்த்தகம்(High Frequency Trading -HFT) மேற்கொண்டிருக்கும் காலம் இது.


நீங்கள் ஒரு பங்கினை வாங்க அதற்கான கட்டளையை இயக்கும் முன்(Ordering), இந்த அதிர்வெண் மென்பொருள் பயன்பாடுகள் தங்களுக்கான கட்டளையை முடித்து விட்டு, உங்களை சந்தையின் எதிர்திசையில் பயணிக்க வைக்கும், முடிவில் உங்களுக்கு ஏற்படுவது நஷ்டம் தான். இந்த தாக்கம் தின வர்த்தகர்களுக்கு மட்டுமில்லாமல், சில சமயங்களில் குறுகிய கால வர்த்தகர்களையும் பாதிக்கும். சந்தையில் உள்ள பங்குகள் ஒரே நாளில் 20 சதவீதத்திற்கு மேல் ஏறுவதும், இறங்குவதும் இதன் காரணமாகவே.


சில்லறை முதலீட்டாளர்களை(Retail Investors) தவிர்த்து, மனித தொடர்பு இல்லாத கணினி சார்ந்த தானியங்கி செயல்பாடுகள் பங்குச்சந்தையில் இருப்பதை யாரும் மறக்க வேண்டாம். இது போன்ற காலங்களில் மற்றுமொரு வருந்தத்தக்க விஷயம் சந்தையில் ஈடுபடுபவர்கள் ஊடக பரிந்துரைகள் மற்றும் அழைப்புகளை ஏற்பது தான். நீங்கள் ஒரு தின வர்த்தகராக இருக்கலாம் அல்லது முதலீட்டாளராக சந்தையில் வளம் வரலாம். சந்தையில் உங்களுக்கான கொள்கைகள் மற்றும் கோட்பாடுகள் இருக்கலாம். அதனை நன்றாக அறிந்து கொண்டு, உங்களுக்கான முதலீட்டு தாரக மந்திரங்களை(Trading and Investment Rules) உருவாக்கினால் போதும். நீண்ட காலத்தில் சந்தை வர்தகருக்கும், முதலீட்டாளருக்கும் நன்மை அளிக்கும்.


இன்று ஊடகங்களில் பங்குச்சந்தை சார்ந்த பங்கு பரிந்துரைகள்(Buy or Sell) ஒரு பக்கம் இருந்து வந்தாலும், பங்குச்சந்தையில் ஈடுபடுபவர்களுக்கு அவ்வப்போது அழைப்புகள் வந்த வண்ணம் இருக்கும். ‘நாங்கள் உங்களுக்கு தினமும் ரூ. 2000 முதல் 5000 ரூபாய் வரை பங்குச்சந்தையில் சம்பாதிக்க வாய்ப்பளிக்கிறோம். இதற்கான கட்டணம் மாதம் ரூ. 5000/- மட்டுமே. நீங்கள் மாதத்திற்கு ரூ. 1 லட்சம் வரை (20 வர்த்தக நாட்கள் X ரூ.5000) சம்பாதிக்கலாம் ‘ என்று சில அழைப்புகள் வரும்.


மற்றொரு அழைப்பு, ‘ பங்குச்சந்தையில் நாங்கள் கடந்த பல வருடங்களாக பங்குகளை பரிந்துரைத்து வருகிறோம். எங்கள் மூலம் பல முதலீட்டாளர்கள் 100 சதவீதத்திற்கு மேல் வருமானம் பெற்றுள்ளனர். நீங்கள் எங்களுக்காக எந்த கட்டணத்தையும் செலுத்த வேண்டாம். உங்களுக்கான லாபத்தில் சில சதவீதம் மாதத்திற்கு ஒரு முறை அளித்தால் போதும் (Scam)‘ என வருவதுண்டு.


பங்குச்சந்தையில் ஒரு நிறுவனத்தின் வருவாய்(Business Earnings) தன்மையை குறுகிய காலத்திலோ அல்லது நீண்ட காலத்திலோ கணிக்கலாம். ஆனால் ஒரு பங்கின் விலையை உங்களால் எதிர்காலத்தில் கணிப்பது சாத்தியமல்ல. பங்குச்சந்தையில் உள்ள சில வல்லுநர்கள் நிறுவனத்தின் கடந்த கால வருவாயை கொண்டு, எதிர்காலத்தில் இதன் வருமானம் இவ்வாறு இருக்கலாம் மற்றும் அடுத்த ஒரு வருடத்திற்கான பங்கு விலை இலக்கு இவ்வளவு என்று சொன்னாலும், அது அவருடைய சொந்த மதிப்பீடு தான். சொல்லப்பட்ட பங்கின் இலக்கு எதிர்காலத்தில் வெற்றி பெறலாம், தோல்வியும் உண்டு. அதனால் தான் ஆராயப்பட்ட பங்குகளுக்கான இலக்கு விலையை(Target Price) நிர்ணயிக்கும் போது, அந்த பங்கிற்கான இழப்பு நிறுத்ததையும்(Stop loss) அவர்கள் சொல்வதுண்டு. ஏனெனில் பங்குச்சந்தையில் யாராலும் விலையை எதிர்காலத்தில் கணிக்க முடியாது. பத்து வருடங்களுக்கு முன்பு 50 ரூபாய் இருந்த ஒரு பங்கின் விலை இன்று 5000 ரூபாயாக இருக்கலாம். அதே வேளையில் ரூ. 3000 விலையை கொண்ட ஒரு பங்கு இன்று வெறும் 2 ரூபாயில் வர்த்தகமாகி கொண்டிருப்பதும் பங்குச்சந்தையில் இயல்பது தான்.


பங்குச்சந்தையில் இலக்கு விலைகளை கணிப்பதை விட்டு விட்டு, ஒரு நிறுவனத்தின் அல்லது துறையின் ஆய்வுகளை நாம் மேற்கொள்ளலாம்.  பங்குச்சந்தை ஏற்ற-இறக்கத்திற்கான காரணங்களை நாம் கண்டறியலாம். அதனை நாம் மேற்கொள்ளாமல் பங்குச்சந்தை பரிந்துரைகள்(Stock Recommendations) மற்றும் அழைப்புகளின் பின்னால் ஓடினால் கோடிகளை கொட்டி கொடுப்பதற்கான தீனி நாம் தான். பங்குச்சந்தையில் யாவரும் சம்பாதிக்கலாம். அதற்கு தேவை சிறு முதலீடும், பங்குச்சந்தை பற்றிய அடிப்படை கல்வியும் தான்.


ஒருவர் தனது பட்டப்படிப்பில் இன்ஜினியரிங்(Engineering Graduate) படிக்க முனைகிறார் என வைத்து கொள்வோம். இன்ஜினியரிங் படிப்பிற்கான மொத்த செலவு என பார்க்கும் போது, 5-10 லட்சம் ரூபாய் வரை ஆகும். இதற்கான காலம் 4 வருடங்கள். தனது இன்ஜினியரிங் பட்டப்படிப்பை முடித்த ஒரு இளைஞர் அதனை தகுதியாக கொண்டு ஒரு நிறுவனத்தில் பணிபுரிவார். ஆரம்பத்தில் அவருக்கு தொழில் அனுபவம் இல்லாததால் குறைந்த அல்லது மிதமான சம்பளத்தில் வேலை செய்வார். பின்பு சில காலங்களுக்கு பிறகு அவரது அனுபவமும், வருமானமும் அதிகரிக்கும். இது போன்று தான் மற்ற படிப்புகளுக்கும். உங்களுக்கான வருமானம் அதிகம் தேவையென்றால், அதற்கான படிப்பு செலவும், படிக்கும் காலமும் அதிகமாக இருக்கலாம். மருத்துவர்களின் மாத வருமானம் கணக்காளர்களின் வருமானத்திலிருந்து வேறுபடுகிறது. அதே போன்று விண்வெளி ஆராய்ச்சியில் பணிபுரிபவர்களின் சம்பளம் விற்பனையாளர்களிடம் இருந்து வேறுபடும். தொழிலாளர்களின் வருமானம், தொழில் புரிபவர்களின் லாபத்திற்கு ஈடாகாது.


இப்படியிருக்கும் போது, பங்குச்சந்தையில் நாம் எந்த அடிப்படை அறிவையும் பெறாமல் குறுகிய காலத்தில் நமது சம்பளத்தை விட பல மடங்கு லாபத்தை எதிர்பார்ப்பது எவ்வாறு சாத்தியம் ? பங்குச்சந்தையில் வருமானம் பார்க்க அதற்கான விலை மதிப்பும் மற்றும் காலமும் மிகவும் அவசியம். அனுபவமே வெற்றியாளர்களை உருவாக்கும். வெற்றி பெற்றவர்களின் அனுபவங்களில் இருந்து நாம் கற்க முயன்றாலும், நமக்கான வெற்றி பாதை தெளிவாகும்.


பங்கு பரிந்துரைகள் மற்றும் அழைப்புகள் நூறு சதவீதம் வெற்றி பெற்றிருந்தால், ஏன் இன்று பல தொழிலதிபர்கள் கோடிகளை முதலீடு செய்து விட்டு, ஆயிரக்கணக்கான தொழிலாளர்களை கொண்டு நிறுவனங்களை இயக்க வேண்டும், பங்குச்சந்தையிலே அவர்கள் சம்பாதிக்கலாமே ?  பங்குச்சந்தை என்பது ஒரு தொழில், அது மற்ற தொழில்களை போன்று தான். சந்தை இறக்கத்தில் போர்ட்போலியோ(Portfolio Management Services -PMS) என்று சொல்லப்படும் முதலீட்டு சேவையை கொண்டிருப்போருக்கும் அவர்களது முதலீட்டு மதிப்பில் சில நேரங்களில் சறுக்கல் ஏற்படலாம், அப்படியிருக்கும் போது நாம் எம்மாத்திரம். நீண்டகாலத்தில் பணவீக்கத்தை தாண்டிய வருமானத்தை தரும் முதலீடு பங்குச்சந்தை. இது போன்று ஏமாற்று விஷயங்களில் பங்குச்சந்தை அமைப்பு என்ன செய்து கொண்டிருக்கிறது என்பது வேறு விஷயம். ஆனால் நாம் ஒரு தின வர்த்தகராக, முதலீட்டாளராக எப்படி செயல்படுகிறோம் என்பது தான் அவசியம். ஒரு நிறுவனத்தின் பங்குகளை வாங்குவதற்கான சரியான விலையை நாம் பெறலாம். ஆனால் அதனை விற்பதற்கான இலக்கு விலை ஒரு முதலீட்டாளரை சார்ந்தது, பங்கு பரிந்துரைகள் மற்றும் அழைப்புகளின் பின்னால் அல்ல !


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


5 சிறந்த வரி சேமிப்பு பரஸ்பர நிதித்திட்டங்கள் – ELSS – 2019

5 சிறந்த வரி சேமிப்பு பரஸ்பர நிதித்திட்டங்கள் – ELSS – 2019

Best 5 Tax Saving Mutual Funds – ELSS – 2019


நடப்பு நிதி வருடத்திற்கான(2018-19) காலம் முடிவடைவதற்கு இன்னும் ஏழு வாரங்களே உள்ளன. 2018-19ம் நிதியாண்டுக்கான வருமான வரி தாக்கல் வரும் ஏப்ரல் மாதம் முதல் ஆரம்பமாகும். இந்த மாதத்தின் தொடக்கத்தில் பட்ஜெட் வாயிலாக தனி நபர் வருமான வரியில் தள்ளுபடிகள் மற்றும் இதர சலுகைகள் கொடுக்கப்பட்டன. இந்த வரி தள்ளுபடிகளும், மற்ற சலுகைகளும் அடுத்து வரும் 2019-20ம் நிதியாண்டுக்கானது. இருப்பினும் நமக்கு நடப்பு வருடத்திற்கு கொடுக்கப்பட்ட சலுகைகளை கொண்டு நாம் வருமான வரி தாக்கல்(Income Tax filing) செய்ய போகிறோம். நடப்பு வருடத்தில் தாக்கல் செய்யப்பட்ட இடைக்கால பட்ஜெட்டில் வருமான வரி வரம்பில் மாற்றம் ஏதும் செய்யப்படவில்லை, வரி தள்ளுபடியாக மட்டுமே கொண்டுவரப்பட்டுள்ளது என்பதை நாம் நினைவில் கொள்ள வேண்டும்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

நம்மில் பெரும்பாலோர் வருமான வரியில் விலக்கு பெற(Income Tax exemption), கடைசி நேரத்தில் வரி சலுகை திட்டங்களில் முதலீடு செய்கின்றனர். வரி சலுகையை பெற ஒரு நிதி ஆண்டின் தொடக்கத்தில் முதலீட்டை துவங்குவதே நல்லது. நீங்கள் செய்யப்போகும் முதலீடு வரி சலுகைக்காக மட்டுமில்லாமல், உங்களின் நிதி இலக்குகளை(Financial Goals) சார்ந்து இருக்க வேண்டும். இன்னும் சிலரோ வருமான வரி சலுகைக்கு வெறும் காப்பீட்டு திட்டங்களை மட்டுமே கொண்டுள்ளனர் என்பது வருந்தத்தக்க விஷயம். வருமான வரி செலுத்தும் அளவுக்கு வருவாய் உள்ள ஒரு தனி நபர், தனக்கு போதுமான காப்பீட்டு தொகையை எடுத்து விட்டு பின்னர் மற்ற வரி சலுகை திட்டங்களை பற்றி யோசிக்கலாம். போதுமான காப்பீடு என்பது இன்று டேர்ம் பாலிசியில்(Term Insurance Policy) மட்டுமே குறைந்த விலையில் கிடைக்கிறது. காப்பீடு போக மீதமுள்ள தொகைக்கு நாம் வருமான வரிச்சட்டம் 80 சி பிரிவின் கீழ் மற்ற வரி சலுகை திட்டங்களை தேர்ந்தெடுக்கலாம். Income Tax Act – 80 சி பிரிவின் கீழ் தனி நபர் ஒருவர் அதிகபட்சமாக ரூ. 1.50 லட்சம் வரை வரிச்சலுகை பெறலாம்.


வரி சலுகைக்கான திட்டங்கள் எனும் போது, பொதுவாக அஞ்சலக மற்றும் வங்கிகளில் வழங்கப்படும் திட்டங்கள் ஞாபகம் வரலாம். பொது வருங்கால வைப்பு நிதி(PPF), தேசிய சேமிப்பு பத்திரம்(NSC), கிசான் விகாஸ் பத்திரம்(KVP), செல்வமகள் திட்டம்(Sukanya Samriddhi), காப்பீடு நிறுவனங்கள் வழங்கும் முதலீட்டு திட்டங்கள் மற்றும் பரஸ்பர நிதித்திட்டங்கள் அளிக்கும் வரிச்சலுகை முதலீடுகள்(Tax Saving Mutual Funds) ஆகியவை நமக்கான வாய்ப்புகளாக உள்ளன.


மேலே குறிப்பிட்டுள்ள அனைத்து திட்டங்களும் வருமான வரி சட்டம் பிரிவு 80சி ன் கீழ் ரூ. 1.5 லட்சம் வரை (அனைத்துக்கும் சேர்த்து) வரி சலுகை பெறக்கூடியவை. வரி சலுகை திட்டங்களை பொறுத்தவரை ஒரு குறிப்பிட்ட காலத்திற்கு(Lock-in Period) பிறகு தான் நாம் அந்த திட்டங்களில் இருந்து பணத்தை பெற வேண்டும். இதன் காரணமாக தான் நமக்கு வரிச்சலுகை கிடைக்க பெறுகிறது. அவ்வாறு பார்க்கும் போது, குறைந்த காலத்தில் முதலீட்டை எடுக்கக்கூடியதாகவும், ரிஸ்க்குடன் கூடிய நல்ல வருமானத்தை தருவதாக பரஸ்பர நிதி வரிச்சலுகை  திட்டங்கள்(ELSS -Equity linked Savings Scheme) உள்ளன. இவை மற்ற வரி சலுகை திட்டங்களை காட்டிலும் நீண்டகாலத்தில் பணவீக்கத்தை தாண்டிய வருமானத்தை கொடுப்பவை.


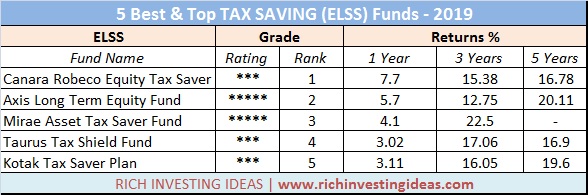
நடப்பு நிதியாண்டு 2019ல் சிறந்த மற்றும் வரி சலுகை அளிக்கக்கூடிய பரஸ்பர நிதி திட்டங்கள்(Tax Saving Mutual Funds),


  • Canara Robeco Equity Tax Saver
  • Axis Long Term Equity Fund
  • Mirae Asset Tax Saver Fund
  • Taurus Tax Shield Fund
  • Kotak Tax Saver Fund


இந்த ஐந்து திட்டங்களும் வருவாய் மற்றும் ரிஸ்க் விகிதத்தின் அடிப்படையில் முன்னுரிமை அளிக்கப்பட்டுள்ளது. Value Research Online மற்றும் Morningstar தளங்கள், சொல்லப்பட்டுள்ள ஐந்து பரஸ்பர நிதி திட்டங்களுக்கும் ஒன்று முதல் ஐந்து வரை தரவரிசை பட்டியலில் இடம் கொடுத்துள்ளது. ஒரு பரஸ்பர நிதி திட்டத்தினை தேர்ந்தெடுக்கும் போது, அதன் நிர்வாகம்(Fund Manager), வருவாய் மதிப்பீடு, துறை சார்ந்த மற்றும் பென்ச்மார்க் வருமானம்(Benchmark Returns), ரிஸ்க் விகிதங்கள்(Risk ratios) போன்றவற்றை ஆய்வு செய்வது அவசியம்.


மேலே சொல்லப்பட்டுள்ளன வரி சலுகை அளிக்கும் பரஸ்பர நிதி திட்டங்களில் குறைந்தபட்ச முதலீடு ரூ.500/- மட்டுமே. செலவின விகிதம்(Expense ratio) 2.0 – 2.75 % என்ற அளவிலும், பணத்தை திரும்ப பெறும் போது வெளியேறும் கட்டணம்(No exit load) எதுவுமில்லை. பண்டுகளின் ரிஸ்க் அளவு குறைந்தது முதல் மிதமானதாக(Low to Average) உள்ளது. நியமச்சாய்வு(Standard Deviation) 14லிருந்து 15 புள்ளிகள் வரை கொண்டுள்ளது. கடந்த ஒரு வருட கால வருவாய் என பார்க்கும் போது, சராசரியாக மூன்றிலிருந்து ஏழு சதவீத வருமானத்தை கொடுத்துள்ளது. கடந்த வருடத்தில் சந்தை மந்தமாக இருந்ததும், இந்த வருவாய் குறைவுக்கான காரணமாக சொல்லப்படுகிறது. எனினும் ஐந்து வருட காலத்தில் அனைத்து பண்டுகளும் 15 சதவீதத்திற்கும் மேல் வருமானத்தை தந்துள்ளது.


5 சிறந்த பரஸ்பர நிதி திட்டங்களில் ஒவ்வொரு பண்டின் சந்தை மூலதனமும் ரூ.50,000 கோடிக்கும் மேல் உள்ளது. நட்சத்திர மதிப்பீடை(Star Rating) மட்டுமே கருத்தில் கொள்ளாமல், மற்ற விஷயங்களையும் நாம் ஆராயும் போது சிறந்த பரஸ்பர நிதி திட்டங்கள் நமக்கு கிடைக்கும். சொல்லப்பட்ட வருமான விகிதங்கள் மற்றும் இதர விஷயங்கள் அனைத்தும் கடந்த கால செய்தியே. இனிவரும் காலத்தில் அவை நன்றாக செயல்படுமா என்பது சந்தை மற்றும் நிர்வாகத்தை சார்ந்தது.


மறவாதீர்கள், கடைசி நேர வரிச்சலுகை திட்டங்களை தவிருங்கள். உங்களுக்கான நிதி இலக்குகளை அல்லது தேவைகளை முதலில் தீர்மானியுங்கள். அதனை சார்ந்து வரி சலுகை திட்டங்கள் இருக்குமாறு பார்த்து கொள்ளுங்கள். செய்யப்படும் வரி சலுகை முதலீடு தகுந்த நிதி ஆலோசகரின் முன்னிலையில் நிதியாண்டின் (ஏப்ரல் மாதம்) தொடக்கத்தில் இருக்கட்டும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


நிதி சுதந்திரத்தை விரைவாக அடைய வேண்டுமா ? உங்களுக்கான 8 தாரக மந்திரங்கள்

நிதி சுதந்திரத்தை விரைவாக அடைய வேண்டுமா  ? உங்களுக்கான 8 தாரக மந்திரங்கள்

The Eight Strategies to get Financial Freedom fast


இன்றைய நவீனத்துவ உலகில் பொருளாதார வாழ்க்கை என்பது அவசியமான ஒன்றாகி விட்டது. பணம் நமக்கு அதிகம் தேவையில்லை என்று சொன்னாலும், தொழில் வளர்ச்சியும், அதனை சார்ந்த தேவைகளும் அதிகரித்து கொண்டே தான் செல்கிறது. அதனால் தான், ‘ சிறு துளி பெருவெள்ளம் ‘ என்ற வாசகம் இன்றும் பிரகாசமாகவே உள்ளது.


எளிய முறை வாழ்க்கையோ அல்லது நாம் விரும்பிய வாழ்க்கை முறையோ, எதுவென்றாலும் நாம் பொருளாதாரத்தை சார்ந்தே உள்ளோம். அப்படி இருக்கும் போது, பொருளாதார தேவைக்காக நம்மில் பலர் தங்கள் வாழ்க்கையையே அடமானம் வைக்கின்றனர். பணம் தேவை தான், அதற்காக வாழ்நாள் முழுவதும் பணத்தின் பின்னால் செல்வதில் என்ன மகிழ்ச்சி உள்ளது ?

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

சிறுகச்சிறுக சேர்த்து வைத்த பணத்தை சந்தோசமாக செலவழிப்பதற்கான காலம் இருந்தால் மட்டுமே, நாம் சேர்த்த பணத்திற்கான பயன் உண்டு. தொழில்நுட்பம் மேம்பட்டு கொண்டிருக்கும் இன்றைய காலகட்டத்தில் நம்மில் சிலர் இளமை காலத்தில் ஓய்வு பெறுவது பற்றியும் (Early Retirement Plan), பொருளாதார சுதந்திரத்தை அடைய முயற்சிப்பதும்(Financial Freedom) நடந்து கொண்டு தான் இருக்கிறது. இதற்கான சாத்தியம் குறைவு தான் என்று சொல்ல வந்தாலும், இது போன்ற சிந்தனைகள் ஒரு ஆரோக்கியமான விஷயமே.


ஒரு காலத்தில் கம்ப்யூட்டர் (Computer) வேண்டாம் என்று சொன்னவர்கள் எல்லாம், இன்று தங்களது தேவைக்கு அதனையே சார்ந்துள்ளனர். இதனை போன்றே நிதி சுதந்திரம் பெறுவதும் ஒரு தேவையே. நிதி சுதந்திரம் அல்லது பொருளாதார சுதந்திரம்(Financially Free) என்பது நாம் நமக்கான தேவைக்காக வாழ்நாள் முழுவதும் உழைக்காமல், அதற்கான போதுமான செல்வத்தை முன்கூட்டியே சேர்த்து வைத்து கொள்வது. இதன் மூலம் நாம் நமது வாழ்க்கையில் பொருளாதார ரீதியாக சுதந்திரமாக செயல்படலாம்.


நிதி சுதந்திரத்தை பெற இன்று பல தகவல்கள் இணையத்தில் கிடைத்தாலும், வெற்றி பெற்றவர்கள் சிலரின் அனுபவங்கள், தோல்விகள் ஆகியவை நம்மை எளிதாக நிதி சுதந்திரம் பெற துணைபுரியும். அப்படியான ஒரு நபரின் சந்திப்பையும், அவரது வார்த்தைகளையும் தான், நான் சில நாட்களுக்கு முன் பெற்றிருந்தேன். கனடா நாட்டை சேர்ந்த ஹார்வ் எக்கர் (Harv Eker) ஒரு ஊக்கமூட்டும் பேச்சாளர், தொழிலதிபர் மற்றும் கோடீஸ்வரர். ‘ Secrets of the Millionaire Mind ‘ என்ற பிரபலமான புத்தகத்தின் ஆசிரியரும் ஹார்வ் எக்கர் ஆவார். அவரிடம் நான் கற்ற விஷயங்கள் சில,


நிதி சுதந்திரத்தை விரைவாக பெறுவதற்கான 8 தாரக மந்திரங்கள்:


  • சுதந்திரமான மனதை அமைத்து கொள்ளுதல்(Freedom Mindset) :


உங்கள்  எண்ணங்கள், நம்பிக்கை, வார்த்தைகள் மற்றும் கொள்கைகளில் நீங்கள் சுதந்திரமாக செயல்பட முனையுங்கள். உங்களுக்கான வாழ்க்கையை நீங்கள் தேர்ந்தெடுக்கும் போது, அதற்கான திட்டம் உங்களிடம் இருக்கும். அதுவே உங்களை முன்னேற்றத்தில் செல்ல துணைபுரியும்.


  • இலக்கு மற்றும் திட்டத்தை ஏற்படுத்தி கொள்ளுதல் (Goal and Plan):


நீங்கள் பொருளாதார சுதந்திரம் அடைய முடிவெடுத்தவுடன், உங்களுக்கான சரியான இலக்கையும், திட்டத்தையும் ஏற்படுத்துவது அவசியம். உங்களுக்கு என்ன வேண்டும், எங்கே செல்ல விரும்புகிறீர்கள், என்ன மாதிரியான வாழ்க்கை முறையை வாழ விரும்புகிறீர்கள் (What do you want) என்பதை தீர்மானித்து கொள்வது நன்று.


பொருளாதார ரீதியாக தேவைப்படும் பணத்தின் மதிப்பையும் குறித்து வைத்து கொள்வது, அடுத்த 10-15 வருடங்களுக்கு எனக்கும், எனது குடும்பத்திற்கும் என்ன தேவை உள்ளது என்பதையும் கணக்கிட்டு கொள்ள வேண்டும். இலக்கு மற்றும் திட்டமில்லாத சுதந்திரம் என்று எதுவும் கிடையாது. நீங்கள் நிதி சுதந்திரம் பெற வேண்டுமானால், இலக்கு மற்றும் திட்டம் என்பதும் அவசியமாகும்.


  • சம்பாதிப்பதை விட குறைவாக செலவழியுங்கள் (Spend less than you Earn):


தேவையற்ற செலவுகளை குறைத்தல் அல்லது அதனை தவிர்த்தல் என்பது நிதி சுதந்திரத்தின் முக்கிய பண்பாகும். உங்களிடம் என்ன உள்ளதோ, அதன் எல்லைக்குள் உங்கள் பொருளாதாரத்தை பாதுகாத்து கொள்ளுங்கள்.


அவசியமற்ற செலவுகளை தவிர்த்தல் என்பதை உங்கள் வாழ்வில் ஒரு பழக்கமாக்கி கொள்வதும், பின்னாளில் அது உங்களை பல சந்தர்ப்பங்களில் மகிழ்ச்சியடைய செய்யும்.


  • உங்கள் பணத்தை நிர்வகிக்க கற்று கொள்ளுங்கள் (Manage your money):


உங்களுக்கு தேவையான மாத அடிப்படை செலவுகள், சேமிப்பு மற்றும் முதலீடுகள், உங்களுக்கு பிரியமான இடத்திற்கு செல்ல தேவைப்படும் தொகை ஆகியவற்றை தனித்தனியாக ஒதுக்கீடு (Splitting) செய்ய பழகுங்கள். முடிந்தால் ஒவ்வொன்றுக்கும் வெவ்வேறு வங்கி கணக்குகளை ஆரம்பியுங்கள்.


ஒவ்வொரு தேவைக்குமான தொகையை முன்னரே எடுத்து வைக்க பழகுங்கள். இதன் மூலம் நீங்கள் ஒவ்வொரு மாதமும் நிதி சிக்கல் இல்லாமல் பொருளாதார சுதந்திரத்தை எளிமையாக அடையலாம்.


  • அதிகப்படியான பணம் சம்பாதியுங்கள் (Earn a lot more money):


நீங்கள் உங்கள் இளமை காலத்தில் அதிகப்படியான வருமானத்தை பெறும் போது, உங்களுடைய சேமிப்பையும், முதலீட்டையும் அதிகரிக்கும் வாய்ப்பு உள்ளது. இதனால் நிதி சுதந்திரம் பெறுவதை விரைவாகவும், எளிமையாகவும் அடையலாம்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

பணம் சம்பாதிப்பதின் ரகசியமே (Secret of Earning Money) , நாம் பெறும் வருமானம் எவ்வாறு நமக்கு கிடைக்கிறது என்பதில் தான் உள்ளது. நம்மை சுற்றியுள்ளவர்களின் பிரச்னைகளை தீர்ப்பதின் மூலமே நமக்கான வருமானம் கிடைக்கிறது. மக்களுடைய அதிகப்படியான பிரச்னைகளை கண்டறியுங்கள், அதனை தீர்க்க உதவுங்கள். பிரச்னைகளுக்கான தீர்வை அளிப்பவராக (Problem Solver) உங்களை மாற்றி கொள்ளுங்கள். உங்களுக்கான பணம் தானாக வந்து சேரும்.


  • மூலதனத்தின் சக்தி வாய்ந்த வாய்ப்புகள் (Investment Appreciation):


உங்களின் பணத்தை வெறும் முதலீடாக மட்டுமல்லாமல், முதலீட்டின் மூலம் பெறும் வருமானத்தின் மதிப்பையும் (Value to Increase) உயர்த்த முயலுங்கள். கையில் கிடைத்த லாபத்தை மறுமுதலீடு (Reinvesting) செய்வதால் உங்களுடைய செல்வத்தின் மதிப்பும் உயரும்.


பங்குகள் (Stocks), பரஸ்பர நிதிகள் (Mutual Funds), மனை விற்பனை (Real Estate), வாடகை வருமானம் (Rental Income) போன்ற மூலதன பெருக்குதலில் உங்கள் ஆர்வத்தை காட்டுங்கள். நீங்கள் ஒரு சொத்தினை வாங்கும் போது மட்டுமே உங்களுக்கான லாபத்தை பெறுகிறீர்கள், விற்கும் போது அல்ல.


  • மிகப்பெரிய செயலற்ற வருமானத்தை உருவாக்குங்கள் (Create Passive Income):


உங்கள் நேரம் மற்றும் ஆற்றலை அதிகமாக வீணாக்காமல், வருமானத்தை அதிகரிப்பதற்கான கற்றலை மேற்கொள்ளுங்கள். கற்றலின் மூலம் மிகப்பெரிய செயலற்ற வருமானத்தை பெறுங்கள். நீங்கள் இல்லாமல் செயல்படும் ஒரு தொழிலை அல்லது வணிக அமைப்பை (Business System) ஏற்படுத்துங்கள். அந்த தொழில் உங்களுக்காக வாழ்நாள் முழுவதும் சம்பாதித்து தரும்.


உங்களிடம் உள்ள சேமிப்பு சிறு தொகையாக இருந்தாலும், அதனை ஒரு தொழிலாக மாற்றுங்கள் (Converting liquid cash to Business Opportunity). அவை தோல்வியடைந்தாலும் பரவாயில்லை. உங்களுக்கான மற்றொரு வாய்ப்பை காட்டும்.


  • உங்களுடைய பங்களிப்பு அப்போதும் அவசியம் (Helping others):


நீங்கள் பொருளாதார சுதந்திரம் பெறுவது ஒரு புறம் இருந்தாலும், உங்களுடைய பங்களிப்பை மற்றவர்களுக்கும் அளியுங்கள். ஏழை, எளியவர்களின் கல்விக்கு உதவுவது, உங்களுக்கு தெரிந்த விஷயங்களை மற்றவர்களுக்கு சொல்லி கொடுப்பது, தொழிலில் ஆர்வமுள்ளவர்களை மேம்படுத்த துணைபுரிவது போன்ற செயல்களை எப்போதும் மேற்கொள்ளுங்கள்.


‘ என்னிடம் பணம் இருந்தால் மட்டுமே நான் மற்றவர்களுக்கு உதவுவேன் என்று நீங்கள் கூறினால், உங்களால் வாழ்நாள் முழுவதும் யாருக்கும் நன்மையை செய்ய முடியாது. ‘


பணத்தின் ரகசியமே மற்றவர்களுக்கு கொடுப்பதின் மூலம் தான் உள்ளது. உங்களுடைய ஒவ்வொரு உதவியும், உங்களை மேம்படுத்தும்.


அறிவே ஆற்றல்(Knowledge is Power). அறிவை நீங்கள் செயல்படுத்தவில்லை என்றால், அதனால் யாருக்கு என்ன பயன் ? செயல்படுத்தப்பட்ட அறிவே பயன்களை விளைவிக்கும். அதனால் தான் இன்று படித்தவர்கள் அதிகம் இருப்பினும், அவர்களுக்கான தேவையை பூர்த்தி செய்து கொள்ள முடிவதில்லை. அதற்கு காரணம் கற்ற கல்வியை முறையாக பயன்படுத்தவில்லை என்பது தான். அதே நேரத்தில் படிப்பறிவு குறைவாக இருந்தாலும், சிலர் தங்களின் செயல்களின் மூலம் பிரமாண்டமான வாழ்க்கையை வாழ்கின்றனர். சமுதாயத்திற்கும் பல நன்மைகளை செய்து கொண்டிருக்கின்றனர்.


நீங்கள் கற்கும் எந்தவொரு கல்வியையும் செயலில் கொண்டுவர பழகுங்கள். பின்பு, அதனை உங்களின் பழக்கமாக்கி கொள்ளுங்கள். வெற்றி உங்களின் பாதத்தில்…


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


இளமையில் முதலீட்டின் அவசியம் – வாரன் பப்பெட்

இளமையில் முதலீட்டின் அவசியம் – வாரன் பப்பெட்

The Neccessity of Investing at Young – Warren Buffet


வாரன் பப்பெட்(Warren Buffet) 1930 ம் ஆண்டு அமெரிக்காவின் ஒமாஹா நகரத்தில் பிறந்தவர். இவர் ஒரு முதலீட்டாளர் மற்றும் அமெரிக்க தொழிலதிபராக வலம் வருபவர். தொழிலின் மீதும், முதலீட்டின் மீதும் கொண்ட காதலால் தனது 11ம் வயதில் முதலீட்டை(Investing) தொடங்கினார். முதன்முதலில் ஒரு எண்ணெய் நிறுவனத்தில் முதலீடு செய்த இவர், ஒரு பங்கு 38 டாலர் வீதம் 6 பங்குகளை நியூயார்க் பங்குச்சந்தையில் வாங்கினார். அப்போதும் பகிர்ந்தளிப்பு முறையில், தனக்கு மூன்று பங்குகளையும், தனது சகோதரிக்கு 3 பங்குகள் என்றும் பிரித்து கொண்டார்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

தனது 14ம் வயதில் செய்தித்தாள்களை விநியோகம் செய்ததன் மூலம் 200 அமெரிக்க டாலர்களை வருமானமாக பெற்றார் வாரன் பப்பெட். வருமான வரி செலுத்துவோர் பட்டியலில், உலகின் மூன்றாவது மிகப்பெரிய பணக்காரராக இடம் பெற்றார், அப்போது அவருக்கு வயது 14 மட்டுமே. உயர்நிலை கல்வியை முடித்த வாரன் தனது சிறு வயது சேமிப்பின் மூலமான பணத்தை கொண்டு ஒமாஹா (Omaha) நகரத்தில் 40 ஏக்கர் விவசாய நிலத்தை வாங்கினார். நிலத்தின் மதிப்பு அப்போது அதிக பண மதிப்பை கொண்டிருக்காவிட்டாலும், 15 வயது சிறுவன் வாங்குவது ஆச்சர்யத்தை ஏற்படுத்தியது.


தொழிலின் மீது கொண்ட ஈர்ப்பால், தன்னுடைய கல்லூரி படிப்பை தான் விரும்பிய ஹார்வர்டு வணிக பள்ளியில் (Harvard) பயில முயன்றார். ஆனால் அங்கே அவருக்கான கதவு திறக்கப்படவில்லை, அவரது வரவேற்பை நிராகரித்தது ஹார்வர்டு. பின்னர் கொலம்பியா பல்கலைக்கழகத்தில் பயின்ற வாரன் பப்பெட், அங்கு தான் தனது குருவான பெஞ்சமின் கிரகாம் (Benjamin Graham) அவர்களை கண்டார். பின்னாளில் பெஞ்சமின் கிரகாம், ‘ முதலீட்டின் தந்தை (Father of Value Investing)‘ என்று வரலாற்றில் இடம் பிடித்தார்.


ஒரு சிறப்பான குருவிடம் கற்ற கல்வி வாரன் பப்பெட் அவர்களை மேலும் செதுக்கியது. தனது 31ம் வயதில் தான் விற்பனையாளராக பணிபுரிந்த நிறுவனத்தில் சிறுகச்சிறுக முதலீட்டை மேற்கொண்டார். பின்னர் அதனையே தனது சொந்த நிறுவனமாக்கி கொண்டார். அது தான் பெர்க்சயர் ஹாத்தவே (Berkshire Hathaway) என்ற நிறுவனம். முதலீட்டின் மூலம் வலம் வந்த வாரன் பல தொழில்களை துவங்கினார். 43ம் வயதில் வாரனின் சொத்து மதிப்பு 100 மில்லியன் அமெரிக்க டாலர்களை தாண்டியது. தனது 52ம் வயதில் போர்ப்ஸ்(Forbes) பத்திரிகையில் உலகின் மிகப்பெரிய பணக்காரர்கள் பட்டியலில் இடம் பெற்ற பப்பெட் அதே காலத்தில் தனது சொத்து மதிப்பை மூன்று மடங்கு உயர்த்தினார். அப்போது அவரது சொத்து மதிப்பு 1000 மில்லியன் அமெரிக்க டாலர்களை நெருங்கி இருந்தது.


பெர்க்சயர் நிறுவனத்தில் வாரன் தனக்கான சம்பளமாக பெற்ற தொகையை சுமார் 15 வருட காலம் உயர்த்தி கொள்ளவில்லை. எந்த ஊதிய உயர்வோ, போனஸ் தொகையோ பெற்று கொள்ளாத வாரன் பப்பெட்டின் மாத சம்பளம், அங்கு பணிபுரியும் கடைநிலை ஊழியரின் சம்பளத்தை விட குறைவானதாகும். பெரும்பாலும் தனது சேமிப்பு மற்றும் முதலீட்டினை கொண்டே வாரன் தனது குடும்பத்திற்கான தேவைகளை பூர்த்தி செய்து கொள்வார். Duracell, Brooks, Clayton Homes ஆகிய பிராண்டுகள் வாரனின் நிறுவனங்களே.


உலகின் மூன்றாவது மிகப்பெரிய பணக்காரராக மற்றும் முதலீட்டாளராக இருக்கும் வாரனின் சொத்து மதிப்பு கடந்த வருட முடிவில் 80 பில்லியன் அமெரிக்க டாலர்கள் ($80 USD Billion), இந்திய மதிப்பில் 5.63 லட்சம் கோடி ரூபாயாகும். பணத்திற்கு மட்டுமே முக்கியத்துவம் தராத வாரன் ஒரு புத்தக வாசிப்பாளர் ஆவார். தினமும் 5 மணிநேரம் புத்தகங்களை வாசிப்பதற்காக நேரம் ஒதுக்கும் இவர், தனது சொத்தில் 90 சதவீதத்திற்கும் மேலான பணத்தை நன்கொடையாக கொடுத்துள்ளார். பண விஷயத்தில் மிகவும் கறாராக இருக்கும் வாரனிடம் ஆப்பிள் ஸ்மார்ட் போன் (Apple Smartphone) இல்லை என்பது சிறப்பம்சம். அவர் ஆப்பிள் நிறுவனத்தில் முதலீடு செய்ய மட்டுமே உள்ளதாக ஒரு முறை கூறியுள்ளார்.


நாம் விரும்பும் துறையில் சாதிக்க இளமையிலே கற்க முயலும் போது, நமக்கான வெற்றி எளிமையாக அமையும். அதே போன்று, நமது குடும்பத்திற்கான நிதி தேவைகளை நாம் இளமை காலத்திலே முடிவெடுக்க ஆரம்பித்தால், பின்னாளில் பண தேவைக்கான சிக்கல் இருக்காது. கடனும் வாங்காமல் வாழ்க்கையை மகிழ்ச்சியாக வாழலாம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை
 

www.varthagamadurai.com


பங்குச்சந்தை பரிவர்த்தனையில் வசூலிக்கப்படும் கட்டணங்கள் என்னென்ன ?

பங்குச்சந்தை பரிவர்த்தனையில் வசூலிக்கப்படும் கட்டணங்கள் என்னென்ன ?

What are the charges for Shares on Stock Exchange ?


பங்குச்சந்தை ஏற்ற – இறக்கமிருக்கும் காலம் இது. உலகளாவிய செய்திகள், பொருளாதார நிலைகள், உள்நாட்டு நிகழ்வுகள் என பல்வேறு விஷயங்கள் பங்குச்சந்தையை நகர்விக்கும் செயலாக உள்ளன. இன்று நம்மில் பலருக்கு பங்குச்சந்தை பற்றிய விழிப்புணர்வு இல்லாவிட்டாலும், அவற்றிலும் புகுந்து லாபம் பார்த்துவிட வேண்டும் என்ற ஆவல் ஏற்பட்டுள்ளது.


பங்குச்சந்தை என்பது ஒரு நல்ல தொழில் சார்ந்த தன்மையாகும், இருப்பினும் சற்று ரிஸ்க் அதிகமுள்ள சந்தையாகும். ஒரு நாட்டின் பொருளாதார நாடியை அளந்து பார்க்கும் திறன் பங்குச்சந்தையிடத்தில் உள்ளது. தின வர்த்தகர், குறுகிய கால வர்த்தகர் மற்றும் நீண்ட கால முதலீட்டாளர் என பல்வேறு முகங்கள் பங்குச்சந்தைக்கு உள்ளன. பங்குச்சந்தையில் நாம் வாங்கும் மற்றும் விற்கும் பங்குகளுக்கு எவ்வாறு கட்டணங்கள் விதிக்கப்படுகின்றன என பார்ப்போம்.


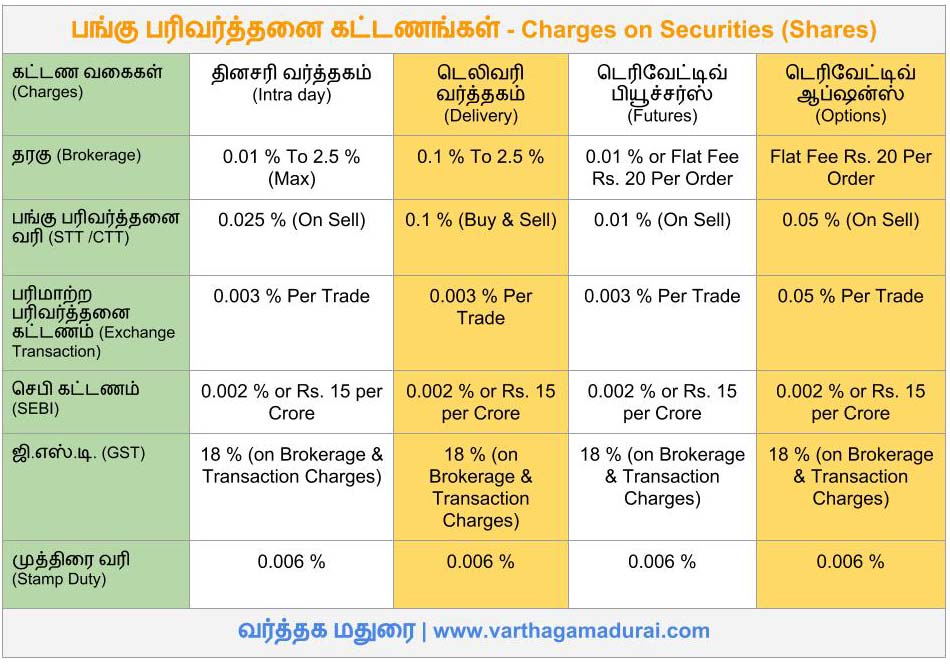
பங்குகளை பொறுத்தவரை நாம் வாங்குவது (Buy Shares) என்பது ஒரு பரிவர்த்தனை (Trade) ஆகும். அதே போன்று, விற்பதும் ஒரு பரிவர்த்தனையாக கொள்ளப்படுகிறது. இந்த பரிவர்த்தனைகளுக்கு ஏற்றாற் போல், தரகு கட்டணம் (Brokerage) மற்றும் இதர சேவை கட்டணங்கள் வசூலிக்கப்படுகின்றன. தினசரி வர்த்தகத்திற்கு (Equity Intra day) என ஒருவித கட்டண முறையும், பங்குகளை  இன்று வாங்கி விட்டு, மறுநாளோ அல்லது எதிர்வரும் காலங்களில் விற்பதன் (Equity Delivery) மூலமான பரிவர்த்தனைகளுக்கு மற்றொரு விதமாக கட்டணங்கள் விதிக்கப்படுகின்றன. டெரிவேட்டிவ்ஸ் (Derivatives – Futures & Options) என்ற சொல்லக்கூடிய ஆபத்தான வர்த்தகத்திற்கு என கட்டணங்கள் வேறுபடுகின்றன. பொதுவாக பங்கு பரிவர்த்தனைகளுக்கு தரகரின் (Stock Broker) தரகு கட்டணம், சந்தை அமைப்பின் பங்கு பரிவர்த்தனை கட்டணம் (Securities Transaction Tax – STT), பரிமாற்ற கட்டணம் (Exchange Transaction Charges), செபி கட்டணம் (SEBI Turnover), ஜி.எஸ்.டி மற்றும் முத்திரை வரி (Stamp Duty) வசூலிக்கப்படுகிறது.

( Read this post after the advertisement… )

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


Securities Charges Stock Exchange

தினசரி வர்த்தகரா (Day Trader) நீங்கள் ?

மேலே உள்ள அட்டவணையில் ஒவ்வொரு வகையான பங்கு வர்த்தகத்திற்கும் அதற்குரிய கட்டணங்கள் கொடுக்கப்பட்டுள்ளன. அட்டவணையில் கொடுக்கப்பட்டுள்ள முத்திரை வரி நமது மாநிலத்திற்கு உரியது. ஒவ்வொரு மாநிலத்திற்கும் முத்திரை வரி வேறுபடும். தரகு கட்டணம் ஒவ்வொரு தரகு நிறுவனத்தினை பொறுத்து மாறுபடும். தரகு கட்டணத்தில் தள்ளுபடியை நாம் நமது தரகரிடம் கேட்டு பெறலாம். இது போக நாம் பங்குகள் மூலம் பெற்ற லாபங்களுக்கு வருமான வரிச்சட்டத்தில் சில வரிகளும், நீண்ட கால மூலதன ஆதாயத்திற்கு வரி விலக்கும் உண்டு. பங்குகள் மூலமான நஷ்டத்தை ஈடுகட்ட அதற்கான சலுகையும் வருமான வரி வரம்பின் அடிப்படையில் விலக்கினை பெறலாம்.

பங்குச்சந்தையில் நாம் பெறும் ஈவுத்தொகைக்கு (Dividend), பங்கு நிறுவனங்களே வரியை செலுத்தி விடும். அதே வேளையில் ஒரு நிதியாண்டில் பெறும் ஈவுத்தொகை ரூ. 10 லட்சத்தை தாண்டும் பட்சத்தில் 10 சதவீத வரி (Dividend Distribution Tax) செலுத்த வேண்டும். பங்குகள் சார்ந்த வருமான வரிச்சட்டத்தினை அடுத்து வரும் கட்டுரையில் நாம் பார்ப்போம். எனவே நாம் பங்குச்சந்தையில் வருமானம் ஈட்டும் போது, இது போன்ற கட்டணங்களை எல்லாம் கவனத்தில் கொள்ள வேண்டும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


பங்குசந்தையில் தினசரி வர்த்தகரா நீங்கள் ?

பங்குசந்தையில் தினசரி வர்த்தகரா நீங்கள் ?

Are you Day Trader (Intra day) in the Stock Market ?


சேமிப்பும், முதலீடும் (Savings & Investing) வெவ்வேறு என்பதை நாம் புரிந்து கொள்ளும் போது தான், செல்வம் சேர்ப்பதை பற்றிய புரிதல் அமையும். அதே போல தான் பங்குச்சந்தை முதலீடும். இன்று நாம் காணும் செல்வம் சேர்ப்பதற்கான வாய்ப்புகள் – ரியல் எஸ்டேட், தங்கம், பங்குச்சந்தை. நம்மில் சிலர் மெய்நிகர் நாணயமும் (Crypto Currency – Bitcoin) ஒரு செல்வம் திரட்டுவதற்கான வாய்ப்பு என கூறினாலும், இன்னும் நம் நாட்டில் அதற்கான புரிதலும், வழிமுறைகளும் உருவாக்கப்படவில்லை. அதனாலேயே பாரத ரிசர்வ் வங்கி (RBI), மெய்நிகர் நாணய வர்த்தகத்தை தடை செய்துள்ளன.


மேலை நாடுகளிலும், இது சார்ந்த தகவல்கள் இன்றும் வெளிப்படையாக இல்லை. இருப்பினும் இதன் வர்த்தகம் சில நாடுகளில் விதிமீறலாக நடைபெற்று கொண்டு தான் இருக்கிறது. உலகின் மாபெரும் முதலீட்டாளர் மற்றும் பணக்காரர் வாரன் பப்பெட் (Warren Buffet) கூறும் போது, ” மெய்நிகர் நாணயத்தை ஒரு சொத்தாக கருத முடியாது ” என்கிறார். ஆக, சொத்தினை உருவாக்க பயன்படும் சாதனமே இன்று உலகில் பரவலான தாக்கத்தை ஏற்படுத்திகிறது. இதன் காரணமாக தான் ரியல் எஸ்டேட்டும், அதனை சார்ந்த வாடகை வருமானமும் இன்றளவிலும் மதிப்புமிக்கதாக உள்ளன.


ரியல் எஸ்டேட்டும், தங்கமும் கடந்த சில வருடங்களாக பெரிய வருமானத்தை ஏதும் தராதது முதலீட்டாளர்களை கலக்கத்தில் ஏற்படுத்தியுள்ளது. வங்கிகளின் வட்டி விகிதமும் முதலீட்டிற்கு சொல்லிக்கொள்ளும் படி இல்லை. ஆனால் பங்குச்சந்தை (Share Market) என்னவோ ஏற்ற-இறக்கத்துடன் இருந்தாலும் வருமானம் பண்ணுவதற்கான மற்றும் நீண்டகால செல்வம் சேர்ப்பதற்கான வாய்ப்பாகவே உள்ளது. பங்குச்சந்தை ரிஸ்க் அதிகம் கொண்ட முதலீட்டு சாதனம் எனினும், இன்று நாம் பணவீக்கத்தை விட சிறந்த வருமானம் ஈட்டுவதற்கான நீண்டகால முதலீடு பங்குச்சந்தையை தவிர வேறு எதுவும் இல்லை.


பங்குசந்தையில் மூன்று விதமான மனிதர்கள் பொதுவாக வலம் வந்து கொண்டிருக்கின்றனர். தினசரி வர்த்தகர் (Day Trader), குறுகிய கால முதலீட்டாளர் (Short Term Investor), நீண்ட கால முதலீட்டாளர் (Longterm Investor). பங்குச்சந்தையை ஒரு சொத்தாக கருதி, நீண்ட கால நோக்கில் முதலீடு செய்யும் நபர் – நீண்ட கால முதலீட்டாளர். வாங்கிய பங்குகளை மூன்று மாதத்திலிருந்து மூன்று வருடம் வரை வைத்திருக்க கூடியவர்கள் குறுகிய கால முதலீட்டாளர். தினமும் பங்குகளை வாங்கி அன்றே சந்தையில் விற்று விட்டு (Intra day) செல்பவர் தினசரி வர்த்தகர்  ஆவர்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

தினசரி வர்த்தகரா (Day Trader) நீங்கள் ?


தினசரி வர்த்தகர் என்பது அதிக ரிஸ்க் கொண்ட மனநிலை ஆகும். நீங்கள் 100 சதவீத லாபம் ஈட்டினாலும், அளவில்லா நஷ்டத்தை அடைய வாய்ப்புகள் அதிகம். இருப்பினும், சில நேர்த்தியான குறிப்புகளால் (Intra day Strategy) நீங்கள் உங்கள் நஷ்டத்தை குறைக்கலாம். நஷ்டத்தை நாம் குறைப்பதிலிருந்தே நமக்கான லாபம் வளரும். தினசரி வர்த்தகம் என்பது எல்லோருக்குமானதல்ல. சந்தையில் ஆளுமை உணர்வை (Aggressive) செலுத்தக்கூடியவர்கள் மட்டுமே செய்ய வேண்டிய வர்த்தகமிது.


  • தினசரி வர்த்தகம் (Day Trading) என்பது உங்கள் ரிஸ்குக்கான வெகுமதியை அளிக்கும். அது லாபமாகவோ அல்லது நஷ்டமாகவோ (Risk-Reward) இருக்கலாம். இரண்டையும் ஏற்றுக்கொள்ளும் பக்குவம் உங்களிடத்தில் வேண்டும். எல்லோரும் சந்தையில் பங்குகள் வாங்குகிறார்கள் என்ற மனநிலையை நீங்கள் கைவிட வேண்டும். எப்போதும் பங்குகள் வாங்கலாம் என்ற நினைப்பையும் நீங்கள் கொண்டிருக்கக்கூடாது. நாம் எந்த விலையில் பங்கினை வாங்க வேண்டும் (Entry price) மற்றும் எந்த விலைக்கு பங்கினை விற்க (Exit price) வேண்டும், எவ்வளவு நஷ்டம் வந்தால் நம்மால் தாங்கிக்கொள்ள முடியும் (Tolerance) போன்றவற்றை முன்னரே திட்டமிட்டு நீங்கள் சந்தைக்குள் செல்ல வேண்டும்.


  • சந்தையின் போக்கினை (ஏற்ற-இறக்கம்) நன்றாக கணிக்க தெரிந்திருக்க வேண்டும். ஒரு நீண்ட கால முதலீட்டாளர் வேண்டுமானால் சந்தை போக்குக்கு எதிரே செயல்பட்டு பங்குகளை வாங்கலாம் அல்லது விற்கலாம். அதனால் அவருக்கு பெரிய பாதிப்பு உண்டாகாது. ஆனால் தின வர்த்தகரை பொறுத்தவரை, அவரிடம் இருப்பது அன்றைய நாள் மட்டுமே – சந்தை போக்கினை (Market Trend) பின்பற்ற வேண்டும்.


  • உங்களுக்கான திட்டம் (Entry, Exit, Stoploss) செயல்பட்டவுடன், நீங்கள் அதனை உணர்வுபூர்வமாக (Emotional) அணுக கூடாது. உங்களுக்கான லாபமோ, நட்டமோ வந்தவுடன் வெளியேறுவதே உங்களுக்கான சிறந்த திட்டமாகும். Over Trade செய்வதை தவிர்ப்பது நலம்.


  • எப்போதும் சந்தையில் ஒதுக்கப்பட்ட அளவை மீறி வெளிப்பாடை அதிகரிக்க வேண்டாம். (Don’t take over exposure on Margin) முடிந்தளவு உங்களிடம் உள்ள பணத்தை கொண்டே வர்த்தகம் செய்ய பழகுங்கள்.


  • இழப்பை குறைப்பதற்கான STOP LOSS தேர்வை எப்போதும் குறிப்பிடுங்கள். STOP LOSS ஒரு பயனுள்ள தேர்வு என்பதை மறக்க வேண்டாம். இன்று நீங்கள் தோற்றாலும், நாளை வெற்றியடைவதற்கான பாதை தான் Stoploss.


  • ஒவ்வொரு நாளும் சந்தை முடியும் முன், உங்களுடைய வர்த்தக செயல்பாட்டை (Order and Trade Execution) சரி பார்த்து கொள்ளுங்கள். அதே போல, வர்த்தகத்திற்கு பிந்தைய பரிவர்த்தனை அறிக்கைகளை (Transactions – Contract note) பொறுமையாக படியுங்கள்.


  • பங்குச்சந்தை ஒவ்வொரு நாளும் அன்றைய தினத்தின் உலகளவிலான செய்திகள், வதந்திகள், நிறுவனத்தின் தாக்கங்கள், அரசின் கொள்கைகள் ஆகியவற்றால் தாக்கமடையும். அதனால் எல்லா நாட்களையும் ஒரே அளவில் கருதக்கூடாது. தின வர்த்தகத்துக்கு தேவையான அடிப்படை கல்வியை கற்று கொண்ட பின்னரே சந்தைக்கு வர வேண்டும். எல்லோரும் பங்குசந்தையில் உள்ளார்கள் என்று நீங்களும் பணத்தை கொண்டு வந்தால் – பங்குச்சந்தை உங்கள் பணத்தை உள்வாங்கி கொள்ளும், உங்களுக்கு பணம் திரும்ப வராது.


  • நீண்டகால முதலீட்டாளர்களுக்கு அடிப்படை பகுப்பாய்வு (Fundamental Analysis), தின மற்றும் குறுகிய கால வர்த்தகர்களுக்கு தொழில்நுட்ப பகுப்பாய்வு (Technical Analysis) போன்ற பங்குச்சந்தை சார்ந்த அடிப்படை கல்வியை கற்று கொள்வது, உங்களுடைய முதலீட்டை பாதுகாக்கும்.


இலவச பங்குச்சந்தை வகுப்புகள் – Free Share Market Course online


ஆம், பங்குச்சந்தை ஆபத்தானது தான் – சாலையில் நாம் வாகனத்தை ஓட்டுவது போல..


பங்குச்சந்தை ஒரு முதலீட்டு வாய்ப்பு தான் – சாலை விதிமுறைகளை பின்பற்றும் போதும், நமக்கான வேகத்தை கொண்டிருக்கும் போதும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 5

நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 5

Budget Planning for Middle Class Family – Part 5


நடுத்தர பட்ஜெட் திட்டமிடலின் ஐந்தாவது மற்றும் இறுதி பகுதிக்கு வந்துள்ளோம். நாம் ஏற்கனவே சொன்னது போல, இது ஒரு குறுந்தொடர் பகுதியாகும். வர்த்தக மதுரை முகநூல் வாசகர்களின் கோரிக்கையால் தான் இந்த தொடர் துவங்கப்பட்டது. அவர்களின் இத்தொடர் சார்ந்த வரவேற்பிற்கு, வர்த்தக மதுரை சார்பாக நன்றியை தெரிவித்து கொள்கிறோம்.


திரு. தங்கத்துரை இரண்டு வருடங்களுக்கு முன்பு ஓய்வு பெற்ற நடுநிலைப்பள்ளி ஆசிரியர். இரு பிள்ளைகளின் படிப்பு மற்றும் அவர்களுக்கான திருமணத்தை நன்றாக முடித்து விட்டு தனது மனைவியுடன் ஓய்வு காலத்தை கழித்து வருகிறார். மாத பென்ஷனாக (Monthly Pension) ரூ. 20,000 /- ஐ பெறும் திரு. தங்கத்துரை தனக்கென்று சொந்த வீடு இல்லாமல், மனைவியுடன் வாடகை வீட்டில் வசித்து வருகிறார். வீட்டு வாடகையாக மாதாமாதம் ரூ. 3500 ஐ செலுத்துகிறார்.


தனது மற்றும் மனைவியின் மருத்துவ செலவுக்காக ரூ. 10,000 ஐ மாதத்திற்கு ஒரு முறை ஒதுக்கியுள்ளார் தங்கத்துரை. தனது ஓய்வூதியம் போக, பங்குச்சந்தை வர்த்தகத்தின் (Share Trading) மூலம் மாதம் 5000 ரூபாய் சம்பாதிப்பதாக கூறுகிறார். ஓய்வு காலத்தில் உள்ளவர்களுக்கு பெரும்பாலும் நல்ல உணவும், மருத்துவ உதவியும் தான் தேவைப்படும். அவர்களுக்கான போக்குவரத்து மற்றும் ஆடம்பர செலவுகள் பொதுவான தேவையை விட குறைவாக தான் இருக்கும்.


Budget Financial Planning


பங்குசந்தையில் தொடர்ச்சியாக ஈடுபட்டு, தன்னுடைய ஓய்வூதிய தொகையை காட்டிலும் சற்று அதிகமாக சம்பாதிக்க வேண்டும் என்பது தங்கத்துரை அவர்களின் விருப்பம். பங்குச்சந்தையை முறையாக கற்றுக்கொண்டால் நீண்ட காலத்தில் நல்ல வருமானம் பெறலாம். Capital Gains என்று சொல்லக்கூடிய மூலதன ஆதாயம் மற்றும் பணவீக்கத்தை தாண்டிய வருமானம் என்பது பங்குசந்தையில் சுலபமான ஒன்று. ஆனால் நீண்ட காலத்தில் முதலீடு செய்து காத்திருந்தால் மட்டுமே இது சாத்தியம்.


நினைவில் கொள்க:


  • மருத்துவ  செலவுக்கென்று  மாதம் ரூ. 10,000 என்றிருக்கும் போது, தங்கத்துரை  மற்றும் அவர்களின் திருமதி – இருவருக்கும் சேர்த்து மருத்துவ காப்பீடு (Health Insurance) எடுத்து கொள்வது நன்று.


  • சர்க்கரை நோயை கொண்டிருக்கும் தங்கத்துரையும் (62 வயது), அவர்களின் மனைவி (58 வயது) தைராய்டு பிரச்னையால் மருந்து மாத்திரைகளை எடுத்து கொண்டு வருகின்றனர். இதற்கான செலவே மாத ஓய்வூதியத்தில் பெரும்பங்கை வகிக்கிறது. இவர்கள் இருவருக்கான ஒரு வருட மருத்துவ காப்பீடு செலவு என எடுத்து கொள்ளும் போது, 40,000 /- லிருந்து 45,000 /- ரூபாய்க்குள் (மாதம் ரூ. 3400 – 3750) இருக்கும். மருத்துவ காப்பீடு கவரேஜும் ரூ. 10 லட்சம் வரை அமையும். இதன் மூலம் அவர்களுக்கான உடல் நல பாதுகாப்பை ஏற்படுத்தி கொள்ளலாம்.


  • பங்குச்சந்தை என்பது அபாயத்தை கொண்டது (Risk), அதே வேளையில் நீண்ட கால நோக்கத்துடன் முதலீடு செய்யும் பட்சத்தில் நல்ல வருமானத்தை தரும். திரு. தங்கத்துரை பங்கு வர்த்தகத்தின் மூலம் மாதம் ரூ. 5000 ஐ சம்பாதிக்கிறார் என்பது மகிழ்ச்சியான விஷயம். ஆனால் ஓய்வு காலத்தில் இருக்கும் அவருக்கு இருக்கும் ஒரே பாதுகாப்பு, ஓய்வூதியம் தான். சந்தை  இறங்கும் போது, அதனால் ஏற்படும் நஷ்டத்தை தாங்கிக்கொள்ளும் அளவு தான் ரிஸ்க் எடுக்க வேண்டும். கூடுதல் ரிஸ்க், அதிகப்படியான நஷ்டத்தை தரும்.


  • பொதுவாக பங்குச்சந்தையை பொறுத்தவரையில் இளைஞர்கள் ரிஸ்க் எடுத்து சம்பாதிக்கலாம், வயதானவர்கள் அல்லது வருமானத்திற்கு இனி வாய்ப்பில்லாதவர்கள் ரிஸ்க் எடுப்பதை தவிர்க்க வேண்டும். ஏனென்றால் இளைஞர்கள் சந்தையில் பணத்தை இழந்தாலும், எதிர்காலத்தில் மீண்டு வருவதற்கான வாய்ப்பு அதிகம். அவர்களுக்கான ஊதியம் ஈட்டும் வயதும் அதிகமாக உள்ள காரணத்தால் தான். அதனால் தங்கத்துரை அவர்கள் தின வர்த்தகத்தை (Intraday) விலக்கி விட்டு, நீண்ட காலத்தில் நல்ல நிறுவன பங்கினையோ (அ) பரஸ்பர நிதிகளில் மூலதனத்திற்கு பாதுகாப்பு கொடுக்கும் திட்டங்களை (Debt Mutual Funds) தேர்ந்தெடுக்கலாம்.


( முற்றும்)


வாழ்க  வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 4

நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 4

Budget Planning for Middle Class Family – Part 4


இது நமது நடுத்தர பட்ஜெட் திட்டமிடலின் நான்காம் பகுதி…


மதுரை திருமங்கலத்தில் வசித்து வருபவர் திரு. பன்னீர் செல்வம், சொந்த தொழில் செய்துவரும் இவருக்கு மூன்று மகள்கள் உள்ளனர். இவரது மனைவி திருமதி. பாண்டியம்மாள் அருகில் உள்ள கிராமத்தில் விவசாயத்தை பார்த்து வருகிறார். மூன்று மகள்களையும் மேற்படிப்பு வரை படிக்க வைத்து, அவர்களுக்கான வேலைவாய்ப்பையும் ஏற்படுத்தி தருவதையே லட்சியமாக கொண்டுள்ள பன்னீர் செல்வம் அதற்கான நிதி சார்ந்த நடவடிக்கைகளை எப்போதும் கவனத்துடன் கையாண்டு வருகிறார்.


இனி இவருடைய பட்ஜெட் திட்டமிடலை பார்ப்போம்…

Budget Financial Planning Part 4


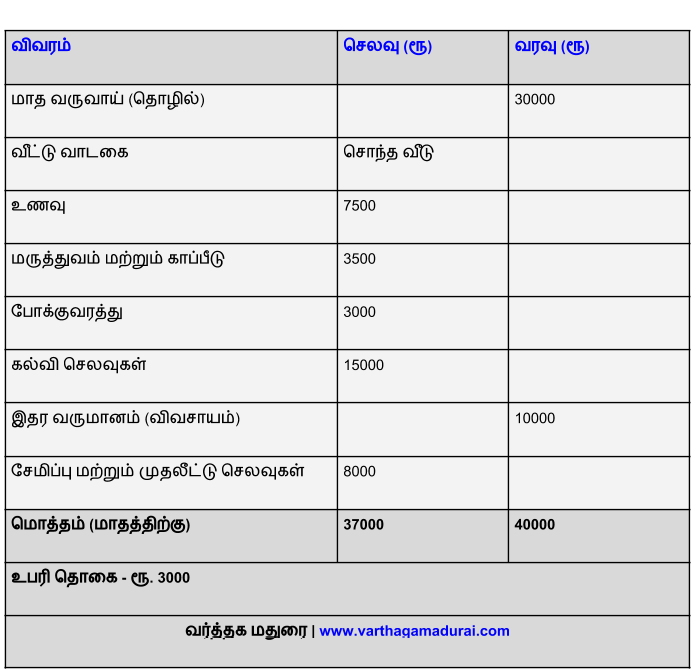
தனது தொழில் மூலம் மாத வருவாயாக ரூ. 30,000 ஐ பெறும் பன்னீர் செல்வம், தனது மகள்களின் கல்விச்செலவுக்காக மாதம் 15000 ரூபாயை செலவிடுகிறார். முதல் மகள் பொறியியல் பட்டப்படிப்பில் நான்காம் ஆண்டிலும், இரண்டாவது மகள் பி.எஸ்.சி. கணிதம் முதல் ஆண்டிலும், மற்றும் கடைக்குட்டி தற்போது பனிரெண்டாம் வகுப்பிலும் படித்து வருகின்றனர். முதல் மகளின் பொறியியல் படிப்பிற்கு கல்விக்கடன் வாங்கியிருந்தாலும், கல்விச்செலவுகளில் அதற்கான மற்ற செலவுகளுக்கு தேவையான பணத்தை ஒதுக்கி வைத்துள்ளார்.


தனது குடும்பத்தில் உள்ள ஐந்து நபர்களுக்கு சேர்த்து மருத்துவம் மற்றும் காப்பீட்டு செலவுகளுக்காக மாதம் ரூ. 3500 ஐ செலவழித்து வருகிறார். இது போக தனது மகள்களின் வரப்போகும் திருமணச்செலவுகளுக்கு என 8000 ரூபாயை மாதாமாதம் சேமித்து வருகிறார். அதனை கொண்டு மூன்று மகள்களின் திருமண நிதி இலக்குகளை அணுகி வந்துள்ளார். திருமதி. பாண்டியம்மாள் அவர்களின் விவசாய வருமானமாக ரூ. 10,000 குடும்ப நிதிச்சுமையை சற்று குறைகிறது. மொத்தத்தில் மாத வருவாயாக ரூ. 40,000 /- யையும், அவற்றில் மாதச்செலவுகளாக ரூ. 37,000 செலவிடப்படுகிறது.


நாம் ஏற்கனவே பார்த்தது போல, சேமிப்பு மற்றும் முதலீடுகளும் ஒரு வகையான செலவே. பன்னீர் செல்வம் குடும்பத்தின் வரவு-செலவு போக, உபரித்தொகையாக ரூ. 3000 இருப்பதும் நிதி சார்ந்த விஷயத்தில் ஆரோக்கியமான விஷயமே.

நினைவில் கொள்க:


  • பன்னீர் செல்வத்தின் முதல் மகள் இறுதி ஆண்டு கல்வியை முடித்து விட்டு, வேலைக்கு செல்லும் முனைப்பில் உள்ளார். இதன் மூலம் தனது குடும்பத்தின் நிதி ஆதாரத்தை அதிகப்படுத்தலாம். அதே நேரத்தில், இரண்டாவது மகள் பட்ட மேற்படிப்பையும் (Post Graduation) படிக்க விரும்புகிறார். மூன்றாவது மகளின் வரப்போகும் பட்டப்படிப்பையும் நாம் கவனத்தில் கொள்ள வேண்டும்.


  • முதல் மகளின் புதிய வேலைவாய்ப்பால், நாம் மேலே சொன்ன எதிர்கால கல்விச்செலவுகளை கையாளலாம் அல்லது மூத்த மகளின் பொறியியல் படிப்பு முடிந்து விடும் நிலையில் இருப்பதால், அந்த தொகையை இனி மற்ற மகள்களின் கல்விச்செலவுகளுக்கு பயன்படுத்தலாம்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

  • பன்னீர் செல்வம் மற்றும் அவரது துணைவி, இருவருக்குமான ஓய்வு கால நிதியை (Retirement Planning) அவர்கள் இதுவரை ஏற்படுத்தாதது ஒரு குறையாக உள்ளது. அவர்கள் மகள்களின் எதிர்கால வேலைவாய்ப்பை சார்ந்தே உள்ளனர். மகள்கள் உதவும் பட்சத்தில், மாதாமாதம் ஒரு குறிப்பிட்ட தொகையை இவர்களின் ஓய்வு காலத்திற்கு முதலீடு செய்யலாம்.


  • தொழில் மற்றும் விவசாயம் சார்ந்த தொழில் வருமானம் பெரும்பாலும் ஏற்ற-இறக்கமாக இருக்கும். அதனால் நாம் வருமானம் பெறும் வேளையிலே சேமிக்கும் தன்மையை கொண்டிருக்க வேண்டும்.


போதுமான சேமிப்பும், தேவையில்லாத செலவுகளை தவிர்ப்பதும் ஒரு குடும்பத்தின் நிதி நலனை பாதுகாக்கும்; குடும்பத்தில் அனைவருக்கும் அமைதியை பேணும்.


பட்ஜெட் திட்டமிடல் சம்மந்தமான உங்கள் கேள்விகள் மற்றும் கருத்துக்களை இங்கே பகிரலாம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை
 

www.varthagamadurai.com


நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 3

நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 3

Budget Planning for Middle Class Family – Part 3


பட்ஜெட் திட்டமிடலின் மூன்றாவது பகுதிக்கு வரவேற்கிறோம்…


கடந்த பகுதிகளின் மூலம் நடுத்தர பட்ஜெட் குடும்பத்திற்கு தேவையான சில யோசனைகள் மற்றும் திட்டங்கள் உங்கள் எண்ணத்தில் வந்திருக்கலாம். அதனை நீங்கள் உடனே செயல்படுத்துவதற்கான ஆயுத்தங்களை செய்தால் போதும். அப்போது தான் பட்ஜெட் திட்டமிடலின் முக்கியத்துவத்தை நாம் அறிய முடியும். சரி வாருங்கள், இந்த பகுதிக்கான திட்டமிடலை பார்ப்போம்.


திரு. பாண்டி மத்திய அரசுத்துறையில் வேலை பார்த்து வரும் 28 வயது இளைஞர். சாத்தூரை பூர்வீகமாக கொண்டிருந்தாலும் தனது வேலை நிமித்தமாக மதுரை மாநகரில் வசித்து வருகிறார். இன்ஜினியரிங் படிப்பை முடித்தவர் தனது இலக்கான அரசு பணியினை கைப்பற்றிய பாண்டி, தனக்கான மணப்பெண்ணையும் தேடி வருகிறார் 🙂


பட்ஜெட் திட்டமிடல்:


சம்பளத்தில் பிடித்தம் போக தனது கையில் (வங்கியில்) மாதம் ரூ. 35,000 ஐ வருமானமாக பெறுகிறார். அதாவது ஆண்டுக்கு ரூ. 4.20 லட்சத்தை சம்பளமாக பெறுகிறார். தற்போதைய அடிப்படை செலவாக (Fixed Expenses)  அவர் மாதம் ரூ. 12,000 மும், இன்சூரன்ஸ் செலவாக மாதம் 2000 ரூபாயும் ஒதுக்குகிறார். முதலீட்டு செலவாக (Investing Expenses) மாதம் ரூ. 17,000 ஐ கொண்டுள்ளார். மீதம் அவரிடம் 4000 ரூபாய் உள்ளது, இதனை தனது எதிர்பாராத செலவுகளுக்கு பயன்படுத்தி வருகிறார்.


Budget Financial Planning 3


அடிப்படை செலவு என்பது பொதுவாக அத்தியாவசிய செலவுகளாக கருதப்படும். இருப்பிடம், உணவு, உடை, போக்குவரத்து, மின்சாரம், இணைய கட்டணம், காப்பீடு போன்றவை அடிப்படை செலவுகளாகும். முதலீட்டு செலவு எனும் போது, நமது எதிர்கால தேவைக்காக நாம் இன்று சேமிக்கும், முதலீடு மேற்கொள்ளும் தொகையாகும். முதலீட்டை நாம் ஒரு செலவாக தான் பார்க்க வேண்டும். ஏனெனில், நாம் பின்னாளில் கிடைக்கும் முதிர்வு தொகையை செலவழிக்க தான் போகிறோம்.


உடன்பிறந்தோர் தனது பெற்றோரை பார்த்து கொண்டிருந்தாலும், பாண்டி தனது பெற்றோருக்காக ஒரு கார்பஸ் (Corpus) தொகையை பெற முதலீட்டை மேற்கொண்டு வருகிறார். அவரது முதலீட்டு செலவில் இதுவும் (மாதம் ரூ. 5000/-) அடங்கும். இன்னும் 5 வருடத்தில் முதிர்வு பெறும் நிலையில் கிடைக்கும் ரூ. 8,70,000 /- தொகையை தனது பெற்றோருக்கு கொடுக்க உள்ளார்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

மேலே உள்ள அட்டவணையின் மூலம் நாம் பாண்டி அவர்களின் வரவு மற்றும் செலவை அறியலாம். சம்பளத்தில் பிடித்தம் செய்யப்பட்ட (NPS) தொகையை அவர் தனது ஓய்வு காலத்திற்கு பயன்படுத்தி கொள்வார். தனி நபராக இருக்கும் போது அவருக்கு செலவுகள் ஏதும் பெரிதாக இல்லையென்றாலும், தனது எதிர்காலத்தை (திருமணம் மற்றும் அதனை அடுத்த பொறுப்புகள்) கவனத்தில் கொண்டு சேமிப்பு மற்றும் முதலீட்டை முன்னரே செய்துள்ளார். பணிபுரியும் மணப்பெண்ணை அவர் எதிர்பார்ப்பதால், வரக்கூடிய எதிர்கால செலவுகளை இருவரும் பகிர்ந்து கொள்ளலாம்.


நினைவில் கொள்க:


  • பாண்டி தனது நிதி இலக்குகளாக (Financial Goals) 5 வருடத்திற்கு பிறகு புதிய வீட்டு மனை ஒன்றை வாங்க விரும்புவதாகவும், 3 வருடத்தின் முடிவில் ஒரு காரை வாங்க வேண்டுமென முடிவு செய்துள்ளார்.


  • இவரின் திருமண செலவு மற்றும் பிற நிதி இலக்குகளுக்கு தேவைப்படும் தொகையை, தான் ஏற்கனவே மேற்கொண்ட முதலீட்டில் பயன்படுத்தி கொள்ளலாம். மீதத்தொகைக்கு வங்கியில் கடன் பெறலாம். நான்கு சக்கர வாகனம் தற்போது அவசியமா என்பதை அவர் தான் முடிவு செய்ய வேண்டும் அல்லது அதற்கான காலத்தை தள்ளி போடலாம்.
  • தனது நிதி இலக்குகளுக்கு தேவையான தொகையை முன்னரே கணக்கிட்டு அதற்கான முதலீட்டை நாம் மேற்கொள்ளும் போது, எந்த நிதி சிக்கலும் இல்லை.


  • பொதுவான எண்டோவ்மென்ட் பாலிசியை எடுத்திருக்கும் இவர் டேர்ம் இன்சூரன்ஸ் எடுத்து கொள்வது நலம். ஏற்கனவே தான் எடுத்திருக்கும் மெடிக்ளைம் (Mediclaim) பாலிசியில் திருமணத்திற்கு பிறகு, தனது மனைவியை சேர்த்து கொள்ளலாம். இது போக பாலிசிக்கான கவரேஜ் தொகையையும் அதிகரித்து கொள்வது நிதி செலவை பாதுகாக்கும்.


  • நிறுவனம் அல்லது அரசாங்கத்தால் பிடிக்கப்படும் NPS ஐ மட்டும் சாராமல், பிற முதலீட்டு சாதனங்களையும் நாம் பரிசீலனை செய்ய வேண்டும். நிறுவனம் உங்கள் சம்பளத்தில் தான் குறிப்பிட்ட சதவிகிதத்தை பிடித்தம் செய்ய முடியும். ஓய்வு காலத்திற்கு தேவையான சரியான தொகையை நாம் மட்டுமே கணக்கிட முடியும்.


பட்ஜெட் திட்டமிடல் சம்மந்தமான உங்கள் கேள்விகள் மற்றும் கருத்துக்களை இங்கே பகிரலாம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 2

நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 2

Budget Planning for Middle Class Family – Part 2


பட்ஜெட் திட்டமிடல் குறுந்தொடருக்கு வரவேற்கிறோம்…


திரு. ராஜாக்கண்ணன் மதுரை – ராமேஸ்வரம் செல்லும் வழியில் உள்ள ஒரு கிராமத்தில் தனது குடும்பத்துடன் வசித்து வருகிறார். மாதச்சம்பளமாக ஒரு நிறுவனத்தில் பணிபுரிந்து வந்தாலும், நேரம் கிடைக்கும் போதெல்லாம் தனது விவசாய நிலத்திலும் ஈடுபாடு காட்டி வருகிறார். இரு மகன்கள் மற்றும் வயதான தன் பெற்றோர்களை கவனித்து கொள்ளும் பொறுப்பை, ராஜாக்கண்ணனின் மனைவி பார்த்து வருகிறார்.


மூத்த மகன் ஆறாவது வகுப்பும், இளைய மகன் மூன்றாவதும் படித்து கொண்டிருக்கிறார்கள். அழகான விவசாய தோட்டம், சொந்தமாக வீடு என்றிருக்கும் போது வேறென்ன வேண்டும் நமக்கு. இனி இவரது மாதாந்திர பட்ஜெட் திட்டமிடலை (Budget – Financial Planning) பார்ப்போம்.


Budget Financial Planning Part2


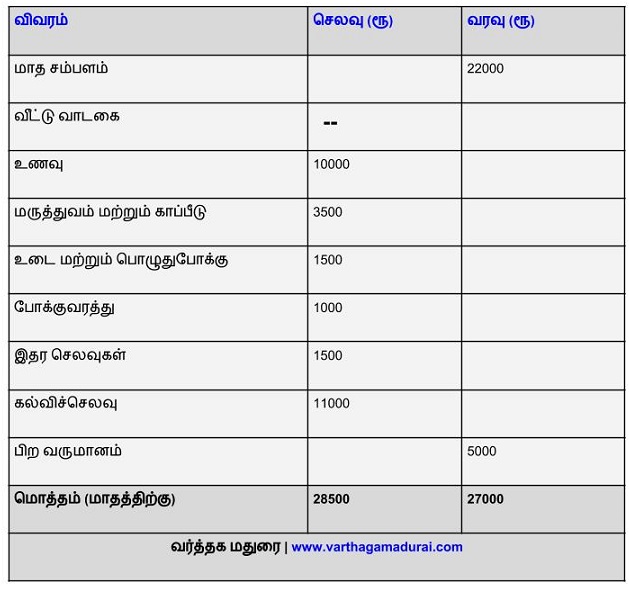
மாதம் ரூ. 22,000 சம்பளமாக பெறும் ராஜாக்கண்ணன் தனது ஓய்வு கால நிதியாக, சம்பளத்தில் பிடிக்கப்படும் தேசிய பென்ஷன் திட்டத்தை (National Pension System -NPS) மட்டுமே கொண்டுள்ளார். வீட்டு வாடகை செலவு ஏதும் இல்லாததால் அவரின் பட்ஜெட்டில் துண்டு விழவில்லை. மாநகருக்கு வெளியே வீடு அமைந்திருப்பதால் காற்றோட்டமான சூழ்நிலையும், விவசாய வாய்ப்பும் தனக்கு கிடைத்துள்ளதாக கூறுகிறார். வயதான தாய், தந்தை, மனைவி மற்றும் குழந்தைகள் உட்பட்ட இவரது குடும்பத்திற்கான மாத உணவுச்செலவு ரூ. 10,000 /- ஆகும்.


மருத்துவம் மற்றும் காப்பீட்டிற்காக இவர் மாதாமாதம் ரூ. 3500 ஒதுக்குகிறார். உடை, பொழுதுபோக்கு மற்றும் போக்குவரத்து செலவுகளை மேலே உள்ள அட்டவணையில் காணலாம். பிற செலவுகளுக்காக ரூ. 1500 வரை மாதத்திற்கு வைத்துள்ளார். இரு மகன்களின் கல்விச்செலவுகளுக்கு மாதம் ரூ. 11,000 வரை செலவிடுகிறார். இவரது செலவு பட்டியலில் கல்விச்செலவே முக்கிய பங்கு வகிக்கிறது 🙂

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


நாம் ஏற்கனவே சொன்னது போல, ராஜாவின் மனதுக்கு பிடித்த விவசாய தொழில் மூலம் மாதம் ரூ. 5000 ஐ பிற வருமானமாக ஈட்டி வருகிறார். பருவ நிலை மாற்றங்களால் தான் எதிர்பார்த்த வருமானத்தை விவசாயத்தில் ஈட்ட முடியவில்லை என்றாலும், தனது நம்பிக்கையை கைவிடாமல் தோட்டத்தில் புதுமையான முறைகளை புகுத்தி வருகிறார். விரைவில் அவர் தனது விவசாயம் மூலம் நல்ல வருமானத்தை பெறுவார் என நம்பலாம். இவரின் வரவு-செலவை ஒப்பிடும் போது, மீதம் உபரித்தொகையாக ரூ. 1500 உள்ளது. இன்றைய நாட்களில், ஆறு பேர் கொண்ட ஒரு குடும்பத்தினை நிர்வகிப்பதில் இவரை போன்றவரை நாம் பாராட்டலாம்.


பரிந்துரைகள் / நினைவில் கொள்க:


  • ராஜாக்கண்ணன் தனது மாத உபரித்தொகையை இரு மகன்களின் எதிர்கால இலக்குகளுக்கு பயன்படுத்தி கொள்ளலாம். எதிர்கால இலக்குகளுக்கு பயன்படுத்த உள்ள தொகையை ஆர்.டி. யாகவோ (Bank / Post office RD) அல்லது பரஸ்பர நிதியின் எஸ்.ஐ.பி. முறையை (Mutual Fund -SIP) தேர்ந்தெடுப்பது நலம்.


  • குடும்ப உறுப்பினர்களின் எண்ணிக்கை ஆறு நபர்கள் எனும் போது, அவரின் உணவில் பெரும்பாலும் இல்லை எனலாம். பிள்ளைகளுக்கு மற்றும் பெற்றோர்களுக்கான ஆரோக்கியமான உணவு தேவைப்படுகிறது. இருப்பினும், சில நேரங்களில் பெரிய குடும்பங்களுக்கு உணவு சார்ந்த மளிகை பொருட்களை மொத்தமாக வாங்கும் போதே உணவுச்செலவினை ஓரளவு குறைக்க முடியும். இதனை கொண்டும் பெற்றோர் மற்றும் குழந்தைகளின் இலக்குகளை நிர்ணயம் செய்யலாம்.


  • மருத்துவம் மற்றும் காப்பீடு என பார்க்கும் போது, அவர் பொதுவான எண்டோவ்மென்ட் (Endowment) பாலிசியை தான் எடுத்துள்ளார். மேலும் வயதான பெற்றோர்களுக்கான எதிர்பாராத மருத்துவ செலவுகளை நாம் கவனத்தில் கொள்ள வேண்டியது அவசியம்.


  • தான் ஒதுக்கும் ரூ. 3500 /- ல் (மருத்துவம் மற்றும் காப்பீடு) தனக்கான டேர்ம் இன்சூரன்ஸை எடுத்து கொள்வது நல்லது. இவருக்கான டேர்ம் பாலிசி கவரேஜ் ரூ. 45 லட்சத்திலிருந்து 50 லட்சம் வரை இருந்தால் போதும் (ஆண்டு வருமானத்தை போல 15-20 மடங்கு). இந்த கவரேஜிற்கு ஆண்டு பிரீமியம் ரூ. 7000 – 7500 வரை இருக்கும்.


  • எதிர்பாரா மருத்துவ செலவுகளை தவிர்க்க இவருடன் மனைவி மற்றும் இரு பிள்ளைகள் என ஒரு மருத்துவ பாலிசி, வயதான பெற்றோர்களுக்கென மற்றொரு பாலிசியை தேர்ந்தெடுத்து கொள்ளலாம். மூத்த குடிமக்கள் அல்லாமல் நான்கு பேருக்கான குடும்ப மருத்துவ காப்பீட்டு பிரீமியம் ஆண்டுக்கு ரூ. 15000-18000 /- ஆகும் ( 5 லட்சம் வரையிலான கவரேஜ்). மூத்த குடிமக்களுக்கான மருத்துவ காப்பீடு பிரீமியம் அதிகமாக இருக்கும் ( 2 Senior Citizens – Rs. 35,000 /- yearly for Upto 5 Lakh Sum Insured).


  • ஓய்வு கால நிதிக்கு தேசிய பென்ஷன் திட்டத்தை மட்டும் நம்பியிருக்காமல் அவ்வப்போது தனது சேமிப்பிலும் ஒரு தொகையை பிரித்து முதலீடு செய்ய வேண்டும். குழந்தைகளின் எதிர்கால கல்விச்செலவுகளை கருத்தில் கொண்டு, முன்கூட்டிய சேமிக்க பழகினால் சிரமப்பட தேவையில்லை. வெறும் சேமிப்பு என்று மட்டும் பாராமல், பிற வருமானத்தை ஏற்படுத்துவதும் ஒரு குடும்பத்திற்கு நிதி சார்ந்த அக்கறை உதவும்.


வருவாயில் துண்டு விழாமல் பார்த்து கொள்வதே சாலச்சிறந்தது.

வந்த பின் வருந்துவது அர்த்தமில்லையே 🙂


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை
 

www.varthagamadurai.com