Category Archives: Stock Analysis

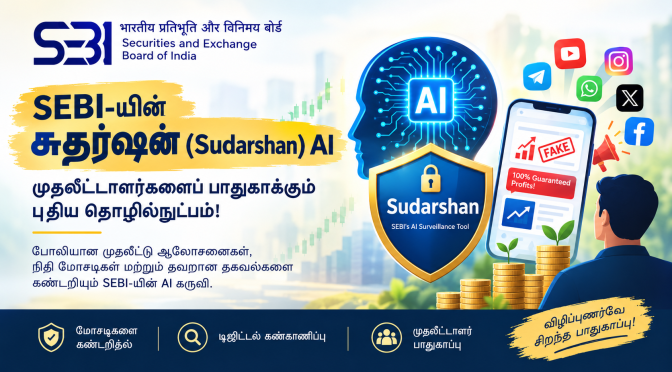
‘சுதர்ஷன்’ (Sudarshan) AI ஐ பற்றி தெரிந்து கொள்ளலாம், வாங்க !

‘சுதர்ஷன்’ (Sudarshan) AI ஐ பற்றி தெரிந்து கொள்ளலாம், வாங்க ! 

Protect from Fake Investment Advice and Financial Frauds – Sudarshan AI


இன்றைய நவீன தொழில்நுட்ப உலகில் பங்குச்சந்தை முதலீடு குறித்த தகவல்கள் YouTube, Instagram, Facebook, Telegram, WhatsApp போன்ற சமூக வலைத்தளங்கள் மூலம் மிக வேகமாகப் பரவி வருகின்றன. இவற்றில் பல பயனுள்ள முதலீட்டுக் கல்வித் தகவல்கள் இருந்தாலும், சிலர் தவறான தகவல்கள், போலியான லாபக் கணக்குகள், உறுதியான லாபம் தருவதாகக் கூறும் வாக்குறுதிகள் ஆகியவற்றின் மூலம் முதலீட்டாளர்களை ஏமாற்றுகின்றனர். இதுபோன்ற மோசடிகளைக் கண்டறிந்து முதலீட்டாளர்களைப் பாதுகாப்பதற்காக இந்தியப் பங்குச்சந்தை ஒழுங்குமுறை ஆணையமான SEBI (Securities and Exchange Board of India), ‘Sudarshan’ எனப்படும் செயற்கை நுண்ணறிவு (AI) கண்காணிப்புக் கருவியை பயன்படுத்தி வருகிறது.

செபியின் 2025-26ம் ஆண்டு அறிக்கையின்படி, சுமார் 20,000-க்கும் மேற்பட்ட மோசடியான உள்ளடக்கங்களையும், பதிவுகளையும் ‘சுதர்ஷன் AI’ மூலம் அடையாளம் கண்டுள்ளது. சுதர்சன் செயற்கை நுண்ணறிவு திட்டம் மற்றும் SEBI-யின் R(AI)DAR கருவி ஆகியவை பல்லாயிரக்கணக்கான மோசடிப் பதிவுகளைக் கண்டறிந்து, பதிவு செய்யப்படாத ஃபின்ஃப்ளூயன்சர்களின்(Financial Influencers) 1.2 லட்சத்திற்கும் மேற்பட்ட தவறான சமூக ஊடகப் பதிவுகளை அகற்ற உதவியுள்ளன. சுமார் 62 சதவீத முதலீட்டாளர்கள் ஃபின்ஃப்ளூயன்சர்களால் ஈர்க்கப்படுகிறார்கள் என்றும், அவர்களில் 93 சதவீத முதலீட்டாளர்கள் அவர்களை நம்பகமானவர்களாகக் கருதுகிறார்கள் என்றும் செபியின் ஆய்வறிக்கையில் தெரியவந்துள்ளது.

Sudarshan AI என்றால் என்ன?


இந்தியப் பங்குச்சந்தை ஒழுங்குமுறை ஆணையமான SEBI, கடந்த 2025ம் வருடம், நவம்பர் மாத வாக்கில் தனது செயற்கை நுண்ணறிவு அடிப்படையிலான சுதர்சன் திட்டத்தை(Project Sudarshan AI) சோதிக்கத் தொடங்கியது. இதன் முழுமையான உள்ளகச் செயலாக்கம் மற்றும் முறையான செயல்பாடுகள் நடப்பு மார்ச் 2026-க்குள் படிப்படியாக அதிகரிக்கப்படும் எனவும் கூறியிருந்தது.

Sudarshan என்பது இணையதளங்கள் மற்றும் சமூக வலைத்தளங்களில் நடைபெறும் அங்கீகரிக்கப்படாத நிதி ஆலோசனை நடவடிக்கைகள் மற்றும் முதலீட்டாளர்களைத் தவறாக வழிநடத்தக்கூடிய உள்ளடக்கங்களைக் கண்டறிய உதவும் SEBI-யின் செயற்கை நுண்ணறிவு(AI) தொழில்நுட்பக் கருவியாகும். SEBI-யிடம் பதிவு செய்யப்படாத சிலர், தங்களைப் பதிவு செய்யப்பட்ட முதலீட்டு ஆலோசகர்கள் (Investment Advisers) அல்லது ஆராய்ச்சி ஆய்வாளர்கள் (Research Analysts) என்று காட்டிக்கொண்டு பொதுமக்களிடம் முதலீட்டுப் பரிந்துரைகளை வழங்குகின்றனர். இத்தகைய நபர்களின் செயல்பாடுகளைக் கண்டறிவதில் Sudarshan AI முக்கியப் பங்காற்றுகிறது. மனிதர்களால் மட்டுமே கண்காணிக்க வேண்டிய பெரிய அளவிலான டிஜிட்டல் தகவல்களைத் தொழில்நுட்பத்தின் உதவியுடன் ஆய்வு செய்வது இதன் முக்கிய நோக்கமாகும்.

மோசடிகளை எவ்வாறு கண்டறிகிறது?


Sudarshan AI, சமூக வலைத்தளங்களில் வெளியாகும் உரைகள், படங்கள், வீடியோக்கள் மற்றும் ஒலித் தகவல்கள் உள்ளிட்ட டிஜிட்டல் உள்ளடக்கங்களைக் கண்காணிக்க உதவுகிறது. உதாரணமாக, “ஒரு மாதத்தில் உங்கள் முதலீட்டை இரட்டிப்பாக்கலாம்”, “100% உறுதியான லாபம்”, “இந்தப் பங்கை வாங்கினால் நஷ்டமே வராது” போன்ற தவறாக வழிநடத்தக்கூடிய விளம்பரங்கள் மற்றும் கூற்றுகள் ஆய்வுக்குரியவையாக இருக்கலாம். அதேபோல், போலியான வர்த்தக லாபப் படங்களைப் பயன்படுத்துவது அல்லது பதிவு பெற்ற நிபுணர் போல நடித்து மக்களிடம் பணம் பெறுவது போன்ற செயல்பாடுகளையும் ஒழுங்குமுறை அமைப்பு கவனத்தில் கொள்ள முடியும். இருப்பினும், AI ஒரு சந்தேகத்திற்குரிய உள்ளடக்கத்தைக் கண்டறிவது மட்டுமே அந்த நபர் குற்றம் செய்துவிட்டார் என்பதற்கான இறுதி ஆதாரமாகாது; உரிய ஆய்வு மற்றும் ஒழுங்குமுறை நடவடிக்கைகள் அவசியம்.

நிதி செல்வாக்கு செலுத்துபவர்கள் (Financial Influencers) மற்றும் முதலீட்டுக் கல்விக்கு என்ன தாக்கம்?


சமூக வலைத்தளங்களில் பங்குச்சந்தை பற்றிப் பேசும் அனைவரும் தவறானவர்கள் அல்ல. முதலீட்டின் அடிப்படைகள், நிறுவனங்களின் நிதிநிலை, நீண்டகால முதலீடு, இடர் மேலாண்மை(Risk Management) போன்றவற்றைப் பற்றிய கல்வித் தகவல்களை வழங்குபவர்கள் முதலீட்டாளர்களுக்கு உதவ முடியும். ஆனால், பதிவு மற்றும் ஒழுங்குமுறை விதிகளுக்குப் புறம்பாக தனிப்பட்ட முதலீட்டு ஆலோசனைகளை வழங்குவது, தவறான லாப வாக்குறுதிகளை அளிப்பது அல்லது முதலீட்டாளர்களைத் தவறாக வழிநடத்துவது என்பது வேறுபட்ட விஷயங்களாகும். எனவே, Sudarshan AI போன்ற கருவிகளின் பயன்பாடு நிதி உள்ளடக்கங்களை உருவாக்குபவர்களிடையே பொறுப்புணர்வை அதிகரிக்க உதவும். அதே நேரத்தில், உண்மையான முதலீட்டுக் கல்வியையும் தவறான நிதி விளம்பரங்களையும் வேறுபடுத்திப் பார்ப்பது முக்கியம்.

முதலீட்டாளர்கள் எவ்வாறு பாதுகாப்பாக இருக்கலாம்?


Sudarshan AI போன்ற தொழில்நுட்பங்கள் இருந்தாலும், முதலீட்டாளர்கள் தங்களின் நிதிப் பாதுகாப்பிற்கான அடிப்படை நடவடிக்கைகளைத் தொடர்ந்து மேற்கொள்ள வேண்டும். முதலீட்டு ஆலோசனை வழங்குபவர் SEBI-யிடம் பதிவு பெற்றவரா என்பதைச் சரிபார்க்க வேண்டும். சமூக வலைத்தளங்களில் பகிரப்படும் லாபக் கணக்குகள், வாட்ஸ்அப் குழுக்களின் பரிந்துரைகள், போலியான சான்றுகள் மற்றும் அவசரமாகப் பணம் செலுத்தச் சொல்லும் அழைப்புகளை நம்புவதற்கு முன் சுயமாகச் சரிபார்க்க வேண்டும். பதிவு பெற்றவர் என்பதாலேயே அவர் வழங்கும் ஒவ்வொரு பரிந்துரையும் லாபகரமானதாக மாறிவிடாது என்பதையும் நாம் புரிந்துகொள்ள வேண்டும். எந்த முதலீட்டிலும் சந்தை அபாயம்(Market Risk) உள்ளது. எனவே, கடன் வாங்கி முதலீடு செய்வது அல்லது உறுதியான லாபம் கிடைக்கும் என்ற நம்பிக்கையில் நமது பணத்தை ஒப்படைப்பது போன்ற செயல்களில் மிகுந்த எச்சரிக்கையாக இருக்க வேண்டும்.

SEBI-யின் Sudarshan AI என்பது இந்தியப் பங்குச்சந்தையில் டிஜிட்டல் கண்காணிப்பையும் முதலீட்டாளர் பாதுகாப்பையும் வலுப்படுத்தும் முக்கியமான தொழில்நுட்ப முயற்சியாகும். செயற்கை நுண்ணறிவின் உதவியுடன் சந்தேகத்திற்குரிய நிதி உள்ளடக்கங்களைக் கண்டறிந்து, தவறான தகவல்கள் பரவுவதைக் கட்டுப்படுத்த ஒழுங்குமுறை அமைப்புகளுக்கு இது உதவுகிறது. இருப்பினும், தொழில்நுட்பம் மட்டுமே அனைத்து மோசடிகளையும் தடுக்க முடியாது. முதலீட்டாளர்களின் விழிப்புணர்வு, ஒழுங்குமுறை அமைப்புகளின் கண்காணிப்பு மற்றும் பொறுப்பான நிதிக் கல்வி ஆகிய மூன்றும் இணைந்தால் தான் ஆரோக்கியமான மற்றும் பாதுகாப்பான முதலீட்டுச் சூழலை உருவாக்க முடியும்.

முதலீட்டில் லாபத்தைத் தேடுவதற்கு முன், நம்பகமான தகவலையும் சரியான அறிவையும் தேடுங்கள்.

கவனிக்க: இந்தக் கட்டுரையில் Sudarshan AI பற்றிய விளக்கம் SEBI-யின் வெளியிடப்பட்ட தகவல்களை அடிப்படையாகக் கொண்டது. SEBI-யின் Sudarshan AI எவ்வாறு போலியான முதலீட்டு ஆலோசனைகள் மற்றும் நிதி மோசடிகளைக் கண்டறிய உதவுகிறது என்பதனை நாம் அறிந்து கொள்ளலாம். 


வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com


பங்குப் பிரிப்புக்கு தயாராகும் இந்தியன் டோனர்ஸ் – பங்குச்சந்தை அலசல்

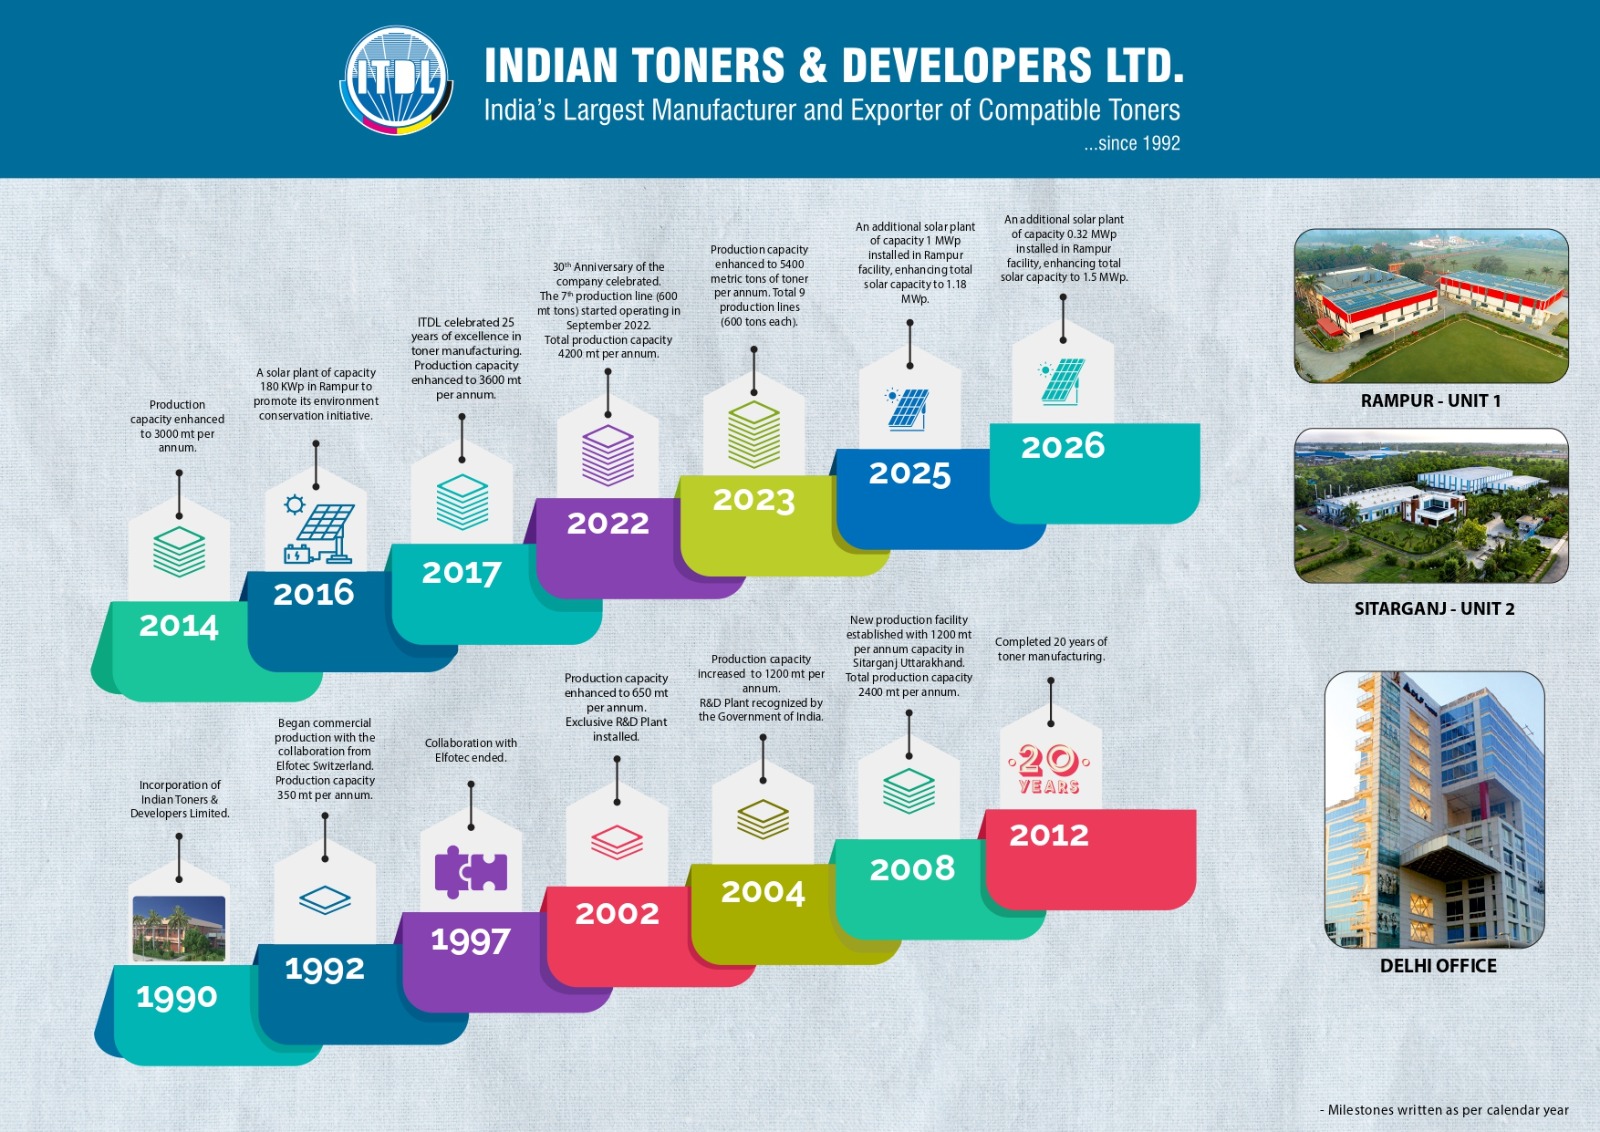
கடந்த 1990ம் ஆண்டு வாக்கில் உத்தரப் பிரதேச மாநிலத்தின் ராம்பூரை தலைமையிடமாக கொண்டு துவக்கப்பட்ட நிறுவனம் தான் இந்தியன் டோனர்ஸ்(Indian Toners & Developers Ltd – ITDL). இந்தியாவில் லேசர் பிரின்டர்களுக்கான டோனர் பவுடர்(Toner Powder) பெரும்பாலும் வெளிநாட்டிலிருந்து தான் இறக்குமதி செய்யப்பட்டு வந்திருந்தது. இதை மாற்றி, இந்தியாவிலேயே உயர்தர டோனர் பவுடரை உற்பத்தி செய்யும் நோக்கத்துடன் இந்நிறுவனம் உருவாக்கப்பட்டது. 

லேசர் பிரிவில் பிரிண்டர் டோனர் மற்றும் அதனுடன் தொடர்புடைய மூலப்பொருட்களை இந்நிறுவனம் உற்பத்தி செய்து விற்பனையில் ஈடுபட்டு வருகிறது. லேசர் பிரிண்டர்கள், டிஜிட்டல் இயந்திரங்கள், பல-செயல்பாட்டு பிரிண்டர்கள், அனலாக் நகல் இயந்திரங்கள் (copiers) மற்றும் அகல வடிவ (wide format) பிரிண்டர்கள் மற்றும் நகல் இயந்திரங்களில் பயன்படுத்தக்கூடிய இணக்கமான டோனர்களின் (compatible toners) இந்தியாவின் மிகப்பெரிய உற்பத்தியாளர் மற்றும் ஏற்றுமதியாளராகவும் நிறுவனம் உள்ளது. 

மொத்த அளவிலான டோனர்கள் மட்டுமின்றி, லேசர் பிரிண்டர்களில் பயன்படுத்த உயர்தர வண்ண டோனர்களையும் இந்நிறுவனம் வழங்குகிறது. ‘Supremo’ (சுப்ரீமோ) என்ற பிராண்டின் கீழ் மாற்றுப் பொருட்களுக்கான சந்தையிலும் (replacement market) தனது சேவையை அளிக்கிறது இந்தியன் டோனர்ஸ்.

காலப்போக்கில், இந்திய சந்தையைத் தாண்டி உலகின் பல நாடுகளுக்கும் ஏற்றுமதி செய்யும் நிறுவனமாக வளர்ச்சி பெற்றது. தரம் மற்றும் ஆராய்ச்சி (R&D) மீது கவனம் செலுத்தி, பல்வேறு பிரிண்டர் பிராண்டுகளுக்கு ஏற்ற டோனர் தயாரிப்புகளையும் உருவாக்கி வருகிறது. நிறுவனத்தின் முக்கிய வாடிக்கையாளர்களாக அச்சுப்பொறி மை உற்பத்தியாளர்கள், மறு நிரப்புதல் நிறுவனங்கள், அலுவலக உபகரண நிறுவனங்கள், சர்வதேச விநியோகஸ்தர்கள் மற்றும் ஏற்றுமதி வாடிக்கையாளர்கள் ஆகியோர் உள்ளனர். 

நிறுவனத்தின் உற்பத்திப் பொருட்கள் 20க்கும் மேற்பட்ட நாடுகளுக்கு ஏற்றுமதியாகும் நிலையில், இதன் ஒட்டுமொத்த வருவாயில் ஏற்றுமதியின் பங்களிப்பு மட்டும் 16 சதவீதமாக உள்ளது. உள்நாட்டில் சுமார் 120க்கும் மேற்பட்ட விநியோகஸ்தர்களையும், 60க்கும் மேற்பட்ட விற்பனையாளர்களையும்(Dealers) இந்நிறுவனம் கொண்டுள்ளது. 

கடந்த 2025-26ம் நிதியாண்டில் நிறுவனத்தின் வருவாய் 166 கோடி ரூபாயாகவும், செலவினம் 131 கோடி ரூபாயாகவும் இருந்துள்ளது. இயக்க லாபம் 35 கோடி ரூபாயாக சொல்லப்பட்டுள்ளது. சொல்லப்பட்ட நிதியாண்டில் நிறுவனத்தின் நிகர லாபம் ரூ.27 கோடி. இயக்க லாப விகிதம்(OPM) ஆண்டுக்கு சராசரியாக 20 சதவீதம் என்ற அளவில் இருந்துள்ளது. 

2026ம் நிதியாண்டு முடிவில் நிறுவனத்தின் கையிருப்பு ரூ.222 கோடி மற்றும் நிறுவனத்திற்கு கடன் எதுவுமில்லை. நிறுவனர்களின் பங்களிப்பு 69.25 சதவீதமாக உள்ளது. தற்போது பங்கு ஒன்றின் விலை ரூ.296 (ஜூலை 7, 2026) என்ற விலையில் வர்த்தகமாகி வரும் நிலையில், வரும் ஜூலை 17ம் தேதி, இந்நிறுவனம் பங்குப் பிரிப்பு(Stock Split) நடவடிக்கையை மேற்கொள்ள உள்ளது. நடப்பில் இதன் பங்கு முக மதிப்பு ரூ.10 என்ற அளவில் உள்ள நிலையில், இதனை இரண்டு ரூபாய் முக மதிப்பாக பிரிக்க உள்ளது. அதாவது ஏற்கனவே பங்கு வைத்திருக்கும் பங்குதாரர்களுக்கு ஒரு பங்குக்கு, ஐந்து பங்குகள் என்ற விகிதத்தில் அளிக்கப்படவுள்ளது. 

Stock Split issue:

Old Face Value: Rs.10 per Share

New Face Value: Rs.2 per Share (Record Date: 17th July, 2026)

கவனிக்க: முதலீட்டாளர்கள், பங்குகளை வாங்கும் முன் தகுந்த நிதி ஆலோசகர் அல்லது பங்கு ஆலோசகரின் முன்னிலையில் தங்களது முதலீட்டு முடிவை எடுக்குமாறு அறிவுறுத்தப்படுகிறது. மேலே சொன்ன தகவல்கள் பங்குச்சந்தை அடிப்படை பகுப்பாய்வுக்கான கற்றல் மட்டுமே.

www.varthagamadurai.com

2025-26ம் நிதியாண்டில் கிர்லோஸ்கர் பெர்ரஸ் இண்டஸ்ட்ரீஸ் ரூ.376 கோடி நிகர லாபம்

2025-26ம் நிதியாண்டில் கிர்லோஸ்கர் பெர்ரஸ் இண்டஸ்ட்ரீஸ் ரூ.376 கோடி நிகர லாபம்

Kirloskar Ferrous Industries reported a Net Profit of Rs.376 Crore – FY2025-26 Results

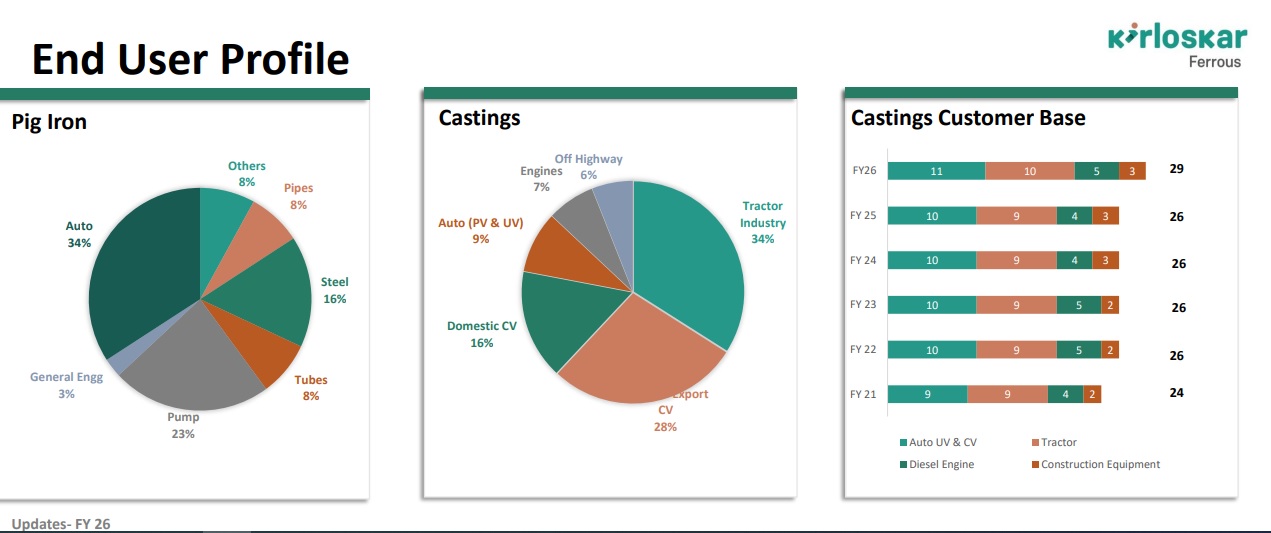
மகாராஷ்டிர மாநிலம் புனேவை தலைமையிடமாக கொண்டு இயங்குவது கிர்லோஸ்கர் குழுமம். கிர்லோஸ்கர் நிறுவனம் துவங்கப்பட்டு 136 வருடங்களாகிறது. இக்குழுமத்தின் துணை நிறுவனம் தான் கிர்லோஸ்கர் பெர்ரஸ் இண்டஸ்ட்ரீஸ் லிமிடெட். வாகனத்துறை, பம்புகள் மற்றும் பைப்புகள், மற்ற உலோகங்களின் உற்பத்திக்கு தேவையான இரும்பு வார்ப்புகளை(Pig Iron and Ferrous Castings) இந்நிறுவனம் தயாரித்து  விற்பனையில் ஈடுபட்டு வருகிறது. டிராக்டர் மற்றும் டீசல் இன்ஜின் தொழில்களுக்கு தேவைப்படும் சிலிண்டர் பிளாக்குகள், சிலிண்டர் ஹெட்கள் மற்றும் டிரான்ஸ்மிஷன் பாகங்களையும் நிறுவனம் உற்பத்தி செய்கிறது. 

சொல்லப்பட்ட பிரிவில் முன்னணி நிறுவனமாக வலம் வரும் கிர்லோஸ்கர் பெர்ரஸ் இண்டஸ்ட்ரீஸ், அதன் சந்தையில் 20 சதவீத பங்களிப்பை(Market Share) கொண்டுள்ளது குறிப்பிடத்தக்கது. 2025-26ம் நிதியாண்டுக்கான நிதி அறிக்கையை நிறுவனம் தற்போது வெளியிட்டுள்ளது. 2026 மார்ச் மாதத்துடன் முடிவடைந்த நிதியாண்டில் நிறுவனத்தின் வருவாய் 6,784 கோடி ரூபாயாகவும், செலவினம் 5,948 கோடி ரூபாயாகவும் இருந்துள்ளது.

2025-26ம் நிதியாண்டில் இயக்க லாபம் ரூ.836 கோடியாகவும், இயக்க லாப விகிதம்(OPM) 12 சதவீதமாகவும் இருந்துள்ளது. வரிக்கு முந்தைய லாபம் 514 கோடி ரூபாயாகவும், நிகர லாபம் ரூ.376 கோடியாகவும் சொல்லப்பட்டுள்ளது.நிறுவனத்தின் இயக்க லாப விகிதம் கடந்த ஐந்து வருட காலத்தில் ஏற்ற-இறக்கமாக இருந்திருந்தாலும், சராசரியாக ஆண்டுக்கு 12 சதவீதத்திற்கும் மேலாக இருந்துள்ளது.

வருவாய் பிரிவை பொறுத்தவரை, Pig Iron என சொல்லப்படும் இரும்பு வார்ப்பு பிரிவில் ரூ.1,951 கோடி ரூபாயையும், Castings பிரிவு ரூ.1,758 கோடி ரூபாய், ஸ்டீல் பிரிவு ரூ.604 கோடி ரூபாய், டியூப் பிரிவு ரூ.2,130 கோடி மற்றும் இதர பிரிவுகள் ரூ .339 கோடி ரூபாயையும் வருவாயாக ஈட்டியுள்ளது.


மார்ச் 2026ம் நிதியாண்டு முடிவில் நிறுவனத்தின் இருப்புநிலை கையிருப்பு(Reserves) 3,682 கோடி ரூபாயாகவும், கடன் நிலையை காணுகையில் குறுகிய கால கடன் தொகை ரூ.798 கோடி மற்றும் நீண்டகால கடன் தொகை ரூ.237 கோடியாகவும் உள்ளது. நிறுவனத்திற்கு ரொக்கமாக(Cash Equivalents) இருக்கும் தொகை ரூ.117 கோடி. 2025-26ம் நிதியாண்டில் பணவரத்தும் சரியாக வந்து கொண்டுள்ளது. சொல்லப்பட்ட காலத்தில் நிறுவனம் முதலீடு செய்த அசையா சொத்துக்களின்(Purchase of Fixed Assets) மதிப்பு ரூ.456 கோடி.

கிர்லோஸ்கர் பெர்ரஸ் நிறுவனத்தின் பங்கு விலை தற்போது ரூ.465 என்ற விலையிலும்(மே 8, 2026), அதன் புத்தக மதிப்பு பங்கு ஒன்றுக்கு 228 ரூபாய் என்ற விலையிலும் உள்ளது. நிறுவனத்தின் கூட்டு விற்பனை வளர்ச்சி கடந்த ஐந்து வருடங்களில் 27 சதவீதமாகவும், இதுவே பத்து வருடங்களில் 20 சதவீதமாகவும் உள்ளது. கூட்டு லாப வளர்ச்சியை காணும் போது, ஐந்து வருடங்களில் 5 சதவீதமாகவும், பத்து வருட காலத்தில் 21 சதவீதம் என்ற அளவிலும் இருந்துள்ளது.

பங்கு மூலதனம் மீதான வருவாய்(Return on Equity) வளர்ச்சி, கடந்த ஐந்து வருட காலத்தில் சராசரியாக 14.2 சதவீதமாக இருந்துள்ளது. நிறுவனத்தின் வட்டி பாதுகாப்பு விகிதம்(ICR) ஐந்து மடங்குகளிலும், கடன்-பங்கு விகிதம்(Debt to Equity Ratio) 0.28 மடங்கு என்ற அளவிலும் உள்ளது. நிறுவனர்களின் பங்களிப்பு 51 சதவீதமாகவும், நிறுவனர்கள் சார்பில் பங்கு அடமானம் எதுவும் வைக்கப்படவில்லை என்பதும் கவனிக்கத்தக்கது.

நிறுவனத்தின் தற்போதைய பி.இ. விகிதம் 20 மடங்களுக்கு கீழாக உள்ளது. துறை வாரியான பி.இ. விகிதம் 25 மடங்காக இருப்பது குறிப்பிடத்தக்கது. நிறுவனத்தின் பங்கு விலை தற்போது ரூ.465 என்ற விலையில் வர்த்தகமாகி கொண்டிருந்தாலும், பணப்பாய்வு மதிப்பீட்டின்(Discounted Cash Flow Valuation) படி, பங்கு ஒன்றுக்கு ரூ.225-282 என்ற விலையை பெறுகிறது(MoS சேர்த்து).

 கவனிக்க: முதலீட்டாளர்கள், பங்குகளை வாங்கும் முன் தகுந்த நிதி ஆலோசகர் அல்லது பங்கு ஆலோசகரின் முன்னிலையில் தங்களது முதலீட்டு முடிவை எடுக்குமாறு அறிவுறுத்தப்படுகிறது. மேலே சொன்ன தகவல்கள் பங்குச்சந்தை அடிப்படை பகுப்பாய்வுக்கான கற்றல் மட்டுமே.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com


இந்தியாவில் நீரிழிவு என்ற சர்க்கரை நோய் – துறை சார்ந்த அலசல்

இந்தியாவில் நீரிழிவு என்ற சர்க்கரை நோய் – துறை சார்ந்த அலசல் 

Diabetes in India – Sectoral Analysis

உலக நீரிழிவு நாள், ஒவ்வொரு ஆண்டும் நவம்பர் 14ம் தேதி அனுசரிக்கப்படுகிறது. 2024ம் ஆண்டு நடத்தப்பட்ட Lancet – Medical Journal ஆய்வின் படி, உலகளவில் நீரிழிவினால் பாதிக்கப்பட்டோரின் எண்ணிக்கை மட்டும் 82.8 கோடி. இவற்றில் நான்கில் ஒரு பங்கு அளவு இந்தியாவில் உள்ளனர் என்பது கவனிக்கத்தக்க தரவாக வெளிவந்துள்ளது. அதாவது இந்தியாவில் மட்டும் நீரிழிவினால் பாதிக்கப்பட்ட மக்களின் எண்ணிக்கை சுமார் 21.2 கோடி. சீனாவில் இது 14.8 கோடியாக உள்ளது. உலகின், ‘நீரிழிவு நோயின் தலைநகரமாக’ இந்தியா நினைவூட்டப்படுகிறது. கடந்த 35 ஆண்டுகளில் உலக நீரிழிவு நோயால் பாதிக்கப்பட்டோர்களின் எண்ணிக்கை நான்கு மடங்காக உயர்ந்துள்ளது.

இந்தியாவில் சராசரியாக நூறில் பதினான்கு பேருக்கு நீரிழிவு நோய் உள்ளது. பாதிக்கப்பட்டோர்களில் 60 சதவீதத்திற்கும் குறைவானவர்கள் தான் அதற்கான மருத்துவத்தையோ, வாழ்வியல் முறையையோ பேணுகின்றனர் என்கிறது இந்த ஆய்வுக்கட்டுரை. இந்தியாவில் சர்க்கரை நோயால் பாதிக்கப்பட்டவர்களில் ஆண்களின் விகிதம் 21.5 சதவீதமாகவும், பெண்கள் 23.7 சதவீதமாகவும் இருக்கின்றனர். நகர்ப்புறங்களில் 29.5 சதவீதமாகவும், கிராமப்புறங்களில் 15 சதவீதமாகவும் காணப்படுகிறது. அதே வேளையில் மேற்குலக நாடுகளில் உள்ளது போல, டைப்-1 நீரிழிவு நோய் இந்தியாவில் பெரும்பாலும் இல்லை என்பதும், பாதிக்கப்பட்டோரில் சுமார் 95 சதவீதம் பேருக்கு வாழ்வியல் மற்றும் உணவுப் பழக்கவழக்கங்கள் சார்ந்த டைப்-2 நீரிழிவு இருப்பதும் ஆய்வில் சொல்லப்பட்டுள்ளது. இந்தியாவில் சுமார் 30 சதவீத மக்கள் தங்களுக்கு சர்க்கரை நோய் இருக்கிறது என்பதனை அறியாமலே, தங்களது வாழ்க்கையை தொடர்கின்றனர் என்பதும் குறிப்பிடத்தக்கது.

இந்த அதிகரித்த எண்ணிக்கைகு காரணமாக சொல்லப்படுவது மரபணு, நகரமயமாக்கலுக்கு பிறகான உணவுப்பழக்கங்கள் மற்றும் வாழ்வியல் முறைகள்(அதிகப்படியான உணவு எடுத்தல், குறைவான உழைப்பு மற்றும் தூக்கமின்மை, உளவியல் சார்ந்த சிக்கல்கள்) தான். பக்கவாதம், தமனி நோய், நுரையீரல் அடைப்பு, நாள்பட்ட சிறுநீரக நோய், இரும்புச்சத்து குறைபாடு, பிறந்த குழந்தைகளுக்கு காணப்படும் குறைபாடு ஆகியவற்றுக்கு மூலமாக இந்த வாழ்வியல் மற்றும் உணவு முறை சார்ந்த நீரிழிவு காரணமாகி விடுகிறது.

கடந்த 2010ம் ஆண்டு வாக்கில் இந்தியாவில் நீரிழிவு நோயை கட்டுப்படுத்தும் திட்டங்களையும் அரசு ஏற்படுத்தியுள்ளது. 1987ம் ஆண்டு தமிழ்நாடு, கர்நாடகம் மற்றும் ஜம்மு-காஷ்மீரில் தேசிய நீரிழிவு கட்டுப்பாட்டு திட்டம் முன்னரே துவங்கப்பட்டது குறிப்பிடத்தக்கது. இவை முறையான உடற் பரிசோதனை மற்றும் உணவுமுறை ஆலோசனைகளையும் வழங்கி வருகிறது. மேற்குலக நாடுகளில் இவற்றுக்கான மருத்துவ செலவு அதிகமிருந்தாலும், இந்தியா, சீனா, இந்தோனேஷியா போன்ற வளர்ந்து வரும் நாடுகளில் இதற்கான செலவினம் சற்று குறைவே. அதாவது இந்தியாவில் ஆண்டுக்கு சராசரியாக 10,000 ரூபாய்(தனிநபர்) என்ற விகித அடிப்படையில் இது இருந்து வருகிறது.

இந்தியாவின் நீரிழிவு சந்தை மதிப்பு சுமார் ரூ.31,600 கோடி(2024 தரவு). இது 2034ம் ஆண்டு வாக்கில் 1,39,400 கோடி ரூபாயாக இருக்கும் என மதிப்பிடப்பட்டுள்ளது. அதாவது ஆண்டுக்கு சராசரியாக 16 சதவீத வளர்ச்சி. நீரிழிவு நோய்க்கான மருந்துகளின் இந்திய சந்தை மதிப்பு மட்டும் சுமார் 23,800 கோடி ரூபாய். இது அமெரிக்காவில் சுமார் 3.58 லட்சம் கோடி ரூபாயாக காணப்படுகிறது. மாறுபட்ட வாழ்க்கை முறைகள் மற்றும் உணவுப்பழக்க முறைகளின் அதிகரிப்பு காரணமாக நீரிழிவு நோய் எதிர்ப்புக்கான மருந்துகளின் தேவையும் அதிகரித்து வந்துள்ளது.

நோய் தாக்கம் அதிகரித்து காணப்பட்டாலும், நவீன மருத்துவத்தின் வளர்ச்சியும், பிற மருத்துவ முறைகளின்(அலோபதி தவிர்த்து) ஆய்வும் அதிகரித்து வருகிறது. சுகாதாரத் துறையில் காணப்படும் தொழில்நுட்ப முன்னேற்றங்கள், டிஜிட்டல் வழி சிகிச்சை, டெலிமெடிசின் போன்ற மேம்பாடுகள் கிராமப்புறங்கள் வரை கொண்டு செல்கிறது. கடந்த சில வருடங்களாக சுகாதாரத் துறையில் தேவையான வசதியை மேம்படுத்த அரசும் முதலீடு(உட்கட்டமைப்பு, புதிய சாதனங்கள், காப்பீடு மற்றும் மலிவான மருந்துகள்) செய்து வருகிறது.   

இந்தியாவில் நீரிழிவு நோய்க்கான மருத்துவத்தில் பெரும்பாலும் இன்சுலின் மருந்து அல்லாத மாத்திரை வடிவிலான சந்தை தான் அதிகரித்து காணப்படுகிறது. இவற்றில் முதன்மை மருந்துகளாக மெட்ஃபார்மின்(Metformin), சல்போனிலூரியா(Sulfonylureas), டிபிபி(Dipeptidyl peptidase-4), ஆல்பா-குளுக்கோசிடேஸ் தடுப்பான்கள்(Alpha-glucosidase) மற்றும் தியாசோலிடினியோன்கள்(TZDs) ஆகியவை உள்ளன. உலகளவில் மெட்ஃபார்மின்(Metformin) மருந்துச் சந்தை மதிப்பு மட்டும் 36 கோடி அமெரிக்க டாலர்கள். இவற்றில் இந்தியாவின் பங்களிப்பு(உற்பத்தி மற்றும் நுகர்வு) மட்டும் 46 சதவீதமாக உள்ளது. 

இந்த மருந்து தயாரிக்கும் API நிறுவனங்களை இந்தியாவில் காணும் போது, Wanbury, Aarti Drugs, USV, Harman Finochem, Exemed Pharma ஆகியவை உள்ளன. அதே வேளையில் ஒட்டுமொத்த நீரிழிவு சந்தைக்கான இந்திய பெரு நிறுவனங்கள் என காணுகையில் Sun Pharma, Dr. Reddy’s Lab, Biocon, Novo Nordisk, Sanofi India, Glenmark Pharma, Johnson & Johnson, Abbott India, Lupin, Torrent Pharma, Merck, Cadilla, AstraZeneca ஆகிய நிறுவனங்கள் உள்ளன. 

மெட்ஃபார்மின்(Metformin) மருந்து தயாரிப்பில் முதல் 5 நிறுவனங்கள் மட்டுமே, ஒட்டுமொத்த சந்தையில் 60 சதவீத பங்களிப்பை(Market Share) கொண்டுள்ளன. USV Private Ltd  22 சதவீத பங்களிப்புடன், இந்த மருந்து பிரிவில் முன்னிலையில் உள்ளது. இதற்கடுத்தாற் போல சன் பார்மா (Sun Pharma) 15%, Zydus Cadila 12%, Cipla 10% மற்றும் Dr.Reddy’s 8 சதவீத பங்களிப்பை கொண்டுள்ளன. இப்பிரிவின் பெரும்பாலான மாத்திரைகள் ஒரு ரூபாய் முதல் இருபது ரூபாய் வரை என்ற விலையில் விற்பனை செய்யப்படுகிறது(மாத்திரை ஒன்றுக்கு). அரசின் மானிய விலையில் காணும் போது ஒரு மாத்திரையின் விலை இரண்டு ரூபாய்க்கும்  குறைவாகவே உள்ளது. பிரபல பிராண்டுகளாக Glycomet(USV Product), Metformin-Sun, Emsulide (Sun Pharma), Zita-met(Zydus Brand), Ciplament, Glyciphage(Cipla Product), Metformin-DR, Trijardy (Dr. Reddy’s) உள்ளன. குறிப்பிட்ட தயாரிப்பில் தனி நிறுவன காப்புரிமை இல்லாததால், இது 100 சதவீத பொதுவான தயாரிப்பு சந்தையாக(Generic Medicine) உள்ளது. இதுவே சில நிறுவனங்களுக்கு பாதகமாக உள்ளது. அதே வேளையில் மருந்துகள் குறைவான விலையில் கிடைக்கப்பெறுவதால், இதன் பிராண்டுகளும் குறிப்பிடத்தக்க வருவாயை ஈட்டுகின்றன.

அரசு சார்பில் மானிய விலையில் மருந்துகளை வழங்க பல்வேறு விநியோகத் திட்டங்கள் மற்றும் ஆயுஷ்மான் பாரத் திட்டத்தின் மூலம் கிராமப்புற மற்றும் பின்தங்கிய பகுதிகளில் நீரிழவுக்கான கட்டுப்படுத்தல் மற்றும் பராமரிப்புகளையும் வழங்கப்படுகிறது. இதன் காரணமாக மருந்துகள் போதுமான அளவு கிடைக்கப்பெறுவதனையும் அரசு கண்காணித்து வருகிறது.

உலக நீரிழிவு மருத்துவ சாதனங்களின்(Medical Devices) சந்தை மதிப்பு சுமார் 30 பில்லியன் அமெரிக்க டாலர்கள். இவற்றில் இந்தியாவின் பங்களிப்பு மட்டும் 7.5 சதவீதம், ஆசிய-பசிபிக் பிராந்தியத்தில் இந்தியா 20 சதவீதத்தை பங்களிப்பை கொண்டுள்ளது. 2024ம் ஆண்டு தரவின் படி, இந்திய இன்சுலின் சந்தையின் மதிப்பு சுமார் 1.02 பில்லியன் அமெரிக்க டாலர்கள் மற்றும் குளுக்கோஸ் கண்காணிப்பு சார்ந்த சாதனங்களின் சந்தை மதிப்பு 5.6 கோடி அமெரிக்க டாலர்கள்.          

நாடு முழுவதும் நீரிழிவு நோயால் பாதிக்கப்பட்டவர்களின் எண்ணிக்கையை கட்டுப்படுத்த டெலிமெடிசின் மற்றும் ஏ.ஐ. மூலம் இயக்கப்படும் நவீன சிகிச்சை கண்காணிப்பு ஆகியவற்றால் இத்துறையின் வளர்ச்சியும் டிஜிட்டல் வழி சுகாதார முன்னேற்றமாக வடிவமைக்கப்பட உள்ளது. 

(தகவல்கள் மற்றும் தரவுகள்): Expertmarketreseach, JETIR Report, ICMR, CDSO, Lancet, IDMA)

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 
www.varthagamadurai.com

பிக்ஸ் டிரான்ஸ்மிஷன் – பங்குச்சந்தை அலசல்

பிக்ஸ் டிரான்ஸ்மிஷன் – பங்குச்சந்தை அலசல் 

Pix Transmission – Fundamental Analysis – Stocks

கடந்த 1981ம் ஆண்டு வாக்கில் மகாராஷ்டிர மாநிலத்தின் நாக்பூர் நகரை தலைமையிடமாக கொண்டு துவக்கப்பட்ட நிறுவனம் தான் பிக்ஸ் டிரான்ஸ்மிஷன் லிமிடெட். பெல்ட்டுகள் மற்றும் பவர் டிரான்ஸ்மிஷன்(Belts & Mechanical Power Transmission) பிரிவில் தனது உற்பத்தியை கொண்டிருக்கும் இந்நிறுவனம் தொழிற்துறை, வேளாண்மை, தோட்டப் பராமரிப்பு, புல் வெட்டும் இயந்திரம் மற்றும் வாகனத்துறைக்கு தேவையான பெல்ட்டுகள் மற்றும் அதிக சக்தி தாங்கும் பெல்ட்டுகளை தயாரித்து விற்பனையில் ஈடுபட்டு வருகிறது. 

நவீன தொழில்நுட்பத்துடன் கூடிய பெல்ட் தயாரிக்கும் உற்பத்தி நிலையங்களையும், தானியக்க ரப்பர் கலவை(Rubber Mixing) வசதியையும் இந்நிறுவனம் கொண்டுள்ளது. நிறுவனத்தின் விற்பனைப் பொருட்களில் 80 சதவீதத்திற்கும் அதிகமானவை சொந்த பிராண்டுகளாகவே உள்ளன. நிறுவனத்தின் உற்பத்தி பொருட்கள் பெரும்பாலும் வாகனம், வேளாண்மை, கட்டுமானம், உணவு பதப்படுத்தல், குளிர் சேமிப்பு மற்றும் வீட்டு பயன்பாட்டு பொருட்கள் ஆகிய துறைகளால் பயன்படுத்தப்படுகிறது.   

நிறுவனத்தின் விற்பனைப் பொருட்களாக தொழிற்துறை பெல்ட்டுகள், விவசாயம், புல்வெளி மற்றும் தோட்டத்துறை சார்ந்த பெல்ட்டுகள், உயர் சக்தி மதிப்பிடப்பட்ட பெல்ட்டுகள், வாகனத்திற்கு தேவையான பெல்ட்டுகள் மற்றும் பல்வேறு உதிரிப் பாகங்களும் உள்ளன. நிறுவனத்தின் ஒட்டுமொத்த விற்பனையில் 50 சதவீத வருவாய் ஏற்றுமதியிலிருந்து பெறப்படுகிறது. நிறுவனத்தின் வருவாயில் 98 சதவீத பங்களிப்பு, அதன் உற்பத்தியின் மூலம் பெறப்படுவது கவனிக்கத்தக்கது.

நிறுவனத்திற்கு உள்நாட்டில் மூன்று உற்பத்தி ஆலைகளும், இரண்டு அலுவலகங்களும் உள்ளன. இது போக அயல்நாட்டில் நான்கு அலுவலகங்களை இந்நிறுவனம் கொண்டுள்ளது. விற்பனைக்காக மட்டும் 100க்கும் மேற்பட்ட நாடுகளில் சுமார் 250 கூட்டு விற்பனை நிலையங்களை நிறுவனம் வைத்துள்ளது. நிறுவனத்தின் உற்பத்தி பொருட்கள் பெரும்பாலும் வணிக நிறுவனங்களுக்கானது(B2B).  

பிக்ஸ் டிரான்ஸ்மிஷன் நிறுவனத்தின் விற்பனையில் 36 சதவீத வருவாய், தனது முதல் 10 வாடிக்கையாளர் நிறுவனங்களின் மூலம் பெறப்படுகிறது. விற்பனைக்கு பிந்தைய சேவைகளிலும் இந்நிறுவனம் முக்கியத்துவம் காட்டி வருகிறது. நிறுவனத்திற்கு ஐரோப்பிய மற்றும் மத்திய கிழக்கு நாடுகளில் குறிப்பிடத்தக்க துணை நிறுவனங்களும் உள்ளன. உலகளவில் பசுமை தொழில்நுட்பங்கள் அதிகரித்து வரும் நிலையில், இந்நிறுவனத்திற்கான தொழில் வாய்ப்புகளும் அதிகமாக உள்ளது.

நிறுவனத்தின் சந்தை மூலதன மதிப்பு ரூ.1,950 கோடி. நிறுவனத்திற்கான கடன் பெரிதாக எதுவுமில்லை என்பதால், இதன் கடன்-பங்கு விகிதம் 0.06 என்ற அளவில் உள்ளது. மூலதனத்தின் மீதான வருவாய்(ROE) கடந்த ஐந்து வருட காலத்தில் 20 சதவீதமாக இருந்துள்ளது. விற்பனை மீதான வருவாய் கடந்த ஐந்து வருட காலத்தில் சராசரியாக 14 சதவீதமாகவும், கூட்டு லாப வளர்ச்சி 29 சதவீதமாகவும் இருந்துள்ளது.

2024-25ம் நிதியாண்டு முடிவில், நிறுவனத்தின் வருவாய் 589 கோடி ரூபாயாகவும், அடிப்படை செலவினம் 426 கோடி ரூபாயாகவும் உள்ளது. இயக்க லாப விகிதம்(OPM) கடந்த பத்து வருட காலத்தில் சராசரியாக 20 சதவீதத்திற்கும் மேலாக காணப்படுகிறது. 2025ம் நிதியாண்டில் நிறுவனத்தின் நிகர லாபம் ரூ.113 கோடியாகவும், ஒரு பங்கு மீதான வருவாய்(EPS) ரூ.83 ரூபாயாகவும் இருந்துள்ளது. சொல்லப்பட்ட நிதியாண்டில் நிறுவனத்தின் இருப்புநிலை கையிருப்பு ரூ.582 கோடி. 

நிறுவனத்தின் பணவரத்து(Cash Flow) கடந்த பத்து வருட காலத்தில் மேம்பட்டு வந்துள்ளது. 2023-24ம் நிதியாண்டில் நிறுவனம் சுமார் 91 கோடி ரூபாயையும், 2024-25ம் நிதியாண்டில் 71 கோடி ரூபாயையும் தொழில் விரிவாக்கத்திற்காக  முதலீடு செய்துள்ளது. நிறுவனர்களின் பங்களிப்பு(Promoter Holding) 62 சதவீதமாகவும், நிறுவனர்கள் சார்பில் பங்கு அடமானம் எதுவுமில்லை என்பதும் கவனிக்கத்தக்கது. அடிப்படைப் பகுப்பாய்வு தரவின் படி(2024-25), நிறுவனத்தின் பங்கு விலை சராசரியாக பங்கு ஒன்றுக்கு ரூ.1,232 முதல் 1,540 ரூபாய் மதிப்பை பெறும். தற்போது இந்த பங்கின் விலை பங்கு ஒன்றுக்கு ரூ.1,430 என்ற விலையில் வர்த்தகமாகி வருகிறது.

நிறுவனத்திற்கான கடன் 35 கோடி ரூபாயாகவும், ரொக்க கையிருப்பு 69 கோடி ரூபாயாகவும் இருந்துள்ளது(2024-25 நிதியாண்டு தரவு). நிறுவனத்தின் புத்தக மதிப்பு பங்கு ஒன்றுக்கு ரூ.438 என்ற விலையையும், இதன் பி.இ. விகிதம் 17.2 என்ற அளவிலும் உள்ளது. தற்போது இத்துறையின் பி.இ. விகிதம் 33.1 என்ற அளவில் இருக்கிறது. நிறுவனத்தின் வட்டி பாதுகாப்பு விகிதம்(ICR) 46 மடங்குகளில் உள்ளது. 

பிக்ஸ் டிரான்ஸ்மிஷன் நிறுவனத்தின் வலிமை மற்றும் பலவீனங்களாக காணுகையில், இத்துறையில் முன்னணி நிறுவனமாக இருந்து வருகிறது. பல்வேறுபட்ட துறைகளுக்கு தேவையான பெல்ட்டுகளை உற்பத்தி செய்து விற்பனையில் ஈடுபடுதல், நவீன தொழில்நுட்பத்தை கொண்டிருத்தல், சொந்த பிராண்டு பொருட்கள் மற்றும் விற்பனைக்கு பிறகான சேவை ஆகியவை இதன் வலிமையை காட்டுகிறது.

அதே வேளையில், குறிப்பிட்ட வாடிக்கையாளர்கள் மூலம் மட்டுமே பெரும்பாலான வருவாய் ஈட்டப்படுவது, மூலப்பொருட்களின்(ரப்பர்) விலை மாற்றம், சுழற்சி முறையில் இயங்கும் சில துறைகளின் தாக்கம், உலக பொருளாதார மந்தநிலை, ஏற்றுமதிக்கான கட்டுப்பாடு மற்றும் நாணயத்தின் மாற்று மதிப்பு, சுற்றுச்சூழல் விதிமுறைகள் ஆகியவை இந்நிறுவனத்தின் வருவாயை பாதிக்கக்கூடும்.

துறை சார்ந்த மதிப்பீட்டை பொறுத்தவரை, அடுத்த பத்து ஆண்டுகளுக்கு இத்துறை சராசரியாக ஆண்டுக்கு 6 சதவீத வளர்ச்சியை பெறும் என கணிக்கப்பட்டுள்ளது. பிக்ஸ் டிரான்ஸ்மிஷன் நிறுவனத்திற்கு, நம்ம மதுரையை சார்ந்த ஜேகே ஃபென்னர்(JK Fenner) நிறுவனம் ஒரு முக்கிய போட்டி நிறுவனமாக இருப்பது குறிப்பிடத்தக்கது. அதே வேளையில் இந்நிறுவனம் பங்குச்சந்தையில் பட்டியலிடப்படவில்லை. ஜேகே குழுமத்தின் மற்ற நிறுவனங்கள் பங்குச்சந்தையில் இருப்பது நாம் அறிந்தவையே ! 

கவனிக்க: முதலீட்டாளர்கள், பங்குகளை வாங்கும் முன் தகுந்த நிதி ஆலோசகர் அல்லது பங்கு ஆலோசகரின் முன்னிலையில் தங்களது முதலீட்டு முடிவை எடுக்குமாறு அறிவுறுத்தப்படுகிறது. மேலே சொன்ன தகவல்கள் பங்குச்சந்தை அடிப்படை பகுப்பாய்வுக்கான கற்றல் மட்டுமே.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

2024-25ம் நிதியாண்டில் நேஷனல் அலுமினியம்(நால்கோ) நிறுவனத்தின் நிகர லாபம் ரூ.5,268 கோடி

2024-25ம் நிதியாண்டில் நேஷனல் அலுமினியம்(நால்கோ) நிறுவனத்தின் நிகர லாபம் ரூ.5,268 கோடி  

NALCO India reported a Net Profit of Rs.5,268 Crore in the FY 2024-25 Consolidated – Results

ஆசியாவின் மிகப்பெரிய ஒருங்கிணைந்த முதன்மை அலுமினிய உற்பத்தி நிறுவனங்களில் ஒன்றான தேசிய அலுமினிய கம்பெனி(National Aluminium Company) நிறுவனம் தனது 2024-25ம் நிதியாண்டுக்கான நிதி அறிக்கையை வெளியிட்டிருந்தது. நாட்டின் மிகப்பெரிய ஒருங்கிணைந்த பாக்சைட்- அலுமினா – அலுமினிய – மின்சார வளாகங்களை கொண்ட நிறுவனமாகவும் நால்கோ உள்ளது.

கடந்த 1981ம் ஆண்டு வாக்கில் துவக்கப்பட்ட இந்நிறுவனம் அலுமினா மற்றும் அலுமினியம் போன்ற உலோகங்களை உற்பத்தி செய்து விற்பனையில் ஈடுபட்டு வருகிறது. இதன் உட்பிரிவுகளாக அலுமினிய கம்பிகள், உருட்டப்பட்டவை, கீற்றுகள்(Strips), பில்லெட்டுகள், கால்சின் செய்யப்பட்ட அலுமினா மற்றும் இதர அலுமினா பொருட்கள் உள்ளது. உலகளவில் குறைந்த விலையில் அலுமினியத்தை உற்பத்தி செய்யும் நிறுவனமாகவும் நால்கோ இருக்கிறது. 

பொதுவாக பாக்சைட், அலுமினியம் உற்பத்திக்கான மூலப்பொருட்களாக பயன்படுத்தப்படுகிறது. அதே வேளையில் அலுமினியத்தின் தேவை கட்டுமானம், மின்னணுவியல், வாகனங்கள் உள்ளிட்ட பல்வேறு துறைகளுக்கு பயன்படுகிறது. வெப்பமண்டல மற்றும் மிதவெப்ப மண்டல பகுதிகளில் பாக்சைட் குறிப்பிடத்தக்க அளவில் காணப்படுகிறது. ஆஸ்திரேலியா, சீனா, இந்தோனேசியா, பிரேசில் மற்றும் இந்தியா போன்ற பகுதிகளில் பாக்சைட் அமைந்துள்ளன. இவற்றில் ஆஸ்திரேலியா உலகின் மிகப்பெரிய உற்பத்தியாளராக உள்ளது கவனிக்கத்தக்கது.

நால்கோ நிறுவனத்தின் வருவாய் பெரும்பாலும் உள்நாட்டில் தான் பெறப்படுகிறது. ஏற்றுமதியில் இதன் வருவாய் முப்பது சதவீதமாக இருந்துள்ளது. 2024-25ம் நிதியாண்டு முடிவில் நிறுவனத்தின் ஒட்டுமொத்த வருவாய் ரூ.16,788 கோடியாகவும், செலவினம் 9,280 கோடி ரூபாயாகவும் இருந்துள்ளது. சொல்லப்பட்ட காலத்தில் நிறுவனத்தின் இயக்க லாபம் 7,508 கோடி ரூபாயாகவும், இயக்க லாப விகிதம்(OPM) 45 சதவீதமாகவும் இருக்கிறது. பொதுவாக இத்துறையில் இயக்க லாப விகிதம் அதிக ஏற்ற-இறக்கங்களுக்கு உட்பட்டு உள்ளது. இதற்கு முக்கிய காரணமாக மூலப்பொருட்களுக்கான செலவினம் உலகளாவிய சந்தையை சார்ந்திருப்பது தான். 

2024-25ம் நிதியாண்டில் நிறுவனத்தின் இதர வருவாய் 357 கோடி ரூபாயாகவும் நிகர லாபம் ரூ.5,268 கோடி எனவும் சொல்லப்பட்டுள்ளது. நிறுவனத்தின் ஈவுத்தொகை விகிதம்(Dividend Yield) தற்போதைய பங்குவிலையில் சராசரியாக நான்கு சதவீதத்திற்கும் மேலாக உள்ளது. நிறுவனத்தின் இருப்புநிலை கையிருப்பு(Reserves) 2024-25ம் நிதியாண்டு முடிவில் ரூ.16,887 கோடி. நிறுவனத்தின் கூட்டு விற்பனை வளர்ச்சி கடந்த ஐந்து ஆண்டுகளில் 15 சதவீதமாகவும், இதுவே பத்து வருடங்களில் 9 சதவீதமாகவும் இருந்துள்ளது. லாப வளர்ச்சியை காணுகையில், ஐந்து வருட காலத்தில் 108 சதவீதமாகவும், இதுவே 10 வருடங்களில் 16 சதவீதமாகவும் இருந்துள்ளது.

2025ம் நிதியாண்டு முடிவில் நிறுவனத்தின் ரொக்க கையிருப்பு(Cash Equivalents) ரூ. 5,427 கோடி. கடந்த காலத்தில் நிறுவனத்தின் பணவரத்து(Cash Flow) கணிசமாக வந்துள்ளது குறிப்பிடத்தக்கது. நிறுவனத்தின் நிறுவனர்களை பொறுத்தவரை, இது அரசு பொதுத்துறை நிறுவனம் என்பதால், ஒன்றிய அரசிடம் 51 சதவீத பங்குகள் கைவசம் உள்ளது. அன்னிய மற்றும் உள்நாட்டு நிதி மற்றும் முதலீட்டு நிறுவனங்களிடம் சராசரியாக 16 சதவீதப் பங்குகள் உள்ளது. 

நால்கோ நிறுவனத்தின் சந்தை மூலதன மதிப்பு 33,765 கோடி ரூபாய். நிறுவனத்தின் பி.இ. விகிதம் தற்போது 6.5 என்ற மடங்குகளில் உள்ளது(மே 2025). பங்கு மூலதனத்தின் மீதான வருவாய்(ROE) ஐந்து ஆண்டுகளில் சராசரியாக 20 சதவீதமாகவும், பத்து ஆண்டுக்காலத்தில் 14 சதவீதமாகவும் இருக்கிறது. நிறுவனத்தின் வட்டி பாதுகாப்பு விகிதம்(ICR) 121 மடங்குகளிலும், கடன்-பங்கு(Debt to Equity) விகிதம் 0.01 என்ற அளவிலும் உள்ளது. 

நிறுவனத்தின் புத்தக மதிப்பு பங்கு ஒன்றுக்கு ரூ.97 என சொல்லப்பட்டிருந்தாலும், தற்போதைய பங்கு விலை(ரூ.184), அதன் தள்ளுபடி மதிப்பை(ரூ.226) காட்டிலும் குறைவாக தான் வர்த்தகமாகி கொண்டிருக்கிறது. 

நிறுவனத்திற்கு கடன் ஏதும் பெரிதாக இல்லையென்றாலும், துறை சார்ந்த ரிஸ்க் தன்மை உலகளாவிய சந்தையை சார்ந்துள்ளது. இதன் காரணமாக மூலப்பொருட்கள் மற்றும் உற்பத்தி செலவினம் அதிக ஏற்ற-இறக்கங்களுக்கு உட்படலாம். எனவே இதன் லாப விகிதமும் ஒவ்வொரு நிதியாண்டிலும் மாறுபடக்கூடிய நிலை உள்ளது.

கவனிக்க: முதலீட்டாளர்கள், பங்குகளை வாங்கும் முன் தகுந்த நிதி ஆலோசகர் அல்லது பங்கு ஆலோசகரின் முன்னிலையில் தங்களது முதலீட்டு முடிவை எடுக்குமாறு அறிவுறுத்தப்படுகிறது. மேலே சொன்ன தகவல்கள் பங்குச்சந்தை அடிப்படைப் பகுப்பாய்வுக்கானக் கற்றல் மட்டுமே.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

இந்தியாவில் காப்பீட்டுத் துறை – துறை சார்ந்த அலசல்

இந்தியாவில் காப்பீட்டுத் துறை – துறை சார்ந்த அலசல்

Insurance Industry in India – Sectoral Analysis 

காப்பீடு என்பது கடந்த நூறு வருடங்களோ அல்லது 200 வருடங்களுக்கு முன்னரோ துவக்கப்பட்ட ஒரு சிந்தனை என நாம் நினைக்கலாம். உண்மையில் காப்பீட்டின்(Insurance) வரலாறு என்பது சுமார் 6000 வருடங்களுக்கு முன்னர் தோன்றியவை. தொழிற்புரட்சியின் போது தான் காப்பீட்டின் தேவையையும் உணர வேண்டியிருந்தது. பொதுவாக ‘காப்பீடு’ என்பது உங்களுக்கும்(தனி நபர், சொத்து, நிறுவனம் அல்லது அரசு) ஒரு காப்பீட்டை அளிக்கக்கூடிய நிறுவனத்திற்குமான ஒப்பந்தம் தான். ஏதேனும் நிதி சார்ந்த இழப்பு உங்களுக்கு ஏற்படும் போது, அதற்கான இழப்பீட்டை கோருவதற்கு தான் இந்த ஒப்பந்தம் பயன்படுகிறது. அதாவது உங்களுக்கான ரிஸ்க்கை நீங்கள் மற்றொருவரிடம்(காப்பீட்டு நிறுவனம்) மாற்றியுள்ளீர்கள்(Transferring the Risk). 

இந்தியாவில் காப்பீட்டின் தோற்றம் 1818ம் ஆண்டு ஆங்கிலேயர்களால் அறிமுகப்படுத்தப்பட்டது. நாட்டின் முதல் காப்பீட்டு நிறுவனமான ஓரியண்டல் லைப் இன்சூரன்ஸ் நிறுவனம் 1818ம் ஆண்டு ஐரோப்பியர்களால் துவக்கப்பட்டது. இருப்பினும், இந்தியாவின்(இந்தியர்களால்) முதல் காப்பீட்டு நிறுவனமான பம்பாய் மியூச்சுவல் லைப் இன்சூரன்ஸ் சொசைட்டி 1870ம் ஆண்டில் தான் தோற்றுவிக்கப்பட்டது. நாட்டின் இன்றைய மிகப்பெரிய காப்பீடு நிறுவனமாக வலம் வரும் எல்.ஐ.சி. இந்தியா(LIC India) கடந்த 1956ம் ஆண்டு துவக்கப்பட்டது. இந்நிறுவனத்தின் ஒட்டுமொத்த சொத்து மதிப்பு மட்டும் சுமார் 52 லட்சம் கோடி ரூபாய்(மார்ச் 2024 தரவு). 

245க்கும் மேற்பட்ட தனியார் மற்றும் அந்நிய நாட்டின் காப்பீட்டு நிறுவனங்களும், வருங்கால வைப்பு நிதி சங்கங்களும் சேர்ந்தது தான் இன்றைய எல்.ஐ.சி. இந்தியா நிறுவனம்(தேசியமயமாக்கப்பட்டது).  

2023ம் ஆண்டின் முடிவில், உலகளவில் காப்பீட்டுத்(இன்சூரன்ஸ்) துறையின் மதிப்பு ஒன்பது டிரில்லியன் அமெரிக்க டாலர்கள். இவற்றில் அமெரிக்காவின் பங்களிப்பு மட்டும் சுமார் 40 சதவீதம், அதாவது 3.60 டிரில்லியன் அமெரிக்க டாலர்களாகும். அதற்கடுத்தாற் போல சீனாவில் சுமார் 723 பில்லியன் டாலர்களாக இருந்துள்ளது. மூன்றாம் மற்றும் நான்காம் இடம் முறையே ஐக்கிய ராச்சியம்(UK) மற்றும் ஜப்பான் ஆகிய நாடுகள் உள்ளன. ஐரோப்பிய யூனியன் என காணுகையில் அந்நாடுகள் ஒருங்கிணைந்து 16 சதவீத பங்களிப்பை கொண்டுள்ளன.

2032ம் ஆண்டு முடிவில் இது 18.6 டிரில்லியன் அமெரிக்க டாலர்களாக இருக்கலாம் எனவும் மதிப்பிடப்பட்டுள்ளது. அதாவது 2024ம் வருடம் முதல் 2032ம் வருடம் வரை, ஆண்டுக்கு சராசரியாக 13 சதவீத கூட்டு வளர்ச்சி இருக்கும் என எதிர்பார்க்கப்படுகிறது. 

உலகின் மிகப்பெரிய காப்பீட்டு நிறுவனங்கள் சில – ஜெர்மனியின் அல்லையன்ஸ்(1,250 பில்லியன் டாலர்கள்), அமெரிக்காவின் பெர்க்சயர் ஹாத்வே(அட, திருவாளர் வாரன் பப்பெட் அவர்களின் நிறுவனம் தான் – 960 பில்லியன் டாலர்கள்) மற்றும் ப்ரூடென்ட்சியல்(938 பில்லியன் டாலர்கள்), சீனாவின் பிங் ஆன்(937 பில்லியன் டாலர்கள்) மற்றும் சீனா லைப் இன்சூரன்ஸ்(900 பில்லியன் டாலர்கள்), பிரான்ஸின் ஆக்சா, அமெரிக்காவின் மெட்லைப், ஐக்கிய ராச்சியத்தின் லீகல் & ஜெனரல், ஜப்பானின் நிப்பான் லைப் மற்றும் அமெரிக்காவின் யுனைடெட் ஹெல்த் ஆகிய நிறுவனங்களாகும்.

காப்பீட்டுத் துறை பொதுவாக மூன்று பிரிவுகளாக வகைப்படுத்தப்பட்டுள்ளது. ஆயுள் காப்பீடு, ஆயுள் அல்லாத காப்பீடு(Non-Life) மற்றும் மருத்துவக் காப்பீடு(Health). ஆயுள் அல்லாத காப்பீடும், மருத்துவக் காப்பீடும் ஜெனரல் இன்சூரன்ஸ் எனவும், ஆயுள் காப்பீடு லைப் இன்சூரன்ஸ் எனவும் அழைக்கப்படுகிறது. வாகனம், மருத்துவம், பயணம், வீடு மற்றும் சொத்துக்கள், வணிகம், விபத்து, பயிர் மற்றும் கால்நடை, வான்வழி மற்றும் கடல்வழி, திருட்டு மற்றும் தீப்பிடித்தல் ஆகியவற்றுக்கு எடுக்கப்படும் காப்பீடுகள் அனைத்தும் ஜெனரல் இன்சூரன்ஸ் பிரிவின் கீழ் கொண்டு வரப்பட்டுள்ளது. தனிநபர் பாதுகாப்பு மற்றும் சேமிப்பு, முதலீடு ஆகியவற்றை உள்ளடக்கிய காப்பீடுகள் லைப் இன்சூரன்ஸ் பிரிவின் கீழ் உள்ளது. இது போக Reinsurance என சொல்லப்படும் காப்பீடு நிறுவனங்களிடையே தங்களது ரிஸ்க்கை பரவலாக்குவதற்கான(Transferring the Risk) காப்பீடும் உள்ளது. ஆனால் இவை பெரும்பாலும் தனி நபருக்கானதல்ல.

2023ம் ஆண்டில் சொல்லப்பட்ட 9.0 டிரில்லியன் அமெரிக்க டாலர் மதிப்பில், ஆயுள் அல்லாத காப்பீட்டின் மதிப்பு மட்டும் சுமார் 4.41 டிரில்லியன் அமெரிக்க டாலர்களாகும். உலகளவில் காப்பீட்டு சந்தையின் மதிப்பு, ஒட்டுமொத்த உலகப் பொருளாதாரத்தில் 7 சதவீத பங்களிப்பை மட்டுமே கொண்டுள்ளது.  இருப்பினும், வளர்ந்த மற்றும் வளரும் நாடுகளில் ஆயுள் காப்பீட்டின் தேவை மற்றும் அதன் மதிப்பு கடந்த சில காலாண்டுகளாக உயர்ந்து வருகிறது. 

இந்தியாவில் காப்பீட்டு சந்தை எப்படி ?

நாட்டின் ஒட்டுமொத்த பொருளாதாரத்தில் வெறும் 2.7 சதவீதமாக இருந்த(2000ம் ஆண்டு) இந்திய காப்பீட்டுச் சந்தை தற்போது 4 சதவீதமாக(2022) உயர்ந்துள்ளது. இந்தியாவின் ஒட்டுமொத்த காப்பீட்டு சந்தையின் மதிப்பு சுமார் 131 பில்லியன் அமெரிக்க டாலர்கள்(2022). 2031ம் ஆண்டின் முடிவில் இது 318 பில்லியன் அமெரிக்க டாலர்களாக இருக்கும் என மதிப்பிடப்பட்டுள்ளது. உலக காப்பீட்டுச் சந்தையை ஒப்பிடுகையில், இந்தியாவின் பங்களிப்பு குறைவே. இருப்பினும் ஒட்டுமொத்த பிரீமியம் மதிப்பு அடிப்படையில் பத்தாவது இடத்தில் இந்தியா உள்ளது. 

இந்திய காப்பீடு சந்தையில் ஆயுள் காப்பீடு மட்டும் 70 சதவீத பங்களிப்பை கொண்டுள்ளது குறிப்பிடத்தக்கது. இச்சந்தையில் மொத்தமாக 24 ஆயுள் காப்பீடு நிறுவனங்கள் உள்ளன. இவற்றில் எல்.ஐ.சி. இந்தியா(அரசு பொதுத்துறை) நிறுவனம் மட்டும் 60 சதவீத சந்தை மதிப்பை பெற்றுள்ளது. பொதுவாக ஆயுள் காப்பீடு சந்தையில் பிரீமியம் இரு வகைகளாக பிரிக்கப்பட்டுள்ளது – புதிய வணிக பிரீமியம்(New Business Premium) மற்றும் புதுப்பிக்கப்படும் பிரீமியம்(Renewal Premium). புதிய வணிக பிரீமியம் ஆண்டுதோறும் அதிகரித்து வரும் நிலையில், புதுப்பிக்கப்படும் பிரீமியம் ஒவ்வொரு ஆண்டும் ஏற்ற-இறக்கத்துடன் காணப்படுகிறது. இதற்கு காரணமாக சொல்லப்படுவது பெரும்பாலும் காப்பீட்டின் தேவையை உணராமல், ஆண்டுதோறும் தொடர்ச்சியாக பிரீமியத்தை கட்டாமல் இருப்பது தான்.

இந்தியாவில் ஆயுள் காப்பீட்டில் உள்ள முக்கிய நிறுவனங்கள்:

  • எல்.ஐ.சி. இந்தியா 
  • எச்.டி.எப்.சி. லைப் 
  • எஸ்.பி.ஐ. லைப் 
  • ஐ.சி.ஐ.சி.ஐ ப்ரூடென்ட்சியல் லைப் 
  • ஆக்ஸிஸ் மேக்ஸ் லைப் 

2022-23ம் ஆண்டு முடிவில், இந்தியாவில் ஆயுள் காப்பீட்டு பிரீமியம் 7.83 லட்சம் கோடி ரூபாய். சொல்லப்பட்ட வருவாய், இதற்கு முந்தைய ஆண்டுடன் ஒப்பிடுகையில் 13 சதவீத வளர்ச்சியாகும். எல்.ஐ.சி. இந்தியா நிறுவனத்தின் பங்களிப்பு 59 சதவீதமாகவும், எச்.டி.எப்.சி. லைப் 8%, எஸ்.பி.ஐ. லைப் 10 சதவீதம் மற்றும் ஐ.சி.ஐ.சி.ஐ. ப்ரூடென்ட்சியல் லைப் நிறுவனத்தின் பங்களிப்பு 5 சதவீதமாகவும் இருந்துள்ளது.

ஆயுள் காப்பீட்டு நிறுவனங்கள் வெறுமனே நிதிப் பாதுகாப்பு, சேமிப்பு மற்றும் முதலீட்டு திட்டங்களை வழங்குவதோடு ஓய்வூதியம் சார்ந்த திட்டங்களையும்(Pension System – Annuity Plans) வழங்கி வருவது குறிப்பிடத்தக்கது.

ஆயுள் அல்லாத காப்பீட்டு சந்தை:

உலகளவில் இந்திய ஆயுள் அல்லாத காப்பீட்டு சந்தை 14வது இடத்திலும், ஆசியாவில் நான்காவது மிகப்பெரிய சந்தையாகவும்(ஜெனரல் இன்சூரன்ஸ்) உள்ளது. இச்சந்தை 2022-23ம் ஆண்டு முடிவில் சுமார் 2.57 லட்சம் கோடி ரூபாயை பிரீமியம் வருவாயாக ஈட்டியுள்ளது. மருத்துவ காப்பீட்டின் மூலம் 38 சதவீதமும், வாகனங்கள் மூலம் 32 சதவீதமும், தீப்பிடித்தல்(Fire Insurance) 9 சதவீதம், தனிநபர் விபத்துக் காப்பீடு 3 சதவீதம் மற்றும் கடல் சார்ந்த காப்பீடு 2 சதவீத பங்களிப்பையும் ஒட்டுமொத்த வருவாயில் அளித்துள்ளது.

சில முக்கிய ஆயுள் அல்லாத காப்பீட்டு நிறுவனங்கள்:

  • நியூ இந்தியா (13%)
  • ஐ.சி.ஐ.சி.ஐ லோம்பார்ட் (9%)
  • பஜாஜ் அல்லையன்ஸ் (7%)
  • யுனைடெட் இந்தியா (7%)
  • ஓரியண்டல் இன்சூரன்ஸ் (6%)
  • எச்.டி.எப்.சி. எர்கோ (6%) 

சில முக்கிய மருத்துவக் காப்பீட்டு நிறுவனங்கள்:

  • ஸ்டார் ஹெல்த் & அல்லைடு இன்சூரன்ஸ் 
  • கேர் ஹெல்த் 
  • எச்.டி.எப்.சி எர்கோ 
  • நிவா புபா 
  • ஆதித்யா பிர்லா 
  • மணிப்பால் சிக்னா 
  • ஐ.சி.ஐ.சி.ஐ. லோம்பார்ட் 
  • டாடா ஏ.ஐ.ஜி 

ஜெனரல் இன்சூரன்ஸை(ஆயுள் அல்லாத மற்றும் மருத்துவ) பொறுத்தவரை 62 சதவீத பங்களிப்பு தனியார் காப்பீட்டு நிறுவனங்களிடம் இருந்து தான் வருகிறது. இச்சந்தையில் தனித்த மருத்துவக் காப்பீட்டை(Standalone Health Insurance) மட்டும் அளிக்கும் நிறுவனங்களின் பங்களிப்பு 10 சதவீதமாக உள்ளது. ஸ்டார் ஹெல்த், கேர் ஹெல்த், ஆதித்யா பிர்லா ஹெல்த், நிவா புபா போன்ற நிறுவனங்கள் தனித்த மருத்துவக் காப்பீட்டை வழங்கும் நிறுவனங்களாகும்.

காப்பீட்டில் அரசின் பங்களிப்பு மற்றும் அன்னிய முதலீடுகள்:

1991-92ம் ஆண்டில் ஏற்பட்ட இந்தியாவின் புதிய பொருளாதாரக் கொள்கை, நாட்டின் பொருளாதாரத்தில் பெரும் திருப்புமுனையை ஏற்படுத்தியது எனலாம். அதன் காரணமாக நாட்டில் தனியார் நிறுவனங்களின் எண்ணிக்கையும், அன்னிய முதலீடுகளும் கவரப்படும் நாடாக இந்தியா மாறியுள்ளது. இதற்கு காப்பீட்டுத் துறையும் விதிவிலக்கல்ல. 

கடந்த பத்து ஆண்டுகளில் இந்திய காப்பீட்டு துறை ஈர்த்த அன்னிய முதலீடுகளின் மதிப்பு மட்டும் 6.5 பில்லியன் அமெரிக்க டாலர்கள்(இந்திய ரூபாய் மதிப்பில் 54,000 கோடி). இது போல இந்திய காப்பீட்டு நிறுவனங்களுடன் கூட்டு ஒப்பந்தத்தின் அடிப்படையில் இணையும் அந்நிய நிறுவனங்களின் எண்ணிக்கையும் அதிகரித்து வந்துள்ளது. உதாரணமாக டாடா-ஏ.ஐ.ஜி(AIG), பார்தி-ஆக்சா, பஜாஜ்-அல்லயன்ஸ்(சமீபத்தில் அல்லயன்ஸ் பங்குகளை பஜாஜ் நிறுவனம் வாங்கப்போவதாக தகவல்).

கடந்த 2015ம் ஆண்டுக்கு முன்பு வரை, காப்பீட்டு துறையில் அன்னிய முதலீடுகளின் வரம்பு 26 சதவீதத்திற்கு குறைவாக இருக்க வேண்டும் என்ற நிலையிலிருந்து இன்று 74 சதவீதம் முதல் 100 சதவீதம் வரை(பட்ஜெட் 2025) என்ற வரைமுறைக்கு வந்துள்ளது. இவ்வாறாக அரசின் கொள்கைகள் இருக்கும் நிலையில் அரசின் காப்பீட்டு பங்களிப்பும் மாற்றம் பெற்று வருகிறது. 

மருத்துவக் காப்பீட்டை பொறுத்தவரை ஒன்றிய மற்றும் மாநில அரசுகளின் மருத்துவக் காப்பீடுகள் பெரும்பாலும் நடைமுறையில் உள்ளன. ஆயுள் மற்றும் விபத்து சார்ந்த காப்பீடுகள் ஒன்றிய அரசிடமிருந்து கிடைக்கப்பெறுகிறது. நடப்பு பட்ஜெட்டில் பயிர் காப்பீட்டுக்காக இந்திய அரசு சுமார் 1.75 லட்சம் கோடி ரூபாயை ஒதுக்குவதாக கூறியுள்ளது. இது கடந்த ஆறு வருடங்களில் காணப்படாத அதிகபட்ச அளவாகும்.

இது போல இந்திய காப்பீட்டு ஒழுங்குமுறை ஆணையமான ஐ.ஆர்.டி.ஏ.(IRDAI) 2047ம் ஆண்டு முடிவில் நாட்டில் உள்ள ‘அனைவருக்கும் காப்பீடு’ என்ற வாசகத்தை கொண்டு இலக்கினை நிர்ணயித்துள்ளது. மற்றொரு புறம் தகவல் தொழில்நுட்பமும்(Blockchain & AI Technology) காப்பீட்டு துறையில் புகுத்தப்பட்டு அதனை எளிமையாக்கும் முயற்சி நடைபெற்று வருகிறது. 

ஸ்வாட் ஆய்வு(SWOT Analysis) காப்பீட்டு துறைக்கு எப்படி ?
  • பலம்: நாட்டின் மக்கட் தொகை மற்றும் தனிக்குடும்பம் அதிகரித்து வருதல்  மற்றும் அதன் காரணமாக காப்பீட்டின் தேவை.  அரசின் காப்பீட்டுக் கொள்கைகள், காப்பீட்டில் தகவல் தொழிநுட்பத்தின் தேவை அதிகரிப்பு மற்றும் அந்நிய முதலீடுகளின் வரம்பு உயர்வு.
  • பலவீனம்: நாட்டின் மக்கட் தொகை மற்றும் பொருளாதாரத்தில் குறைவான பங்களிப்பு (5 சதவீதத்திற்கும் கீழ்), கிராமப்புறங்களில் காப்பீட்டின் தேவை பற்றிய விழிப்புணர்வு இல்லாமை, காப்பீட்டில் ஏற்படும் மோசடிகள் மற்றும் தவறான காப்பீட்டு திட்டத்தை தேர்ந்தெடுக்கும் நிலை, வாடிக்கையாளர்கள் எளிமையாக புரிந்து கொள்ள முடியாத எண்ணற்ற பாலிசி திட்டங்கள்.
  • வாய்ப்புகள்: அதிகரித்து வரும் மருத்துவ செலவுகளால் காப்பீடு எடுக்க வேண்டிய தேவை, கிராமப்புறங்களில் காப்பீட்டுக்கான வாய்ப்புகள், ஏ.ஐ. மற்றும் பிளாக்செயின் தொழில்நுட்ப வரவால் காப்பீடு பெறுதல் மற்றும் கிளைம் செய்வதில் உள்ள எளிமை.
  • அச்சுறுத்தல்கள்: ஒழுங்குமுறை ஆணையத்தின் மாற்றங்கள், இணைய வழி தாக்குதல் மற்றும் வாடிக்கையாளர்களின் தகவல்களை பாதுகாப்பதில் உள்ள சிக்கல்கள், இயற்கை பேரழிவு, காலநிலை மாற்றங்கள் மற்றும் பொருளாதார மந்தநிலை ஏற்படும் போது மக்களிடம் போதுமான பணப்புழக்கம் இல்லாதது, அதிகரித்து வரும் காப்பீடு நிறுவனங்கள் மற்றும் அதன் சார்ந்த விலையில் உள்ள போட்டிகள் 


பங்குச்சந்தையில் வர்த்தகமாகும் சில காப்பீட்டு நிறுவனப் பங்குகள்:

இந்தியப் பங்குச்சந்தையில் இதுவரை 11 காப்பீடு சார்ந்த நிறுவனங்கள் பட்டியலிடப்பட்டுள்ளது. அவற்றில் எல்.ஐ.சி. இந்தியாவின் சந்தை மதிப்பு மட்டும் ரூ.5 லட்சம் கோடிக்கும் மேல். தற்போது வரை, நாட்டின் மிகப்பெரிய ஐ.பி.ஓ.(IPO – Public Offering) வெளியீடும் இது தான்.

  • எல்.ஐ.சி. இந்தியா 
  • எஸ்.பி.ஐ. லைப் 
  • எச்.டி.எப்.சி. லைப் 
  • ஐ.சி.ஐ.சி.ஐ. லோம்பார்ட் 
  • ஐ.சி.ஐ.சி.ஐ. புரு லைப் 
  • ஜெனரல் இன்சூரன்ஸ் 
  • கோ டிஜிட் 
  • நியூ இந்தியா அஸுரன்ஸ் 
  • ஸ்டார் ஹெல்த் 
  • நிவா புபா 
  • மெடி அசிஸ்ட் 

தனிநபர் மற்றும் குடும்பத்தின் வருமான விகிதம் அதிகரித்து வரும் நிலையில், வருங்காலத்தில் நாட்டின் மற்றும் உலகின் பொருளாதார சூழல் அதிக ஏற்ற-இறக்கத்திற்கு உட்படலாம். வருமானம் ஈட்டும் தனிநபர் ஒருவர் தனது குடும்பத்தின் நிதி நலனை பாதுகாக்க டேர்ம் இன்சூரன்ஸ், மருத்துவ மற்றும் விபத்துக் காப்பீடு, ஓய்வூதியம் போன்ற திட்டங்களை தேர்ந்தெடுக்கும் நிலை உள்ளது. இது காப்பீட்டுத் துறைக்குமான வளர்ச்சியாகவும் உள்ளது. 

வெறுமனே வரிச் சலுகைக்காகவும், சேமிப்புக்காகவும் காப்பீட்டு திட்டங்களை பயன்படுத்தாமல், சரியான காப்பீட்டை தேர்ந்தெடுப்பதும் தனிநபர் ஒருவரின் நிதி சார்ந்த கடமையாகும் ! 


(தகவல்கள் மற்றும் தரவுகள்): Allied Market Research, IBEF, IRDAI & ChatGpt & Others

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

பளிச்சிடும் சூர்யா பல்ப் (சூரிய ரோஷ்ணி) – பங்குச்சந்தை அலசல்

பளிச்சிடும் சூர்யா பல்ப் (சூரிய ரோஷ்ணி) – பங்குச்சந்தை அலசல் 

Surya Roshni – Fundamental Analysis – Stocks

கடந்த 1973ம் ஆண்டு திரு பி.டி.அகர்வால் அவர்களால் துவக்கப்பட்டது தான் பிரகாஷ் சூர்ய ரோஷ்ணி நிறுவனம். பின்னாளில் இது சூர்ய ரோஷ்ணி லிமிடெட் நிறுவனமாக பெயர் மாற்றம் பெற்றது. ஆரம்ப காலத்தில் ஸ்டீல் டியூப்(Tube) தயாரிப்பில் ஈடுபட்டிருந்த இந்நிறுவனம் இன்று ஒளி விளக்குகள்(LEDs, Lighting), மின்னணு விசிறிகள், பல்வகையான ஸ்டீல், சமைலயறை உபகரணங்கள்(Kitchen Appliances) மற்றும் பி.வி.சி. பைப்புகள் என எண்ணற்ற பொருட்களை உற்பத்தி செய்து, அதிகளவில் ஏற்றுமதி செய்யும் பன்னாட்டு நிறுவனமாகவும் வளர்ந்துள்ளது.

நாட்டின் தலைநகரமான டெல்லியை தலைமையிடமாக கொண்டு இயங்கும் இந்நிறுவனம் ERW GI பைப் தயாரிப்பில் நாட்டின் முன்னணி நிறுவனமாகவும், அதன் ஏற்றுமதியில் நாட்டின் 60 சதவீத சந்தைப் பங்களிப்பை சூர்ய ரோஷ்ணி நிறுவனம் கொண்டுள்ளது. GI பைப் உற்பத்தியில் தென் இந்தியாவின் முன்னணி நிறுவனமாகவும் சூர்ய ரோஷ்ணி இருப்பது கவனிக்கத்தக்கது. பூசப்பட்ட குழாய்(Coated API and Spiral Pipes) தயாரிப்பிலும் இந்நிறுவனம் முக்கிய பங்காற்றி வருகிறது. 

நிறுவனத்தின் ஒட்டுமொத்த வருவாயில் ஸ்டீல் பைப் சார்ந்த பொருட்கள் 80 சதவீத பங்களிப்பையும், ஒளி மற்றும் நுகர்வோர் பொருட்கள் 20 சதவீத பங்களிப்பையும் கொண்டுள்ளது. நிறுவனத்தின் உற்பத்தியில் 16 சதவீதம் ஏற்றுமதியாகிறது. ஒட்டுமொத்த பொருட்கள் விற்பனையில் மதிப்பு கூட்டப்பட்ட பொருட்கள் மட்டும் 45 சதவீத வருவாயை அளித்து வருகிறது.  

நிறுவனத்தின் ஸ்டீல் பைப் பிரிவு, குறிப்பாக எண்ணெய், எரிவாயு, விவசாயம், கட்டுமானம் மற்றும் நீர் மேலாண்மைத் துறைகளுக்கு பயன்படுத்தப்படுகிறது. இதன் ஸ்டீல் பைப்புகள் உலகளவில் ஐம்பதுக்கும் மேற்பட்ட நாடுகளுக்கு ஏற்றுமதி செய்யப்படுகிறது. ‘சூர்யா’ மற்றும் ‘பிரகாஷ் சூர்யா’ – உலகளவில் பிரபலமான இதன் முக்கிய பிராண்டுகளாகும். ஸ்டீல் பைப் உற்பத்திக்கான ஆலைகளை அரியானா, குஜராத், மத்தியபிரதேசம் மற்றும் ஆந்திரா ஆகிய நான்கு இடங்களில் வைத்துள்ளது. இவை ஆண்டுக்கு சுமார் 12.76 லட்சம் MTPA(Million Metric Tonnes per annum) உற்பத்தி செய்யும் திறனை கொண்டுள்ளது. 

மேலும் வாகனத்துறைக்கு தேவையான பைப்புகள், சைக்கிள் ரிம், நிழற்குடை, சோலார், தீத்தடுப்புகள் மற்றும் சாரக்கட்டுகளுக்கு(Scaffoldings) தேவையான பைப்புகள் மற்றும் ஸ்ட்ரிப்புகளையும் உற்பத்தி செய்து விற்பனையில் ஈடுபட்டு வருகிறது. நாடு முழுவதும் 250க்கும் மேற்பட்ட விநியோகஸ்தர்களையும், 21,000க்கும் மேற்பட்ட சில்லரை வணிகக் கடைகளிலும் நிறுவனத்தின் ஸ்டீல் பைப்புகள் கிடைக்கப்பெறுகிறது.

ஒளி விளக்குகள் பிரிவில் கடந்த 1984ம் ஆண்டு முதல் தான் உற்பத்தி நடைபெற்றிருந்தாலும், இன்று நாட்டின் இரண்டாவது மிகப்பெரிய நிறுவனமாக இப்பிரிவில் சூர்ய ரோஷ்ணி உள்ளது. பல்புகள், டியூப் லைட்கள், மின் சேமிப்பு விளக்குகள், ஸ்மார்ட் எல்.இ.டி. விளக்குகள் மற்றும் விசிறிகள் ஆகியவற்றை உற்பத்தி செய்யும் ஆலைகளை உத்தரகாண்ட், மத்தியபிரதேசம் மற்றும் கர்நாடகாவில் கொண்டுள்ளது. நிறுவனத்தின் ஒளி விளக்குகள் பிரிவின் ஒட்டுமொத்த வருவாயில், எல்.இ.டி. விளக்குகளின் மூலம் மட்டுமே 62 சதவீத வருவாய் ஈட்டப்படுகிறது. இது போக சமையலறை உபகரணங்கள்(உணவு தயாரித்தல் மற்றும் வெப்பமூட்டுதல்), ஆடை பராமரிப்பு மற்றும் காலநிலை கட்டுப்பாடுகள் என நுகர்வோர் சார்ந்த பொருட்கள்(FMEG Sector) உற்பத்தியிலும் கவனம் செலுத்தி வருகிறது.

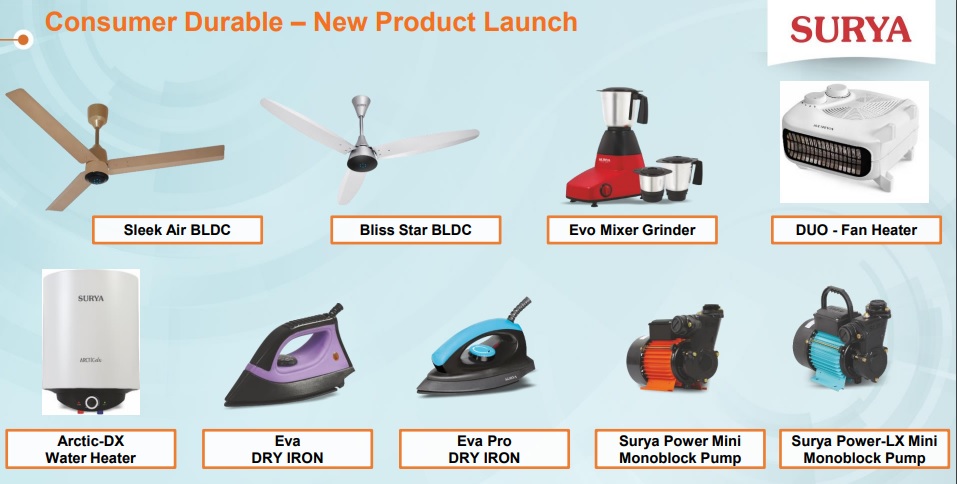
இது சார்ந்த தொழில்நுட்பம், ஆராய்ச்சி மற்றும் கண்டுபிடிப்பு மையம் உத்திரப்பிரதேசத்தின் நொய்டாவில் இயங்கி  வருகிறது. இப்பிரிவில்(Lighting & Consumer Durables) நாடு முழுவதும் 2500க்கும் மேற்பட்ட டீலர்களையும், சுமார் மூன்று லட்சத்திற்கும் அதிகமான சில்லறை வணிகங்கள் மூலம் விற்பனை செய்யப்படுகிறது. குறிப்பாக கிராமப்புறங்களில் இந்நிறுவனத்தின் ஒளி விளக்குகளுக்கு மிகுந்த வரவேற்பு உள்ளது. சமீபத்தில் இந்நிறுவனம் புதிய தொழில்நுட்பத்துடன் கூடிய மின் விசிறிகள், கிச்சன் அடுப்புகள், குடியிருப்பு நீர் பம்பு மோட்டார்(Surya Water Pumps), பி.வி.சி. டேப்புகள், புதிய வண்ண ஒளி விளக்குகள் மற்றும் தொழில் நிறுவனங்களுக்கு தேவையான கூலர்கள் போன்ற பொருட்களையும் அறிமுகப்படுத்தியுள்ளது. 

Surya Roshni - New Product launch

நிறுவனத்தின் தற்போதைய சந்தை மூலதன மதிப்பு(Market Cap) ரூ. 5,578 கோடி(ஜனவரி 9, 2025).நிறுவனத்தின் பி.இ.விகிதம் 17 மடங்குகளிலும், கடன்-பங்கு விகிதம் 0.03 மடங்கு என்ற அளவிலும் உள்ளது. நிறுவனத்திற்கு கடந்த 2020ம் நிதியாண்டில் 1,090 கோடி ரூபாய் கடன் என்றிருந்த நிலையில், 2024ம் நிதியாண்டின் முடிவில் நான்கு கோடி ரூபாய் மட்டுமே கடனாக இருந்துள்ளது. செப்டம்பர் 2024 காலத்தில் நிறுவனம் குறுகிய காலக்கடனாக 60 கோடி ரூபாயை கொண்டுள்ளது. எனினும், தற்போதைய நிலையில், நீண்டகாலக்கடன் எதுவும் நிறுவனத்திற்கு இல்லை.

சூர்ய ரோஷ்ணி நிறுவனத்தின் வட்டி பாதுகாப்பு விகிதம்(ICR) 20 மடங்குகளிலும், பங்கு விலைக்கும், நிறுவன வருவாய்க்குமான(Price to Sales) விகிதம் 0.75 மடங்குகளிலும் உள்ளது. நிறுவனர்களின் பங்களிப்பு 63 சதவீதமாகவும், அன்னிய நிறுவன முதலீட்டாளர்களின் பங்களிப்பு சுமார் 5 சதவீதம் என்ற அளவிலும் மற்றும் உள்ளூர் நிறுவன முதலீட்டாளர்களின் பங்களிப்பு ஒரு சதவீதமாகவும் உள்ளது.

பங்கு மீதான மூலதன வருவாய்(ROE) கடந்த ஐந்து ஆண்டுகளில் 15 சதவீதமாகவும், பத்து வருடங்களில் 13 சதவீதமாகவும் இருந்துள்ளது. நிறுவனத்தின் விற்பனை வளர்ச்சி, கடந்த ஐந்து ஆண்டுகளில் 5 சதவீதமாகவும், இதுவே பத்து வருடங்களில் 10 சதவீதமாகவும் உள்ளது. நிறுவனத்தின் கூட்டு லாப வளர்ச்சியை காணுகையில், 5 வருடங்கள் மற்றும் 10 வருடங்கள் முறையே 22% மற்றும் 20% ஆக இருந்துள்ளன.

செப்டம்பர் 2024 காலாண்டு முடிவில் நிறுவனத்தின் இருப்புநிலை கையிருப்பு(Reserves) ரூ.2,213 கோடியாக இருக்கிறது. கடனை பொறுத்தவரை குறுகிய காலக்கடன் ரூ.60 கோடி மற்றும் நீண்ட காலக்கடன் எதுவுமில்லை. நிறுவனத்தின் பணவரத்தை(Cash Flow) பொறுத்தவரை கடந்த காலங்களில் சீராக வந்துள்ளது. தற்போது இந்த நிறுவனத்தின் பங்கு விலை ஒன்றுக்கு ரூ.256 என்ற விலையில் வர்த்தகமாகி வருகிறது. நடப்பாண்டின் ஜனவரி ஒன்றாம் தேதி, பங்குதாரர்களுக்கு ஒன்றுக்கு ஒன்று போனஸ் பங்கினை இந்நிறுவனம் வழங்கியுள்ளது. 2023ம் ஆண்டின் அக்டோபர் காலத்தில் இந்நிறுவனத்தின் முகமதிப்பு(Face value) பங்கு ஒன்றுக்கு 10 ரூபாயிலிருந்து ஐந்து ரூபாயாக குறைக்கப்பட்டுள்ளது குறிப்பிடத்தக்கது.   


கவனிக்க: முதலீட்டாளர்கள், பங்குகளை வாங்கும் முன் தகுந்த நிதி ஆலோசகர் அல்லது பங்கு ஆலோசகரின் முன்னிலையில் தங்களது முதலீட்டு முடிவை எடுக்குமாறு அறிவுறுத்தப்படுகிறது. மேலே சொன்ன தகவல்கள் பங்குச்சந்தை அடிப்படைப் பகுப்பாய்வுக்கானக் கற்றல் மட்டுமே.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

ஆட்டோமோட்டிவ் ஆக்சில்ஸ் லிமிடெட் – பங்குச்சந்தை அலசல்

ஆட்டோமோட்டிவ் ஆக்சில்ஸ் லிமிடெட் – பங்குச்சந்தை அலசல்

Automotive Axles – Fundamental Analysis – Stocks

கடந்த 1981ம் ஆண்டில் இந்தியாவின் கல்யாணி குழுமமும், அமெரிக்காவின் மெரிட்டார் நிறுவனமும் சேர்ந்து துவக்கியது தான், ‘ஆட்டோமோட்டிவ் ஆக்சில்ஸ்’ நிறுவனம். வாகனங்களுக்கு தேவையான ரியர் டிரைவ் ஆக்சில் அசெம்பிளி தயாரிப்பு பிரிவில் நாட்டின் மிகப்பெரிய சுயாதீன உற்பத்தியாளராக தற்போது இந்நிறுவனம் உள்ளது. முப்பது வருடங்களுக்கு மேலாக நடுத்தர மற்றும் கனரக வாகனங்களுக்கு தேவையான நீடித்த ஆயுள் கொண்ட இயக்கி அச்சுகள்(Drive Axles), பாதுகாப்பு மற்றும் ஆஃப்-ஹைவே(Off-Highway) துறை பயன்பாடுகளுக்கான அச்சுகள், டிரம் மற்றும் டிஸ்க் பிரேக்குகளை இந்நிறுவனம் தயாரித்து வருகிறது.

நிறுவனம் சமீபத்தில் லைட் டியூட்டி டிரைவ் அச்சுகள்(LCV) தயாரிப்பிலும் களம் இறங்கியுள்ளது. ஆட்டோமோட்டிவ் ஆக்சில்ஸ் நிறுவனம் பிரேக் தயாரிப்பு பிரிவில் நாட்டின் இரண்டாவது மிகப்பெரிய நிறுவனமாகவும் வலம் வந்து கொண்டிருக்கிறது. நிறுவனத்தின் முக்கிய வாடிக்கையாளர்களாக அசோக் லேலண்ட், டாடா மோட்டார்ஸ், ஆசியா மோட்டார் ஒர்க்ஸ், டெய்ம்லர் இந்தியா, வால்வோ, எஸ்எம்எல் இசுசு, பெம்மல்(BEML), மேன் டிரக்ஸ், ஐஷர், பாரத் போர்ஜ், மஹிந்திரா மற்றும் எஸ்கார்ட்ஸ் ஆகிய நிறுவனங்களாகும்.

நிறுவனத்தின் தயாரிப்பு அமெரிக்கா, பிரான்ஸ், இத்தாலி, சீனா, பிரேசில் மற்றும் ஆஸ்திரேலியா போன்ற நாடுகளுக்கு ஏற்றுமதி செய்யப்படுகிறது. நிறுவனத்தின் மொத்த வருவாயில் அசோக் லேலண்ட் நிறுவனத்தின் பங்களிப்பு மட்டும் சுமார் 60 சதவீதமாகும். ஒட்டுமொத்த வருவாயில் ரியர் டிரைவ் ஆக்சில் பிரிவு 59 சதவீத பங்களிப்பையும், பிரேக்குகள் 21 சதவீத வருவாயையும் மற்றும் இதர பிரிவுகள் 20 சதவீத பங்களிப்பையும் தருகிறது. 

நிறுவனம் உள்நாட்டில் நான்கு உற்பத்தி ஆலைகளை கொண்டு இயங்கி வருகிறது. கூடுதலாக மெரிட்டார் நிறுவனத்துடன் இணைந்து தயாரிப்பு, தரப்படுத்துதல், முன்மாதிரி, சரிபார்ப்பு, சோதனை மற்றும் சந்தைக்குப்பிறகான பொறியியல் சேவைகளில் ஈடுபட்டு வருகிறது. இந்நிறுவனம் மின்சார வாகனங்களுக்கு தேவையான அச்சுகளை உருவாக்க திட்டமிட்டுள்ளது. இது சார்ந்து பல வாடிக்கையாளர்களுடன் ஏற்கனவே கலந்துரையாடலை இந்நிறுவனம் தொடங்கியுள்ளது.

செயல்பாட்டுச் செலவுகளை மேம்படுத்துதல் மற்றும் செயல்திறனை மேம்படுத்துதல் ஆகியவற்றிலும் இந்நிறுவனம் கவனம் செலுத்தி வருகிறது. உற்பத்தித் திறன்களை மேம்படுத்த புதிய இயந்திரங்கள் மற்றும் ஆட்டோமேஷனில் நிறுவனம் முதலீடு செய்துள்ளது. கடந்த 2023-24ம் நிதியாண்டில் நிறுவனத்தின் வருவாய் ரூ.2,229 கோடியாகவும், செலவினம் 1,983 கோடி ரூபாயாகவும் இருந்துள்ளது. சொல்லப்பட்ட காலத்தில் நிறுவனத்தின் இயக்க லாபம் 246 கோடி ரூபாயாகவும், நிகர லாபம் ரூ.166 கோடியாக இருந்துள்ளது. நிறுவனத்தின் இயக்க லாப விகிதம்(Operating Profit Margin) கடந்த பத்து வருட காலத்தில் சராசரியாக 10 சதவீதம் என்ற அளவில் இருந்து வருகிறது.

செப்டம்பர் 2024 காலாண்டு முடிவின் படி, நிறுவனத்தின் கையிருப்பு 882 கோடி ரூபாயாகும். நிறுவனத்தின் கடன் 27 கோடி ரூபாயாகவும், கடன்-பங்கு தன்மை 0.03 என்ற அளவிலும் உள்ளது. வட்டி பாதுகாப்பு விகிதம்(ICR) 66 மடங்குகளிலும், பங்கு விலைக்கும், நிறுவனத்தின் விற்பனைக்குமான இடைவெளி 1.30 மடங்கு என்ற அளவிலும் இருக்கிறது. நிறுவனத்தின் தற்போதைய பி.இ விகிதம் 18 மடங்கு. 

விற்பனை வளர்ச்சியை காணுகையில் கடந்த பத்து வருடங்களில் 13 சதவீத வளர்ச்சியைப் பெற்றுள்ளது. கூட்டு லாப வளர்ச்சியில் கடந்த 10 வருட காலத்தில் இது 29 சதவீதமாக உள்ளது. நிறுவனர்களின் பங்களிப்பு 71 சதவீதமாக(கல்யாணி குழுமம்: 35.52% மற்றும் மெரிட்டார்: 35.52%) உள்ளது. அந்நிய நிறுவன முதலீட்டாளர்களின் பங்களிப்பு ஒரு சதவீதத்திற்கு குறைவாகவும், உள்ளூர் நிறுவன முதலீட்டாளர்களின் பங்களிப்பு 12.77 சதவீதமாகவும் உள்ளது. நிறுவனத்தின் பணவரத்து(Cash Flow) கடந்த நிதியாண்டுகளில் நன்றாகவே இருந்துள்ளது.  

 நிறுவனம் மென்மையான சந்தை(Soft Market) மற்றும் குறைந்த அளவு தொழில் பிரிவுகளில்(Industry Volumes) சவால்களை எதிர்கொண்டு வருகிறது. குறிப்பாக நடுத்தர மற்றும் கனரக வாகனப் பிரிவில் அதன் செலவினம் அதிகரித்து வந்துள்ளது. இதன் காரணமாக அதன் ஒட்டுமொத்த லாப விகிதமும் குறைவாக காணப்படுவதற்கு வாய்ப்புகள் உள்ளன. இருப்பினும் அச்சு தயாரிப்பு பிரிவில் தனது தலைமைத்துவத்தைப் பேணுவதில் இந்நிறுவனம் கவனம் செலுத்தி வருகிறது. அடுத்த மூன்று ஆண்டுகளில் இந்நிறுவனம் சுமார் 200 கோடி ரூபாய் முதலீட்டை ஏற்படுத்தி உற்பத்தி செயல்திறனை அதிகரிக்க முனைகிறது. 

ஆட்டோமோட்டிவ் ஆக்சில்ஸ் நிறுவனத்தின் பங்கு விலை கடந்த ஒரு வருடத்தில் குறைந்தபட்ச அளவாக ரூ.1,720 மற்றும் அதிகபட்ச விலையாக ரூ.2,263 என வர்த்தகமாகியுள்ளது. 2024ம் நிதியாண்டில் இந்நிறுவனம் பங்குதாரர்களுக்கு ஒரு பங்குக்கு 32 ரூபாயை ஈவுத்தொகையாக(Dividend) வழங்கியுள்ளது. அடிப்படைப் பகுப்பாய்வு மதிப்பீட்டின் படி(DCF Valuation), நிறுவனத்தின் பங்கு விலை ரூ.1,178 – ரூ.1,473 என்ற விலையை ஒரு பங்குக்கு பெறும்.  கொரோனா பெருந்தொற்று காலச் சரிவின் போது, இப்பங்கின் விலை ரூ.360க்கும் குறைவாக வர்த்தகமானது குறிப்பிடத்தக்கது.

கவனிக்க: முதலீட்டாளர்கள், பங்குகளை வாங்கும் முன் தகுந்த நிதி ஆலோசகர் அல்லது பங்கு ஆலோசகரின் முன்னிலையில் தங்களது முதலீட்டு முடிவை எடுக்குமாறு அறிவுறுத்தப்படுகிறது. மேலே சொன்ன தகவல்கள் பங்குச்சந்தை அடிப்படைப் பகுப்பாய்வுக்கானக் கற்றல் மட்டுமே.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

ஷீலா ஃபோம் லிமிடெட் – பங்குச்சந்தை அலசல்

ஷீலா ஃபோம் லிமிடெட் – பங்குச்சந்தை அலசல் 

Sheela Foam Ltd – Fundamental Analysis – Stocks

நொய்டாவை தலைமையிடமாகக் கொண்டு இயங்கும் ஷீலா ஃபோம் நிறுவனம், கடந்த 1971ம் ஆண்டு திருமதி. ஷீலா கவுதம் அவர்களால் துவங்கப்பட்டது. மெத்தை மற்றும் நுரை(ஃபோம்) தயாரிப்புத் துறையில் நாட்டின் முன்னணி நிறுவனமாகவும், பாலியூரிதீன்(Polyurethane – PU Foam) எனப்படும் பாலிமர் வகையைச் சார்ந்த கூட்டுப் பொருட்களின் மூலமான மெத்தை உற்பத்தியில் அதிக பங்களிப்பை கொண்ட நிறுவனமாகவும் ஷீலா ஃபோம் லிமிடெட் உள்ளது. ஒட்டுமொத்த இந்திய மெத்தைச் சந்தைப் பிரிவில் சுமார் 35 சதவீத பங்களிப்பை இந்நிறுவனம் கொண்டுள்ளது. 

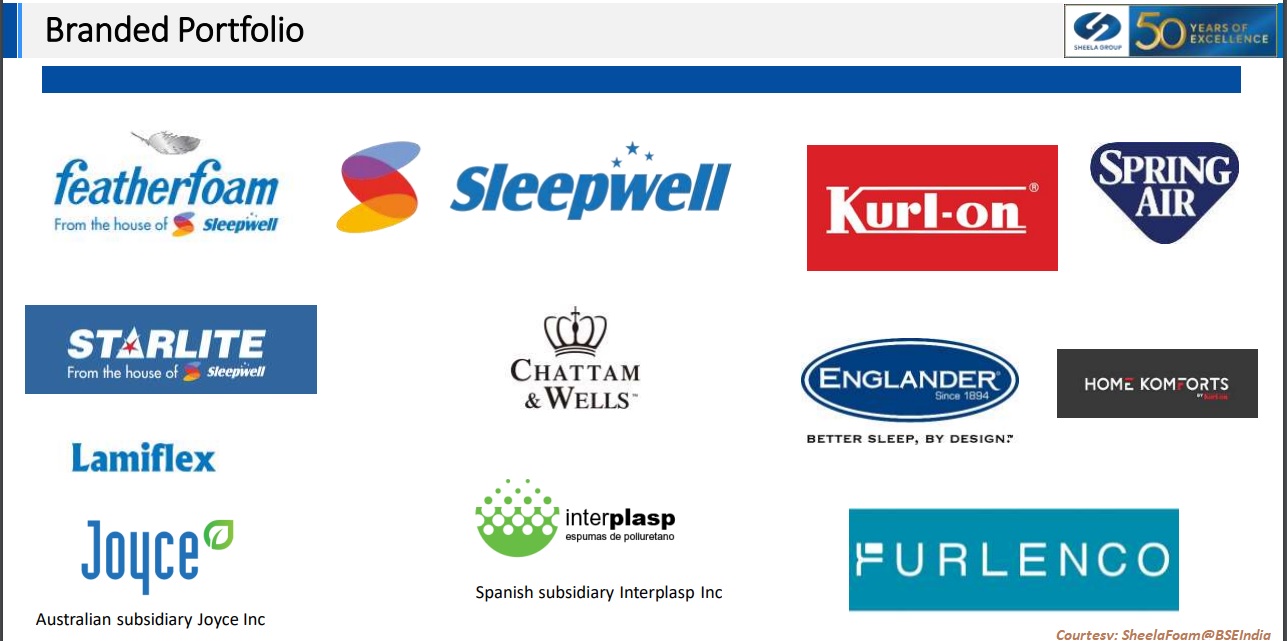
இந்நிறுவனம் தளபாடங்கள்(Furniture Cushions), மெத்தைகள், தலையணைகள், படுக்கை விரிப்புகள், போர்வைகள், மெத்தை பாதுகாப்பான், சோபா செட்கள் மற்றும் பிற படுக்கைகள் சார்ந்த பொருட்களை உற்பத்தி செய்து விற்பனையில் ஈடுபட்டு வருகிறது. நிறுவனத்தின் முக்கிய பிராண்டுகளாக Sleepwell, Kurl-on, Feather Foam, Joyce, Interplasp, SleepX, Lamiflex, Starlite உள்ளன. நாடெங்கிலும் பெரியளவிலான சுமார் 110 விநியோக நிறுவனங்களும், 13,000க்கும் மேற்பட்ட சில்லறை விநியோகர்களும் மற்றும் 5,000க்கும் மேற்பட்ட நேரடி விற்பனை நிலையங்களும் இந்நிறுவனத்திற்கு உள்ளன. ஷீலா ஃபோம் நிறுவனத்தின் உற்பத்திப் பொருட்கள் 25க்கும் அதிகமான நாடுகளுக்கு ஏற்றுமதி செய்யப்பட்டு வருவது கவனிக்கத்தக்கது.

ஆஸ்திரேலிய நாட்டின் மெத்தை சந்தைப் பிரிவில் இந்நிறுவனத்தின் பங்களிப்பு மட்டும் சுமார் 40 சதவீதமாகும். Joyce Foam என்ற நிறுவனப் பிராண்டில் அங்கே இந்நிறுவனத்தின் தொழில் பிரிவு பங்காற்றி வருகிறது. நிறுவனத்தின் வருவாயை பொறுத்தவரை ஒட்டுமொத்த வருவாயில் 70 சதவீதம் உள்நாட்டிலும், 16 சதவீதம் ஆஸ்திரேலியாவிலும் மற்றும் ஐரோப்பிய பிராந்தியங்களில் 14 சதவீதமாகவும் உள்ளது.

நிறுவனத்தின் உற்பத்தி மூலமான விற்பனையில் மெத்தைகள் 40 சதவீத பங்களிப்பையும், மரச்சாமான்கள் 13 சதவீதமும், தொழில்நுட்ப ஃபோம் 27 சதவீதம் என்ற அளவிலும், பிற பிரிவுகளின் மூலம் 20 சதவீத வருவாயும் கிடைக்கப்பெறுகிறது. ஷீலா ஃபோம் நிறுவனத்தின் உற்பத்திப் பொருட்கள் பெரும்பாலும் வாகனத்துறை, ஒலியியல்(Sound absorption Foam), தங்கும் விடுதிகள்(Hotels), திருமண வீடுகள், விருந்தினர் மாளிகை, ஓய்வு விடுதிகள் மற்றும் அடுக்குமாடி குடியிருப்புகளில் பயன்படுத்தப்படுகிறது.  

நிறுவனத்தின் முக்கிய மற்றும் பிரபல வாடிக்கையாளர்களாக ரிலையன்ஸ் இண்டஸ்ட்ரீஸ், பேஸ்3, டெஸ்க்கா, மஹிந்திரா, கம்மின்ஸ், ஐஷர் மோட்டார்ஸ், கோயல், மாருதி, அடிடாஸ், ஸ்டட்ஸ், சுப்ரீம், அர்பன் லேடர், ரிலாக்ஸ்வெல் ஆகிய நிறுவனங்கள் உள்ளன. 

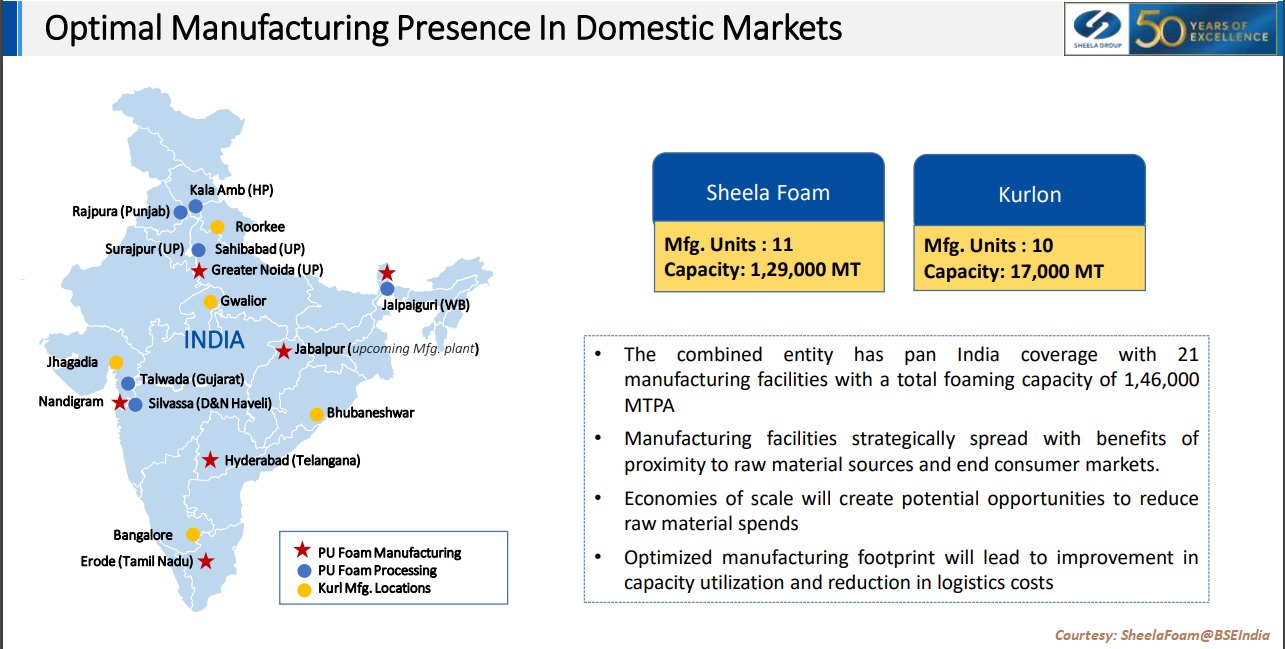
ஷீலா ஃபோம் நிறுவனத்திற்கு உலகெங்கிலும் 17 உற்பத்தி ஆலைகள் உள்ளன. இவற்றில் ஐந்து ஆலைகள் ஆஸ்திரேலியாவிலும், ஸ்பெயினில் ஒன்றும், பிற ஆலைகள் உள்நாட்டிலும் இருக்கின்றன. உள்நாட்டில் அமைந்துள்ள ஒருங்கிணைந்த உற்பத்தி ஆலைகள் மூலம் ஆண்டுக்கு சுமார் 1.29 லட்சம் மெட்ரிக் டன் கொள்ளளவு கொண்ட உற்பத்தியை இந்நிறுவனத்தால் ஏற்படுத்த முடியும். ஆஸ்திரேலியாவில் உள்ள ஆலைகள் மூலம் சுமார் 11,000 மெட்ரிக் டன்களும், ஸ்பெயின் ஆலை மூலம் 17,000 மெட்ரிக் டன்களும் ஒரு ஆண்டுக்கு உற்பத்தி செய்ய முடியும்.

Sheela Foam - Geo presence in India

நிறுவனம் கடந்த சில வருடங்களாக தனது உற்பத்தியை அதிகரிக்கத் தேவையான முதலீடுகளையும், சந்தையில் உள்ள முக்கிய நிறுவனங்களை கையகப்படுத்துவதிலும் முனைப்பாக இருந்து வருகிறது. முக்கியமாக நிறுவனத்தின் ஒட்டுமொத்த வருவாயில் 2.5 சதவீதம் வரை விளம்பரத்திற்கு செலவிடப்படுகிறது. குறிப்பாக கடந்த 2023ம் ஆண்டில் நாட்டின் முக்கிய மெத்தை பிராண்டான கர்லான் எண்டர்பிரைசஸ்(Kurl-on) நிறுவனத்தை சுமார் ரூ.2000 கோடிக்கும்(95 சதவீத பங்குகள்), இந்தியாவில் இணைய வழி தளபாடப் பிரிவில்(Online Furniture Rental Platform) ஆதிக்கம் செலுத்தி வரும் பர்லெங்க்கோ(Furlenco) நிறுவனத்தை 300 கோடி ரூபாய்க்கும்(35 சதவீத பங்குகள்) ஷீலா ஃபோம் கையகப்படுத்தியது. 

கையகப்படுத்திய வேளையில் பர்லெங்க்கோ(Furlenco) நிறுவனத்தின் மதிப்பு 857 கோடி ரூபாய் பெறுமானம் என்றும், கர்லான் மெத்தை நிறுவனம் 3000 கோடி ரூபாய் மதிப்பை பெறும் என்றும் சொல்லப்பட்டது. ஆனால் இன்று கர்லான் மெத்தை நிறுவனத்தின் சந்தை மூலதன மதிப்பு ரூ.4,560 கோடி மற்றும் பர்லெங்க்கோ நிறுவனத்தின் மூலதன மதிப்பு 1,920 கோடி ரூபாய் (அக்டோபர் 2024). கொரோனா பெருந்தொற்றுக்கு பிறகான காலத்தில் கர்லான் நிறுவனத்தின் லாபமும் பெரும்பாலும் சரிந்துள்ளது குறிப்பிடத்தக்கது. இதன் காரணமாகவே தனது மெத்தைச் சந்தைப் பங்களிப்பு விகிதத்தை அதிகரிக்க ஷீலா ஃபோம் நிறுவனம் கையகப்படுத்துதலை மேற்கொண்டுள்ளது.

ஸ்பெயின் நாட்டின் இன்டெர்ப்லாஸ்ப் நிறுவனத்தை சுமார் 40 மில்லியன் யூரோ முதலீட்டின் மூலம் மற்றும் ஆஸ்திரேலிய மெத்தை சந்தையில் முன்னணியில் உள்ள ஜாய்ஸ் ஃபோம் நிறுவனத்தை வாங்கியதும் இந்நிறுவனத்தின் முக்கிய நிகழ்வாக கருதப்படுகிறது. உற்பத்தி ஆலைகளின் கொள்ளளவை அதிகரிக்க சமீபத்தில் இந்நிறுவனம் சுமார் 350 கோடி ரூபாயை முதலீடு செய்துள்ளது. ஆஸ்திரேலியா மற்றும் ஸ்பெயின் நாட்டில் உள்ள மெத்தைச் சந்தைப் பிரிவில் நிறுவனத்தின் சந்தைப் பங்களிப்பை அதிகரிக்கத் தேவையான விஷயங்களை இந்நிறுவனம் செய்து வருகிறது. இணையம் வழியிலான விற்பனையையும் அதிகரிக்க பல்வேறு புதுமைகளை இந்நிறுவனம் புகுத்தி வருகிறது. அதன் வெளிப்பாடாக கடந்த சில காலாண்டுகளில் இணையம் வழியான வருவாயும் வளர்ச்சியடைந்துள்ளது.

Sheela Foam - PnL statement

மெத்தை சந்தையை பொறுத்தவரை பெரும்பாலான செலவுகள் மூலப்பொருட்களைச் சார்ந்து தான் உள்ளது. மூலப்பொருட்களின் விலையும் உலகளாவிய கச்சா எண்ணெய் விலையைச் சார்ந்து இருப்பது, பெரும்பாலும் இந்நிறுவனத்தின் மூலப்பொருட்களுக்கான செலவினத்தில் அதிக ஏற்ற-இறக்கம் காணச் செய்யும். இதன் விளைவாக நிறுவனத்தின் விற்பனை வருவாய் அதிகமாக இருந்தாலும், இயக்க லாபம் மற்றும் நிகர லாபம் குறையலாம். நிறுவனத்தின் செலவுகளை காணுகையில், கடந்த பத்து வருட சராசரியாக மூலப்பொருட்களின் செலவினம் 55-60 சதவீதமாக இருந்துள்ளது.

ஷீலா ஃபோம் லிமிடெட் நிறுவனத்தின் தற்போதைய சந்தை மூலதன மதிப்பு(Market Cap) ரூ.9,200 கோடி. கடன்-பங்கு விகிதம் 0.48 மடங்கு என்ற அளவிலும், வட்டி பாதுகாப்பு விகிதம் 2.37 மடங்குகளிலும் உள்ளது. நிறுவனர்களின் பங்களிப்பு 65.50 சதவீதமாகவும், நிறுவனத்தின் கடன் 1,436 கோடி ரூபாயாகவும் இருக்கிறது. நிறுவனர்கள் சார்பாக பங்கு அடமானம் எதுவுமில்லை. நிறுவனத்தின் புத்தக மதிப்பு பங்கு ஒன்றுக்கு 276 ரூபாயாகவும், தற்போதைய பங்கின் விலை அதன் வருமானத்துடன் ஒப்பிடுகையில்(P/E) 94 மடங்குகளிலும் உள்ளது. நிறுவனத்தின் துறைச் சார்ந்த பி.இ. விகிதம் 62.1 என்பது கவனிக்கத்தக்கது.

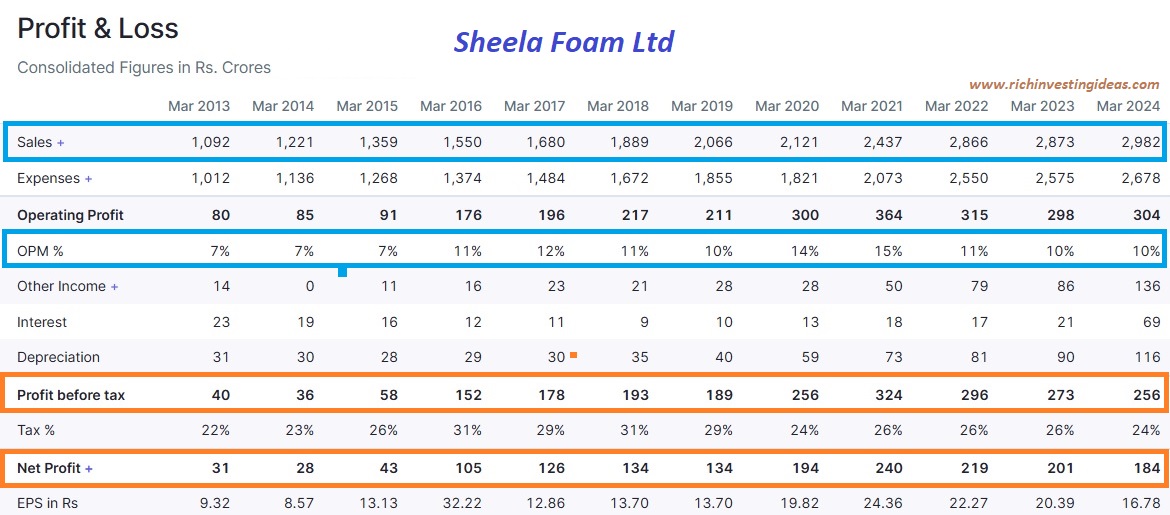
2023-24ம் நிதியாண்டில் ஷீலா ஃபோம் நிறுவனத்தின் ஒட்டுமொத்த வருவாய் ரூ. 2,982 கோடியாகவும், செலவினம் 2,678 கோடி ரூபாயாகவும் இருந்துள்ளது. இயக்க லாப விகிதம் 10 சதவீதமாகவும், நிகர லாபம் ரூ.184 கோடியாகவும் இருந்துள்ளது. சொல்லப்பட்ட காலத்தில் இதர வருமானம் 136 கோடி ரூபாயாக உள்ளது. செப்டம்பர் 2024 காலத்துடன் முடிவடைந்த காலாண்டில் நிறுவனத்தின் இருப்புநிலை கையிருப்பு(Cash Reserves) ரூ.2,943 கோடி. நிறுவனத்தின் மொத்தக் கடன் ரூ.1,436 கோடி: இவற்றில் ரூ.496 கோடி குறுகிய காலக் கடனாகவும், 742 கோடி ரூபாய் நீண்டகாலக் கடனாகவும் இருக்கிறது. கடந்த சில வருடங்களாக நிறுவனத்தின் கடன் தொகையும் அதிகரித்து வருகிறது. இது சார்ந்து நிறுவனத்தின் சொத்துக்களும் அதிகரித்து வந்துள்ளது. அதே வேளையில் சரக்குகளும்(Inventories), வர்த்தக வரவுகளும்(Trade Receivables) அதிகரித்து காணப்படுகிறது. வர்த்தக வரவுகளில் பெரும்பான்மையான தொகை ஆறு மாதத்திற்கு குறைவான காலத்தில் இருந்துள்ளது.

Sheela Foam - Brands

செப்டம்பர் காலாண்டு முடிவில் நிறுவனத்தின் நிரந்தர சொத்து(Fixed Assets) மதிப்பு ரூ.3,148 கோடி. நிறுவனத்தின் இயக்க லாப விகிதம் கடந்த பத்து ஆண்டு காலத்தில் சராசரியாக 11 சதவீதம் என்ற அளவில் உள்ளது. விற்பனை வருவாய் வளர்ச்சி கடந்த 5 வருடங்களில் எட்டு சதவீதமாகவும், அதுவே 10 ஆண்டுகளில் 9 சதவீதமாகவும் இருந்துள்ளது.லாப வளர்ச்சியை பொறுத்தவரை, கடந்த 5 வருடங்களில் ஒரு சதவீதமாகவும், 10 ஆண்டுகளில் இது 17 சதவீதமாகவும் இருக்கிறது. கடந்த ஒரு வருடத்தில் இந்நிறுவனப் பங்கின் விலை 23 சதவீதம் வீழ்ச்சியடைந்துள்ளது. அதே வேளையில் 2020ம் ஆண்டில் முதலீடு செய்திருந்தால் தற்போது 36 சதவீத ஏற்றமாகும். கடந்த ஒரு வருடத்தில் இந்தப் பங்கின் அதிகபட்ச விலை ரூ.1297 வரை சென்றுள்ளது. 2022ம் ஆண்டின் டிசம்பர் மாதத்தில் இந்நிறுவனம் ஒன்றுக்கு ஒன்று போனஸ் பங்குகளை(Bonus issue 1:1) அறிவித்திருந்தது. 

நிறுவனத்தின் தற்போதைய தலைவராக திரு. ராகுல் கவுதமும், நிர்வாக இயக்குனராக திரு. துஷார் கவுதமும் உள்ளனர். உலகளவில் இந்தியத் தலைமை நிர்வாக அதிகாரியாக திரு. நிலேஷ் மசும்தார் உள்ளார்.  நிறுவனம் சார்பில் 65.50 சதவீதப் பங்குகள் உள்ள நிலையில், அவற்றில் திரு. துஷார் கவுதம் மட்டும் தன்னிடத்தே 31.44 சதவீத பங்குகளை வைத்துள்ளார். அன்னிய நிறுவன முதலீட்டுப் பங்களிப்பு(FII) 6.60 சதவீதமாகவும், உள்ளூர் நிறுவன முதலீட்டாளர்களின் பங்களிப்பு(DII) 22.30 சதவீதமாகவும் உள்ளது. ஷீலா ஃபோம் நிறுவனத்தின் தற்போதையப் பங்கு விலை ஒன்றுக்கு ரூ.844 என வர்த்தகமாகி வருகிறது. நிறுவனத்தின் மூலப்பொருட்கள் பெரும்பாலும் கச்சா எண்ணெய் விலையை சார்ந்து இருப்பதால் இதன் வருவாய்-லாப விகிதம் அதிக ஏற்ற-இறக்கத்திற்கு உட்படலாம். 

ஷீலா ஃபோம் நிறுவனத்திற்கு உலகலாவிய துறைச் சார்ந்த போட்டியாளர்களாக கார்பெண்டர், ரெக்டிசல், ப்ரோசீட், எஸ்ஸென்ட்ரா போன்ற நிறுவனங்கள் உள்ளன. உள்நாட்டில் டூரோபிளக்ஸ், ஸ்ப்ரிங்வெல், காயிர்பிட், திருப்பதி ஃபோம்  மற்றும் பிற நிறுவனங்கள் போட்டியாளராக உள்ளன.

Sleep Well(Strong in North & West in India): Focus on PU Foam Mattress

Kurl-on (Strong in East & South in India): Focus on Rubberized Coir Mattress  

கவனிக்க: முதலீட்டாளர்கள், பங்குகளை வாங்கும் முன் தகுந்த நிதி ஆலோசகர் அல்லது பங்கு ஆலோசகரின் முன்னிலையில் தங்களது முதலீட்டு முடிவை எடுக்குமாறு அறிவுறுத்தப்படுகிறது. மேலே சொன்ன தகவல்கள் பங்குச்சந்தை அடிப்படைப் பகுப்பாய்வுக்கானக் கற்றல் மட்டுமே.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 
www.varthagamadurai.com