Category Archives: Investopedia

நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 1

நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 1

Budget Planning for Middle Class Family – Part 1


வர்த்தக மதுரை தளத்தில் நாம் பொருளாதாரம் மற்றும் நிதி சார்ந்த பல விஷயங்களை பதிவிட்டு வந்தாலும், நமது வாசகர்கள் சிலர், நிகழ்கால அடிப்படையில் வாழ்க்கைக்கு தேவையான ஒரு பட்ஜெட் திட்டமிடலை (Budget Planning) கேட்டிருந்தனர். இதன் காரணமாக நமது நகரின் தற்போதைய விலைவாசியை அடிப்படையாக கொண்டு, பட்ஜெட் திட்டமிடல்  என்ற குறுந்தொடரை (Miniseries) ஆரம்பித்துள்ளோம்.


திரு. ராம்குமார்  மதுரையில் உள்ள தனியார் இன்சூரன்ஸ் நிறுவனத்தில் பணிபுரிந்து வருகிறார். 29 வயதாகும் ராம்குமார் தனது தாய்  மற்றும் மனைவியுடன் மதுரை மாநகரில் வாடகை வீட்டில் வசித்து வருகிறார். அவரது வீட்டிற்கும், அலுவலகத்திற்குமான தூரம் சுமார் 10 கி.மீ. ஒரு நபர் வருமானம் மட்டுமே கொண்டுள்ள ராம்குமார் தனது மனைவி மற்றும் இன்னும் ஆறு மாதத்தில் பிறக்கக்கூடிய குழந்தை நலனையும், தனது தாயின் முதுமை காலத்தையும் பாதுகாக்க வேண்டும். இனி அவருக்கான, மாதாந்திர பட்ஜெட் திட்டமிடலை பார்ப்போம்.
 

Budget Planning


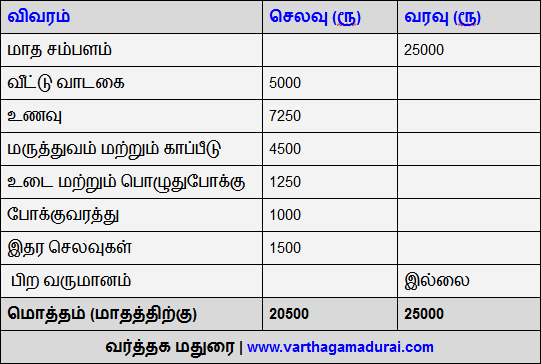
மாதம் ரூ. 25,000 /- ஐ சம்பளமாக (பிடித்தம் போக) பெறும் ராம்குமாரின் மாத செலவுகளை நாம் மேலே உள்ள அட்டவணையில் காணலாம். மாத வீட்டு வாடகை ரூ. 5000 /- என்பது மதுரை நகருக்குள் நடுத்தர மக்களுக்கு எளிமையாக (1 BHK) கிடைப்பதாகும். நகருக்கு சற்று தொலைவில் (10 கி.மீ.) வசிக்கும் பட்சத்தில் 5000 ரூபாய்க்கு வசதியான வாடகை வீடு அமையலாம்.


பெரியவர்கள் மூன்று பேர் மற்றும் ஒரு மழலை இருக்கும் குடும்பத்திற்கான சராசரி உணவுச்செலவு மாதம் ரூ. 7250 /- ஆக கணக்கிடப்பட்டுள்ளது. இது ஒரு நடுத்தர குடும்பத்திற்கான திட்டமிடல் என்பதை நினைவில் கொள்ளவும்.


மருத்துவம் மற்றும் காப்பீடு செலவுகள் மாதத்திற்கு ரூ. 4500 /- என  ஒதுக்கப்பட்டுள்ளது. இவற்றில் தான் நம்மில் பெரும்பாலோர் அலட்சியம் காட்டி வருகிறோம். ஒரு சரியான பட்ஜெட் திட்டமிடல் என்பது வருவாய்க்குள் செலவு மட்டுமல்ல; உங்கள் எதிர்பாராத செலவுகளையும் குறைப்பதாக இருக்க வேண்டும். இன்றையளவில் மருத்துவம் மற்றும் எதிர்பாராத மருத்துவ செலவுகள் என்பது யாராலும் எளிதாக கணக்கிட முடியாத நிலையாக உள்ளது. இருப்பினும் நாம் காப்பீடு எடுப்பதன் மூலம், நமது எதிர்பாராத மருத்துவ செலவுகளை குறைக்கலாம்.


ராம்குமாருடைய தாய் மற்றும் பிறக்க போகும் குழந்தைக்கான மருத்துவ செலவுகள் பெரும்பான்மையாக அமையும். அதனால் இவருடைய தாய்க்கு மருத்துவ காப்பீடு (Health Insurance) ரூ. 3 லட்சத்திற்கும், ராம்குமார், மனைவி மற்றும் பிறக்கும் குழந்தை மூவருக்கும் சேர்த்து ரூ. 5 லட்சத்திற்கும் கவரேஜ் எடுக்கப்பட்டுள்ளது. ராம் குமார் தனக்கான தனிநபர் விபத்து காப்பீடு ரூ. 10 லட்சத்திற்கு பதிவு செய்துள்ளார். மேலும் ராம் குமார் மட்டுமே தனது குடும்பத்தில் சம்பாதிக்கும் நபராக இருப்பதால், அவருக்கான டேர்ம் இன்சூரன்ஸ் ரூ. 50 லட்சத்திற்கு (Term Insurance) பாலிசி கவரேஜ் எடுத்துள்ளார்.


10 கி.மீ தூரமுள்ள தனது அலுவலகத்திற்கு ராம்குமார் இரு சக்கர வாகனத்தில் செல்கிறார். மாத போக்குவரத்து செலவிற்காக ரூ. 1000 /- ஒதுக்கப்பட்டுள்ளது. உடை மற்றும் பொழுதுபோக்கிற்கு மாதம் ரூ. 1250 ம், இதர செலவுகளுக்கு ரூ. 1500 ம் நிர்ணயிக்கப்பட்டுள்ளது. இதர செலவுகளில் கைபேசி – இணைய கட்டணம், கேபிள் டிவி, மின்சாரம் போன்றவையும் உள்ளடக்கம்.


ராம்குமாருக்கு பிற வருமானம் எதுவுமில்லை. அவருடைய மாத செலவுகள் மொத்தம் ரூ. 20,500 /- ஆக உள்ளது. இப்போது அவரிடம் உபரியாக ரூ. 4,500 /- உள்ளது. இந்த தொகையை கொண்டு அவரது குடும்பத்தின் எதிர்கால நிதி இலக்குகளை பூர்த்தி செய்யலாம். நிதி இலக்குகள் பொதுவாக குழந்தைக்கான மேற்படிப்பு, திருமணம், ஓய்வு கால நிதி, சுற்றுலா, வீடு வாங்குவது  போன்றவையாக இருக்கலாம்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


நினைவில் கொள்க:


  • ராம்குமார்  தனது மொத்த சம்பளத்தில், பி.எப். காக (Provident Fund) 12 % பங்களிப்பு அளித்து வருகிறார். நிறுவன காப்பீடு மற்றும் பி.எப். பிடித்தம் போக தான் மாதம் ரூ. 25,000 /- ஐ சம்பளமாக பெறுகிறார்.


  • ராம்குமாருக்கு தற்சமயம் எந்த கடனும் இல்லை. அதனால் அவர் கடனில்லா நபராக (Debt free) உள்ளார். இதுவரை அவருக்கு சொந்தமாக வீடு இல்லை, ஆனால் தனது பூர்வீகத்தில் சொந்தமான நிலம் உள்ளது.


  • தனது குடும்ப உணவிற்கான மளிகை பொருட்களை மாதத்திற்கு ஒரு முறை தேர்முட்டி, கீழ மாரட் வீதிகளில் வாங்குவார். காய்கறி மற்றும் பழ வகைகளை அருகில் இருக்கும் சந்தையில் வாரத்திற்கு ஒரு முறை தனது மனைவி வாங்கி வருகிறார்.
  • அலுவலகத்திற்கு இரு சக்கர வாகனத்தில் மட்டுமில்லாமல், சில சமயங்களில் பொது போக்குவரத்தையும் (Bus, Share Auto) ராம்குமார் பயன்படுத்தி கொள்வார்.
  • தனக்கும், தனது குடும்பத்திற்கு தேவையான துணிமணிகளை பண்டிகை மற்றும் சலுகை காலங்களில் மொத்தமாக வாங்கும் பழக்கமுண்டு.
  • ராம்குமாரின் மனைவி எம்.எஸ்சி (M.Sc) வரை  படித்திருந்தாலும் தனது மாமியார் மற்றும் வருங்கால மழலைச்செல்வத்திற்காக வேலைக்கு செல்லவில்லை. அதே நேரத்தில் தனது படிப்பை கொண்டு, குடும்பத்திற்கான  கூடுதல் வருமானத்தை ஈட்டுவதற்கு (Additional / Secondary Income) திட்டமிட்டு வருகிறார்.
  • ராம்குமாரும் தனது  மாத உபரி தொகையை கொண்டு நிதி இலக்குகளை நிர்ணயித்துள்ளார். இரண்டாம் வருமானத்திற்கும் (Passive Income) வாய்ப்புகளை ஆராய்ந்து வருகிறார்.
  • அட்டவணையில் சொல்லப்பட்ட எண்கள் (Expenses) அனைத்தும் தற்போதைய விலைவாசியை கொண்டு கணக்கிடப்பட்டவை.


கடனில்லாமல் இருப்பதும் சுகமே…

கடனிருந்து அதனை குறைப்பதும், பெருஞ்சுகமே…


வாழ்க  வளமுடன்,

நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


5 சிறந்த பெருமூலதன பரஸ்பர நிதித்திட்டங்கள் – 2018

5 சிறந்த பெருமூலதன பரஸ்பர நிதித்திட்டங்கள் – 2018

5 Large Cap Funds to Invest in 2018


இன்றையளவில் பணவீக்கத்தை தாண்டிய  வருமானம் ஈட்டுதலும், பணத்தை பெருக்குவதிலும் பங்குச்சந்தை முக்கிய பங்காற்றுகிறது. தங்கம், நிலம், வங்கி முதலீடுகளை  காட்டிலும் நல்லதொரு வருமானத்தை நீண்ட கால நோக்கில் பங்குச்சந்தையே தந்து கொண்டிருக்கிறது. இருப்பினும் நம்மில் பலருக்கு பங்குச்சந்தை பற்றிய அச்சம் (Risk) பொதுவாக இருப்பதுண்டு.


பங்குச்சந்தை இலவச பயிற்சி வகுப்புக்கு பதிவு செய்ய…


https://varthagamadurai.com/share-market-course-registration/


பங்குச்சந்தையில் நேரிடையாக முதலீடு செய்யாமல், அதே நேரத்தில் பங்குச்சந்தையின் பலனை அடைய விளைந்தது தான் பரஸ்பர நிதி (Mutual Funds) திட்டங்கள். இன்று பெரும்பாலானோர் மியூச்சுவல் பண்டில் எதற்காக முதலீடு செய்கிறோம் என்று அறியாமல் பல பரஸ்பர நிதி திட்டங்களை தேர்ந்தெடுக்கும் நிலை உள்ளது.


ஒருவரின் நிதி இலக்கை (Financial Goal) சார்ந்து பரஸ்பர நிதி முதலீடுகள் இருக்கும் பட்சத்தில் அவர் தனது இலக்கினை எளிமையாக அடையலாம். பரஸ்பர நிதி முதலீட்டு திட்டங்கள் பல வகைகள் உள்ளன. முதலீட்டாளர் தனது ரிஸ்க் தன்மை பொருத்து பரஸ்பர நிதி திட்டங்களை தேர்ந்தெடுக்கலாம்.


இங்கே நாம் அதனை போன்று, பெருமூலதன பரஸ்பர நிதி திட்டங்கள் (Large Cap Funds) சிலவற்றை தேர்ந்தெடுத்து உங்களுக்காக கொடுத்துள்ளோம். இந்த திட்டங்கள் கடந்த 5-10 வருட காலங்களில் பணவீக்கத்தை தாண்டிய வருமானத்தை கொடுத்துள்ளன.


அவைகளில் சில (5 Best Large Cap Funds),


  • Axis Blue Chip Fund
  • ICICI Pru Blue Chip Fund
  • Reliance Large Cap Fund – Retail Plan
  • Aditya Birla Sun life Frontline Equity Fund (ABSL)
  • HDFC Top 100 Fund


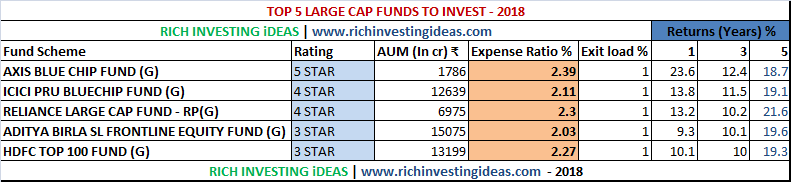
5 Best Large Cap Funds 2018


அட்டவணையில் கொடுக்கப்பட்டுள்ள மதிப்பீடுகள் CRISIL நிறுவனத்தினுடையது (Crisil Rating). கொடுக்கப்பட்டுள்ள ஐந்து திட்டங்களுக்கும் நுழைவு கட்டணம் (No Entry Load) எதுவுமில்லை. வெளியேறும் கட்டணம் (Exit Load) திட்டங்களுக்கு ஏற்றவாறு மாறுபடும், ஆனால் பொதுவாக ஒரு சதவீதத்தில் இருக்கும்.


ஒவ்வொரு பரஸ்பர நிதி திட்டத்திற்கும் செலவு விகிதம் (Expense Ratio) மாறுபடும். அதே நேரத்தில் மொத்த செலவு விகிதம் (TER – Total Expense Ratio) செபி விதிமுறை படி, 2.5 சதவீதத்திற்கு மிகாமல் இருக்க வேண்டும்.


இந்த 5 பெருமூலதன பரஸ்பர நிதி திட்டங்களும் 500 கோடி ரூபாய்க்கும் மேலான சொத்துக்களை (AUM) நிர்வகிப்பது குறிப்பிடத்தக்கது. மேலும் இந்த திட்டங்கள் கடந்த 8-10 வருட காலமாக செயல்பட்டு வருகின்றன.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

குறைந்த பட்ச முதலீடு:


ICICI Pru Blue Chip Fund ல் குறைந்த பட்ச முதலீட்டு தொகை ரூ. 100/- ஆகவும், ஆதித்யா பிர்லா (Aditya Birla Sun life Frontline Equity) திட்டத்தில் ரூ. 1000/- ஆகவும் உள்ளது. Reliance Large Cap, HDFC Top 100 மற்றும் Axis Blue Chip திட்டங்களில் குறைந்த முதலீடாக ரூ. 5000/- ஐ மேற்கொள்ளலாம்.  இந்த திட்டங்கள் பெரும்பாலும் வங்கிகள், நிதி சேவைகள், தொழில்நுட்பம் மற்றும் வாகன துறையில் முதலீடு செய்கின்றன.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


பரஸ்பர நிதிக்கான மொத்த செலவு விகித மாற்றத்தை முதலீட்டாளருக்கு தெரிவிப்பது அவசியம் – செபி

பரஸ்பர நிதிக்கான மொத்த செலவு விகித மாற்றத்தை முதலீட்டாளருக்கு தெரிவிப்பது அவசியம் – செபி  

Change and Disclosure of Total Expense Ratio to Mutual Investors – SEBI


பரஸ்பர நிதி நிறுவனங்கள் தனது நிதி திட்டங்களை நிர்வகிக்க வருடாந்திர கட்டணமாக, முதலீட்டாளரிடம் ஒரு தொகையை வசூலிக்கும். இதனை செலவின விகிதம் (Expense Ratio) என்பர். பரஸ்பர நிதியில் ஒரு முதலீட்டாளருடைய மொத்த செலவு விகிதம் TER (Total Expense Ratio) எனப்படும்.


மொத்த செலவு விகிதம் என்பது ஒரு முதலீட்டாளர்(Mutual Fund Investor) நிதியை வாங்கும் போது, விற்கும் போது மற்றும் தணிக்கை செலவுகள், மற்ற இதர செலவுகளை உட்படுத்தும். இதனை ஒரு வருடத்தின் மொத்த செலவுகளை அந்த வருடத்திற்குரிய சராசரி மொத்த வருவாயில் வகுத்தால் கிடைக்கும் விகிதமாகும்.


கடந்த மாதம், செபி அமைப்பு(SEBI) பரஸ்பர நிதி நிறுவனங்களுக்கு(Mutual Fund Companies) ஒரு அறிவிப்பை வெளியிட்டது. முதலீட்டாளருக்கு விதிக்கப்படும் மொத்த செலவு விகிதத்தை (TER) பரஸ்பர நிதி நிறுவனங்கள், முதலீட்டாளருக்கு அவ்வப்போது குறுஞ்செய்தி(SMS) அல்லது மின்னஞ்சல் (Email) மூலமோ தெரிவிக்க வேண்டுமென அறிவித்தது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


பரஸ்பர நிதி நிறுவனங்கள் தனது இணைய தளத்திலும் இது சம்மந்தமான தகவல்களை பகிர வேண்டும் எனவும், TER விகிதத்தில் மாற்றம் ஏதேனும் இருந்தாலும் அதனை உடனடியாக, அதாவது கட்டணம் விதிக்கப்படும் மூன்று வேலை நாட்களுக்கு முன்னரே (At least three working days prior to effecting such change)  முதலீட்டாளருக்கு தெரிவிக்க வேண்டுமெனவும் குறிப்பிட்டுள்ளது.


மார்ச் 31, 2018 க்கு பின்னர் அறிவிக்கப்படும் எந்த ஒரு பரஸ்பர நிதி திட்டத்திற்கும், அதற்கு முன்னர் இருந்த திட்டத்திற்கும் TER விகிதத்தை முதலீட்டாளருக்கு தெரிவிப்பது அவசியம் என செபி தனது குறிப்பில் வெளியிட்டுள்ளது.


SEBI (Mutual Funds) Regulations, 1996 ன் படி, ஒவ்வொரு பரஸ்பர நிதியை நிர்வகிக்க (Sales & Advertising, Administrative Expenses, Transaction Cost, Management Fees, Custodian and Audit Fees) முதலீட்டாளரிடம் இருந்து ஒரு கட்டணம் பெறப்படும். ரூ. 100 கோடி வரையிலான வாராந்திர சராசரி நிகர சொத்துக்களை(Net Assets)  நிர்வகிக்கப்படும் சமபங்கு திட்டங்களுக்கு (Equity Schemes) மொத்த செலவு விகிதம் 2.5 % ஆகவும், அடுத்த 300 கோடிக்கு 2.25 % ஆகவும், அடுத்தடுத்த 300 கோடிக்கு 2 % ஆகவும் நிர்ணயிக்கப்பட்டுள்ளது. இந்த விகிதத்திற்கு மேல் எந்த ஒரு பரஸ்பர நிதி நிறுவனமும் கட்டணங்களை விதிக்க கூடாது.


கடன் திட்டங்களுக்கு, பங்கு சார்ந்த(Equity) திட்டங்களை விட 0.25 % செலவின விகிதம் குறைவாக உள்ளது.  முதலீட்டாளரை பொறுத்தவரை தங்கள் பரஸ்பர நிதி திட்டத்தின் தேர்ந்தெடுத்தலில் Total Expense Ratio விகிதம் ஒரு முக்கியமானவை. நீண்ட காலத்தில், அதிக TER விகிதம் உள்ள திட்டத்தில் முதலீட்டாளரின் கணிசமான தொகை கட்டணத்திற்கு செல்லும். அதே நேரத்தில் ஒவ்வொரு நிதி திட்டத்தின் செயல்பாடுகளையும் மற்றும் அதன் பலன்களையும் பார்த்து விட்டு தான், ஒரு பரஸ்பர நிதித்திட்டத்தை தேர்ந்தெடுக்க வேண்டும்.


(Source:  Total Expense Ratio – Change and Disclosure )


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

பரஸ்பர நிதியுடன் (Mutual Funds) ஆதார் எண்ணை இணைப்பது எப்படி ?

பரஸ்பர நிதியுடன் (Mutual Funds) ஆதார் எண்ணை இணைப்பது எப்படி ?

How to update Aadhaar online for Mutual Funds ? (Aadhaar Linking)


பயோமெட்ரிக் (Biometric) மற்றும் மக்கள் தொகை தரவை அடிப்படையாக கொண்டு 12 இலக்க தனியுரிமை அடையாள எண்ணாக(12 Digit) உருவாக்கப்பட்டுள்ள ஆதார் (Aadhaar) இன்று ஒவ்வொரு தகவல் நடைமுறைக்கும் கட்டாயமாக்கப்பட்டுள்ளது. அனைத்து இந்திய குடியுரிமை உள்ளவர்களுக்கும் வழங்கப்படும் உரிமை எண்ணாகவும் உள்ளது. நீங்கள் வங்கி கணக்கு, பான் அட்டை, பங்குச்சந்தை, பரஸ்பர நிதி என ஒவ்வொரு செயல்முறைக்கும் கணக்கு துவங்கும் போது ஆதார் என்பது கட்டாயம்.


வங்கிக்கணக்கு, கைபேசி எண்களுக்கான ஆதார் இணைப்பை நாம் பெரும்பாலும் நேரிடையாகவே பதிவு செய்திருப்போம். ஆனால் பெரும்பாலும் நாம் தவற விடுவது மற்றும் மறப்பது நமது பரஸ்பர நிதிக்கான இணைப்பை தான். நாம் பரஸ்பர நிதியில்(Mutual Funds) பொதுவாக மாதாந்திர முதலீடு என்று சொல்லப்படும் SIP (Systematic Investment plan) திட்டத்தை தான் தேர்ந்தெடுத்திருப்போம். இதன் மூலம் நமது வங்கிக்கணக்கில் இருந்து பரஸ்பர நிதிக்கு தானியங்கி சேவையாக பண பரிமாற்றம் நடைபெறும். இதன் காரணமாக நாம் பெரும்பாலும் பரஸ்பர நிதி சார்ந்த குறுஞ்செய்தி, மின்னஞ்சலை பார்க்க தவறி விடுவோம்.


( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


ஏற்கனவே பணமோசடி தடுப்பு சட்டம் (Prevention of Money Laundering Act -PMLA) Rules 2017 ன் படி பரஸ்பர நிதி கணக்குடன் ஆதாரை இணைப்பது அவசியம் என கூறப்பட்டுள்ளது. உங்களுக்கு அருகில் உள்ள பரஸ்பர நிதி நிறுவனத்தை (முதலீடு செய்த நிறுவனம்) அணுகலாம் அல்லது இணையத்தில் ஆதார் எண்ணை பதிவு செய்யலாம்(Communicate with Nearest branch or update online). இங்கே நாம் ஆன்லைனில் பதிவு செய்வது பற்றி பார்ப்போம்.


நினைவில் இருக்கட்டும், பரஸ்பர நிதியுடன் ஆதார் இணைப்புக்கான கடைசி தேதி –  வரும் மார்ச் மாதம் 31,2018 (31st march, 2018).


பொதுவாக பரஸ்பர நிதி சார்ந்த உங்களின் தகவல்கள் பரஸ்பர நிதி வசம் பராமரிக்கப்படாது. அதனை RTA (Registrar and Transfer Agent) போன்ற அமைப்புகள் தான் பராமரித்து தகவல்களை சேமித்து வைக்கும். இணையத்திலும் அது போன்ற அமைப்புகள் தான் உங்களுடைய ஆதார் தகவல்களை பெறுகிறது. RTA ஆக தற்போது CAMS, UTI, Karvy, Franklin பரஸ்பர நிதிக்கு உள்ளன. அவற்றின் இணைய தளத்தில் நாம் நமக்கான ஆதார் தகவலை பதிவு செய்யலாம்.


CAMS Online


கீழே  கொடுக்கப்பட்ட இணைய  தளத்தில் நீங்கள் உங்களுக்கான  பரஸ்பர நிதி கணக்குடன் ஆதாரை இணைக்கலாம். CAMS அமைப்பு பெரும்பாலான பரஸ்பர நிதி நிறுவனத்துக்கான தகவல்களை பராமரிக்கிறது. ( SBI Mutual Fund, ICICI Prudential, Birla Sunlife, HDFC, DSP blackrock, IDFC, IIFL, PPFAS, Tata mutual fund, Kotak, HSBC, L and T, Shriram, Mahindra)


CAMS – Aadhaar Linking

CAMS Aadhaar linking


CAMS இணைய தளத்தில் நீங்கள் செய்ய வேண்டியது – உங்கள் பான் எண் (PAN), பரஸ்பர நிதி கணக்கு (Folio Account number), மற்றும் ஆதார் எண்ணை (Aadhaar) உள்ளீடு செய்யவும். உங்களுக்கான சந்தேகங்களையும் நீங்கள் அதே பக்கத்தில் அறியலாம்.


FAQ on Aadhaar Linking process – CAMS


Karvy Computershare:


கார்வி நிறுவனமும் பரஸ்பர நிதிக்கான தகவல்களை பராமரிக்கிறது. கார்வி நிறுவனம் கையாளும் பரஸ்பர நிதி நிறுவனங்கள் – Axis mutual fund, UTI, Canara robeco, Mirae asset, Motilal oswal, Reliance, Quantum, BOI Axa, Invesco, DHFL மற்றும் இன்னும் பிற நிறுவனங்கள். அதற்கான பதிவை செய்ய கீழ்கண்ட இணைய தளத்தை பாருங்கள்.


Karvy – Link your Aadhaar with mutual fund


Karvy Aadhaar linking


மேலே நாம் சொன்ன இரு தளத்திலும் உங்கள் பரஸ்பர நிதிக்கான ஆதாரை பதிவு செய்வதுடன், உங்கள் நடப்பு நிலையையும் (Aadhaar linking status for mutual fund) அதே தளத்தில் அறிந்து கொள்ளும் வசதி உண்டு. நாம் சொன்ன இரு தளத்தில் பதிவு செய்ய இயலாதவர்கள் அல்லது உங்கள் பரஸ்பர நிதிக்கான நிறுவன பெயர் இல்லையென்றால் நீங்கள் அந்த நிறுவனத்திற்கான அதிகாரபூர்வ வலைத்தளத்தில் தெரிந்து கொள்ளலாம். பதிவின் போது உங்களுக்கான OTP கைபேசியில் வரலாம். அதனால், பரஸ்பர நிதியில் இணைக்கப்பட்ட கைபேசி எண்ணை வைத்திருப்பது அவசியம்.


ஆதார் இணைப்பு – பரஸ்பர நிதி சம்மந்தமான உங்கள் சந்தேகங்களுக்கு, வர்த்தக மதுரைக்கு நீங்கள் மின்னஞ்சல் (contact at varthagamadurai.com) அனுப்பலாம்.


வாழ்க  வளமுடன்,


நன்றி,  வர்த்தக மதுரை.


www.varthagamadurai.com


இளம் தொழில்முனைவோராக கற்று கொள்ள வேண்டிய 10 சிந்தனைகள்

இளம்  தொழில்முனைவோராக கற்று  கொள்ள வேண்டிய 10 சிந்தனைகள்

10 Smart Ideas to learn as Young Entrepreneurs

நேற்று (25.02.2018)  மதுரை  மடீட்சியா அரங்கில், Youngs Indians (YI) – Confederation of Indian Industry(CII)  மற்றும்  Native Lead Foundation சார்பாக ஆரம்பம் (Aarambam – Startup Contest) 4 வது பதிப்பு (4th Edition) நிகழ்ச்சி  நடைபெற்றது. நிகழ்ச்சியில் Native Lead Foundation நிறுவனர்  திரு. சிவராஜா  ராமநாதன் (Sivarajah Ramanathan), Thyrocare Technologies நிறுவனத்தின் நிர்வாக  இயக்குனர்  மற்றும்  நிறுவனர்  Dr. வேலுமணி (Dr. Velumani) அவர்கள், மற்றும்  YI – CII சார்பானவர்களும்  கலந்து  கொண்டனர்.


புதிய  தொழில்முனைவோருக்கான  தேடலும், அவர்களுக்கான  முதலீட்டு  வாய்ப்புகள்  பற்றி  பேசப்பட்டது. புதிய  சிந்தனைகள்  கொண்ட இளம்  தலைமுறையினர்  எவ்வாறு  அவற்றை  தொழிலாகவும், சமுதாயத்திற்கு  பயன்படும்படியும்  மாற்றுவதற்கான  ஆலோசனைகள்  கூறப்பட்டன.


இளம் தொழில்முனைவோராக  கடைபிடிக்க மற்றும்  கற்று  கொள்ள  வேண்டிய  அடிப்படை  சிந்தனைகள்  பற்றி  Thyrocare நிறுவனத்தின்  நிறுவனர்  டாக்டர்  வேலுமணி அவர்கள்  பேசும்  போது ,

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


  • ஒரு தொழிலை ஆரம்பிக்கும் போது, அதனை பூஜ்யத்திலிருந்து தொடங்குங்கள் (Start from Zero). தொழிலை பற்றிய அறிவு, தொழிலில் ஈடுபட்டால் மட்டுமே கிடைக்கும்.


  • எப்போதும் எளிமையாக (Be Frugality)  இருக்க பழகுங்கள். அது தான் உங்களை ஒரு சிறந்த தொழில்முனைவோராக காட்டும்.


  • ரிஸ்க் (Risk – Reward) எடுக்க தயாராகுங்கள்; உங்கள் திடமான ரிஸ்க் உங்களுக்கு தித்திப்பான பலனை கொடுக்கும்.


  • விவாதம், ஆலோசனை மற்றும் முடிவெடுத்தல் (Discuss vs Decision Making) என வரும்பொழுது, எப்போதும் முடிவெடுக்க முயலுங்கள். விவாதம் ஒரு நல்ல முடிவை தராது. முடிவெடுங்கள், அந்த முடிவை நல்ல பயனாக மாற்றுங்கள் (No one decision is better).


  • தொழிலில் தவறு (Mistakes) என்பது ஒரு பெரிய குற்றமில்லை. தவறு செய்தால் தான் நீங்கள் தொழிலை சரியாக அணுகுகிறீர்கள் என அர்த்தம். தவறு செய்தால் மட்டுமே நீங்கள் தொழிலில் வெற்றியடைய முடியும்.


  • சொந்த ஊரில் தொழில் செய்வதை விட, தொழில் வாய்ப்பு அதிகமுள்ள சூழ்நிலையை தேர்வு செய்யுங்கள் . வீட்டை விட்டு வெளியே வர உங்கள் மனதுக்கு சொல்லுங்கள். மிகப்பெரிய வெற்றியடைய நீங்கள் மாற்றத்திற்கும் தயாராக வேண்டும் (Be out of Comfort Zone).


  • உங்கள் தொழில் மற்றும் சிந்தனைகளுக்கேற்ற நண்பர்களை தேர்ந்தெடுங்கள். உங்கள் பால்ய நண்பர்கள் என்பதற்காக நீங்கள் எப்போதும் தொடர்பு கொள்ள வேண்டிய அவசியமில்லை( Choose Good contacts and friends).


  • உங்கள் நேரத்தை வீணடிக்கும் நபர்களிடமிருந்து விலகி செல்லுங்கள் (Avoid not related to you).


  • நீங்கள் ஆரம்பிக்கும்  தொழிலில் ஏழை மற்றும் அனுபவம் ஏதும்  இல்லாதவருக்கு  வாய்ப்பு  கொடுங்கள். அவர்களால் தான்  உங்களுக்காக  உண்மையாக  உழைக்க முடியும் (Employment for Poor and Freshers). நீங்கள்  ஒரு தொழிலில்  வெற்றி வேண்டுமென  நினைத்தால், ஒரு முதலாளியிடம் எந்த  சம்பளமும் வாங்காமல், கற்றலுக்கு  மட்டுமே  முக்கியத்துவம்  கொடுங்கள். அது  உங்களை  பெரும் முதலாளியாக்கும்(Learn to earn).


  • ஏற்கனவே  இருக்கும்  வேலையை விட்டு  விட்டு நீங்கள்  தொழில் செய்ய விரும்பினால், தொழிலுக்கு  தேவையான முதலீட்டை முன்னரே  சேமியுங்கள் (Create Emergency fund).


  • தொழில் ஆரம்பத்தில்  கடன்  எதுவும்  அதிகம் பெற  வேண்டாம். ஏற்கனவே  உங்களுக்கு  கடன்  இருந்தால், அதனை அடைத்து  விட்டு தொழில் தொடங்குவது  நல்லது (No Debt – No EMI).


இரண்டாம் தொழில்முனைவோர்களுக்கு (Second Generation Entrepreneurs) பெற்றோர் கற்று கொடுக்க  வேண்டியது…


  • உங்கள்  பிள்ளைகளுக்கு  எளிமையாக  வாழ (Frugality)  கற்று  கொடுங்கள். ஆடம்பரம்  வேண்டாம்.


  • ரிஸ்க் எடுக்க சொல்லி  கொடுங்கள். தவறுகளிலிருந்து பாடம்  கற்று கொடுங்கள்(Risk taking ability).


  • அவர்களுக்கு  உங்களின் தொழில் ஆலோசனை எதுவும்  தேவையில்லை (Don’t advise). உங்கள்  பிள்ளைகளை அவர்களாகவே  சிந்திக்க  கூறுங்கள்.


  • பிள்ளைகளுக்கு  சேமிப்பதின் அவசியத்தை சொல்லுங்கள் (Ask them to save).


  • உறவினர்கள் என்ன  நினைப்பார்கள்  என்ற  கவலை  வேண்டாம்(Avoid Neighborhoods words). உங்கள் குழந்தைகளை வெளி உலகுக்கு செல்ல அனுமதியுங்கள். வாய்ப்புகள் வெளியே  காத்திருக்கிறது (Don’t being Homesick).


மேலும் டாக்டர் வேலுமணி கூறும் போது, “ பொதுவாக ஏழையாக பிறந்தவர்கள் தான் பின்னாளில் பணக்காரராக மாறுகிறார்; ஒரு பணக்காரர் தான் பின்னாளில் ஏழையாக உள்ளார். இரவும், பகலும் போல இதுவும் நடக்கும். அதனால் ஏழையாக உள்ளோருக்கு வாய்ப்புகள் எப்போதும் காத்திருக்கிறது. விடா முயற்சியே வெற்றியின் கல்” எனவும் கூறினார்.


“ If you are born as poor, you have a 100 % chance of being  Rich “


தொழில் செய்வதற்கான வாய்ப்பு எப்போதும் உள்ளது. ஆனால் நாம் நம் தொழில் சார்ந்த நபர்களுடன் தோழமை கொள்கிறோமா என்பதே இங்கு வெற்றிக்கான விடை. நாம் மேலே சொன்ன பத்து சிந்தனைகளை உங்கள் வாழ்விலும் பொருத்தி பாருங்கள். உங்கள் தொழிலிலும் வெற்றி நிச்சயம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


இளமையில் ஓய்வு பெற விரும்புகிறீர்களா ?

இளமையில் ஓய்வு பெற விரும்புகிறீர்களா ?


நவீன யுகத்தில், “Workaholic” என்ற வார்த்தை அடிக்கடி உச்சரிக்கப்பட்டாலும் வேலைப்பளு, வேலை திருப்தியின்மை என்பது ஒரு பக்கம் பரவலாக பார்க்கப்படுகிறது.


அது என்ன ‘ Workaholic ‘ ?


Workaholic – Person with a compulsive need to work ; Workaholism is a compulsive about working.


வேலை செய்ய வேண்டிய கட்டாயம் (அ) எப்போதும் வேலை, வேலை என்றிருப்பது.


பெரும்பாலோர் விருப்பமில்லாமல் பணிச்சுமையை ஏற்பதற்கு காரணம் – பொருளாதார தேவை. இது இன்றைய அதிக சம்பளம் மற்றும் ஆடம்பரத்துக்கும் பொருந்தும்.  உணவு, உடை, இருப்பிடம் என்ற மூன்று அத்தியாவசிய தேவைகள் மறைந்து, இன்று விருப்பத்தேவை மட்டும் தான் தலை தூக்கி உள்ளது. எனக்கு எது தேவை என்பதை விட, எனக்கு இது வேண்டும் என்ற கொள்கை இன்று வளர்கிறது. நாகரீக மாற்றத்தில் இதுவும் அடங்கும் தானே 🙂


“ கால் காசுனாலும் கவர்ன்மென்ட் வேலை “ என்பதெல்லாம் இன்று பொய்யாகி விட்டது. இன்று எல்லா வேலைகளிலும் பணி நிரந்தரம், பணி பாதுகாப்பு என்ற விஷயம் இல்லாமையால், சம்பள அதிகரிப்பை மட்டுமே பெரும்பாலோர் எதிர்பார்க்கின்றனர். ஒரு புறம் நிறுவனங்களுக்கு வேலை ஆட்கள் கிடைக்கவில்லை; மறுபுறம் படித்தவர்களுக்கு வேலை கிடைக்கவில்லை என்ற போதும், தாங்கள் பணிபுரியும் துறையில் நாட்டமின்மை, பணிச்சுமையாக கருதுதல் என்பது வாடிக்கையாகி விட்டது. முன்னொரு காலத்தில் ஒரே துறை அல்லது ஒரே  நிறுவனத்தில் 30 (அ) 40 வருடங்கள் பணிபுரிந்த அனுபவங்கள் இன்று இல்லை. இன்னும் சொல்ல போனால், இன்றைய  தலைமை அதிகாரிகளும் நீண்ட காலம் ஒரு நிறுவனத்தில் நீடிப்பதில்லை. இதற்கு பொதுவான காரணமாக சொல்லப்படுவது, நாம் நமக்கு பிடித்த  துறையை (அ) கல்வியை தேர்ந்தெடுக்காதது  தான்; பணியில்  சுமை என்று  நாம் பொத்தாம் பொதுவாக சொல்லி விட முடியாது. தினக்கூலியிலிருந்து, டாட்டா (Tata) வரை எல்லாருக்கும் பணிச்சுமை உள்ளது. அந்த பணிச்சுமை தான் சிலரை மாபெரும் மனிதர்களாக்கி உள்ளது. ஆனால் நவீன யுகம் மீண்டும் தன் நிலைக்கு திரும்புகிறது. இன்றைய தலைமுறையில் பணிச்சுமை என்பதை விட, வேறு ஒரு வார்த்தை புதுமையாக்கப்பட்டுள்ளது – “ இளமையில் ஓய்வு (Retire Early) ”


இளமையில் ஓய்வு:


“ அப்போதெல்லாம் நாங்க 60 வயது வரை உழைத்து ஓய்வு பெற்றோம் “ என்ற வாசகத்தை இனி நாம் கேட்க போவதில்லை. இன்று இளமையில் ஓய்வு (Retire Early) என்ற வார்த்தை தான் போக்காக (Trending) உள்ளது.  இளமையில் ஓய்வு பெறுவதை இருவகையாக பிரித்து பார்க்கலாம்,


  • இருக்கும் பணியிலிருந்து இளமையில் ஓய்வு பெற்று புதிதாக தொழில் தொடங்குவது / தொழில்முனைவோராக விரும்புவது. (Become an Entrepreneur )


  • இனி எந்த வேலையிலும், தொழிலிலும் ஈடுபட போவதில்லை; வாழ்க்கையை விருப்பம் போல கழிக்க வேண்டும் என விரும்புவது. (Live as Life, Live as like ).


Become an Entrepreneur:


இருக்கும் பணியிலிருந்து  இளமையில் ஓய்வு பெற்று அல்லது தன்னை விடுவித்து கொண்டு தொழில் முனைவோராக களமிறங்குவது இன்று நம்மில் பெரும்பாலோருக்கு உண்டு. உண்மையில் இது ஒரு நல்ல விஷயம் தான். “ நல்ல தொழில் செய்ய வேண்டும், நாலு பேருக்கு வேலை தர வேண்டும் “ என்பது ஒரு லட்சிய நோக்கமே. பணம் சம்பாதிக்க தான் தொழில் தொடங்கினாலும், மறைமுகமாக நாம் வேலைவாய்ப்புகளை உருவாக்கலாம். ஆனால் தொழில்முனைவோராக சிறக்க சரியான திட்டமிடல் மற்றும் செயலாற்றல் அவசியம். வெறும் புதுமையான யோசனைகளை மட்டும் வைத்து கொண்டு வெற்றி பெற்று விட முடியாது.


Live as Life, Live as like:


“ இனி மேல் நான் எந்த வேலைக்கும் செல்வதை விரும்பவில்லை; தொழில் செய்யவும் இல்லை. எனக்கு பிடித்த வாழ்க்கையை வாழ போகிறேன். வாழ்க்கை அர்த்தமுள்ளதாக வேண்டும்” – இதுவும் இங்கு நடக்கும். சில சமயங்களில் பலருக்கு இந்த வரிகள் உபயோகப்படாமல் போனாலும், சிலருக்கு இது அர்த்தமுள்ளதாகி விடும். இருக்கும் வாழ்க்கையை பிடித்தவாறு உணர வேண்டும், பிறரை நேசிக்க வேண்டும் என்பதில் தவறேதும் இல்லை. அப்படியே வாழலாம். இன்று நாம் பார்க்கும் புதுமையான தொண்டுகளும், புவி சார்ந்த நிகழ்வுகளும் அப்படி தான் அமைந்தன.


‘ அப்புறம் என்ன பிரச்சனை, தலைப்பை முடித்து விட்டு போக வேண்டியது தானே என்கிறீர்களா  ? ‘   🙂


இனிமேல் தானே விஷயம் இருக்கு. இருக்கும் வேலையை விட்டு விட்டு நீங்கள் தொழில்முனைவோரானாலும் சரி, வாழ்க்கையை அர்த்தமுள்ளதாக உருவாக்கினாலும் சரி – வேலையை கடந்தவுடன் தான் நமது வாழ்க்கை ஆரம்பமாகிறது என்பதை மறக்க வேண்டாம். இளமையில் ஓய்வு பெறுவதற்கு ஒரு மன தைரியம் வேண்டும். இளமை கால ஓய்வு என்பது நாம் இனி வாழ போகும் காலம் நன்மை செய்வதாக இருக்க வேண்டும். அக்கரைக்கு இக்கரை பச்சையாகி விட கூடாது. அதனால் நமது இளமை கால ஓய்வுக்கான நிதித்திட்டமிடல் அவசியம்.


உதாரணத்திற்கு, நாம் 40 வயதில் ஓய்வு பெற விரும்பினால் நாம் அடுத்து எத்தனை வயது (அ) காலம் வரை இருக்க போகிறோம் என்பது முக்கியம். 70 வயது வரை நம்மால் வாழ முடியும் என்ற கணிப்பு (கணிப்பு தான்) இருந்தால், ( 70-40 = 30 ) 30 வருடத்திற்கான  செலவுகளை (அடிப்படை தேவை, மருத்துவம், போக்குவரத்து ) எவ்வாறு  கையாள போகிறோம் என்பது நிபந்தனை. வேலையை துறந்து பின் செயலாற்றல் மிகவும் கடினம். நம்மால் தொழிலில் சிறந்து விளங்க எவ்வளவு காலமாகும், நமது குடும்பத்திற்கான அத்தியாவசிய செலவுகள் என்பவை எல்லாம் கணக்கிடப்பட வேண்டும். இதற்கான தகவல்கள்  நிதி சார்ந்த, காப்பீடு  சம்மந்தமான இணையதளத்தில் Retirement Planning, Retirement Calculator என்ற வசதி உள்ளது. அவற்றை பயன்படுத்தி நமக்கு தேவையான பணத்தை நாம் தயார் செய்து கொள்ளலாம் அல்லது  சொத்துக்களை கையாள வேண்டும். பணவீக்கத்தையும் கவனத்தில் கொள்வது அவசியம்.


HDFC Life’s Retirement Planning and Pension Calculator

Money Control’s Retirement Calculator


பொதுவாக, இந்த Retirement Calculator சரியாக சொன்னாலும், நாம் சற்று கூடுதலான பாதுகாப்பை ஏற்படுத்துவது நலம். ஏனென்றால் நாம் இளமையில் சம்பாதிப்பதை விட, வயதான காலத்தில் சம்பாதிக்கும் வாய்ப்பு குறைவு. அதாவது நாம் பேருந்தில் பயணம் செய்யும் போது, பயணக்கட்டணத்தை விட சற்று கூடுதலான தொகையை வைத்திருப்போமே, அது போன்று.


General Retirement Planning:


இந்த முறையில், நமக்கு தேவைப்படும் காரணிகள் – நமது தற்போதைய வயது, ஓய்வு பெறப்போகும் வயது, தற்போதைய ஆண்டு வருமானம், மாத செலவுகள், தற்போதைய  முதலீடு மற்றும் சேமிப்பு இருப்பு, எதிர்காலத்தில் அதற்கு எதிர்பார்க்கும் வருமானம், பணவீக்கம் ஆகியவற்றை நாம் குறித்து வைத்து கொண்டு, நமது இளமை கால நிதித்திட்டமிடலை துவக்கலாம்.


( Current Age, Retirement Age, Annual Income, Monthly Expenses, Current Savings and Investing, Expected Return on Investments(ROI), Inflation )


Early Retirement Formula (ERF):


டக் மஸ்ஸி (Doug Massey) என்ற ஆசிரியர் ஓய்வு கால திட்டத்திற்கான விதியை உருவாக்கியுள்ளார். இவர் தனது 41 வயதில் மற்றவர்களுக்காக வேலை செய்வதிலிருந்தும், தொழில் மற்றும் முதலீட்டில் இருந்தும் தன்னை முழுமையாக விடுவித்து (ஓய்வு) கொண்டார்.


ERF =  Your Age X  Networth / Yearly Expenses


Maintain the ERF value is > 1000


உதாரணத்திற்கு, உங்களுடைய வயது 30 மற்றும் உங்களிடம் இருக்கும் சொத்து (மனை, வீடு, முதலீடு, சேமிப்பு, பணம் கையிருப்பு) ரூ. 2,00,00,000 /- (2 கோடி) மற்றும் ஆண்டு செலவு- ரூ. 6,00,000 /- எனில்,


[ 30 X 2 Crores / 6 lakhs ] = 1000  


–  ஓய்வு எண் 1000 க்கு குறையாமல் இருப்பது நல்லது.


இதை போல, நீங்களும் உங்களுடைய இளமை கால ஓய்வு எண்ணை கணக்கிடலாம். அவர் இந்த விதியில் பரிந்துரைப்பது கூடுதலான தொகையை சேர்க்க வேண்டும் என்பது தான்.


இளமையில் ஓய்வு பெறுவதும் ஒரு சாமர்த்தியமான இலக்கு தான்; இலக்கை சரியாக திட்டமிடுங்கள்.


இளமையில் வெல்லுங்கள் !


வாழ்க வளமுடன், வர்த்தக மதுரை


www.varthagamadurai.com


அரவணையுங்கள், ஆனால் தனியாக முடிவெடுங்கள்


அரவணையுங்கள், ஆனால் தனியாக முடிவெடுங்கள்


INVESTMENT DECISION (S) KILLS


நாம் பள்ளிப்பருவத்திலே பத்தாம் வகுப்பு (அ)  பனிரெண்டாம் வகுப்பு முடிக்கும் போது, அடுத்து என்ன படிக்கலாம் என்பதை ஒரு Ph.D  ஆராய்ச்சி போலவே எடுத்து கொள்வோம். யாரிடமெல்லாம் அதனை பற்றி கேட்கலாம், என்னென்ன படிப்புகள், அதற்கான விளம்பரங்கள் மற்றும் செய்திகள், நண்பர்கள், உறவினர்களிடம் பகிர்வது என நிறைய விஷயங்களை நமக்கான படிப்பினை தேர்ந்தெடுப்பதற்காக செய்திருப்போம். ஆனால் முடிவில் ஏதேனும் ஒரு படிப்பை (Specialisation) தேர்ந்தெடுத்து விட்டு, இடையில் எந்த சந்தேகமும் இல்லாமல் மேற்படிப்பையும் முழுதும் முடித்திருப்போம். வேலை (அ) தொழில் என வரும் போது, நான் ஏன் இந்த படிப்பை தேர்ந்தெடுத்து படித்தேன் என பல சமயங்களில் நமக்கு நாமே குறைப்பட்டு  கொள்வதுண்டு.


ஏன் இந்த முடிவு ?


நாம் நமது மேற்படிப்பை பற்றி பல பேரிடம் விளக்கம் கேட்டிருப்போம். நம் மூளையில் அதற்கான  தகவல்கள் பல சேகரிக்கப்பட்டுவிட்டன, கூடவே குழப்பமும். தேர்ந்தெடுப்பின் தொடக்கத்தில் யாரோ ஒருவர் சொன்ன அந்த கடைசி விளக்கம், நமக்கான படிப்பை தேர்ந்தெடுக்க வைத்திருக்கும். உண்மையில் நாம் அதனை தேர்ந்தெடுக்கவில்லை. அப்புறம் ஏன் நமக்கு நாமே குறைப்பட்டு கொள்ள வேண்டும். இது தான் முடிவெடுத்தலின் விளைவு (Effect of Decision making). நாம் Ph.D அளவுக்கு ஆராய்ச்சி செய்து விட்டு, முடிவில் செய்த தகவல் (Project) நமக்கானது இல்லையென்றால் ! முடிவின் விளைவு அப்படிதான் அமைகிறது. நமது தேவை மற்றும் இலக்கு சார்ந்து தேர்ந்தெடுத்திருந்தால், நாம் படித்த படிப்பு நமக்கு வேலையை தாமதப்படுத்தினாலும், நமக்கு கிடைத்த அறிவு நம் விருப்பப்படி செயல்பட ஆரம்பிக்கும். அதனால் தான் சிலர் பள்ளிப்படிப்பை முடிக்காவிட்டாலும், வாழ்க்கையிலும் தங்கள் தொழிலிலும் சிறந்து விளங்குகின்றனர்.


Decision Making (S)kills…


“ முடிவெடுத்தலும் ஒரு சிறந்த கலையே… நாமாக முடிவெடுத்திருந்தால் ! “


நம் பள்ளிப்பருவத்தில் நாம் செய்த தேர்ந்தெடுப்பதின் தவறே (விளைவு) நமது முதலீட்டிலும் தொடர்கிறது. நண்பர்கள், உறவினர்கள் சொன்னார்கள் என்று ஏதேனும் ஒரு முதலீட்டு சாதனத்தை(Investment Product), நமக்கு தேவையில்லை என்றாலும் எடுப்பது. என் பெற்றோர் செய்தனர் என முதலீட்டை ஆராயாமல் பின்பற்றுவது, பொருளின்(Brand) மேல் உள்ள அன்பில் [ஆசையில்] 🙂 முடிவெடுப்பது. தரகரின் குறிப்பை (Tip) அப்படியே நமது முடிவாக எடுத்து கொண்டு, முதலீடு செய்வது என நமது முடிவெடுத்தலின் அளவு மாறுகிறது. முடிவில், நமக்கான பலனை நாம் அனுபவிக்காமல் போவதுண்டு.


நாம் ஏற்கனவே சொன்னது போல, முடிவெடுத்தலும் ஒரு கலையே !  ஆனால் அதனை நீங்களாக செய்ய வேண்டும். நம் எல்லோருக்கும் ஒரு அனுபவம் உண்டு. நெருக்கடியான (Traffic – Peak Hours) சாலை பயணத்தில், நாம் நமது இரு சக்கர வாகனத்தில் நமக்கு முன் செல்லும் மற்றொரு வாகனத்தை, மிக நெருக்கமாக பின் தொடர்ந்து செல்வோம். திடீரென்று ஒரு பள்ளம் தென்படும். முன் சென்ற வாகனம் அதனை சிரமமின்றி கடக்கும். நாம் பள்ளத்தில் தட்டுத்தடுமாறி செல்வோம்.         “ ஏன் அந்த வாகனத்தை பின் தொடர்ந்து சென்றோம், சாலையை பார்த்து சென்றிருக்கலாமோ “ என நினைவில் கேட்டிருப்போம். இது தான் நாம் செய்யும் முடிவெடுத்தலின் விளைவு. நீங்கள் உங்கள் சம்பாத்தியத்தை, உங்களுக்காக முதலீடு செய்ய போகிறீர்கள். அந்த முதலீட்டின் பலன் உங்களுக்கோ (அ) உங்கள் குடும்பத்திற்காகவோ இருக்கலாம். அப்படியிருக்க முடிவினை நீங்கள் தான் சரியாக தேர்ந்தெடுக்க வேண்டும்.


முடிவெடுப்பதின்  சரியான காரணிகள்:


  • தெளிவான தேவை (Needs)
  • திட்டமிடப்பட்ட இலக்கு (Goals)
  • உறுதியான காலவரையறை  (Time Period)
  • முதலீட்டு முடிவின் பலனை அனுபவித்தல்.  (Returns / Benefits)


உதாரணத்திற்கு:


நீங்கள் உங்கள் குடும்பத்துடன் தங்குவதற்கு ஒரு நிரந்தர இடம் தேவை (Needs), அதனால் ஒரு புதிய வீட்டை வாங்க (Goals) முடிவெடுக்கிறீர்கள், அதற்காக சில வருடங்கள் பணத்தை சேமிக்க முயல்கிறீர்கள் (அ) வீட்டுக்கடனை பெறுகிறீர்கள் (Time Period). முடிவில் வீடு உங்களுக்கு சொந்தமாகிறது (Benefits). இப்போது உங்களுக்கு மகிழ்ச்சி தானே !


நீங்கள் யாரிடமும் முதலீட்டு ஆலோசனைகளை கேளுங்கள்; ஆனால் அதற்காக உங்கள் நேரம் முழுவதையும் வீணடிக்க வேண்டாம். எனவே, சரியான ஆலோசகரை தேர்ந்தெடுப்பதும் அவசியம். மேலே சொன்ன முடிவெடுப்பதின் காரணிகளை, ஆலோசனையுடன் பொருத்தி  பாருங்கள்.  ஆலோசனைகளின் கடந்த கால விளைவுகளையும், இனி அதற்கான எதிர்காலம் எப்படி இருக்கும் என்பதனையும் கவனியுங்கள். முடிவில், நீங்களாகவே முடிவெடுங்கள்.


“……… are subject to market risks. Please read the offer document carefully before investing.”


“ Insurance is not an investment, it just protects your wealth “


Insurance ஐ insurance ஆக பாருங்கள்; Investment ஐ investment ஆக பயன்படுத்துங்கள். Risk ஐ உணருங்கள். ஆனால் அதற்காக முதலீட்டை ஒதுக்க வேண்டாம்.


சமூக வலைத்தளத்தில் பகிரப்பட்ட ஒரு நகைச்சுவை கலந்த கருத்து (ஆங்கிலத்தில்):


A crow was sitting on a tree doing nothing. A rabbit saw the crow and asked “Can I also sit like you and do nothing all day long?” The crow answered:”Sure why not.” So, the rabbit sat on the ground below the crow and rested. All of a sudden a fox appeared, jumped on the rabbit and ate it.


Moral:

To be sitting and doing nothing, you must be sitting very high up.


முடிவுகள் ஜாக்கிரதை !


தகவல்களையும், மனிதர்களையும் அரவணையுங்கள்; முடிவுகள் உங்களிடம் 🙂


வாழ்த்துக்கள், வாழ்க வளமுடன் !


www.varthagamadurai.com


செல்வத்தின் மதிப்பு செவித்திறனில்


செல்வத்தின் மதிப்பு செவித்திறனில்…   Investing is Listening


“ செல்வத்துட் செல்வஞ் செவிச்செல்வம் அச்செல்வஞ்

செல்வத்து ளெல்லாந் தலை. “   


குறளின் வடிவிலே நாம் புரிந்து கொள்ளலாம், ‘ செவிச்செல்வம் ‘ தான் ஒருவருக்கு தலையாய செல்வமென்று. ‘ LISTENING ‘ என்று சொல்லப்படும் செவிமடுத்தல் என்பது எந்த துறையிலும், எக்காலத்திற்கும் ஏற்றதொன்று. படம் பார்த்து கற்று கொள் என்பார்கள்; அதனை போல நமக்கு தேவையான விஷயங்களை நாம் கேட்டு புரிந்து கொண்டாலே நமக்கான வாய்ப்புகள் கிட்டும். பொதுவாக செல்வம் சேர்ப்பதிலும் அவ்வாறு தான்.


நீங்கள் செல்வந்தராக வெறும் பணத்தினை மட்டும் கொண்டால் போதாது; மாறாக, அதனை வளப்படுத்துவதற்கான, பாதுகாப்பான வழிமுறைகளை பிறரிடம் கற்று கொள்ளவும் வேண்டும். நாம் விமர்சனம் செய்வதை விட மற்றவர்களிடம், நேர்மறையான செல்வம் படைத்தவர்களிடம் செவிமடுக்கவும் வேண்டும். பெரும்பாலான வெற்றிகள் செவிமடுத்தலிலும், அதனை சார்ந்த உரையாடலிலுமே நிகழ்கிறது. இன்று நாம் வாழும் வாழ்க்கை 100 சதவிகிதம் நகலாக தான் உள்ளது. நாம் செய்யாததை, மற்றவர்கள் முயற்சித்து கொண்டிருக்கின்றனர். நமது வெற்றி, தோல்வியும் அப்படி தான். செல்வத்தை பெருக்க உதவும் மந்திரம், இந்த ‘ Listening ‘ என்ற ஆயுதம்.


நாம் நினைப்பது போல, ‘ பெரும் செல்வந்தர்கள் மற்றவர்கள் பேச்சை கேட்பதில்லை மற்றும் அவர்களாகவே தன்னிச்சையாக முடிவெடுக்கின்றனர் ‘ என்பது உண்மையல்ல… உண்மையில், அவர்கள் மற்றவர்களின் கருத்துக்களை மதித்து, அவற்றிலிருந்து தங்களுக்கு தேவையானதை, தங்களால் முடிந்ததை வாய்ப்பாக மாற்றுகிறார்கள். அந்த மாற்றம் தான் அவர்களை வித்தியாசப்படுத்துகிறது. Warren Buffet, Bill Gates போன்ற பெரும் பணக்காரர்கள் தங்கள் தினசரி வாழ்க்கையில் புத்தக வாசிப்புக்கென்று தனி இடம் வைத்துள்ளனர். அது தான் அவர்களை சிறந்த ஒரு இடத்திற்கு கொண்டு சேர்க்கிறது. இது செல்வத்திற்கு மட்டுமல்ல. பகுத்தறிவிலும், மற்ற சேவைகளிலும் தான். திரு. அப்துல் கலாம் (Dr. A.P.J. Adbul Kalam)  ஐயா அவர்களின் உயர்ந்த இடத்திற்கு காரணம், இந்த இரு குணங்கள் தான்.


  • மற்றவர்களிடம் செவிமடுப்பது (அ) கற்று கொள்வது (Listening and Learning)
  • கற்ற விஷயத்தை சரியாக மற்றவர்களிடம் சேர்ப்பது (Sharing  to others)


அதற்காக நாம் வெறுமெனே காது கொடுத்து கேட்பது என்பதும் சரியான வேலையாகாது; வெறுமெனே காது கொடுத்து கேட்பதற்கும், புரிந்து கொண்டு கற்பதற்கும் (Hearing vs Listening) வித்தியாசம் உள்ளது. அது போல தான், நமது முதலீட்டிற்கும். நீங்கள் உங்கள் பணத்தை முதலீடு செய்யும் முன், உங்கள் ஆலோசகர் (அ) தரகரின் பேச்சை உள்ளபடியே கேட்டு கொண்டு முதலீடு செய்ய வேண்டுமென்ற அவசியமில்லை. மாறாக, நீங்கள் உங்களின் முதலீட்டு நோக்கத்தை தெரிவித்த பின், அதற்கு அவரின் சரியான அணுகுமுறையே நமக்கு தேவை. அதனை புரிந்து கொண்ட பின்னர் நாம் முதலீடு செய்தால் போதுமானது. செவிமடுத்தலிலும் நாம் நமக்கு தேவையான விஷயங்களை சரியாக தேர்ந்தெடுத்து கற்று கொண்டாலே, நமக்கான செல்வம் நம்மை வந்து சேரும்.


‘ Investing is like Listening ‘


‘ Listening is the secret to discover great stories ‘


இன்று  பங்குச்சந்தையில் நம்மில் பெரும்பாலானோரின் பணம் ஊகத்திலும், சரியான வழிமுறை இல்லாமலும் நஷ்டமடைகிறது. தரகர் சொன்னார், நண்பரிடம் கேட்டேன் என்று பணத்தை போட்டு விட்டு பின்பு தங்கள் தின வாழ்க்கையை சுமையாக பார்க்கிறார்கள். உங்கள் நோக்கத்தை சரியாக திட்டமிட்டு, அதற்கு பரிசலிக்கும் அணுகுமுறையை கடைபிடிக்க பழகுங்கள். பங்குச்சந்தையில் மட்டுமல்ல, மற்ற முதலீட்டிலும் நாம் அப்படிதான் செயல்பட வேண்டும். நாம் கஷ்டப்பட்டு சம்பாதித்த பணத்தை கஷ்டப்பட்டு இழப்பது என்பது அவசியமில்லையே ! அதனால் நிறைய வெற்றி, தோல்விகள் பற்றிய புத்தகங்களையும் வாசியுங்கள்; அதனை சார்ந்த மனிதர்களையும் சந்தியுங்கள். உங்கள் உரையாடல் நலம் பெறும்.


“ செவிமடுத்தல் செல்வத்தை சேர்க்கும் “

வாழ்க வளமுடன்,

வர்த்தக மதுரை – www.varthagamadurai.com

நீங்க நல்லவரா, கெட்டவரா – கடன் ?


நீங்க நல்லவரா, கெட்டவரா  – கடன் ?

Debt – is it good or bad ?

“கடன் ” –  இந்த வார்த்தையை கேட்டாலே சிலருக்கு  அலர்ஜியாக (ஒவ்வாமை) இருக்கும். சிலர் சாமர்த்தியமாக கையாளுவர். (Debt /Loan)


‘ கடன் அன்பை முறிக்கும் ‘ – அன்பு இருக்குமோ இல்லையோ, நமது தினசரி வாழ்க்கையை  கடன் பாதிக்காமல் இருந்தால் நல்லது. கடனில்லாமல் வாழ்வது ஒரு மோட்சம் தான்; ஆனால் ஏனோ எல்லோருக்கும் அது வாய்ப்பதில்லை. காரணம், கடனை பற்றிய நமது புரிதலை சரி செய்யாதது தான். பலர் கடனை வாங்கி விட்டு தங்கள் அற்புதமான வாழ்க்கையை மூழ்கடித்து விடுகின்றனர். சிலரோ வாங்கிய கடனை வாழ்நாள் முழுவதும் கட்டி விட்டு, ஏன் கடன் வாங்கினோம் என பெருமூச்சு விடுகின்றனர். வெகு சிலர் தான் அதனை சாமர்த்தியமாக பயன்படுத்துகின்றனர் (அ) கடனில்லாமல் வாழ பழகுகின்றனர். நாம் ஒவ்வொருவரும் நமது நிதி வாழ்க்கையில் ஏதோ ஒரு நிலையில் கடன் வாங்கி விட்டு தான் செல்கிறோம்.


கடன்கள் எத்தனை (Loans ?


  • தனி நபர் கடன்
  • வாகன கடன்
  • வீட்டுக்கடன்
  • கல்வி கடன்
  • நகை கடன்
  • தொழில் கடன்
  • கடன் அட்டை கடன் (Credit Card )


பெரும்பாலும் நம்மில் பலர் மேலே உள்ள ஏதேனும் ஒரு கடனை (அ) அனைத்து கடனையும் வாங்கும் போது, கடைப்பிடிக்க வேண்டிய அம்சங்களை விட்டு விட்டு தவணை காலத்தின் பாதியில் தான் அதனை புரிந்து கொள்ள முயல்கிறோம். நிறுவனங்கள் கடன் வாங்கி கட்ட முடியாமல் திவாலாகி தத்தளிப்பதை விட தனிநபர்களின் கடன்கள் சில சமயங்களில் வாழ்க்கையை பணயம் வைக்கின்றன. கடன் தற்கொலைகளும் அவ்வப்போது ஏற்பட்டு கொண்டு தான் இருக்கிறது.


நமக்கு ஒரு வீடு தேவையெனும் போது, அதற்கான வீட்டுக்கடனை நாம் வங்கியிடமோ (அ) நிதி நிறுவனங்களிடமோ பெறுகிறோம். நமது வருமானத்தில் பாதிக்கும் மேலாக கடன் தொகை ஆக்கிரமித்து உள்ளன. உண்மையில் நமது தேவைகளுக்கும், விருப்பங்களுக்கு இடையில் தான் கடன் செயல்பட்டு கொண்டிருக்கிறது. இன்று தனிநபர் கடனும், EMI (Equated Monthly Installment)  மூலம் நுகர்வோர் கடனும் வாங்குவது எளிதாகவும், சர்வ சாதாரணமாகவும் ஆகி விட்டது. இவற்றில் தான் பெரும்பாலோர் தங்கள் வருமானத்தை செலவிடுகின்றனர்.


Zero Interest EMI / No cost EMI என்னும் மாயை:


வீட்டு சாதனம், ஆடம்பர பொருட்களை நமது விருப்பப்படி வாங்கும் போது, நாம் முன்னரே சேமித்து வாங்க பழகுவதில்லை. மாறாக EMI எனும் மாத தவணைகளை தான் தேர்ந்தெடுக்கிறோம். இது நகை வாங்குவதிலும் சரி. நம்மில் பலர், ‘ நான் வட்டியில்லா தவணையில் பொருட்களை வாங்கினேன்; அதனால் எனக்கு எந்த கூடுதல் செலவும் இல்லை ‘ என்று எண்ணுகிறோம். உண்மையென்ன ?  


நீங்கள் ஒரு பொருளை உற்பத்தி செய்து எந்த லாபமும் இல்லாமல் மாத தவணையில் உங்கள் விற்பனையை தொடங்குவீர்களா ? எந்த நிதி நிறுவனம் உங்களுக்கு லாப நோக்கமில்லாமல் EMI கொடுக்க முன்வருகிறது. தவணை முடிவில் நாம் சரியாக பார்த்தால் Terms and Conditions apply – நிபந்தனைக்கு உட்பட்டது தான் வேலை செய்யும். Zero Interest EMI, ஆனால் பரிவர்த்தனை கட்டணம், பொருட்களின் விலையில் மறைமுகமாக சற்று அதிகம். எல்லாம் கூட்டி கழித்து பார்த்தால் கணக்கு சரியாக வரும் 🙂  முடிவில் நம்மை கடன் வாங்க தூண்டுவது, நமது Impulsive Buying எனும் ஆராய்வில்லாத விருப்பம் தான் !


கடன் வாங்க கூடாதா ?


அப்படியில்லை; நமது தேவைகளுக்கு நாம் கடன் வாங்கலாம், ஆனால் விருப்பங்களையும் சற்று தள்ளி வைத்து விட்டு பார்க்கவும். நமக்கு ஒரு சொந்த வீடு இல்லை எனும் போது முடிந்தவரை முன் பணத்தை சேமித்து / முதலீடு செய்து பழகி வீடு கட்டலாம் (அ) வாங்கலாம். நமக்கான சேமிக்கும் காலம் போதவில்லை என்றால் மட்டுமே நாம் வீட்டுக்கடனை எதிர்பார்க்கலாம். நமது மற்றுமொரு (இரண்டாவது வீடு) வீட்டுக்கு கடன் வாங்குவதை பற்றி சற்று யோசிக்க வேண்டும். அது உங்கள் சொத்தாக கருதினால், அதனால் வருமான வாய்ப்பு ஏதேனும் உள்ளதா என்பதை கணக்கிட வேண்டும்.


உதாரணத்திற்கு, உங்களிடம் 25 லட்சம் பணம் ரொக்கமாக உள்ளது (அ) அதன் மதிப்புள்ள வீடு(இரண்டாவது வீடு)  வாங்க வீட்டுக்கடனை எதிர்பார்க்கிறீர்கள் என வைத்து கொள்வோம். 25 லட்சம் மதிப்பிற்கு நீங்கள் வீடு வாங்கினால் அதன் முதலீட்டின் மீது நீங்கள் மாதாமாதம் எவ்வளவு வருமானம் பார்க்க முடியும் என்று கணக்கிட வேண்டும். அது போதிய வருமானம் தராத போது, அந்த  ரொக்க தொகையை நீங்கள் ஒரு வங்கியில் டெபாசிட் செய்து விட்டு வாடகையை விட சற்று அதிகமாக வட்டி வருமானம் பெறலாம். அதற்காக கடன் வாங்கி டெபாசிட் செய்வது நல்லதல்ல. எல்லாம் கணக்கு தான் – வருமானத்திற்கும், கடனுக்கும் ! சிலர் அவசியமில்லாமல் வாகன கடன் வாங்குகிறேன் என்ற பெயரில் வீட்டில் 4 (அ) 5 வாகனங்களை முடக்கி விடுகின்றனர். வாகன கடன் போக, அந்த வாகனத்திற்கு தேய்மான செலவு மற்றும் காப்பீடு செலவு உள்ளது என்பதை மறவாதீர்கள். இன்னும் சிலரோ EMI மூலம் சுற்றுலா செல்வதை வழக்கமாக கொண்டுள்ளனர். இப்படியாக தனி நபர் கடன், கடன் அட்டை கடன் என கடன் பட்டியல் நீள்கிறது.


கடனை தவிர்க்க, கடனில்லாமல் இருக்க…(Debt Free)


  • வீட்டுக்கடன் வாங்கும் முன், வீடு கட்ட (அ) வாங்க தேவையான தொகையை முன்கூட்டியே சேமிக்க முயலுங்கள்; வீட்டுக்கனவையும் முன்னரே திட்டமிடுங்கள், முடிந்தால் தள்ளி போட முயற்சியுங்கள். அவசர முடிவில் கடன் வாங்க வேண்டாம்.
  • வாகன கடன் வாங்குவதற்கு பதில், முன்னரே திட்டமிட்டு வாகனம் வாங்க தேவையான பணத்தை ஒரு அஞ்சலக / வாங்கி RD ல் சேமித்து முதிர்வு தொகை மூலம் வாங்குங்கள். வாகனத்தை தேவையான இடத்திலும், அவசர உதவிக்கும் பயன்படுத்துங்கள். மற்ற நேரங்களில் உங்களுக்காக Call Taxi யும், பொது போக்குவரத்தும் உள்ளன.
  • கடன் அட்டை (Credit Card) மூலம் பெறும் கடனை முடிந்தவரை தவிருங்கள் (அ) புத்திசாலித்தனமாக பயன்படுத்துங்கள். கடன் அட்டைக்கான வட்டி விகிதம் அதிகம் என்பதை மறந்திருக்க வேண்டாம்.
  • கல்வி கடன் கிடைக்கிறது, வரிசலுகையும் உண்டு என்பதற்காக வாங்க வேண்டாம். உங்கள் குழந்தையின் எதிர்கால கல்விக்கு இப்போதே நிதிதிட்டமிடல் செய்யுங்கள் (Financial Planning for Education).
  • சுற்றுலா செல்வதை திட்டமிடுங்கள், அதற்காக உங்கள் வருமானத்தின் ஒரு பகுதியை சேமிக்க பழகுங்கள்.
  • அவசர கால நிதியை எப்போதும் தயார் செய்யுங்கள்.
  • உங்களுக்கு கடன் இல்லாவிட்டாலும் தேவையான Term Insurance – ஆயுள் காப்பீடை எடுத்து கொள்ளுங்கள். உங்கள் குடும்பம் உங்கள் வருமானத்தை எதிர்பார்த்து கொண்டிருக்கிறார்கள்.
  • நீங்கள் வாங்கும் கடன் எதிர்காலத்தில் வருமானம் ஏதேனும் தர வாய்ப்புள்ளதா, இருக்கும் செலவுகளை குறைக்குமா என்பதை சிந்தித்து முடிவெடுங்கள்.

உங்கள் கடன் (Debt to income Ratio) தன்மை விகிதத்தை கணக்கிட…

Total Debt / Total Income (or) Asset

* கிடைக்கும் மதிப்பை 1 க்கு கீழ் வைத்திருங்கள்.


கடனை ஆரோக்கியமாக பார்த்து கொள்ளுங்கள்; அது உங்களை கடனில்லாமல் பாதுகாக்கும்.

வாழ்க வளமுடன்,  வர்த்தக மதுரை

வாடகையா, ஒத்தியா (குத்தகை) ?


வாடகையா, ஒத்தியா (குத்தகை)   ?

SIP(Systematic Investment Planning)  vs Lumpsum Investment


இன்று நாம் அனைவரும் நம் வருமானத்தில் சேமிக்கிறோமோ இல்லையோ, ஆனால் நமக்கான கவுரவுமாக சில செலவுகளை கொண்டிருக்கிறோம். நாம் சம்பாதிப்பதை ஒரு கவுரவமாக நினைக்கிறமோ இல்லையோ, ஆனால் சில விஷயங்களை மதிப்புடன் வைத்துள்ளோம். நமது கவுரமாக (ஆடம்பரத்துடன்) கார் வாங்குவது, வீடு கட்டுவது (அ) வாங்குவது, அழகுக்கு, தொழில்நுட்ப சாதனங்களை வாங்கி சேர்ப்பது… இவற்றில் ஏழை – பணக்கார பாகுபாடின்றி எல்லாரும் மதிப்புடன் விரும்புவது ஒரு சொந்த வீடு வைத்திருப்பது தான். ஏனெனில் நமது நாட்டில் சொந்த வீடுகள் அதிகமாக இருப்பினும் ஒவ்வொரு தனி நபரும் தனக்காக சொந்த வீடு இருப்பதையே கவுரவ செலவாக கொண்டுள்ளோம் (அதனாலே சிலருக்கு தங்குவதற்கு கூட வீடும் இல்லை). நாம் வாடகை வீட்டில் இருப்பதாய் பெரும்பாலும் விரும்புவதில்லை. அதற்கு நமது காரணங்களாக,

‘வாடகை வீடு சௌகரியமாக இல்லை, வீட்டுக்காரரின் கெடுபிடிகள்’ போன்றவை. சரி வாடகை வீடு தான் என்றாலும், அதிலும் மற்றொரு விவாதம் – வாடகைக்கு இருப்பதா, ஒத்திக்கு இருப்பதா ?

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

வாடகை என்றால் மாதா மாதம் நமது வருமானத்திலிருந்து ஒரு தொகையை இதற்காக செலவு செய்ய வேண்டும். ஒத்தி வீடு எனில், வீட்டு சொந்தக்காரருக்கு ஒரு முழுத்தொகையை கொடுத்து விட்டு, வீட்டை காலி செய்யும் பொது அந்த தொகையை பெற்று கொள்வது;  அதாவது வீட்டுக்காரரிடம் ஒரு தொகையை டெபாசிட் செய்து விட்டு சில வருடங்களுக்கு பிறகு அதே தொகையை எந்த வட்டியும் பெறாமல் பெற்று கொள்வது; வேண்டுமானால் வீட்டுக்காரர் தான் பெற்ற தொகையை அந்த குறிப்பிட்ட காலத்திற்கு முதலீடு செய்திருக்கலாம் (அ) தனது பிற செலவுகளுக்கு பயன்படுத்தியிருக்கலாம். இந்த இரண்டிலும் ஒவ்வொரு குடும்பத்திற்கும் ஒரு வசதி. சில மாதங்களுக்கு மட்டும் ஒரு பகுதியில் குடியிருக்க நினைப்போர் வாடகை கொடுத்து விட்டு போவோம், அது தான் நமக்கு வசதி என்பார்கள். சிலர், நாம் தான் இந்த பகுதியில் அடுத்த சில வருடங்களுக்கு இருந்தாக வேண்டுமே, அதனால் எதற்கு இந்த வாடகை செலவு, ஒத்திக்கு இருந்து விட்டு முடிவில் நமது முதல் தொகையை பெற்று செல்வோம் என்பார்கள். வாடகையா, ஓத்தியா ? இது ஒரு விவாதமாகவே எப்போதும் இருக்கிறது.


இது போல தான் முதலீட்டிலும், நான் மாதா மாதம் (Recurring Deposit -RD) சேமிப்பதா, (அ) ஒரு முறை மட்டும்(Fixed Deposit -FD) முதலீடு செய்து விட்டு செல்வதா… எது சிறந்தது என கேட்பதுண்டு.


மாதாந்திர முதலீடு (Systematic Investment Planninng -SIP)  vs  ஒரு முறை மட்டும் மொத்த முதலீடு (Lumpsum):


சுருக்கமாக நம் வீட்டில் இந்த நிகழ்வு எப்போதும் நடப்பதுண்டு; என் பெற்றோரை நான் எப்போதும் கவனித்து கொண்டிருக்கிறேன்; ஆனால் என் அண்ணன் எப்போதாவது என் பெற்றோருக்கு உதவி செய்து விட்டு நல்ல பெயர் வாங்கி செல்கிறான், இது என்ன நியாயம் என பலர் சொல்வதுண்டு. விநாயக – முருகப்பெருமான் பழக்கதை தான் 🙂 இந்த முதலீடு விஷயம் அவ்வாறு மட்டுமல்ல…


உதாரணத்திற்கு:


ராம்குமார் என்பவர் ஒரு தொழில் முனைவோர், தனது வங்கி வைப்பு கணக்கில் இன்று ஒரு முறை மட்டும் மொத்த முதலீடாக ரூ. 1,00,000 /- ஐ (வருடங்கள் – 5, ஆண்டு வட்டி விகிதம் – 7 %) வைத்துள்ளார். நமது ராம்குமாரின் அருமை தம்பி கோபி அவர்கள் தன் அண்ணனை போல தொழில் செய்யா விட்டாலும் மாத சம்பளக்காரராக உள்ளதால் அவர் தனது மாத சம்பளத்திலிருந்து சேமித்து மாதம் ரூ. 1667 /- (அதாவது வருடத்திற்கு ரூ. 20,000 /-) அஞ்சலக RD ல் போட்டு வருகிறார்(இவருக்கும் வருடங்கள் – 5, ஆண்டு வட்டி – 7 %) ஆக மொத்தம் இவரும் 5 வருடத்திற்கு மொத்தமாக ரூ. 1 லட்சம்.


5 வருட முடிவில் இருவர் பெறும் முதிர்வுத்தொகை:


  • ராம் குமார் –    ரூ. 1,40,300 /-
  • கோபி           –    ரூ. 1,19,300 /-


என்னடா இருவரும் ஒரே தொகையை, ஒரே காலத்திற்கு தான் முதலீடு செய்தார்கள்; ஆனால் தம்பி கோபியை விட ராம்குமார் அப்படி என்ன செய்து விட்டார் ? இது ஒன்றும் சிதம்பர ரகசியமல்ல; அது தான் கூட்டு வட்டியின் ரகசியம். இதனை புரிந்து கொள்ள நம் பள்ளியில் 6 ம் வகுப்பு கணக்கே போதும். எளிதாக புரிய வேண்டுமானால் ராம்குமாரின் ஒரு முறை முதலீடான ரூ. 1 லட்சம், 5 வருடத்திற்கு கூட்டு வட்டியில் தான் அந்த ரூ. 1,40,300 முதிர்வு தொகையை கொடுத்தது. அதாவது தான் முதலீடு செய்த முதல் நாளிலிருந்து ஐந்தாம் வருட முடிவு நாள் வரையில் முழுத்தொகைக்கும் கூட்டு வட்டி வேலை செய்தது. ஆனால் கோபி விஷயத்தில் அப்படியல்ல. கோபியின் முதல் மாத முதலீடாக ரூ. 1667 /- மட்டுமே கூட்டு வட்டி 5 வருடமாக வேலை செய்தது. முதலீட்டு மாதங்கள் அதிகமாக கூட்டு அதற்கான கூட்டு வட்டி காலமும் குறைந்தது. அது தான் கூட்டு வட்டியின் ரகசியம், நீண்ட காலத்தில் பிரமாதமாக செயல்படும்.


நமது பள்ளி வகுப்பின் கூட்டு வட்டி (Compound Interest) Formula:


                         FV = PV  X  (1+r) ^n   


  • FV = Future Value (எதிர்கால மதிப்பு /தொகை)
  • PV = Present Value (தற்போதைய மதிப்பு /தொகை)
  •  r  = Annual interest rate (ஆண்டு வட்டி விகிதம்)
  •  n = Number of periods (காலங்கள் / வருடங்கள் )

அப்படியெனில் ராம்குமார் செய்வது தான் சிறந்தது என முடிவுக்கு வருவதா ? அது தான் இல்லை. ஒரு நல்ல முதலீடு என்பது காலத்தை சார்ந்தே உள்ளது. அது வெறும் பணத்தை கொண்டு மட்டுமல்ல. சிறு துளி பெருவெள்ளம் போல… நீங்கள் எத்தனை துளிகள் சேர்வதற்காக காத்து கொண்டிருக்கிறீர்களோ, அது தான் பெருவெள்ளமாகும். காலத்தினூடே பொறுமையும் அவசியம் (Power of Compounding).


உதாரணமாக ராம்குமாரால் ஒரு முறை மட்டுமே முதலீடு செய்யும்படியும், கோபியால் அடுத்த 10 வருடங்களுக்கு மாத முதலீடு செய்ய முடியுமானால்…  


  • 10 வருடங்களுக்கு பிறகு, ராம்குமார் பெறுவது – ரூ. 1,96,700 /-
  • 10 வருடங்களுக்கு பிறகு, கோபி பெறுவது – ரூ. 2,86,750 /-


இப்போது புரிகிறதா !

சமீபத்தில் நானும் என் நண்பர் ஒருவரும் பிரபல வார இதழின் (நிதி சார்ந்த) முதலீட்டு விழிப்புணர்வு நிகழ்ச்சியில் கலந்து கொண்டோம். அப்போது ஒரு பரஸ்பர நிதியின் மேலாளர் அவர்கள் ஒரு வரைபடத்தை காண்பித்தார், ‘ நீங்கள் 2002 ல் ஒரு பிரபல கம்பெனியின் வாகனத்தை (Car) வாங்கியிருந்தால் அதன் மதிப்பு அன்று ரூ. 5 லட்சம் என்றும் அதன் இப்போதைய மதிப்பு குறைந்திருப்பதுடன், வாகனத்தின் தேய்மான செலவு, காப்பீடு செலவும் தான் அதிகமாயிருக்கும். ஆனால் அதே 2002 ல் நீங்கள் ஒரு பரஸ்பர நிதித்திட்டத்தில் ரூ. 5 லட்சத்தை முதலீடு செய்திருந்தால் இன்று 2017 ல் அதே காரையும், உங்கள் குழந்தைகளின் மேற்படிப்பு செலவு மற்றும் ஒரு ஆடம்பர திருமணத்தையும் செய்திருக்கலாம். ஏனெனில் நீங்கள் 2002 ல் செய்த ரூ. 5 லட்ச முதலீடு இப்போது (June, 2017) ரூ. 2.60 கோடியாக (பரஸ்பர நிதியில்) இருந்திருக்கும் ‘ என்றார். மற்றொரு படத்தில் நீங்கள் இளமையில் (25 வயது) முதலீடு செய்தால் உங்கள் ஓய்வு காலத்தில் (60 வயது) இவ்வளவு தொகை பெறுவீர்கள், அதனால் இளமையில் முதலீடு செய்யுங்கள் என காண்பிக்கப்பட்டது. இதை பார்த்த என் நண்பர் என்னிடம், ‘ நல்லா படத்தை காண்பித்து ஏமாற்றுகிறார்கள், ஏன் 35 வயதில் சேர்த்தாலும் 70 வயதில் இவ்வளவு கிடைக்கும் என சொல்லலாமே. எல்லாம் 35 வருட கணக்கு தானே ‘ என்றார். ஆனால் நாம் முதலீடு சார்ந்த விஷயத்தில் சற்று நடைமுறைகளுடன் சிந்திக்க பழக வேண்டும்.

25 வயதில் உங்களால் முதலீடு செய்து 60 வயதில் ஓய்வு பெறலாம். அதை தான் அரசாங்கமும் விரும்புகிறது. உங்களை அவர்கள் 70, 80 வயதில் வேலை செய்வதை விரும்பவில்லை. 35 வயதில் உங்களால் முதலீடு செய்ய முடியும், ஆனால் உங்களால் 70 வயது வரை தொடர முடியுமா ? அதற்கான வருமான வாய்ப்பு எளிதா ?


தற்போதெல்லாம் எல்லோரும்,  ‘இளமையில் ஓய்வு பெற போகிறேன் ‘ என்ற  சிந்தனை கொண்டவர்கள். நீங்கள் 70, 80 வயதுகளில் எப்படி நன்றாக சம்பாதித்து இருக்க முடியும். அந்த வயதில் நமது உடல் ஆரோக்கியமும் மிக முக்கியம் (பணத்தை விட). ஆதலால் நாம் நடைமுறைக்கு ஒத்து வரும் நம்மால் இயன்ற முதலீடை மேற்கொள்ளலாம். தேவை இருப்பின் முதலீட்டினை அதிகரித்தும் பயன் பெறலாம்.


வாடகையும், ஒத்தியும் நமக்கு அவ்வப்போது தேவை தான். குறுகிய கால மற்றும் நீண்ட கால தேவைகளுக்கு தகுந்தாற் போல் நாம் வாடகையையும் (SIP), ஒத்தியையும் (Lumpsum Investing) தேர்ந்தெடுக்கலாம். சொந்த வீடு தேவையுள்ளவர்கள் இப்போது தான் கடன் வாங்கி வீடு கட்ட வேண்டுமென்ற அவசியமில்லை; EMI கட்டுவதற்கு பதில் மாதாந்திர SIP ஐ தொடங்கியும் பிற்காலத்தில் ஒரு நல்ல வீட்டை வாங்கலாம் (அ) கட்டலாம்.


கடனில்லாமல் வாழ்வதும் ஒரு பெரும்பேறு தான் !


வாழ்த்துக்கள், வாழ்க வளமுடன் !

http://www.varthagamadurai.com

(Slide Image Source: dreamstime.com)