Category Archives: Investopedia

சிறந்த 5 நீண்ட கால பங்கு சார்ந்த மியூச்சுவல் பண்ட் திட்டங்கள்

சிறந்த 5 நீண்ட கால பங்கு சார்ந்த மியூச்சுவல் பண்ட் திட்டங்கள்

Best 5 Long term Equity Mutual Funds to Invest – 2019


பிப்ரவரி மாதத்தில் நாட்டின் வர்த்தக பற்றாக்குறை குறைந்திருப்பது இந்திய பங்குச்சந்தையின் எழுச்சிக்கு காரணமாக அமைந்தது எனலாம். முன்னர் இருந்ததை விட கடந்த மாதத்தில் இறக்குமதியின் அளவு கணிசமாக குறைந்துள்ளது. சமீபத்திய டாலர்-ரூபாய் பரிமாற்றத்தில், ரூபாயின் மதிப்பு வலுவடைந்து வருவதும் சந்தைக்கு சாதமாக உள்ளன.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

வளர்ந்து வரும் நாடுகளில், அந்த நாட்டினுடைய மொத்த உள்நாட்டு உற்பத்தி(GDP) வளர்ச்சி முக்கியத்துவம் பெறுகிறது. கடந்த சில காலங்களாக நம் நாட்டின் பொருளாதார வளர்ச்சி விரைவாக இல்லையெனினும், மற்ற நாடுகளை ஒப்பிடுகையில் நமது நாட்டின் வளர்ச்சி சராசரிக்கும் மேலாகவே உள்ளன. பங்குச்சந்தை ஏற்ற காலங்களில் நல்ல பங்குகளை தேர்வு செய்து முதலீடு செய்வதே பாதுகாப்பானது. பின்னாளில் சந்தை ஏதேனும் காரணத்தால் இறக்கம் கண்டாலும், நல்ல பங்குகளில் அந்த தாக்கம் அவ்வளவாக இருக்காது.


பங்குச்சந்தையில் அடிப்படை பகுப்பாய்வுகளை(Fundamental Analysis) ஆராய்ந்து பங்குகளை வாங்குவதற்கு நேரம் உள்ளவர்கள் பங்குச்சந்தையில் நேரிடையாக ஈடுபடலாம். மற்றவர்களுக்காகவே பங்கு சார்ந்த பரஸ்பர நிதி திட்டங்கள்  இன்று பல கொட்டி கிடக்கின்றன. தொடர்ச்சியாக வளர்ந்து வரும் நாடுகளில் பொதுவாக நிதி சார்ந்த விஷயங்களும் நல்ல முன்னேற்றம் காணும். அந்த வகையில், இந்திய பங்குச்சந்தை நீண்ட காலத்தில் பணவீக்கத்தை தாண்டிய வருமானத்தை தரக்கூடியது.


இந்திய சந்தையில் நாம் முதலீடு செய்கிறோமோ இல்லையோ, ஆனால் வெளிநாட்டு முதலீட்டாளர்கள் நம் நாட்டின் கடன் சந்தை(Debt Market) மற்றும் பங்கு சந்தையில்(Stock Market) தற்போது தொடர்ச்சியாக முதலீடு செய்து வருகிறார்கள். பங்கு சார்ந்த மியூச்சுவல் பண்ட் என்று சொல்லப்படும் பரஸ்பர நிதி திட்டங்கள் நீண்ட கால நிதி இலக்குகள் மற்றும் செல்வம் சேர்ப்பதற்கான ஒரு சிறந்த முதலீட்டு சாதனமாக உள்ளது. குறுகிய கால மற்றும் உடனடி தேவை உள்ளவர்களுக்கும் பரஸ்பர நிதிகளில் திட்டங்கள் அமைய பெற்றுள்ளன.


நடப்பு 2019ம் வருடத்தில் உங்கள் முதலீட்டை தொடங்குவதற்கான சிறந்த ஐந்து நீண்ட கால பங்கு சார்ந்த பரஸ்பர நிதி திட்டங்கள்(Long term Equity Funds) இங்கே,


  • ஆக்ஸிஸ் ப்ளூ சிப் பண்ட் (Axis Blue Chip Fund)
  • ஐ.சி.ஐ.சி.ஐ. புரு ப்ளூ சிப் (ICICI Pru Blue Chip Fund)
  • மிரே அஸெட் எமெர்ஜிங் ப்ளூ சிப் (Mirae Asset Emerging Blue Chip Fund)
  • எச்.டி.எப்.சி. மிட்கேப் ஆஃபர்ச்சுனிடிஸ்(HDFC Midcap Opps Fund)
  • எச்.டி.எப்.சி. டாப் 100 பண்ட் (HDFC Top 100 Fund)

Best Long term Equity funds 2019


மேலே சொன்ன மியூச்சுவல் பண்ட் திட்டங்கள்(Mutual Funds) நீண்ட காலத்திற்கு உரியவை. ஐந்து வருட காலத்தில் சொன்ன அனைத்து திட்டங்களும் 12 சதவீதத்திற்கு மேல் வருவாயை கொடுத்துள்ளன. இவை எதிர்காலத்திலும் கிடைக்க கூடிய வருவாய் என நாம் சொல்ல முடியாது. அதே வேளையில் நீண்ட கால பயணத்தில் நல்ல வருமானத்தை அளிக்க கூடிய பண்டுகளாக இவை உள்ளன.


முதலில் உங்கள் நிதி இலக்குகளை தீர்மானியுங்கள். பிறகு அதன் காலத்திற்கு ஏற்றாற் போல், மேலே சொன்ன திட்டங்களில் முதலீடு செய்து விட்டு இலக்குகளை அடையும் வரை பொறுமையாக இருங்கள். ஐந்து நீண்ட கால பங்கு சார்ந்த பரஸ்பர நிதி திட்டங்களின் செலவின விகிதம்(Expense Ratio) என காணும் போது, சராசரியாக இரண்டிலிருந்து 2.5 சதவீதம் வரை உள்ளன. ஒரு வருடத்திற்குள் உங்கள் முதலீட்டை திரும்ப பெறும்(Redemption) பட்சத்தில், வெளியேறும் கட்டணமாக ஒரு சதவீதம் நிர்ணயிக்கப்பட்டுள்ளது.


எந்தவொரு முதலீட்டு முடிவுகளையும் எடுக்கும் முன், உங்கள் குடும்ப உறுப்பினர்களோடு கலந்து ஆலோசித்து முடிவெடுங்கள். ஒவ்வொரு முதலீட்டு சாதனமும் வெவ்வேறான ரிஸ்க் மற்றும் வருவாய் காலத்தை கொண்டிருப்பவை. தெளிவான முதலீட்டு முடிவுகளுக்கு தகுந்த நிதி ஆலோசகரின் முன்னிலையில் பயன் பெறுங்கள்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


வர்த்தக மதுரையின் நிதி அறிவு துளிகள் – பாகம் 3

வர்த்தக மதுரையின் நிதி அறிவு துளிகள் – பாகம் 3

Personal Finance – Survey / Polling


நமது வர்த்தக மதுரை தளத்தின் சார்பாக நிதி அறிவு துளிகள் என்ற தலைப்பில் நிதி சார்ந்த கேள்விகளும், அதற்கான பதில்களும் பெறப்படும். இது ஒரு வாக்கு பதிவு முறையில் அமையப்பெற்றது. உங்களுக்கான நிதி அறிவை நீங்கள் தற்சோதனை செய்து கொள்ள ஒரு தமிழ் களம்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

இரண்டாம் பாகத்திற்கான கேள்விகளும், அதற்கான விடைகளும் இங்கே…


  • வருமான வரியை சேமிக்க இன்சூரன்ஸ்(காப்பீடு) என்ற திட்டம் மட்டுமே உள்ளது ?


விடை:       இல்லை


விளக்கம்:  வருமான வரியை சேமிக்க இன்சூரன்ஸ் என்ற திட்டத்தை தவிர பல வழிகளில் நாம் வரி சேமிப்பினை பெறலாம். வருமான வரிச்சட்டம் பிரிவுகள் 80C, 80D, 80E, 80G, 80U மற்றும் மேலும் பல வகைகளில் வருமான வரியை சேமிக்கலாம். வரி சேமிப்பை அறிய,


வருமான வரி சேமிப்பு வழிகள்


வருமான வரி சேமிப்பிற்கு காப்பீடு திட்டத்தை மட்டுமே பயன்படுத்துவது சரியான அணுகுமுறை அல்ல.

  • நமது நாட்டில் தங்கத்தின் விலை மதிப்பு எதனை சார்ந்து மாறுகிறது ?


விடை: டாலர் மதிப்பு (Dollar)


விளக்கம்: பொதுவாக ஒரு நாட்டில் உள்ள நுகர்வோர் பயன்படுத்தும் பொருட்களுக்கு அல்லது சேவைகளுக்கு, உற்பத்தி மற்றும் தேவைக்கு உள்ள இடைவெளியே(Demand-Supply) அதன் விலை மதிப்பை நிர்ணயிக்கும். உற்பத்தி பெருகி தேவை குறைந்திருப்பின், பொருள் அல்லது சேவைக்கான விலை குறைவாகவே இருக்கும். மாறாக தேவைகள் அதிகமாகவும், அதற்கான உற்பத்தி குறைவாக இருக்கும்பட்சத்தில் விலைத்தன்மை அதிகமாக இருக்கும்.


நம் நாட்டில் தங்கத்தின் தேவை இறக்குமதி மூலமாக(Gold Imports) தான் பூர்த்தி செய்யப்படுகிறது. ஆகையால் உற்பத்தி என்பது நம் நாட்டை சார்ந்ததல்ல. விழாக்காலங்களில் நகைக்கடைகளில் தங்கம் விலை அதிகமாக இருக்கும் என்பது உள்ளூர் சந்தையில் ஆபரண தங்கத்தின் விலை மதிப்பு அதிகரிப்பதையே காட்டுகிறது. மாறாக தங்கம் மற்ற நாடுகளில் இருந்து இறக்குமதி செய்யப்படுவதும், அதன் மதிப்பு அமெரிக்க டாலர்களில் தான் விலை நிர்ணயம் செய்யப்படுகிறது. அமெரிக்க டாலருக்கு நிகரான ரூபாய் மதிப்பை பொறுத்தே தங்கத்தின் விலையும் பெறப்படும். ஆக தங்கத்தின் விலை தினமும் மாற்றம் பெறுவது பெரும்பாலும் டாலர் மதிப்பின் மாற்றமே.


  • பங்குச்சந்தையும், பரஸ்பர நிதிகளும்(Mutual Funds) ஒன்றா ?


விடை: இல்லை


விளக்கம்: பங்குச்சந்தையும், பரஸ்பர நிதிகளும் வெவ்வேறானவை. பங்குச்சந்தை சார்ந்த முதலீடுகள் பரஸ்பர நிதி திட்டங்களில்(Mutual Fund Schemes) உள்ளன. ஆனால் பரஸ்பர நிதிகளில் உள்ள அனைத்து முதலீட்டு வகைகளும் பங்குச்சந்தையில் நாம் காண முடிவதில்லை. இரண்டுமே செபி(SEBI) என்ற ஒழுங்குமுறை அமைப்பின் கீழ் நிர்வகிக்கப்பட்டாலும், அதற்கான வழிமுறைகள் வேறுபாடுகள் கொண்டவை.


பங்குச்சந்தையில் பட்டியலிடப்பட்ட நிறுவனங்கள் தங்களது முதலீடுகளை திரட்ட பொதுவெளியில் வருகின்றன. நிறுவனத்தின் வருவாயும், நிர்வாக திறனும் ஒரு முதலீட்டாளராக கவனிக்க வேண்டியது அவசியம். நாம் வாங்கிய பங்குகளின் நிறுவனம் சரியில்லை என்றால், நமது முதலீட்டிற்கு ரிஸ்க் அதிகம் தான். ஆதலால் தான் பங்குச்சந்தை ஒரு தொழில் சார்ந்த விஷயம் என்கிறோம்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

பரஸ்பர நிதிகள் என்பது டிரஸ்ட்(Sponsor or Trust) என்று சொல்லக்கூடிய அறக்கட்டளை அமைப்பு முறையில் இயங்கி வருவது. பரஸ்பர நிதிகளுக்கு பொதுவாக பங்குச்சந்தை நிறுவனங்கள் போன்று எந்த முதலீடும் தேவையில்லை. பரஸ்பர நிதிகள் வங்கிகள் போன்ற செயல்பாட்டு முறையை கொண்டிருக்கிறது. பரஸ்பர நிதிகளில் நீங்கள் சேமிப்பு கணக்கு, வைப்பு நிதி, ஆர்.டி. டெபாசிட்(Recurring Deposit), கடன் பத்திரங்கள், தங்கத்தில் முதலீடு, ரியல் எஸ்டேட் முதலீடு, அரசாங்க பத்திரங்கள் மற்றும் பங்குச்சந்தை சார்ந்த  முதலீடுகள் என பல வகை திட்டங்களை காணலாம்.


இங்கே சேமிப்பு கணக்கு என்பது லிக்விட் பண்ட்(Savings -Liquid Fund) எனவும், வைப்பு நிதி என்பது Lumpsum முதலீடு எனவும், ஆர்.டி. முறை SIP(Systematic Investment Plan) முதலீடு எனவும் பெயர் மாற்றம் பெறுகிறது, அவ்வளவே. வங்கி சேமிப்புகள் பாதுகாப்பானவை  என நாம் நினைத்தால், பரஸ்பர நிதி திட்டங்களும் பாதுகாப்பானவை தான், திட்டங்களை சரியாக தேர்ந்தெடுப்பது அவசியம்.

  • நிதி சார்ந்த கல்வியினை பெற நீங்கள் எவ்வளவு தொகையை செலவிட தயாராக உள்ளீர்கள் ?

விளக்கம்: நம் நாட்டில் சேமிப்பு என்ற பழக்கம் தொன்றுதொட்டு இருந்து வந்தாலும், முதலீடு என்ற சாதனத்தில் சிலர் மட்டுமே பங்குபெறுவது வருந்தத்தக்க விஷயம். உண்மையில் நாம் சொல்லும் வளர்ந்த நாடுகளில் வேலை வாய்ப்புகளோ, பணக்காரர்களோ அதிகமில்லை. மாறாக அங்கே தொழில் சார்ந்த விஷயங்களும், முதலீடு பற்றிய விழிப்புணர்வும் தான் தாக்கத்தை பெறுகிறது.


பொதுவாக நாம் முதலீடு செய்வதில் அக்கறை காட்டுவதில்லை என்றாலும், மிகவும் ரிஸ்க் எடுக்கும் தன்மை நம்மிடம் உள்ளது எனலாம். இன்றும் போன்சி திட்டங்கள்(Ponzi Schemes) என்னும் சதுரங்க வேட்டைகள், தங்க முதலீடு(Gold Scam), பிட் காயின்(Bitcoin) முதலீடு, இன்னும் நமக்கு தெரியாத என்னென்னவோ விஷயங்களை செய்து வருகிறோம். பின்பு சில காலங்களுக்கு அவை மறைந்து விடும். நம்மிடம் உள்ள குறுகிய கால அணுகுமுறை தான் நம்மை தவறான வழிகளில் பணத்தை முதலீடு செய்ய முனைகிறது. பெரும்பாலும் நாம் ஏமாற்றப்படுவது நம்முடைய பணத்தை இரட்டிப்பாக்கும் முயற்சியில் தான். புரிந்து கொள்ளுங்கள், வங்கி மற்றும் அஞ்சலக சேமிப்புகளில் உங்கள் பணம் இரட்டிப்பாக பத்து வருடங்களாகும். பங்குச்சந்தை மற்றும் தொழில்களில் நீங்கள் முதலீடு செய்தாலும் உங்கள் பணம் ஐந்து முதல் ஆறு வருடங்களுக்கு பின்னரே இரண்டு மடங்காகும். பங்குச்சந்தையில் நீண்டகால சராசரி வருமானம் 12-15 சதவீதம் மட்டுமே என்பதை மறந்து விடாதீர்கள்.


அப்படியிருக்க, போன்சி திட்டங்கள் என்றும் சொல்லப்படும் ஏமாற்று முறைகளில் ஒரு வருடம் முதல் மூன்று வருடங்களில் உங்கள் பணம் இரட்டிப்பாவது எவ்வாறு சாத்தியம் என்பதை சிந்தியுங்கள். உண்மையில் அப்படி ஒரு முதலீடு இருந்திருந்தால், ஏன் நம் நாட்டின் அம்பானியும், அதானியும், டாடா மற்றும் டி.வி.எஸ். நிறுவனமும் காலங்காலமாக தொழில் புரிய வேண்டும். அவர்களிடம் இல்லாத பணமா, முதலீடு செய்வதற்கு. அவர்கள் நினைத்திருந்தால் இது போன்ற ஏமாற்று திட்டங்களில் முதலீடு செய்து பல்லாயிரம் கோடிகளை பல மடங்காக மாற்றியிருக்கலாமே. மீண்டும் சிந்தியுங்கள்.


நாம் கற்ற கல்வி நமக்கு பல வருடங்களுக்கு பிறகே அதன் பயனை தருகிறது. நாம் நமக்கான கல்விக்கு செலவழித்த பணத்தை திரும்ப பெற, நம்மால் உடனே முடிவதில்லை. நமது மேற்படிப்பு கல்வி மூன்று முதல் ஐந்து ஆண்டு காலம் வரை உள்ளன. பின்பு நாம் அந்த துறையில் புதிய மனிதராக வேலை செய்கிறோம். ஐந்து வருட அனுபவத்திற்கு பிறகே நம்மால் அந்த துறையை பற்றிய ஒரு புரிதல் வருகிறது. அப்படியிருக்க முதலீடு என்ற விஷயத்திற்குள் நாம் நுழையும் போது, நாம் அதற்கான கல்வியை கற்கிறோமா, முதலீட்டை கற்று கொள்வதற்கு எவ்வளவு நேரத்தை செலவிடுகிறோம், அதற்கான செலவின விகிதம் ஆகியவை மிகவும் அவசியமான ஒன்று.


பொறியியல் படிப்பு முதல் மருத்துவ படிப்பு வரையிலான கல்விச்செலவை நாம் திரும்ப பெற, பல வருட காலங்களாகும்.


  • பங்குச்சந்தை(Share Market) ஒரு ___________ ?


விடை: தொழில்


விளக்கம்: பங்குச்சந்தை என்பது ஒரு சூதாட்டம் என்று சொல்லிக்கொண்டாலும், அது ஒரு தொழில் சார்ந்த விஷயமே. ஏன், பணக்காரர்கள் பணக்காரர்களாகவே இருக்கிறார்கள், ஏழைகள் ஏழைகளாகவே வாழ்ந்து வருகிறார்கள் என்பதற்கு திரு. ராபர்ட் கியோசகி(Robert Kiyosaki) அவர்களின், ‘ பணக்கார தந்தை, ஏழை தந்தை ‘ புத்தகமே சிறந்த உதாரணம்.


பணத்தை பற்றிய நமது கல்வி தான் பெரும்பாலும் நமது நிதி வாழ்க்கையையும் நிர்ணயிக்கிறது. ஐந்தாம் வகுப்பை தாண்டாத ஒருவர் மாபெரும் தொழிலதிபராக வருவதும், மெத்தபடித்தவர் வாழ்நாள் முழுவதும் வேலை செய்வதும் இதன் பின்னணியில் தான். பணம் மட்டுமே நம் வாழ்க்கையில்லை என நாம் சொல்லிக்கொண்டாலும், அதன் பின்பு தான் நாம் வாழ்நாள் முழுவதும் அலைந்து கொண்டிருக்கிறோம். மாறாக, பணத்தை நிர்வகிக்க தெரிந்தவர்கள் உண்மையில் தங்களுக்கு தேவையான விஷயங்களை மட்டுமே செய்து கொண்டிருக்கிறார்கள். இது அவர்களை மகிழ்வாகவும் வைத்து கொள்கிறது.


ஒரு மரக்கன்றை தண்ணீர் ஊற்றி, அதனை பாதுகாத்து மரமாக்க பல வருடங்கள் ஆகும். இதனை போன்று தான் ஒரு தொழிலும், பங்குச்சந்தையும். உண்மையில் பங்குச்சந்தையிலும், எந்தவொரு தொழிலிலும் குறுகிய காலத்தில் நாம் வேகமாக வளர்ந்ததாக வரலாறு சொல்லவில்லை. அது நீண்டகால பயணம் மட்டுமே. ஒரு துறையை பற்றி நாம் எந்த அடிப்படை விஷயங்களையும் கற்காமல், அதனை பற்றிய கருத்துக்கு நாம் எப்படி செவிசாய்க்க முடியும்.


உங்கள் ஐந்து வயது குழந்தையின் இயல்பான குணம், போட்டிகளை எதிர்கொள்ளும் திறன் மற்றும் கல்வி அறிவை அதன் இருபது வயதில் எவ்வாறு இருக்கும் என உங்களால் இப்போதே உறுதியாக கணித்து சொல்ல முடியுமா ?

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

ஒவ்வொரு பாகத்திலும் ஐந்து கேள்விகள் கேட்கப்படும், அதற்கான பதில்கள் கருத்து கணிப்பின் வடிவில் அமையப்பெறும். கேள்விகளின் சரியான பதில்கள் நமது இணைய தளத்தில் வாக்கு பதிவு நாள் முடிந்தவுடன் வெளியிடப்படும். கருத்து கணிப்பின் முடிவில் வாசகர்கள் தங்கள் நிதி சார்ந்த அனுபவங்களையும் பகிர்ந்து கொள்ளலாம்.


இந்த வார கேள்விகள்:


  1. நீங்கள் ஒரு வங்கியில் ஒரு லட்ச ரூபாயை முதலீடு செய்கிறீர்கள். உங்களுக்கான வட்டி விகிதம் 8 சதவீதம். உங்களது முதலீடு எத்தனை வருடங்களில் இரட்டிப்பாகும் ?
  2. நம் நாடு சுதந்திரம் பெற்ற வருடத்தில் ஒரு டாலருக்கு நிகரான ரூபாய் மதிப்பு எவ்வளவு ?
  3. லிக்விட் பண்ட்(Liquid Fund)  ___________ ?
  4. உங்களுக்கான நிதி இலக்குகள்(Financial Goals) என்ன என்பது உங்களுக்கு தெரியுமா ?
  5. DICGC முறைப்படி உங்களது வங்கி சேமிப்பில் எவ்வளவு தொகைக்கு காப்பீடு செய்யப்பட்டுள்ளது ?


குறிப்பு:


நீங்கள் வாக்கு பதிவு செய்வதற்கான இணைப்பை காண முடியவில்லை என்றால், கீழே கொடுக்கப்பட்டுள்ள லிங்கை கிளிக் செய்து பதிவிடவும்.


Personal Finance – Survey 3


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


வருமான வரியை சேமிக்க இன்சூரன்ஸ் திட்டம் மட்டுமே என்ற மாயை

வருமான வரியை சேமிக்க இன்சூரன்ஸ் திட்டம் மட்டுமே என்ற மாயை

Insurance Scheme alone does not help to save the tax

மார்ச் மாதம் வந்தவுடன் வருமான வரி செலுத்துவோருக்கு ஏதோ செலவுகள் இருப்பது போலவும், இன்சூரன்ஸ் ஏஜெண்ட்களுக்கு புதிய பாலிசிகள் அதிகமாக கிடைக்கும் காலமாகவும் பார்க்கப்படுகிறது. உண்மை அதுவல்ல, நாம் இங்கு யாரையும் குறைகூற விரும்பவில்லை. வருமான வரி செலுத்துபவர்கள் தங்களின் வரி சலுகையை பெற அவசரகதியில் இன்சூரன்ஸ் நிறுவனத்தை நோக்கி ஓடி செல்வதே இதற்கு காரணம்.

வருமான வரி செலுத்துபவருக்கு ஒரு நிதியாண்டில் ஏப்ரல் முதல் மார்ச் மாதம் வரை நேரம் இருக்கும் போது, நாம் ஏன் காப்பீடு திட்டங்களை அவசரமாக வாங்கி செல்ல வேண்டும். நமது மாத ஊதியம் எப்போது நமக்கு வரவு வைக்கப்படும் என்பது நமக்கு தெரியும். நமது ஊதிய உயர்வு ஒரு ஆண்டின் எந்த மாதத்தில் தரப்படலாம் என்பதும் நமக்கு அறிந்ததாக தான் இருக்கும். அப்படியிருக்கும் போது, நாம் ஒரு வருடத்தில் பெறப்போகும் வருமானத்தின் மதிப்பு தோராயமாக நமக்கு தெரிய வரும். நாம் இது போன்ற விஷயங்களை கவனத்தில் கொண்டாலே, வரும் காலத்தில் நமது வருமான வரி என்ன என்பதை நாமே கணக்கிட்டு கொள்ளலாம்.

வருமான வரி செலுத்தக்கூடிய நபராக நாம் மாறும் போதே, வரி சலுகையை பெறுவதற்கான வாய்ப்புகளை நாம் கண்டறிவது, நமக்கான சிறந்த சேமிப்பாக இருக்கும். வருமான வரியை நாம் வேலை பார்க்கும் நிறுவனம் பிடித்தம் செய்து விட்டது, அரசாங்கம் வரி கொள்ளையில் ஈடுபடுகிறது என்று சொல்லிக்கொண்டே நாம் நமக்கு தேவையில்லாத வரிச்சலுகை தரும் திட்டங்கள் என்று சில செலவுகளை செய்து வருகிறோம். வருமான வரி சலுகைக்கு நம்மில் பெரும்பாலோர் நம்பி கொண்டிருப்பது காப்பீடு திட்டம்(Insurance Schemes for Tax Saving) தான்.

காப்பீடு திட்டம் மட்டுமே வருமான வரி சலுகைக்கு உதவும் என்பது நம்மிடம் உள்ள தவறான அணுகுமுறை. நாம் ஏற்கனவே சொன்னது போல, காப்பீடு என்பது நமக்கு ஏற்படும் எதிர்பாராத நிகழ்வுகளிலிருந்து நமது குடும்பத்தை நிதிச்சிக்கலில் இருந்து பாதுகாக்க உதவும் ஒரு சாதனமே. ஆம், காப்பீட்டு திட்டங்களை கொண்டு நாம் வரியை சேமிக்கலாம். காப்பீடு திட்டத்திலும் சிறிதளவு சேமிக்கும் வாய்ப்புகள் உள்ளன. ஆனால் காப்பீடு நிறுவனங்கள் வழங்கும் காப்பீடு திட்டங்கள் நமக்கான பாதுகாப்பு அம்சமாகவே நாம் காண வேண்டும். மாறாக அவற்றை ஒரு முதலீடாகவோ, வரி சேமிப்பாகவோ நாம் காண ஆரம்பித்தால் நமக்கு செலவு தான் ஏற்படும்.

சரி காப்பீடு திட்டம் மட்டுமே வரி சலுகைக்கு இல்லை என்று சொல்லிவிட்டீர்கள். வேறு என்ன வரி சேமிப்பு திட்டங்கள் உள்ளன ?

  • 80C, 80CCC, 80CCD (Income Tax Act) பிரிவின் கீழ்  – ஆயுள் காப்பீடு, வரி சேமிப்பு பத்திரங்கள், 5 வருட வங்கி வைப்பு நிதிகள், இ.எல்.எஸ்.எஸ்.(ELSS) மியூச்சுவல் பண்டு திட்டங்கள், செல்வ மகள் சேமிப்பு திட்டம், பி.எப்., பொது வருங்கால வைப்பு நிதி(PPF), மூத்த குடிமக்கள் திட்டம், தேசிய பென்ஷன் திட்டம்(NPS), ராஜிவ் காந்தி சேமிப்பு திட்டம், வீட்டு கடன் அசலை திரும்ப செலுத்துதல்
  • 80 D – மருத்துவ காப்பீடு மற்றும் செலவுகள்
  • 80DD & 80U – மாற்று திறனாளிகளுக்கான சலுகை
  • 80DDB – குறிப்பிட்ட நோய்களுக்கான சிகிச்சை
  • 80E – கல்வி கடனுக்கான வட்டியை செலுத்தும் போது வரி சலுகை
  • 80EE – முதன்முறையாக சொந்த வீட்டை கொண்டவர்களுக்கு வீட்டுக்கடன் வட்டியில் வரி சலுகை
  • 80G – நன்கொடை மற்றும் நிவாரண நிதி அளிக்கும் போது
  • 80GG – வீட்டு வாடகையில் சலுகை
  • 80TTA – சேமிப்பு கணக்கு வட்டி வருமானத்திற்கு
  • Section 24 – வீட்டு கடன் வட்டியில் வரி சேமிப்பு

இது போக மற்ற வருமான வரி சட்ட பிரிவுகளிலும் வரி சலுகைகள் அனுமதிக்கப்படுகின்றன. வரி சேமிப்பு திட்டங்களை நாம் வரி சலுகைக்காக மட்டும் பெறாமல், நமக்கான முதலீட்டு வாய்ப்பாகவும் ஏற்படுத்தி கொள்வது, வருமானத்தை அதிகரிக்க உதவும். கடைசி நேர வரி சலுகை முதலீடு பயன் தராது. உங்களது வரி சேமிப்பு திட்டங்களை நிதியாண்டின் தொடக்கத்திலே துவங்க முனையுங்கள். வரி சேமிப்பு திட்டங்களை நீண்ட காலத்தில் பயன்படுத்தும் போது, அதன் மூலம் கிடைக்கும் வருமானமும் நன்றாக அமையும்.

காப்பீட்டு திட்டத்தை யார் தவிர்க்கலாம் ? (Who can avoid Insurance ?)

நமக்கான காப்பீடு தொகையை எவ்வாறு கணக்கிடுவது ?

இன்றும் பி.எப்., பி.பி.எப்.(Public Provident Fund) மற்றும் செல்வ மகள்(Sukanya Samriddhi) திட்டங்கள் மக்களிடம் விழிப்புணர்வை ஏற்படுத்தவில்லை என்றே சொல்லலாம். இது போன்ற வரி சேமிப்பு திட்டங்கள் பாதுகாப்பானவை மட்டுமல்ல, தொடர்ச்சியான வட்டி விகிதத்தை கொடுக்க கூடியவை. வாழ்க்கை மாற்றங்களுக்கு தகுந்தாற் போல, நோய்களுக்கும் பஞ்சமில்லை. 80D(Medical Insurance) பிரிவை நம்மில் பெரும்பாலானவர்கள் பயன்படுத்துவதில்லை. எதிர்பாராத மருத்துவ செலவுகளுக்காக காப்பீட்டு தொகையுடன், வரி சேமிப்பையும் ஏற்படுத்தலாம். பரஸ்பர நிதிகள் அளிக்கும் இ.எல்.எஸ்.எஸ்.(Equity linked savings scheme) திட்டங்கள் வரி சலுகையாக மட்டும் செயல்படாமல், பணவீக்கத்தை தாண்டிய நல்ல வருமானத்தை தரக்கூடியதாக உள்ளது. இனி, வரி சலுகைக்கு காப்பீடு திட்டங்களை மட்டுமே நம்பியிருக்காமல் உங்களுக்கு கிடைக்கும் அனைத்து வரி சலுகையையும் பயன்படுத்துங்கள், வருமான வரியை சாமர்த்தியமாக சேமியுங்கள்.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை

www.varthagamadurai.com

பங்குச்சந்தையில் நல்ல நிறுவன பங்குகளை கண்டறிந்து லாபம் பார்ப்பது எப்படி ?

பங்குச்சந்தையில் நல்ல நிறுவன பங்குகளை கண்டறிந்து லாபம் பார்ப்பது எப்படி ?

How to choose good stocks to earn better returns in the Indian Stock Market ?


செவ்வாய் கிழமை அன்று (12-03-2019) இந்திய பங்குச்சந்தை நல்ல ஒரு ஏற்றத்தை கண்டிருந்தது. வர்த்தகத்தின் முடிவில் தேசிய பங்குச்சந்தை குறியீடான நிப்டி(Nifty50) 11,301 புள்ளிகளையும், மும்பை பங்குச்சந்தை சென்செக்ஸ்(BSE Sensex) குறியீடு 37,535 என்ற புள்ளிகளிலும் நிலை கொண்டது. அதிகபட்சமாக ஊடகம், வீட்டு மனை மற்றும் மூலதன பொருட்கள்(Capital Goods) ஆகிய துறைகள் இரண்டு சதவீதத்திற்கு மேல் ஏற்றம் கண்டது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

தற்போது தேர்தல் செய்திகள் தவிர்த்து, உலகளாவிய செய்திகள் இந்திய பங்குச்சந்தையில் அவ்வளவாக தாக்கத்தை ஏற்படுத்தவில்லை. பொதுவாக ஒவ்வொரு நாடாளுமன்ற தேர்தலுக்கு முன், சந்தை மந்த நிலையில் இருப்பதும், தேர்தல் முடிவுக்கு பின்பு ஏற்றமடைவதும் இயல்பான நிலையாக உள்ளது. நடப்பாண்டில் மார்ச் மாதம் முதல் மே மாதம் வரை பங்குகளை வாங்கி குவிப்பதற்கான காலமாக பார்க்கப்படுகிறது. தேர்தல் முடிவுகளுக்கு பின் நிலையான ஒரு அரசு அமையும் பட்சத்தில் பொருளாதார வளர்ச்சிக்கு துணைபுரிய கூடும். இதன் தாக்கம் இந்திய பங்குச்சந்தையிலும் தெரிய வரலாம்.


கடந்த பிப்ரவரி மாதத்தில் மட்டும் வெளிநாட்டு முதலீட்டாளர்கள்(Foreign Institutional Investors) இந்திய பங்குச்சந்தையில் செய்த முதலீடு ரூ. 13,000 கோடிக்கும் அதிகமாகும். நமது நாட்டின் பங்குச்சந்தை வருங்காலத்தில் ஏற்றமடைவதற்கான வாய்ப்புகள் அதிகம் இருந்தாலும், நல்ல நிறுவன பங்குகள் மட்டுமே நீண்ட காலத்தில் ஒரு முதலீட்டாளருக்கு லாபத்தை சம்பாதித்து தர முடியும். சந்தை ஏற்றத்தில் பெரும்பாலான பங்குகள் விலை அதிகரித்து வந்தாலும், நல்ல மற்றும் மதிப்பு மிக்க பங்குகள் அடுத்த ஐந்து முதல் பத்து வருட காலத்திற்கு தொடர் வருமானத்தை தரக்கூடியதாக அமையும்.


நல்ல நிறுவன பங்குகளை(Growth Stocks) தேர்வு செய்ய அடிப்படை பகுப்பாய்வு காரணிகள் எப்போதும் முன்னிலையில் நிறுத்தப்படும். உலகின் மாபெரும் முதலீட்டாளர் திரு. வாரன் பப்பெட்(Warren Buffet) சொல்வது போன்று, நல்ல நிறுவன பங்குகளை தள்ளுபடி விலையில் வாங்குவதும், அதனை தொடர்ந்து சந்தையில் பொறுமை காப்பதும் அவசியமானது. அடிப்படை பகுப்பாய்வின்(Fundamental Analysis) படி நல்ல நிறுவனங்களை தேர்ந்தெடுப்பதற்கு இன்று பல தளங்கள் தகவல்களை அளித்து வந்தாலும், வெகு சில தளங்களே பட்டியிலடப்பட்ட நிறுவனங்களின் தரவுகளை முதலீட்டாளருக்கு எளிமையாக அளித்து வருகிறது.


அவ்வாறு நிதி தகவல்களை எளிமையாக அளிக்கும் ஒரு தளம் தான் – www.screener.in


இந்த தளத்தில் வழங்கப்படும் அடிப்படை நிதி தகவல்களை கொண்டு, நமக்கான நல்ல நிறுவன பங்குகளை நாமே தேர்வு செய்யலாம். ஒரு சிறந்த முதலீட்டாளர் என்பவர் பங்கு தரகர்கள் மற்றும் பங்கு சார்ந்த மோசடி செய்திகளால் ஈர்க்கப்படமாட்டார் என்பது கவனிக்கத்தக்கது. நிறுவனங்களின் தகவல்களை அலசி ஆராய்ந்து நாமே சிறந்த நிறுவன பங்குகளை தேர்ந்தெடுக்கும் பட்சத்தில், அதனால் பெறக்கூடிய லாபமும் நன்றாக இருக்கும். நிறுவனங்களை ஆராய நேரம் இல்லாதவர்கள், தகுந்த நிதி ஆலோசகரின் முன்னிலையில் அவ்ரகளுக்கான பங்கு முதலீட்டு முடிவுகளை எடுக்கலாம்.


முதலில், www.screener.in என்ற இணையதளத்திற்கு செல்லுங்கள். இந்த தளத்தில் இலவசமாக உங்களை பதிவு செய்தும் கொள்ளும் போது, கூடுதலான சில நிதி தகவல்களும் கிடைக்கும்.

Stock Screener India

தளத்தின் வலது பக்க மேற்புறத்தில், கூட்டல் அடையாள குறி(Plus Sign) ஒன்று தென்படும், அதனை கிளிக் செய்யவும். அங்கே நமக்கான தேடல் வினவலை உருவாக்க(Create a Search Query – New Screen) ஒரு பெட்டி கொடுக்கப்பட்டிருக்கும். அவற்றில் எவ்வாறு உங்களது விதிமுறைகளை பதிவிட வேண்டும் என அருகிலேயே வழிமுறை கொடுக்கப்பட்டுள்ளது.

இலவச பங்குச்சந்தை வகுப்புகள்


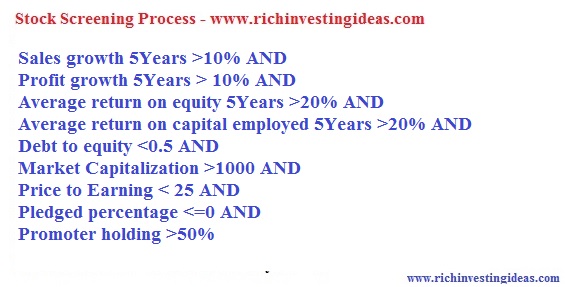
உதாரணத்திற்கு, கீழே உள்ள விதிமுறைகளை நீங்கள் பதிவிட்டு அதற்கான முடிவுகளை காணலாம்.

Stock Screening Process 1

வினவலின் முடிவுகளில்(Query Results) உங்களுக்கென சில நிறுவன பங்குகளின் பெயர்கள் காண்பிக்கப்படும். கொடுக்கப்பட்டுள்ள நிறுவன பெயர்களை க்ளிக் செய்தால் நிறுவனத்தின் அனைத்து தரவுகளையும் நீங்கள் காணலாம். உங்களுக்கு தேவைப்படும் தரவுகளை நீங்கள் சேர்க்க, ‘Add Quick Ratio’ என்ற பெட்டியில் பதிவிடலாம்.


Stock Screening Process 2


முடிவுகளில் கிடைக்கப்பெறும் ஒவ்வொரு நிறுவனத்தின் தொழில்கள் உங்களால் புரிந்து கொள்ள முடிகிறதா என முதலில் சிந்தியுங்கள். உங்களால் புரிந்து கொள்ளக்கூடிய தொழிலின் பங்குகளை தேர்ந்தெடுத்து, அந்த பங்கின் விலை தற்போது வாங்கக்கூடிய விலையில் உள்ளதா என சரிபார்த்து பின்பு வாங்க முயலுங்கள். நல்ல நிறுவன பங்குகளை ஐந்து வருடங்களுக்கு மேலாக நாம் வைத்திருக்கும் பட்சத்தில், நல்ல வருமானத்தை எதிர்பார்க்கலாம்.


பங்குகளில் முதலீடு செய்வதும் ஒரு கலை(Value Investing) தான், ஆனால் நஷ்டத்தை தவிர்ப்பதே நம்முடைய முதல் இலக்காக இருத்தல் வேண்டும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


பங்குச்சந்தை ஏற்ற, இறக்கம் – இந்த வருடம் என்ன நடக்கலாம் ?

பங்குச்சந்தை ஏற்ற, இறக்கம் – இந்த வருடம் என்ன நடக்கலாம் ?

Indian Stock Market Ups and Downs – What can happen this year 2019 ?


கடந்த 2014ம் ஆண்டில் ஏற்றமடைய துவங்கிய சந்தை 2017ம் வருடம் சந்தையின் உச்சத்தில் இருந்தது. கடந்த ஒரு வருடமாக இந்திய பங்குச்சந்தை ஏற்ற-இறக்கத்தில் மட்டுமே வர்த்தகமாகி கொண்டிருக்கிறது. தற்போது நாடாளுமன்ற தேர்தலை நோக்கி சந்தையின் போக்கு சென்று கொண்டிருந்தாலும், கடந்த வரலாற்றில் அரசியலை சார்ந்து சந்தை பெரும்பாலும் இல்லை என்பது தெளிவாகிறது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

பட்ஜெட் தாக்கல் மற்றும் தேர்தல் காலங்கள் சிறிய ஏற்ற இறக்கத்தை சந்தையில் ஏற்படுத்தியிருந்தாலும், அதன் பாதிப்பு இந்திய பங்குச்சந்தையில் வெகுவாக இல்லை எனலாம். நடப்பு நிதி ஆண்டில் சந்தையின் ஏற்ற இறக்கம் பெரும்பாலும் நிறுவனத்தின் வருவாய் அறிக்கை(Company Earnings) மற்றும் சந்தை அதிக மதிப்பில்(Market Valuation) வர்த்தகமாகி கொண்டிருந்தது தான் காரணமாக உள்ளது.


இனி அடுத்து வரும் காலங்களில் சந்தை எப்படி இருக்கலாம் என கணிப்பது அவ்வளவு சுலபமல்ல. இருப்பினும் வரலாற்று தகவல்கள் அதற்கான வாய்ப்பை நமக்கு எப்போதும் தந்து கொண்டு தான் இருந்துள்ளது. உலகளாவிய பொருளாதார மந்த நிலை, அமெரிக்க-சீன வர்த்தக போர், இங்கிலாந்து நாட்டின் பிரெக்ஸிட்(Brexit) பிரச்னை மற்றும் உள்நாட்டு நிகழ்வுகள் சந்தையில் பங்குகள் வாங்குவதற்கான வாய்ப்பாக அமைந்து கொண்டிருக்கிறது.


சந்தையில் முதலீடு செய்ய பல்வேறு வகையான அடிப்படை பகுப்பாய்வுகள் இருப்பினும், ஒட்டுமொத்த சந்தையின் விலையை அறிந்து கொள்ள கீழ்கண்ட நான்கு காரணிகள்(Four Factors) நமக்கு உதவும். இதன் மூலம் இந்திய பங்குச்சந்தையின் அடுத்தகட்ட நகர்வுகளை நம்மால் புரிந்து கொள்ள முடியும்.


  • Price to Earnings(P/E)

  • Price to Book Value (P/B)

  • G-sec X PE (Price to Earnings)

  • Market Cap to GDP


Price to Earnings மற்றும் Price to Book Value பற்றி நமது வர்த்தக மதுரை தளத்தில் நாம் ஏற்கனவே சொல்லியுள்ளோம். இவை இரண்டும் அடிப்படை பகுப்பாய்வு காரணிகளை(Fundamental Analysis factors) சார்ந்தவை.


பங்குச்சந்தையை பற்றிய அடிப்படை கல்வி உங்களுக்கு இலவசமாக வேண்டுமா ?


சந்தையில் உள்ள ஒரு நிறுவனத்தின் பங்கின் விலையையோ அல்லது ஒட்டுமொத்த சந்தையின் விலையை அதனதன் வருவாயுடன் ஒப்பிட்டு பார்த்தல் Price to Earnings எனப்படுகிறது. ஒரு நிறுவனத்தின் அல்லது சந்தையின் விலையுடன் புத்தக மதிப்பை கொண்டு ஒப்பிட்டு ஆராய்தல் Price to Book Value ஆகும். கீழ்காணும் தேசிய பங்குச்சந்தையின் இணைய தளத்தில் இதன் விவரங்களை தெரிந்து கொள்ளலாம். பொதுவாக சந்தையில் பி.இ. மற்றும் பி.பி. விகிதம் அதிகமாக இருக்கும் சமயத்தில், ஈவு தொகை(Dividend Yield) குறைவாக இருக்கும்.


Nifty PE, PB, Dividend Yield Valuation – NSE India


மூன்றாவதாக அரசாங்க பத்திரங்கள்(Govt. Securities) வழங்கும் வட்டி விகிதங்களை, PE விகிதத்துடன் பெருக்கி விட்டு அதன் மதிப்பை சார்ந்து பங்குச்சந்தை நகர்வுகளை முடிவெடுப்பது. அரசாங்க பத்திரங்கள் பொதுவாக பத்து வருட காலத்தில்(10 year Bond Yield %)  முதிர்வடையும் திட்டத்திற்கு வட்டி விகிதங்களை அறிவிக்கும். இதனை சந்தையின் பி.இ. விகிதத்தில் ஒப்பிட்டு பார்க்கும் போது, நமக்கு தற்போதைய சந்தையின் நிலை தெரிய வரும்.


Valuation = G-Sec X PE


நான்காவதாக நாட்டின் மொத்த உள்நாட்டு உற்பத்தி(GDP) எண்களோடு சந்தையின் மதிப்பை(Market Capitalization) ஒப்பிட்டு கொள்வது ஒரு மதிப்பீடு அம்சமாகும். கடந்த பத்து வருட காலத்தில் பங்குச்சந்தையின் மதிப்பை நாட்டின் மொத்த உள்நாட்டு உற்பத்தியுடன் ஒப்பிடுகையில் சில காலங்களில் சந்தையின் மதிப்பு மிக அதிகமாகவும், அதே வேளையில் பல சமயங்களில் சந்தை தள்ளுபடி விலையில் அதன் மதிப்பை கொண்டிருந்தது.


சென்ற வருடம் ஜனவரி மாதத்தில் சந்தையின் மதிப்பு ரூ. 156 லட்சம் கோடியாகவும், மொத்த உள்நாட்டு உற்பத்தி ரூ. 162 லட்சம் கோடியாகவும் இருந்துள்ளது. ஆக, உள்நாட்டு உற்பத்தியில் சந்தை மதிப்பு 4 சதவீத தள்ளுபடியில் மட்டுமே கிடைத்துள்ளது. இதுவே கடந்த டிசம்பர் 2007ல் சந்தை மதிப்பு அதிகமாக இருந்ததன் காரணமாக பின்னர் பெரிய வீழ்ச்சியை கண்டது நினைவிருக்கலாம். பின்னாளில் மார்ச் 2009ம் வருட காலத்தில் சந்தை 39 சதவீத தள்ளுபடியில் கிடைத்ததும், அந்த நேரத்தில் முதலீடு செய்தவர்கள் இன்று லட்சங்களையும், கோடிகளையும் குவித்துள்ளனர் என்பதை மறுக்க முடியாது.


தற்போது 2019ம் வருட காலத்தின் பிப்ரவரி மாதத்தில் நாட்டின் மொத்த உள்நாட்டு உற்பத்தி ரூ. 186 லட்சம் கோடியாகவும், சந்தை மதிப்பு 140 லட்சம் கோடி ரூபாயாகவும் இருந்தது. இது மொத்த உள்நாட்டு உற்பத்தியில்(Gross Domestic Product) சந்தை மதிப்பு 25 சதவீத தள்ளுபடியில் கிடைத்திருப்பதை காட்டுகிறது. சந்தையின் மதிப்பு எப்போதெல்லாம் தள்ளுபடி விலையில் கிடைக்கிறதோ அப்போது தான் முதலீட்டாளராக நாம் முதலீடு செய்ய வேண்டிய காலமிது.


சந்தை இன்னும் இறக்கத்தை காணலாம் என சந்தை வல்லுநர்கள் கூறுகின்றனர். இருப்பினும், தற்போது சந்தை தள்ளுபடியில் காணப்படுவதால் பங்குகளை வாங்கி வைப்பதற்கான காலமாகவே இன்று பார்க்கப்படுகிறது. சந்தை மேலும் இறக்கத்தில் சென்றாலும், அது முதலீடு செய்வதற்கான வாய்ப்பாகவே நாம் பார்க்க வேண்டும். இது கடந்த கால புள்ளிவிவர வரலாறு, எதிர்காலத்தை நம்மால் கணிக்க முடியாது. நீண்டகாலத்தில் பங்குச்சந்தை நல்ல வருமானத்தை தரும் என்பதை யாரும் மறுப்பதற்கில்லை.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

வர்த்தக மதுரையின் நிதி அறிவு துளிகள் – பாகம் 2

வர்த்தக மதுரையின் நிதி அறிவு துளிகள் – பாகம் 2

Personal Finance – Survey / Polling

நமது வர்த்தக மதுரை தளத்தின் சார்பாக நிதி அறிவு துளிகள் என்ற தலைப்பில் நிதி சார்ந்த கேள்விகளும், அதற்கான பதில்களும் பெறப்படும். இது ஒரு வாக்கு பதிவு முறையில் அமையப்பெற்றது. உங்களுக்கான நிதி அறிவை நீங்கள் தற்சோதனை செய்து கொள்ள ஒரு தமிழ் களம்.


முதல் பாகத்திற்கான கேள்விகளும், அதற்கான விடைகளும் இங்கே…


  • சேமிப்பு, முதலீடு  – இரண்டும் ஒன்றா ?


விடை:       இல்லை


விளக்கம்:  சேமிப்பு என்பது வெறுமனே உண்டியலில் பணம் சேர்ப்பது போன்று. அது வளர்ச்சியை பெறுவதில்லை. உதாரணத்திற்கு நமது சேமிப்பு வங்கி கணக்கு போல, பணவீக்கத்தை விட குறைவான வட்டி விகிதம் வழங்கப்படும். முதலீடு என்பது வளர்ச்சியையும், தொடர்  வருமானத்தையும் கொடுக்கக்கூடியது. உதாரணமாக நிலம், தங்கம், பங்குகள், பரஸ்பர நிதிகள், தொழிலில் முதலீடு.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

  • அரசு வெளியிடும் பட்ஜெட் தாக்கல் பற்றி என்ன நினைக்கிறீர்கள் ?


விளக்கம்: ஒரு நாட்டின் அல்லது மாநிலத்தின் அரசு வெளியிடும் பட்ஜெட் தாக்கல் முக்கியத்துவம் வாய்ந்ததாகும். தனிநபருக்கான சலுகைகள், தொழிலுக்கான புதிய கொள்கைகள் மற்றும் மாற்றங்கள் ஆகியவை பட்ஜெட்டில் விவாதிக்கப்படும். நமது வரவு-செலவை பாதிக்கும் காரணிகள் பட்ஜெட்டில் இடம்பெறும், அவை நமக்கு சாதகமாகவோ அல்லது பாதகமாகவோ அமையலாம்.


  • உங்கள் குடும்பத்தில் நீங்கள் பட்ஜெட் திட்டமிடுவது உண்டா ?


விளக்கம்: அரசின் பட்ஜெட்டை போலவே ஒரு குடும்பத்தின் பட்ஜெட்டும் அவசியமாகும். வரவு-செலவு அறிக்கையை முறையாக நாம் பராமரிப்பதால் கடன் சிக்கலில் மாட்டிக்கொள்ளாமல் தவிர்க்க பட்ஜெட் திட்டமிடல் உதவும். நமது தளத்தில் பட்ஜெட் திட்டமிடல் எவ்வாறு அமைப்பது என்பதை எளிமையாக விளக்கியுள்ளோம் –


பட்ஜெட் திட்டமிடலை உருவாக்குவது எப்படி ?


  • முதலீடு செய்வதின் நோக்கம் என்ன ?


விடை: பணத்தை பெருக்க (Capital Appreciation)


விளக்கம்: முதலீடு என்பது பொதுவாக வளர்ச்சியையும், அதனை சார்ந்து தொடர் வருமானத்தையும் தருவதாக இருக்க வேண்டும். நிலம், பங்குகள், பரஸ்பர நிதிகள் போன்றவற்றை முதலீடாக சொல்லலாம்.


  • காப்பீடு என்பது ஒரு சிறந்த மற்றும் பாதுகாப்பான முதலீட்டு சாதனம் ?


விடை: இல்லை


விளக்கம்: காப்பீடு என்பது ஒரு முதலீட்டு சாதனமாக கருத முடியாது. காப்பீட்டின் நோக்கமே எதிர்பாராத நிதி இழப்பினை சரி செய்வதற்கான பாதுகாப்பு அம்சம் தான். இதனை ஒரு முதலீடாக எடுத்து கொள்ள கூடாது. முழுமையான காப்பீடு திட்டத்திற்கு டேர்ம் பாலிசிகளை வாங்கி கொள்ளலாம். காப்பீட்டு நிறுவனங்களில் விற்கப்படும் காப்பீட்டுடன் முதலீடு என்று கூறப்படும் சாதனங்கள் குறிப்பிடத்தக்க வருவாய் தராது.


ஒவ்வொரு பாகத்திலும் ஐந்து கேள்விகள் கேட்கப்படும், அதற்கான பதில்கள் கருத்து கணிப்பின் வடிவில் அமையப்பெறும். கேள்விகளின் சரியான பதில்கள் நமது இணைய தளத்தில் வாக்கு பதிவு நாள் முடிந்தவுடன் வெளியிடப்படும். கருத்து கணிப்பின் முடிவில் வாசகர்கள் தங்கள் நிதி சார்ந்த அனுபவங்களையும் பகிர்ந்து கொள்ளலாம்.


இந்த வார கேள்விகள்:


  1. வருமான வரியை சேமிக்க இன்சூரன்ஸ்(காப்பீடு) என்ற திட்டம் மட்டுமே உள்ளது ?
  2. நமது நாட்டில் தங்கத்தின் விலை மதிப்பு எதனை சார்ந்து மாறுகிறது ?
  3. பங்குச்சந்தையும், பரஸ்பர நிதிகளும்(Mutual Funds) ஒன்றா ?
  4. நிதி சார்ந்த கல்வியினை பெற நீங்கள் எவ்வளவு தொகையை செலவிட தயாராக உள்ளீர்கள் ?
  5. பங்குச்சந்தை(Share Market) ஒரு ___________ ?


குறிப்பு:

நீங்கள் வாக்கு பதிவு செய்வதற்கான இணைப்பை காண முடியவில்லை என்றால், கீழே கொடுக்கப்பட்டுள்ள லிங்கை கிளிக் செய்து பதிவிடவும்.


Personal Finance – Survey 2


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


ரூ. 1444 /- மாத முதலீட்டில் நீங்களும் கோடீஸ்வரர் ஆகலாம்

ரூ. 1444 /- மாத முதலீட்டில் நீங்களும் கோடீஸ்வரர் ஆகலாம்

Become a Millionaire / Crorepati with a monthly investment of 1444 rupees in SIP


சிலருக்கு செல்வம் சேர்ப்பது ஒரு கலையாக இருந்தாலும், பலருக்கு அது ஒரு எட்டாக்கனியாக தான் இருந்து வருகிறது. செல்வம் சேர்ப்பதின் முதல் ரகசியமே சரியான பட்ஜெட் திட்டமிடல்(Budget Planning) தான். நாம் தினசரி மேற்கொள்ளும் வரவு-செலவுகளை எழுதி வைத்து பழக்கப்படுத்தினாலே நமக்கான செல்வ மகள் தானாக வருவாள். கூட்டு குடும்பத்தின் பலம் நம் அனைவருக்கும் தெரிந்ததே. ஆனால் கூட்டு வட்டியின் பலனை நீங்கள் அனுபவித்தது உண்டா ?

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

உலகின் எட்டாவது அதிசயம், ‘கூட்டு வட்டி (Power of Compounding)’ என்றார் மாபெரும் விஞ்ஞானி ஆல்பர்ட் ஐன்ஸ்டீன். ஏழு அதிசயங்களை நாம் வரலாற்றில் அவ்வப்போது மாற்றி கொண்டாலும், இன்றும் மாறாதது கூட்டு வட்டியின் ரகசியமே. கூட்டு வட்டியின்(Compound Interest) பலனை அறிய நாம் புத்தகங்கள் எதனையும் வாங்கி படிக்க வேண்டாம். சிறு துளி பெருவெள்ளம் போல, நமது பாரம்பரிய அஞ்சலக சேமிப்பு, மாத சீட்டு கட்டும் முறை, பி.எப்.(Provident Fund) தொகையினை சொல்லலாம்.


நாம் சேமிக்கும் மாதாந்திர சீட்டு அல்லது பி.எப். தொகையை நாம் உற்று நோக்கினால் அதற்கான பலன் நமக்கு தெரிய வரும். நாம் சிறுக சிறுக சேமித்து வைத்த பணம் பின்னொரு காலத்தில் மிக பிரமாண்டமான தொகையை நமக்கு கொடுத்திருக்கும். இது கூட்டு வட்டியின் பலனே இன்றி வேறு எதுவுமில்லை. இந்த கூட்டு வட்டியின் பலத்தை நாம் முழுவதுமாக அறிய அல்லது வாழ்நாள் முழுவதும் இதன் பலனை அனுபவிக்க பல முதலீட்டு சாதனங்கள் உள்ளன. இவற்றில் மிகவும் எளிமையான மற்றும் நம்பகமான சாதனம் எனில், அது பங்குச்சந்தையும், பரஸ்பர நிதிகளும்(Mutual Funds) தான்.


தங்கம் மற்றும் நிலத்தில் நமது முதலீடுகள் இருப்பினும் நாம் அவற்றில் ஒவ்வொரு மாதமும் அல்லது நம்மிடம் உள்ள சிறு தொகைக்கு வாங்கி வைக்க முடியாது. ஆனால், பரஸ்பர நிதி திட்டங்கள் மற்றும் பங்குச்சந்தையில் எவ்வளவு தொகையை வேண்டுமானாலும் நாம் முதலீடு செய்யலாம். பொதுவாக செல்வம் சேர்ப்பதற்கு தொடர்ச்சியான முதலீடு(Regular Investing) அவசியமாகும். நாம் முதலீடு செய்யும் பணம் சிறு தொகையாக இருப்பினும், தொடர் முதலீடு நமக்கான செல்வத்தை சேர்த்து தரும்.


பங்குச்சந்தையில் தொடர் முதலீடு நீண்ட காலத்தில் பெரும் செல்வதை கொடுக்கும். அதே வேளையில் பங்குச்சந்தை போன்ற முதலீட்டில் அடிப்படை நிதி கல்வி அவசியமாகும்(Stock Market Analysis). ஏனென்றால் பங்குச்சந்தை முதலீடுகள் குறுகிய காலத்தில் ரிஸ்க் தன்மை அதிகம் கொண்டவை. இதற்கு மாற்றாக நாம் பரஸ்பர நிதி முதலீடுகளை தேர்ந்தெடுக்கலாம். பங்குச்சந்தையை பற்றிய நிதி கல்வியை பெற முடியாதவர்கள், நேரம் இல்லாதவர்கள் பரஸ்பர நிதி திட்டங்களில் பங்குச்சந்தை போன்ற நீண்ட கால கூட்டு வட்டியின் பலனை பெறலாம்.


உதாரணத்திற்கு, உங்களுக்கு ஒரு கோடி ரூபாய் தொகையை பெற வேண்டுமென்றால் உங்களுக்கான கால அளவும்(Investment Period), முதலீடு செய்வதற்கான பணமும்(Minimum Investment) முக்கியம். உங்களுக்கு ஐந்து வருடங்களில் ரூ. 1 கோடி வேண்டுமென்றால், நீங்கள் ஒவ்வொரு மாதமும் ரூ. 1,22,444 பணத்தை அடுத்த ஐந்து வருடங்களுக்கு முதலீடு செய்தாக வேண்டும். இதன் மூலம் 12 சதவீத வட்டி வருமானத்தை கொடுக்கும் பட்சத்தில், உங்களுக்கு ஐந்து வருடத்திற்கு பிறகு ரூ. 1.06 கோடி தொகை கிடைக்கும். இதுவே 15 சதவீத வட்டி எனும் போது, நீங்கள் மாதாமாதம் ரூ. 1,12,899 ஐ அடுத்த ஐந்து வருடங்களுக்கு முதலீடு செய்தால் மட்டுமே, உங்களுக்கான ஒரு கோடி ரூபாய் இலக்கை அடைய முடியும்.


மாதாமாதம் ரூ. 1 லட்சம் ரூபாய் முதலீடா என மலைப்பாக இருக்கிறதா ?


இன்றும், இது போன்ற முதலீட்டு தொகையை சிலர் சாத்தியமாக்கி பயனடைந்து வருகின்றனர். சரி வாருங்கள், சிறிய தொகையை கொண்டு பெரிய விஷயங்களை செய்து பார்க்கலாம். உங்களுக்கு தேவையான ஒரு கோடி ரூபாய் இலக்கை நீங்கள் விரைவாக அடைய வேண்டுமெனில், உங்களுக்கான மாத முதலீடு அதிகமாக தான் இருக்கும். அதற்கு பதிலாக, மாதம் ஒரு குறிப்பிட்ட சிறு தொகையை முதலீடு செய்து விட்டு, இலக்கிற்கான காலத்தை நீட்டிக்கலாம்(Time). இதன் வாயிலாக நமக்கான நிதி இலக்கை எளிமையாக பெறலாம்.


மாதாமாதம் ரூ.36,335 ஐ அடுத்த பத்து வருடங்களுக்கு சேமிக்கும் பட்சத்தில் நாம் ஒரு கோடி ரூபாய் இலக்கை அடையலாம். இல்லையெனில், 20 வருடங்களுக்கு மாதம் ரூ.6,679/- ஐ முதலீடு(Systematic Investment Plan -SIP)  செய்தாலும் அதன் பலனை பெறலாம். இதனை விட ஒரு எளிமையான முறை உள்ளது, இது ஒரு வெற்றி பெற்றவர்களின் முதலீட்டு முறை என்றும் கூறலாம். அதாவது மாதாமாதம் ரூ.1,444 ஐ நீங்கள் அடுத்த 30 வருடங்களுக்கு முதலீடு செய்தால் கோடீஸ்வரர் ஆகலாம் என்பது தான். நாள் ஒன்றுக்கு 50 ரூபாய்க்கும் குறைவாக (48 ரூபாய்) நீங்கள் முதலீடு செய்ய பழகும் போது, 30 வருடங்களில் உங்கள் கனவு இலக்கு சாத்தியமாகும்.


ஒரு முறை முதலீடாக(One Time Investment) 1,50,000 ரூபாயை முதலீடு செய்து விட்டு, அடுத்த 30 வருடங்களுக்கு காத்திருக்கும் பட்சத்தில், 15 சதவீத வட்டி வருமானத்தில் உங்களுக்கான ஒரு கோடி ரூபாயை பெறலாம். முப்பது வருடங்களுக்கு பிறகு கிடைக்கும் ஒரு கோடி ரூபாயின் இன்றைய மதிப்பு (Present Value of Future Cash) எவ்வளவு என்று உங்களுக்கு தெரியுமா ?


30 வருடங்களுக்கு பின்பு கிடைக்கக்கூடிய ஒரு கோடி ரூபாய், இன்றைய சராசரி பணவீக்கமாக 5 சதவீதம் என எடுத்து கொண்டால், இன்று அதன் மதிப்பு ரூ. 23,13,774. பரஸ்பர நிதி திட்டங்களில் இன்றும் இது போன்ற முதலீட்டு வருமானம் சாத்தியமாக தான் இருக்கிறது. ஏன் மற்ற முதலீடுகளில் கிடைப்பதில்லையா என கேட்கலாம். நிலம், தங்கம் போன்ற முதலீடுகளில் நாம் ஏற்ற-இறக்கத்தில் முதலீடு செய்யும் வாய்ப்பு எப்போதும் கிடைப்பதில்லை. ஆனால் பங்குச்சந்தை மற்றும் பரஸ்பர நிதி திட்டங்களில் அந்த வாய்ப்பு ஒவ்வொரு காலத்திலும் அமைந்து கொண்டு தான் இருக்கிறது. தங்கத்தில் வருமானம் கடந்த 20 வருடங்களாக வங்கி வட்டி விகிதத்தை ஒட்டியே அமைந்துள்ளது எனலாம். தங்கத்தின் விலை அதிகரிப்பது டாலர் மதிப்பு உயர்வதால் தான் என்பதை நினைவில் கொள்ள வேண்டும். பணவீக்கம் குறைந்து வருவதால் வங்கி வைப்பு நிதிகள் மற்றும் சிறு சேமிப்பு திட்டங்களில் கிடைக்கப்பெறும் வட்டி விகிதம் போதுமானதாக இருப்பதில்லை.


பரஸ்பர நிதி திட்டங்களில் மாதம் ரூ. 290 ஐ முதலீடு செய்து 30 வருடங்களில் 20 லட்ச ரூபாயை பெறலாம். இது போன்று, மாதாமாதம் 722 /- ரூபாயை முதலீடு செய்து அடுத்த 30 வருடத்தின் முடிவில் 15 சதவீத வட்டி வருமானத்தில் ரூ. 50 லட்சம் கிடைக்கும். பங்குச்சந்தை மற்றும் பரஸ்பர நிதி திட்டங்களில் நீண்ட காலத்தில் 15 சதவீத வட்டி என்பது சராசரியாக பெறக்கூடிய வருமானமாகும்.


அப்புறம் என்ன, உங்கள் இலக்குகளுக்காக, உங்கள் குழந்தைகளின் தேவைக்காக இப்போதே ஒரு சிறு தொகையை முதலீடு செய்ய ஆரம்பியுங்கள் – கூட்டு வட்டியின் பலனை பெறுங்கள் !


வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


குறைந்தபட்ச முதலீடு ரூ. 100 மற்றும் இலவச காப்பீடு – பரவலாகும் பரஸ்பர நிதித்திட்டங்கள்

குறைந்தபட்ச முதலீடு ரூ. 100 மற்றும் இலவச காப்பீடு – பரவலாகும் பரஸ்பர நிதித்திட்டங்கள்

Minimum Investment amount of 100 rupees and Free Term Insurance – Mutual Funds Schemes

இந்தியாவில் மியூச்சுவல் பண்ட் என்று சொல்லப்படும் பரஸ்பர நிதி துறை(Mutual Fund Industry) 1963ம் ஆண்டு தொடங்கப்பட்டது. பரஸ்பர நிதி திட்டங்களுக்கான சட்டம் நாடாளுமன்றத்தில் உருவாக்கப்பட்டு பாரத ரிசர்வ் வங்கியின் ஒழுங்குமுறை மற்றும் நிர்வாக கட்டுப்பாட்டின் கீழ் செயல்பட்டு வந்தது.

1987-1993 ம் வருட காலங்களில் அரசு சார்ந்த நிறுவனங்கள் மட்டுமே மியூச்சுவல் பண்ட் திட்டங்களை வழங்கி வந்த நிலையில், பின்னர் தனியார் துறை நிறுவனங்களும் பரஸ்பர நிதி துறையில் நுழைந்தன. அரசு சார்பில் துவங்கப்பட்ட பரஸ்பர நிதிகளில் முதன்முறையாக பொதுத்துறை வங்கிகளும், எல்.ஐ.சி. நிறுவனமும்(LIC India) திட்டங்களை கொண்டு வந்து செயல்படுத்தின. 1992ம் ஆண்டு பரஸ்பர நிதிக்கான ஒழுங்குமுறை செபியிடம்(SEBI) வந்த பிறகு, முதல் தனியார் மியூச்சுவல் பண்ட் நிறுவனமாக கோத்தாரி பயோனியர்(Kothari Pioneer) நிறுவனம் ஆரம்பிக்கப்பட்டது. பின்னர் இந்நிறுவனம் பிராங்கிளின் டெம்பிள்டன்(Franklin Templeton) நிறுவனத்துடன் இணைக்கப்பட்டது கவனிக்கத்தக்கது.

ஆரம்ப காலத்தில் மியூச்சுவல் பண்ட் சார்ந்த விழிப்புணர்வு குறைவாக இருப்பினும், தற்போது பரஸ்பர நிதி திட்டங்கள் வங்கி மற்றும் அஞ்சலக சேமிப்புக்கு மாற்றாக செயல்பட்டு வருகிறது. இன்றும் சிலருக்கு பரஸ்பர நிதி திட்டங்கள் என்றாலே பங்குச்சந்தை தான் என்ற ஐயம் உள்ளது. சமீப காலங்களில் மியூச்சுவல் பண்ட் சார்ந்த விழிப்புணர்வும், திட்டங்களில் உள்ள வடிவமைப்பும் எளிமையாக்கப்பட்டுள்ளன. அரசு சார்பிலும் இது குறித்த விழிப்புணர்வு நிகழ்ச்சிகள் மற்றும் பொது கருத்தரங்குகள் நடைபெற்று கொண்டு தான் இருக்கிறது.

பரஸ்பர நிதி சார்ந்த விழிப்புணர்வை நமது ஊரில் பரவலாக விகடன் குழுமம் (நாணயம் விகடன் – Nanayam Vikatan) சேர்த்து வருவது நல்ல விஷயம். சேமிப்பு மற்றும் முதலீடு சார்ந்த அடிப்படை கல்வி நமக்கு பள்ளி, கல்லூரி காலங்களில் கிடைப்பதில்லை என்றாலும், இன்று அதற்கான தளங்கள் அமைய பெற்றிருப்பது மக்களுக்கு நலன் பயக்கும்.

பரஸ்பர நிதி திட்டங்களில் லிக்விட் பண்டுகள்(Liquid Funds) என்று சொல்லப்படும் பாதுகாப்பான சேமிப்பு திட்டங்கள் முதல் பங்குச்சந்தை சார்ந்த திட்டங்கள்(Equity oriented Funds) வரை பல்வேறு வகையான திட்டங்கள் உள்ளன. ஒவ்வொரு முதலீட்டாளரின் நிதி இலக்குகள், கால அளவுகளை கொண்டு மற்றும் ரிஸ்க் தன்மையை பொறுத்து பரஸ்பர நிதி திட்டங்கள் வேறுபடும். நீண்டகாலத்தில் பரஸ்பர நிதித்திட்டங்கள் பணவீக்கத்தை காட்டிலும் நல்ல வருமானத்தை கொடுத்து வருகிறது. அதே வேளையில் வங்கி மற்றும் அஞ்சலக சேமிப்பை காட்டிலும் பெறக்கூடிய நீண்டகால வருமானம் பல மடங்கு லாபத்தை தரக்கூடியவையாக உள்ளது.

இன்றைய நிலையில், வரி சலுகையை பெற மிகவும் குறைந்த லாக் இன் காலம்(Lock in Period) கொண்ட மற்றும் அதிக வருமானத்தை தரும் திட்டமாக மியூச்சுவல் பண்ட் டாக்ஸ் சேவர் திட்டங்கள்(Tax Saving Mutual Funds) உள்ளன. முன்னர் பரஸ்பர நிதி திட்டங்களில் முதலீடு செய்ய ஒரு குறிப்பிட்ட தொகையை (ரூ.500-5000) முதலீடு செய்ய வேண்டும் என்ற நிலையிலிருந்து, தற்போது குறைந்தபட்ச முதலீடாக 100 ரூபாய் என சொல்லப்பட்டுள்ளது குறிப்பிடத்தக்கது. இதன் மூலம் குறைந்த வருமானம் உள்ளவர்களும் அஞ்சலக சேமிப்பை போல, மியூச்சுவல் பண்டு திட்டங்களில் முதலீடு செய்யலாம்.

பரஸ்பர நிதி திட்டங்களில் செய்யப்பட்ட முதலீட்டு தொகையை, நாம் விரும்பும் எந்த நேரத்திலும் பெற்று கொள்ளலாம் என்பது மற்றுமொரு சிறப்பம்சம். சில மியூச்சுவல் பண்ட் நிறுவனங்கள் நாம் மாதாமாதம் முதலீடு செய்யும் எஸ்.ஐ.பி.(Systematic Investment Plan -SIP) தொகைக்கு இலவச டேர்ம் பாலிசியையும் வழங்குவது ஆதாயமான விஷயம். நாம் செய்யும் முதலீடு தொகைக்கு ஏற்றாற் போல் மற்றும் கால அளவுகளை பொறுத்து, நமக்கான டேர்ம் காப்பீடு தொகையும்(Term Policy Insurance) அதிகரிக்கும். இதற்காக அந்த நிறுவனங்கள் நம்மிடம் இருந்து எந்தவித கட்டணத்தையும் வசூலிப்பதில்லை.

இருப்பினும், இலவசமாக காப்பீடு கிடைக்கிறது என்பதற்காக மட்டுமே முதலீடு செய்ய வேண்டாம். குறிப்பிட்ட காலத்துக்கு முன்பு, நீங்கள் உங்கள் முதலீட்டை வெளியே எடுக்கும் நிலையில் உங்களது காப்பீடு ரத்து செய்யப்படலாம். சில பரஸ்பர நிதி நிறுவனங்கள் குறைந்தபட்சம் 25 வருடங்கள் முதலீடு செய்தால் மட்டுமே, உங்களுக்கு காப்பீட்டை வழங்கும். எனவே காப்பீடு இலவசமாக கிடைக்கப்பெற்றாலும், தனியாக டேர்ம் இன்சூரன்ஸ் எடுத்து வைத்து கொள்வது நல்லது.

வரும் காலங்களில் வங்கி வைப்பு தொகை மற்றும் அஞ்சலக திட்டங்களுக்கு மாற்றாக மியூச்சுவல் பண்ட் திட்டங்களில் முதலீடு முழுமையாக இருக்கலாம் என்பது தான் உண்மை. அதனால் தான் என்னவோ, சில வங்கிகள் தாமாக முன்வந்து வாடிக்கையாளர்களுக்கு பரஸ்பர நிதி திட்டங்களை பரிந்துரைக்கின்றன.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை

www.varthagamadurai.com

வர்த்தக மதுரையின் நிதி அறிவு துளிகள் – பாகம் 1

வர்த்தக மதுரையின் நிதி அறிவு துளிகள் – பாகம் 1

Personal Finance – Survey / Polling


வர்த்தக மதுரை சார்பாக வாசகர்கள் சிலர் நிதி கல்வியில் தாங்கள் கற்ற, தெரிந்த, அறியாத விஷயங்களை பகிர்ந்து கொள்வதற்கு வாய்ப்பளிக்கும் படி கேட்டு கொண்டிருந்தனர். ஒரு புறம் மட்டுமே தகவல் வெளிச்செல்ல கூடாது, மறுபுறம்  இருந்தும் நமக்கு தகவல்கள் கிடைப்பது அனுபவம் தானே.


எனவே, நமது வர்த்தக மதுரை தளத்தின் சார்பாக நிதி அறிவு துளிகள் என்ற தலைப்பில் நிதி சார்ந்த கேள்விகளும், அதற்கான பதில்களும் பெறப்படும். இது ஒரு வாக்கு பதிவு முறையில் அமையப்பெற்றது. உங்களுக்கான நிதி அறிவை நீங்கள் தற்சோதனை செய்து கொள்ள ஒரு தமிழ் களம்(Financial Blog in Tamil).


ஒவ்வொரு பாகத்திலும் ஐந்து கேள்விகள் கேட்கப்படும், அதற்கான பதில்கள் கருத்து கணிப்பின் வடிவில் அமையப்பெறும். கேள்விகளின் சரியான பதில்கள் நமது இணைய தளத்தில் வாக்கு பதிவு நாள் முடிந்தவுடன் வெளியிடப்படும். கருத்து கணிப்பின் முடிவில் வாசகர்கள் தங்கள் நிதி சார்ந்த அனுபவங்களையும் பகிர்ந்து கொள்ளலாம்.


  1. சேமிப்பு, முதலீடு  – இரண்டும் ஒன்றா ?
  2. அரசு வெளியிடும் பட்ஜெட் தாக்கல் பற்றி என்ன நினைக்கிறீர்கள் ?
  3. உங்கள் குடும்பத்தில் நீங்கள் பட்ஜெட் திட்டமிடுவது உண்டா ?
  4. முதலீடு செய்வதின் நோக்கம் என்ன ?
  5. காப்பீடு என்பது ஒரு சிறந்த மற்றும் பாதுகாப்பான முதலீட்டு சாதனம் ?

குறிப்பு:

நீங்கள் வாக்கு பதிவு தகவல்களை காண முடியவில்லை என்றால், கீழே கொடுக்கப்பட்டுள்ள லிங்கை கிளிக் செய்து பதிவிடவும்.

Personal Finance – Survey 1

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


எது சிறந்த முதலீடு – தங்க நகைகள் vs தங்க பண்டுகள் ?

எது சிறந்த முதலீடு – தங்க நகைகள் vs தங்க பண்டுகள் ?

Which is the best Investment – Physical Gold or Gold Funds


நமது வர்த்தக மதுரை இணையதளத்தில் கடந்த சில கட்டுரைகளுக்கு முன், தங்கத்தின் விலை இன்னும் அதிகரிக்கலாம் மற்றும் அதற்கான காரணங்களையும் சொல்லியிருந்தோம். கடந்த பத்து வருட கால அளவில் மதிப்பீடும் போது, தங்கத்தின் மீதான வருமானம் பெரும்பாலும் வங்கிகள் அளிக்கும் வைப்பு நிதிக்கான(Fixed Deposits) வட்டி விகிதத்தை ஒட்டியே அமைந்துள்ளது குறிப்பிடத்தக்கது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

தங்கத்தை நகைகளாக(Jewels) வாங்குவதை காட்டிலும் அதனை ஒரு முதலீட்டு சாதனமாக மாற்றுவதே நமக்கான புத்திசாலித்தனமாகும். நாம் ஏற்கனவே சொன்னது போல, தங்க ஆபரணங்கள் என்பது ஒரு தேய்மான பொருளாகவும், வருமானம் எதுவும் தராமல் போகும் அணிகலனாக மட்டுமே (Liability) உள்ளது. நம்முடைய பெரும்பாலான சேமிப்பு தொகை தங்க நகைகள் வாங்குவதற்காக மட்டுமே செலவிடப்படுகிறது. மாறாக நமக்கான நிதி இலக்குகளுக்கு(Financial Goals) அது துணைபுரிவதில்லை.


எந்த ஒரு முதலீட்டு சாதனத்திற்கும் வருமான வாய்ப்பு மற்றும் நீண்ட காலத்தில் வளர்ச்சியும் உண்டு. அந்த வகையில் காணும் போது, நாம் நமது நகைகளை கொண்டு எவ்வளவு சம்பாதித்தோம் என பார்த்தால், தேய்மான செலவும்(Depreciation), தங்கத்தை பரிமாற்றம் செய்த செலவுகள்(Exchange) தான் மிஞ்சும். நமக்கு தேவையான சிறிதளவு நகைகளை மட்டும் வைத்து கொண்டு, தங்கத்தில் வருமானம் ஈட்டுவதற்கான வாய்ப்பை கண்டறிவது நல்லது.


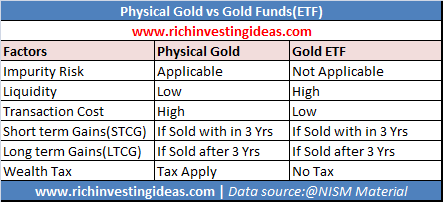
தங்க நகைகளுக்கு மாற்றாக தங்க பண்டுகள் (அ) தங்க இ.டி.எப்.(Gold ETF) என்று சொல்லக்கூடிய பரஸ்பர நிதி திட்டங்களில் நமது முதலீடு இருக்கும் போது, நாம் போதுமான வருமானத்தை பெறலாம். தங்க நகைகளுக்கும், கோல்டு இ.டி.எப். திட்டங்களுக்கும் உள்ள வேறுபாட்டை பின்வரும் படத்தில் பாருங்கள்.

Gold vs Gold Fund

பொதுவாக நாம் தங்க நகைகளாக வைத்திருக்கும் போது, அவற்றில் ரிஸ்க் அதிகம். அது ஒரு பாதுகாப்பான முதலீடு என்று நாம் கூறினாலும், நகைகளை பாதுகாத்து கொள்ள வேண்டியது அவசியம். நாம் வாங்கும் தங்கம் சுத்தமான தங்கமா என்பதை நாம் தான் உறுதி செய்து கொள்ள வேண்டும். பெரும்பாலும் 91.6 சதவீத சுத்தமான தங்கத்தை மட்டுமே நாம் வாங்கும் வாய்ப்புண்டு. அதே வேளையில் பரஸ்பர நிதி திட்டங்கள் அளிக்கும் கோல்டு பண்டுகளில்(Gold Mutual Funds) 99.5 சதவீத மதிப்பிலான சுத்த தங்கத்தின் அடிப்படையில் நமது முதலீடு அமையும்.


வெறும் தங்க நகைகளாக மட்டுமே நாம் இப்போது வைத்திருக்கும் போது, பிற்காலத்தில் அந்த நகைகள் தேய்மானம் அடைவதும், மீண்டும் நாம் அதற்கான மாற்று பொருளாக புதிய நகைகளை வாங்குவதும் நமக்கு வீண்செலவு தான். அதற்கு பதிலாக இது போன்ற தங்க பண்டுகளில் நாம் முதலீட்டை மேற்கொள்ளும் போது, தேவைப்படும் காலத்தில் நமக்கான புதிய நகைகளை வாங்கி கொள்ளலாம், நமக்கும் இதன் மூலம் வருவாயும் கிடைத்திருக்கும்.


நாம் வைத்திருக்கும் தங்க நகைகளை அவ்வளவு எளிதாக பணமாக மாற்ற முடியாது. நகைகளை அடகு வைக்கவோ அல்லது விற்கவோ மட்டுமே நம்மால் முடியும். மேலும் நகைகளின் மதிப்பில் குறைவான பணமே நமக்கு கிடைக்கும். ஆனால் இ.டி.எப்.(Exchange Traded Fund) திட்டங்களில் நாம் எப்போது வேண்டுமானாலும் நமக்கு தேவையான தொகையை பெற்றுக்கொள்ளலாம். பாதுகாப்பான முதலீடும் மட்டுமில்லாமல் இதனை வாங்குவதற்கான செலவும் மிக குறைவு.


தங்க இ.டி.எப். திட்டங்களில் குறைந்தபட்ச முதலீடாக(Minimum Investment) ஒரு கிராம் தங்கத்தின் மதிப்பை கூட நாம் வாங்கலாம் என்பது கவனிக்கத்தக்கது. குறுகிய கால மற்றும் நீண்ட கால மூலதன ஆதாய வரி அடிப்படையில் தங்க நகைகளுக்கு உள்ள காலங்களே இ.டி.எப். பரஸ்பர நிதி திட்டத்திற்கும் பொருந்தும். நாம் தங்க நகைகளை விற்பனை செய்வதன் மூலம் நமக்கு கிடைக்கும் லாபத்திற்கு செல்வ வரி(Wealth Tax) உண்டு. ஆனால் தங்க பண்டுகளுக்கு இது போன்ற வரிகள் இல்லை.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com