All posts by skatzsaravana

Value Investor, Entrepreneur and Founder of Varthaga Madurai, Rich Investing iDEAS

நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 2

நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 2

Budget Planning for Middle Class Family – Part 2


பட்ஜெட் திட்டமிடல் குறுந்தொடருக்கு வரவேற்கிறோம்…


திரு. ராஜாக்கண்ணன் மதுரை – ராமேஸ்வரம் செல்லும் வழியில் உள்ள ஒரு கிராமத்தில் தனது குடும்பத்துடன் வசித்து வருகிறார். மாதச்சம்பளமாக ஒரு நிறுவனத்தில் பணிபுரிந்து வந்தாலும், நேரம் கிடைக்கும் போதெல்லாம் தனது விவசாய நிலத்திலும் ஈடுபாடு காட்டி வருகிறார். இரு மகன்கள் மற்றும் வயதான தன் பெற்றோர்களை கவனித்து கொள்ளும் பொறுப்பை, ராஜாக்கண்ணனின் மனைவி பார்த்து வருகிறார்.


மூத்த மகன் ஆறாவது வகுப்பும், இளைய மகன் மூன்றாவதும் படித்து கொண்டிருக்கிறார்கள். அழகான விவசாய தோட்டம், சொந்தமாக வீடு என்றிருக்கும் போது வேறென்ன வேண்டும் நமக்கு. இனி இவரது மாதாந்திர பட்ஜெட் திட்டமிடலை (Budget – Financial Planning) பார்ப்போம்.
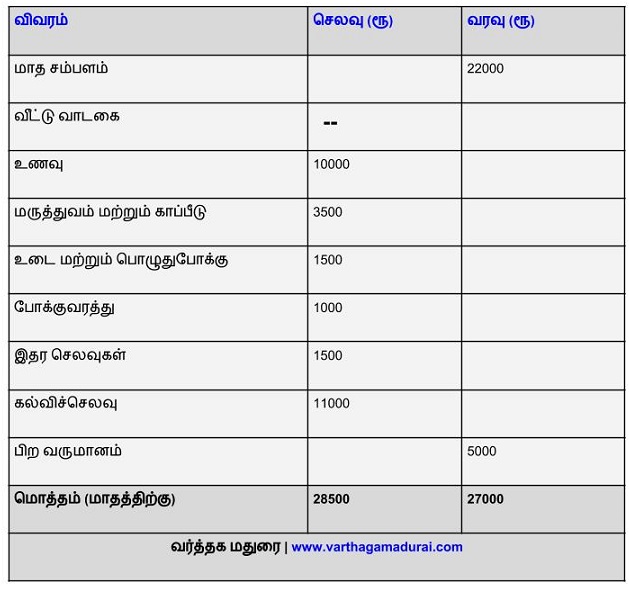
 

Budget Financial Planning Part2


மாதம் ரூ. 22,000 சம்பளமாக பெறும் ராஜாக்கண்ணன் தனது ஓய்வு கால நிதியாக, சம்பளத்தில் பிடிக்கப்படும் தேசிய பென்ஷன் திட்டத்தை (National Pension System -NPS) மட்டுமே கொண்டுள்ளார். வீட்டு வாடகை செலவு ஏதும் இல்லாததால் அவரின் பட்ஜெட்டில் துண்டு விழவில்லை. மாநகருக்கு வெளியே வீடு அமைந்திருப்பதால் காற்றோட்டமான சூழ்நிலையும், விவசாய வாய்ப்பும் தனக்கு கிடைத்துள்ளதாக கூறுகிறார். வயதான தாய், தந்தை, மனைவி மற்றும் குழந்தைகள் உட்பட்ட இவரது குடும்பத்திற்கான மாத உணவுச்செலவு ரூ. 10,000 /- ஆகும்.


மருத்துவம் மற்றும் காப்பீட்டிற்காக இவர் மாதாமாதம் ரூ. 3500 ஒதுக்குகிறார். உடை, பொழுதுபோக்கு மற்றும் போக்குவரத்து செலவுகளை மேலே உள்ள அட்டவணையில் காணலாம். பிற செலவுகளுக்காக ரூ. 1500 வரை மாதத்திற்கு வைத்துள்ளார். இரு மகன்களின் கல்விச்செலவுகளுக்கு மாதம் ரூ. 11,000 வரை செலவிடுகிறார். இவரது செலவு பட்டியலில் கல்விச்செலவே முக்கிய பங்கு வகிக்கிறது 🙂

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


நாம் ஏற்கனவே சொன்னது போல, ராஜாவின் மனதுக்கு பிடித்த விவசாய தொழில் மூலம் மாதம் ரூ. 5000 ஐ பிற வருமானமாக ஈட்டி வருகிறார். பருவ நிலை மாற்றங்களால் தான் எதிர்பார்த்த வருமானத்தை விவசாயத்தில் ஈட்ட முடியவில்லை என்றாலும், தனது நம்பிக்கையை கைவிடாமல் தோட்டத்தில் புதுமையான முறைகளை புகுத்தி வருகிறார். விரைவில் அவர் தனது விவசாயம் மூலம் நல்ல வருமானத்தை பெறுவார் என நம்பலாம். இவரின் வரவு-செலவை ஒப்பிடும் போது, மீதம் உபரித்தொகையாக ரூ. 1500 உள்ளது. இன்றைய நாட்களில், ஆறு பேர் கொண்ட ஒரு குடும்பத்தினை நிர்வகிப்பதில் இவரை போன்றவரை நாம் பாராட்டலாம்.


பரிந்துரைகள் / நினைவில் கொள்க:


  • ராஜாக்கண்ணன் தனது மாத உபரித்தொகையை இரு மகன்களின் எதிர்கால இலக்குகளுக்கு பயன்படுத்தி கொள்ளலாம். எதிர்கால இலக்குகளுக்கு பயன்படுத்த உள்ள தொகையை ஆர்.டி. யாகவோ (Bank / Post office RD) அல்லது பரஸ்பர நிதியின் எஸ்.ஐ.பி. முறையை (Mutual Fund -SIP) தேர்ந்தெடுப்பது நலம்.


  • குடும்ப உறுப்பினர்களின் எண்ணிக்கை ஆறு நபர்கள் எனும் போது, அவரின் உணவில் பெரும்பாலும் இல்லை எனலாம். பிள்ளைகளுக்கு மற்றும் பெற்றோர்களுக்கான ஆரோக்கியமான உணவு தேவைப்படுகிறது. இருப்பினும், சில நேரங்களில் பெரிய குடும்பங்களுக்கு உணவு சார்ந்த மளிகை பொருட்களை மொத்தமாக வாங்கும் போதே உணவுச்செலவினை ஓரளவு குறைக்க முடியும். இதனை கொண்டும் பெற்றோர் மற்றும் குழந்தைகளின் இலக்குகளை நிர்ணயம் செய்யலாம்.


  • மருத்துவம் மற்றும் காப்பீடு என பார்க்கும் போது, அவர் பொதுவான எண்டோவ்மென்ட் (Endowment) பாலிசியை தான் எடுத்துள்ளார். மேலும் வயதான பெற்றோர்களுக்கான எதிர்பாராத மருத்துவ செலவுகளை நாம் கவனத்தில் கொள்ள வேண்டியது அவசியம்.


  • தான் ஒதுக்கும் ரூ. 3500 /- ல் (மருத்துவம் மற்றும் காப்பீடு) தனக்கான டேர்ம் இன்சூரன்ஸை எடுத்து கொள்வது நல்லது. இவருக்கான டேர்ம் பாலிசி கவரேஜ் ரூ. 45 லட்சத்திலிருந்து 50 லட்சம் வரை இருந்தால் போதும் (ஆண்டு வருமானத்தை போல 15-20 மடங்கு). இந்த கவரேஜிற்கு ஆண்டு பிரீமியம் ரூ. 7000 – 7500 வரை இருக்கும்.


  • எதிர்பாரா மருத்துவ செலவுகளை தவிர்க்க இவருடன் மனைவி மற்றும் இரு பிள்ளைகள் என ஒரு மருத்துவ பாலிசி, வயதான பெற்றோர்களுக்கென மற்றொரு பாலிசியை தேர்ந்தெடுத்து கொள்ளலாம். மூத்த குடிமக்கள் அல்லாமல் நான்கு பேருக்கான குடும்ப மருத்துவ காப்பீட்டு பிரீமியம் ஆண்டுக்கு ரூ. 15000-18000 /- ஆகும் ( 5 லட்சம் வரையிலான கவரேஜ்). மூத்த குடிமக்களுக்கான மருத்துவ காப்பீடு பிரீமியம் அதிகமாக இருக்கும் ( 2 Senior Citizens – Rs. 35,000 /- yearly for Upto 5 Lakh Sum Insured).


  • ஓய்வு கால நிதிக்கு தேசிய பென்ஷன் திட்டத்தை மட்டும் நம்பியிருக்காமல் அவ்வப்போது தனது சேமிப்பிலும் ஒரு தொகையை பிரித்து முதலீடு செய்ய வேண்டும். குழந்தைகளின் எதிர்கால கல்விச்செலவுகளை கருத்தில் கொண்டு, முன்கூட்டிய சேமிக்க பழகினால் சிரமப்பட தேவையில்லை. வெறும் சேமிப்பு என்று மட்டும் பாராமல், பிற வருமானத்தை ஏற்படுத்துவதும் ஒரு குடும்பத்திற்கு நிதி சார்ந்த அக்கறை உதவும்.


வருவாயில் துண்டு விழாமல் பார்த்து கொள்வதே சாலச்சிறந்தது.

வந்த பின் வருந்துவது அர்த்தமில்லையே 🙂


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


மதுரையில் பிரான்சைஸ் இந்தியாவின் தொழில் வாய்ப்பு

மதுரையில் பிரான்சைஸ் இந்தியாவின் தொழில் வாய்ப்பு

Franchise India Event for Business Opportunities in Madurai


அரசு கொள்கைகள் அவ்வப்போது மாற்றப்பட்டாலும், இன்று நாட்டில் தொழில்முனைவோர்களின் எண்ணிக்கை நாளுக்கு நாள் அதிகரித்து வருகிறது. பிரான்சைஸ் வியாபாரம் என்று சொல்லப்படும் உரிமையாளர் வணிகம் இன்று பிரபலமான ஒன்று.


பிரான்சைஸ் தொழிலை பற்றி நாம் ஏற்கனவே கடந்த அத்தியாயங்களில் சொன்னோம். முதல்தலைமுறை  மற்றும் ஒரு வேலையில் இருந்து கொண்டே தொழிலை புரிவதில் பிரான்சைஸ் முக்கிய பங்கு வகிக்கிறது. பிரான்சைஸ் வியாபாரத்தில் கால் பதிக்க மதுரையில் ஒரு வாய்ப்பு உருவாகி வருகிறது.


அந்த முறையில், பிரான்சைஸ் இந்தியா (Franchise India Events) நிறுவனத்தின் சார்பில் வரும் செப்டம்பர் 15 ம் தேதி மேல மாசி வீதியில் உள்ள தனது அலுவலகத்தில் பிரான்சைஸீக்கான (Franchisee) வாய்ப்புகளை தருகிறது. காலை 10 மணி முதல் மாலை 6 மணி வரை நடைபெறும் இந்த நிகழ்வில் பல்வேறு தொழில் வாய்ப்புகள் பற்றி விவாதிக்கப்பட உள்ளது.


பிரான்சைஸ் 101 நிகழ்வு (Franchise101 Event) என்று சொல்லப்படும் இந்த நிகழ்ச்சியில் பல பிராண்டுகள் மற்றும் ஸ்டார்ட் அப் நிறுவனங்களில் முதலீடு செய்யும் வாய்ப்பும், பிரான்சைஸீ உரிமையும் தரப்படுகிறது. ஒரு வியாபாரத்தின் உரிமையாளராக நீங்கள் வெறும் 45 நிமிடங்களில் ஆகலாம் என சொல்லும் பிரான்சைஸ் இந்தியா 850 க்கு மேற்பட்ட தொழில் வாய்ப்பு மற்றும் தொழில் சம்மந்தமான ஆலோசனைகளையும் தருகிறது.


தொழில்முறை வேலை பார்ப்பவருக்கும், பெண் தொழில்முனைவோருக்கும் முக்கியத்துவம் அளிக்கும் இந்த நிகழ்வில் அவர்களுக்கான வாய்ப்புகளை வழங்குகிறது. தொழிலுக்கு தேவையான முதலீடு மற்றும் தொழிலை விரிவுப்படுத்த தேவையான விஷயங்களையும் பிரான்சைஸ் இந்தியா சார்பில் அளிக்கப்படும்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


உணவு மற்றும் குளிர்பானங்கள், கல்வி, ஆடை மற்றும் அழகு, சில்லரை விற்பனை மற்றும் உடல் நலம் சார்ந்த ஆரோக்கிய துறையில் வாய்ப்புகள் (Business Opportunities) தங்களது சொந்த ஊரில் ஏற்படுத்தி தரப்படும் என பிரான்சைஸ் இந்தியா நிகழ்வு சார்பில் தெரிவிக்கப்படுகிறது.


மதுரையில் நடைபெறும் இந்த வர்த்தக வாய்ப்புகளை (Business in Madurai) பயன்படுத்தி கொள்ள…


Date: 15th September 2018

Time: 10:00am to 6:00pm

Venue: Franchise India Office, #18, West Masi Street, Madurai-625001

http://www.franchiseindiaevents.com/franchise101-start-your-own-business/

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


வெற்றிகரமான தொழிலுக்கான 6 அடிப்படை கொள்கைகள்

வெற்றிகரமான தொழிலுக்கான 6 அடிப்படை கொள்கைகள்

Six basic principles for a Successful Business


ஒரு தொழில் புரிவதற்கு, அந்த  தொழில் சார்ந்த அறிவு மற்றும் முதலீடு அவசியமானது என்றாலும் எந்த தொழிலுக்குமான சில அடிப்படை கொள்கைகள் இருப்பதை காணலாம். அது போன்ற அடிப்படை விஷயங்கள் தான் ஒருவரின் தொழில் வெற்றியை உறுதி செய்கின்றன.


வெறுமனே பணத்தை மட்டும் முதலீடு செய்து விட்டு, நாம் எந்த தொழிலிலும் வெற்றி பெற்று விட முடியாது. தனித்துவமான வெற்றிக்கு குணாதிசயம் என்னும் கொள்கைகள் தான் நீண்ட கால தொழில் திறமைக்கு வித்திடுகின்றன.


இதனை பற்றி வெற்றிகரமான தொழிலதிபர் திரு. ஹார்வ் எக்கர் (Harv Eker) ஆறு அடிப்படை கொள்கைகளை வகுத்துள்ளார். இந்த ஆறு கொள்கைகளும் எந்த ஒரு தொழிலுக்கும் துணைபுரிவதாக அமைந்துள்ளன. ஹார்வ் எக்கரின், ‘கோடீஸ்வரரின் ரகசியங்கள் ‘ (Secrets of the Millionaire Mind) மிகவும் பிரபலமான புத்தகமாகும். 2005 ல் வெளிவந்த இந்த புத்தகம் சுய உதவி மற்றும் தன்னம்பிக்கை பிரிவில் பெரும் இடத்தை கொண்டது.


  • Do your own business:  உங்கள் தொழிலை நீங்களே தொடங்குங்கள்; கூட்டு வணிகத்தை காட்டிலும் தனிநபர் தொழில் முக்கியமானது. நீங்கள் புரியும் தொழில் உங்கள் சொந்த தொழிலாக இருக்கட்டும். ஏனெனில் நீங்கள் உங்கள் தொழிலுக்கு ஏற்றார் போல், மாற்றங்களை உருவாகும் சுதந்திரம் இங்கு உண்டு.


  • Focus on your Only business: பல்வேறு தொழில் புரிவதை விட, ஒரே ஒரு தொழிலை தேர்ந்தெடுங்கள்; அவற்றில் உங்கள் முழு முயற்சியை கொடுங்கள். உங்கள் ஒருமித்த கவனம் தொழிலில் மிகப்பெரிய வெற்றியை கொடுக்கும். இன்று நாம் பார்க்கும் வெற்றிகரமான தொழிலதிபர்கள் கார்லோஸ், பில்கேட்ஸ், வாரன் போன்றோர் ஒரே ஒரு தொழிலை தொடங்கி வெற்றி பெற்றவர்கள். வெற்றிக்கு பின் தான் அவர்கள் பல்வேறு தொழிலில் முதலீடு செய்து வருகின்றனர்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


  • Choose the business on what you love: உங்களுக்கு பிடித்த விஷயத்தை மற்றும் உங்கள் தினசரி பொழுதுபோக்கை ஒரு தொழிலாக மாற்ற முயற்சி செய்யுங்கள். பின்பு அதனையே முழுநேர தொழிலாக மேற்கொள்ளுங்கள். உங்களுக்கு பிடித்த விஷயம் மட்டுமே, உங்களை சலிப்படையாமல் உற்சாகமாக இருக்க துணைபுரியும். நீங்கள் ஏதேனும் காரணத்தால் உங்கள் தொழிலில் தோல்வியடைய நேர்ந்தாலும், உங்கள் உற்சாகத்திற்கு பஞ்சமிருக்காது. அதுவே பின்னாளில் உங்களுக்கு மகத்தான வெற்றியை கொடுக்கும்.


  • Take Responsibility: உங்கள் வெற்றி-தோல்விக்கு நீங்கள் மட்டுமே காரணம். தொழிலில் ஏற்படும் லாப, நஷ்டங்களுக்கு நீங்களே பொறுப்பு எடுக்கும் போது உங்களுடைய நம்பிக்கை அதிகரிக்கும். வெற்றி பெற்றவர்கள் தங்கள் தவறுகளுக்கு யாரையும் குறை கூறுவதில்லை. உங்கள் மனம் சொல்வதை கேளுங்கள், அதனை செயல்படுத்துங்கள். உங்கள் எண்ணமே உங்களின் உண்மையான தொழில் வளர்ச்சி (Character is your business). பிரச்சனைகளை எதிர்கொள்ள பழுகுங்கள். இதன் மூலம் உங்களுக்கான வாய்ப்புகள் கிட்டும்.


  • Best of the one: வெற்றிகரமான தொழில் புரிவதற்கு நீங்கள் மேம்பட்டிருக்க வேண்டும். நீங்கள் உங்கள் தொழில் மூலம் அதிக வருமானம் பெறுவதற்கு, அதற்கான உரங்களை நீங்கள் போட்டிருக்க வேண்டும். அது பணமாக இருக்க வேண்டுமென்ற அவசியமில்லை, உங்கள் அர்பணிப்பாக இருக்கலாம். விளையாட்டு அரங்கில் முதல் இடம் பெறுபவர்களை பார்த்தால் உங்களுக்கு புரியும், அது அவர்களது அயராத ஊக்கம்.


  • Learn-able Skill: உங்கள் தொழிலுக்கான அடிப்படை அறிவை எப்போதும் கற்று கொள்ள தயாராகுங்கள். துறைக்கு உரித்தான தகவல்கள், சட்ட செயல்கள், மார்க்கெட்டிங் மற்றும் தொழில்நுட்ப அறிவை நீங்கள் பெற்றிருப்பது உங்களை மேம்படுத்தும். உங்கள் கற்றல் திறனை தினசரி பழக்கமாக்கி கொள்ளுங்கள்.


வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


15000 கோடி ரூபாய் மதிப்பாகும் பைஜூ (BYJU’S) நிறுவனம்

15000 கோடி ரூபாய் மதிப்பாகும் பைஜூ (BYJU’S) நிறுவனம்

Byju’s is going to be worth 15000 Crore rupees


கல்வி தொழில்நுட்பத்தில் கற்றல் பயன்பாடு செயலிகள் இன்று பெரும்பங்கு வகிக்கின்றன. அவ்வாறாக 2008 ம் ஆண்டு ஆரம்பிக்கப்பட்டது தான் இந்த பைஜூ நிறுவனம் (Byju’s – The Learning App). இதன் நிறுவனர் பைஜூ ரவீந்திரன் கேரளாவை சேர்ந்தவராக இருந்தாலும், நிறுவனம் தொடங்கப்பட்டது பெங்களூரு நகரத்தில் தான் (Think and Learn Pvt Ltd).


பைஜூ செயலி மழலையர் முதல் பன்னிரெண்டாம் வகுப்பு வரையிலான பாடங்களுக்கு எளிய கற்றல் பயன்பாட்டினை கொடுத்து வருகிறது. இது போக பல்வேறு போட்டி தேர்வுகளுக்கும் பயிற்சி அளித்து வருகின்றன. ஆரம்ப காலத்தில் இலவசமாக வந்த இந்த செயலி, பின்பு டிஜிட்டல் அனிமேஷன் மற்றும் காணொளிகள் (Digital Animation and Short Videos) மூலம் மெருகூட்டப்பட்டு பிரீமியம் சந்தாவுடன் வந்தது. இதன் மூலம் அந்த நிறுவனத்திற்கு லாபம் மட்டுமில்லாமல் புதிய முதலீட்டாளர்களும் வந்தனர்.


பெல்ஜியம் நாட்டின் வெர்லின்வெஸ்ட் (Verlinvest) நிறுவனம் பைஜூ நிறுவனத்தில் 30 மில்லியன் அமெரிக்க டாலரை முதலீடு செய்தது. இதனை அடுத்து சீனாவின் டென்சென்ட் (Tencent Holdings) நிறுவனம்  40 மில்லியன் அமெரிக்க டாலரை முதலீடாக கொடுத்தது. இதற்கு மேலும் சில வெளிநாட்டு முதலீட்டு நிறுவனங்கள் பைஜூ நிறுவனத்தில் முதலீட்டை மேற்கொண்டன.


பைஜூ நிறுவனத்தின் லாபமும் ஒவ்வொரு வருடமும் அதிகரித்து சென்றன. கடந்த ஆண்டு இந்த நிறுவனம், பிரிட்டிஷின் மிகப்பெரிய வெளியீட்டு நிறுவனமான பியர்சன் (Pearson) குழுமத்தின் இரு துணை நிறுவனங்களை கையகப்படுத்தியது. பைஜூவின் மாத வருவாய் 100 கோடி ரூபாய்க்கு மேலாகும்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


பைஜூ நிறுவன தகவல் படி, இதுவரை 1.6 கோடி பேர் பைஜூ செயலியை பதிவிறக்கியதாகவும், இதன் சேவை சுமார் 1700 நகரங்களில் இருப்பதாகவும், மூன்றரை லட்சம் சந்தாதாரர்கள் கொண்டதாகவும் இருக்கிறது.


இதனிடையே அமெரிக்க தனியார் பங்கு நிறுவனமான ஜெனரல் அட்லாண்டிக் (General Atlantic) மற்றும் சிங்கப்பூர் அரசின் நிறுவனமான டெமாசெக்கும் (Temasek Holdings) பைஜூ நிறுவனத்தில் முதலீடு செய்ய போவதாக பைஜூ சார்பாக தகவல் வெளியிடப்பட்டுள்ளது. இந்த ஒப்பந்தம் இன்னும் சில நாட்களில் நிறைவேற இருப்பதால், பைஜூ நிறுவனத்தின் அப்போதைய மதிப்பு சுமார் 220 கோடி அமெரிக்க டாலர் (15000 கோடி ரூபாய்) – Billion Dollar Company ஆகும்.


பைஜூ செயலியின் முக்கிய கவனம், கணிதம் மற்றும் அறிவியல் சார்ந்த துறைகளில் இருப்பதாக கூறப்பட்டுள்ளது. மாணவர்-ஆசிரியர் தொடர்பை எளிமையாக்குவதே இந்த செயலியின் நோக்கம் என தெரிவிக்கப்பட்டுள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை
 

www.varthagamadurai.com


கால தாமதமான வருமான வரி தாக்கல் – என்ன செய்ய வேண்டும் ?

கால தாமதமான வருமான வரி தாக்கல் – என்ன செய்ய வேண்டும் ?

Belated Income Tax Returns – What to do ?


வருமான வரி தாக்கல் செய்வதற்கான காலக்கெடு கடந்த ஆகஸ்ட்  31ம் தேதியுடன் முடிவடைந்தது. அண்டை மாநிலமான கேரளாவிற்கு மட்டும் செப்டம்பர் 15 ம் தேதி வரை நீட்டிக்கப்பட்டுள்ளது. ஆதார் எண்ணை – பான் எண்ணுடன் இணைப்பதற்கான கடைசி தேதியாக மார்ச் 31, 2019 என மத்திய நேரடி வரிகள் வாரியம் (Central Board of Direct Taxes -CBDT) அறிவித்துள்ளது.


கடந்த வெள்ளிக்கிழமை (31, August 2018) உடன் வருமான வரி தாக்கல் செய்வதற்கான(Income Tax Returns) காலக்கெடு முடிவடைந்த நிலையிலும், வருமான வரி வரம்பில் உள்ளவர்கள் தங்களது வரி தாக்கலை செய்யலாம். அதே நேரத்தில் மத்திய வரிகள் வாரியம் கூறியபடி, ஆகஸ்ட் 31 க்கு பிறகான வரி தாக்கலுக்கு அபராதம் உண்டு.


வருமான வரி சட்டம் – பிரிவு 139(4) ன் கீழ் வரி செலுத்துபவர் (அ) வருமான வரி வரம்பில் உள்ளவர் ( வரி விலக்கு இல்லாமல் ரூ. 2.50 லட்சத்திற்கு மேல் ஆண்டு வருமானம் உள்ளவர்) வரி தாக்கலுக்கான காலக்கெடு முடிவடைந்த பின்னரும், தாக்கல் செய்வதற்கான முறையை அனுமதிக்கிறது. இத்தகைய வரி தாக்கலை, ‘ தாமதமான அல்லது காலங்கடந்த வரி தாக்கல் (Belated Returns) ‘ என்பர்.


இது போன்ற வரி தாக்கலை, அதன் குறிப்பிட்ட மதிப்பீட்டு ஆண்டிலோ (அ) நிதி ஆண்டிற்குள் நிறைவு செய்ய வேண்டும். உதாரணத்திற்கு, சென்ற நிதி ஆண்டின் (FY 2017-18) வருமானத்திற்கு நாம் இந்த வருடம் டிசம்பர் 31 (மதிப்பீட்டு வருடம்) அல்லது அடுத்த வருடம் மார்ச் 31, 2019 க்குள் (நிதி ஆண்டு) நிறைவு செய்யப்பட வேண்டும். இந்த இரு தேதியில் எது முன்னர் வருகிறதோ அந்த தேதியே வரி தாக்கல் செய்பவரின் காலக்கெடுவாக (தாமதமான தாக்கல்) எடுத்து கொள்ளப்படும்.


வருமான வரிச்சட்டம் – பிரிவு 234 F ன் படி, தாமதமாக வரி தாக்கல் செய்பவரிடம் இருந்து, தாமத தாக்கல் கட்டணம் (Late Filing fee) பெறப்படும். தாமதமாக வரி தாக்கல் செய்யும் ஒருவரின் ஆண்டு வருமானம் (வரி விலக்கு இல்லாமல்) ரூ. 2,50,000 லிருந்து ரூ. 5 லட்சத்திற்குள் இருக்கும் பட்சத்தில் அவரின் வருமானத்தை சார்ந்து தாமத தாக்கல் கட்டணம் ரூ. 1000 (குறைந்தபட்சம்) அல்லது ரூ. 5000 மாகவோ அல்லது ரூ. 10,000 (அதிகபட்சம்) என பெறப்படும். ஆண்டு வருமானம் ரூ. 5 லட்சத்திற்கு மேல் இருப்பின், தாமத தாக்கல் கட்டணம் ரூ. 5000 /- மாகவோ (ஆகஸ்ட் 31 க்கு பிறகு, ஆனால் டிசம்பர் 31, 2018 க்குள்) அல்லது ரூ. 10,000 /- ( டிசம்பர் 31 க்கு பிறகு) என பிடிக்கப்படும்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


இது போக வருமான வரிச்சட்டம் – பிரிவு 234A ன் கீழ், தாமதமான வரி தாக்கலுக்கு, வரி தொகையின் மீதான வட்டியினை செலுத்த வேண்டும். அதாவது ஆகஸ்ட் 31 க்கு பிறகான தாக்கலில் ஒருவரின் வரி தொகையில் மாதம் 1 சதவீதம் என வட்டி பெறப்படும். அதே நேரத்தில் ஒருவர் ரூ. 2.50 லட்ச வரம்பிற்கு மேல் இருந்து, அவருக்கு வரி செலுத்தும் தொகை ஏதும் இல்லை எனும் போது, அவர் வட்டி செலுத்த  வேண்டிய அவசியம் இருக்காது.


மேலே சொன்ன விவரங்களை தவிர, மற்றபடி தாமதமான வரி தாக்கல் செய்பவர்கள் எப்போதும் போல வருமான  வரி தாக்கல் இணையதளத்தில் (E-filing) வரி தாக்கலை நிறைவு செய்யலாம். தாமத தாக்கல் கட்டணம் மற்றும் வரி மீதான வட்டி ஆகியவை தளத்திலேயே தானியங்கியாக (Deducted or Added) பிடித்தம் செய்யப்படும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


பே.டி.எம் நிறுவனத்தில் முதலீடு செய்கிறார் வாரன் பப்பெட்

பே.டி.எம் நிறுவனத்தில் முதலீடு செய்கிறார் வாரன் பப்பெட்

Warren Buffet’s Berkshire Hathaway investing in Paytm


உலகின் பெரும் பணக்காரர் வாரன் பப்பெட் (Warren Buffet) முதலீடு செய்வதிலும், நிறுவனங்களை கையகப்படுத்துவதிலும் வல்லவர்.  தனது 11வது வயதிலிருந்து முதலீட்டை மேற்கொள்ளும் வாரன் பங்குச்சந்தையின் மூலம் நீண்ட காலத்தில் கோடிகளில் கோடிகளை சம்பாதித்தவர்.


வாரன் பப்பெட் முதலீட்டு கொள்கைகள் பொதுவாக நீண்ட கால அடிப்படையிலும், சந்தையில் மதிப்பு குறைந்த பங்குகளும் தான். தகவல் தொழில்நுட்ப நிறுவனங்களின் பங்குகளை வாங்குவதில் அவர் பெரும்பாலும் ஆர்வம் காட்டுவதில்லை. அதே நேரத்தில் ஆப்பிள் நிறுவனத்தினை வாங்குவதில் வாரன் முனைப்பு காட்டியதையும் மறுக்க முடியாது.


ஆப்பிள் (Apple) நிறுவனத்தில் வாரனின் பெர்க்சயர் ஹாத்தவே (Berkshire Hathaway) நிறுவனம் 5 % பங்குகளை கொண்டுள்ளது குறிப்பிடத்தக்கது. தற்போது அவரின் நிறுவனம் இந்தியாவில் முதல் முறையாக முதலீட்டை மேற்கொள்ள உள்ளது. பெர்க்சயர் ஹாத்தவே நிறுவனத்தின் அதிகார பூர்வ தகவலின் படி, அந்த நிறுவனம் பே.டி.எம். (Paytm) நிறுவனத்தில் சுமார் 4 சதவீத பங்குகளை வாங்க திட்டமிட்டுள்ளது.


Paytm தளத்தின் நிறுவனம் ஒன்97 (One97 Communications Ltd) ஆகும். இந்த நிறுவனத்தில் தான் வாரென் நிறுவனம் முதலீடு செய்ய உள்ளது. இதன் மூலம் இந்தியாவில் முதன்முறையாக வாரன் பப்பெட் முதலீடு செய்ய உள்ளார், அதுவும் தகவல் தொழில்நுட்பத்தில் உள்ள நிறுவனத்தில் என்பது பெரும்பாலான முதலீட்டாளர்களை ஆச்சர்யப்படுத்தியுள்ளது.


இந்த முதலீட்டின் மதிப்பு சுமார் 2500 கோடி ரூபாய் என சொல்லப்பட்டுள்ளது. ஏற்கனவே Paytm நிறுவனத்தில் சீனாவின் அலிபாபா நிறுவனமும் முதலீடு செய்துள்ளது. அலிபாபா நிறுவனம் 25 சதவீத பங்குகளை Paytm நிறுவனத்தில் கொண்டுள்ளது. கடந்த நிதி ஆண்டில் Paytm நிறுவனம் 1200 கோடி ரூபாய் நஷ்டத்தை காட்டியுள்ளது. இருப்பினும் இந்த நிறுவனம் 84,000 கோடி ரூபாய் மதிப்புடையதாக கணிக்கப்பட்டுள்ளது.


வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை
 

www.varthagamadurai.com


நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 1

நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 1

Budget Planning for Middle Class Family – Part 1


வர்த்தக மதுரை தளத்தில் நாம் பொருளாதாரம் மற்றும் நிதி சார்ந்த பல விஷயங்களை பதிவிட்டு வந்தாலும், நமது வாசகர்கள் சிலர், நிகழ்கால அடிப்படையில் வாழ்க்கைக்கு தேவையான ஒரு பட்ஜெட் திட்டமிடலை (Budget Planning) கேட்டிருந்தனர். இதன் காரணமாக நமது நகரின் தற்போதைய விலைவாசியை அடிப்படையாக கொண்டு, பட்ஜெட் திட்டமிடல்  என்ற குறுந்தொடரை (Miniseries) ஆரம்பித்துள்ளோம்.


திரு. ராம்குமார்  மதுரையில் உள்ள தனியார் இன்சூரன்ஸ் நிறுவனத்தில் பணிபுரிந்து வருகிறார். 29 வயதாகும் ராம்குமார் தனது தாய்  மற்றும் மனைவியுடன் மதுரை மாநகரில் வாடகை வீட்டில் வசித்து வருகிறார். அவரது வீட்டிற்கும், அலுவலகத்திற்குமான தூரம் சுமார் 10 கி.மீ. ஒரு நபர் வருமானம் மட்டுமே கொண்டுள்ள ராம்குமார் தனது மனைவி மற்றும் இன்னும் ஆறு மாதத்தில் பிறக்கக்கூடிய குழந்தை நலனையும், தனது தாயின் முதுமை காலத்தையும் பாதுகாக்க வேண்டும். இனி அவருக்கான, மாதாந்திர பட்ஜெட் திட்டமிடலை பார்ப்போம்.


Budget Planning


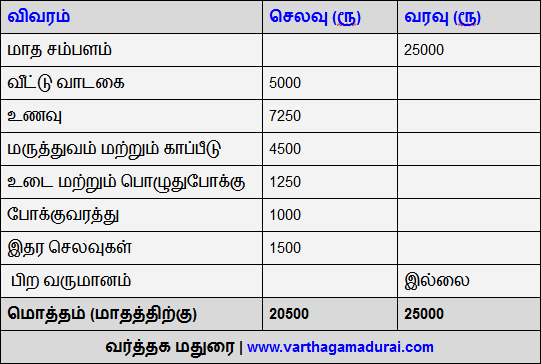
மாதம் ரூ. 25,000 /- ஐ சம்பளமாக (பிடித்தம் போக) பெறும் ராம்குமாரின் மாத செலவுகளை நாம் மேலே உள்ள அட்டவணையில் காணலாம். மாத வீட்டு வாடகை ரூ. 5000 /- என்பது மதுரை நகருக்குள் நடுத்தர மக்களுக்கு எளிமையாக (1 BHK) கிடைப்பதாகும். நகருக்கு சற்று தொலைவில் (10 கி.மீ.) வசிக்கும் பட்சத்தில் 5000 ரூபாய்க்கு வசதியான வாடகை வீடு அமையலாம்.


பெரியவர்கள் மூன்று பேர் மற்றும் ஒரு மழலை இருக்கும் குடும்பத்திற்கான சராசரி உணவுச்செலவு மாதம் ரூ. 7250 /- ஆக கணக்கிடப்பட்டுள்ளது. இது ஒரு நடுத்தர குடும்பத்திற்கான திட்டமிடல் என்பதை நினைவில் கொள்ளவும்.


மருத்துவம் மற்றும் காப்பீடு செலவுகள் மாதத்திற்கு ரூ. 4500 /- என  ஒதுக்கப்பட்டுள்ளது. இவற்றில் தான் நம்மில் பெரும்பாலோர் அலட்சியம் காட்டி வருகிறோம். ஒரு சரியான பட்ஜெட் திட்டமிடல் என்பது வருவாய்க்குள் செலவு மட்டுமல்ல; உங்கள் எதிர்பாராத செலவுகளையும் குறைப்பதாக இருக்க வேண்டும். இன்றையளவில் மருத்துவம் மற்றும் எதிர்பாராத மருத்துவ செலவுகள் என்பது யாராலும் எளிதாக கணக்கிட முடியாத நிலையாக உள்ளது. இருப்பினும் நாம் காப்பீடு எடுப்பதன் மூலம், நமது எதிர்பாராத மருத்துவ செலவுகளை குறைக்கலாம்.


ராம்குமாருடைய தாய் மற்றும் பிறக்க போகும் குழந்தைக்கான மருத்துவ செலவுகள் பெரும்பான்மையாக அமையும். அதனால் இவருடைய தாய்க்கு மருத்துவ காப்பீடு (Health Insurance) ரூ. 3 லட்சத்திற்கும், ராம்குமார், மனைவி மற்றும் பிறக்கும் குழந்தை மூவருக்கும் சேர்த்து ரூ. 5 லட்சத்திற்கும் கவரேஜ் எடுக்கப்பட்டுள்ளது. ராம் குமார் தனக்கான தனிநபர் விபத்து காப்பீடு ரூ. 10 லட்சத்திற்கு பதிவு செய்துள்ளார். மேலும் ராம் குமார் மட்டுமே தனது குடும்பத்தில் சம்பாதிக்கும் நபராக இருப்பதால், அவருக்கான டேர்ம் இன்சூரன்ஸ் ரூ. 50 லட்சத்திற்கு (Term Insurance) பாலிசி கவரேஜ் எடுத்துள்ளார்.


10 கி.மீ தூரமுள்ள தனது அலுவலகத்திற்கு ராம்குமார் இரு சக்கர வாகனத்தில் செல்கிறார். மாத போக்குவரத்து செலவிற்காக ரூ. 1000 /- ஒதுக்கப்பட்டுள்ளது. உடை மற்றும் பொழுதுபோக்கிற்கு மாதம் ரூ. 1250 ம், இதர செலவுகளுக்கு ரூ. 1500 ம் நிர்ணயிக்கப்பட்டுள்ளது. இதர செலவுகளில் கைபேசி – இணைய கட்டணம், கேபிள் டிவி, மின்சாரம் போன்றவையும் உள்ளடக்கம்.


ராம்குமாருக்கு பிற வருமானம் எதுவுமில்லை. அவருடைய மாத செலவுகள் மொத்தம் ரூ. 20,500 /- ஆக உள்ளது. இப்போது அவரிடம் உபரியாக ரூ. 4,500 /- உள்ளது. இந்த தொகையை கொண்டு அவரது குடும்பத்தின் எதிர்கால நிதி இலக்குகளை பூர்த்தி செய்யலாம். நிதி இலக்குகள் பொதுவாக குழந்தைக்கான மேற்படிப்பு, திருமணம், ஓய்வு கால நிதி, சுற்றுலா, வீடு வாங்குவது  போன்றவையாக இருக்கலாம்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


நினைவில் கொள்க:


  • ராம்குமார்  தனது மொத்த சம்பளத்தில், பி.எப். காக (Provident Fund) 12 % பங்களிப்பு அளித்து வருகிறார். நிறுவன காப்பீடு மற்றும் பி.எப். பிடித்தம் போக தான் மாதம் ரூ. 25,000 /- ஐ சம்பளமாக பெறுகிறார்.


  • ராம்குமாருக்கு தற்சமயம் எந்த கடனும் இல்லை. அதனால் அவர் கடனில்லா நபராக (Debt free) உள்ளார். இதுவரை அவருக்கு சொந்தமாக வீடு இல்லை, ஆனால் தனது பூர்வீகத்தில் சொந்தமான நிலம் உள்ளது.


  • தனது குடும்ப உணவிற்கான மளிகை பொருட்களை மாதத்திற்கு ஒரு முறை தேர்முட்டி, கீழ மாரட் வீதிகளில் வாங்குவார். காய்கறி மற்றும் பழ வகைகளை அருகில் இருக்கும் சந்தையில் வாரத்திற்கு ஒரு முறை தனது மனைவி வாங்கி வருகிறார்.
  • அலுவலகத்திற்கு இரு சக்கர வாகனத்தில் மட்டுமில்லாமல், சில சமயங்களில் பொது போக்குவரத்தையும் (Bus, Share Auto) ராம்குமார் பயன்படுத்தி கொள்வார்.
  • தனக்கும், தனது குடும்பத்திற்கு தேவையான துணிமணிகளை பண்டிகை மற்றும் சலுகை காலங்களில் மொத்தமாக வாங்கும் பழக்கமுண்டு.
  • ராம்குமாரின் மனைவி எம்.எஸ்சி (M.Sc) வரை  படித்திருந்தாலும் தனது மாமியார் மற்றும் வருங்கால மழலைச்செல்வத்திற்காக வேலைக்கு செல்லவில்லை. அதே நேரத்தில் தனது படிப்பை கொண்டு, குடும்பத்திற்கான  கூடுதல் வருமானத்தை ஈட்டுவதற்கு (Additional / Secondary Income) திட்டமிட்டு வருகிறார்.
  • ராம்குமாரும் தனது  மாத உபரி தொகையை கொண்டு நிதி இலக்குகளை நிர்ணயித்துள்ளார். இரண்டாம் வருமானத்திற்கும் (Passive Income) வாய்ப்புகளை ஆராய்ந்து வருகிறார்.
  • அட்டவணையில் சொல்லப்பட்ட எண்கள் (Expenses) அனைத்தும் தற்போதைய விலைவாசியை கொண்டு கணக்கிடப்பட்டவை.


கடனில்லாமல் இருப்பதும் சுகமே…

கடனிருந்து அதனை குறைப்பதும், பெருஞ்சுகமே…


வாழ்க  வளமுடன்,

நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


நான்கு புதிய அம்சங்களுடன் பீம் செயலி (BHIM UPI 2.0)

நான்கு புதிய அம்சங்களுடன் பீம் செயலி (BHIM UPI 2.0)

Four Attractive Features in  UPI 2.0 launch

கடந்த வியாழக்கிழமை (16-08-2018) தேசிய கொடுப்பனவு கழகம் (National Payments Corporation of India -NPCI) தனது UPI செயலி 2.0 பதிப்பை வெளியிட்டது. இந்த இடைமுக செயலி (Interface) பாரத ரிசர்வ் வங்கியினால் (RBI) ஒழுங்குமுறைப்படுத்தப்படுகிறது. UPI இடைமுகத்தை BHIM, PAYTM, Phonepe, Airtel, Mobikwik, Uber, Google Tez மற்றும் Chillr போன்ற பிரபல பிராண்டுகள் பயன்படுத்துகின்றன.


மொபைல் பரிமாற்றத்தில் மிகவும் பாதுகாப்பான இடைமுக செயலியாக கருதப்படும் UPI 2.0 வது பதிப்பில் பல புதிய அம்சங்கள் கொண்டுவரப்பட்டுள்ளன. UPI (Unified Payment Interface) செயலியில் வங்கிகளின் நடப்பு கணக்கு மற்றும் சேமிப்பு கணக்கு மட்டுமே இணைக்கப்பட்டிருந்த நிலையில், தற்போது வங்கி ஓவர் டிராப்ட் வசதியையும் (Overdraft facility) இணைத்து கொள்ளலாம். இதன் வாயிலாக மொபைல் மூலம் பண பரிமாற்றம் செய்யும் வாடிக்கையாளர்கள் விரைவாக ஓவர் டிராப்ட் பரிவர்த்தனையை செயல்படுத்தலாம்.


வாடிக்கையாளர்கள் தாங்கள் மேற்கொண்ட பரிவர்தனைகளுக்கான விவரங்களை வணிகர்கள் மூலம் தங்களது இன்பாக்ஸில் (Bills in Inbox) பெறலாம். இதனால் வாடிக்கையாளர்- வணிகர்களின் நம்பிக்கை மேம்படும்.


மேலும் வாடிக்கையாளர் தாங்கள் அணுகும் வணிகர் UPI பதிவு செய்யப்பட்டவரா என்பதை அறிய, QR Code மூலம் சரிபார்த்து கொள்ளலாம். இதன் மூலம் நம்பிக்கையான மற்றும் பாதுகாப்பான பரிமாற்றத்தை உறுதி செய்யலாம் (UPI Verified by QR Code).

Get up to Rs.1000 cashback! Link your bank account and do your first money transfer on #PhonePe. (Scan & Pay)

Phonepe


UPI 2.0 மூலம் பின்வரும் தேதியில் (Schedule Payments) பண பரிமாற்ற நடவடிக்கையை திட்டமிடலாம். இதற்கு பரிவர்த்தனைக்கு முன் ஒரு முறை மட்டும் அங்கீகாரம் அளிக்கும் (Pre-authorisation) அனுமதியை மேற்கொள்ளலாம்.


கடந்த ஜூலை மாதத்தில் மட்டும், பீம் செயலி மூலம் ரூ. 45,850 கோடி பண பரிவர்த்தனைகள் மேற்கொள்ளப்பட்டுள்ளது கவனிக்கத்தக்கது. ( Cashless India )தற்போது UPI 2.0 இடைமுக உறுப்பினராக Axis Bank, SBI, ICICI, Yes Bank, HDFC, Kotak Mahindra , Federal, Indusind, HSBC மற்றும் RBL போன்ற வங்கிகள் உள்ளன.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


ஜூலை மாத பணவீக்கம் – 4.17 சதவீதம்

ஜூலை மாத பணவீக்கம் – 4.17 சதவீதம்

Inflation declines to 4.17 percent in July 2018


ஜூலை மாத சில்லரை பணவீக்கம்(Retail Inflation)  4.17 சதவீதமாக சரிந்தது. கடந்த ஜூன் மாதத்தில் சில்லரை பணவீக்கம் 4.92 சதவீதமாக இருந்தது குறிப்பிடத்தக்கது. கடந்த மாத பணவீக்க குறைவு சந்தையில் யாரும் எதிர்பார்க்காத அளவாகவும், ஒன்பது மாதங்களில் இல்லாத அளவிற்கு குறைவாகவும் உள்ளது.


உணவு மற்றும் குளிர்பானங்களின் பணவீக்க அளவு ஜூலையில் 1.73 சதவீதமாக இருந்தது. இதுவே கடந்த ஜூன் மாதத்தில் 3.11 % ஆக இருந்தது. பழங்களின் பணவீக்கம் 10.06 சதவீதத்திலிருந்து 6.98 சதவீதமாக ஜூலை மாதத்தில் முடிவடைந்தது.


ஜூலை மாதத்தில் பால் பொருட்களின் சில்லரை பணவீக்கம் 2.96 சதவீதமாக இருந்தது. காய்கறிகளின் பணவீக்க அளவு 7.80 சதவீதத்திலிருந்து ( – 2.19) % ஆக உள்ளது. பருப்பு வகைகளின் விலைவாசி ( – 10.87) சதவீதத்திலிருந்து, ( – 8.91)  சதவீதம் இருந்தது.


எண்ணெய் மற்றும் கொழுப்பு வகைகள் 2.79 % ஆகவும், மசாலா 2.66 சதவீதமாகவும், மாமிசம் மற்றும் மீன் வகைகள் 2.26 சதவீதமாக உள்ளது. சில்லரை பணவீக்கம் கடந்த ஜூன் மாதத்தில் மறுமதீப்பீடு செய்யப்பட்டு அறிவிக்கப்பட்டுள்ளது குறிப்பிடத்தக்கது.


வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com     


முதலீடு செய்யும் முன் கவனிக்க வேண்டிய நான்கு விஷயங்கள்

முதலீடு செய்யும் முன் கவனிக்க வேண்டிய நான்கு விஷயங்கள்

4 things to know before Investing


கடந்த சனிக்கிழமை (11-08-2018) திண்டுக்கல்லில், நாணயம் விகடன் சார்பாக முதலீட்டாளர் விழிப்புணர்வு நிகழ்ச்சி நடைபெற்றது. நிகழ்ச்சியின் சிறப்புரையாளராக திரு வ. நாகப்பன் (முதலீட்டு ஆலோசகர்) மற்றும் திரு சுவாமிநாதன் (தமிழக மண்டல தலைவர், ஆதித்யா பிர்லா பரஸ்பர நிதி –ABSL) அவர்களும் கலந்து கொண்டனர்.


பரஸ்பர நிதிக்கான விழிப்புணர்வு நிகழ்ச்சி என்ற போதிலும், தனிநபரின் தேவைகள் மற்றும் விருப்பங்கள் சார்ந்த பல விஷயங்கள் சொல்லப்பட்டது. ஒரு குடும்பத்திற்கு நிதி திட்டமிடல் என்பது அவசியமான ஒன்று என்றும், முதலீட்டு சாதனங்களை (Investment and Insurance Products) தேர்ந்தெடுக்கும் போது, அது நமது தேவையை பூர்த்தி செய்கிறதா என்பதை அறிந்து முதலீட்டை மேற்கொள்ள வேண்டுமென திரு. சுவாமிநாதன் (Swaminathan -Aditya Birla Sun life) கூறினார்.


ஒரு குடும்பத்திற்கு தேவையான நிதி திட்டமிடலில் குடும்பத்திலுள்ள அனைவரும் பங்கேற்பது அவசியம். நமது குழந்தைகளுக்கும் பண சேமிப்பு மற்றும் முதலீடு சார்ந்த கல்வியை அளிப்பது ஆரோக்கியமான ஒன்று; செல்வம் சேர்ப்பதில் நேரமும், பணமும் முக்கியமான இலக்கு எனவும் சுவாமிநாதன் எடுத்துரைத்தார்.


ஒரு தனிமனிதனின் நிதி சார்ந்த வாழ்க்கையில் எடுக்கப்படும் மிகப்பெரிய ரிஸ்க், முதலீட்டை மேற்கொள்ளாததே; அதனை விட பெரிய ஆபத்து, முதலீட்டை பற்றி அறிந்தும் கால தாமதமாக முதலீடு செய்வதே என ஆதித்யா பிர்லா மண்டல தலைவர் தெரிவித்தார்.


ஒரு முதலீட்டை மேற்கொள்ளும் போது, கீழ்காணும் நான்கு விஷயங்களும் நமக்கு கிடைக்கின்றனவா என அறிந்து கொள்வது அவசியம்,


  • பாதுகாப்பு  (Safety)
  • பணப்புழக்கம் (Liquidity)
  • நல்ல வருமானம் (Better Returns)
  • வரி திறன் (Tax Efficient)

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


இதற்கடுத்தாற் போல், பேசிய  திரு வ. நாகப்பன் (V. Nagappan) அவர்கள், ‘ ஒருவர் தனது முதலீட்டை மேற்கொள்ளுகையில் கூட்ட மனப்பான்மையை (Crowd Mindset) விட்டு விட வேண்டும். மற்றவர்கள் (நண்பர்கள், உறவினர்கள், சக ஊழியர்கள்) சொன்னார்கள் என்பதற்காக, எந்த முதலீட்டிலும் உங்கள் பணத்தை போட வேண்டாம். பணத்தை பெருக்க உங்கள் பணத்தையே கொண்டு செய்யுங்கள். நீங்கள்  அதற்காக உங்கள் நலனை கெடுத்து கொள்ள வேண்டாம். தனக்கு ஒரு வருமானம் இருந்த போதிலும், இரண்டாம் வருமானத்திற்கு (Passive Income) முற்பட வேண்டும். நாம் வேலை செய்யா விட்டாலும், நமது பணம் நமக்காக உழைக்கும் ‘ என கூறினார்.


ஓய்வு காலத்திற்கான நிதியை திட்டமிடும் ஒருவர், தனது வயதான காலத்தில் மருத்துவ செலவுகள் மற்றும் போக்குவரத்து செலவுகள் அதிகரிக்கும் என்பதனையும் கணக்கில் எடுத்து கொள்ள வேண்டும்; முதலீடு செய்யும் போது, அதனில் இருக்கும் ரிஸ்க்கை குறைக்க ஒரு நபர் டேர்ம் பாலிசியும், குடும்பத்திற்கு மருத்துவ காப்பீடும் எடுத்து கொள்வது இன்றியமையாதது என திரு நாகப்பன் விளக்கினார்.


காப்பீடு திட்டங்களை எப்போதும் முதலீட்டு திட்டமாக கருத வேண்டாம் எனவும், ஒருவர் தன்னால் இயன்றவரை குறிப்பிட்ட தொகையை, மாதாமாதம் முதலீடு (SIP – Systematic Investment Planning)  செய்யும்படியும், மேலும் அதன் பலனை பிற்காலத்தில் அறியலாம் எனவும் அவர் கூறினார்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com