Category Archives: Investopedia

டி.எஸ்.ஐ.ஜே. நிறுவனத்தின் ஒன்பது முதலீட்டு பொன்விதிகள்

டி.எஸ்.ஐ.ஜே. நிறுவனத்தின் ஒன்பது முதலீட்டு பொன்விதிகள் 

DSIJ’s Nine Golden Rules for Stock Investing


புனே நகரத்தை தலைமையிடமாக கொண்டு இயங்கும் நிறுவனம் தான் டி.எஸ்.ஐ.ஜே (Dalal Street Investment Journal). 1986ம் ஆண்டு நிதி சார்ந்த பத்திரிகையை தொடங்கிய இந்நிறுவனம் இன்று பங்குச்சந்தை மற்றும் பரஸ்பர நிதிகளுக்கான சேவைகளை வழங்கி வருகிறது. இந்நிறுவனத்தின் சார்பில் நேற்று (28-07-2019) மதுரை ஜே.சி. ரெசிடென்ஸி (JC Residency) விடுதியில் முதலீட்டாளர் விழிப்புணர்வு நிகழ்ச்சி நடைபெற்றது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

டி.எஸ்.ஐ.ஜே. நிறுவனத்துடன் சுந்தரம் பரஸ்பர நிதி(Sundaram Mutual Fund) நிறுவனமும் கூட்டமைத்து ஒருங்கிணைப்பாளராக செயல்பட்டது. நிகழ்வில் பங்குச்சந்தை முதலீட்டாளர்களுக்கான பல விஷயங்கள் எடுத்து சொல்லப்பட்டது. பங்குச்சந்தைக்கு புதிதாக வருகை தரும் முதலீட்டாளர்கள் எவ்வாறான முன்னெச்சரிக்கைகளை கையாள வேண்டும் என சொல்லப்பட்டது.


மிட் கேப் மற்றும் ஸ்மால் கேப் நிறுவனங்களில் தற்போது காணப்படும் வாய்ப்புகள் மற்றும் அதனை சார்ந்த பங்கு மதிப்பீட்டு விஷயங்களும் அலசப்பட்டது. தனிநபர் மற்றும் சிறு முதலீட்டாளர்கள் தனிப்பட்ட பங்குகளை சார்ந்து இருக்காமல், போர்ட்போலியோ முதலீட்டு முறையை(Portfolio Investment) பின்பற்ற வேண்டும். இதன் மூலம் குறிப்பிட்ட பங்குகளில் ஏற்படும் எதிர்பாராத இழப்பை சரி செய்து கொள்ளலாம்.


பட்டியலிடப்பட்ட நிறுவனத்தின் வருவாய் தொடர்ச்சியாக சரிவை கொண்டிருந்தால், அந்த பங்கினை நீக்கி விட்டு நல்ல நிறுவன பங்கை தேர்ந்தெடுக்க(Restructuring Portfolio) தயக்கம் காட்ட கூடாது. இளம் வயதில் பங்கு முதலீட்டை மேற்கொள்ளும் போது, நீண்ட காலத்தில் மூலதன ஆதாயத்தை பெறுவது மட்டுமில்லாமல் அடுத்த சந்ததியினருக்கு ஒரு முதலீட்டு சொத்தினை வழங்கலாம்.


நிகழ்வின் முக்கிய பகுதியாக வெற்றிகரமான பங்கு முதலீட்டிற்கான ஒன்பது பொன்விதிகளும்(Golden Rules) சொல்லப்பட்டது. அவை பின்வருமாறு,


  • உங்களால் முடிந்த முதலீட்டு ரிஸ்க்கை மட்டும் பின்பற்றவும்(Risk Profiling)
  • முதலீட்டு காலத்தை முடிவு செய்தல் (Choose Investment Horizon)
  • ஏற்கனவே நீங்கள் கொண்டிருக்கும் பங்கு முதலீட்டை மறு ஆய்வு செய்தல் (Restructuring existing Portfolio)
  • பங்குச்சந்தை இறக்கத்தில் வாய்ப்புகளை கண்டறிதல்
  • ஒரே துறையில்(Sector) 20 சதவீதத்திற்கு மேல் முதலீடு செய்யக்கூடாது
  • ஒரே நிறுவனத்தில் 15 சதவீதத்திற்கு மேல் முதலீட்டை மேற்கொள்ளக்கூடாது (Limit company exposure to 15 %)
  • சரியான நிதி ஆலோசகரை தேர்ந்தெடுத்தல்(Right Stock / Financial Advisor)
  • தினசரி வர்த்தகத்தில் ஆழம் தெரியாமல் காலை விடக்கூடாது
  • ஒருபோதும் கடன் வாங்கி முதலீடு செய்ய வேண்டாம் (Never borrow & Invest).


மேற்சொன்ன பொன்விதிகள் பங்கு முதலீட்டில் உள்ளவர்கள் அறிந்திருந்தாலும், இந்த எளிய விதிகளை பின்பற்றும் போது, நமக்கான போர்ட்போலியோ முதலீட்டு சேவை சிறந்ததாக அமையும்.


பங்குச்சந்தையில் நல்ல நிறுவன பங்குகளை அடையாளம் காண்பதும், தொழில் வருவாய் இல்லாத நிறுவன பங்குகளை களைவது தான் அவசியம். பங்குகளை எந்த விலையில் விற்கலாம் என்பது முக்கியமல்ல. 


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை 


www.varthagamadurai.com


பங்குதாரர்கள் ஆண்டு பொது கூட்டத்தில் கலந்து கொள்வதின் அவசியம் என்ன ?

பங்குதாரர்கள் ஆண்டு பொது கூட்டத்தில் கலந்து கொள்வதின் அவசியம் என்ன ?

Why is it necessary for Shareholders to attend the Annual General Meeting (AGM) ?


பங்குச்சந்தையில் வெறும் பங்குகளை மட்டுமே வாங்கியும், விற்றும் விட்டு போவது நம் வேலையல்ல. பங்குச்சந்தையை ஒரு தொழில் செய்பவரை போல அணுக வேண்டும். நாம் ஒரு நிறுவனத்தின் பங்குகளில் முதலீடு செய்யும் போது, அதன் வாடிக்கையாளராகவோ அல்லது அந்த நிறுவனத்தின் தொழிலாளியாகவோ இருக்கலாம். ஆனால் இதனை கடந்து பங்குதாரர்(Shareholder) என்ற சொல், நமக்கு மிகுந்த மரியாதையும், முக்கியத்துவமும் தருகிறது என்பதை மறுப்பதற்கில்லை.


என்னிடம் அந்த நிறுவனத்தில் ஒரு பங்கு மட்டுமே உள்ளது, நான் அப்படி என்ன செய்து விட போகிறேன் என நீங்கள் கேட்கலாம். முன்னொரு காலத்தில் இருந்தது போல, இன்று நிறுவனர்களின் பங்களிப்பு(Promoters Holding) பெரும்பான்மையாக இல்லை. இன்றையளவில் வங்கிகளும், பரஸ்பர நிதிகளும் தான் குறிப்பிடத்தக்க பங்குகளை ஒரு நிறுவனத்தில் வைத்துள்ளது. இதற்கு அடுத்தாற் போல், சிறு முதலீட்டாளர்களின் எண்ணிக்கை தான்.


சமீபத்தில் இந்தியாவின் இரண்டாவது மிகப்பெரிய தகவல் தொழில்நுட்ப நிறுவனமான இன்போசிஸ்(Infosys), அதன் 38வது ஆண்டு பொது குழு கூட்டத்தை  பெங்களூரு நகரத்தில் நடத்தியது. சுமார் 800 பங்குதாரர்கள் கலந்து கொண்ட இக்கூட்டத்தில் இயக்குனர் குழு சார்பில் 2018-19ம் நிதியாண்டின் நிதிநிலை அறிக்கை விவாதிக்கப்பட்டது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

இன்போசிஸ் நிறுவனத்தின் சார்பில் பல விஷயங்கள் நேர்மறையாக சொல்லப்பட்டாலும், பல பங்குதாரர்கள் தங்கள் கருத்துக்களை பதிவு செய்தனர். பெரும்பாலான பங்குதாரர்கள் நிறுவனத்திற்கு பரிந்துரைகளையும், குறைகளையும் முன் வைத்தனர். நிறுவனம் சார்பிலும் அதற்கான பதில்கள் தரப்பட்டன. சில கேள்விகளுக்கு, நிறுவனம் அமைதியை மட்டுமே முன் மொழிந்தது.


இத்தனைக்கும் அந்த தொழிலில் கொடி கட்டி பறக்கும் ஒரு நிறுவனம் பங்குதாரர்களின் கேள்விகளுக்கு பதில் அளிக்க வேண்டிய அவசியம் உள்ளது. ஆனால் பங்குச்சந்தையில் பட்டியலிடப்பட்ட பெரும்பாலான நிறுவனங்களின் ஆண்டு பொதுக்கூட்டத்தில் கலந்து கொள்ளும் பங்குதாரர்களின் எண்ணிக்கை நம் நாட்டில் மிக குறைவே. இது பங்குச்சந்தையில் நீண்ட காலம் முதலீடு(Investor) செய்பவர்களுக்கு ஆரோக்கியமான விஷயமல்ல.


பங்குதாரர்களாக நாம் ஒரு நிறுவனத்திடம் கேள்விகளை கேட்டால் மட்டுமே, சரியான தீர்வு அமையும். இன்று ஆண்டு பொதுக்கூட்டத்திற்கு நேரடியாக செல்லாமல், இணையத்தில் கலந்து கொள்ளும் வசதியும் வந்தாயிற்று. அப்படியிருக்க ஒரு நிறுவனத்தில் நம்முடைய கடமையை நாம் சரியாக செய்யும் போது, நிறுவனர்களுக்கும் தங்கள் தொழிலின் மீதான மரியாதை இருக்கும்.


பட்டியலிடப்பட்ட நிறுவனங்கள் திவால் நிலைக்கு(Bankruptcy) செல்வதும், கடன் சிக்கலில் மாட்டிக்கொள்வதும் இன்று வாடிக்கையாக மாறி விட்டது. இதற்கு காரணமாக நிறுவனத்தின் பங்குதாரர்களும் உள்ளனர் என்பது தான் உண்மை. வெறும் பங்குகளை மட்டுமே கொண்டிருக்காமல், ஒரு நிறுவனத்தின் நிதிநிலை அறிக்கை(Financial Statements), வாக்களிக்கும் உரிமை(Voting) மற்றும் பொதுக்கூட்டத்தில்(AGM) கேள்வி எழுப்புதல் மூலமே ஒரு பங்குதாரர் தனக்கான மதிப்பை பெற முடியும். இதனை சரியாக செய்து விட்டாலே, பெரும்பாலான நிறுவனங்கள் லாபத்தில் இயங்க ஆரம்பிக்கும். இதன் காரணமாக முதலீட்டாளருக்கும் நல்ல வருவாய் கிடைக்கும்.


கார்ப்பரேட் நிர்வாகத்தில்(Corporate Governance) ஏற்படும் குழப்பங்கள், நிதிநிலை அறிக்கையில் மோசடிகள் போன்றவற்றை தவிர்க்க பங்குதாரர்கள் அனைவரும் கூடி முடிவெடுப்பது அவசியம். மூன்று மணிநேர சினமா காட்சியை பார்ப்பதால் நமக்கு உத்வேகம் கிடைக்கிறதோ இல்லையோ, ஆனால் நாம் முதலீடு செய்த நிறுவனத்தின் விஷயங்களை ஆராய்ந்தால் தெளிவு பெறலாம். நிறுவனம் கொண்டு வரும் தீர்மானத்திற்கு வாக்களிப்பதும் நமது கடமை.


இது பங்குதாரர்களாக மட்டுமல்ல. நுகர்வோராகவும், பணியாளராகவும், நாட்டின் குடிமகனாகவும் நாம் கேட்டு பெற வேண்டியது ஏராளம். கேள்வியை கேட்பதினால் மட்டுமே விடை கிடைக்கும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை 


www.varthagamadurai.com


நீங்கள் எந்த துறை சார்ந்த பங்குகளில் முதலீடு செய்ய உள்ளீர்கள் ?

நீங்கள் எந்த துறை சார்ந்த பங்குகளில் முதலீடு செய்ய உள்ளீர்கள் ?

Which sector based stocks are you going to invest in ?

சந்தை குறியீடுகள் உயர்வு நிலை, உலக பொருளாதார மந்த நிலை, வர்த்தக போர் ஆகியவை வரும் காலாண்டில் நிறுவனங்களின் வருவாயை பாதிக்கும் காரணிகளாக இருக்கலாம். சந்தையை குறுகிய காலத்தில் அணுகாமல், நல்ல நிறுவன பங்குகளில் முதலீடு செய்து நீண்ட காலத்தில் காத்திருக்கும் போது, அருமையான வருவாயை முதலீட்டாளர் பெற முடியும்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

சமீபத்திய பங்குச்சந்தை குறியீடு, வங்கிகள் மற்றும் நிதி நிறுவனங்களின் கடன் தன்மை, பணப்புழக்க நெருக்கடி(Liquidity Crisis), அதனை சார்ந்த ஊடக செய்திகளால்(Media Noises) அதிகம் பாதிக்கப்பட்டுள்ளது எனலாம். முதலீட்டாளராக ஒருவர் இது போன்ற விஷயங்களை ஆரோக்கியமாக எடுத்து கொள்ள முடியாது. இருப்பினும் ஒரு நீண்ட கால முதலீட்டாளராக இதனை கடந்து தான் செல்ல வேண்டும்.


வரவிருக்கும் நாட்களில் பட்ஜெட் தாக்கல் எதிர்பார்ப்பை சார்ந்து பங்குச்சந்தை குறியீடுகள் நகர கூடும். இதுவும் கடந்து போக கூடிய நிலை தான். பொருளாதார உற்பத்தி வளர்ச்சி மற்றும் காலாண்டு முடிவுகளால் சந்தை பாதிப்படையும் சூழ்நிலை இருந்தாலும், நீண்ட காலத்தில் மதிப்புமிக்க பங்குகளில் முதலீடு செய்வது முதலீட்டாளர்களுக்கு நலன் பயக்கும். குறிப்பாக வலுவான துறைகள்(Strong Sectors) என்று சொல்லப்படும் சில துறைகள், பொருளாதார தேக்க நிலையிலும் நிலைத்து நின்று வருவாயை கொடுக்கும்.


வருவாயை அதிகமாக கொடுப்பது என்பது பங்குகளின் விலையில் அதிகரிப்பு என்பது மட்டுமல்ல. சந்தை இறக்கத்திலும், ஒருவருக்கு அதிக நஷ்டத்தை தராமல் நிலைத்து நிற்பதும் தான். அது போன்ற துறைகள் சில,


  • வாகனத்துறை
  • வங்கி மற்றும் நிதி சேவைகள்
  • நுகர்வோர் பொருட்கள் (FMCG)
  • மருந்து துறை (Pharma)
  • தொழில்நுட்பம் (Information Technology)


மேலே கூறப்பட்ட துறைகள் நம்மில் பெரும்பாலோருக்கு எளிதில் புரியக்கூடிய வகையில் இருக்கும். நாம் தினமும் காணும் பொருட்கள், சேவைகள் மற்றும் தினசரி நுகரும் பொருட்களாக இருக்கும்பட்சத்தில், நம்மால் அந்த தொழிலின் தன்மையை எளிதில் அணுக முடியும். இன்றைய நாட்களில் வங்கித்துறையும் அவசியமான ஒன்று. தொழில் துறை வளர்ச்சிக்கு(Industrial Growth) வங்கிகளின் சேவை இன்றியமையாதது.


டிஜிட்டல் பரிவர்த்தனைகள் வங்கிகளுக்கு பலம் சேர்க்கும். அதே வேளையில் வங்கிகளின் நிர்வாகத்தை கருத்தில் கொள்வது அவசியம். கடந்த சில வருடங்களாக பொதுத்துறை வங்கிகள் வாராக்கடன் பிரச்னையில் சிக்கி தவிக்கின்றன. இதனை நிர்வாக குறைபாடு என்றே சொல்லலாம். இது சார்ந்த அரசாங்கத்தின் கொள்கைகளையும், வரையறைகளையும் நாம் பார்க்க வேண்டும்.


மருந்து(Pharma) மற்றும் தொழில்நுட்பம் இரண்டும் தவிர்க்க முடியாதவை. இந்த துறைகளுக்கான தேவையும் அதிகமாக தான் உள்ளது. வரும் நாட்களிலும் இதன் தேவை அதிகரிப்பால் உற்பத்தி பெருகக்கூடும் மற்றும் நல்ல வருவாயை எதிர்பார்க்கலாம். இந்த இரு துறையும் பெரும்பாலும் ஏற்றுமதியின் மூலம் தான் தனது வருவாயை கொண்டுள்ளது. நம் நாட்டில் உட்கட்டமைப்புக்கான(Infra) வாய்ப்புகள் ஏராளமாக இருந்தும், அதற்கான மாற்றங்கள் சரியாக அமையவில்லை எனலாம். இருப்பினும், போக்குவரத்தை சார்ந்த வாகனத்துறைக்கு வாய்ப்புகளும், விற்பனையும் சாதகமே.


பருவ கால மற்றும் பொருளாதார சுழற்சி முறையில்(Cyclical Sectors) சில துறைகள் உள்ளன. இந்த துறைகள் பெரும்பாலும் உலக பொருளாதார காரணிகளை சார்ந்து நடைபெறும். துறைகள் சில,


  • விவசாயம் மற்றும் அதனை சார்ந்த பொருட்கள் மற்றும் சேவைகள்
  • ரசாயனம் (Chemicals)
  • உலோகங்கள் (Metals)


விவசாயம் வருடத்தின் அனைத்து நாட்களிலும் உற்பத்தியை பெருக்கி வருமானத்தை தரும் என சொல்லிவிட முடியாது. பருவகால மாற்றங்கள்(Seasonal) விவசாய வளர்ச்சியை பாதிக்கக்கூடும். உலோகங்கள் மற்றும் ரசாயன துறைகள் அனைத்து காலாண்டிலும் தொடர்ச்சியான வருவாய் மற்றும் லாப வளர்ச்சியை கொண்டிருக்கும் என நாம் கணிக்க முடியாது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

வெறும் சந்தையின் குறியீடுகளை பார்த்து பங்குகளின் விலையில் முதலீடு செய்வது, ஒரு சிறந்த முதலீடாக கருதப்படாது. எந்த துறை சார்ந்த பங்குகள் சிறப்பாக செயல்படுகின்றன, பொருளாதார மந்த நிலையில் எந்த பங்குகள் நிலைத்து நிற்கின்றன போன்ற விஷயங்கள் ஒரு முதலீட்டாளராக கற்று கொள்ள வேண்டியவை. நாம் முதலீடு செய்யப்போகும் பங்குகளின் பொருட்கள் மற்றும் சேவைகளை தெரிந்து வைத்திருப்பது நன்று.


சில துறைகள் வருடத்தின் எல்லா நாட்களிலும் வருவாயை பெறக்கூடும்; சில துறைகளோ பருவ காலத்திற்கு ஏற்றாற் போல் செயல்படும். இன்னும் சில எதிர்காலத்தில் மாற்றம் பெறக்கூடிய வகையில் அமையும். மாற்றம் பெறக்கூடிய வகையில் உள்ளவை பொதுவாக ரிஸ்க் தன்மை அதிகம் நிறைந்தது. இவற்றை சரியாக புரிந்து கொண்டால் மட்டுமே, முதலீடு செய்ய வேண்டும். அது போன்ற துறைகள் சில,


  • உட்கட்டமைப்பு மற்றும் அதனை சார்ந்தது
  • ஊடகம்(Media) மற்றும் பொழுதுபோக்கு
  • எண்ணெய் மற்றும் எரிபொருள் (Oil Industry)
  • மின் உற்பத்தி மற்றும் விநியோகம்
  • ஜவுளித்துறை
  • தொலைத்தொடர்பு


மின் உற்பத்தி சார்ந்த துறைகள் சமீபத்தில் மாற்றமடைந்து வருகின்றன. இன்று காற்றாலை மூலம் மின் உற்பத்தி செய்யும் நிறுவனங்கள், எதிர்காலத்தில் அணு மற்றும் சூரிய சக்தியின் மூலம் மட்டுமே மின்சக்தி பெற முடியும் என்ற நிலை வந்தால், நிறுவனத்தில் ஏற்படப்போகும் மாற்றத்தை நாம் கவனிக்க வேண்டும்.


ரிலையன்ஸ் ஜியோவின்(Reliance Jio) வருகைக்கு பின்னர் சில நிறுவனங்கள் காணாமல் போய் விட்டன. சில நிறுவனங்களோ கடனில் சிக்கியுள்ளன. ஏர்டெல் நிறுவனம், ஜியோவின் சமீபத்திய வளர்ச்சியால் தனது வருவாயில் தேக்க நிலையை சந்தித்து வருகிறது. இதற்கு காரணமாக சொல்லப்படுவது மாற்றம் பெறமுடியாத நிலை தான்(Transformation). விவசாய துறை வளர்ச்சி பெறாத போது, ஜவுளி துறை மட்டும் பெரிய வளர்ச்சியை கொண்டிருக்க முடியாது.


கச்சா எண்ணெய் விலை மாற்றங்கள் மற்றும் வர்த்தக போர் ஆகியவை எண்ணெய் நிறுவனங்களின் வருவாயில் எந்த சூழ்நிலையிலும் பாதிப்பை ஏற்படுத்த கூடும். நம் நாட்டில் உட்கட்டமைப்பு துறைக்கு வாய்ப்புகள் அதிகமாக இருப்பினும், இதற்கான கொள்கைகள் தெளிவு பெற முடியாததால், இந்த துறையின் பெரும்பாலான நிறுவனங்கள் கடனில் தவிக்கின்றன. எனவே முதலீடு செய்ய போகும் முன், வலுவான துறைகளை தேர்ந்தெடுத்து விட்டு அதனை சார்ந்த பங்குகளை அடிப்படை பகுப்பாய்வுக்கு(Fundamental Analysis) உட்படுத்தி முதலீடு செய்ய வேண்டும். இது பொருளாதார தேக்க நிலையில், ஒரு முதலீட்டாளரை பாதுகாக்க மட்டுமில்லாமல், முதலீட்டை ஊக்குவிக்கவும் செய்யும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


வேலையிலிருந்து தொழில்முனைவோராக செல்ல விருப்பமா ?

வேலையிலிருந்து தொழில்முனைவோராக செல்ல விருப்பமா ?

 Employee to Entrepreneurship – The Road to Economic Wisdom

பெரும்பாலோர் விருப்பமில்லாமல் பணிச்சுமையை ஏற்பதற்கு காரணம் – பொருளாதார தேவை. இது இன்றைய அதிக சம்பளம் மற்றும் ஆடம்பரத்துக்கும் பொருந்தும்.  உணவு, உடை, இருப்பிடம் என்ற மூன்று அத்தியாவசிய தேவைகள் மறைந்து, இன்று விருப்பத்தேவை மட்டும் தான் தலை தூக்கி உள்ளது. எனக்கு எது தேவை என்பதை விட, எனக்கு இது வேண்டும் என்ற கொள்கை இன்று வளர்கிறது.
//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

இன்றைய தலைமுறையில் பணிச்சுமை என்பதை விட, வேறு ஒரு வார்த்தை புதுமையாக்கப்பட்டுள்ளது – இருக்கும் பணியிலிருந்து இளமையில் ஓய்வு பெற்று புதிதாக தொழில் தொடங்குவது / தொழில்முனைவோராக விரும்புவது.

  • கடனை குறைத்து கொள்ளுங்கள் / கடனில்லா வாழ்க்கை


இன்று பெரும்பாலானவர்கள் தொழில்முனைவில் தோல்வியடைய காரணமாக சொல்லப்படுவது சரியான நிதி திட்டமிடல் இல்லாதது தான். நாம் செல்ல வேண்டிய இடத்திற்கான பயணசீட்டு, அவசர தேவைக்கான முன்பணம், முதலுதவிக்கான மருந்துகள், துணிமணிகள் மற்றும் பயண வழிகாட்டிகள் போன்றவற்றை திட்டமிட்டாலே நமது பயணம் சுகமானதாக இருக்கும். இதே போன்று நாம் வேலையிலிருந்து தொழில்முனைவுக்கு செல்லும் முன், நமக்கான கடன்களை குறைப்பது அல்லது கடனை முழுவதுமாக அடைத்து விட்டு(Debt Free) தான், புதிய பயணத்திற்கு தயாராக வேண்டும்.


கடனை அடைக்க தொழில் செய்ய வருகிறேன் என்ற சிந்தனையுடன் தொழில் செய்ய வருவது சிறந்ததாக அமையாது. தொழிலை ஆரம்பித்தவுடன் வீடு, வாகனம் வாங்கவுள்ளேன் என்ற சிந்தனையும் சரியான அணுகுமுறையல்ல.


  • சேமிப்பு மற்றும் முதலீட்டை அதிகப்படுத்துங்கள்


எனக்கு தான் கடன் ஏதுமில்லையே, அப்புறம் என்ன ஒரு தொழிலை துவங்க வேண்டியது தானே என முடிவெடுக்காதீர்கள். இதுவும் ஆழம் தெரியாமல் தொழிலில் காலை விடுவது போல தான்.


தொழிலை துவக்கும் முன், உங்கள் மற்றும் உங்களது குடும்பத்திற்கான சேமிப்பு மற்றும் முதலீடு எவ்வாறு இருக்கிறது என்ற நிலவரத்தை கருத்தில் கொள்ளுங்கள். அவசர கால நிதியை(Emergency Fund) ஏற்படுத்த தயாராகுங்கள். உங்களது குடும்பத்திற்கு தேவையான மாத செலவுகள் போக, காப்பீடு, முதலீடு, வரிகள் ஆகியவற்றையும் செலவுகளாக கணக்கில் எடுத்து கொள்ளுங்கள். அவசர கால நிதிக்கான தொகை சராசரியாக 18-24 மாதங்கள் மதிப்பு மடங்கில் இருக்குமாறு சேமித்து கொள்ளுங்கள்.


அவசர கால நிதி என்பது உங்களையும், உங்களது குடும்பத்தையும் தொழில் செய்யும் காலத்தில் நிதி சார்ந்த பாதுகாப்பை தரும். அவசர கால நிதியிலிருந்து எந்த ஒரு சூழ்நிலையிலும், உங்கள் தொழிலுக்கு தேவையான தொகையை எடுக்க முயலாதீர்கள். நீங்கள் தொழிலுக்கான முதலீட்டை தனியாக சேமித்து வைத்திருப்பதே சிறந்தது.


  • உங்களுக்கு பிடித்த விஷயத்தை தொழிலாக மாற்ற சிந்தியுங்கள்


புதிய தொழிலை தேர்ந்தெடுப்பது அல்லது தொழில்முனைவு என்பது இன்றைய காலகட்டத்தில் சவாலான காரியமே. இருப்பினும் வாய்ப்புகள் ஏராளமாக கொட்டி கிடக்கிறது. நீங்கள் ஏற்கனவே பார்த்து வந்த வேலையை தொழிலாக மாற்ற முயற்சிக்கலாம். நீங்கள் கற்ற கல்வியை கொண்டும் தொழில் துவங்கலாம். பொதுவாக உங்களது தினசரி நடவடிக்கைகளை(Regular Activities) கொண்டு தொழிலை தேர்ந்தெடுப்பது சாதகமாக அமையும்.


உங்களுக்கு ஒரு பொருளை விற்பனை செய்வது எளிதான காரியம் எனில் அதனை பற்றி சிந்திக்கலாம். எனக்கு எழுத்து திறன் நன்றாக(Writing Skills) இருக்கும், நான் நன்றாக மேடைகளில் பேசுவேன்(Video Presentation), நிதி திட்டமிடல்(Financial Planning) செய்வது எனது அன்றாட வழக்கம் போன்றவை உங்களுக்கான தொழிலை ஏற்படுத்த உதவும்.


பொதுவாக தொழில்முனைவு(Entrepreneurship) என்பது மக்களுக்கான தேவையை பூர்த்தி செய்வதும், வாடிக்கையாளர்களின் தினசரி சிக்கல்களை தீர்ப்பதே(Problem Solving) ஆகும். எனவே, உங்களது பொழுதுபோக்கு அல்லது அன்றாட சிந்தனைகள் இதனுடன் ஒத்துபோகின்றனவா என அறிந்து வைத்திருப்பது நன்று. நீங்கள் செய்யவிருக்கும் தொழிலை பற்றி, ஏற்கனவே சந்தையில் இருக்கும் தொழில் புரிபவர்களிடம் அதன் சாதக-பாதகங்களை தெரிந்து வைத்திருப்பது பின்னாளில் உங்களுக்கு உதவ கூடும். சரியான தொழில் நிபுணர்களிடம் ஆலோசனையை பெறுவதும் நமக்கு கூடுதல் பலம்.


  • வேலையிலிருந்து விடுபடுங்கள்


மேலே சொன்ன மூன்றையும் சரியாக செயல்படுத்தி விட்டீர்களானால், நீங்கள் பார்க்கும் வேலையிலிருந்து விடுபடலாம். நீங்கள் வேலை பார்த்த நிறுவனத்தில் உங்களுக்கு கிடைக்க வேண்டிய பணபலன்கள் ஏதுமிருந்தால் அதனை சரியாக பெற்று கொள்ளுங்கள். வேலை பார்த்த நிறுவனத்திலிருந்து நீங்கள் இணக்கத்துடன் வெளியேறுவது நல்லது. ஏனெனில், நீங்கள் செய்யப்போகும் தொழில், நீங்கள் வெளியேறிய நிறுவனத்தின் தொழிலாகவும் இருந்திருக்கலாம். சுமுகமாக செல்லும் பட்சத்தில், பின்னாளில் உங்கள் தொழிலுக்கு தேவையான ஆர்டர்கள் இந்த நிறுவனத்திடம் இருந்தே பெற்று கொள்ளும் வாய்ப்பு உள்ளது.


  • உங்கள் விருப்பத்தை தொழில்முனைவாக்குங்கள்


உங்களது விருப்பத்தை நீங்கள் தொழிலாக மாற்றிய பிறகு, நீங்கள் தான் அதற்கு உரிமையாளர். ஒரு நிறுவனத்தில் நாம் வேலை பார்க்கும் போது, பொதுவாக எட்டு மணி நேரமே நமக்கான பொறுப்பாக இருந்திருக்கும். ஆனால் நீங்கள் செய்யும் தொழிலில் நீங்கள் மட்டுமே முழுநேர பொறுப்பாளர். தொழிலின் ஆரம்பத்தில் உங்கள் நிறுவனத்தின் வரவு-செலவுகளை நீங்களே திட்டமிட பழகுங்கள். உங்கள் புதிய தொழிலுக்கு நீங்கள் தான் விளம்பர தூதர்(Brand Ambassador) என்பதை நினைவில் கொள்ளுங்கள்.


  • சொத்து சேர்ப்பதில் கவனம் செலுத்துங்கள்


மாத சம்பளத்திலிருந்து விடுபட்டு நிச்சயமற்ற வருவாயை(தொழில்முனைவு) நோக்கி செல்லும் போது, உங்களது மாத சேமிப்பு மற்றும் முதலீட்டை இடைவிடாமல் தொடர முயற்சியுங்கள். பெறக்கூடிய வருவாயில் முதலில் சேமித்து விட்டு, பின் செலவழிப்பது(Spend After Save) என்பது தொழில்முனைவோருக்கு ஒரு சவாலான காரியமே. தொழிலுக்கு தேவைப்பட்டால் மட்டுமே கடன் வாங்குங்கள்.


தொழிலின் வருவாய் மூலம் நீண்ட கால சொத்துக்களை சேர்க்க முனையுங்கள். அது பங்குகளாகவோ, தொழிலுக்கு தேவையான இயந்திரம், நிலமாகவோ அல்லது உங்கள் நிறுவனத்தின் காப்புரிமையாகவோ இருக்கலாம். தொடர் கற்றலுக்கு(Learning Business Skills) எப்போதும் நேரத்தை ஒதுக்குங்கள்.


  • தொழில்முனைவை தானியங்கியாக மாற்றுவதன் அனுகூலம்


நீங்கள் தொழில்முனைவை தொடங்கிய சில வருடங்களில், அதனை தானியங்கியாக(Automation) செயல்பட அனுமதியுங்கள். தொழில்முனைவு என்பது சுய தொழில் உரிமையாளர்(Self Employed) அல்ல. தொழில்முனைவு என்பது பலருக்கு வேலை அளிக்கக்கூடியதாகவும், நாட்டின் பொருளாதார வளர்ச்சிக்கு துணைபுரிவதாகவும் இருக்க வேண்டும். உங்கள் தொழிலில் தொழில்நுட்பத்தை சேருங்கள், உங்களை மட்டுமே அந்த தொழில் நம்பியிருக்காமல் தானாகவே செயல்பட செய்யுங்கள்.


இது தான் பணம் பணம் பண்ணுவதின்(Passive Income) ரகசியம் !


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


பரஸ்பர நிதிகளுக்கு வரிகள் – வருமான வரி தாக்கல் – பாடம் 5

பரஸ்பர நிதிகளுக்கு வரிகள் – வருமான வரி தாக்கல் – பாடம் 5

Mutual Funds Taxation – Income Tax Returns – Lesson 5


வங்கிகளில் பெறப்படும் வட்டி வருமானம் வரிக்கு உட்பட்டவை என கூறியிருந்தோம். அது போல வங்கி வைப்பு நிதிகளுக்கு டி.டி.எஸ். பிடித்தம் உள்ளது என்பதையும் நாம் அறிந்து கொண்டோம். மியூச்சுவல் பண்ட்(Mutual Funds) என்று சொல்லப்படும் பரஸ்பர நிதி திட்டங்களுக்கு எவ்வாறு வரி விதிக்கப்படுகிறது என நாம் காண்போம்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

பொதுவாக பரஸ்பர நிதிகள் மற்றும் பங்குகளுக்கு(Shares) டி.டி.எஸ். பிடித்தம் செய்யப்படமாட்டாது. அதே வேளையில் பரஸ்பர நிதிகள் மற்றும் பங்குகளுக்கு பங்கு பரிவர்த்தனை வரி உண்டு. இருப்பினும் நாம் பரஸ்பர நிதித்திட்டங்கள் மற்றும் சந்தையில் விற்கும் பங்குகளின் மூலம் பெறப்பட்ட வருமானத்தை நாம் தான் வருமான வரி தாக்கலின் போது சமர்ப்பிக்க வேண்டும்.


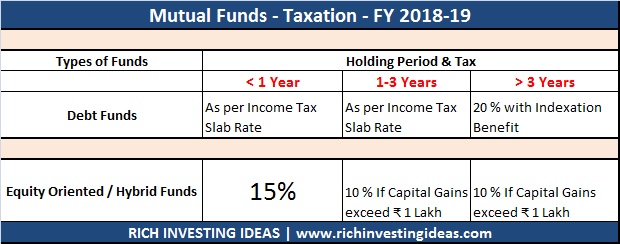
பரஸ்பர நிதித்திட்டங்களில் வரி விதிப்பு இரு வகைகளாக பிரிக்கப்பட்டுள்ளது. ஒன்று கடன்(Debt) சார்ந்த பரஸ்பர நிதி திட்டங்கள், மற்றொன்று பங்கு சார்ந்த பரஸ்பர நிதிகள்(Equity Oriented) மற்றும் கலப்பின திட்டங்கள் ஆகும். கலப்பின திட்டங்கள்(Hybrid or Balanced Funds) என்பது கடன் சந்தை மற்றும் பங்கு சந்தை சார்ந்த இரண்டும் கலந்த முதலீடாகும்.


கடன் சார்ந்த திட்டங்களில் முதலீடு செய்து விட்டு, அதனை மூன்று வருடத்திற்குள் வெளியே எடுக்கும் பட்சத்தில், தனி நபர் ஒருவரின் வருமான வரி வரம்பிற்கு தகுந்தாற் போல் வரி விதிக்கப்படும். இதுவே முதலீடு செய்த மூன்று வருடத்திற்கு பிறகு, நாம் திரும்ப பெறும் பட்சத்தில் பணவீக்க சரிக்கட்டலுடன் கூடிய 20 சதவீத வரி விதிக்கப்படும்.

Mutual Funds Taxation


உதாரணத்திற்கு, சேகர் என்பவர் ரூ. 1 லட்ச ரூபாயை கடன் சார்ந்த பரஸ்பர நிதி திட்டத்தில் முதலீடு செய்கிறார். பத்து மாதங்களுக்கு பிறகு அவரது முதலீட்டை சேர்த்து ரூ. 1,06,000 ஐ திரும்ப பெறுகிறார். சேகர் வருமான வரி செலுத்துபவராக இல்லாத நிலையில், பெறப்பட்ட வருமானத்திற்கு வரி எதுவுமில்லை. 20 சதவீத வரி வரம்பிற்குள் சேகர் இருந்திருந்தால், அவர் பெற்ற 6,000 ரூபாய்க்கு (1,06,000 – 1,00,000) 1200 ரூபாயை வரியாக செலுத்த வேண்டும். [ இதர வரி மற்றும் கட்டணங்கள் தனி ]


மூன்று வருடத்திற்கு பின்பு சேகரின் ரூ. 1 லட்சம் முதலீடு 1,24,000 ரூபாயாக உள்ளது. இப்போது அவர் பணத்தை திரும்ப பெறும் பட்சத்தில், பணவீக்க சரிக்கட்டலுக்கு பிறகு(Indexation) 20 சதவீத வரியை செலுத்தினால் போதும். அதாவது பணத்தை வெளியே எடுக்கும் காலத்தில் உள்ள பணவீக்கத்தை, நாம் பெற்ற வருமானத்தில் கழித்து விட்டு மீதம் இருக்கும் தொகைக்கு 20 சதவீத வரி செலுத்த வேண்டும். உதாரணமாக பணவீக்க சரிக்கட்டல் மதிப்பு(Indexation Benefit Cost) 12,000 ரூபாய் எனில், நாம் பெற்ற ரூ. 24,000 /- வருமானத்தில் 12,000 ரூபாயை கழித்து விட்டு மீதமிருக்கும் தொகைக்கு இருபது சதவீத வரி விதிக்கப்படும்.


பணவீக்க சரிக்கட்டலுக்கு பிறகு நமக்கு கிடைக்கும் வருமானம், வங்கி வைப்பு நிதி வட்டியை(Fixed Deposit Rates) காட்டிலும் சற்று அதிகமாக தான் இருக்கும். இது நமது முதலீட்டுக்கு சாதகமான விஷயம் எனலாம்.


பங்கு சார்ந்த மற்றும் கலப்பின திட்டங்களில் நாம் ஒரு வருடத்திற்கு முன், பணத்தை வெளியே எடுக்கும் பட்சத்தில் 15 சதவீத வரி விதிக்கப்படும். ஒரு வருடத்திற்கு மேலாக முதலீட்டை திரும்ப பெறும் போது, மூலதன ஆதாயம்(Capital Gains) ஒரு லட்ச ரூபாய்க்கு மேல் இருந்தால் 10 சதவீத வரி செலுத்த வேண்டும். இது சந்தையில் உள்ள பங்குகளுக்கும் பொருந்தும். உதாரணமாக சேகர் பங்கு சார்ந்த திட்டங்களில் பத்து லட்ச ரூபாயை முதலீடு செய்து விட்டு, ஒரு வருடத்திற்கு பிறகு லாபத்துடன் 11,25,000 ரூபாயாக பெறுகிறார் என வைத்து கொள்வோம். இப்போது அவர் மொத்த பணத்தையும் வெளியே எடுக்கும் போது, பெறப்பட்ட மூலதன ஆதாயமான 1.25 லட்சத்தில், ஒரு லட்ச ரூபாய்க்கு வரி சலுகையை பெறலாம். மீதமிருக்கும் 25,000 ரூபாய்க்கு மட்டும் 10 சதவீத வரி செலுத்தினால் போதுமானது.


இது போல, பரஸ்பர நிதிகள் மற்றும் பங்குச்சந்தையில் ஏற்படும் நஷ்டத்திற்கும்(Carry Forward on Loss) வரி சலுகை பெறலாம். இதனை பின்வரும் கட்டுரையில் நாம் பார்க்கலாம்.


இன்னும் திட்டமிடுவோம்…


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


அரவணைக்கும் ஆறு அடிப்படை காரணிகள் – பங்குச்சந்தை ரகசியங்கள்

அரவணைக்கும் ஆறு அடிப்படை காரணிகள் – பங்குச்சந்தை ரகசியங்கள்

Six Fundamental Factors as a Defensive Investor – Secrets of Stock Market


பொதுவாக பங்குச்சந்தையை பற்றிய செய்தி என்று நாம் கேட்டிருந்தால், பெரும்பாலும் இந்த இரண்டு விஷயங்களை தான் கேட்டிருப்போம். ‘ பங்குச்சந்தையில் நிறைய பணம் சம்பாதிக்கலாம் ‘ என்பது, மற்றொன்று ‘ பங்குச்சந்தை ஒரு சூதாட்டம் ‘. பங்குச்சந்தை சூதாட்டம் என்பவர்கள் இனி எப்போதும் பங்குச்சந்தைக்கு வருவதில்லை, ஆனால் அவர்களது சேமிப்பு அனைத்து காலங்களிலும் பங்குகளில் முதலீடு செய்யப்பட்டிருப்பது அவருக்கு தெரியாமல் இருக்கலாம்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

நிறைய பணம் சம்பாதிக்கலாம் என்கிற வார்த்தையே பங்குச்சந்தையில் பெரும்பாலானவர்களை நஷ்டப்படுத்த செய்கிறது. உண்மையில் பங்குச்சந்தை என்பது வங்கிகள், நிதி நிறுவனங்கள், அஞ்சலகம் போன்று இதுவும் நிதி சார்ந்த தொழிலே. தொழில் செய்பவர் வங்கிகளில் தனது தொழிலுக்கு தேவையான முதலீட்டை எவ்வாறு பெறுகிறாரோ அது போல தான் பங்குச்சந்தையில் ஒரு நிறுவனம் முதலீட்டாளர்களிடையே கடன் பெறுகிறது. வங்கிக்கும், சந்தைக்கும் உள்ள வேறுபாடு அதன் சட்டங்களும், அதனை சார்ந்த வரைமுறைகளும் மட்டுமே.


நமது பக்கத்துக்கு வீட்டில் உள்ள ஒரு நண்பர் நம்மிடம் ஒரு லட்சம் ரூபாய் கடன் கேட்டால் நாம் என்ன செய்வோம் ? மனமும், பணமும் இல்லையென்றால் அவரிடம் எதுவும் இல்லை என்று சொல்வோம். கொடுப்பதற்கான வாய்ப்பு இருந்தால், உடனே அவரிடம் ஒரு லட்சம் பணத்தை கொடுத்து விடுவோமா, என்ன ? நண்பரது தொழில், அவரது குடும்ப நிதி நிலை(Financial Background), ஏதேனும் காரணத்தால் அவரிடம் இருந்து நாம் பணம் பெற முடியவில்லை என்றால், அதற்கான மாற்று வழி என பலவற்றை நாம் சிந்தித்த பிறகே பணம் கொடுக்க முயல்வோம். ஆனால் பங்குகளில் நாம் என்ன செய்து கொண்டிருக்கிறோம் ?


பங்குச்சந்தையில் இப்போது உங்களது நண்பர் கடன் வாங்கவில்லை. ஒரு பெரு நிறுவனம் – டாட்டா, பிர்லா மற்றும் அம்பானி போன்றவர்கள். உங்களது முதலீடு அவர்களின் நீண்டகால நம்பிக்கையை பெறலாம். இல்லையனில் மல்லையா போன்று போனியும் ஆகலாம். பங்குச்சந்தையில் நீங்கள் வெறும் முதலீட்டாளர் மட்டுமல்ல. நீங்கள் கடன் கொடுத்தவர், ஒரு வங்கியை போன்று. உங்களுக்கென்று சில விதிமுறைகள் உண்டு, நீங்கள் கறாராக இருக்க வேண்டியது அவசியம்.


பங்குச்சந்தையில் நீங்கள் குறுகிய கால அல்லது நீண்ட கால முதலீட்டாளராகவோ இருந்து விட்டு போங்கள். அது உங்களுடைய விருப்பம். ஆனால் இனி சொல்லக்கூடிய ஆறு விஷயங்களை மட்டும் எப்போதும் உங்கள் மனதில் நிறுத்தி கொள்ளுங்கள். இது தான் உங்களை பெரும்பாலும் நஷ்டத்திலிருந்து தள்ளி வைக்கும்.


  • நிறுவனத்தின் சந்தை மதிப்பு (Adequate size of the Company):


பங்குச்சந்தையில் கடலளவு நிறுவனங்கள் உள்ளன, இனி வரும் காலத்தில் இதனை விட அதிகமான நிறுவனங்கள் வரக்கூடும். ஐந்து பைசாவுக்கும், ஐந்து ரூபாய்க்கும் பங்குகளை வாங்குவது(Penny stocks) உங்கள் நோக்கமல்ல. நீங்கள் ஒரு நிறுவனத்திற்கு கடன் கொடுக்க இங்கே வந்து இருக்கிறீர்கள். பங்குச்சந்தையில் பட்டியலிடப்பட்ட நிறுவனத்தின் சந்தை மதிப்பு(Market Cap), ஆண்டு வருவாய்(Revenue) மற்றும் நிகர லாபம்(Net Profit) கோடிகளில் உள்ளவற்றை காணுங்கள்.


உதாரணத்திற்கு சந்தை மதிப்பு 1000 கோடி ரூபாய்க்கு மேலான நிறுவனங்கள், ஒவ்வொரு நிதியாண்டிலும் ரூ. 100 கோடிக்கு மேலான வருவாய் அல்லது லாபத்தை கொண்ட நிறுவனங்கள் என பங்குகளை தேர்வு செய்யுங்கள்.


  • வலுவான நிதி ஆதாரம் (Strong Financial Trend):


           ஒரு தற்காப்பு முதலீட்டாளராக நீங்கள் செய்ய வேண்டியவை – கடனில்லா

நிறுவனங்கள்(Debt Free), தற்போதைய வேலைக்கு மூலதனம்(Working

Capital) மற்றும் அதிக சொத்துக்களை கொண்டிருக்கும் நிறுவனங்கள் என

தேர்வுகளை துவக்குங்கள். சுருக்கமாக கடன்-பங்கு(Debt to Equity) விகிதம் 0.5

க்கு கீழ் உள்ளவாறு பார்த்து கொள்ளுங்கள்.


  • வருவாய் நிலைப்புத்தன்மை (Earnings Stability):


ஒரு நிறுவனம் காலாண்டு வருவாய் மற்றும் நிகர லாபத்தில்(Sales & Profit) தொடர்ச்சியான வளர்ச்சியை பெற்று வருகிறதா என ஆராயுங்கள். ஏதாவது ஒரு காலாண்டில் வருவாய் அல்லது லாபத்தின் அளவு குறைந்தால், அதற்கான காரணத்தை கண்டுபிடியுங்கள். வருவாய் அளவு குறையும் சமயத்தில் சந்தையின் பங்கு விலைகளில் மாற்றம் எவ்வாறு நிகழ்கிறது என்பதை கண்டு தீர்வு காணுங்கள்.


  • தொடர்ச்சியான ஈவுத்தொகை செலுத்துதல் (Dividend Track Record):


          பங்குச்சந்தையில் உள்ள ஒரு நிறுவனம் தான் பெற்ற லாபத்தை பல்வேறு வழிகளில் முதலீட்டாளர்களுக்கு திரும்ப அளிக்கலாம். சில நிறுவனங்கள் தங்களது அடுத்தகட்ட வளர்ச்சிக்காக லாபத்தை பயன்படுத்தும். இதன் விளைவு பங்குகளில் விலை மாற்றத்தை ஏற்படுத்தும். மற்ற சில நிறுவனங்கள் போனஸ் பங்குகள், நிறுவனமே பங்குகளை திரும்ப பெறுதல்(Buyback) அல்லது டிவிடெண்ட் என சொல்லப்படும் ஈவுத்தொகையை முதலீட்டாளருக்கு வழங்கும்.


வங்கிகளின் வட்டி வருமானத்தை போல, நிறுவனங்கள் அளிக்கும் டிவிடெண்ட்(Dividend) வருமானத்தை நாம் அவ்வப்போது பெற்று வரலாம். தொடர்ச்சியான ஈவுத்தொகையை கொடுத்து வரும் நிறுவனங்களை உங்கள் முதலீட்டுக்கு பரிசீலனை செய்யுங்கள். பங்குகளின் விலை அதிகமாக இருந்தாலும், உங்களுக்கான டிவிடெண்ட் வருமானம்(Dividend yield) முதலீட்டை பாதுகாக்கும்.


  • பங்கு – சொத்து மதிப்பு விகிதம் (Price to Assets Ratio):


         தற்போது வர்த்தகமாகி கொண்டிருக்கும் பங்கின் விலை அதன் புத்தக மதிப்பை காட்டிலும் அதிகமில்லாமல் பார்த்து கொள்வது நன்று. இருப்பினும், பிரபலமான மற்றும் தேவைப்பாடு அதிகமுள்ள நிறுவனங்களின் பங்குகள் எப்போதும் அதிகமான விலையில் தான் வர்த்தகமாகும். இதனால் அதன் புத்தக மதிப்பும்(Price to Book Value) பல மடங்கு இருப்பது இயல்பு.


நிறுவன பங்கின் விலை அதன் புத்தக மதிப்பை போன்று இரண்டு மடங்குக்கு அதிகமில்லாமல்(Not more than 2.0 X times) இருக்குமாறு கண்டறியுங்கள், பின் அந்த பங்கினை தேர்வு செய்யுங்கள்.


  • ஒரு பங்குக்கான வருவாயின் வரலாறு (Earnings Growth and Price to Earnings):


         பொதுவாக ஒரு நிறுவனத்தின் பங்கு விலை மற்றும் அதனை சார்ந்த நிறுவனத்தின் சந்தை மதிப்பில் மாற்றம் ஏற்படுவது இயல்பு. அதனை போல நிறுவனத்தின் வருவாய் மாற்றத்தை நாம் அந்த பங்கின் ஈ.பி.எஸ்.(Earning Per Share -EPS) மூலம் காணலாம். ஒரு முதலீட்டாளராக நாம் காண வேண்டியது, நிறுவனத்தின் வருவாயை காட்டிலும் ஒரு பங்கின் மீதான வருமானத்தை தான்.


பங்கின் மீதான வருமானம் என்பது மிகவும் எளிமையான கண்டுபிடிக்க கூடிய விஷயம் தான். கடந்த பத்து வருட காலத்தில் ஒரு நிறுவனத்தின் பங்கு விலையும், அதன் வருவாயும் எவ்வாறு உள்ளது என்பதை சந்தை குறியீட்டுடன்(Benchmark) ஒப்பிட்டு பாருங்கள். பின்பு துறையை சார்ந்த மற்ற நிறுவனங்களின்(Peer Companies) பங்கு விலை மற்றும் வருமானத்துடன் ஒப்பிட்டு பார்த்து பங்குகளை தேர்வு செய்யுங்கள்.


நீங்கள் கடன் அளிப்பவர் என்பதை எப்போதும் மறவாதீர்கள். பங்குச்சந்தையில் நிறைய சம்பாதிக்கலாமே ?  ஆம், யாரிடமும் ரகசியத்தை சொல்லாதீர்கள் 🙂


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


வர்த்தக மதுரையின் நிதி அறிவு துளிகள் – பாகம் 4 விடைகள்

வர்த்தக மதுரையின் நிதி அறிவு துளிகள் – பாகம் 4 விடைகள்

Personal Finance – Survey / Polling


நமது வர்த்தக மதுரை தளத்தின் சார்பாக நிதி அறிவு துளிகள் என்ற தலைப்பில் நிதி சார்ந்த கேள்விகளும், அதற்கான பதில்களும் பெறப்படும். இது ஒரு வாக்கு பதிவு முறையில் அமையப்பெற்றது. உங்களுக்கான நிதி அறிவை நீங்கள் தற்சோதனை செய்து கொள்ள ஒரு தமிழ் களம்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

நான்காம் பாகத்திற்கான கேள்விகளும், அதற்கான விடைகளும் இங்கே…


  • பங்குச்சந்தையில் தினசரி வர்த்தகத்தின்(Intra Day) மூலம் விரைவாக செல்வம் சேர்க்கலாம் ?


விடை:   இல்லை.


விளக்கம்:  பொதுவாக பங்குச்சந்தை மற்றும் பங்கு சார்ந்த முதலீடுகள் ரிஸ்க் நிறைந்தவை. சந்தையில் வர்த்தகத்தின் போது ஏற்ற-இறக்கம்(Volatility) எப்போதும் காணப்படும். பங்குச்சந்தையில் முதலீடு செய்யும் ஒருவர் நீண்ட கால நோக்கத்தில் முதலீடு செய்யும் பட்சத்தில் பணவீக்கத்தை தாண்டிய வருமானத்தை நிச்சயம் பெறலாம்.


பங்குச்சந்தையில் நாம் பங்குகளை தினமும் வாங்கி விற்கலாம்(Intra day), குறுகிய காலத்தில்(Short term) வர்த்தகம் செய்யலாம் மற்றும் நீண்ட கால முதலீடாகவும் கொள்ளலாம். இது ஒவ்வொருவரின் தனிப்பட்ட முடிவே ஆகும். சந்தையில் தினசரி வர்த்தகத்தில் சிறிய முதலீட்டில் நிறைய பணம் சம்பாதிக்கலாம் என்ற வாய்ப்பு இருந்தாலும், எப்போதும் இது சாத்தியமில்லை. உதாரணத்திற்கு நாம் தினமும் பங்குச்சந்தையில் 5000 ரூபாய் சம்பாதிக்கலாம் என்பது நமது ரிஸ்க் திறனை பொறுத்தது. ஐயாயிரம் ரூபாய் லாபம் என்பது போல, அதற்கு நேரெதிரான நஷ்டத்திற்கும் வாய்ப்பு உள்ளது. ஆதலால் தினசரி வர்த்தகத்தின் மூலம் நாம் விரைவாக செல்வம் சேர்ப்பதற்கு வாய்ப்பு குறைவே. குறுகிய காலத்தில் பங்குச்சந்தையின் மூலம் பல மடங்கு லாபம் சம்பாதிக்கலாம் என்று யாரவது உங்களிடம் சொன்னால், எச்சரிக்கை தேவை – இது ஏமாற்று பேர்வழிகளின் போன்சி திட்டங்களாக(Ponzi Schemes) இருக்கலாம்.


  • வங்கிகளில் கிடைக்கும் வட்டி தொகைக்கு வரி செலுத்த தேவையில்லை ?


விடை: இல்லை (தவறு).


விளக்கம்: வங்கியில் கிடைக்கும் வட்டி வருமானம் வரி செலுத்துதலுக்கு

உட்பட்டது. சேமிப்பு கணக்கு மற்றும் வைப்பு நிதிகளுக்கு(Fixed Deposit) வழங்கப்படும் வட்டி, தனி நபர் ஒருவரின் வருமான வரம்பிற்கு உட்பட்டு வரி விதிக்கப்படும். வருமான வரிச்சட்டம் பிரிவு 80TTA ன் கீழ் ஒருவரின் சேமிப்பு கணக்கில் உள்ள வட்டி தொகை வருடத்திற்கு ரூ.10,000 க்கு மிகாமல் இருக்க வேண்டும். அதற்கு மேலாக கிடைக்கும் வட்டி தொகைக்கு வரி உண்டு.


வைப்பு நிதிக்கு கிடைக்கப்பெறும் வட்டி தொகைக்கு வங்கிகள் பொதுவாக டி.டி.எஸ்.(TDS) பிடித்தம் செய்யப்படும். வருமான வரி வரம்புக்குள் வராதவர்கள் வங்கிகள் பிடித்த தொகையை திரும்ப பெற சிறப்பு படிவத்தை(Form 15G & 15H) பூர்த்தி செய்யலாம். நடப்பு வருட பட்ஜெட் தாக்கலின் படி, உங்களின் வைப்பு நிதியில் உள்ள வட்டி தொகை(Interest Income) ரூ. 40,000 மற்றும் அதற்கு குறைவாக இருக்கும் நிலையில், வங்கிகள் உங்களிடம் பிடித்தம் செய்யாது. அதே வேளையில் நீங்கள் வருமான வரி செலுத்துபவராக இருந்தால், வரி தாக்கல் செய்யும் போது உங்களது வட்டி வருமானம் மற்றும் டி.டி.எஸ். பிடித்தம் பதிவு செய்யப்படும்.


  • நிதி சார்ந்த கல்வியை கற்பதற்கு நீங்கள் நேரம் ஒதுக்குவது உண்டா ?


நாம் கற்கும் எந்தவொரு கல்வியும் நமக்கும், நமது சமுதாயத்திற்கும் பயன்படுமாறு இருத்தல் வேண்டும். அது பண்பாடு அல்லது தொழில்நுட்பமாக இருந்தாலும் சரி. நாம் ஒரு நிறுவனத்தில் வேலைக்கு செல்வதற்கோ அல்லது தொழிலை தொடங்குவதற்கோ நம்மிடம் தேவையான அடிப்படை திறன்(Basic Skills) இருத்தல் வேண்டும். இதனை நாம் கற்ற கல்வி அல்லது வேலைப்பயிற்சி மூலமாகவோ நாம் பெற்றிருக்கலாம்.


நமக்கான வேலை அல்லது தொழிலை செய்வதற்கு முன், நாம் பல வருடங்கள் பள்ளி மற்றும் கல்லூரி கற்றலில் அனுபவம் பெறுகிறோம். பின்னர் ஒரு நிறுவனத்தில் ஆரம்பகட்ட நிலையில் வேலை செய்கிறோம். ஐந்து முதல் பத்து வருட தொழில் அனுபவத்திற்கு பிறகே, நாம் அந்த தொழிலை 50 சதவீதம் புரிந்து கொள்ளும் பக்குவம் நமக்கு வருகிறது.


பெரும்பாலோருக்கு ஒரே நிறுவனத்தில் தங்கள் வாழ்நாள் முழுவதும் வேலை செய்ய வேண்டிய சூழல் ஏற்படுகிறது. நாம் சம்பாதிப்பதற்காகவே நம் வாழ்நாள் முழுவதையும் செலவு செய்யும் போது, பொருளாதாரம் அல்லது நிதி சார்ந்த அறிவை(Financial Education) கற்பதற்கு நாம் எவ்வளவு நேரத்தை ஒதுக்குகிறோம் ?


நமது குடும்பத்திற்கான மாத வரவு-செலவு, குழந்தைகளுக்கான எதிர்கால நிதி திட்டமிடல், நமக்கான ஓய்வு கால திட்டமிடல், அவசர காலங்களுக்கு தேவையான நிதியை ஒதுக்கீடு செய்கிறோமா என்பதனை நாம் சிறிது நேரத்தை ஒதுக்கி தான் திட்டமிட வேண்டும்.

.

உலகின் மாபெரும் முதலீட்டாளர் மற்றும் பணக்காரர் வாரன் பப்பெட், பில் கேட்ஸ் போன்றோர் புத்தக வாசிப்புக்கு மட்டும் தினமும் ஆறு மணிநேரம் செலவிடுகின்றனர். நமக்கு நேரமில்லாமலா போகும் !


அட, நம்ம பேஸ்புக் நிறுவனர் மார்க்(Mark Zuckerberg) இரண்டு வாரத்துக்குள் ஒரு புத்தகத்தை படித்து முடித்து விடுகிறாராமே 🙂

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

  • அவசர கால நிதி(Emergency Fund) என்ன என்பது உங்களுக்கு தெரியுமா ?


விளக்கம்: அவசர கால நிதி (Emergency Fund) என்றால் என்ன மற்றும் அதனை எவ்வாறு செயல்படுத்துவது என்பதை நாம் ஏற்கனவே கீழ்காணும் கட்டுரையில் பதிவிட்டுள்ளோம்.


அவசர கால நிதிக்கான திட்டமிடல்


அவசரகால நிதியை உருவாக்குவது எப்படி ?


  • உங்களுக்கு ஒரு விலையுர்ந்த கைபேசி(Smart Phone) வாங்க வேண்டும் என்ற ஆசை உள்ளது. உடனே EMI முறையில் வாங்குவீர்களா அல்லது அதற்கான பணத்தை சேர்த்து வைத்த பின் வாங்க முயல்வீர்களா ?


விளக்கம்: அவசரத்திற்கு தவணை திட்டம்(Equated Monthly Installment -EMI) உதவலாம். வருமுன் காப்பது நல்லதா, வந்த பின் வருந்துவதா ? மூளையை யோசிக்க விடுங்கள். கீழே உள்ள சிறு பதிவை படியுங்கள். பின்னர் நீங்களே சாமர்த்தியமாக முடிவெடுப்பீர்கள்.


நீங்கள் ஹீரோவா, ஜீரோவா ? EMI VS SIP


நிறைவு பெறுகிறது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


உங்கள் வாழ்வை வளமாக்கும் 10 அற்புதமான சிந்தனைகள்

உங்கள் வாழ்வை வளமாக்கும் 10 அற்புதமான சிந்தனைகள்

10 Commandments not to inspire you, but to Practice


2018ம் ஆண்டை நாம் கடந்து விட்டோம், 2018-19ம் நிதியாண்டையும் நாம் கடந்து வந்தாகி விட்டது. சிந்தனைகளுக்கும், அதனை சார்ந்த பழக்கத்திற்கும் துவக்க நாட்கள் என்று ஏதுமில்லை எனலாம். நாம் ஒரு புதிய சிந்தனையை அல்லது பழக்கத்தினை ஏற்படுத்தி கொள்ள வருடத்தின் ஆரம்பம் அல்லது பிறந்த நாட்கள், இல்லையெனில் நமக்கு பிடித்த முக்கியமான நாட்களில் முடிவெடுக்க பழகுகிறோம்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

புதிய சிந்தனைகள் மற்றும் பழக்கங்களை துவக்க நாம் எந்த முக்கிய நாட்களையும் தேர்ந்தெடுக்க வேண்டும் என்ற அவசியமில்லை. நிதி சார்ந்த  விஷயத்திலும் நமது முடிவுகள் பெரும்பாலும் அவசரமாகவே எடுக்கப்பட்டுள்ளது என்பதை நாம் நினைவுபடுத்தி கொள்ளலாம். உண்மையில் முதலீடு செய்வதற்கு நாம் எந்த நாட்களையும் எதிர்பார்க்க தேவையில்லை, கடன் வாங்கும் நேரம் மட்டும் தான், நாம் அதனை பரிசீலனை செய்ய வேண்டும்.


‘நீங்கள் உலகத்தை மாற்ற விரும்பினால், அதனை உங்களிடம் இருந்து துவங்குங்கள்’ என்ற வாக்கியத்தை நீங்கள் கேட்டிருக்கலாம். நாம் ஒன்றும் உலகத்தை மாற்றவோ, புதிய உலகத்தை படைக்கவோ வேண்டாம். மாறாக, நமது அன்றாட வாழ்க்கையில் சிறிய மாற்றத்தை கொண்டு வந்தாலே, அது நமக்கு ஊக்கமளிக்க கூடியதாக அமையும்.


பின்வரும் பத்து கட்டளைகள் ஒவ்வொருவரின் வாழ்வையும் வளமாக்கும் அற்புதமான சிந்தனைகளாகும். எனது சமூக வலைதள நண்பர் திரு. யாக்னேஸ்வரன் கணேஷ்(Yagneshwaran Ganesh) அவர்கள் இந்த பத்து கட்டளைகளுக்கு சொந்தக்காரர், எளிமையாக வடிவமைத்ததற்கு நன்றி. பத்து கட்டளைகளும் ஒவ்வொருவருக்கும் ஊக்கமளிக்க கூடிய விஷயமாக இல்லாமல், அனைவரும் பயிற்சி செய்யும்படி அமைந்துள்ளது. ஆதலால், இதனை யாரும் வெறும் சிந்தனைகளாக மட்டும் கொண்டிருக்காமல், தங்கள் வாழ்வில் புகுத்தி பயன் பெறுங்கள்.


  • எதிர்மறைக்கு பதிலளிக்காதே (Do not respond to Negativity)


உங்களுடைய எதிர்மறை சிந்தனைகள், மற்றவர்கள் உங்களிடம் காட்டும் எதிர்மறை செயல்கள் மற்றும் வார்த்தைகளுக்கு எப்போதும் செவி சாய்க்காதீர்கள். நீங்கள் உங்கள் சிந்தனைகள் மற்றும் செயல்களை சுய பரிசோதனை(Introspect) செய்து கொள்ளலாமே தவிர, எதிர்மறை சிந்தனைகளுக்கு முக்கியத்துவம் தரக்கூடாது.


வெற்றியாளர்களின் மற்றும் வரலாற்றில் இடம் பெற்றுள்ளவர்களின் முதன்மையான பண்பே, இது தான்.


  • எதையும் எதிர்பாராமல் கொடுக்க பழகுங்கள் (Give without expecting to get)


நீங்கள் ஒருவருக்கு உதவி செய்ய வேண்டுமென முடிவெடுத்து விட்டால், உடனே அதனை செயல்படுத்துங்கள். அந்த உதவியில் உங்களுக்கு என்ன பலன் கிடைக்கலாம் என எண்ணாதீர்கள். இந்த உலகம் ஏமாற்றுபவர்களுடைய இடம் என நீங்கள் கருதினால், அப்புறம் நீங்கள் யார் ? உங்களுக்கு இந்த இடத்தில் என்ன வேலை ?


உங்களால் முடிந்த உதவிகளை மற்றவர்களுக்கு அளிக்க தயாராகுங்கள். அதற்காக நீங்களும், உங்களது குடும்பமும் நிதி சார்ந்து கஷ்டப்பட தேவையில்லை. உங்களுக்கு தெரிந்த விஷயங்களை கொண்டு, நீங்கள் மற்றவர்களுக்கு உதவ துணைபுரிந்தாலே அதுவும் ஆரோக்கியமான விஷயமே. நீங்கள் எதிர்பார்க்காமல் செய்யும் உதவி தான், பின்னாளில் உங்களுக்கு மாபெரும் வளத்தை கொடுக்க முன்வரும். நம்புங்கள், இது உங்கள் உலகம் – உங்களை யாரும் ஏமாற்றி விட்டு செல்ல முடியாது 🙂


  • குறை சொல்லும் செயலை பழக்கமாக்கி கொள்ளாதீர்கள் (Do not Nitpick as a hobby)


எப்போதும் குறை சொல்வதையே சிலர் வழக்கமாக கொண்டிருப்பதை நாம் கண்டிருப்போம். குறை சொல்வதை மட்டுமே நாம் கொண்டிருந்தால், எதனையும் நம்மால் சரிப்படுத்தி விட முடியாது. மாறாக, நமது சிந்தனையில் அது சரி என தெரிந்தால் அதனை மற்றவர்களிடம் விளக்கி புரிய வைக்க முயற்சிக்க வேண்டும்.


பெரும்பாலான குடும்ப மற்றும் உறவுகள் சார்ந்த பிரச்னைகளில் ஆரோக்கியமான உரையாடல் நிகழ்ந்தாலே, சிக்கல்கள் குறையும். நாம் எடுத்த விஷயத்திற்கு எல்லாம் குறை சொல்ல பழகினால், பின்பு அதுவே நமது பழக்கமாகி விடும். நம்மை மற்றவர்கள் வெறுப்பதற்கும் இந்த பழக்க செயலே காரணமாகவும் அமைந்து விடும். ஒரு பிரச்னைக்கு குறை சொல்ல முயல்வதை காட்டிலும், அதற்கான தீர்வு பற்றி யோசியுங்கள்.


  • ஆற்றல் மிக்க நண்பர்கள் குழுவை உருவாக்குங்கள் (Create personal learning network of Friends)


‘ உங்களது நண்பர்களை காண்பியுங்கள், நீங்கள் யாரென்று சொல்கிறேன்’ என்ற வாசகம் சுய முன்னேற்ற கல்வியில் பெரும்பாலும் இடம் பெற்றிருக்கும். உங்களது நண்பர்களை தேர்ந்தெடுப்பதில் நீங்கள் எப்போதும் கவனம் செலுத்துதல் வேண்டும். உங்களது தினசரி பழக்க வழக்கத்திற்கு அதுவே காரணியாக இருக்கும் என்பதால், சக்தி வாய்ந்த அல்லது ஆற்றல் மிக்க சிந்தனை கொண்டவர்களை நண்பர்களாக்கி கொள்வது, உங்களை எப்போதும் நேர்மறை சிந்தனையில் வைத்திருக்கும்.


பணக்காரர்கள் ஏன் பணக்காரர்களாகவே இருந்து வந்துள்ளார்கள், ஏழைகள் ஏன் மேலும் ஏழைகளாகவே வாழ்கின்றனர் என்பதற்கு இதுவே சிறந்த சான்று எனலாம்.


  • மற்றவர்களின் வேலையை பாராட்டுங்கள் (Promote others good work)


மற்றவர்கள் செய்யும் வேலையை அல்லது முயற்சியை பாராட்ட முயலுங்கள். அவர்கள் செய்யும் வேலை, உங்களுக்கானதாக இல்லாமல் இருக்கலாம். ஆனால் அவை நம் சமுதாயத்திற்கு பயன்படும் படி அமையலாம். முன்னேற துடிப்பவர்களுக்கான உதவியை நீங்களே செய்யுங்கள். அவர்களது முயற்சியை பாராட்டி ஊக்கமளிக்க துவங்குங்கள், இதுவே ஒரு அமைதியான பண்பாட்டை ஏற்படுத்தும்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

யாருடைய செயலுக்காகவும் நீங்கள் பொறாமை கொள்ள வேண்டிய அவசியமில்லை. இவ்வுலகில் ஒவ்வொருவருக்கும் ஒரு கடமை, தனிப்பட்ட செயல் கொடுக்கப்பட்டுள்ளது. ஆதலால், உங்களுக்கு இங்கே யாரும் போட்டியாக இருக்க போவதில்லை. 60 வயதுள்ள ஒரு தொழிலதிபருக்கு, 30 வயது கொண்ட ஒரு இளைய தொழில்முனைவோர் எவ்வாறு போட்டியாளராக அமைந்து விட முடியும். இருவரின் தொழில்புரியும் காலங்கள், வாழ்க்கை மற்றும் கற்றல் முறை வெவ்வேறு. அப்படியிருக்க வெறும் எண்களை மட்டுமே கொண்டு, நாம் போட்டா போட்டிக்கு வந்து விட கூடாது.


  • எப்போதும் கற்றலை முன்னிறுத்துங்கள் (Do not try to sell, instead Educate)


நம்மில் பெரும்பாலோர் செய்யும் தவறு இது தான் – பள்ளி மற்றும் கல்லூரி காலங்கள் மட்டுமே கற்றலுக்கான நாட்கள் என்று நாம் எண்ணி கொண்டிருக்கிறோம். உண்மையில் நாம் வாழ்நாள் முழுவதும் கற்று கொள்ள கடலளவு விஷயங்கள் இங்கே உள்ளன என்பதை மறந்து விட வேண்டாம். ‘கல்லூரி காலத்துடன் கற்றலை நிறுத்தியவர்கள் நடுத்தர மற்றும் ஏழை மக்கள் என்றும், வாழ்நாள் முழுவதும் கற்றலுக்கான நேரத்தை ஒதுக்குபவர்கள் தான் பின்னாளில் பணக்காரர்களாக இருந்துள்ளனர் ‘ என்று ராபர்ட் கியோசாகி(Robert Kiyosaki – Rich Dad Poor Dad) சொல்வதுண்டு.


ஒருவரிடம் உங்கள் கருத்து அல்லது ஏதேனும் பொருட்களை விற்க வேண்டுமானால், முதலில் அதனை பற்றிய கல்வியை அவர்களுக்கு அளியுங்கள். உங்கள் கருத்து அல்லது பொருட்களை தேர்ந்தெடுப்பது அவர்களுடைய கடமை ஆகும். பொருட்களை விற்பதை காட்டிலும், கற்றலுக்கு முன்னுரிமை கொடுங்கள்.


  • உங்கள் வார்த்தைகளில் கவனம் தேவை (Remember, your tone of Voice matters)


உங்கள் எண்ணம் செயலாக மாறுவதன் அதிசயம் நீங்கள் அறிந்ததாக இருக்கலாம். ஆனால் உங்கள் எண்ணம் வார்த்தைகளாக வெளிவரும் போது, நீங்கள் கவனத்துடன் அணுக வேண்டும். உங்கள் வார்த்தை தான் நீங்கள் யார் என்பதை இந்த சமுதாயத்தில் பிரதிபலிக்கும். நீங்கள் எதையும் உடனடியாக பேச வேண்டும் என்ற அவசியமில்லை, நிதானமாக யோசித்து பின்பு உங்கள் கருத்துகளை தெரிவிக்கலாம். வாளை(Sword) விட உங்கள் வார்த்தை(Words) சக்தி வாய்ந்தது, கவனமாக பயன்படுத்துங்கள்.


  • நேர்மையாக நடந்து கொள்ளுங்கள் (Connect with people honestly)


இன்று நேர்மை எங்கே இருக்கிறது என்று நாம் கேட்கலாம். நாம் நினைப்பது போல லஞ்சம் தவிர்ப்பதும், ஊழல் செய்யாமல் இருப்பது மட்டும் நேர்மை அல்ல. நேர்மை என்பது நம் ஒவ்வொருவரின் மனதில் இருந்து வெளிப்படுவது. நீங்கள் உங்களுக்கு உண்மையாக இருந்தால் மட்டுமே, உங்களால் வெளி உலகில் நேர்மைத்துவத்தை வெளிப்படுத்த முடியும்.


பெரும்பாலான நேரங்களில் நாம் செய்யும் தவறுக்கு, காரணங்களை தேட முயற்சிக்கிறோம். வெற்றி பெற்றவர்கள் பொறுப்புகளை ஏற்று கொள்வார்கள், அது தான் அவர்களை தலை நிமிர்ந்து நடக்க செய்கிறது. உங்களது தவறு அல்லது தாமதத்திற்கு நீங்கள் வருந்த வேண்டிய அவசியமில்லை, ஆனால் அதற்கான பொறுப்பை நீங்கள் ஏற்றுக்கொள்ளும் போது, உங்களுக்குள் தன்னம்பிக்கை வெளிப்படும். மற்றவர்களிடம் நீங்கள் எதிர்பார்ப்பதை போல, நீங்களும் அதனையே மற்றவர்களுக்கும் செய்யுங்கள்.


  • புத்திசாலியாக இருப்பதை விட அன்பாக இருக்க முயலுங்கள் ( Choose to be kind over clever)


எப்போதும் நீங்களே முதலிடத்தில் இருப்பதும், நீங்கள் சொல்வதை மற்றவர்கள் மட்டுமே கேட்டு கொண்டிருப்பதிலும் என்ன மகிழ்ச்சி உள்ளது. நீங்கள் புத்திசாலியாக இருந்ததால், மற்றவர்கள் அனைவரும் சந்தோசமாக இருந்துள்ளனர் என நீங்கள் எண்ணுகிறீர்களா ?


நீங்கள் உங்கள் தொழிலில் அல்லது பணிபுரியும் இடத்தில் வேண்டுமானால் புத்திசாலித்தனத்தை பயன்படுத்தலாம். உங்கள் குடும்பத்தில், உறவுகளில் உங்கள் புத்திசாலித்தனம் எதனை கொடுத்து விடும் என நாம் சிந்திக்க வேண்டும். இன்றைய நாட்களில், நாம் குடும்பம் மற்றும் உறவினர்கள் என்ற நிலையிலிருந்து வெளிவந்து விட்டோம். அப்புறம் எதற்கு நாம் புதிய நண்பர்களை தேடுகிறோம், நண்பர்களை உறவினர்களாக மாற்றி கொள்கிறோம். நாம் அன்பை மட்டுமே எதிர்பார்க்கிறோம் என நமது உள்ளுணர்வு மூலம் இது வெளிப்படுகிறது.


  • எளிமையான விஷயங்களை தேர்வு செய்யுங்கள் (Keep things simple)


நமக்கான லட்சியம் பெரிதாக இருக்கலாம், நமக்கான கடமையும் பிரமாண்டமாக இருந்திருக்கலாம். நாம் கையாளும் எந்தவொரு செயலையும் எளிமையாக வடிவமைத்து கொள்ளுங்கள். சிக்கல் நிறைந்ததாக நம் வாழ்க்கையை கொண்டிருக்காமல், எளிமையான சிந்தனைகளை கொண்டிருங்கள். முதலில் நம்மால் முடிந்த மற்றும் நமக்கு தெரிந்த விஷயங்களை செய்ய பழகுங்கள். பின்பு கற்றலின் மூலம் அடுத்தகட்ட செயலை செய்ய ஆரம்பியுங்கள்.


மிகவும் எளிமையான கணக்கு சூத்திரம்(Simple Formula), எளிமையான வாழ்க்கை முறை(Be Frugal) எப்போதும் நமக்கு மறந்து போகாது.


நீங்கள் தொழில் முனைவோராகவோ, நிறுவனத்தில் பணிபுரிபவர் அல்லது உங்களது குடும்பத்தின் ஒரு நபராக இருக்கலாம். மேலே சொன்ன பத்து சிந்தனைகளை கடைபிடிக்க முயற்சியுங்கள், உங்களது வாழ்க்கை உங்கள் வசமாகும். இது ஊக்கமளிக்கும் சிந்தனைகள் அல்ல, பயிற்சி பெற வேண்டிய சிந்தனைகள்..


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


மழைக்காலத்திற்கு தயாராக உள்ளீர்களா ? அவசர கால நிதிக்கான திட்டமிடல்

மழைக்காலத்திற்கு தயாராக உள்ளீர்களா ? அவசர கால நிதிக்கான திட்டமிடல்

Ready for the Rainy season ? – Plan for the Emergency Funding

இன்னும் பங்குனி-சித்திரை மாதங்களை தாண்டவில்லை, அதற்குள் மழைக்காலம் என்கிறீர்களா ? மழைக்காலமோ, அது வெயில் காலமோ அதற்கான பாதுகாப்பு அம்சங்களை நாம் முன்னரே திட்டமிடுவது சிறந்தது. ‘வருமுன் காப்போம்’ என்ற வாசகமே நாம் எந்த பிரச்சனைக்குள்ளும் சிக்காமல் நம் தினசரி வாழ்க்கையை வாழ்வதற்கான வழிமுறைகளை வகுத்து கொடுக்கிறது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

தற்போதுள்ள வெயில் காலத்தில் நாம் நம்மை பாதுகாக்க என்னென்ன விஷயங்களை செய்ய வேண்டும் என்பது நமக்கு தெரிந்திருக்கும். அது போல மழைக்காலத்தில் மிகவும் அடிப்படை விஷயமாக, வெளியில் செல்லும் போது குடை கொண்டு செல்வது நம் அனைவரது அவசியமாகும். காலத்திற்கு தகுந்தாற் போல், நாம் மாறிக்கொண்டு வந்தாலும், நமது நீண்டகால நிதி வாழ்க்கைக்கு பாதுகாப்பு கவசங்களை அணிகிறோமா என்பது தான் நமக்கான இன்றைய கேள்வி.


வளரும் நாட்டில் வேலைவாய்ப்புகள் பெருகி கொண்டு தான் இருக்கின்றன. படித்த படிப்புக்கு வேலையில்லை என்று சொன்னாலும், இன்று சேவை துறையில் அதிக வேலைவாய்ப்புகள் கொட்டி கிடைக்கின்றன என்றே சொல்லலாம். பத்து வருடங்களுக்கு முன்னர் பார்த்த வேலை தான், இன்று அது போல இல்லை எனலாம். பொதுவாக நுகர்வோர்(Consumer) சார்ந்த தொழில்கள் வளர்ந்து வரும் தருணத்தில், அதனை தொடர்ந்து வேலைவாய்ப்புகளும் பெருகும். நினைவிருக்கட்டும், இந்த வேலைவாய்ப்புகள் அரசாங்கம் ஏற்படுத்தியவை அல்ல, நாம் தான் – நமது நுகர்வு கலாச்சாரம் தான் பல வேலைவாய்ப்புகளை உருவாக்கியுள்ளது.


வேலைவாய்ப்புகள் அதிகரித்து வந்தாலும் ஒரு நிறுவனத்திலிருந்து மற்றொரு நிறுவனத்திற்கு பணி மாறுபவர்களின் எண்ணிக்கையும், சில காரணங்களால் வேலையினை இழந்தவர்களின் எண்ணிக்கையும் கணிசமாக இருந்து வருகிறது. நிறுவன பணி மாறுதலோ அல்லது வேலை இழப்போ, இது போன்ற இடைக்கால நிகழ்வுகளை சமாளிப்பது தான் நமக்கான மழைக்கால குடை எனலாம். இது ஒரு தற்காலிக நிகழ்வு தான் எனினும், அதனை சமயத்தில் நாம் தீர்வு கண்டால் மட்டுமே, நமக்கான அடுத்தகட்ட வாழ்க்கை சரியாக அமையப்பெறும்.


இன்றைய சூழ்நிலையில் நாம் தற்காலிகமாக வேலைக்கு செல்ல முடியாமல் போவதற்கான காரணங்கள் பல உண்டு. இருப்பினும், அந்த சமயத்தில் நமக்கான பொருளாதார வாழ்க்கையும் பாதிக்கப்படும். இதனை களைய தான் அவசர கால நிதி திட்டமிடல் அவசியம்(Emergency Fund). எதிர்பாராத பொருளாதார இழப்பு அல்லது தற்காலிக நிதி நெருக்கடியின் போது, அவசர கால சேமிப்பு உங்களுக்கு உதவக்கூடும்.

அவசர கால நிதியை திட்டமிடுவது எப்படி ?


  • உங்கள் மாதாந்திர வரவு மற்றும் செலவை கணக்கிட்டு கொள்ளுங்கள் (Monthly Income and Expenses).
  • உங்களுக்கு தற்சமயம் உள்ள சொத்து மற்றும் கடன் விவரங்களை கணக்கில் எடுத்து கொள்ளுங்கள் (Asset and Liabilities). உங்களால் சொத்து மற்றும் கடன் விவரங்களை கணக்கிட கடினமாக இருந்தால், கவலையடைய வேண்டாம். விட்டு விடுங்கள், நமக்கான இலக்கு அவசரகால நிதியை செயல்படுத்துவது தான்.
  • உங்களது அவசரகால இலக்கை திட்டமிடுங்கள் மற்றும் இலக்கிற்கு எவ்வளவு தொகை வேண்டுமென்று குறித்து கொள்ளுங்கள். (Emergency – Due to Job Loss, Unexpected Incident, Medical Emergencies, Family Commitments, Desired Goals)
  • பொதுவாக அவசர கால தேவைக்கு 6 முதல் 12 மாத வருமானம் உள்ள தொகையை இலக்காக எடுத்து கொள்வது நன்று.
  • உங்களது இலக்கிற்கான சேமிப்பு / முதலீட்டு தொகையை ஒரு வங்கி சேமிப்பு கணக்கின் மூலம் தொடங்குங்கள். வட்டி வருமானம் குறைவாக  இருந்தாலும் பரவாயில்லை; நீங்கள் சேமிப்பு கணக்கில், எப்போதும், எங்கு வேண்டுமானாலும் பணத்தை எளிதாக எடுத்து கொள்ளலாம். (Save Only in Savings Accounts/Recurring Deposits. It will give only around 4-7 % Interest, but, you can take money anytime, anywhere. Don’t look out for the Equity, Gold or Real Estate for Emergency !)
  • உங்களது அவசரகால நிதியை எக்காரணத்திற்காகவும் வெளியே எடுக்காதீர்கள் (அவசரகாலம் தவிர !)

அவசர கால நிதியை திட்டமிடுவது எவ்வாறு என்பதை நாம் பார்த்து விட்டோம். அடுத்து அதனை செயல்படுத்துவது எவ்வாறு என்பதை கீழ்க்காணும் இணையப்பக்கத்தில் நாம் ஏற்கனவே கொடுத்துள்ளோம்.

அவசரகால நிதியை உருவாக்குவது எப்படி ? How to Start an Emergency Fund


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


வர்த்தக மதுரையின் நிதி அறிவு துளிகள் – பாகம் 4

வர்த்தக மதுரையின் நிதி அறிவு துளிகள் – பாகம் 4

Personal Finance – Survey / Polling


மூன்றாம் பாகத்திற்கான கேள்விகளும், அதற்கான விடைகளும் இங்கே…


  • நீங்கள் ஒரு வங்கியில் ஒரு லட்ச ரூபாயை முதலீடு செய்கிறீர்கள். உங்களுக்கான வட்டி விகிதம் 8 சதவீதம். உங்களது முதலீடு எத்தனை வருடங்களில் இரட்டிப்பாகும் ?


விடை:       9 வருடங்கள்


விளக்கம்:  பணத்தை சேர்த்து வைப்பது என்னவோ பலருக்கு கஷ்டமான காரியமாக இருக்கலாம். ஆனால் நம்மில் பலருக்கு நாம் வைத்திருக்கும் பணம் இரண்டு மடங்காக மாறினால், மிகவும் சந்தோசப்படுவோம். நிதி கல்வியில் கூட்டு வட்டியின் பலன்(Compound Interest) முக்கியத்துவம் வாய்ந்ததாகும். அதே நேரத்தில், கூட்டு வட்டியின் தன்மை இல்லாமல் நமது பணம் குறிப்பிட்ட காலத்தில் இரட்டிப்பாவதற்கு வாய்ப்பு எங்கும் இல்லை.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

போன்சி திட்டங்களில்(Ponzi Schemes) நமது பணத்தை செலவு செய்து ஏமாற்றம் அடையாமல், பணம் எவ்வாறு இரு மடங்காகிறது என்பதை நாம் கற்று கொண்டாலே, நமக்கான முதலீட்டு வாய்ப்பை நாம் தேட செல்வோம். (Rule 72)விதி எண் – 72 என்ற எளிமையான கணக்கு நமது பணம் எத்தனை வருடங்களில் இரண்டு மடங்காக மாறும் என சொல்லிவிடும்.

Rule No. 72  = 72 / கிடைக்கக்கூடிய வட்டி விகிதம்


உதாரணத்திற்கு உங்களிடம் உள்ள ரூ. 1 லட்சம் எத்தனை வருடங்களில் இரு மடங்காகும் என்பதை அறிய, நமக்கு தேவையான தகவல் நமது பணத்தின் மதிப்பு மற்றும் கிடைக்கக்கூடிய வட்டி விகிதம். நீங்கள் ஒரு வங்கியில் ஒரு லட்ச ரூபாயை 8 சதவீத வட்டியில் முதலீடு செய்தால், 9 வருடங்களுக்கு பிறகு அது இரண்டு லட்ச ரூபாயாக (72/8 =9 Years) மாறும். இது ஒரு மனக்கணக்கு போல செயல்படும். இதே போன்று நமது பணம் மூன்று மடங்காக வேண்டுமானால், அதற்கான சூத்திரம்:


115 / கிடைக்கக்கூடிய வட்டி விகிதம்


  • நம் நாடு சுதந்திரம் பெற்ற வருடத்தில் ஒரு டாலருக்கு நிகரான ரூபாய் மதிப்பு எவ்வளவு ?


விடை:  4.16 ரூபாய்


விளக்கம்: 1947ம் ஆண்டு சுதந்திரம் பெறுவதற்கு முன், நம் நாடு பிரிட்டிஷ் ஆட்சியின் கீழ் இருந்துள்ளதை நாம் அனைவரும் அறிவோம். அப்போதைய காலத்தில் நம் நாட்டின் ஏற்றுமதி மற்றும் இறக்குமதி ரூபாய் – பவுண்ட்(Rupee – Pound) மதிப்பில் தான் வர்த்தகமாகி கொண்டிருந்தது. 1927ம் ஆண்டு முதல் 1966ம் ஆண்டு வரை நமது வர்த்தகம் ரூபாய் – பவுண்ட் மாற்றத்தில் நடந்துள்ளது கவனிக்கத்தக்கது. அப்போது ஒரு பவுண்ட் மதிப்பு 13 ரூபாய் (13.37) என்ற அளவில் இருந்தது.


அப்படியிருக்கும் சமயத்தில், ஒரு பவுண்டுக்கு நிகரான டாலர் மதிப்பு 4 டாலர் என்ற அளவில் இருந்து வந்துள்ளது. அதாவது ஒரு டாலருக்கு நிகரான ரூபாய் மதிப்பு – மூன்று ரூபாய்க்கும் மேலாக இருக்கிறது. எனவே நாம் சுதந்திரம் பெற்ற தருணத்தில்(இந்திய அரசியலமைப்பு துவக்கத்தின் போது), ஒரு டாலருக்கு நிகரான ரூபாய் மதிப்பு 4.16 ரூபாய் என்ற அளவில் தான் உள்ளது. நாம் நினைப்பது போல ஒரு டாலர் – ஒரு ரூபாய் என்ற மதிப்பில் இல்லை. 1913ம் ஆண்டு வாக்கில் ஒரு டாலரின் மதிப்பு, இந்திய ரூபாயில் 9 காசுகள் என்பது குறிப்பிடத்தக்கது.


  • லிக்விட் பண்ட்(Liquid Fund)  ___________ ?


விடை: ரிஸ்க் இல்லை


விளக்கம்: லிக்விட் பண்ட் என்பது பரஸ்பர நிதிகள் வழங்கும் கடன் சார்ந்த திட்டங்களாகும்(Debt Mutual Funds). இதில் பெறப்படும் முதலீடு அரசாங்க பத்திரங்கள், கருவூல மசோதா(Treasury Bills), வணிக ஆவணங்கள் மற்றும் வைப்பு சான்றிதழ்(Certificate of Deposit) போன்றவற்றில் முதலீடு செய்யப்படும். இவை பொதுவாக 91 நாட்களுக்குள் முதிர்வடையும் சாதனம்(Maturity) ஆகும். இவற்றில் ரிஸ்க் என்பது மிக குறைவு மற்றும் வங்கிகளில் உள்ள ரிஸ்க் தன்மையே லிக்விட் பண்டிலும் இருக்கும். எனவே இந்த பண்ட் வகைகளை ரிஸ்க் இல்லா முதலீடு(Risk Free) என்றே சொல்லலாம்.


லிக்விட் பண்டுகள் பொதுவாக வங்கி சேமிப்பு கணக்கு வட்டி விகிதத்தை விட அதிக வட்டி கொடுக்கும் குறுகிய கால முதலீட்டு சாதனமாக பயன்படும். வங்கியில் டெபாசிட்டுக்கான வட்டி விகிதம் குறையும் போதும், லிக்விட் பண்டுகளில் வட்டி விகிதம் சற்று அதிகமாக தான் காணப்படும்.

  • உங்களுக்கான நிதி இலக்குகள்(Financial Goals) என்ன என்பது உங்களுக்கு தெரியுமா ?

விளக்கம்: எந்தவொரு முதலீட்டையும் நாம் மேற்கொள்ளும் முன், அவற்றில் முதலீடு செய்வதற்கான காரணத்தை நாம் தெரிந்து வைத்திருப்பது அவசியம். என்னிடம் இவ்வளவு பணம் உள்ளது, எனக்கு இவ்வளவு மடங்குகள் பணம் வேண்டும் என நாம் பொதுவாக சொல்லிவிட முடியாது.


நாம் கற்க போகும் கல்விக்கு, ஒரு அடிப்படை நோக்கம் இருப்பது போல முதலீட்டிற்கும் நோக்கம் இருந்தாக வேண்டும். இதனை தான் நாம் நிதி இலக்குகள்(Financial Goals) என சொல்கிறோம். உதாரணத்திற்கு, 5 வருட கல்வி செலவு, குழந்தைகளின் மேற்படிப்பு மற்றும் திருமண செலவு, நான்கு சக்கர வாகனம் வாங்கும் திட்டம், ஓய்வு கால தொகை(Retirement Corpus), புதிய வீடு வாங்குதல் ஆகியவை நிதி இலக்குகள் என சொல்லலாம்.


நிதி இலக்குகளுக்கு முதலீடு செய்ய நம்மிடம் தேவையான பணம், காலம் மற்றும் தோராயமான வட்டியை அளிக்கும் முதலீட்டு சாதனம் அமைய பெற வேண்டும்.


‘ குமார் என்பவருக்கு அடுத்த 15 வருடங்களில் தனது மகளின் மேற்படிப்புக்காக 10 லட்சம் ரூபாய் (இன்றைய மதிப்பில்) தேவை உள்ளது. 15 வருடங்களில் அவரது நிதி இலக்கினை அடைய தேவைப்படும் முதலீட்டு வாய்ப்பு – பங்குகள் / பரஸ்பர நிதிகள் / வங்கி வைப்பு நிதி / நிலம் / தங்கம். பொருத்தமான முதலீட்டு சாதனத்தை தேர்ந்தெடுப்பது நம் கடமை. ‘


  • DICGC முறைப்படி உங்களது வங்கி சேமிப்பில் எவ்வளவு தொகைக்கு காப்பீடு செய்யப்பட்டுள்ளது ?


விடை:  ரூ. 1 லட்சம்  


விளக்கம்: பொதுவாக நம்மிடம் உள்ள காலங்காலமாக இருந்த நம்பிக்கை வங்கியில் பணம் போட்டால் அது பாதுகாப்பாக இருக்கும் என்பது. தற்போது அந்த நம்பிக்கையும் நம்மிடம் இல்லை எனலாம். வங்கிகளின் வாராக்கடன் சிக்கலுக்கு பின், வங்கிகளின் மேல் மக்களின் நம்பிக்கையும் குறைந்து விட்டது எனலாம்.


பாரத ரிசர்வ் வங்கியின் கீழ் இயங்கும் துணை நிறுவனம் தான் DICGC(Deposit Insurance and Credit Guarantee Corporation) எனப்படும் வைப்புத்தொகை காப்புறுதி மற்றும் கடன் உத்தரவாத கூட்டுஸ்தாபனம். இந்த நிறுவனம் நாட்டில் உள்ள அனைத்து வங்கிகளில் செய்யப்பட்ட வைப்பு தொகை, சேமிப்பு மற்றும் தொடர் கணக்கு தொகை, தொடர் வைப்பு தொகை(Recurring) ஆகியவற்றுக்கு காப்பீடு செய்யப்படும். சொல்லப்பட்ட கணக்கில் உள்ள தொகை அல்லது முதலீட்டிற்கு அதிகபட்சமாக ரூ. 1 லட்சம் வரை காப்பீடு எடுக்கப்படும். ஏதேனும் ஒரு காரணத்தால் வங்கியில் உள்ள நமது பணத்தை இழக்க நேரிட்டால், நமக்கு அதிகபட்சமாக ரூ. 1 லட்சம் வரை மட்டுமே கிடைக்கும்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

தனிநபர் ஒருவர் ஒரு வங்கியின் கீழ் பல்வேறு கிளைகளில் கணக்கு வைத்திருந்தாலும், அவருக்கு கிடைக்கக்கூடிய அதிகபட்ச காப்பீட்டு தொகை 1 லட்சம் ரூபாய் மட்டுமே. வெவ்வேறு வங்கிகளில் கணக்கு வைத்திருக்கும் ஒருவருக்கு ஒவ்வொரு வங்கிகளின் கீழும் ஒரு லட்ச ரூபாய் வரை இழப்பீடு கிடைக்கும். காப்பீடு செய்யப்பட்ட தொகைக்கான ப்ரீமியத்தை குறிப்பிட்ட வங்கிகளே செலுத்த வேண்டும். வங்கிகள் சொல்லப்பட்ட ப்ரீமியத்தை செலுத்த தவறினால், வங்கியின் பதிவு மற்றும் காப்பீட்டை ரத்து செய்யும் அதிகாரம் DICGC க்கு உண்டு. எனவே வங்கிகளில் நீங்கள் வைத்திருக்கும் தொகைக்கு ஒரு லட்ச ரூபாய் வரை மட்டுமே இழப்பீடு(Rs.1 Lakh Insurance) தொகை கிடைக்கும் என்பதை மறவாதீர்கள்.


இந்த வார கேள்விகள்:


  • பங்குச்சந்தையில் தினசரி வர்த்தகத்தின்(Intra day) மூலம் விரைவாக செல்வம் சேர்க்கலாம் ?
  • வங்கிகளில் கிடைக்கும் வட்டி தொகைக்கு(Interest Income) வரி செலுத்த தேவையில்லை ?
  • நிதி சார்ந்த கல்வியை கற்பதற்கு நீங்கள் நேரம் ஒதுக்குவது உண்டா ?
  • அவசர கால நிதி(Emergency Fund) என்ன என்பது உங்களுக்கு தெரியுமா ?
  • உங்களுக்கு ஒரு விலையுர்ந்த கைபேசி(Smart Phone) வாங்க வேண்டும் என்ற ஆசை உள்ளது. உடனே EMI முறையில் வாங்குவீர்களா அல்லது அதற்கான பணத்தை சேர்த்து வைத்த பின் வாங்க முயல்வீர்களா ?


குறிப்பு:


நீங்கள் வாக்கு பதிவு செய்வதற்கான இணைப்பை காண முடியவில்லை என்றால், கீழே கொடுக்கப்பட்டுள்ள லிங்கை கிளிக் செய்து பதிவிடவும்.


https://www.surveymonkey.com/r/8QLXFGZ


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com