பொது பட்ஜெட் 2018 – Budget India 2018 Highlights

பொது பட்ஜெட் 2018 – Budget India 2018 Highlights


பொது பட்ஜெட் 2018, பாரத பிரதமர் நரேந்திர மோடி (Narendra Modi)ஆட்சியின் கடைசி பட்ஜெட் இன்று (01.02.2018)  நிதி அமைச்சர் அருண் ஜெட்லீ (Arun Jaitley) அவர்களால் தாக்கல் செய்யப்பட்டது. இந்த பட்ஜெட் அருண் ஜெட்லீ அவர்களின் தொடர்ச்சியான 5வது பட்ஜெட் ஆகும். இந்த பட்ஜெட்டின் முக்கிய நோக்கம் விவசாயம், தொழில் மற்றும் சுகாதாரம் – மருத்துவம் சார்ந்ததாக அறிவிக்கப்பட்டுள்ளது.


பொது பட்ஜெட்டின் சில துளிகள் (Budget 2018 Highlights):


  • விவசாயம் மற்றும் விவசாயிகளின் வளர்ச்சிக்காக (Agriculture and Farmers),  உற்பத்தி மற்றும் விற்பனையை அதிகரிக்கவும், இடைத்தரகர்களை நீக்கவும் வழிவகை செய்யப்பட்டுள்ளதாக அறிவிக்கப்பட்டுள்ளது.


  • வேளாண் சந்தைகள் அமைப்பதற்கு ரூ. 2000 கோடி மற்றும் விவசாய உள்கட்டமைப்பிற்கு ரூ.22,000 கோடி நிதி ஒதுக்கீடு செய்துள்ளது.


  • விவசாய பயிர் கடன் இலக்காக ரூ. 11 லட்சம் கோடி நிர்ணயிக்கப்பட்டுள்ளது.


  • விவசாய  கழிவுகள் எரிக்கப்படாமல் பயன்படுத்த புதிய திட்டம் அமைக்கப்படும்.


  • வேளாண் உற்பத்தி நிறுவனங்களுக்கு 5 ஆண்டுகள் 100 சதவிகித வரி விலக்கு அளிக்கப்பட்டுள்ளது.


  • தனி நபர் வருமான வரம்பில் மாற்றம் ஏதுமில்லை(Income Tax exemption). அது சம்மந்தமான சலுகைகள் இல்லை. தனி நபர் வருமான வரி வருவாயும் அதிகரித்துள்ளதாக கூறப்பட்டுள்ளது.


  • தனி நபர் வருமானத்தில்(மாத வருமானம்) உள்ளவர்கள் அவர்களின் போக்குவரத்து மற்றும் மருத்துவ செலவுகளுக்காக ரூ.40,000 /- வரை வருமான வரிச்சலுகை பெறலாம். அதுவே  மூத்த  குடிமக்களுக்கு  ரூ. 50,000 /- வரை சலுகை  அளிக்கப்பட்டுள்ளது.


  • மூத்த குடிமக்களுக்கு:  வங்கி வைப்புத்தொகை மூலம் கிடைக்கும் வட்டி வருமானத்திற்கு வரி விலக்கு ரூ. 50,000 /- ஆக உயர்த்தப்பட்டுள்ளது. காப்பீடு திட்டத்தின் கீழ் வரும் ஓய்வூதிய திட்டத்திலும் வட்டி வருமானத்திற்கு சலுகை அளிக்கப்பட்டுள்ளது.


  • பங்குச்சந்தையில் முதலீடு செய்யப்படும் பரஸ்பர நிதி வருவாய்க்கு 10 % வரி விதிக்கப்பட்டுள்ளது. பங்குகளில் நீண்ட கால மூலதன ஆதாயத்திற்கு (ரூ. 1 லட்சத்திற்கு மேல்) 10 % ஆதாய வரி விதிக்கப்பட்டுள்ளது. (Long term Capital Gains – Tax @ 10%)


  • நேரடி வரி விகித வளர்ச்சி –  ஜனவரி 15, 2018 வரை  18.7 % ஆக உள்ளது.


  • ரயில்வே துறைக்கு ரூ. 1.48 லட்சம் கோடி ஒதுக்கப்பட்டுள்ளது. வதோதராவில் ரயில்வே பல்கலைக்கழகம் அமைத்தல் மற்றும் தண்டவாளங்களை பாதுகாப்பதில் கவனம் செலுத்தப்படும்.


  • ஜவுளி  துறைக்கு  ரூ. 7,148 கோடி நிதி ஒதுக்கப்பட்டுள்ளது. இது இந்த துறைக்கு மேலும் வளர்ச்சியை ஊக்குவிக்கும்.


  • 51 லட்சம் புதிய வீடுகள், அனைவருக்கும் வீடு திட்டத்தின் கீழ் அறிவிக்கப்பட்டுள்ளது.  தேசிய சுகாதார பாதுகாப்பு திட்டத்தின் மூலம் 10 கோடி ஏழை குடும்பங்களுக்கு இலவச மருத்துவ காப்பீடு மற்றும் ஆண்டுக்கு ரூ. 5 லட்சம் வரையில் மருத்துவ செலவு வழங்கப்படும்.


  • தூய்மை இந்தியா திட்டத்தின் கீழ் 2 கோடி கழிப்பறைகள் இன்னும் ஒரு வருடத்தில் கட்டப்படும்.


  • 5 லட்சம் மருத்துவ மையங்கள் மற்றும் 24 மருத்துவ கல்லூரிகள் நாடு முழுவதும் அமைக்கப்படும்.


  • மகளிர் சுய உதவி குழுக்களுக்கு  ரூ.75,000 கோடி வரை கடன் வழங்க இலக்கு அறிவிக்கப்பட்டுள்ளது.


  • மேலும் 8 கோடி ஏழை பெண்களுக்கு சமையல் எரிவாயு மற்றும் 4 கோடி கிராமப்புற வீடுகளுக்கு கட்டணமில்லா மின்சார இணைப்பு அளிக்கப்படும்.


  • “Operation Green “ என்ற புதிய திட்டத்தின் மூலம் வேலை வாய்ப்புகள் அதிகமாக உருவாக்கப்படும். முத்ரா யோஜனா திட்டத்தின் கீழ் ரூ. 3 லட்சம் கோடி கடனுதவி வழங்கப்பட்டுள்ளது. ஏற்கனவே சிறுதொழில் மற்றும் மகளிர் மேம்பாட்டுக்காக தொழில் கடனுதவி திட்டங்கள் அமலில் உள்ளன.


  • வருங்கால வைப்பு நிதிக்கு பெண்கள் வேலைக்கு சேர்ந்த முதல் 3 ஆண்டுகள், தங்களின் வருமானத்தில் 8 சதவிகிதம் மட்டும் செலுத்தினால் போதும் என கூறப்பட்டுள்ளது.


  • கார்ப்பரேட் நிறுவனங்களுக்கு கார்ப்பரேட் வரி 25 சதவிகிதம் குறைக்கப்படும்.


  • நேர்மையாக வரி செலுத்தும் நபர்களுக்கு விருதும், பரிசும் வழங்கப்படுவதாக அறிவிக்கப்பட்டுள்ளது.


  • நடப்பு நிதி பற்றாக்குறை (Fiscal Deficit) GDP ல் 3.5 % ஆக உள்ளது.


பட்ஜெட் 2018 சம்மந்தமான உங்கள் கருத்துக்கள் மற்றும் தகவல்களை பகிரலாம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

Stock Market – Fundamental Analysis – Course – 1.0

Stock Market –  Fundamental Analysis – Learning Course


பங்குச்சந்தை  –  அடிப்படை  பகுப்பாய்வு கற்றல் வகுப்புக்கு  வரவேற்கிறோம்.


இது ஒரு இணைய வழி கற்றல் முறை(Online Learning Course). அனைத்து வகுப்புகளும் மற்றும் அதன் தகவல்கள் நேரிடையாக உங்கள் மின்னஞ்சல் முகவரிக்கே(Subscribed Email Address) அனுப்பப்படும். வகுப்புகள் தினசரி என்றில்லாமல் இரண்டு நாட்களுக்கு ஒரு முறையோ அல்லது  வாரத்திற்கு மூன்று நாட்களாகவோ இருக்கலாம். இந்த கற்றல் வகுப்பு உங்களுக்கு பங்குச்சந்தை பற்றிய உள்ளார்ந்த அறிவு மற்றும் செயல்முறை விளக்கமாகவும் அமையும். அதனால் நீங்கள் பெறும் ஒவ்வொரு தகவலையும் பரிசோதித்து பார்க்கலாம்.


நீங்கள் ஏன் பங்குச்சந்தையில் முதலீடு செய்ய வேண்டும் ?


நம் ஒவ்வொருக்கும் வாழ்க்கையில் தேவைகள் மற்றும் விருப்பங்கள் இருக்கும். தேவைகள் பொதுவானவை; ஆனால் விருப்பங்கள் மாறுபடலாம். முதலில் நாம் நம் தேவைகளை பட்டியலிடுவோம்:


  • உணவு (Food)
  • உடை  (Clothing)
  • இருப்பிடம் (Shelter)
  • மருத்துவம் (Medical)
  • கல்வி  (Education for Future and Growth)
  • ஓய்வு காலம் (Retirement Stage)


விருப்பங்கள் சில…


  • விரும்பிய வாகனம் வாங்குவது (Buying a Car)
  • சுற்றுலா செல்வது (Vacation and  Foreign Tour)
  • குழந்தைகளுக்கு நல்ல கல்வி முறையை கொடுப்பது (Education for Children)
  • வீடு பழுது பார்த்தல் மற்றும் பராமரித்தல்(House Repair and Maintenance)
  • புதிய தொழில் தொடங்குவது (Starting a Business)
  • மற்றவர்களுக்கு உதவி செய்ய (Helping others)


நீங்களும் உங்களுக்கான பட்டியலை தயார் செய்து கொள்ளுங்கள். தேவையோ, விருப்பங்களோ எதுவாயினும் அவற்றிற்கு நிதி அல்லது பணம் தேவை. நாம் பட்டியலிட்ட அனைத்து தேவைகள் மற்றும் விருப்பங்கள் நமக்கானவை. இவற்றை நாம் பெரும்பாலும் எப்படி பெறுகிறோம் ?


நாம் அதற்காக உழைக்கிறோம், சம்பாதிக்கிறோம், பின்பு நமக்கான தேவை, விருப்பங்களை நிறைவேற்றுகிறோம். நமது விருப்பங்களை காலத்திற்கு ஏற்றவாறு நாம் மாற்றியமைக்கலாம் அல்லது தள்ளி போடலாம், ஆனால் நமது தேவைகள் அவ்வாறில்லை. எனவே நமது தேவையை முதலில் நிறைவேற்றுவது அவசியம். ஆனால் நம்மில் பலருக்கு தேவைகளை பூர்த்தி செய்வதிலே காலம் முழுவதும் கடந்து விடுகிறது. அப்புறம் எங்கே நமது விருப்பங்கள், கனவுகள் ! சில நேரங்களில் நம்மால் வருமானத்தின் ஒரு பகுதியை சேமிக்க முடிகிறது, அதனை கொண்டு நமது தேவை மற்றும் விருப்பங்களை அணுகுகிறோம். பல சமயங்களில் வருமானம் பற்றாக்குறையாகவே உள்ளது. ஏன் சிலருக்கு மட்டும் பணம் எப்போதும் கையில் இருக்கிறது, பலருக்கு இது சாத்தியமாக இல்லை ?


அதனை தான் நமது பள்ளி மற்றும் கல்லூரி கால படிப்பு நமக்கு கற்று தர தவறி விட்டது. Rich Dad, Poor Dad ன் ஆசிரியர் ராபர்ட் கியோசாகி சொல்வது போன்று, நமக்கான அடிப்படை கல்வியில் பணத்தை பற்றியும், அதனை எப்படி கையாள வேண்டும் என்பதனை பற்றியும் சொல்லி தரவில்லை. மாறாக, நமக்கு அறிவியலும், புவியியலும் சொல்லி கொடுக்கப்பட்டது. அவற்றை கூட நாம் நம் தினசரி வாழ்க்கை மற்றும் வேலையிடத்தில் பயன்படுத்த முழுமையாக சொல்லவில்லை. நீங்கள் நல்ல மதிப்பெண் பெற வேண்டும் மற்றும் ஒரு நல்ல வேலைக்கு சென்று சம்பாதிக்க வேண்டுமென்பதே நம் கல்வி முறை கொடுத்தது.


நம் நாட்டில் பணத்தை பற்றிய அடிக்கடி பழக்கப்பட்ட ஒரு விஷயமென்றால், அது சேமிப்பு  (Savings) தான். நாம் எவ்வாறு சேமிக்க வேண்டுமென்று காலங்காலமாக சொல்லி கொடுக்கப்பட்டுள்ளது, ஆனால் எவ்வாறு முதலீடு செய்ய வேண்டும், எப்படி தொழில் செய்யலாம் என சொல்லித்தந்தது மிக குறைவு தான். பங்குச்சந்தையிலும் இது தான் நமக்கு சிக்கலே. சேமிப்பிற்கும், முதலீடிற்கும் உள்ள இடைவெளி தெரியாமல் முடிவில், ஊக வணிகம் (Speculation) செய்து விடுகிறோம். நமக்கு கிடைப்பது பணமுதல் இழப்பு. பங்குச்சந்தைக்கும், தரகருக்கும் கிடைக்கிறது சேவை மற்றும் தரகு கட்டணம்.


சரி, நாம் காலங்காலமாக சில சேமிப்பு முறைகளை பின்பற்றி வந்திருக்கிறோம். நமக்காக அல்ல, நம் பெற்றோர்கள் சொன்னார்கள் என்று. அவற்றின் கடந்த கால வருமான தாக்கம் மற்றும் ஏற்ற-இறக்கத்தை பார்த்து விடுவோம்.


January 2000 ல் 100 ரூ. விலையுள்ள ஒரு பொருள் அல்லது சேவை, கடந்த October 2017 ல் ரூ. 308 /- ஆக அதிகரித்துள்ளது. பணவீக்கத்தின் மடங்குகளை இதன் மூலம் நாம் அறியலாம். அதே ஜனவரி 2000 ல் நம் கையிலிருந்த ரூ. 100 ன் மதிப்பு, அக்டோபர் 2017 ல் ரூ. 33 /- மட்டுமே. இதனை நாம் பணத்தை கொண்டு வாங்கும் திறன்(Purchasing Power) என்போம். இதன்  விளைவாக  தான்  நாம் சேமிக்க  பழகுகிறோம்.


Gold Prices (Last 5 Years):

Gold price 5 years

Bank Interest Rate (Since 2000):


interest rate 2017 india


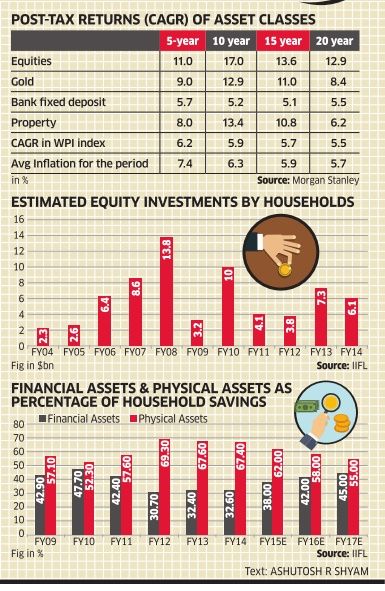
Returns of Equity, Gold, Money market mutual fund, FD:


returns of equity and gold


மேலே உள்ள தகவல்களை கொண்டு நமக்கு சில சிந்தனைகள் கிடைத்திருக்கும்.


Financial Goal(s):


நிதி இலக்குகளை பற்றி நாம் ஏற்கனவே நமது அறிமுக வகுப்பில் மற்றும் காணொளியில் (See the video) அறிந்திருப்போம். நமது நிதி இலக்குகள் வங்கி வைப்பு தொகை, தங்கம் மற்றும் மனையில் வெற்றி பெறுவதில்லை, ஆனால் பரவலாக்கப்படலாம். நிதி இலக்குகளில் வெற்றி அடைய இரண்டே வழி: பங்குச்சந்தை மற்றும் தொழில் தொடங்குவது.  நமது இலக்குகள் வெற்றியடையாமல் போவதற்கான முதற்காரணம் – பணவீக்கம். நீங்கள் உங்கள் சம்பாத்தியத்தை வேண்டுமானால் கூட்டி கொள்ளலாம். பணவீக்கத்தை தடுக்க முடியாது. ஆனால் புத்தியால் கையாளலாம். அது தான் பணவீக்கத்தை தாண்டிய வருமானம். விலைவாசியை தாண்டிய வருமானம் வேண்டுமென்றால், நீங்கள் உங்கள் தொழிலில் அதை விட லாபம் அதிகமாக தான் பெற வேண்டும்.


சேமிப்பும், பணவீக்கமும் ஒன்றையொன்று சார்ந்தது


மேலே உள்ள வாக்கியத்தை மறவாதீர்கள்; விலைவாசி (பணவீக்கம்) உயர்ந்தால் உங்களால் அதிமாக சேமிக்க  முடியாது. விலைவாசி உயர்ந்தால் மட்டுமே வங்கிகள் சேமிப்புக்கான வட்டி விகிதத்தை உயர்த்தும். விலை குறையும் போது அல்ல… உங்களால் எப்போது  அதிகமாக சேமிக்க முடியும் ? அப்போது வங்கிகள் மற்றும்  அரசாங்கம் உங்களுக்கு குறைந்த வட்டியே கொடுக்க முன்வருகிறது. வருமான  வரி கட்டுபவராக நீங்கள் இருந்தால், உங்கள் வங்கி வைப்பு தொகைக்கும் வரி உள்ளதை மறக்க வேண்டாம்.


Post Tax Returns(CAGR):

Post tax returns


ஏன்  வங்கிகள் அவ்வப்போது வட்டி விகிதத்தை குறைக்கின்றன ?


வங்கி சேமிப்பில் உள்ள ரிஸ்குகள் – ஆபத்தானவை


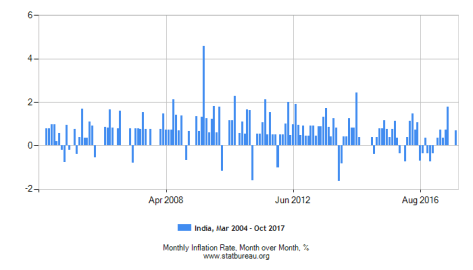
பணவீக்கம் ஒரு சாதாரண சேமிப்பு விஷயத்திற்கே இவ்வளவு தாக்கத்தை ஏற்படுத்தும் என்றால், உங்கள் நீண்ட கால இலக்குகளை யோசித்து பாருங்கள். 10 அல்லது 20 வருடத்திற்கு முன் நீங்கள் வாங்கிய பொருளின் விலை இன்று இல்லை. அதன் இன்றைய மதிப்பு பணவீக்க மதிப்பு  தான். இப்போது நினைத்து பாருங்கள்  உங்கள் எதிர்கால கல்வி செலவுகள், வீடு, ஓய்வு, மருத்துவம் – பணவீக்கத்தில் !


Inflation India chart since 2004


நினைவில்  கொள்ளுங்கள் நிதி இலக்குகள் பொதுவாக நீண்ட கால இலக்குகள் ஆகும்.

பங்குச்சந்தை ஆபத்தானதா, சூதாட்டமா  ?


முதலீடு  பற்றி பேசும் போது, நான் அடிக்கடி ஒரு வாசகத்தை  சொல்வதுண்டு…


“ Drive the Car without knowing the Basic, is Ridiculous and Dangerous “


நீங்கள்  கல்வியை தொடங்குவதற்கு முன்னரே கல்வி நிலையங்களில் கட்டணத்தை வசூலிக்கின்றனர். அவர்கள் உங்களை ஏமாற்றி விட்டால் (கற்று தரவில்லை)  ?   🙂


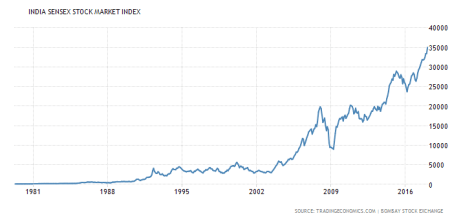
இது தான்  பங்குச்சந்தையும்; அடிப்படை விஷயங்களை அறியாமல், அனுபவம் பெறாமல் நாம் எதையும் சொல்ல விட முடியாது. ஒதுக்கி விடவும் இயலாது. நீங்கள் வேண்டுமானால் பங்குச்சந்தையில் முதலீடு செய்யாமல் போகலாம். ஆனால் அரசாங்கமும், நீங்கள் உழைக்கும் நிறுவனமும் பங்குச்சந்தையில்  தான்  லாபம் பார்த்து கொண்டு இருக்கின்றனர் – உங்கள் முதலீட்டை (பணம்) கொண்டு  தான் 🙂


Stock market historical chart


Data reference:   


Inflation Calculation and Forecasting

Inflation India

Gold Price History

Fixed Deposit Rates Historical data

Stock Market Performance


Disclaimer:

This content is an information for the purpose of learning. It’s not recommending any stock or listed company or make any investment in a certain financial products. All content as a text here are reserved by the part of website(www.varthagamadurai) and the images shown for the reference has attributed (image courtesy).


பொருளாதார ஆய்வறிக்கை 2018 – பொது பட்ஜெட்


பொருளாதார ஆய்வறிக்கை 2018 – பொது பட்ஜெட்

Economic Survey 2018 for the Budget India


2018-2019 க்கான  பொது பட்ஜெட்டை முன்னெடுத்து, நாடாளுமன்றத்தில் இன்று (29-01-2018) பொருளாதார ஆய்வறிக்கை 2018 தாக்கல் செய்யப்பட்டது. குடியரசு தலைவர் திரு. ராம் நாத் கோவிந்த் (Ramnath Kovind) அமர்வில் நிதி அமைச்சர் அருண் ஜெட்லீ (Arun Jaitley) பொருளாதார ஆய்வறிக்கையை சமர்ப்பித்தார்.


2018-2019 பொது பட்ஜெட் வரும் பிப்ரவரி 1 ம் தேதி தாக்கல் செய்யப்பட உள்ளது. இந்த பட்ஜெட்டில் வரி சம்மந்தமான சலுகைகள் இருக்கலாம் என பரவலாக எதிர்பார்க்கப்படுகிறது.


பொருளாதார ஆய்வறிக்கையில் விவரிக்கப்பட்ட சில துளிகள் பின்வருமாறு:


  • நாட்டின் மொத்த உள்நாட்டு உற்பத்தி (GDP Growth) வளர்ச்சி 2017-18 ல் 6.75 % ஆகவும், 2018-19 ல் 7  –  7.5 % ஆகவும் எதிர்பார்ப்பதாக தெரிவிக்கப்பட்டுள்ளது.


  • நாட்டின் நிதி பற்றாக்குறை (Fiscal Deficit) 2017-18 ல் 3.2 % எனவும், சில்லறை பணவீக்கம் (2017-18) – 3.3 % எனவும் கூறப்பட்டுள்ளது.


  • அன்னிய செலவாணி கையிருப்பு (2017-2018) – 40,900 கோடி அமெரிக்க டாலராகவும் உள்ளது.


  • தொழில் துறை வளர்ச்சி விகிதம் 2017-18 ல் 3.2 % ஆகவும், நாட்டின் ஏற்றுமதி வளர்ச்சி விகிதம்(2017-18) ல் 12.1 % எனவும் தகவல் தரப்பட்டுள்ளது.


  • வரி செலுத்துவோரின் எண்ணிக்கை 50 % உயர்ந்துள்ளதாகவும், பண மதிப்பிழப்பு (Demonetisation) நிகழ்வு இதற்கு மிகவும் துணைபுரிந்துள்ளதாக இருக்கிறது.


  • கச்சா எண்ணெய் தட்டுப்பாடு மற்றும் விலை மாற்றத்தால், எண்ணெய் (Oil Prices) விலையின் தாக்கம் அதிகம் உள்ளதாகவும், இது முக்கிய பிரச்சனையாக உள்ளதாக தெரிவிக்கப்பட்டுள்ளது.


  • பணவியல் கொள்கை (Monetary Policy) சீராக இருக்கிறது. ஏற்றுமதிக்கான புதிய கொள்கையால், ஏற்றுமதி துறை வளர்ச்சி ஊக்குவிக்கப்பட்டுள்ளது.


  • வீட்டு மனை துறையில் புதிய விதிமுறையால் மாற்றம் ஏற்பட்டு, நுகர்வோருக்கு பயனளிக்க கூடிய வகையில் அமையும்.


  • தனியார் முதலீடு மீட்டெடுத்தலில் பெரும்பங்காற்ற தயாராக உள்ளது. ஜி.எஸ்.டி (GST) பதிவு அதிகரித்துள்ளதாகவும், தொழிலுக்கு அது சாதகமாக இருப்பதாக கூறப்பட்டுள்ளது.


  • விவசாயம், கல்வி மற்றும் வேலைவாய்ப்பில் நடுத்தர காலத்தில் இருப்பதாகவும், அவற்றில் கவனம் செலுத்தப்படுவதாகவும் உள்ளது.


  • புதிய திவால் சட்டம் (Insolvency and Bankruptcy code -IBC) மெருகேற்றப்பட்டு, பொது துறை வங்கிகளுக்கு சாதமாக உள்ளது மற்றும் பொது துறை வங்கிகளின் வாரா கடனும் குறைந்துள்ளதாக தெரிவிக்கப்பட்டுள்ளது.


  • விவசாயத்துறையில் பெண்களின் பங்கு முக்கியமானதாகவும், விவசாயிகளின் வருமானத்தை வரும் 2025 க்குள் இரட்டிப்பாக்குவதாக உறுதி செய்யப்பட்டுள்ளது.


உங்களுடைய கருத்துக்கள்  மற்றும்  தகவலை  இங்கே பகிரலாம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


இளமையில் ஓய்வு பெற விரும்புகிறீர்களா ?

இளமையில் ஓய்வு பெற விரும்புகிறீர்களா ?


நவீன யுகத்தில், “Workaholic” என்ற வார்த்தை அடிக்கடி உச்சரிக்கப்பட்டாலும் வேலைப்பளு, வேலை திருப்தியின்மை என்பது ஒரு பக்கம் பரவலாக பார்க்கப்படுகிறது.


அது என்ன ‘ Workaholic ‘ ?


Workaholic – Person with a compulsive need to work ; Workaholism is a compulsive about working.


வேலை செய்ய வேண்டிய கட்டாயம் (அ) எப்போதும் வேலை, வேலை என்றிருப்பது.


பெரும்பாலோர் விருப்பமில்லாமல் பணிச்சுமையை ஏற்பதற்கு காரணம் – பொருளாதார தேவை. இது இன்றைய அதிக சம்பளம் மற்றும் ஆடம்பரத்துக்கும் பொருந்தும்.  உணவு, உடை, இருப்பிடம் என்ற மூன்று அத்தியாவசிய தேவைகள் மறைந்து, இன்று விருப்பத்தேவை மட்டும் தான் தலை தூக்கி உள்ளது. எனக்கு எது தேவை என்பதை விட, எனக்கு இது வேண்டும் என்ற கொள்கை இன்று வளர்கிறது. நாகரீக மாற்றத்தில் இதுவும் அடங்கும் தானே 🙂


“ கால் காசுனாலும் கவர்ன்மென்ட் வேலை “ என்பதெல்லாம் இன்று பொய்யாகி விட்டது. இன்று எல்லா வேலைகளிலும் பணி நிரந்தரம், பணி பாதுகாப்பு என்ற விஷயம் இல்லாமையால், சம்பள அதிகரிப்பை மட்டுமே பெரும்பாலோர் எதிர்பார்க்கின்றனர். ஒரு புறம் நிறுவனங்களுக்கு வேலை ஆட்கள் கிடைக்கவில்லை; மறுபுறம் படித்தவர்களுக்கு வேலை கிடைக்கவில்லை என்ற போதும், தாங்கள் பணிபுரியும் துறையில் நாட்டமின்மை, பணிச்சுமையாக கருதுதல் என்பது வாடிக்கையாகி விட்டது. முன்னொரு காலத்தில் ஒரே துறை அல்லது ஒரே  நிறுவனத்தில் 30 (அ) 40 வருடங்கள் பணிபுரிந்த அனுபவங்கள் இன்று இல்லை. இன்னும் சொல்ல போனால், இன்றைய  தலைமை அதிகாரிகளும் நீண்ட காலம் ஒரு நிறுவனத்தில் நீடிப்பதில்லை. இதற்கு பொதுவான காரணமாக சொல்லப்படுவது, நாம் நமக்கு பிடித்த  துறையை (அ) கல்வியை தேர்ந்தெடுக்காதது  தான்; பணியில்  சுமை என்று  நாம் பொத்தாம் பொதுவாக சொல்லி விட முடியாது. தினக்கூலியிலிருந்து, டாட்டா (Tata) வரை எல்லாருக்கும் பணிச்சுமை உள்ளது. அந்த பணிச்சுமை தான் சிலரை மாபெரும் மனிதர்களாக்கி உள்ளது. ஆனால் நவீன யுகம் மீண்டும் தன் நிலைக்கு திரும்புகிறது. இன்றைய தலைமுறையில் பணிச்சுமை என்பதை விட, வேறு ஒரு வார்த்தை புதுமையாக்கப்பட்டுள்ளது – “ இளமையில் ஓய்வு (Retire Early) ”


இளமையில் ஓய்வு:


“ அப்போதெல்லாம் நாங்க 60 வயது வரை உழைத்து ஓய்வு பெற்றோம் “ என்ற வாசகத்தை இனி நாம் கேட்க போவதில்லை. இன்று இளமையில் ஓய்வு (Retire Early) என்ற வார்த்தை தான் போக்காக (Trending) உள்ளது.  இளமையில் ஓய்வு பெறுவதை இருவகையாக பிரித்து பார்க்கலாம்,


  • இருக்கும் பணியிலிருந்து இளமையில் ஓய்வு பெற்று புதிதாக தொழில் தொடங்குவது / தொழில்முனைவோராக விரும்புவது. (Become an Entrepreneur )


  • இனி எந்த வேலையிலும், தொழிலிலும் ஈடுபட போவதில்லை; வாழ்க்கையை விருப்பம் போல கழிக்க வேண்டும் என விரும்புவது. (Live as Life, Live as like ).


Become an Entrepreneur:


இருக்கும் பணியிலிருந்து  இளமையில் ஓய்வு பெற்று அல்லது தன்னை விடுவித்து கொண்டு தொழில் முனைவோராக களமிறங்குவது இன்று நம்மில் பெரும்பாலோருக்கு உண்டு. உண்மையில் இது ஒரு நல்ல விஷயம் தான். “ நல்ல தொழில் செய்ய வேண்டும், நாலு பேருக்கு வேலை தர வேண்டும் “ என்பது ஒரு லட்சிய நோக்கமே. பணம் சம்பாதிக்க தான் தொழில் தொடங்கினாலும், மறைமுகமாக நாம் வேலைவாய்ப்புகளை உருவாக்கலாம். ஆனால் தொழில்முனைவோராக சிறக்க சரியான திட்டமிடல் மற்றும் செயலாற்றல் அவசியம். வெறும் புதுமையான யோசனைகளை மட்டும் வைத்து கொண்டு வெற்றி பெற்று விட முடியாது.


Live as Life, Live as like:


“ இனி மேல் நான் எந்த வேலைக்கும் செல்வதை விரும்பவில்லை; தொழில் செய்யவும் இல்லை. எனக்கு பிடித்த வாழ்க்கையை வாழ போகிறேன். வாழ்க்கை அர்த்தமுள்ளதாக வேண்டும்” – இதுவும் இங்கு நடக்கும். சில சமயங்களில் பலருக்கு இந்த வரிகள் உபயோகப்படாமல் போனாலும், சிலருக்கு இது அர்த்தமுள்ளதாகி விடும். இருக்கும் வாழ்க்கையை பிடித்தவாறு உணர வேண்டும், பிறரை நேசிக்க வேண்டும் என்பதில் தவறேதும் இல்லை. அப்படியே வாழலாம். இன்று நாம் பார்க்கும் புதுமையான தொண்டுகளும், புவி சார்ந்த நிகழ்வுகளும் அப்படி தான் அமைந்தன.


‘ அப்புறம் என்ன பிரச்சனை, தலைப்பை முடித்து விட்டு போக வேண்டியது தானே என்கிறீர்களா  ? ‘   🙂


இனிமேல் தானே விஷயம் இருக்கு. இருக்கும் வேலையை விட்டு விட்டு நீங்கள் தொழில்முனைவோரானாலும் சரி, வாழ்க்கையை அர்த்தமுள்ளதாக உருவாக்கினாலும் சரி – வேலையை கடந்தவுடன் தான் நமது வாழ்க்கை ஆரம்பமாகிறது என்பதை மறக்க வேண்டாம். இளமையில் ஓய்வு பெறுவதற்கு ஒரு மன தைரியம் வேண்டும். இளமை கால ஓய்வு என்பது நாம் இனி வாழ போகும் காலம் நன்மை செய்வதாக இருக்க வேண்டும். அக்கரைக்கு இக்கரை பச்சையாகி விட கூடாது. அதனால் நமது இளமை கால ஓய்வுக்கான நிதித்திட்டமிடல் அவசியம்.


உதாரணத்திற்கு, நாம் 40 வயதில் ஓய்வு பெற விரும்பினால் நாம் அடுத்து எத்தனை வயது (அ) காலம் வரை இருக்க போகிறோம் என்பது முக்கியம். 70 வயது வரை நம்மால் வாழ முடியும் என்ற கணிப்பு (கணிப்பு தான்) இருந்தால், ( 70-40 = 30 ) 30 வருடத்திற்கான  செலவுகளை (அடிப்படை தேவை, மருத்துவம், போக்குவரத்து ) எவ்வாறு  கையாள போகிறோம் என்பது நிபந்தனை. வேலையை துறந்து பின் செயலாற்றல் மிகவும் கடினம். நம்மால் தொழிலில் சிறந்து விளங்க எவ்வளவு காலமாகும், நமது குடும்பத்திற்கான அத்தியாவசிய செலவுகள் என்பவை எல்லாம் கணக்கிடப்பட வேண்டும். இதற்கான தகவல்கள்  நிதி சார்ந்த, காப்பீடு  சம்மந்தமான இணையதளத்தில் Retirement Planning, Retirement Calculator என்ற வசதி உள்ளது. அவற்றை பயன்படுத்தி நமக்கு தேவையான பணத்தை நாம் தயார் செய்து கொள்ளலாம் அல்லது  சொத்துக்களை கையாள வேண்டும். பணவீக்கத்தையும் கவனத்தில் கொள்வது அவசியம்.


HDFC Life’s Retirement Planning and Pension Calculator

Money Control’s Retirement Calculator


பொதுவாக, இந்த Retirement Calculator சரியாக சொன்னாலும், நாம் சற்று கூடுதலான பாதுகாப்பை ஏற்படுத்துவது நலம். ஏனென்றால் நாம் இளமையில் சம்பாதிப்பதை விட, வயதான காலத்தில் சம்பாதிக்கும் வாய்ப்பு குறைவு. அதாவது நாம் பேருந்தில் பயணம் செய்யும் போது, பயணக்கட்டணத்தை விட சற்று கூடுதலான தொகையை வைத்திருப்போமே, அது போன்று.


General Retirement Planning:


இந்த முறையில், நமக்கு தேவைப்படும் காரணிகள் – நமது தற்போதைய வயது, ஓய்வு பெறப்போகும் வயது, தற்போதைய ஆண்டு வருமானம், மாத செலவுகள், தற்போதைய  முதலீடு மற்றும் சேமிப்பு இருப்பு, எதிர்காலத்தில் அதற்கு எதிர்பார்க்கும் வருமானம், பணவீக்கம் ஆகியவற்றை நாம் குறித்து வைத்து கொண்டு, நமது இளமை கால நிதித்திட்டமிடலை துவக்கலாம்.


( Current Age, Retirement Age, Annual Income, Monthly Expenses, Current Savings and Investing, Expected Return on Investments(ROI), Inflation )


Early Retirement Formula (ERF):


டக் மஸ்ஸி (Doug Massey) என்ற ஆசிரியர் ஓய்வு கால திட்டத்திற்கான விதியை உருவாக்கியுள்ளார். இவர் தனது 41 வயதில் மற்றவர்களுக்காக வேலை செய்வதிலிருந்தும், தொழில் மற்றும் முதலீட்டில் இருந்தும் தன்னை முழுமையாக விடுவித்து (ஓய்வு) கொண்டார்.


ERF =  Your Age X  Networth / Yearly Expenses


Maintain the ERF value is > 1000


உதாரணத்திற்கு, உங்களுடைய வயது 30 மற்றும் உங்களிடம் இருக்கும் சொத்து (மனை, வீடு, முதலீடு, சேமிப்பு, பணம் கையிருப்பு) ரூ. 2,00,00,000 /- (2 கோடி) மற்றும் ஆண்டு செலவு- ரூ. 6,00,000 /- எனில்,


[ 30 X 2 Crores / 6 lakhs ] = 1000  


–  ஓய்வு எண் 1000 க்கு குறையாமல் இருப்பது நல்லது.


இதை போல, நீங்களும் உங்களுடைய இளமை கால ஓய்வு எண்ணை கணக்கிடலாம். அவர் இந்த விதியில் பரிந்துரைப்பது கூடுதலான தொகையை சேர்க்க வேண்டும் என்பது தான்.


இளமையில் ஓய்வு பெறுவதும் ஒரு சாமர்த்தியமான இலக்கு தான்; இலக்கை சரியாக திட்டமிடுங்கள்.


இளமையில் வெல்லுங்கள் !


வாழ்க வளமுடன், வர்த்தக மதுரை


www.varthagamadurai.com


ஒரு தொழிலை தொடங்குவதற்கு முன் செய்ய வேண்டிய 7 வடிப்பான்கள்

ஒரு தொழிலை தொடங்குவதற்கு முன் செய்ய வேண்டிய 7 வடிப்பான்கள்


7 Filters before starting your business

நேற்று (21.01.2018) விகடன்(Vikatan) குழுமம் சார்பாக சென்னை அண்ணாசாலையில் உள்ள ராணி சீதை ஹாலில் நடைபெற்ற, “தொழில் தொடங்கலாம் வாங்க” நிகழ்ச்சியில் புதிய தொழில்முனைவோர்க்கான வழிகாட்டுதல்கள், சிந்தனைகள்(Business startup) பல பகிரப்பட்டன. சிறப்பு விருந்தினர்களாக Cavinkare நிறுவனத்தின் தலைவர் திரு. C.K . ரங்கநாதன், Naturals(India’s No.1 Hair Salon) நிறுவனத்தின் இணை நிறுவனர் திரு. குமரவேல் மற்றும் CADD காரையடி செல்வன், Wassup பாலச்சந்தர், ஆடிட்டர் சத்யா குமார் ஆகியோர் பங்கேற்றனர்.


தொழில்முனைவோர்களுக்கான (Entrepreneurs Ideas) புதிய யுக்திகளையும், தொழில் உரிமைகளை (Franchise Global Business) பயன்படுத்துவதையும் மற்றும் பிற தொழில் செய்ய ஊக்கமூட்டும் விஷயங்களை அவர்கள் பகிர்ந்தனர்.


தொழில் முனைவோர் சிந்தனையின் விளைவாக 800 க்கும் அதிகமானோர் அரங்கத்தில் பங்கேற்றனர். நிகழ்ச்சியின் முக்கிய தாக்கமாக திரு. C.K. ரங்கநாதன் அவர்களின், “ தொழிலை தொடங்குவதற்கு முன் செய்ய வேண்டியவை” கவனிக்கப்பட்டன.


( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


ஒரு தொழிலை தொடங்குவதற்கு முன் செய்ய வேண்டிய 7 வடிப்பான்கள் ( 7 Filters before starting a business ) by Cavinkare C.K, Ranganathan


  • பெரும்பாலும், உங்களது முயற்சியை (Effort based) சார்ந்த தொழிலாக அமைய வேண்டும்.


  • குறைந்த முதலீட்டை (Low Capital / investment) கொண்டு தொழில் ஆரம்பிக்க வேண்டும்.


  • தொழிலில் புதுமையை புகுத்துமாறு (Innovative but useful for consumers) அமைய வேண்டும், அதே நேரத்தில் அது மக்களுக்கு, நுகர்வோருக்கு பயனளிக்குமா என்பதையும் கவனிக்க வேண்டும்.


  • தொழிலை பெரிதாக்க, விரிவுபடுத்தக்கூடிய(Scalable Business) சாத்தியங்கள் வேண்டும்.


  • தொழிலின் ஆரம்பத்தில் கிடைக்கும் லாப விகிதம் அதிகமாக (High Profit Margin) இருக்க வேண்டும். அப்போது தான் நாம் தொழில் ஆரம்பத்தில் தவறுகள் செய்தாலும் நம்மால் தொழிலில் நிலைக்க துணை புரியும்.  


  • தொழிலின் உயர் மதிப்பை (Value Creation) உருவாக்குதல். நமது தொழிலை ஏதேனும் சமயத்தில் நாம் மற்றவர்க்கு விற்க வேண்டிய நிலையிருந்தால், நமது தொழிலின் மதிப்பு நாம் உருவாக்கியதை விட உயர்ந்ததாக இருக்க வேண்டும்.


  • தகவல் தொழில்நுட்ப புரட்சியால் (Effect of Online Business) பிற்காலத்தில் நம் தொழில் பாதிக்கப்படுமா என்பதையும் ஆராய வேண்டும்.


மேலே உள்ள 7 வடிப்பான்கள், ஒவ்வொரு தொழில் முனைவோருக்கும், புதிதாக தொழில் செய்ய ஆர்வமுள்ளோருக்கும் பயனாக அமையும்.


இந்த கட்டுரை சம்மந்தமான உங்கள் பார்வை / கருத்துக்களை இங்கே பதிவிடலாம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


டிசம்பர் மாத சில்லறை பணவீக்கம் 5.2 % ஆக உயர்ந்தது

டிசம்பர் மாத சில்லறை பணவீக்கம் 5.2 % ஆக உயர்ந்தது

Retail Inflation rises to 5.2 % –  December 2017


மத்திய புள்ளியியல் அலுவலகம் (Central Statistical office -CSO)  சமீபத்தில் வெளியிட்ட பணவீக்கம் பற்றிய தகவல்கள்:


india inflation cpi

(image and data courtesy: tradingeconomics.com )


  • நாட்டின், டிசம்பர் (2017) மாதத்திற்கான சில்லறை (Retail Inflation) பணவீக்கம் 5.2 % ஆக உயர்ந்துள்ளது. இது கடந்த நவம்பர் மாதம் 4.88 சதவிகிதமாகவும், அக்டோபர் 2017 ல் 3.58 % ஆகவும் இருந்தது.


  • இந்த சில்லறை பணவீக்கம் நுகர்வோர் விலை குறியீட்டு அடிப்படையில்(Consumer price index – CPI)  வெளியிடப்படுகிறது. டிசம்பர் மாத பணவீக்கம் கடந்த 17 மாதங்களில் இல்லாத அதிகரிப்பாக உள்ளது. இதற்கு முன் கடந்த 2016 ஜூலை – ஆகஸ்ட் மாதத்தில் தான் இந்த பணவீக்க விகிதம் இருந்தது குறிப்பிடத்தக்கது.


  • உணவு பணவீக்கம் – 4.85 % ஆகவும், ஆடைகள் மற்றும் காலணிகள் பணவீக்கம் – 4.8 %  ஆகவும், வீட்டு வசதி – 8.25 %, எரிபொருள் மற்றும்  ஒளி – 7.90 % ம் உள்ளது.


  • பாரத ரிசர்வ் வங்கி (4.3 – 4.7 %) எதிர்பார்த்த அளவினை விட, டிசம்பர் மாத பணவீக்கம் அதிகரித்ததால் வரும் நிதிக்கொள்கையில் வட்டி விகித மாற்றத்தை ஏற்படுத்தலாம். அதே நேரத்தில் பாரத ஸ்டேட் வங்கி(SBI), இது தாங்கள் எதிர்பார்த்த விகிதம் தான் என கூறியுள்ளது.


  • பாரத ரிசர்வ் வங்கி தனது அடுத்த நிதிக்கொள்கையை வரும் பிப்ரவரி 7 ம் தேதி அறிவிக்க உள்ளது.


  • கடந்த 5.2 % பணவீக்க அதிகரிப்பு – உணவு பொருட்களின் விலை தாக்கம் மற்றும் மத்திய அரசு ஊழியர்களின் ஊதிய மாற்றம் தான் காரணங்கள் என சந்தை நிபுணர்கள் கூறுகின்றனர்.


வாழ்த்துக்கள், வாழ்க வளமுடன் !


www.varthagamadurai.com


நன்றி, வர்த்தக மதுரை


இன்போசிஸ்(Infosys) நிகர லாபம் 38 % உயர்ந்தது

இன்போசிஸ் (Infosys)  நிகர லாபம் 38 % உயர்ந்தது 

Infosys Q3FY18  Result (2017-18) Net profits at 38 %


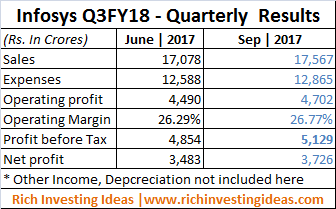
  • நாட்டின் இரண்டாவது மிகப்பெரிய மென்பொருள் சேவை நிறுவனமான இன்போசிஸின் (Infosys) 2017 – மூன்றாம் காலாண்டின் நிகர லாபம் 38 % ஆக உயர்ந்தது.


  • சமீபத்தில் தனது காலாண்டு (Oct – Dec’ 2017) அறிக்கையில் வெளியிட்டதாவது: நிகர லாபம் ரூ. 5129 கோடி. இந்த லாபம் கடந்த காலாண்டினை காட்டிலும் 38 சதவிகிதம் அதிகமாகும்.


  • நிறுவனத்தின் புதிய தலைமை நிர்வாக அதிகாரி திரு. சலீல் பரேக் (Salil Parekh) கூறுகையில், நிறுவனம் ஒவ்வொரு ஆண்டிலும் 8 % வளர்ச்சியை எட்டியுள்ளதாகவும், கடந்த மூன்றாவது காலாண்டு அறிக்கை மிகவும் ஆரோக்கியமாகவும்(Strength) உள்ளதாக தெரிவித்துள்ளார்.


  • இதே காலகட்டத்தில் நிறுவன வருவாய் (Revenue) 1.3 சதவிகிதம் அதிகரித்து, ரூ. 17,794 கோடியாக உள்ளது.


  • வரி செலவுகளும் காலாண்டு – காலாண்டு (QoQ) ஒப்பிடுகையில் ரூ. 1,471 கோடியிலிருந்து குறைந்து, தற்போது  ரூ. 144 கோடியாக உள்ளது.


  • இந்த காலாண்டு வளர்ச்சி பெரும்பாலும் சில்லறை, தளவாடங்கள் (Logistics), ஆற்றல் (Energy), தகவல் தொடர்பு மற்றும் பிற சேவைகள் மூலமே பெற்றவை ஆகும். அதே சமயத்தில் நிதி சேவை மற்றும் காப்பீடு சம்மந்தமான துறையில் வளர்ச்சி விகிதம் 0.3 அளவு குறைந்துள்ளது.


infosys quarterly report Q3Fy18


வாழ்த்துக்கள், வாழ்க வளமுடன் !


www.varthagamadurai.com


நன்றி, வர்த்தக மதுரை


LIC காப்பீடு நிறுவனம் மீண்டும் முதலிடம் – IRDA

LIC tops in the list of Insurance – IRDA Claim Settlement Ratio 2017


LIC காப்பீடு நிறுவனம்  மீண்டும் முதலிடம்


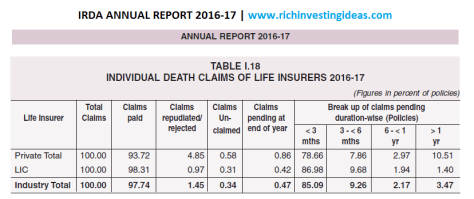
  • IRDA (Insurance Regulatory and Development Authority of India) 2016-17 ஆண்டு அறிக்கையில் (Annual Report) வெளியிட்ட தகவலில், மற்ற காப்பீடு நிறுவனங்களை காட்டிலும் LIC (Life insurance corporation) புகார் நிலுவை விகிதத்தில் குறைவாய் இருப்பதாகவும், Claim Settlement விகிதத்தில் முதலிடத்தில் உள்ளதாகவும் குறிப்பிட்டுள்ளது.


  • 2016-17 ஆண்டு அறிக்கையில், LIC Claim Settlement ratio – 98.31 % மற்றும் புகார் நிலுவை விகிதம் 0.97 ஆக உள்ளது.  தனி நபர் இறப்புக்கான உரிமை கோருதலில் 0.97 விகிதம் மட்டுமே நிராகரிக்கப்பட்டுள்ளது.


irda annual report 2017


(Image courtesy:   www.richinvestingideas.com    Data Source: IRDA Official website )


irda annual report2017


  • தனியார் காப்பீடு நிறுவனங்களின் (கூட்டாக) Claim settlement ratio – 93.72 % ஆக உள்ளது. உரிமை நிராகரிக்கப்பட்ட விகிதம் 4.85 ஆக இருக்கிறது.


irda death claims report


  • LIC ல் க்ளைம் செய்யப்பட்ட காலத்தில் மொத்த காப்பீடுகளின் எண்ணிக்கை 7,65,472 மற்றும் கோரிய தொகை ரூ. 10,815 கோடி ஆகும்.


  • தனியார் மற்றும் பொது காப்பீடு நிறுவனங்கள் சேர்த்து, தனி நபர் இறப்புக்கான உரிமை கோராமல் இருக்கும் விகிதம் 2016-17 ல் 0.34 % ஆக இருக்கிறது.


  • பொதுவாக IRDA அறிக்கையின் படி, உரிமை கோருதல் விகித  (Claim Settlement Ratio ) அடிப்படையில் LIC நிறுவனம் முதலிடம் பிடித்துள்ளது. ஆனால் இது நிறுவனத்தின் அனைத்து வகையான பாலிசிகளுக்கும் பொருந்தாது. LIC காப்பீடு நிறுவனம் பொதுவாக Endowment Policy களை தான் அதிகம் விற்பனை செய்கிறது மற்றும் க்ளைம் விகிதமும் அதனை சார்ந்தே இருக்கும். இங்கு டேர்ம் பிளான்கள் (Term Insurance)  கணக்கில் எடுத்து கொள்ளப்படவில்லை.


வாழ்த்துக்கள், வாழ்க வளமுடன் !


www.varthagamadurai.com


நன்றி, வர்த்தக மதுரை


கடனுக்கான வட்டி குறைப்பு – 8.65 % – SBI


SBI Loan Interest rate at 8.65 % – Cut rate by 30 basis points ( Jan 1, 2018) – State Bank of India


கடனுக்கான வட்டி குறைப்பு – 8.65 % – State Bank of India


  • பாரத ஸ்டேட் வங்கி (State Bank of India) வாடிக்கையாளர்களுக்கான கடன் வட்டி விகிதத்தை 0.30 % குறைத்து 8.65 % ஆக அறிவித்துள்ளது.


  • புத்தாண்டு தின பரிசாக வங்கி வாடிக்கையாளருக்கு இந்த செய்தி அமைந்துள்ளது.


  • ஏற்கனவே பணவீக்க விகிதம் கட்டுக்குள் உள்ளதால் மத்திய ரிசர்வ் வங்கி (RBI), வங்கிகளுக்கான கடன் வழங்கும் வட்டி விகிதத்தை கடந்த சில காலாண்டுகளில் குறைத்து வந்துள்ளது குறிப்பிடத்தக்கது. அதனை சார்ந்து ரிசர்வ் வங்கியும், வங்கிகள் வாடிக்கையாளர் பலனை முழுமையாக தரும்படி கூறியுள்ளது.


  • ஸ்டேட் வங்கியின் இந்த 8.65 % கடனுக்கான வட்டி விகிதம் Jan 1, 2018 முதல் அமல்படுத்தப்படும். இந்த வட்டி குறைப்பு மூலம் கடன் பெற்ற  சுமார் 80 லட்சம் பேர்  பலனை அனுபவிப்பர் எனவும், கடன் பெறுகின்ற புதிய வாடிக்கையாளர்களுக்கு பரிசீலனை கட்டணத்திலும் சலுகை தர போவதாக அறிவித்துள்ளது.


  • இந்த வட்டி விகித தாக்கம், வங்கியில் வைப்பு தொகை வைத்திருப்போருக்கு சாதகமாக அமையாமல் போகலாம். பொதுவாக வங்கிகள் கடனுக்கான வட்டியை குறைக்கும் போது, வைப்பு தொகை மற்றும் இதர சேமிப்புக்கான வட்டியினை குறைக்கலாம்.

வங்கிகளின் வட்டி விகிதங்களை அறிவோம்


நன்றி, வர்த்தக மதுரை

உங்களுடைய பகிர்வுகளுக்கு:


https://www.facebook.com/varthagamadurai/

https://www.twitter.com/varthagamadurai/

contact@varthagamadurai.com                   


சிறு சேமிப்புகளுக்கான வட்டி விகிதம் குறைப்பு (Updated on 27-12-2017)


சிறு சேமிப்புகளுக்கான வட்டி விகிதம் குறைப்பு (Updated on 27-12-2017)


  • சிறு சேமிப்பிற்கான வட்டி விகிதத்தை மத்திய அரசு இன்று (27/12/2017) குறைத்துள்ளது. வட்டி விகிதம் 0.2 % அளவிற்கு குறைத்துள்ளதாகவும் அறிவித்துள்ளது. இந்த வட்டி விகித குறைப்பு தேசிய சேமிப்பு பத்திரம் (NSC)  மற்றும் பொது வருங்கால வைப்பு (PPF) நிதிக்கும் பொருந்தும்.


  • கிசான் விகாஸ் பத்திரம் (KVP), செல்வ மகள்(Sukanya Samriddhi) திட்டத்திற்கும் வட்டி விகித குறைப்பு பொருந்தும். மூத்த குடிமக்களுக்கான திட்டத்தில் மாற்றம் எதுவும் இல்லை; ஏற்கனவே உள்ள 8.3 % ஆக தொடரும்.


  • சிறு சேமிப்புகளுக்கான வட்டி விகித மாற்றம் ஒவ்வொரு காலாண்டிற்கு ஒரு முறை நடைமுறைப்படுத்தப்படும். தற்போதைய குறைப்பு Jan – Mar 2018 க்கானது.


Read more on:  வங்கிகளின் வட்டி விகிதங்களை அறிவோம்


சிறு சேமிப்பு திட்டங்கள்

    (Small Savings Scheme )

வட்டி விகிதங்கள்  

    (Interest Rates – Jan to Mar’ 2018)

5 Years RD / Term Deposit

6.9 % | 7.4 %

Savings Deposit

4.0 %

PPF, NSC (5 Years)

7.6 %

Sukanya Samriddhi

8.1 %

Senior Citizen Savings(SCSS)

8.3 %

Kisan Vikas (KVP)

7.3 %

வர்த்தக மதுரை  | www.varthagamadurai.com


உங்களுடைய பகிர்வுகளுக்கு:


https://www.facebook.com/varthagamadurai/


https://www.twitter.com/varthagamadurai/

contact@varthagamadurai.com                   


Financial Blog in Tamil