பணப்பாய்வு(Cash Flow) – வகுப்பு 11.0

பணப்பாய்வு – வகுப்பு 11.0

Cash Flow and Cash flow  Statement


ஒரு நிறுவனம் எவ்வாறெல்லாம் வருமானம் ஈட்டுகிறது மற்றும் அதனை முதலீட்டாளருக்கு எப்படி பகிர்ந்தளிக்கிறது என்பதை கடந்த சில வகுப்புகளில் பார்த்தோம். நிறுவனத்தின் வருமானம் ஒரு பங்குக்கு எவ்வளவு(Earning per share) என்பதனையும், நமது முதலீடு மீதான வருமானம் எவ்வாறு கணக்கிடப்படுகிறது என்பதையும் சில அத்தியாயங்கள் மூலம் புரிந்து கொண்டோம்.


நிறுவனம் பெறும் கடன்கள் மற்றும் கடன்-பங்கு தன்மை, அதன் வட்டி செலுத்தும் விகிதம் போன்றவற்றை தெரிந்து கொண்டோம். நாம் இதுவரை பார்த்த அனைத்து எண்களும் ஒரு நிறுவனத்தின் வரவு – செலவு மற்றும் லாப-நட்ட அறிக்கைகளை பார்த்து அறிந்து கொள்ளலாம். இருப்பினும், ஒரு நிறுவனம் உண்மையில் சம்பாதித்து எவ்வளவு என்பதை தான் நாம் இந்த வகுப்பில் பார்க்க போகிறோம்.


‘ நாம் தான் ஏற்கனவே நிறுவனத்தின் விற்பனை, லாபம் மற்றும் கடன் தன்மை போன்றவற்றை பார்த்து விட்டோமே, அப்புறம் என்ன இந்த வகுப்பில் புதிதாக இருக்கப்போகிறது’,  என்கிறீர்களா ? சுருக்கமாக சொன்னால், நாம் பண்டிகை காலங்களில் நமக்கு தேவையான துணிமணிகளை வாங்க குடும்பத்துடன் கடை தெருவிற்கு போயிருப்போம் அல்லது ஷாப்பிங் மால் என்று சொல்லக்கூடிய பேரங்காடிக்கு சென்றிருப்போம். பண்டிகை காலம் என்பதால் எல்லா கடைகளிலும் கூட்டம் அலைமோதும். விற்பனையும் படுவேகம் எடுக்கும். நமது கொள்முதல்(Purchase) முடிந்தவுடன் நாம் நினைத்திருப்போம், ‘ இந்த கடையில் கூட்டமும் அதிகம், நாமும் நிறைய விலைக்கு துணிகளை வாங்கிருக்கிறோம். கடைக்கு லாபம் அமோகம் தான்’ என்று. நமக்கு தெரிந்ததனவோ கடையில் வந்த கூட்டமும், நமது கொள்முதல் மதிப்பும் தான். அந்த கடை உண்மையில் எவ்வளவு தொகையை ரொக்கமாக பெற்றிருக்கிறது என்பதை பற்றி நமக்கு தெரிந்திருக்க வாய்ப்பில்லை.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});
 

இதே போல தான் ஒரு நிறுவனத்திற்கும்; ஒரு நிறுவனத்தின் வருடத்திற்கான விற்பனை அதிகரித்திருக்கலாம், அதன் லாபமும் அதிகமாயிருக்கலாம். எல்லாம் வெறும் எண்கள் தானே 🙂 ஆம், நிறுவனத்தின் நிதி அறிக்கையில் சொல்லப்பட்ட எண்களே விற்பனையும், லாபமும் மற்றும் கடனும். உண்மையில் அவை லாபமாக கையில் பெற்ற தொகை மற்றும் செலவு செய்த தொகையை பற்றி அலசுவது தான் பணப்பாய்வு எனப்படும் Cash Flow. எளிமையாக சொல்ல வேண்டுமென்றால் நீங்கள் கல்லூரியில் வாங்கும் Provisional Certificate தான் லாபம் மற்றும் விற்பனை கணக்குகள். ஆனால் நீங்கள் கல்லூரி படிப்பை முழுவதுமாக முடித்து பட்டம் பெறுவது, அதாவது Convacation என்று சொல்லப்படும் லாபத்தை ரொக்கமாக கையில் பெறுவது(Cash Flow) தான் அவசியம்.


ஆகவே, ஒரு நிறுவனம் விற்பனை மற்றும் லாபத்தை கணக்கில் மட்டும் காண்பித்தால் போதாது. அந்த தொகையை அது கையில் பெற்றிருக்க வேண்டும். ஒரு சிறு உதாரணம் மூலம் பணப்பாய்வு என்ன என்பதை அறிவோம். XYZ  நிறுவனத்தின் 2016-17 ம் நிதியாண்டுக்கான (அறிக்கையின் படி) வருமானம் ரூ. 100 /- என வைத்து கொள்வோம். செலவு ரூ. 60/- ஆகவும், மீதம் கிடைக்கும் தொகையான ரூ. 40 /- (100-60) லாபமாக காட்டப்பட்டுள்ளது. ஆனால் நடைமுறையில் அந்த நிறுவனம் 2016-17 ல் ரூ. 80 /- ஐ மட்டும் தான் வருமானமாக பெற்றுள்ளது. மீதம் உள்ள 20 ரூபாயை அடுத்த நிதி வருடத்தில் தான் அந்த நிறுவனம் ரொக்கமாக பெற்றுள்ளது. அதாவது விற்பனை என்னவோ ஒரே வருடத்தில் நடைபெற்றிருந்தாலும், அதற்கு கிடைக்க வேண்டிய வருமானம் குறைவாகவே ரொக்கத்தில்(Cash on hand) கிடைத்துள்ளது. நிறுவனத்தின் வாடிக்கையாளர்கள் Credit என்று சொல்லப்படும் கடனாக பொருட்களை வாங்கியிருக்கலாம். அந்த தொகையை நிறுவனத்திற்கு அடுத்த வருடம் ரொக்கமாக கொடுத்திருக்கலாம். ஆனால் நிறுவனத்தை பொறுத்தவரை விற்பனை அடைந்தவுடன் அதன் வருமானம்(Revenue on Sales) கணக்கிடப்படுகிறது.

XYZ நிறுவனத்தின் அந்த வருடத்திற்குரிய செலவு ரூ. 60/-. ஆனால் உண்மையில் அந்த நிறுவனம் செலவு செய்த தொகை ரூ.50/- மட்டுமே. மீதமான ரூ. 10/-  ஐ அடுத்த வருடத்தின் ஆரம்பத்தில் தான் செலவு செய்துள்ளது. இதன் காரணமாக நிறுவனத்தின் லாபத்திலும் ரொக்கமாக பெறும்போது மாற்றமிருக்கும். ஒரு நிறுவனத்திற்கு பணம் எவ்வாறு வருகிறது (Cash Inflow) மற்றும் பணம் எவ்வாறு வெளியே செல்கிறது (Cash Outflow) என்பதை அறிவது தான் பணப்பாய்வு (Cash Flow) ஆகும்.


ஒரு நிறுவனத்தின் வருடத்திற்குரிய பண வரவு, கடந்த காலத்திற்குரிய விற்பனையின் மூலமான வருமானமாக இருக்கலாம். இனி வரும் காலத்திற்குரிய வருமானமாகவும் அமையலாம். ஆனால் பண வரவு என்பது ஒரு குறிப்பிட்ட வருடத்தில் தான் அடையும். இதனை போல செலவுகளும், நிறுவனம் தான் வாங்கிய கடனை பிற்காலத்தில் அடைக்கலாம். உதாரணத்திற்கு, ஒரு நிறுவனம் ஒதுக்கும் தேய்மான செலவுகளை(Depreciation Cost) சொல்லலாம். உண்மையில் அந்த தொகை குறிப்பிட்ட வருடத்தின் அறிக்கையில் ஒதுக்கப்படுகிறது, ஆனால் அப்போது செலவழிக்கப்படுவதில்லை.


பணப்பாய்வு காலம்(Period of Cash flow) என்பது ஒரு நாளாக இருக்கலாம், 1 வாரம், 1 மாதம், 6 மாதங்கள் அல்லது ஒரு வருடமாகவும் இருக்கலாம். பணப்பாய்வு அறிக்கை (Cash flow Statement) மூன்று வகையாக பிரிக்கப்படும்.


  • Cash Flow from Operating Activities

  • Cash Flow from Investing Activities

  • Cash Flow from Financing Activities.


Cash Flow from Operations – பொருட்களின் அல்லது சேவையின் விற்பனை மற்றும் கொள்முதல், அதன் மூலமான வருமானத்தை குறிக்கும். இது ஒரு இயக்க நடவடிக்கை சார்ந்த பணப்பாய்வாகும்.


Cash Flow from Investing – இது ஒரு முதலீடு சார்ந்த பணப்பாய்வு நடவடிக்கையாகும். ஒரு நிறுவனத்திற்கு தனது முதலீடு சார்ந்து எதிர்காலத்தில் பணமீட்டும் தன்மையை குறிக்கிறது. நீண்ட கால நோக்கில் உள்ள சொத்துக்கள் விற்பனை அல்லது வாங்குவதன் மூலம் கிடைக்கும் தொகையை குறிப்பதாகும்.


Cash Flow from Financing – நிதி நடவடிக்கைகள் சார்ந்த பண பரிவர்த்தனை பணப்பாய்வை குறிக்கிறது. பங்குதாரர்கள், கடன் கொடுத்தவர்கள், கருவூல பங்கு கொள்முதல், ஈவு தொகை வழங்கல் போன்றவற்றை விவரிக்கும்.


பணப்பாய்வு அறிக்கை (Cash Flow Statement):


ஒரு Cash Flow statement ன் நோக்கம் ஒரு நிறுவனத்தின் ரொக்க, பணம் செலுத்துதல், பணத்தில் ஏற்படும் நிகர மாற்றம்(Net Change on Cash) போன்றவற்றை மூன்று பிரிவுகளில்(Operating, Investing, Financing) அறிவதாகும். இதன் மூலம் அந்த நிறுவனத்தின் பண வரவு மற்றும் செலவு எவ்வாறு வந்து செல்கிறது(Inflows and Outflows) என்பதை கண்டறியலாம்.


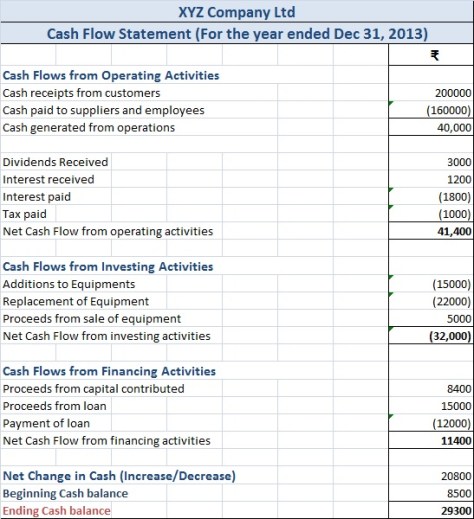
உதாரணத்திற்கு,  XYZ நிறுவனத்தின் பணப்பாய்வு அறிக்கையை (Cash flow statement for the year ended Dec 31, 2013) பாருங்கள்:


( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


Cash flow statement sample


மேலே உள்ள அறிக்கையின் மூலம் நாம் XYZ  நிறுவனத்தின் பண வரவு மற்றும் செலவுகளில் மாற்றத்தை பார்த்தோம். நீங்களும் இதனை போல பங்குச்சந்தையில் பட்டியிலடப்பட்ட நிறுவனத்தின் பணப்பாய்வு அறிக்கையை அலசலாம்.


நினைவில் கொள்ளுங்கள்:


  • Cash Flow Statement என்பது ஒரு நிறுவனத்திற்கு பணம் எவ்வாறு வருகிறது மற்றும் செலவாக எப்படி வெளியே செல்கிறது என்பதை தான் குறிக்கிறது. இந்த அறிக்கை நிறுவனத்தின் வரவு-செலவு(Income and Expenses) பற்றி சொல்ல வரவில்லை.


  • Cash is King என்று நிதி மேலாண்மையில் ஒரு கூற்று உண்டு. அதன் நிரூபணமாக தான் Cash flow உள்ளது.


  • பணப்பாய்வு என்பது லாபமல்ல; அது ஒரு நிறுவனத்தின் பண கையிருப்பு மாற்றத்தை மட்டுமே விளக்குகிறது.


  • மூலதனத்தில் (Working Capital) ஏற்படும் மாற்றங்களும், நிறுவனத்தின் இருப்பு நிலை அறிக்கையில் (Balance Sheet) ஏற்படும் மாற்றங்களும் பணப்பாய்வு அறிக்கையில் வெளிப்படும்.


  • ஒரு நிறுவனத்தின் பணப்பாய்வு அறிக்கையில் எதிர்மறை மதிப்புகளும்(Negative Cash flow)  கிடைக்கலாம். Negative Cash flow என்றால் அந்த நிறுவனத்திற்கு கடன் இருக்கலாம். அதே சமயத்தில் அதனை நாம் அப்படியே எதிர்மறையாக எடுத்து கொள்ள வேண்டிய அவசியமில்லை. நிறுவனம் புதிதாக முதலீடு செய்திருந்தால், புதிய கட்டிட வேலைக்காக செலவு செய்திருந்தாலும் பணப்பாய்வு அறிக்கையில் எதிர்மறை மதிப்புகள் வரும்.


  • ஒரு நிறுவனத்தின் Cash flow என்பது அதிகமாக (High Positive Cash flow) இருந்தாலும் அந்த நிறுவனம் நன்றாக செயல்படுகிறது என்ற அவசியமில்லை. அதன் பிற சொத்துக்கள் விற்பனை(Sale on Assets) மூலம் நேர்மறையான அல்லது அதிகமான மதிப்புகள் கூடியிருக்கலாம்.


  • ஒரு நிறுவனத்தின் கடன் மற்றும் அதனை சார்ந்த வட்டி செலுத்துதல், சொத்துக்கள் விற்பனை மற்றும் வாங்குதல் போன்ற பரிவர்த்தனைகளை பணப்பாய்வு அறிக்கையில் தெரிவிக்கப்படும்.

www.varthagamadurai.com

ரெப்போ வட்டியில் மாற்றமில்லை – RBI – March 2018

ரெப்போ வட்டியில் மாற்றமில்லை – RBI – March 2018


Unchanged Repo Rate – RBI Monetary Policy for March 2018


பாரத ரிசர்வ் வங்கியின் (RBI Monetary policy committee) நிதி கொள்கை கடந்த புதன் கிழமை (05-04-2018) அன்று நடைபெற்றது. இதன் நிதி கொள்கை குழுவில் வெளியிடப்பட்ட தகவல்கள் பின்வருமாறு:


ரெப்போ (REPO Rate) வட்டி விகிதத்தில் மாற்றம் எதுவுமில்லை எனவும், கடந்த காலத்தில் இருந்த  6 சதவீதம் இம்முறையும் தொடரும் எனவும் அறிவிக்கப்பட்டுள்ளது. அது போலவே ரிவர்ஸ் ரெப்போ வட்டி(Reverse Repo) விகிதத்திலும் மாற்றமில்லை என வெளியிட்டுள்ளது. ஏற்கனவே இருந்த 5.75 % ஆக தொடரும்.


CRR (Cash Reserve Ratio) விகிதம் 4 % ஆக தொடரும் எனவும், சில்லறை பணவீக்கம் கடந்த பிப்ரவரி மாதத்தில் 4.4 % என்ற அளவிலும் உள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

உற்பத்தி துறையில்(Manufacturing) வளர்ச்சியை எதிர்பார்த்த போதிலும், அந்த துறை அழுத்தத்திற்கான சூழ்நிலையிலே உள்ளது என தனது நிதி கொள்கை நிகழ்வில் குறிப்பிட்டுள்ளது.


நடப்பு 2018-19 ம் நிதியாண்டுக்கான மொத்த உள்நாட்டு உற்பத்தி(GDP) வளர்ச்சி 7.4 சதவீதமாக அதிகரிக்கும். மேலும் மெய் நிகர் நாணயங்கள் என்று சொல்லப்படும் பிட் காயின் (Bitcoin – Cryptocurrency) வர்த்தகத்தை நிர்வகிக்கும் நிறுவனங்களுக்கு வழங்கும் சேவைகளை வங்கிகள் அடுத்த மூன்று மாதங்களுக்குள் நிறுத்தி கொள்ள வேண்டும் என பாரத ரிசர்வ் வங்கி உத்தரவிட்டுள்ளது.


ரிசர்வ் வங்கியின் அடுத்த நிதி கொள்கை குழு வரும் ஜூன் 6 ம் தேதி கூடுகிறது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

அயல்நாட்டிலிருந்து இந்தியர்கள் அனுப்பிய பணம் 850 கோடி டாலராக குறைந்துள்ளது – வெளியுறவு விவகார அமைச்சகம்

அயல்நாட்டிலிருந்து இந்தியர்கள் அனுப்பிய பணம் 850 கோடி டாலராக குறைந்துள்ளது  – வெளியுறவு விவகார அமைச்சகம்


Indians abroad remittances fall by 850 Crores – MEA

நம் நாட்டிலிருந்து வெளிநாட்டில் வேலை பார்க்கும் மற்றும் வேலை தேடி செல்லுபவர்களின் எண்ணிக்கை(Indians abroad) ஒவ்வொரு வருடமும் அதிகரித்து வருகிறது. உலகிலேயே ஒரு நாட்டில் இருந்து மற்ற நாடுகளுக்கு இடம்பெயரும் அளவு இந்தியாவில் தான் அதிகமாக உள்ளது. சுமார் 3 கோடி மக்களுக்கு மேல் வெளிநாட்டில் வெளிநாடு வாழ் இந்தியர் மற்றும் இந்திய வம்சாவளியை சேர்ந்தவர்களாக உள்ளனர் (NRI and Person of Indian origin).


வெளிநாட்டில் வாழும் இந்தியர்கள் பெரும்பாலும் அமெரிக்கா, அரபு நாடுகள், கனடா மற்றும் ஆஸ்திரேலியா நாட்டிலும் வசித்து வருகின்றனர். இவர்கள் வேலை மற்றும் தொழில் பார்த்து ஈட்டும் வருமானங்கள் மூலம் நம் நாட்டிற்கு அந்நிய செலவாணியாக அரசுக்கு வருமானம் வருகிறது.


இன்று(04-04-2018) மக்களவையில் (Lok Sabha) இது சம்மந்தமான ஒரு கேள்விக்கு வெளியுறவு துறை விவகார அமைச்சகத்தின்(Ministry of External Affairs)  சார்பில் பதிலளிக்கப்பட்டது. வெளிநாட்டில் உள்ள இந்தியர்கள் மூலம் 2014-15 ம் நிதியாண்டில் 6982 கோடி டாலர்கள் வந்ததாகவும், இதுவே 2015-16 ம் ஆண்டில் 6559 கோடி டாலராக மதிப்பு குறைந்ததாகவும் அறிவிக்கப்பட்டுள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

மேலும் 2016-17 ல் வெளிநாட்டு இந்தியர் மூலம் அனுப்பப்பட்ட தொகையானது  6129 கோடி டாலராக குறைந்ததாக சொல்லப்பட்டது. கடந்த 2017 ம் வருடம் ஏப்ரல் மாதத்திலிருந்து செப்டம்பர் மாதம் வரை பெறப்பட்ட தொகை 3347 கோடி அமெரிக்க டாலர்கள் ஆகும்.


2014-15 மற்றும் 2016-17 ஆண்டுகளுக்கு இடையே பெறப்பட்ட தொகையில் 850 கோடி அமெரிக்க டாலராக குறைந்ததாகவும் விவகார அமைச்சகத்தின் மூலம் தெரிவிக்கப்பட்டுள்ளது. மற்றொரு கேள்விக்கு அமைச்சகம் பதிலளிக்கும் போது, தூதரக ஊழியர்களின்(Embassy staff) பற்றாக்குறைகளை கவனித்து வருவதாகவும், அவற்றில் தீர்வு காணப்படும் எனவும் கூறியுள்ளது.


ஐக்கிய நாடுகளின் விவகார சபை புள்ளிவிவரங்களின் படி சுமார் 1.6 கோடி இந்தியர்கள் புலம் பெயர்ந்துள்ளனர். ஒவ்வொரு ஆண்டும் ஜனவரி 9 ம் தேதி வெளிநாட்டு இந்தியர்கள் நாள் (Overseas Indians’ Day) கொண்டாடப்படுகிறது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

உலகின் மிக விலையுயர்ந்த மற்றும் மலிவான பெட்ரோல் அளிக்கும் நாடுகள்

உலகின் மிக விலையுயர்ந்த மற்றும் மலிவான பெட்ரோல் அளிக்கும் நாடுகள்

Expensive and Cheapest Petrol Nations in the world


வாகனம் மற்றும் இயந்திரங்களுக்கான எண்ணெய் வளங்கள், அதனை சார்ந்த எரிபொருட்கள்,  மத்திய கிழக்கு என்று அரபு நாடுகளில் இருந்து தான் பெரும்பாலும் அனைத்து நாடுகளுக்கும் இறக்குமதி செய்யப்படுகிறது. எண்ணெய் வளங்கள் சார்ந்த கொள்கைகளை நிர்வகிக்க OPEC(Organization of Petroleum Exporting Countries) என்று சொல்லப்படும் பெட்ரோலிய ஏற்றுமதி நாடுகள் அமைப்பு உள்ளது. இந்த அமைப்பில் மொத்தம் 12 (Twelve Countries) ஏற்றுமதி நாடுகள் அங்கம் வகிக்கின்றன.


பெட்ரோலிய ஏற்றுமதி நாடுகள் அமைப்பு தான் உலகின் எண்ணெய் வளம், எரிபொருள் சம்மந்தமான கொள்கைகளையும், தேவை-உற்பத்தியையும் கையாள்கிறது. இந்த அமைப்பு முடிவெடுக்கும் தன்மையில் ஒவ்வொரு நாளும் பெட்ரோலிய பொருட்களின் விலை மாற்றமடைகிறது.


உலகின் ஒவ்வொரு நாட்டிலும் நிலவும் எரிபொருளின் விலை எப்போதும் ஒரே மதிப்பில் இருப்பதில்லை. ஒவ்வொரு நாட்டிற்கும் அதன் இறக்குமதி மற்றும் அதனை சார்ந்த செலவுகள், வரிகளுக்கு உட்பட்டு பெட்ரோலிய மற்றும் டீசல் விலை மாறுபடும். உலகின்  விலையுயர்ந்த, மலிவான பெட்ரோல் அளிக்கும் நாடுகள் சிலவற்றை பார்ப்போம்.


தென் அமெரிக்க நாட்டில் உலகின் மிக மலிவாக ஒரு லிட்டர் பெட்ரோல் விலை  ரூ. 0.65 (65 பைசா) என உள்ளது. அதே நேரத்தில் ஐஸ்லாந்து(Iceland) நாட்டில் ஒரு லிட்டர் பெட்ரோல் விலையாக ரூ.136 உள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

சூடான் மற்றும் குவைத் நாடுகளில்  22 ரூபாயும், ஈரானில் பெட்ரோல் விலை ரூ. 24 ஆகவும், எகிப்து நாட்டில் 25 ரூபாயாகவும் உள்ளது. இத்தாலியில் 124 ரூபாயாகவும், நார்வே நாட்டில் ஒரு லிட்டர் பெட்ரோல் விலை ரூ. 132 என உள்ளது.


மொனாக்கோ நாட்டில் ரூ. 133 மற்றும் ஹாங்காங் அதிகமாக 135 ரூபாயாகவும் இருக்கிறது. நமது அண்டை நாடான பாகிஸ்தானில் பெட்ரோல் விலை லிட்டருக்கு 50 ரூபாயாக உள்ளது குறிப்பிடத்தக்கது.


நமது நாட்டில் பெட்ரோல் மற்றும்  டீசல் விலை நாளுக்கு நாள் மாற்றமடைகிறது. தற்போது இருக்கும் பெட்ரோலிய விலை கடந்த 4 வருடங்களில் அதிகபட்சமான விலையில் வர்த்தகமாகிறது. நாம் மேலே பார்த்த பெட்ரோல் விலைகள் மார்ச் மாத இறுதி வாரத்திற்கு உரிய நிலவரம் ஆகும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


வருமான வரி விதிகளில் மாற்றம் – இன்று முதல் அமல்

வருமான வரி விதிகளில் மாற்றம்  – இன்று முதல் அமல்

Income Tax Rules updated will effect from April 1, 2018


2018 ம் வருடத்திற்கான பொது  பட்ஜெட்(Budget India) கடந்த பிப்ரவரி 1 ம் தேதி நிதி அமைச்சர் அருண் ஜெட்லீ அவர்களால் தாக்கல் செய்யப்பட்டது. இந்த பட்ஜெட்டில் விவசாயம், தொழில் மற்றும் மருத்துவத்திற்கு முக்கியத்துவம் அளிக்கப்பட்டது.  குறிப்பாக, வருமான வரி சம்மந்தமான விஷயத்தில் தனி நபர் வருமானத்திற்கு சலுகைகள் ஏதும் தரப்படவில்லை.


தனி நபர் வருமான வரி வருவாய் அதிகரித்துள்ளதாக கூறிய அரசு, பட்ஜெட்டின் போது வரி விதிகளில் சில மாற்றங்களையும் கொண்டு வந்தது. அந்த மாற்றங்கள்(Income Tax Changes) இன்று முதல் (April 1, 2018) அமலுக்கு வருகிறது. அவ்வாறான வரி விதி மாற்றங்கள் சில…


மாத வருமானம் பெறும் தனி நபர் வருமான வரிப்பிரிவில் உள்ளவர்கள் அவர்களின் போக்குவரத்து மற்றும் மருத்துவ செலவுகளுக்காக, தங்கள் வருமானத்தில் ரூ. 40,000 வரை அடிப்படை கழிவுகளாக வரிச்சலுகை(Standard Deduction) பெறலாம். இதற்கு எந்த ஆதாரத்தையும் சமர்ப்பிக்க வேண்டிய அவசியமில்லை.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


வங்கி வைப்பு தொகை(Fixed Deposits) மூலம் மூத்த குடிமக்களுக்கு கிடைக்கும் வட்டி வருமானத்தில் ரூ. 50,000 வரை வரி விலக்கு அளிக்கப்பட்டுள்ளது. இதற்கு முன்னர் ரூ. 10,000 ஆக வரம்பு இருந்தது. இன்று முதல் ரூ. 50,000 ஆக வட்டி வருமானத்திற்கு உயர்த்தப்பட்டுள்ளது.


பங்குச்சந்தையில் முதலீடு(Equity or Shares)  மற்றும் பங்கு சார்ந்த பரஸ்பர நிதி முதலீடு (Equity oriented funds) ஆகியவற்றில் நீண்ட கால மூலதன ஆதாய வரியாக 10 % (LTCG Tax)  இன்று முதல் நிர்ணயிக்கப்படுகிறது. 10 % மூலதன  ஆதாய வரி என்பது ரூ. 1 லட்சத்திற்கு மேல் கிடைக்கும் நீண்ட கால வருமானத்திற்கு தான் பொருந்தும்.


மூத்த குடிமக்களுக்கான மருத்துவ செலவுகள் மற்றும் மருத்துவ காப்பீடு தொகை கழிவுகளில் இதுவரை ஆண்டுக்கு ரூ. 30,000 /- வரை இருந்தது. இனிமேல், இதற்கான அதிகபட்ச வரம்பு தொகையாக ரூ. 50,000/- ஆக (Medical for Senior Citizens) அமல் செய்யப்பட்டுள்ளது. ரூ. 50,000 /- க்கான மருத்துவம் சார்ந்த சலுகை வருமான வரி விதி (Income Tax u/s) 80D ன் கீழ் வரும்.


மருத்துவம் மற்றும் கல்விக்காக பெறப்படும் வரி சதவிகிதம்(Health and Education CESS) இன்று முதல் 3 லிருந்து 4 % ஆக உயர்த்தப்பட்டுள்ளது. இந்த இரு வரிகள் வருமான வரி செலுத்துவோரின் மொத்த வரி தொகையில் பிடிக்கப்படும் சதவிகிதமாகும். இரண்டாம் மற்றும் உயர்நிலை கல்விக்காக கல்வி வரி செலவழிக்கப்படுகிறது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

ICICI வங்கியின் கருவூல மீறலுக்கு ரூ. 58.9 கோடி அபராதம் – ரிசர்வ் வங்கி

ICICI வங்கியின் கருவூல மீறலுக்கு ரூ. 58.9 கோடி அபராதம் – ரிசர்வ் வங்கி

ICICI Bank fined of Rs. 58.9 Crore for Treasury Violations – RBI


பாரத ரிசர்வ் வங்கி(RBI) நாட்டில் உள்ள அனைத்து வங்கிகளுக்கும் அரசு பத்திர விற்பனை தொடர்பாக சில நெறிமுறைகளை வைத்துள்ளது. அதன் படி அரசு பத்திரங்களை வங்கிகள் இரு வகைகளில் கையாளலாம். Held-to-maturity(HTM) என்று சொல்லக்கூடிய முதிர்வு காலத்திற்குரிய பத்திரங்கள் மற்றும் விற்பனைக்கு கிடைக்கக்கூடிய (Available for Sale) என்ற பிரிவிலும் வங்கிகள் அரசு கருவூல பத்திரங்களை வைத்திருக்கலாம்.


அரசு பத்திர விற்பனை (Sale of Government Securities / Bonds) சம்மந்தமான நடைமுறைகளை ICICI வங்கி கடைபிடிக்கவில்லை மற்றும் அதன் நெறிமுறைகளை மீறியுள்ளதாக, ICICI வங்கிக்கு ரூ. 58.9 கோடியை அபராதமாக பாரத ரிசர்வ் வங்கி விதித்துள்ளது.


கருவூல பத்திர விற்பனை சார்ந்த நெறிமுறை மீறலில் அபராதம் விதிக்கிப்பட்ட முதல் வங்கி ICICI ஆகும். இது போன்ற அளவு அபராதம் விதிக்கப்பட்டதும் இதுவே முதல் முறை. RBI இதற்கு முன் இவ்வளவு பெரிய (58.9 Crore) தொகையை எந்த வங்கிக்கும் (ஒரு முறை) அபராதமாக விதித்தது இல்லை.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


இந்த அபராதம் ஒழுங்குமுறை சார்ந்தே விதிக்கப்பட்டதாகவும் மற்றும் வாடிக்கையாளர் பரிவர்த்தனை சம்மந்தமான உடன்படிக்கையில் எந்த நோக்கமும் இல்லை என்றும் தெரிவிக்கப்பட்டுள்ளது.


ICICI வங்கிக்கு விதிக்கப்பட்ட அபராதம் எந்த காலத்திற்குரியது என்பதை பாரத ரிசர்வ் வங்கி தனது செய்தி குறிப்பில் வெளியிடவில்லை. இதன் காரணமாக மும்பை மற்றும் தேசிய பங்குச்சந்தையில் (28-03-2018)  ICICI வங்கியின் பங்கு விலை 2 % அளவில் சரிந்தது.


பொதுவாக சந்தையில் வட்டி விகிதங்கள் அதிகரித்தால், முதிர்வு காலத்திற்குரிய (Held-to-maturity – HTM) பிரிவில் பத்திரங்களின் மதிப்பு வீழ்ச்சியடையும். இந்த காலத்தில் வங்கிகள் விதிகளை அமைக்க வேண்டிய அவசியமில்லை.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


பான் மற்றும் நலத்திட்டங்களுக்கான ஆதார் இணைப்பு – ஜூன் 30 ஆக நீட்டிப்பு

பான் மற்றும் நலத்திட்டங்களுக்கான ஆதார் இணைப்பு – ஜூன் 30 ஆக நீட்டிப்பு


Aadhaar linking deadline extended for PAN and Welfare Schemes


இந்தியாவில் உள்ள பல்வேறு சேவைகளுக்கு இன்றையளவில் ஆதார் இணைப்பு என்பது கட்டாயமாக்கப்பட்டுள்ளது. ஒவ்வொரு சேவைக்குமான ஆதார் இணைப்பு நடைமுறையில் காலதாமதம் மற்றும் போதிய விழிப்புணர்வு இல்லாமையால் காலக்கெடு நீட்டிப்பு என்பது தற்சமயத்தில் நடைபெற்று கொண்டிருக்கிறது.


பணமதிப்பிழப்புக்கு(Demonetisation) பிறகு அரசு பல்வேறு கட்டங்களாக ஆதார் இணைப்பு நடவடிக்கையை முடுக்கி விடப்பட்டுள்ளது. இருப்பினும் சமீபத்தில் உச்ச நீதிமன்றம் வங்கிக்கணக்குகள் மற்றும் கைபேசி எண்களுக்கான(Bank accounts and Mobile numbers) ஆதார் இணைப்பு காலக்கெடுவை காலவரையற்றதாக அறிவித்தது. இதை போல நேற்றும் அரசு சார்பில் ஆதார் இணைப்புக்கான கடைசி தேதி பின்வரும் விஷயங்களுக்காக தெரிவிக்கப்பட்டது.


நாட்டில் உள்ள பல்வேறு நலத்திட்டங்களுக்கான ஆதார் இணைப்பு கடைசி தேதியாக வரும் ஜூன் 30 (June 30,2018) ஆக அறிவிக்கப்பட்டது. இதன் மூலம் சுமார் 150 நலத்திட்டங்களுக்கான காலக்கெடு நீட்டிக்கப்பட்டுள்ளது. ஓய்வூதியம், ரேஷன், மதிய உணவு உட்பட்ட நலத்திட்டங்களும்(Pension scheme,MGNREGA, PDS) இவற்றில் அடங்கும். இதற்கு முன் நலத்திட்டங்களுக்கான ஆதார் இணைப்பு காலக்கெடு மார்ச் 31 ஆக இருந்தது குறிப்படத்தக்கது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


இதனை போல, நேரடி வரிக்கான மத்திய ஆணையமும்(Central Board of Direct Taxes – CBDT) பான் – ஆதார் இணைப்பிற்கான (PAN – Aadhaar linking) காலக்கெடுவாக ஜூன் 30 ம் தேதியை அறிவித்தது. பான் (PAN) சம்மந்தமான இணைப்பில் அரசு ஏற்கனவே 4 முறை நீட்டித்துள்ளது கவனிக்கத்தக்கது.


இந்த ஆணையத்தின் புள்ளிவிவரங்களின் படி, ஏற்கனவே அளிக்கப்பட்டுள்ள 33 கோடி பான் கணக்கில், 16 கோடி பான் எண்களுக்கு ஆதார் இணைக்கப்பட்டுள்ளது. முந்தைய காலத்தில் பான் எண்ணிற்கான ஆதார் இணைப்பு கட்டாயம் என்ற நடைமுறை ஜூலை 31, 2017 ம் தேதி முதலும், புதிய பானுக்கான (New PAN) ஆதார் சமர்ப்பிப்பு ஜூலை 1, 2017 முதலும் அமல்படுத்தப்பட்டது.


ஆதார் இணைப்பில் உச்ச நீதிமன்றத்தின் நெருக்கடி மற்றும் சமீப காலங்களில் ஆதார் குறித்த பாதுகாப்பின்மை போன்ற தகவல்களால், மேலே உள்ள இரு சேவைகளுக்கு அரசு சார்பில் காலக்கெடு நீட்டிக்கப்பட்டுள்ளது குறிப்பிடத்தக்கது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


பரஸ்பர நிதிக்கான மொத்த செலவு விகித மாற்றத்தை முதலீட்டாளருக்கு தெரிவிப்பது அவசியம் – செபி

பரஸ்பர நிதிக்கான மொத்த செலவு விகித மாற்றத்தை முதலீட்டாளருக்கு தெரிவிப்பது அவசியம் – செபி  

Change and Disclosure of Total Expense Ratio to Mutual Investors – SEBI


பரஸ்பர நிதி நிறுவனங்கள் தனது நிதி திட்டங்களை நிர்வகிக்க வருடாந்திர கட்டணமாக, முதலீட்டாளரிடம் ஒரு தொகையை வசூலிக்கும். இதனை செலவின விகிதம் (Expense Ratio) என்பர். பரஸ்பர நிதியில் ஒரு முதலீட்டாளருடைய மொத்த செலவு விகிதம் TER (Total Expense Ratio) எனப்படும்.


மொத்த செலவு விகிதம் என்பது ஒரு முதலீட்டாளர்(Mutual Fund Investor) நிதியை வாங்கும் போது, விற்கும் போது மற்றும் தணிக்கை செலவுகள், மற்ற இதர செலவுகளை உட்படுத்தும். இதனை ஒரு வருடத்தின் மொத்த செலவுகளை அந்த வருடத்திற்குரிய சராசரி மொத்த வருவாயில் வகுத்தால் கிடைக்கும் விகிதமாகும்.


கடந்த மாதம், செபி அமைப்பு(SEBI) பரஸ்பர நிதி நிறுவனங்களுக்கு(Mutual Fund Companies) ஒரு அறிவிப்பை வெளியிட்டது. முதலீட்டாளருக்கு விதிக்கப்படும் மொத்த செலவு விகிதத்தை (TER) பரஸ்பர நிதி நிறுவனங்கள், முதலீட்டாளருக்கு அவ்வப்போது குறுஞ்செய்தி(SMS) அல்லது மின்னஞ்சல் (Email) மூலமோ தெரிவிக்க வேண்டுமென அறிவித்தது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


பரஸ்பர நிதி நிறுவனங்கள் தனது இணைய தளத்திலும் இது சம்மந்தமான தகவல்களை பகிர வேண்டும் எனவும், TER விகிதத்தில் மாற்றம் ஏதேனும் இருந்தாலும் அதனை உடனடியாக, அதாவது கட்டணம் விதிக்கப்படும் மூன்று வேலை நாட்களுக்கு முன்னரே (At least three working days prior to effecting such change)  முதலீட்டாளருக்கு தெரிவிக்க வேண்டுமெனவும் குறிப்பிட்டுள்ளது.


மார்ச் 31, 2018 க்கு பின்னர் அறிவிக்கப்படும் எந்த ஒரு பரஸ்பர நிதி திட்டத்திற்கும், அதற்கு முன்னர் இருந்த திட்டத்திற்கும் TER விகிதத்தை முதலீட்டாளருக்கு தெரிவிப்பது அவசியம் என செபி தனது குறிப்பில் வெளியிட்டுள்ளது.


SEBI (Mutual Funds) Regulations, 1996 ன் படி, ஒவ்வொரு பரஸ்பர நிதியை நிர்வகிக்க (Sales & Advertising, Administrative Expenses, Transaction Cost, Management Fees, Custodian and Audit Fees) முதலீட்டாளரிடம் இருந்து ஒரு கட்டணம் பெறப்படும். ரூ. 100 கோடி வரையிலான வாராந்திர சராசரி நிகர சொத்துக்களை(Net Assets)  நிர்வகிக்கப்படும் சமபங்கு திட்டங்களுக்கு (Equity Schemes) மொத்த செலவு விகிதம் 2.5 % ஆகவும், அடுத்த 300 கோடிக்கு 2.25 % ஆகவும், அடுத்தடுத்த 300 கோடிக்கு 2 % ஆகவும் நிர்ணயிக்கப்பட்டுள்ளது. இந்த விகிதத்திற்கு மேல் எந்த ஒரு பரஸ்பர நிதி நிறுவனமும் கட்டணங்களை விதிக்க கூடாது.


கடன் திட்டங்களுக்கு, பங்கு சார்ந்த(Equity) திட்டங்களை விட 0.25 % செலவின விகிதம் குறைவாக உள்ளது.  முதலீட்டாளரை பொறுத்தவரை தங்கள் பரஸ்பர நிதி திட்டத்தின் தேர்ந்தெடுத்தலில் Total Expense Ratio விகிதம் ஒரு முக்கியமானவை. நீண்ட காலத்தில், அதிக TER விகிதம் உள்ள திட்டத்தில் முதலீட்டாளரின் கணிசமான தொகை கட்டணத்திற்கு செல்லும். அதே நேரத்தில் ஒவ்வொரு நிதி திட்டத்தின் செயல்பாடுகளையும் மற்றும் அதன் பலன்களையும் பார்த்து விட்டு தான், ஒரு பரஸ்பர நிதித்திட்டத்தை தேர்ந்தெடுக்க வேண்டும்.


(Source:  Total Expense Ratio – Change and Disclosure )


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

ஸ்டேட் வங்கியின் ( இணை வங்கிகளுக்கான ) காசோலை மார்ச் 31 வரை மட்டுமே செல்லுபடியாகும்

ஸ்டேட் வங்கியின் ( இணை வங்கிகளுக்கான ) காசோலை(Cheque Books) மார்ச் 31 வரை மட்டுமே செல்லுபடியாகும்

Cheque Books of SBI associated banks(Merged) valid till march 31,2018


பாரத ஸ்டேட் வங்கியுடன் (State Bank of India – SBI) பாரதீய மகிளா வங்கி(BMB) மற்றும் ஸ்டேட் வங்கியின் இணை வங்கிகள்(Associated Banks) கடந்த ஆண்டு ஒன்றாக இணைக்கப்பட்டது. அதன் படி, அனைத்து இணை வங்கிகளும் SBI வங்கியின் கீழ் செயல்பட்டு கொண்டிருக்கிறது. SBI நாட்டின் மிகப்பெரிய கடனளிக்கும் வங்கியாகவும் உள்ளது குறிப்பிடத்தக்கது.


ஏற்கனவே SBI ன் இணை வங்கிகளாக இருந்த State bank of Travancore, State bank of Mysore, State bank of Bikaner and Jaipur, State bank of Hyderabad மற்றும் State bank of Patiala வங்கிகள் ஒன்றாக கடந்த 2017 ஏப்ரல் மாதத்தில் இணைக்கப்பட்டது. தற்போது வரை இந்த இணை வங்கிகள் வழங்கும் காசோலைகளையே அதன் வாடிக்கையாளர்கள் பயன்படுத்தி வருகிறார்கள்.


SBI ன் கீழ் இணை வங்கிகள் செயல்படுவதால், இணை வங்கிகளில் பயன்படுத்தப்படும் காசோலை புத்தகங்கள் (Cheque Books) வரும் மார்ச் 31, 2018   உடன் முடிவடைவதாகவும், அதன் பிறகு SBI ன் புதிய காசோலையை மட்டுமே பயன்படுத்த முடியும் எனவும் SBI நிர்வாகம் அறிவித்துள்ளது. இதனால் இணை வங்கிகளில் இதுவரை இருந்து வந்த காசோலை வரும் 31, மார்ச் மாதத்துடன் ரத்து செய்யப்படுகிறது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


SBI சார்பாக தனது இணை வங்கி வாடிக்கையாளர்களுக்கு புதிய காசோலையை ஏற்கனவே வழங்கி வருகிறது. இதுவரை விண்ணப்பிக்காதவர்கள் தங்களது பழைய பயன்படுத்தாத காசோலைகளை வங்கியிடம் கொடுத்து விட்டு, புதிய முறைக்கு விண்ணப்பிக்குமாறு கேட்டுக்கொண்டுள்ளது. பழைய காசோலை ரத்துக்கான காலக்கெடுவை ஏற்கனவே SBI இரு முறை (September and December 2017) நீட்டித்துள்ளது கவனிக்கத்தக்கது.


இணை வங்கிகள் இணைப்புக்கு பிறகு, SBI வங்கி தனது 1300 கிளைகளுக்கு IFSC (Indian Financial System Code) என்று சொல்லப்படும் இந்திய நிதியமைப்பு குறியீட்டையும், கிளைகளின் பெயரையும் மாற்றியமைத்தது. இணை வங்கிகளின் வாடிக்கையாளர்கள் SBI இணையதளத்தில் புதிய காசோலைக்காக விண்ணப்பிக்கலாம் எனவும் தெரிவித்துள்ளது.


மேலும் மற்ற முறைகளாக SBI மொபைல் பேங்கிங் (Mobile Banking), அருகிலுள்ள ATM மற்றும் வங்கி கிளைகளையும் அணுகி புதிய காசோலை புத்தகத்தை பெற்று கொள்ளும்படி கூறியுள்ளது.


புதிய காசோலை பெறும் வாடிக்கையாளர்கள் தங்கள் பழைய வங்கிக்கிளையின் பதிவு செய்யப்பட்ட கைபேசி எண்ணை பயன்படுத்தலாம் எனவும், அதே நேரத்தில் ஆன்லைன் பேங்கிங் (Internet Banking) முறைக்கு புதிய மின்னஞ்சல் முகவரியை கொடுக்க வேண்டும் எனவும் குறிப்பிட்டுள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

ஈவு தொகை மற்றும் ஈவு தொகை ஈட்டம் – வகுப்பு 10.0

ஈவு தொகை மற்றும் ஈவு தொகை ஈட்டம் – வகுப்பு 10.0

Dividend Yield and Dividend Payout


பங்குச்சந்தை அடிப்படை பகுப்பாய்வின் பத்தாம் வகுப்புக்கு நாம் வந்துள்ளோம். ஏற்கனவே நாம் கடந்த சில வகுப்பில் பார்த்த அடிப்படை பகுப்பாய்வு காரணிகள் சம்மந்தமான உங்கள் சந்தேகங்கள் மற்றும் கருத்துக்களை கீழ்கண்ட மின்னஞ்சல் முகவரியில் பகிரலாம்.


contact@varthagamadurai.com  (contact at varthagamadurai dot com)


(or)


https://varthagamadurai.com/contact/


பொதுவாக நாம் ஒரு வங்கியில் வைப்பு தொகையாக பணத்தை முதலீடு செய்யும் போது, நாம் எதிர்பார்ப்பது இரண்டு விஷயம் தான் – முதலீட்டுக்கு பாதுகாப்பு மற்றும் எதிர்பார்த்த வட்டி வருமானத்துடன் தேவையான நேரத்தில் பணத்தை திரும்ப பெறுவது. இதை விட வேறு எதுவுமில்லை. இன்றைய காலகட்டத்தில் வங்கியில் உள்ள நமது பணம் நம்மிடம் வந்து சேர்ந்தாலே போதுமானது. வட்டி வருமானத்தை பற்றி இப்போதெல்லாம் நமது கவலையில்லை.


பங்குச்சந்தையை பொறுத்தவரை ஒரு நிறுவனம் தனது முதலீட்டை கொண்டு தொழிலில் ஈடுபடுகிறது. முதலீட்டின் மூலம் கிடைத்த லாபத்தை அந்த நிறுவனம் மூன்று விதமாக பயன்படுத்தலாம். ஒன்று கிடைத்த லாபத்தை தொழிலில் மறுமுதலீடாக செய்து வளர்ச்சியை மட்டுமே இலக்காக கொண்டிருக்கலாம். அடுத்ததாக, லாபத்தை கொண்டு சந்தையில் வர்த்தகமாகும் பங்குகளை அந்த நிறுவனமே திரும்ப வாங்கி கொள்ளலாம். இதனால் நிறுவனத்தின் உரிமை சதவீதம் அதிகரிக்கும். இறுதியாக லாபத்தை முதலீட்டாளரான நமக்கே பகிர்ந்தளிக்கலாம். இவ்வாறாக நிறுவனத்தின் லாபத்தை மூன்று நிலைகளில் பிரிக்கலாம். இந்த செயல்முறை நிறுவனத்தின் அதிகாரத்திற்கு உட்பட்டே செயல்படுத்தப்படும்.


நிறுவனம் லாபத்தை அதன் வளர்ச்சிக்கு சாதகமாக பயன்படுத்தினால், அந்த பங்கின் விலை உயரலாம். இதனால் ஒரு முதலீட்டாளருக்கு லாபம் தான். பங்குகளை திரும்ப பெறுவதாயின் அப்போதும் முதலீட்டாளர் பலன் உண்டு. இதை விட எளிமையாக லாபத்தை பகிர்ந்து கொடுத்தால் அது முதலீட்டாளருக்கு நேரிடையாக பலன் தரும். அது தான் ஈவு தொகை அளித்தல் ஆகும்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


Dividend:


பங்குச்சந்தையில் பட்டியலிடப்படும் ஒரு நிறுவனம் தான் சம்பாதித்த லாபத்தை பங்குதாரர்களுக்கு பகிர்ந்தளிப்பது ஈவு தொகை (Dividend) எனப்படும். பங்குதாரர்களுக்கு ஈவு தொகை கொடுக்கப்படும் தீர்மானம், பங்குதாரர்களால் தேர்ந்தெடுக்கப்பட்ட நிறுவனத்தின் வாரிய இயக்குனர்களுக்கு(Board of Directors) உண்டு.


நிறுவனங்கள் ஈவு தொகையை அறிவிக்கும் போது, ஒரு பங்குக்கு இவ்வளவு தொகை என்று அறிவிப்பதை விட, அதனை ஈவு தொகை சதவீதமாக (Dividend payout) அறிவிக்கும்.


உதாரணத்திற்கு, National Aluminium Company  நிறுவனம் கடந்த ஜனவரி 30 ம் தேதி, ஒரு பங்குக்கு 94 %  ஈவு தொகையாக அறிவித்தது. பொதுவாக ஈவு தொகையானது அதன் முக மதிப்பின்(Face value) அடிப்படையில் கணக்கிடப்படும்.


National Aluminium Company நிறுவனத்தின் தற்போதைய முக மதிப்பு – ரூ. 5, அறிவிக்கப்பட்ட ஈவு தொகை சதவிகிதம் – 94 %. ஒரு பங்கிற்கு நாம் பெறும் ஈவு தொகை,


Dividend per share  = (Dividend payout X Face value)  


Dividend per share = (94 % X 5) = Rs. 4.70 /-


எனவே நாம் ஒரு பங்குக்கு பெறும் தொகை ரூ. 4.70 /-  நிறுவனம் ஈவு தொகையை இரு காலங்களில் அறிவிக்கும். ஒன்று இடைக்கால ஈவு தொகையாக (Interim Dividend) மற்றும் இறுதி ஈவு தொகையாக (Final Dividend) கொடுக்கப்படும். ஈவு தொகை என்பது ஒரு நிறுவனம் முதலீட்டாளருக்கு கட்டாயம் கொடுக்க வேண்டும் என்ற அவசியமில்லை. கிடைத்த லாபத்தை நிறுவனத்தின் அடுத்தகட்ட வளர்ச்சிக்காகவும் பயன்படுத்தலாம். ஆனால் அறிவிக்கப்பட்ட ஈவு தொகையானது, கட்டாயம் முதலீட்டாளருக்கு கொடுக்கப்பட வேண்டும். நமக்கு கிடைக்க வேண்டிய ஈவு தொகை சொல்லப்பட்ட தேதியில் கொடுக்கப்படவில்லை எனில், நாம் பங்குச்சந்தையை நிர்வகிக்கும் செபியிடம் (SEBI) புகார் தெரிவிக்கலாம்.


Dividend Payout Ratio:

நாம் ஏற்கனவே பார்த்த படி, ஈவு தொகையானது ரூபாய் அளவில் சொல்லப்படாமல், ஈவு தொகை சதவீதத்தில் தான் தெரிவிக்கப்படும் என்று. இந்த ஈவு தொகை சதவீத விகிதத்தை Dividend Payout Ratio என்கிறோம். Dividend Payout Ratio ஐ கணக்கிடுவதற்கு ஒரு வருடத்தில் நிறுவனத்தால் ஒதுக்கப்படும் மொத்த ஈவு தொகையை அதன் நிகர வருமானத்தால் (அந்த வருடத்திற்கு) வகுக்க கிடைப்பதாகும்.


Dividend Payout Ratio = Dividends / Net Income


National Aluminium நிறுவனத்தில் 2017 மார்ச் நிதியாண்டு(March Ending 2017) முடிவில் ஈவு தொகையாக ஒதுக்கப்பட்ட (அ) கொடுக்கப்பட்ட மொத்த தொகை ரூ. 541.22 கோடி மற்றும் அந்த வருட நிகர வருமானம்(Net Income) – ரூ. 668.53 கோடி. இப்போது அதன் Payout Ratio,


Dividend Payout Ratio = 541.22 / 668.53 =  0.80956 X 100 = 80.96 %


இந்த தகவலை நாம் அந்த நிறுவனத்தின் நிதி அறிக்கையின் மூலம் அறிந்து கொள்ளலாம். சுலபமாக புரிந்து கொள்ள, ஒரு நிறுவனம் தனது லாபத்தில் எவ்வளவு தொகையை முதலீட்டாளருக்கு கொடுப்பதற்காக ஒதுக்குகிறது என்பது தான் Payout Ratio எனப்படும்.

Dividend Yield ( ஈவு தொகை ஈட்டம் ):


நாம் ஒரு பங்கிற்கு பெறும் ஈவு தொகையை அதன் முக மதிப்பின் அடிப்படையில் கணக்கிட்டு அறிந்து கொண்டோம். இதனை போல, நாம் வாங்கும் பங்கின் தற்போதைய சந்தை விலையில், பெறும் ஈவு தொகை எவ்வளவு சதவீதம் என கணக்கிடுவது ஈவு தொகை ஈட்டம் (Dividend yield) எனப்படும்.


உதாரணத்திற்கு, National Aluminum நிறுவனத்தின் சமீபத்திய ஈவு தொகை ஈட்டம் – 4.23 % (பங்கின் சந்தை விலை – ரூ. 66.25).


ஈவு தொகை ஈட்டத்தை கணக்கிட,


Dividend Yield = Annual Dividend per share / Current Market Price (CMP)


நால்கோ (National Aluminium Company) நிறுவனத்தை எடுத்து கொண்டால், கடந்த நிதியாண்டில் (March Ending 2017) ஈவு தொகையாக ரூ. 2.80 /- கொடுத்துள்ளது. அதன் படி, பங்கின் சந்தை விலையுடன் ஒப்பிட்டு பார்த்தால்,


Dividend Yield = 2.80 / 66.25 =  0.04226 X 100 = 4.226 % (Rounded to 4.23 %)


நினைவில் கொள்ளுங்கள்:


ஈவு தொகை ஈட்டத்தை(Dividend Yield) நாம் வேறொரு முறையாகவும் எடுத்து கொள்ளலாம். ஈவு தொகை ஈட்டம் என்பது வங்கி வட்டி விகிதத்தை போல தான், உங்கள் வங்கி சேமிப்பு தொகைக்கு கொடுக்கப்படும் 4 % போல அல்லது வைப்பு தொகைக்கு கிடைக்கும் வட்டி வருமானம் என வைத்து கொள்ளலாம். 4.23 % ஈட்டம் என்பது உங்களுடைய ஒவ்வொரு நூறு ரூபாய் (Yield per 100 rupees) முதலீட்டிற்கும் கிடைத்த தொகை. ஈவு தொகை ஈட்டமானது ஒரு நிலையான விகிதம் அல்ல, அது பங்கின் சந்தை விலை பொறுத்து மாறுபடும். நீங்கள் குறைந்த விலையில் (Buy price – Rs.30) பங்குகளை வாங்கியிருந்தால் தற்போது கிடைக்கும் ஈவு தொகை (Dividend Yield –  9.33 %) லாபமானது தான்.


வங்கி வட்டி வருமானத்தை காட்டிலும் பங்குகளில் கிடைக்கும் ஈவு தொகை சிறந்தது. ஏனெனில் பங்குகளில் கிடைக்கும் ஈவு தொகைக்கு நிறுவனமே வருமான வரியை செலுத்தி விட்டு தான் நமக்கு கையில் கொடுக்கும். அப்படியிருக்க, நாம் பெறும் தொகை வங்கி வட்டி வருமானத்தை விட சற்று அதிகம் தான். ஆனால் நீங்கள் வாங்கிய பங்கின் சந்தை விலை மிகவும் முக்கியம்.


ஈவு தொகையை பற்றி அறியும் போது, Cum Dividend மற்றும் Ex Dividend என்ற இரு விஷயங்கள் உண்டு. ஈவு தொகை கொடுக்கும் முன்னரும், கொடுத்த பின்னரும். இதனை நாம் அந்த நிறுவனத்தின் நிதி அறிக்கையில் பார்த்தால் நமக்கு விஷயம் புரியும். நாம் பெறும் ஈவு தொகை நமது வங்கி கணக்கில் நேரிடையாகவே வரவு வைக்கப்படும்.


ஈவு தொகை பெறுவதற்கு நாம் இரண்டு விதமான நாட்களை குறித்து வைத்து கொள்ளவும். Ex Dividend Date & Record Date. ஒரு பங்கை EX Dividend Date அன்றோ அல்லது அதற்கு முன்னரோ (On or before) நீங்கள் வாங்கியிருந்தால், ஈவு தொகை பெறுவதற்கு உரிமையுண்டு. அதன் பின்னர் வாங்குவோருக்கு அந்த காலத்திற்கு உரிய ஈவு தொகை கிடைக்காது. Record Date என்பது யாரெல்லாம் பங்குதாரர்களாக நிறுவன புத்தகத்தில் இடம் பெற்றுள்ளனரோ அவர்களுக்கு மட்டுமே ஈவு தொகை வழங்கப்படும். அதனால் பங்குச்சந்தை அமைப்பு வெளியிடும் தகவல்கள் மற்றும் நாட்களை குறித்து வைத்து கொள்வது நல்லது.


பொதுவாக, ஈவு தொகை கொடுக்கப்பட்டவுடன் பங்கின் சந்தை விலையில் சிறிது ஏற்ற – இறக்கமும், நிறுவனத்தின் நிதி அறிக்கையில் மாற்றமும் நிகழ்வது இயல்பு. நாம் இதனை பற்றி அவ்வளவாக கவலைப்பட தேவையில்லை. ஈவு தொகை அளிக்கும் நிறுவனங்கள் பெரும்பாலும் வளர்ச்சியடைந்த (அ) வளர்ச்சி பெற்று வருபவையாக இருக்கும். இருப்பினும் நாம் எப்போதும் நிறுவனத்தின் வரவு- செலவு, லாப-நட்ட கணக்கினை பார்ப்பது அவசியம்.


Financial Blog in Tamil