Category Archives: Paisa News

Paisa News – News about Business and Finance

இன்போசிஸ்(Infosys) நிகர லாபம் 38 % உயர்ந்தது

இன்போசிஸ் (Infosys)  நிகர லாபம் 38 % உயர்ந்தது 

Infosys Q3FY18  Result (2017-18) Net profits at 38 %


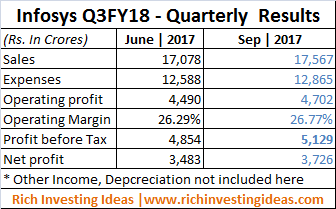
  • நாட்டின் இரண்டாவது மிகப்பெரிய மென்பொருள் சேவை நிறுவனமான இன்போசிஸின் (Infosys) 2017 – மூன்றாம் காலாண்டின் நிகர லாபம் 38 % ஆக உயர்ந்தது.


  • சமீபத்தில் தனது காலாண்டு (Oct – Dec’ 2017) அறிக்கையில் வெளியிட்டதாவது: நிகர லாபம் ரூ. 5129 கோடி. இந்த லாபம் கடந்த காலாண்டினை காட்டிலும் 38 சதவிகிதம் அதிகமாகும்.


  • நிறுவனத்தின் புதிய தலைமை நிர்வாக அதிகாரி திரு. சலீல் பரேக் (Salil Parekh) கூறுகையில், நிறுவனம் ஒவ்வொரு ஆண்டிலும் 8 % வளர்ச்சியை எட்டியுள்ளதாகவும், கடந்த மூன்றாவது காலாண்டு அறிக்கை மிகவும் ஆரோக்கியமாகவும்(Strength) உள்ளதாக தெரிவித்துள்ளார்.


  • இதே காலகட்டத்தில் நிறுவன வருவாய் (Revenue) 1.3 சதவிகிதம் அதிகரித்து, ரூ. 17,794 கோடியாக உள்ளது.


  • வரி செலவுகளும் காலாண்டு – காலாண்டு (QoQ) ஒப்பிடுகையில் ரூ. 1,471 கோடியிலிருந்து குறைந்து, தற்போது  ரூ. 144 கோடியாக உள்ளது.


  • இந்த காலாண்டு வளர்ச்சி பெரும்பாலும் சில்லறை, தளவாடங்கள் (Logistics), ஆற்றல் (Energy), தகவல் தொடர்பு மற்றும் பிற சேவைகள் மூலமே பெற்றவை ஆகும். அதே சமயத்தில் நிதி சேவை மற்றும் காப்பீடு சம்மந்தமான துறையில் வளர்ச்சி விகிதம் 0.3 அளவு குறைந்துள்ளது.


infosys quarterly report Q3Fy18


வாழ்த்துக்கள், வாழ்க வளமுடன் !


www.varthagamadurai.com


நன்றி, வர்த்தக மதுரை


LIC காப்பீடு நிறுவனம் மீண்டும் முதலிடம் – IRDA

LIC tops in the list of Insurance – IRDA Claim Settlement Ratio 2017


LIC காப்பீடு நிறுவனம்  மீண்டும் முதலிடம்


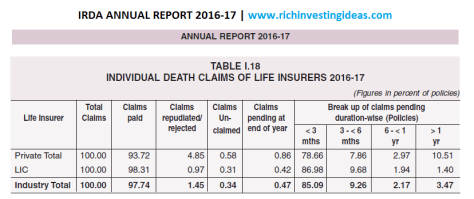
  • IRDA (Insurance Regulatory and Development Authority of India) 2016-17 ஆண்டு அறிக்கையில் (Annual Report) வெளியிட்ட தகவலில், மற்ற காப்பீடு நிறுவனங்களை காட்டிலும் LIC (Life insurance corporation) புகார் நிலுவை விகிதத்தில் குறைவாய் இருப்பதாகவும், Claim Settlement விகிதத்தில் முதலிடத்தில் உள்ளதாகவும் குறிப்பிட்டுள்ளது.


  • 2016-17 ஆண்டு அறிக்கையில், LIC Claim Settlement ratio – 98.31 % மற்றும் புகார் நிலுவை விகிதம் 0.97 ஆக உள்ளது.  தனி நபர் இறப்புக்கான உரிமை கோருதலில் 0.97 விகிதம் மட்டுமே நிராகரிக்கப்பட்டுள்ளது.


irda annual report 2017


(Image courtesy:   www.richinvestingideas.com    Data Source: IRDA Official website )


irda annual report2017


  • தனியார் காப்பீடு நிறுவனங்களின் (கூட்டாக) Claim settlement ratio – 93.72 % ஆக உள்ளது. உரிமை நிராகரிக்கப்பட்ட விகிதம் 4.85 ஆக இருக்கிறது.


irda death claims report


  • LIC ல் க்ளைம் செய்யப்பட்ட காலத்தில் மொத்த காப்பீடுகளின் எண்ணிக்கை 7,65,472 மற்றும் கோரிய தொகை ரூ. 10,815 கோடி ஆகும்.


  • தனியார் மற்றும் பொது காப்பீடு நிறுவனங்கள் சேர்த்து, தனி நபர் இறப்புக்கான உரிமை கோராமல் இருக்கும் விகிதம் 2016-17 ல் 0.34 % ஆக இருக்கிறது.


  • பொதுவாக IRDA அறிக்கையின் படி, உரிமை கோருதல் விகித  (Claim Settlement Ratio ) அடிப்படையில் LIC நிறுவனம் முதலிடம் பிடித்துள்ளது. ஆனால் இது நிறுவனத்தின் அனைத்து வகையான பாலிசிகளுக்கும் பொருந்தாது. LIC காப்பீடு நிறுவனம் பொதுவாக Endowment Policy களை தான் அதிகம் விற்பனை செய்கிறது மற்றும் க்ளைம் விகிதமும் அதனை சார்ந்தே இருக்கும். இங்கு டேர்ம் பிளான்கள் (Term Insurance)  கணக்கில் எடுத்து கொள்ளப்படவில்லை.


வாழ்த்துக்கள், வாழ்க வளமுடன் !


www.varthagamadurai.com


நன்றி, வர்த்தக மதுரை


கடனுக்கான வட்டி குறைப்பு – 8.65 % – SBI


SBI Loan Interest rate at 8.65 % – Cut rate by 30 basis points ( Jan 1, 2018) – State Bank of India


கடனுக்கான வட்டி குறைப்பு – 8.65 % – State Bank of India


  • பாரத ஸ்டேட் வங்கி (State Bank of India) வாடிக்கையாளர்களுக்கான கடன் வட்டி விகிதத்தை 0.30 % குறைத்து 8.65 % ஆக அறிவித்துள்ளது.


  • புத்தாண்டு தின பரிசாக வங்கி வாடிக்கையாளருக்கு இந்த செய்தி அமைந்துள்ளது.


  • ஏற்கனவே பணவீக்க விகிதம் கட்டுக்குள் உள்ளதால் மத்திய ரிசர்வ் வங்கி (RBI), வங்கிகளுக்கான கடன் வழங்கும் வட்டி விகிதத்தை கடந்த சில காலாண்டுகளில் குறைத்து வந்துள்ளது குறிப்பிடத்தக்கது. அதனை சார்ந்து ரிசர்வ் வங்கியும், வங்கிகள் வாடிக்கையாளர் பலனை முழுமையாக தரும்படி கூறியுள்ளது.


  • ஸ்டேட் வங்கியின் இந்த 8.65 % கடனுக்கான வட்டி விகிதம் Jan 1, 2018 முதல் அமல்படுத்தப்படும். இந்த வட்டி குறைப்பு மூலம் கடன் பெற்ற  சுமார் 80 லட்சம் பேர்  பலனை அனுபவிப்பர் எனவும், கடன் பெறுகின்ற புதிய வாடிக்கையாளர்களுக்கு பரிசீலனை கட்டணத்திலும் சலுகை தர போவதாக அறிவித்துள்ளது.


  • இந்த வட்டி விகித தாக்கம், வங்கியில் வைப்பு தொகை வைத்திருப்போருக்கு சாதகமாக அமையாமல் போகலாம். பொதுவாக வங்கிகள் கடனுக்கான வட்டியை குறைக்கும் போது, வைப்பு தொகை மற்றும் இதர சேமிப்புக்கான வட்டியினை குறைக்கலாம்.

வங்கிகளின் வட்டி விகிதங்களை அறிவோம்


நன்றி, வர்த்தக மதுரை

உங்களுடைய பகிர்வுகளுக்கு:


https://www.facebook.com/varthagamadurai/

https://www.twitter.com/varthagamadurai/

contact@varthagamadurai.com                   


சிறு சேமிப்புகளுக்கான வட்டி விகிதம் குறைப்பு (Updated on 27-12-2017)


சிறு சேமிப்புகளுக்கான வட்டி விகிதம் குறைப்பு (Updated on 27-12-2017)


  • சிறு சேமிப்பிற்கான வட்டி விகிதத்தை மத்திய அரசு இன்று (27/12/2017) குறைத்துள்ளது. வட்டி விகிதம் 0.2 % அளவிற்கு குறைத்துள்ளதாகவும் அறிவித்துள்ளது. இந்த வட்டி விகித குறைப்பு தேசிய சேமிப்பு பத்திரம் (NSC)  மற்றும் பொது வருங்கால வைப்பு (PPF) நிதிக்கும் பொருந்தும்.


  • கிசான் விகாஸ் பத்திரம் (KVP), செல்வ மகள்(Sukanya Samriddhi) திட்டத்திற்கும் வட்டி விகித குறைப்பு பொருந்தும். மூத்த குடிமக்களுக்கான திட்டத்தில் மாற்றம் எதுவும் இல்லை; ஏற்கனவே உள்ள 8.3 % ஆக தொடரும்.


  • சிறு சேமிப்புகளுக்கான வட்டி விகித மாற்றம் ஒவ்வொரு காலாண்டிற்கு ஒரு முறை நடைமுறைப்படுத்தப்படும். தற்போதைய குறைப்பு Jan – Mar 2018 க்கானது.


Read more on:  வங்கிகளின் வட்டி விகிதங்களை அறிவோம்


சிறு சேமிப்பு திட்டங்கள்

    (Small Savings Scheme )

வட்டி விகிதங்கள்  

    (Interest Rates – Jan to Mar’ 2018)

5 Years RD / Term Deposit

6.9 % | 7.4 %

Savings Deposit

4.0 %

PPF, NSC (5 Years)

7.6 %

Sukanya Samriddhi

8.1 %

Senior Citizen Savings(SCSS)

8.3 %

Kisan Vikas (KVP)

7.3 %

வர்த்தக மதுரை  | www.varthagamadurai.com


உங்களுடைய பகிர்வுகளுக்கு:


https://www.facebook.com/varthagamadurai/


https://www.twitter.com/varthagamadurai/

contact@varthagamadurai.com                   


ரிசர்வ் வங்கி நிதி கொள்கை -RBI- Oct 2017

ரிசர்வ் வங்கி நிதி கொள்கை – RBI – Oct, 2017

RBI Policy Rates – Oct, 2017


  • ரிசர்வ் வங்கி (Reserve Bank of India) அக்டோபர் 4 ம் தேதி அறிவித்துள்ள  நிதி கொள்கையில், வங்கிகளுக்கு வழங்கும் குறுகிய கால கடனுக்கான ரெப்போ (Repo Rate) வட்டி விகிதத்தில் மாற்றமில்லை என வெளியிட்டுள்ளது. முன்னர் இருந்த ரெப்போ வட்டி விகிதம் 6 % ஆக தொடரும். (Reverse Repo Rate – 5.75 %)


  • 2017-18 நிதிக்கொள்கை மதிப்பீடு அறிக்கையில் சொன்னது போல (7.3 %) அல்லாமல், பொருளாதார வளர்ச்சி 6.7 ஆக எனவும் தனது மதிப்பீட்டை குறைத்துள்ளது.


  • வங்கிகள் ரிசர்வ் வங்கியிடம் வைத்திருக்க வேண்டிய ரொக்க கையிருப்பு விகிதம் (Cash Reserve Ratio -CRR) முன்னர் இருந்த 4 % ஆக இருக்கும்.


  • சில்லறை பணவீக்கத்தை 4 சதவீதத்திற்குள் இருக்குமாறு இலக்கும் நிர்ணயிக்கப்பட்டுள்ளது. 2018 ம் நிதியாண்டின் இரண்டாம் பாதியில் பணவீக்க மதிப்பு 4.2 – 4.6 % இருக்கலாம் என மதிப்பிட்டுள்ளது.


  • ஜி.எஸ்.டி அமல் – உற்பத்தி துறைக்கு சாதகமாக இல்லையென்றும், முதலீடுகளும் இந்த துறைக்கு வருவதில் தாமதமடையலாம் எனவும் அறிவித்துள்ளது.


  • வங்கிகளின் நிதிநிலை அறிக்கை (Balance Sheet) பாதிப்புகளையும் களைய தீர்வு காணப்படும் என அறிவித்துள்ளது.


Recent RBI Policy rates: (Oct 4, 2017)

Policy Repo Rate : 6.00%
Reverse Repo Rate : 5.75%
Marginal Standing Facility Rate : 6.25%
Bank Rate : 6.25%


(Data Source: https://www.rbi.org.in/home.aspx )


வாழ்க வளமுடன்,

வாழ்த்துக்கள் வர்த்தக மதுரையுடன் !


வங்கிகளின் வட்டி விகிதங்களை அறிவோம்


வங்கிகளின் வட்டி விகிதங்களை அறிவோம்

What is Bank Repo Rate ?


வங்கிகள் அவ்வப்போது சேமிப்பு மற்றும் வைப்பு நிதிக்கான வட்டி விகிதத்தில் மாற்றத்தை கொண்டு வரும். தற்சமயம் பல வங்கிகளில் வட்டி விகித குறைப்பு நடைபெற்று கொண்டிருக்கிறது. இதற்கு என்ன காரணம் என்பதை அறிவோமா…?


நமது நாட்டில் வங்கிகள் பெரும்பாலான தொழில்களுக்கும், பொருளாதாரத்திற்கும் ஊன்றுகோலாக அமைகின்றன. இந்த வங்கிகளின் செயல்பாடுகளையும், அதன் பணத்தையும் ஒழுங்குமுறைப்படுத்தி நிர்வகிப்பது நாட்டின் மத்திய ரிசர்வ் வங்கி (Reserve Bank of India – RBI) ஆகும். RBI நாணயத்தின் மதிப்பாகவும் பார்க்கப்படுகிறது. இந்த ரிசர்வ் வங்கி தான் நாட்டின் தலைமை வங்கியாகவும் செயல்படுகிறது. வங்கிகளுக்கான கட்டுப்பாடுகள், கொள்கைகளில் இவை அதற்கான காலத்தில் மாற்றத்தை ஏற்படுத்தும். நாட்டின் பணவீக்கத்திற்கு ஏற்றாற் போல, வங்கியின் வட்டி விகிதத்திலும் ஏற்ற, இறக்கம் இருக்கும். நீங்கள் வங்கிகளில் பெறும் வீட்டுக்கடனுக்கு சில காலங்களில் வட்டி விகிதம் அதிகரிக்கும் (அ) குறைக்கப்படும். நீங்கள் வங்கியில் சேமிக்கும் பணத்திற்கும் தான் அது போல !  வீட்டுக்கடனுக்கான வட்டி விகிதம் குறைக்கப்பட்டால் நமக்கு நல்லது தான். ஆனால் நமது சேமிப்பு, வைப்பு நிதி தொகைக்கு வட்டி குறைந்தால்… ?


நாம் எதிர்பார்த்த பலன் (பணம்) முதிர்வில் கிடைக்காது. வட்டி குறைப்புக்கான காரணத்தை வங்கிகளிடம் கேட்டால், “ ரிசர்வ் வங்கி, ரெபோ விகிதத்தை (Repo Rate) குறைத்ததால் நாங்களும் வட்டி விகிதத்தை குறைத்தோம் “ என்பார்கள் 🙂 செய்திகளிலும் நாம் எப்போதாவது கேள்விப்படும் வார்த்தை, ‘ ரிசர்வ் வங்கி, வங்கிகளுக்கான ரெபோ விகிதத்தை குறைத்தது ‘. அது என்ன ரெபோ விகிதம் (Repo or Repurchase Rate) ?


ரெபோ விகிதம் (Repo or Repurchase Rate):


நமது தொழிலுக்கோ, தனி நபர் அவசரத்திற்கோ (அ) வீடு கட்டுவதற்கோ நாம் வங்கியில் கடன் கேட்டு சென்றால், அவர்கள் நாம் பெறும் கடனுக்கு ஒரு வட்டி விகிதத்தை நிர்ணயிப்பார்கள். அதாவது வங்கிகள் நமக்கு இலவசமாக கடன் தர விரும்பவில்லை. மாறாக நாம் பெறும் தொகைக்கு ஒரு தொகையை கட்டணமாக வசூலிப்பார்கள், அது தான் அந்த வட்டி. அதனால் நமது கடன் தொகையுடன், வட்டியும் சேர்த்து நாம் கட்ட வேண்டும். இந்த  வட்டி தான் , “Cost of Credit” எனவும் சொல்லப்படும். அது போல வங்கிகளுக்கு பணத்தேவை ஏற்படும் போது ரிசர்வ் வங்கியை நாடுகிறது. ரிசர்வ் வங்கியும் வங்கிகளுக்கு தேவையான கடன் தொகையை அதன் அரசாங்க பத்திரங்கள் விற்பனை மூலம் பணத்தை திரட்டி தரும். அதற்கு ரிசர்வ் வங்கி, வங்கிகளுக்கு விதிக்கும் வட்டி விகிதமே, ரெபோ விகிதமாகும் (Repurchase Rate).


உதாரணமாக:


ரிசர்வ் வங்கி, வங்கிகளுக்கான ரெபோ விகிதத்தை 4 % என அறிவிக்கிறது எனில், வங்கி ரிசர்வ் வங்கியிடம் இருந்து பெறும் ரூ. 100 க்கு,  4 ரூபாய் வட்டியை செலுத்தும்.


அதனால் தான் ரெபோ விகிதம் அதிகமாகும் போது வங்கிகளும் கடன் மற்றும் சேமிப்புக்கான வட்டி விகிதத்தை அதிகரிக்கும்.


ரிவர்ஸ் ரெபோ விகிதம் (Reverse Repo Rate):


வங்கிகள் தங்களது உபரித்தொகையை (Surplus Funds) ரிசர்வ் வங்கியில் டெபாசிட் செய்தால் (குறுகிய காலத்திற்கு) அதற்கான வட்டி விகிதம் ரிவர்ஸ் ரெபோ விகிதம் எனப்படும். ரிசர்வ் வங்கி இந்த Reverse Repo விகிதத்தின் அடிப்படையில் வங்கிகளுக்கு வட்டியை அளிக்கும்.


பண இருப்பு விகிதம் (Cash Reserve Ratio -CRR):


வங்கிகள் தங்களிடம் உள்ள எல்லா பணத்தையும் கடனாக அளிக்க முடியாது. ஒரு சிறு தொகையை ரிசர்வ் வங்கியில் இருப்பு (Reserve) தொகையாக கட்டாய டெபாசிட் செய்ய வேண்டும். அது தான் Cash Reserve Ratio. வங்கிகள் இந்த டெபாசிட் தொகையை வர்த்தக, தனி நபர் கடன்களுக்கு அளிக்க இயலாது.


உதாரணமாக:


நாம் ரூ. 100 ஐ வங்கியில் சேமிக்கிறோம் என்றால், அந்த முழு பணத்தையும் வங்கி மற்றொருவருக்கு கடனாக கொடுக்க முடியாது. ரிசர்வ் வங்கியின் CRR விகிதம் –  6 % எனில், நாம் டெபாசிட் செய்த ரூ. 100 ல், 6 ரூபாயை ரிசர்வ் வங்கியில் டெபாசிட் செய்யும்; மீதம் உள்ள ரூ. 94 ஐ கடன்களுக்கோ, மற்ற முதலீட்டு செலவுகளுக்கோ பயன்படுத்தும்.


அனுமதிக்கப்பட்ட பணப்புழக்க விகிதம் (Statutory Liquidity Ratio):


வங்கிகள் தாங்கள் பெறும் தொகையில் சிறு தொகையை அரசாங்க பத்திரங்களில் முதலீடு செய்யும். அந்த தொகை விகிதம் தான் Statutory Liquidity Ratio (SLR). இந்த தொகைக்கு அரசாங்கத்திடம் இருந்து வங்கி,  வட்டி வருமானத்தை பெறும். இந்த SLR விகிதத்தை நிர்ணயிப்பது RBI ஆகும்.


உதாரணமாக:


ரிசர்வ் வங்கியின் SLR விகிதம் – 10 %


வங்கி நம்மிடமிருந்து பெறும் ரூ. 100 ல்  10 ரூபாயை அரசாங்க பத்திரங்களில் முதலீடு செய்யும். ஏற்கனவே நாம் சொன்னது போல CRR விகிதத்திற்கும் டெபாசிட் செய்ய வேண்டும். ஆக, CRR மற்றும் SLR தொகை போக தான், வங்கிகள் கடன் மற்றும் முதலீடு, செலவுகளுக்கு பயன்படுத்த முடியும்.


நாட்டின் பொருளாதார தன்மை மற்றும் பணவீக்கத்திற்கு தகுந்தாற் போல தான், ரிசர்வ் வங்கி தனது வட்டி விகித கொள்கைகளை மாற்றியமைக்கும். Repo  விகிதம்,SLR மற்றும் CRR விகிதம் குறைந்தால், பணப்புழக்கமும் நன்றாக ஏற்பட்டு மக்களுக்கு குறைந்த வட்டியில் கடனும் கிடைக்கும். தொழில்களும் மேம்பட்டு, நாட்டின் பொருளாதாரமும் உயரும். மாறாக ரெபோ விகிதங்கள் அதிகமிருந்தால், பொருளாதாரத்தில் மந்தநிலையை உருவாகும்.


சில சமயம் நமக்கு ஒரு சந்தேகம் இருக்கும். அதாவது ரிசர்வ் வங்கி ரெபோ வட்டி விகிதத்தை குறைத்தாலும், வங்கிகள் நமக்கான கடன் தொகைக்கு வட்டியை குறைக்கவில்லையே என்று ! அதற்கு காரணம், வங்கிகளுக்கென ஒரு அடிப்படை வட்டி விகிதம் (Base Rate) உள்ளது. Base Rate என்பது ஒரு குறைந்தபட்ச விகிதத்தை பராமரிப்பது, அதற்கும் கீழ் வங்கிகள் கடனுக்கான வட்டி விகிதத்தை குறைக்காது. இது அனைத்து வங்கிகளுக்கும் பொருந்தும். இந்த அடிப்படை விகிதம் எப்போது மாறுபடுகிறதோ (குறைந்தால்), அப்போது ரிசர்வ் வங்கியின்  ரெபோ விகித தாக்கம், நமக்கான கடன் வட்டிக்கும் பலனை தரும்.

சில அண்மைய புள்ளி விவரங்கள்:

வாழ்க வளமுடன்,


வாழ்த்துக்கள் வர்த்தக மதுரையுடன் !


2017-18 பட்ஜெட்டும் , வருமான வரியும் -Budget 2017 Highlights

2017-18  பட்ஜெட்டும் , வருமான வரியும்…

Union Budget 2017 Highlights…


2017-18(Financial Year) ம் நிதியாண்டுக்கான  பட்ஜெட் தாக்கலை கடந்த பிப். 1 ம் தேதி நிதி அமைச்சர் அருண் ஜெட்லீ அறிவித்தார். அறிக்கைகளில் சில…


  • விவசாய துறை 4.6 சதவீத அளவில் வளர்ச்சி அடையும். விவசாயத்துக்கான கடன்  ரூ.10 லட்சம் கோடி  வழங்கப்படும்.


  • கிராமப்புற, விவசாயம் மற்றும் அதனைச் சார்ந்த துறைகளுக்கு ரூ.1,87,223 கோடி ஒதுக்கப்பட்டுள்ளது. இது கடந்த ஆண்டை காட்டிலும் 24% அதிகம்.


  • பிரதம மந்திரி கிராம் சதக் யோஜனாவின்(Pradhan Mantri Gram Sadak Yojana (PMGSY))  கீழ் ஒரு நாளைக்கு 133 கி.மீ  சாலை அமைக்கப்படும்.


  • 2019 ம் ஆண்டுக்குள் ஒரு கோடி ஏழைகளுக்கு வீடுகள் மற்றும் ஊரக வேலை வாய்ப்பு உறுதி திட்டத்திற்கு ரூ. 48,000 கோடி நிதி ஒதுக்கப்பட்டுள்ளது.


  • வரும் நிதி ஆண்டில்(2017-18)  உரமானியத்துக்கு ரூ.70,000 கோடி மற்றும் சுகாதார துறைக்கு ரூ.48,900 கோடி ஒதுக்கப்பட்டுள்ளது.


  • உள் கட்டமைப்புத் துறைக்காக ரூ.3,96,135 கோடி மற்றும் பென்ஷன் இல்லாமல் பாதுகாப்புக்கான நிதி ரூ.2.74 லட்சம் கோடி ஒதுக்கப்பட்டுள்ளது.


  • மூத்த குடிமக்களுக்கான ஆதார் அட்டையில், அவர்களின் உடல் நலம் சம்மந்தமான விவரங்கள் (அறிக்கை) இடம்பெறும் வசதி.


  • ரயில் பாதுகாப்பு நிதிக்காக ரூ. 1 லட்சம் கோடி ஒதுக்கப்படும்.


  • IRCTC இணையதளத்தில் முன்பதிவு செய்யப்படும் டிக்கெட்களுக்கு சேவை கட்டணம் ரத்து மற்றும் 3,500 கி.மீ  தூரத்துக்கு புதிய ரயில் பாதைகள் அமைக்கப்படும்.


  • பென்ஷன் இல்லாமல் பாதுகாப்புக்கான நிதி ரூ.2.74 லட்சம் கோடி ஒதுக்கப்பட்டுள்ளது.


  • அந்நிய முதலீட்டு மேம்பாட்டு வாரியம் நீக்கப்படுகிறது மற்றும் அந்நிய நேரடி முதலீடு 36% உயர்ந்துள்ளது;  தற்போதைய அந்நிய செலவாணி கையிருப்பு – 36,100 கோடி டாலர்.


  • டிஜிட்டல் பரிவர்த்தனைக்கான ‘BHIM APP’ செயலியை 1 கோடி மக்கள் பயன்படுத்துவதாகவும், வணிகர்களுக்கான ‘AADHAR PAYMENT’ செயலி விரைவில் அறிமுகமாகும்.


  • வரும் நிதியாண்டுக்கான(FY 2017-18) நிதி பற்றாக்குறை இலக்கு – 3.2 %  அதற்கு அடுத்த அடுத்த ஆண்டுக்கான நிதி பற்றாக்குறை இலக்கு – 3 %


  • ரொக்க பரிவர்த்தனைக்கான வரம்பு ரூ. 3,00,000 /-(Cash Transaction Limit)


  • அரசியல் கட்சிகள் காசோலை மற்றும் டிஜிட்டல் பரிவர்த்தனைகள் மூலம் நன்கொடைகளை பெறலாம்.


  • அரசியல் கட்சிகள் ரொக்கமாக ரூ.2,000/- மட்டுமே நன்கொடையாக  வாங்க முடியும் மற்றும் கட்சிகள் கடன் பத்திரங்கள் மூலம் நிதி திரட்டுவதற்கு  ரிசர்வ் வங்கி சட்டம்  கொண்டு வர உள்ளது.


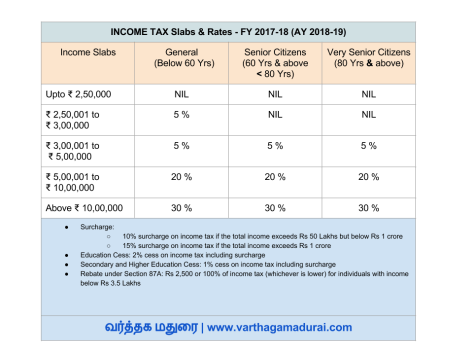
  • ரூ.2.5 லட்சம் முதல் ரூ.5 லட்சம் வரையிலான வருமானத்துக்கு 5 % வரி செலுத்தினால் போதும்; தற்போது இது 10 % வரியாக உள்ளது.


  • ரூ.50 லட்சம் முதல் ரூ.1  கோடி வரையிலான வருமானத்துக்கு 10 % சர்சார்ஜ்(Surcharge) செலுத்த வேண்டும்.


  • ரூ. 1 கோடி ரூபாய்க்கு மேல் வருமானம் இருப்பவர்கள் 15 % சர்சார்ஜ்(Surcharge) செலுத்த வேண்டும்.


2017-18 நிதி ஆண்டுக்கான வருமான வரிகள்(Income Tax Slabs):

நன்றி,


contact@varthagamadurai.com

www.varthagamadurai.com


4 Things to Know about Housing Loan

வீட்டுக்கடன்: கவனிக்க வேண்டிய நான்கு [4] விஷயங்கள்:

4 Things to know about Housing Loan:

பொதுவாக, நாம் வீட்டுக்கடன் வாங்க வங்கியிடம் செல்லும் போது, வட்டி விகிதம் மற்றும் கால அளவை மட்டுமே கருத்தில் கொள்கிறோம். இது போக நாம் சில அடிப்படை விஷயங்களை கவனத்தில் கொள்ள வேண்டும்.
  1. உங்கள் தகுதியை அறியுங்கள் (Know your Eligibility):
  • வீட்டுக்கடன் வாங்க செல்லும் முன், உங்கள் வருமானம் மற்றும் முந்தைய கடன் எவ்வளவு இருக்கிறது என்பதை குறித்து கொள்ளுங்கள்.


  • நீங்கள் வாங்க போகும் சொத்து / கடன் எவ்வளவு மதிப்பு என்பதையும் அறியுங்கள்.


  • உங்கள் கடனுக்கான சிபில் ஸ்கோரையும் (CIBIL Score) அறிந்து வைத்திருப்பது நல்லது.
  2. உங்கள் கடன் கட்டும் கால அளவை அறியுங்கள் (Know your Loan Tenure):
  • பெரும்பாலும், நாம் வீட்டுக்கடன் வாங்கிய பிறகு அதனை திரும்ப செலுத்தும் காலம் 15 முதல் 20 வருடங்களாக இருக்கலாம். அதனால் நமது மற்ற அடிப்படை தேவைகளுக்கு கவனம் கொள்ள வேண்டும்.


  • நாம் நீண்ட கால நோக்கில் கடனை திரும்பி செலுத்துவதால், நமக்கு சௌகரியமான மற்றும் சிறந்த கடனை வழங்கும் வங்கியை தேர்ந்தெடுக்கலாம்.


  • தவணை முறையில் கட்டுவதில் உள்ள தன்மை, நாம் வருடத்திற்கு ஒரு  முறை தவணை முறையில் மாற்றத்தை ஏற்படுத்தும் போது நமது கால அளவும் குறையும். இதன் மூலம் நாம் விரைவாக கடனையும் அடைக்கலாம்.


  • வீட்டுக்கடனை திரும்ப செலுத்தும் போது, உங்கள் வீட்டுக்கான வரி செலவு, பராமரிப்பு செலவு மற்றும் இதர கூடுதல் செலவுகள் ஏதேனும் இருந்தாலும் அவற்றையும் உங்கள் கடனுடன் கணக்கிட்டு கொள்ளவும்.

3. வட்டி விகிதத்தை அறியுங்கள் (Know your Interest Rate %):

  • வீட்டுக்கடன் வாங்கும் போது, வட்டி விகிதம் வங்கிக்கு வங்கி மாறுபடும். பெரும்பாலும் அதன் வித்தியாசம் 0.1 – 0.25 – 0.50 % ஆக இருக்கலாம்.


  • நமது கடன் நீண்ட கால என்பதால், நாம் வங்கி நிர்ணயிக்கும் வட்டி விகிதத்திலே கட்ட வேண்டும் என்ற அவசியமில்லை; மாறாக, நாம் வங்கி அதிகாரிகளிடம் நமது தேவைகளை பேசி, வட்டி விகிதத்தை குறைக்கவும் செய்யலாம்.


  • வட்டி விகித மாறுபாட்டை சில வங்கிகளில் விசாரித்த பிறகு, கடன் பெறுவதற்கான வங்கியை தேர்ந்தெடுக்கலாம்.


  • ரிசர்வ் வங்கி, வட்டி விகிதத்தில் வங்கிகளுக்கு ஏதேனும் சலுகை அறிவித்தாலும், அதனையும் நாம் கருத்தில் கொண்டு வங்கிகளிடம் நாம் பெறும் கடனுக்கான வட்டியை குறைக்கலாம்.


4. காப்பீடும், வரி சலுகையும் (Benefits of Insurance and Taxes):

  • நமது வீட்டுக்கடனுக்கான தொகைக்கு வரிச்சலுகை எவ்வாறு மதிப்பிடப்பட்டுள்ளது என்பதனையும் கவனத்தில் கொள்ள வேண்டும்.


  • வீட்டுக்கான காப்பீடு பெற்றுள்ளோமா என்பதனையும் சரிபார்க்க வேண்டியது அவசியம்.
  • கடைசியாக:  நாம் பெற போகும் ஒவ்வொரு கடனுக்கும், நமது தேவைகளை அறிந்து, அதற்கு மேல் எந்த அவசரமும் இல்லாமல் நாம் வங்கிகளையோ, முகவர்களையோ (அ) ஆலோசகரையோ நாட வேண்டும்.
    —-
    உங்களுடைய பகிர்வுகளுக்கு:
    –  நன்றி, வர்த்தக மதுரை

Interest Rate Cut on Small Savings Scheme 2016

சிறு சேமிப்பு திட்டங்களுக்கான வட்டி குறைப்பு:

Interest Rate Cut on Small Savings Scheme 


சிறு சேமிப்பு திட்டங்களுக்கான வட்டி விகிதத்தில், மத்திய அரசு நேற்று(March18,2016) சில மாற்றங்களை அறிவித்துள்ளது. சேமிப்பு திட்டங்களுக்கு வழங்கப்படும் வட்டி விகிதத்தை குறைத்துள்ளது.

இந்த மாற்றியமைக்கப்பட்ட வட்டி விகிதம் வரும் ஏப்ரல் 1 முதல் அமலுக்கு வருகிறது.


வட்டி விகித மாற்றம் செய்யப்பட்ட திட்டங்கள்:

Savings Interest Rate – From April 1, 2016:


  • PPF (Public Provident Fund): 8.1 %  (முன்னர் – 8.7 %)
  • KVP ( கிஸான் விகாஸ் பத்திரம்): 7.8% (முன்னர் – 8.7%)
  • 5 வருட தேசிய சேமிப்பு பத்திரம் (NSC): 8.1 % (முன்னர் – 8.5 %)
  • 5 வருட கால வைப்பு திட்டம் (Time Deposits): 7.9 % (முன்னர் – 8.5%)
  • 1 – 3 வருட கால வைப்பு திட்டம் (Time Deposits): 7.1/7.2/7.4 % (முன்னர் – 8.4 %)
  • சேமிப்பு கணக்கு: 4 % (மாற்றம் இல்லை)
  • 5 வருட மூத்த குடிமக்கள் சேமிப்பு திட்டம்: 8.6 % (முன்னர் – 9.3 %)
  • சுகன்யா சம்ரிதி கணக்கு திட்டம்: 8.6 % (முன்னர் – 9.2%) [Sukanya Samriddhi Yojana Account]


See Previous Small Savings Scheme


– வர்த்தக மதுரை