All posts by skatzsaravana

Value Investor, Entrepreneur and Founder of Varthaga Madurai, Rich Investing iDEAS

உள்ளார்ந்த மதிப்பு மற்றும் பாதுகாப்பு விளிம்பு – வகுப்பு 12.0

உள்ளார்ந்த மதிப்பு  மற்றும் பாதுகாப்பு விளிம்பு  – வகுப்பு 12.0


Intrinsic Value and Margin of Safety


சென்ற வகுப்பில் ஒரு நிறுவனத்தின் Cash is King என்று சொல்லப்படும் பணப்பாய்வு அறிக்கையை (Cash Flow Statement) பற்றி பார்த்தோம். ஒரு நிறுவனத்துக்கு பண வரவு எவ்வாறெல்லாம் வருகிறது மற்றும் செலவுகள் எப்படி செலவிடப்படுகின்றன என்பதையும் எளிமையாக பார்த்தோம். இந்த பணப்பாய்வு முறையின் தொடர்ச்சியாக தான் இந்த வகுப்பும் இருக்கும். அதனால் பணப்பாய்வு அறிக்கையை புரிந்து கொள்வது அவசியம்.


பங்குச்சந்தை அடிப்படை பகுப்பாய்வின் 10 காரணிகளில் கடைசி காரணியாகவும் மற்றும் மிகவும் அவசியமான காரணியாகவும் இந்த வகுப்பு அமைகிறது. ஒரு நிறுவனத்தின் அல்லது தொழிலின் விற்பனை மற்றும் வருமானம் எவ்வாறு உள்ளது, அவை எப்படி லாபமீட்டுகிறது, முதலீட்டாளரான நமக்கு அதனால் கிடைக்கும் பலன்கள், நிறுவனம் தனது கடனை எவ்வாறு நிர்வகிக்கிறது போன்றவற்றை நாம் கடந்த சில வகுப்பில் காரணிகளாக கற்று கொண்டோம். நிறுவனத்தின் தொழில் அனைத்தையும் அலசி விட்டோம். இனியும் எதற்காக காத்திருக்க வேண்டும், பங்கு வாங்க செல்வோமோ ?


அட, நில்லுங்கப்பா…  


சந்தையில் தக்காளி வாங்க போயாச்சு; நல்ல தக்காளியை ஒரு கிலோ கணக்கில் எடை போட்டு எடுத்தாச்சு. இனி விலையை பேச வேண்டுமே ?

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


அது தான் இங்கேயும்; ஒரு நிறுவனத்தின் தொழிலை நாம் இதுவரை ஆராய்ந்து பார்த்து விட்டோம். ஒரு தொழிலின் தன்மையை நாம் எவ்வாறு விளக்குவது என்பது நமக்கு தெரியும். ஆனால் அந்த தொழிலுக்கான உரிய விலையை நாம் கொடுக்கிறோமா என்பது முக்கியம். நான்கு கடையில் தக்காளியை பார்த்து விட்டு தான் வாங்குகிறோம். விலையும் முக்கியமல்லவா ! ஒரு நிறுவனத்தின் பங்கு எப்போதும் அதன் சந்தை விலையில் வர்த்தகமாகிறது. இருப்பினும் நமக்கு அந்த விலை கட்டுப்படியாகிறதா என்பதையும் கவனிக்க வேண்டும்.


இரு கடையில் ஒரே தரம் உள்ள பொருட்கள் விற்கப்படும் போது, நாம் விலையினை வைத்து தான் நமது கொள்முதலை தீர்மானிப்போம். அதனை போலவே பங்குச்சந்தையிலும் பங்கின் விலை என்ன விலையில் விற்றாலும் நமக்கு வருமானம் தருகிற விலையில் வாங்க வேண்டும், அதுவும் நீண்ட கால வருமானம் ! நான் ஏற்கனவே சொன்னது போல, இந்த வகுப்பு தினசரி வர்த்தகம் புரிபவர்களுக்காக (Day Trading) அல்ல. இது ஒரு முதலீட்டாளருக்கான செய்முறை வகுப்பு. நீண்ட காலத்தில் ஒருவர் பயனடைய வேண்டும், அது தான் பங்குச்சந்தை அடிப்படை பகுப்பாய்வின் சாராம்சம்.


சரி, பங்கு வாங்குவதற்கான விலையை எவ்வாறு கண்டறிவது ? அதற்கு முன், பணத்தை பற்றிய ஒரு எளிய விளக்கத்தினை பார்த்து விடுவோம். ஆங்கிலத்தில் ‘ Time value of money ‘ என்ற பணத்தின் கால மதிப்பை அறிகிற முறை ஒன்று உண்டு. அதாவது உங்களிடம் ஒருவர், “ பத்தாயிரம் ரூபாய் உங்களுக்கு பரிசு கிடைத்துள்ளது. அந்த தொகையை இன்றே வாங்கி கொள்வீர்களா அல்லது ஒரு பத்து வருடத்திற்கு பிறகு வாங்கி கொள்கிறீர்களா ? எப்போது வாங்கினாலும் பணம் எங்களிடம் பத்திரமாக இருக்கும்.” என சொல்கிறார். இப்போது உங்கள் முடிவு என்ன ?


99.99 % முடிவு, நாம் இன்றே அந்த பணத்தை பெறுவது தான். மீதம் இருக்கும் 0.01 சதவீதமும் மறுநாளே பெற்று விடுவது தான் 🙂  ஏன், நாம் பத்து வருடத்திற்கு பிறகு, நமக்கு தேவைப்படும் போது வாங்கி கொள்ளலாமே ? ஆனால் நிகழ்காலத்தில் அவ்வாறு நடைபெறுவதில்லை. ஏனென்றால், நாம் சொன்ன  பணத்தின் கால மதிப்பு(Time value of money) காரணம். இன்றைய ரூ. 100 மதிப்பு பத்து வருடத்திற்கு பிறகு அதே மதிப்பாக இருப்பதில்லை. அதனால் தான் நாம் இன்று  அந்த 10,000 /- ரூபாயை கையில் பெற்று விட்டால் நமது தற்போதைய செலவுக்கு பயன்படுத்தி கொள்ளலாம் அல்லது அதனை ஏதேனும் ஒரு வங்கியில் டெபாசிட் செய்து வட்டி வருமானத்தை பெறலாம். இன்றைய ரூ. 10,000 /- மதிப்பு என்பது பத்து வருடங்களுக்கு பிறகு (7 % பணவீக்கத்தில்) ரூ. 19,671 /- மதிப்பாக இருக்கும். எனவே, இன்றைய பத்தாயிரம் பத்து வருடங்களுக்கு  பிறகு அதே மதிப்பில் கிடைக்காது. காரணம், விலைவாசி உயர்வு தான். நாம் பள்ளிக்காலத்தில் வாங்கிய பொருட்கள் மற்றும் சிறு வயதில் வாங்கி சாப்பிட்ட திண்பண்டங்கள் எல்லாம் இன்று விலை அதிகரித்து தான் இருக்கின்றன, பணவீக்கத்தால் !


இதன் கணக்கு சூத்திரம் =   FV = PV X (1+r) ^n


FV – Future value, PV – Present value, r – rate of interest or inflation, n –time or number of periods


இந்த பணத்தின் கால மதிப்பெல்லாம், நமது பள்ளிப்பருவ கூட்டு வட்டியின் கணக்கு தான். பணத்தின் மதிப்பை மற்றொரு முறை மூலமும் நாம் அறியலாம். இன்றைய ரூ. 10,000 /- பத்து வருட முடிவில் ரூ. 19,671/- ஆக உள்ளது சரி. பத்து வருடங்களுக்கு பிறகு உள்ள ரூ.10,000 /- ன் மதிப்பு இன்று எவ்வளவு ? இதனை தான் தள்ளுபடி மதிப்பு (Discounted Value) என்கிறோம். எதிர்காலத்தில் கிடைக்கும் ஒரு தொகைக்கு இன்றைய மதிப்பு என்ன என்பதை அறிவதே தள்ளுபடி மதிப்பாகும். நமது கணக்கின் படி, 10 வருடங்களுக்கு பிறகு உள்ள ரூ.10,000 /- ன் மதிப்பு, இன்று (7% பணவீக்கம் அல்லது தள்ளுபடி) 5,083/- ரூபாயாகும்.


தள்ளுபடி மதிப்புக்கான சூத்திரம் = DPV = FV X (1 + r/100) ^-n


DPV – Discounted present value, FV – Future value, r– rate of interest or inflation or discount, n – time or number of periods.


தள்ளுபடி மதிப்பு என்பது வேறொன்றுமில்லை; நாம் பார்த்த கூட்டு வட்டியின் தலைகீழ் விகித மதிப்பு தான் தள்ளுபடி மதிப்பாக இருக்கிறது. இந்த தள்ளுபடி மதிப்பு தான் நமது பங்கு வாங்கும் திறனிலும் உள்ளது. சந்தையில் வர்த்தகமாகும் ஒரு பங்கின் விலைக்கு நாம் கொடுக்கும் மதிப்பு நியாயமானது தானா என்பதனை தான் இந்த தள்ளுபடி சொல்கிறது. ஆடித்தள்ளுபடி, தீபாவளி சலுகை, புத்தாண்டு தள்ளுபடி என கடைகளில் அளிக்கப்படும் தள்ளுபடி மதிப்பு எப்படி நடைபெறுகிறது என்பதை நாம் உன்னிப்பாக கவனித்தால் பங்கு வாங்குவதும் எளிதாகும். எந்த ஒரு வணிகமும் நஷ்டத்தில் தள்ளுபடியை அறிவிப்பதில்லை,மாறாக தனது லாபத்தில் ஒரு பங்கையே குறைத்து கொண்டு தள்ளுபடி விலையை அறிவிக்கிறது. நாமும் தள்ளுபடியில் தள்ளுமுள்ளு செய்து கொண்டு பின்தொடர்கிறோம். ஆனால் பங்குச்சந்தையில் ஏனோ நாம் தள்ளுபடியை விரும்பமாட்டேன் என்கிறோம். சந்தையில் ஒவ்வொரு காலத்திலும் தள்ளுபடி என்ற ஒரு விஷயம் உண்டு. அதனை தான் சந்தையில் இருப்போர் கரடி (Bear) மூலம் உணர்த்துகின்றனர். அதற்காக கரடி பருவத்தில் நாம் எந்த பங்கையும் வாங்குவது ஒரு சிறந்த முடிவாக இருக்காது. நாம் ஏற்கனவே சொன்னது போல, நமது அடிப்படை பகுப்பாய்வுக்கு உட்பட்டு, வடிகட்டப்பட்ட நல்ல நிறுவனத்தை சந்தை இறக்கத்தில் வாங்க முயற்சிக்கலாம். அப்போது நமக்கு கிடைப்பது தள்ளுபடி விலையில் தான்.


Intrinsic Value (உள்ளார்ந்த மதிப்பு):


ஒரு நிறுவனம் அல்லது தொழிலின் எதிர்கால பணப்பாய்வு தொகை அனைத்தையும் இன்றைய மதிப்பில் சொல்வது, தள்ளுபடி பணப்பாய்வு (DCF -Discounted Cash Flow) ஆகும். எதிர்காலத்தில் ஒரு நிறுவனம் இவ்வளவு தொகையை சம்பாதிக்கும் அல்லது கொண்டிருக்கும் என்பதை அதன் கடந்த கால வளர்ச்சி அடிப்படையில் கணித்து அதற்கான இன்றைய மதிப்பு என்ன என்பதனை அறிவது தான் நமக்கான வேலை. இந்த மதிப்பு தான் நாம் இன்று வாங்க வேண்டிய பங்கின் விலை ஆகும். இந்த சலுகை விலை அல்லது மதிப்பை தான் ஒரு பங்கின் உள்ளார்ந்த மதிப்பு (Intrinsic Value) எனலாம். ஒரு பங்கு விலையின் உள்ளார்ந்த மதிப்பை அறிய பல கணக்கு முறைகள் நடைமுறையில் இருந்தாலும் சில முறைகளை மட்டும் நாம் இங்கு கணக்கிட்டு பார்ப்போம். இதன் காரணமாக நாம் எந்த குழப்பமும் இல்லாமல் பங்கு வாங்க செல்லலாம்.


  • P/E Valuation

  • P/B Valuation

  • Discounted Cash Flow Valuation (DCF)


பொதுவாக ஒரு பங்கின் உள்ளார்ந்த மதிப்பை கணக்கிட இருவேறு பிரிவுகளை முதலீட்டாளர்கள் தேர்ந்தெடுப்பதுண்டு – முழுமையான மதிப்பீடு (Absolute Valuation) மற்றும் ஒப்பீட்டு மதிப்பீடு (Relative Valuation) மாதிரிகள். இரண்டுமே பங்குச்சந்தை அடிப்படை பகுப்பாய்வு முறையை கொண்டிருந்தாலும், முதல் மதிப்பீடு ஒரு நிறுவனத்தின் ஈவு தொகை, பணப்பாய்வு, வளர்ச்சி ஆகியவற்றை உள்ளடக்கியது. மற்றொரு மதிப்பீடு ஈவுத்தொகை தள்ளுபடி, தள்ளுபடி பணப்பாய்வு போன்றவற்றை ஆராய்வதன் மூலம் கிடைக்கப்பெறும்.


Price to Earning (P/E):


உங்கள் நண்பர் ஒருவர் தன்னிடம் உள்ள புதிய வணிக வளாகம் ஒன்றை விற்கும் நிலையில் உள்ளார் என வைத்து கொள்வோம். நீங்கள் ஒரு முதலீட்டாளர், அதன் காரணமாக நீங்கள் அந்த வணிக வளாகத்தை வாங்கி வாடகைக்கு ஏதும் விடலாமா என யோசிக்கிறீர்கள். வாடகைக்கு விடுவதன் மூலம் வருமானம் மற்றும் வளாகத்தின் உரிமையாளராகும் வாய்ப்பும் உங்களுக்கு கிடைக்கும். உங்கள் நண்பரிடம் சென்று சில தகவல்களை விசாரிக்கிறீர்கள; அவரும் சில தகவல்களை உங்களுக்கு தருகிறார்.


வணிக வளாகத்தின் தற்போதைய மதிப்பு  – ரூ. 50 லட்சம்

வளாகத்தில் உள்ள கடைகளின் எண்ணிக்கை – 5

கடை ஒன்றின் மாத வாடகை – ரூ. 5,000 /- ( ஆண்டுக்கு  ரூ. 60,000 /-)

இப்போது உங்களுக்கு இரண்டு வாய்ப்புகள் – மாதாமாதம் வாடகை வருமானம் பெறுவது மற்றும் சில வருடங்களுக்கு பிறகு வணிக வளாகத்தை நல்ல விலை கிடைத்தால் விற்பது.


உங்களுக்கு அந்த வணிக வளாகத்தின் மூலம் ஆண்டுக்கு ரூ. 3,00,000 /- (60,000 X 5 கடைகள்) வாடகை வருமானம் கிடைக்கும். இதனை தான் நாம் ஒரு பங்கின் மீதான வருமானம்(EPS -Earning per share) என்கிறோம். உங்களுக்கு கிடைக்கும் அந்த வாடகை வருமானம், வணிக வளாகத்தின் மொத்த மதிப்பில் கணக்கிட்டால் சுமார் 16 மடங்கு (50 லட்சம் / 3 லட்சம் = 16.66) விகிதத்தில் இருக்கும். வளாகத்தின் சொத்து மதிப்பு ஆண்டு வாடகை வருமானத்தை போல 16 மடங்கில் உள்ளது என்பதை காட்டுகிறது. இந்த மடங்கு விகிதத்தை தான் நாம் P/E மதிப்பீடு என்கிறோம். உதாரணமாக, வாடகை வருமானம் மாதத்திற்கு ஒரு கடைக்கு ரூ. 5000 /- லிருந்து ரூ. 6000 /- ஆக அதிகரித்தால், ஆண்டு வாடகை வருமானம் – (72000 X 5 கடைகள்) = ரூ. 3,60,000 /- மற்றும் அதன் P/E மடங்கு – 13.8 Times. வாடகை உயர்வதால் P/E மதிப்பீடு மடங்கு குறைவதை நாம் காண்கிறோம்.


மாத வாடகை வருமானம் எதிர்காலத்தில் அதிகரிக்க வாய்ப்புண்டு. அதனை போல வளாகத்தின் சொத்து மதிப்பும் உயர வாய்ப்புள்ளது. எது உயர்ந்தாலும் இரண்டும் (EPS and P/E) ஒன்றையொன்று சார்ந்துள்ளது. வாடகை அதிகரித்தால், வளாகத்தை விற்கும் போது அதன் மதிப்பும் உயரும். நல்ல விலை தரும்  வளாகமாக இருக்கும் போது, நாம் தாராளமாக அதிக வாடகை வருமானம் பெறக்கூடும்.


இதன் மூலம் நாம் அறிவது, குறைந்த P/E மடங்கில் ஒரு பங்கு கிடைப்பது வாய்ப்பாக கருதி, முதலீடு செய்ய ஏதுவாகும். ஒரு நல்ல வளர்ச்சியுள்ள நிறுவனத்தின் P/E மடங்கு சராசரியாக 20-25 மடங்கில் இருக்கலாம். அதே நேரத்தில் அதிவேகமாக வளர்ச்சியை கொண்டிருக்கும் நிறுவனங்களுக்கு இந்த மடங்கு 30-45 அளவில் இருக்கலாம். உதாரணமாக நுகர்வோர் சம்மந்தமான பொருட்கள் (FMCG – Fast Moving Consumer Goods) கொண்ட நிறுவனங்களின் P/E மதிப்பீடு மடங்கு, தேவை காரணமாக பெரும்பாலும் அதிகமாக தான் இருக்கும். இருப்பினும் இது போன்ற நிறுவனங்கள் வாங்குவதற்கு ஏற்றது தான். சில சமயங்களில் வருவாய் ஏதும் ஈட்டாத நிறுவனங்களுக்கும் P/E மடங்கு மிக குறைவாக இருப்பது போல தோன்றும். இதனை போன்ற நிறுவனங்களை தவிர்த்தல் நல்லது. ஆகையால் P/E மடங்கு குறைவாக இருந்தால் ஒரு முதலீட்டாளருக்கு நல்லது, அதே சமயத்தில் நாம் பார்த்த மற்ற காரணிகளையும் ஒப்பிட்டு பார்த்து ஒரு பங்கினை வாங்க வேண்டும். P/E மடங்கில் விலை குறைவாக உள்ளதே என்று வாங்க வேண்டாம்.


Price to Book Value (P/Bv):


புத்தக மதிப்பை பற்றி நாம் ஏற்கனவே முந்தைய வகுப்புகளில் பார்த்தோம். நமது பங்கு விலை மதிப்பீட்டில் இது எவ்வாறு உதவுகிறது என்பதை இங்கு காண்போம். ஒரு நிறுவனத்தின் சொத்து மதிப்பை தான் நாம் புத்தக மதிப்பு என்கிறோம். நிறுவனத்தின் சொத்துகளிலிருந்து அதன் கடன்களை கழித்தால் கிடைப்பது புத்தக மதிப்பு எனலாம்.


ஒரு நிறுவனத்தின் பங்கின் சந்தை விலை அதன் புத்தக மதிப்பில் எத்தனை மடங்கு இருக்கிறது என்பதை தான் P/Bv மதிப்பீடு சொல்கிறது. புத்தக மதிப்பை பெற, ஒரு நிறுவனத்தின் இருப்புநிலை அறிக்கையில் (Balance Sheet) கிடைக்கும் மூலதனம் மற்றும் கையிருப்பு – உபரித்தொகையை சேர்த்தால் வருவது.


புத்தக மதிப்பு = மூலதனம் (Equity Capital) + கையிருப்பு மற்றும் உபரித்தொகை (Reserves and Surplus)


ஒரு நிறுவனத்தின் புத்தக மதிப்பு ஒரே அளவில் இருப்பதில்லை. பெறப்படும் மூலதனம் மற்றும் கையிருப்பு தொகை மாற்றத்தை பொறுத்து இதன் மதிப்பும் மாற்றமடையும். இந்த தொகை முழுவதும் நம்மை போன்ற முதலீட்டாளர்களால் உருவாக்கப்பட்டது. இந்த புத்தக மதிப்பில் உள்ள தொகை அனைத்துமே பெரும்பாலான சமயங்களில் முதலீட்டாளரை சார்ந்தது. அதனால் தான் ஒரு நிறுவனம் ஏதேனும் காரணத்தால் விற்கப்படும் போது, முதலீட்டாளருக்கு எவ்வளவு தொகை கிடைக்கும் என்பதை புத்தக மதிப்பு காட்டுகிறது.

பொதுவாக, ஒரு பங்கின் புத்தக மதிப்பு அதிகமாக இருப்பது நல்லது தான். அதே நேரத்தில் ஒரு பங்கின் விலையில் அதன் புத்தக மதிப்பு மடங்கு (P/Bv) குறைவாக இருக்க வேண்டும். உதாரணத்திற்கு, ஒரு பங்கின் விலை – ரூ. 100 மற்றும் அதன் புத்தக மதிப்பு – 25 என எடுத்து கொண்டால், அதன் P/Bv மதிப்பீடு மடங்கு – 4 Times (100 /25). எனவே, பங்கின் விலை புத்தக மதிப்பை போல 4 மடங்கில் உள்ளதை காட்டுகிறது. அதிக P/Bv மடங்கு உள்ள நிறுவனத்தின் பங்கு அதிக விலையில் வர்த்தகமாகிறது என்பதை விளக்குகிறது. அதே சமயத்தில் சில நிறுவனங்கள் தனது அறிக்கையில் புத்தக மதிப்பை அதிகரித்து காண்பிக்கும், ஆனால் வருமானம் குறிப்பிடும்படி இருக்காது. இதனை நாம் மிகுந்த கவனத்தில் கொள்ள வேண்டும். இது போன்ற நிலையில் குறைவான P/Bv மதிப்பீடு மடங்கை தவிர்ப்பது நன்று.


P/E மதிப்பீடு மடங்கை போல், P/Bv மடங்கையும் தனியாக எடுத்து கொண்டு ஒரு பங்கின் விலைக்கு ஆராய கூடாது. முடிந்தவரை மற்ற எல்லா அடிப்படை காரணிகளையும் அலசி விட்டு, P/E அல்லது P/Bv மதிப்பீடு மடங்கிற்கு வருவது ஒரு முதலீட்டாளராக நமக்கு நல்லது.


அடுத்து வரும் வகுப்பில் மற்றொரு முறையான Discounted Cash Flow மதிப்பீடு மற்றும் Margin of Safety ஐ பார்ப்போம்.

TCS பங்குதாரர்களுக்கு ஒன்றுக்கு ஒன்று போனஸ் பங்கு சலுகை

TCS பங்குதாரர்களுக்கு ஒன்றுக்கு ஒன்று போனஸ் பங்கு சலுகை

1:1 Bonus issue for TCS Shareholders approved by Board


இந்தியாவின் மிகப்பெரிய மென்பொருள் நிறுவனமாக திகழும் டாடா கன்சல்டன்ஸி சர்வீசஸ் (TCS – Tata Consultancy Services) தனது 2017 ம் நிதி வருடத்திற்கான நான்காம் காலாண்டு முடிவுகளை இன்று (19-04-2018) வெளியிட்டது. கடந்த ஜனவரி-மார்ச் காலத்தில் நிறுவனம் லாபமாக ரூ. 6904 கோடியை சம்பாதித்துள்ளது.


TCS நிறுவனம் அதன் முந்தைய காலத்தில் (Oct-Dec’ 2017) ஈட்டிய லாபம் ரூ. 6620 கோடியாகும். இதனை ஒப்பிடும் போது, தற்போதைய முடிவுகளின் லாபம் 4.50 % வளர்ச்சியாகும். நிறுவனத்தின் மொத்த வருமானம் நான்காம் காலாண்டில் ரூ. 32,075 கோடியாகவும், இது ஆண்டுக்கு(கடந்த வருட காலாண்டு)  8.2 % வளர்ச்சியாகவும் உள்ளது.


அக்டோபர்-டிசம்பர் மாத காலத்தில் நிறுவனத்தின் விற்பனை வளர்ச்சி 3.93 % இருந்ததாகவும், ஜூலை-செப்டம்பர் மாத காலத்தில் இது 4.29 % இருந்ததாக குறிப்பிட்டுள்ளது.


லாபத்தின் பங்காக நிறுவனத்தின் இயக்குனர் குழுவில் எடுக்கப்பட்ட முடிவு: ஒரு பங்குக்கு ரூ. 29 /- (Final Dividend) ஈவுத்தொகையாக அறிவித்துள்ளது. அது மட்டுமல்லாமல் TCS பங்குதாரர்களுக்கு ஒன்றுக்கு ஒன்று போனஸ் பங்கு சலுகையும்(Bonus Issue Ratio 1:1) சொல்லப்பட்டுள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


டிஜிட்டல் தொழில்நுட்பத்தில் நிலவிய தேவைகள் மற்றும் நிறுவனத்தின் ஒப்பந்த பரிமாற்றத்தில் ஏற்பட்ட வெற்றிகள் போன்றவை நான்காவது காலாண்டு முடிவை ஒரு சிறப்பானதாக மாற்றியது எனவும் நிறுவனம் சார்பில் கூறப்பட்டுள்ளது.


காலாண்டு முடிவுகள் நேர்மறையாக இருந்ததை தொடர்ந்து இன்றைய பங்கு சந்தையில் TCS நிறுவனத்தின் பங்கு 1 % ஏற்றத்தில் முடிவடைந்தது. TCS நிறுவனம் 1968 ம் ஆண்டு ஆரம்பிக்கப்பட்டு, இன்று சுமார் 1800 கோடி அமெரிக்க டாலர் அளவிலான சொத்துக்களை நிர்வகிக்கிறது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


பங்குச்சந்தை வர்த்தகத்தின் மூலமான லாபம் ரூ. 25,000 கோடி – LIC India

பங்குச்சந்தை வர்த்தகத்தின் மூலமான லாபம் ரூ. 25,000 கோடி – LIC India

Equity profits of Rs. 25,000 Crore by LIC India

கடந்த டிசம்பர் 2017 மாத இறுதி புள்ளிவிவரப்படி, LIC India (Life Insurance Corporation of India) ன் பங்கு சார்ந்த சொத்து மதிப்பு ரூ. 5 லட்சம் கோடியாகும். இவை பங்குகள் மற்றும் பரஸ்பர நிதிகள் அடங்கிய சொத்துக்களாகும். எல்.ஐ.சி. நிறுவனம் கடந்த 2017-18 ம் நிதியாண்டில் பங்கு சந்தை வர்த்தகத்தின் மூலம் ரூ. 25,000 கோடியை லாபமாக பதிவு செய்துள்ளது.


2015-16 ம் நிதி காலத்தில் பங்குகள் மூலம் ரூ. 11,000 கோடியை லாபமாக எல்.ஐ.சி நிறுவனம் ஈட்டியது குறிப்பிடத்தக்கது. கடந்த 2016-17 ம் நிதி ஆண்டில் ரூ. 19,000 கோடியை லாபமாக பங்குகள் மூலம் பெற்றது. இதனை ஒப்பிடுகையில் அதன் பங்கு மூலமான லாபம் ரூ. 19,000 கோடியிலிருந்து ரூ. 25,000 கோடியாக அதிகரித்துள்ளது(Equity Trading Profit).


LIC India நிறுவனம் 2017-18 ம் நிதியாண்டில் பங்கு சந்தையில் மட்டும் ரூ. 80,000 கோடியை முதலீடு செய்தது. இந்த முதலீடு முதன்மை சந்தையில் முதலீடு மற்றும் அரசாங்க நிறுவனத்தில் முதலீடு போன்றவையாக இல்லை. முதன்மை சந்தை மற்றும் அரசாங்க பங்கு விலக்கல் போன்ற முதலீடுகளை எடுத்து கொண்டால் அவற்றில் சுமார் 60,000 கோடியை தனியாக முதலீடு செய்துள்ளது கவனிக்கத்தக்கது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


கடந்த சில காலங்களாக பங்குச்சந்தையில் முதலீடு அதிகரித்து வந்ததால், LIC நிறுவனத்துக்கு விற்பனைக்கான வாய்ப்பும், அதிக லாபமும் பெற முடிந்தது. கடந்த 2017 நிதி வருடத்தின் படி, மும்பை பங்குச்சந்தை சென்செக்ஸ் குறியீடு 11 % லாபத்தை கொடுத்துள்ளது. அதே நேரத்தில் இந்த வருடத்தின் ஜனவரி – மார்ச் (இறுதி காலாண்டு 2017-18) காலத்தில் சென்செக்ஸ் 3 % சரிவை கண்டுள்ளது.


LIC India க்கு கிடைத்த லாபம், அந்த நிறுவனத்தில் பங்கு சார்ந்த காப்பீடு பெறும் முதலீட்டாளருக்கு சாதகமான அம்சமாகும். இருப்பினும் காப்பீடு பெற்றுள்ளோருக்கு இது போனஸ் தொகையில் எந்த மாற்றத்தையும் ஏற்படுத்தாது.


எல்.ஐ.சி. பெறும் முதல் வருட காப்பீட்டாளரின் தொகை மட்டும் ரூ. 45,000 கோடியாகும். இந்த தொகை அதன் ஆண்டு வளர்ச்சியில் 15 % என்பது குறிப்பிடத்தக்கது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை

www.varthagamadurai.com

மார்ச் மாத சில்லரை பணவீக்கம் 4.28 சதவீதமாக குறைந்தது – March 2018

மார்ச் மாத  சில்லரை பணவீக்கம் 4.28 சதவீதமாக குறைந்தது – March 2018

Retail Inflation India eases to 4.28 % on March 2018


2017-18 ம் நிதியாண்டின் கடைசி மாதமான மார்ச்சில் நாட்டின் சில்லரை பணவீக்க விகிதம் 4.28 % ஆக இருந்தது. கடந்த பிப்ரவரி 2018 மாதத்துடன் ஒப்பிடும் போது, இந்த பணவீக்கம் 0.16 சதவீதம் குறைவாகும். பிப்ரவரி மாதத்தில் சில்லரை பணவீக்கம் 4.44 % ஆகவும், ஜனவரி மாதத்தில் 5.07 % ஆகவும் இருந்தது குறிப்பிடத்தக்கது.


மார்ச் மாத பணவீக்கம் கடந்த காலத்துடன் ஒப்பிடும் போது, 5 மாத குறைவாகும். உணவு  பொருட்களின் விலை குறைவால் இந்த பணவீக்க விகிதம் ஏற்பட்டதற்கான காரணமாக உள்ளது.


உணவுப்பொருட்களின் பணவீக்கம் கடந்த மாதத்தில் 2.81  சதவீதமாகவும், பிப்ரவரியில் 3.26 சதவீதமாகவும் இருந்தது. எரிபொருள் மற்றும்  மின்சார பணவீக்கம் 5.73 % ஆக இருந்தது. இதுவே கடந்த பிப்ரவரி மாதத்தில் 6.8 % ஆக நிலை கொண்டிருந்தது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


காய்கறிகளின் பணவீக்கமும் 17.57 சதவீதத்திலிருந்து மார்ச் மாதத்தில் 11.7 % சதவீதமாக சரிந்தது. அதே நேரத்தில் பழங்களின் பணவீக்கம் 4.8 % லிருந்து 5.78 சதவீதமாக உயர்ந்தது.


துணிமணி  மற்றும் காலணிகள் பணவீக்கம் 4.91 % இருந்தது. இதுவே பிப்ரவரியில் 5 சதவீதம் என்ற அளவில் அமைந்தது. பருப்பு வகைகளின் பணவீக்கம் -17.35 % லிருந்து மார்ச்சில் -13.41 சதவீதமாக இருந்தது.


இடைக்கால பணவீக்க விகித முறையில், கிராமப்புற பகுதிகளில் 4.44 % ஆகவும், நகர்ப்புற பகுதிகளில் 4.12 சதவீதமாக இருந்தது குறிப்பிடத்தக்கது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

2018-19 ம் நிதியாண்டில் இந்தியாவின் பொருளாதார வளர்ச்சி 7.3 % ஆக இருக்கும் – ஆசிய வளர்ச்சி வங்கி

2018-19 ம் நிதியாண்டில் இந்தியாவின் பொருளாதார வளர்ச்சி 7.3 % ஆக இருக்கும் – ஆசிய வளர்ச்சி வங்கி

India GDP growth at 7.3 % for FY 2018-19 – Asian Development Bank


பாரத ரிசர்வ் வங்கி சமீபத்தில் வெளியிட்ட அறிக்கையில் நாட்டின் பொருளாதார வளர்ச்சி 2018-19 ம் நிதியாண்டில் 7.4 சதவீதமாக இருக்கும் என மதிப்பிட்டுள்ளது. இதனிடையே ஆசிய வளர்ச்சி வங்கி இன்று தனது வெளியீட்டில் கூறியதாவது, நடப்பு 2018-19 ம் நிதியாண்டில் இந்தியாவின் GDP என்று சொல்லக்கூடிய பொருளாதார வளர்ச்சி 7.3 % ஆக இருக்கும் என கணித்துள்ளது.


2019-20 ம் நிதி ஆண்டில் இதன் தொடர்ச்சியாக 7.6 சதவீதமாகவும், அதற்கு அடுத்த வருடத்தில் 7.8 % ஆக இருக்கும் எனவும் ஆசிய வளர்ச்சி வங்கி மதிப்பிட்டுள்ளது. பணமதிப்பிழப்புக்கு பிறகு எடுக்கப்பட்ட முடிவுகள் இந்த பொருளாதார வளர்ச்சி விகித எதிர்பார்ப்பாக உள்ளது என சொல்லப்பட்டுள்ளது.


GST(Goods and Service Tax) உற்பத்தி அதிகரிப்பு, வங்கிகளில் மேற்கொள்ளப்பட்ட சீர்திருத்தம் மற்றும் முதலீட்டு மறுசீரமைப்பு போன்ற காரணங்களால் இந்த வளர்ச்சி ஏற்படும் எனவும் தெரிவித்துள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


பணமதிப்பிழப்புக்கு பின், கடந்த நிதியாண்டில் நாட்டின் பொருளாதார வளர்ச்சி 6.6 % ஆக இருந்தது. புதிய வரி விகித மாற்றங்களும் வருங்கால வளர்ச்சிக்கு துணைபுரியும்.


பொதுவாக சொல்லப்பட்ட வளர்ச்சியானது, கிராமப்புற நுகர்வு, நிதி முதலீட்டில் மேற்கொள்ளப்படும் எளிமையான கொள்கை, ஏற்றுமதி வளர்ச்சிக்கு துணைபுரியும் விதத்தில் இருக்கும்.


அதே சமயத்தில் நகர்ப்புற நுகர்வும் மேம்படும் மற்றும் உள்கட்டமைப்புக்கு கொடுக்கப்படும் முக்கியத்துவம் போன்றவை வளர்ச்சி விகிதத்தை அதிகரிக்கும் என ஆசிய வளர்ச்சி வங்கி சார்பில் கூறப்பட்டுள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


ரிசர்வ் வங்கியின் கண்காணிப்பில் 11 பொதுத்துறை வங்கிகள் – வாராக்கடன் நெருக்கடி

ரிசர்வ் வங்கியின் கண்காணிப்பில் 11 பொதுத்துறை வங்கிகள் – வாராக்கடன் நெருக்கடி

11 PSU Banks under RBI Vigilance – NPA issue


கடந்த சில ஆண்டுகளாக பொதுத்துறை வங்கிகளில் கடன் மோசடி அதிகரித்துக்கொண்டே போகிறது. வங்கிகளில் பெருமளவிலான கடன்களை வாங்கி விட்டு, திரும்ப செலுத்த முடியாமல் சில நிறுவனங்கள் திவாலாகும் நிலைக்கு தள்ளப்படுகின்றன மற்றும் சில நிறுவனங்களின் நிறுவனர்கள் தலைமறைவாவதும் அடிக்கடி நடக்கும் சம்பவங்களாக உள்ளன.


வங்கிகள் தாங்கள் அளிக்கும் கடனை திரும்ப பெற முடியாமல், அவற்றை ஒரு குறிப்பிட்ட காலத்திற்கு பிறகு வாராக்கடன் பட்டியலில்(NPA -Non performing asset) சேர்த்து விடுகின்றன. சில சமயங்களில் இந்த வாராக்கடன் தொகையே வங்கியின் வளர்ச்சியையும் பாதிக்கிறது. வாராக்கடன் அளவிலும், தனியார் துறை சார்ந்த வங்கிகளை காட்டிலும் பொதுத்துறை வங்கிகளில் தான் வாராக்கடன் அதிகரித்துள்ளது குறிப்பிடத்தக்கது.


பொதுத்துறை வங்கிகளில் வாராக்கடன்(Bad Loans) அளவு ரூ.  7 லட்சம் கோடியை தாண்டியுள்ளது, அதே நேரத்தில் தனியார் வங்கிகளின் வாராக்கடன் 1.03 லட்சம் கோடி ரூபாய்  என்ற அளவில் தான் உள்ளது. அதிகபட்சமாக பாரத ஸ்டேட் வங்கியின்(SBI) வாராக்கடன் 1.87 லட்சம் கோடி ரூபாயில் உள்ளது. அதனை தொடர்ந்து பஞ்சாப் நேஷனல் வங்கியிலும் தொடர்கிறது. சமீபத்தில் தான் பஞ்சாப் நேஷனல் வங்கியில் கடன் மோசடி புகார் எழுந்ததும், மற்ற பொதுத்துறை வங்கிகளிலும் அதன் பாதிப்பு தெரிந்தது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


வங்கிகளின் வாராக்கடன் அளவை குறைக்க மத்திய அரசு பல்வேறு முயற்சிகளை கையாண்டு வருகிறது. அதன் ஒரு பகுதியாக பங்கு மூலதனம் வாயிலாக ரூ. 52,000 கோடியை ஒதுக்கும் ஏற்பாடு செய்தது. இருப்பினும் வங்கிகளில் வாராக்கடன் அளவு நாளுக்கு நாள் அதிகரித்து கொண்டே செல்கிறது. இதன் தொடர்ச்சியாக தான் வங்கிகளின் இணைப்பும்(Merger of Banks) கடந்த சில மாதங்களுக்கு முன் நடந்தது.


இந்நிலையில் பாரத ரிசர்வ் வங்கி(RBI), வாராக்கடன் பிரச்சனையில் மிகுந்த தீவிரம் காட்டி வருகிறது. தற்போது, PCA (Prompt Corrective Action) என்ற கட்டமைப்பில் 11 பொதுத்துறை வங்கிகளை அதன் கண்காணிப்பில் கொண்டு வந்திருக்கிறது. இந்த கண்காணிப்பின் கீழ் வரும் வங்கிகளுக்கு மிகுந்த கட்டுப்பாடுகள் விதிக்கப்படும். ரிசர்வ் வங்கி கண்காணிப்பில் வரும் 11 பொதுத்துறை வங்கிகளும் வாராக்கடன் நெருக்கடியால் சேர்க்கப்பட்டுள்ளது. PCA கட்டமைப்பின் கீழ் வரும் வங்கிகள் புதிதாக கிளைகள் ஆரம்பித்தல், வேலைக்கு ஆட்சேர்ப்பு போன்றவற்றை மேற்கொள்ள முடியாது.


மேலும் வாடிக்கையாளருக்கு கொடுக்கப்படும் கடன் அளவிலும் கட்டுப்பாடுகள் விதிக்கப்படும். மதிப்பிடப்பட்டிருக்கும் நிறுவனங்களுக்கு(High Rating) மட்டுமே கடன் கொடுக்க முடியும். வங்கிகளை வாராக்கடன் நெருக்கடியிலிருந்து மீட்டு, ஒழுங்கமைக்க இந்த நடவடிக்கைகள் செயல்படுத்தப்படுகிறது.


RBI கண்காணிப்பின் கீழ் உள்ள வங்கிகள்:


  • Allahabad Bank
  • Bank of Maharashtra
  • Bank of India
  • Central Bank of India
  • Corporation Bank
  • Dena Bank
  • IDBI Bank
  • Indian Overseas Bank
  • Oriental Bank of Commerce
  • UCO Bank
  • United Bank of India


மேலும் சில வங்கிகள் ரிசர்வ் வங்கியின் கண்காணிப்பில் வரக்கூடும் என எதிர்பார்க்கப்படுகிறது. ( Andhra Bank, Canara Bank, Punjab National Bank, Punjab & Sind Bank, Union Bank)


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

பணப்பாய்வு(Cash Flow) – வகுப்பு 11.0

பணப்பாய்வு – வகுப்பு 11.0

Cash Flow and Cash flow  Statement


ஒரு நிறுவனம் எவ்வாறெல்லாம் வருமானம் ஈட்டுகிறது மற்றும் அதனை முதலீட்டாளருக்கு எப்படி பகிர்ந்தளிக்கிறது என்பதை கடந்த சில வகுப்புகளில் பார்த்தோம். நிறுவனத்தின் வருமானம் ஒரு பங்குக்கு எவ்வளவு(Earning per share) என்பதனையும், நமது முதலீடு மீதான வருமானம் எவ்வாறு கணக்கிடப்படுகிறது என்பதையும் சில அத்தியாயங்கள் மூலம் புரிந்து கொண்டோம்.


நிறுவனம் பெறும் கடன்கள் மற்றும் கடன்-பங்கு தன்மை, அதன் வட்டி செலுத்தும் விகிதம் போன்றவற்றை தெரிந்து கொண்டோம். நாம் இதுவரை பார்த்த அனைத்து எண்களும் ஒரு நிறுவனத்தின் வரவு – செலவு மற்றும் லாப-நட்ட அறிக்கைகளை பார்த்து அறிந்து கொள்ளலாம். இருப்பினும், ஒரு நிறுவனம் உண்மையில் சம்பாதித்து எவ்வளவு என்பதை தான் நாம் இந்த வகுப்பில் பார்க்க போகிறோம்.


‘ நாம் தான் ஏற்கனவே நிறுவனத்தின் விற்பனை, லாபம் மற்றும் கடன் தன்மை போன்றவற்றை பார்த்து விட்டோமே, அப்புறம் என்ன இந்த வகுப்பில் புதிதாக இருக்கப்போகிறது’,  என்கிறீர்களா ? சுருக்கமாக சொன்னால், நாம் பண்டிகை காலங்களில் நமக்கு தேவையான துணிமணிகளை வாங்க குடும்பத்துடன் கடை தெருவிற்கு போயிருப்போம் அல்லது ஷாப்பிங் மால் என்று சொல்லக்கூடிய பேரங்காடிக்கு சென்றிருப்போம். பண்டிகை காலம் என்பதால் எல்லா கடைகளிலும் கூட்டம் அலைமோதும். விற்பனையும் படுவேகம் எடுக்கும். நமது கொள்முதல்(Purchase) முடிந்தவுடன் நாம் நினைத்திருப்போம், ‘ இந்த கடையில் கூட்டமும் அதிகம், நாமும் நிறைய விலைக்கு துணிகளை வாங்கிருக்கிறோம். கடைக்கு லாபம் அமோகம் தான்’ என்று. நமக்கு தெரிந்ததனவோ கடையில் வந்த கூட்டமும், நமது கொள்முதல் மதிப்பும் தான். அந்த கடை உண்மையில் எவ்வளவு தொகையை ரொக்கமாக பெற்றிருக்கிறது என்பதை பற்றி நமக்கு தெரிந்திருக்க வாய்ப்பில்லை.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


இதே போல தான் ஒரு நிறுவனத்திற்கும்; ஒரு நிறுவனத்தின் வருடத்திற்கான விற்பனை அதிகரித்திருக்கலாம், அதன் லாபமும் அதிகமாயிருக்கலாம். எல்லாம் வெறும் எண்கள் தானே 🙂 ஆம், நிறுவனத்தின் நிதி அறிக்கையில் சொல்லப்பட்ட எண்களே விற்பனையும், லாபமும் மற்றும் கடனும். உண்மையில் அவை லாபமாக கையில் பெற்ற தொகை மற்றும் செலவு செய்த தொகையை பற்றி அலசுவது தான் பணப்பாய்வு எனப்படும் Cash Flow. எளிமையாக சொல்ல வேண்டுமென்றால் நீங்கள் கல்லூரியில் வாங்கும் Provisional Certificate தான் லாபம் மற்றும் விற்பனை கணக்குகள். ஆனால் நீங்கள் கல்லூரி படிப்பை முழுவதுமாக முடித்து பட்டம் பெறுவது, அதாவது Convacation என்று சொல்லப்படும் லாபத்தை ரொக்கமாக கையில் பெறுவது(Cash Flow) தான் அவசியம்.


ஆகவே, ஒரு நிறுவனம் விற்பனை மற்றும் லாபத்தை கணக்கில் மட்டும் காண்பித்தால் போதாது. அந்த தொகையை அது கையில் பெற்றிருக்க வேண்டும். ஒரு சிறு உதாரணம் மூலம் பணப்பாய்வு என்ன என்பதை அறிவோம். XYZ  நிறுவனத்தின் 2016-17 ம் நிதியாண்டுக்கான (அறிக்கையின் படி) வருமானம் ரூ. 100 /- என வைத்து கொள்வோம். செலவு ரூ. 60/- ஆகவும், மீதம் கிடைக்கும் தொகையான ரூ. 40 /- (100-60) லாபமாக காட்டப்பட்டுள்ளது. ஆனால் நடைமுறையில் அந்த நிறுவனம் 2016-17 ல் ரூ. 80 /- ஐ மட்டும் தான் வருமானமாக பெற்றுள்ளது. மீதம் உள்ள 20 ரூபாயை அடுத்த நிதி வருடத்தில் தான் அந்த நிறுவனம் ரொக்கமாக பெற்றுள்ளது. அதாவது விற்பனை என்னவோ ஒரே வருடத்தில் நடைபெற்றிருந்தாலும், அதற்கு கிடைக்க வேண்டிய வருமானம் குறைவாகவே ரொக்கத்தில்(Cash on hand) கிடைத்துள்ளது. நிறுவனத்தின் வாடிக்கையாளர்கள் Credit என்று சொல்லப்படும் கடனாக பொருட்களை வாங்கியிருக்கலாம். அந்த தொகையை நிறுவனத்திற்கு அடுத்த வருடம் ரொக்கமாக கொடுத்திருக்கலாம். ஆனால் நிறுவனத்தை பொறுத்தவரை விற்பனை அடைந்தவுடன் அதன் வருமானம்(Revenue on Sales) கணக்கிடப்படுகிறது.

XYZ நிறுவனத்தின் அந்த வருடத்திற்குரிய செலவு ரூ. 60/-. ஆனால் உண்மையில் அந்த நிறுவனம் செலவு செய்த தொகை ரூ.50/- மட்டுமே. மீதமான ரூ. 10/-  ஐ அடுத்த வருடத்தின் ஆரம்பத்தில் தான் செலவு செய்துள்ளது. இதன் காரணமாக நிறுவனத்தின் லாபத்திலும் ரொக்கமாக பெறும்போது மாற்றமிருக்கும். ஒரு நிறுவனத்திற்கு பணம் எவ்வாறு வருகிறது (Cash Inflow) மற்றும் பணம் எவ்வாறு வெளியே செல்கிறது (Cash Outflow) என்பதை அறிவது தான் பணப்பாய்வு (Cash Flow) ஆகும்.


ஒரு நிறுவனத்தின் வருடத்திற்குரிய பண வரவு, கடந்த காலத்திற்குரிய விற்பனையின் மூலமான வருமானமாக இருக்கலாம். இனி வரும் காலத்திற்குரிய வருமானமாகவும் அமையலாம். ஆனால் பண வரவு என்பது ஒரு குறிப்பிட்ட வருடத்தில் தான் அடையும். இதனை போல செலவுகளும், நிறுவனம் தான் வாங்கிய கடனை பிற்காலத்தில் அடைக்கலாம். உதாரணத்திற்கு, ஒரு நிறுவனம் ஒதுக்கும் தேய்மான செலவுகளை(Depreciation Cost) சொல்லலாம். உண்மையில் அந்த தொகை குறிப்பிட்ட வருடத்தின் அறிக்கையில் ஒதுக்கப்படுகிறது, ஆனால் அப்போது செலவழிக்கப்படுவதில்லை.


பணப்பாய்வு காலம்(Period of Cash flow) என்பது ஒரு நாளாக இருக்கலாம், 1 வாரம், 1 மாதம், 6 மாதங்கள் அல்லது ஒரு வருடமாகவும் இருக்கலாம். பணப்பாய்வு அறிக்கை (Cash flow Statement) மூன்று வகையாக பிரிக்கப்படும்.


  • Cash Flow from Operating Activities

  • Cash Flow from Investing Activities

  • Cash Flow from Financing Activities.


Cash Flow from Operations – பொருட்களின் அல்லது சேவையின் விற்பனை மற்றும் கொள்முதல், அதன் மூலமான வருமானத்தை குறிக்கும். இது ஒரு இயக்க நடவடிக்கை சார்ந்த பணப்பாய்வாகும்.


Cash Flow from Investing – இது ஒரு முதலீடு சார்ந்த பணப்பாய்வு நடவடிக்கையாகும். ஒரு நிறுவனத்திற்கு தனது முதலீடு சார்ந்து எதிர்காலத்தில் பணமீட்டும் தன்மையை குறிக்கிறது. நீண்ட கால நோக்கில் உள்ள சொத்துக்கள் விற்பனை அல்லது வாங்குவதன் மூலம் கிடைக்கும் தொகையை குறிப்பதாகும்.


Cash Flow from Financing – நிதி நடவடிக்கைகள் சார்ந்த பண பரிவர்த்தனை பணப்பாய்வை குறிக்கிறது. பங்குதாரர்கள், கடன் கொடுத்தவர்கள், கருவூல பங்கு கொள்முதல், ஈவு தொகை வழங்கல் போன்றவற்றை விவரிக்கும்.


பணப்பாய்வு அறிக்கை (Cash Flow Statement):


ஒரு Cash Flow statement ன் நோக்கம் ஒரு நிறுவனத்தின் ரொக்க, பணம் செலுத்துதல், பணத்தில் ஏற்படும் நிகர மாற்றம்(Net Change on Cash) போன்றவற்றை மூன்று பிரிவுகளில்(Operating, Investing, Financing) அறிவதாகும். இதன் மூலம் அந்த நிறுவனத்தின் பண வரவு மற்றும் செலவு எவ்வாறு வந்து செல்கிறது(Inflows and Outflows) என்பதை கண்டறியலாம்.


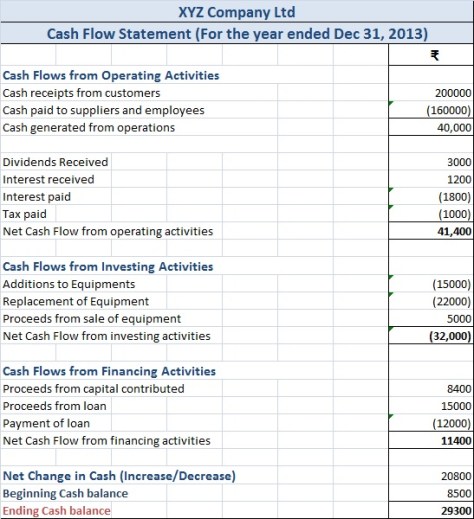
உதாரணத்திற்கு,  XYZ நிறுவனத்தின் பணப்பாய்வு அறிக்கையை (Cash flow statement for the year ended Dec 31, 2013) பாருங்கள்:


( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


Cash flow statement sample


மேலே உள்ள அறிக்கையின் மூலம் நாம் XYZ  நிறுவனத்தின் பண வரவு மற்றும் செலவுகளில் மாற்றத்தை பார்த்தோம். நீங்களும் இதனை போல பங்குச்சந்தையில் பட்டியிலடப்பட்ட நிறுவனத்தின் பணப்பாய்வு அறிக்கையை அலசலாம்.


நினைவில் கொள்ளுங்கள்:


  • Cash Flow Statement என்பது ஒரு நிறுவனத்திற்கு பணம் எவ்வாறு வருகிறது மற்றும் செலவாக எப்படி வெளியே செல்கிறது என்பதை தான் குறிக்கிறது. இந்த அறிக்கை நிறுவனத்தின் வரவு-செலவு(Income and Expenses) பற்றி சொல்ல வரவில்லை.


  • Cash is King என்று நிதி மேலாண்மையில் ஒரு கூற்று உண்டு. அதன் நிரூபணமாக தான் Cash flow உள்ளது.


  • பணப்பாய்வு என்பது லாபமல்ல; அது ஒரு நிறுவனத்தின் பண கையிருப்பு மாற்றத்தை மட்டுமே விளக்குகிறது.


  • மூலதனத்தில் (Working Capital) ஏற்படும் மாற்றங்களும், நிறுவனத்தின் இருப்பு நிலை அறிக்கையில் (Balance Sheet) ஏற்படும் மாற்றங்களும் பணப்பாய்வு அறிக்கையில் வெளிப்படும்.


  • ஒரு நிறுவனத்தின் பணப்பாய்வு அறிக்கையில் எதிர்மறை மதிப்புகளும்(Negative Cash flow)  கிடைக்கலாம். Negative Cash flow என்றால் அந்த நிறுவனத்திற்கு கடன் இருக்கலாம். அதே சமயத்தில் அதனை நாம் அப்படியே எதிர்மறையாக எடுத்து கொள்ள வேண்டிய அவசியமில்லை. நிறுவனம் புதிதாக முதலீடு செய்திருந்தால், புதிய கட்டிட வேலைக்காக செலவு செய்திருந்தாலும் பணப்பாய்வு அறிக்கையில் எதிர்மறை மதிப்புகள் வரும்.


  • ஒரு நிறுவனத்தின் Cash flow என்பது அதிகமாக (High Positive Cash flow) இருந்தாலும் அந்த நிறுவனம் நன்றாக செயல்படுகிறது என்ற அவசியமில்லை. அதன் பிற சொத்துக்கள் விற்பனை(Sale on Assets) மூலம் நேர்மறையான அல்லது அதிகமான மதிப்புகள் கூடியிருக்கலாம்.


  • ஒரு நிறுவனத்தின் கடன் மற்றும் அதனை சார்ந்த வட்டி செலுத்துதல், சொத்துக்கள் விற்பனை மற்றும் வாங்குதல் போன்ற பரிவர்த்தனைகளை பணப்பாய்வு அறிக்கையில் தெரிவிக்கப்படும்.

www.varthagamadurai.com

ரெப்போ வட்டியில் மாற்றமில்லை – RBI – March 2018

ரெப்போ வட்டியில் மாற்றமில்லை – RBI – March 2018


Unchanged Repo Rate – RBI Monetary Policy for March 2018


பாரத ரிசர்வ் வங்கியின் (RBI Monetary policy committee) நிதி கொள்கை கடந்த புதன் கிழமை (05-04-2018) அன்று நடைபெற்றது. இதன் நிதி கொள்கை குழுவில் வெளியிடப்பட்ட தகவல்கள் பின்வருமாறு:


ரெப்போ (REPO Rate) வட்டி விகிதத்தில் மாற்றம் எதுவுமில்லை எனவும், கடந்த காலத்தில் இருந்த  6 சதவீதம் இம்முறையும் தொடரும் எனவும் அறிவிக்கப்பட்டுள்ளது. அது போலவே ரிவர்ஸ் ரெப்போ வட்டி(Reverse Repo) விகிதத்திலும் மாற்றமில்லை என வெளியிட்டுள்ளது. ஏற்கனவே இருந்த 5.75 % ஆக தொடரும்.


CRR (Cash Reserve Ratio) விகிதம் 4 % ஆக தொடரும் எனவும், சில்லறை பணவீக்கம் கடந்த பிப்ரவரி மாதத்தில் 4.4 % என்ற அளவிலும் உள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

உற்பத்தி துறையில்(Manufacturing) வளர்ச்சியை எதிர்பார்த்த போதிலும், அந்த துறை அழுத்தத்திற்கான சூழ்நிலையிலே உள்ளது என தனது நிதி கொள்கை நிகழ்வில் குறிப்பிட்டுள்ளது.


நடப்பு 2018-19 ம் நிதியாண்டுக்கான மொத்த உள்நாட்டு உற்பத்தி(GDP) வளர்ச்சி 7.4 சதவீதமாக அதிகரிக்கும். மேலும் மெய் நிகர் நாணயங்கள் என்று சொல்லப்படும் பிட் காயின் (Bitcoin – Cryptocurrency) வர்த்தகத்தை நிர்வகிக்கும் நிறுவனங்களுக்கு வழங்கும் சேவைகளை வங்கிகள் அடுத்த மூன்று மாதங்களுக்குள் நிறுத்தி கொள்ள வேண்டும் என பாரத ரிசர்வ் வங்கி உத்தரவிட்டுள்ளது.


ரிசர்வ் வங்கியின் அடுத்த நிதி கொள்கை குழு வரும் ஜூன் 6 ம் தேதி கூடுகிறது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

அயல்நாட்டிலிருந்து இந்தியர்கள் அனுப்பிய பணம் 850 கோடி டாலராக குறைந்துள்ளது – வெளியுறவு விவகார அமைச்சகம்

அயல்நாட்டிலிருந்து இந்தியர்கள் அனுப்பிய பணம் 850 கோடி டாலராக குறைந்துள்ளது  – வெளியுறவு விவகார அமைச்சகம்


Indians abroad remittances fall by 850 Crores – MEA

நம் நாட்டிலிருந்து வெளிநாட்டில் வேலை பார்க்கும் மற்றும் வேலை தேடி செல்லுபவர்களின் எண்ணிக்கை(Indians abroad) ஒவ்வொரு வருடமும் அதிகரித்து வருகிறது. உலகிலேயே ஒரு நாட்டில் இருந்து மற்ற நாடுகளுக்கு இடம்பெயரும் அளவு இந்தியாவில் தான் அதிகமாக உள்ளது. சுமார் 3 கோடி மக்களுக்கு மேல் வெளிநாட்டில் வெளிநாடு வாழ் இந்தியர் மற்றும் இந்திய வம்சாவளியை சேர்ந்தவர்களாக உள்ளனர் (NRI and Person of Indian origin).


வெளிநாட்டில் வாழும் இந்தியர்கள் பெரும்பாலும் அமெரிக்கா, அரபு நாடுகள், கனடா மற்றும் ஆஸ்திரேலியா நாட்டிலும் வசித்து வருகின்றனர். இவர்கள் வேலை மற்றும் தொழில் பார்த்து ஈட்டும் வருமானங்கள் மூலம் நம் நாட்டிற்கு அந்நிய செலவாணியாக அரசுக்கு வருமானம் வருகிறது.


இன்று(04-04-2018) மக்களவையில் (Lok Sabha) இது சம்மந்தமான ஒரு கேள்விக்கு வெளியுறவு துறை விவகார அமைச்சகத்தின்(Ministry of External Affairs)  சார்பில் பதிலளிக்கப்பட்டது. வெளிநாட்டில் உள்ள இந்தியர்கள் மூலம் 2014-15 ம் நிதியாண்டில் 6982 கோடி டாலர்கள் வந்ததாகவும், இதுவே 2015-16 ம் ஆண்டில் 6559 கோடி டாலராக மதிப்பு குறைந்ததாகவும் அறிவிக்கப்பட்டுள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

மேலும் 2016-17 ல் வெளிநாட்டு இந்தியர் மூலம் அனுப்பப்பட்ட தொகையானது  6129 கோடி டாலராக குறைந்ததாக சொல்லப்பட்டது. கடந்த 2017 ம் வருடம் ஏப்ரல் மாதத்திலிருந்து செப்டம்பர் மாதம் வரை பெறப்பட்ட தொகை 3347 கோடி அமெரிக்க டாலர்கள் ஆகும்.


2014-15 மற்றும் 2016-17 ஆண்டுகளுக்கு இடையே பெறப்பட்ட தொகையில் 850 கோடி அமெரிக்க டாலராக குறைந்ததாகவும் விவகார அமைச்சகத்தின் மூலம் தெரிவிக்கப்பட்டுள்ளது. மற்றொரு கேள்விக்கு அமைச்சகம் பதிலளிக்கும் போது, தூதரக ஊழியர்களின்(Embassy staff) பற்றாக்குறைகளை கவனித்து வருவதாகவும், அவற்றில் தீர்வு காணப்படும் எனவும் கூறியுள்ளது.


ஐக்கிய நாடுகளின் விவகார சபை புள்ளிவிவரங்களின் படி சுமார் 1.6 கோடி இந்தியர்கள் புலம் பெயர்ந்துள்ளனர். ஒவ்வொரு ஆண்டும் ஜனவரி 9 ம் தேதி வெளிநாட்டு இந்தியர்கள் நாள் (Overseas Indians’ Day) கொண்டாடப்படுகிறது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

உலகின் மிக விலையுயர்ந்த மற்றும் மலிவான பெட்ரோல் அளிக்கும் நாடுகள்

உலகின் மிக விலையுயர்ந்த மற்றும் மலிவான பெட்ரோல் அளிக்கும் நாடுகள்

Expensive and Cheapest Petrol Nations in the world


வாகனம் மற்றும் இயந்திரங்களுக்கான எண்ணெய் வளங்கள், அதனை சார்ந்த எரிபொருட்கள்,  மத்திய கிழக்கு என்று அரபு நாடுகளில் இருந்து தான் பெரும்பாலும் அனைத்து நாடுகளுக்கும் இறக்குமதி செய்யப்படுகிறது. எண்ணெய் வளங்கள் சார்ந்த கொள்கைகளை நிர்வகிக்க OPEC(Organization of Petroleum Exporting Countries) என்று சொல்லப்படும் பெட்ரோலிய ஏற்றுமதி நாடுகள் அமைப்பு உள்ளது. இந்த அமைப்பில் மொத்தம் 12 (Twelve Countries) ஏற்றுமதி நாடுகள் அங்கம் வகிக்கின்றன.


பெட்ரோலிய ஏற்றுமதி நாடுகள் அமைப்பு தான் உலகின் எண்ணெய் வளம், எரிபொருள் சம்மந்தமான கொள்கைகளையும், தேவை-உற்பத்தியையும் கையாள்கிறது. இந்த அமைப்பு முடிவெடுக்கும் தன்மையில் ஒவ்வொரு நாளும் பெட்ரோலிய பொருட்களின் விலை மாற்றமடைகிறது.


உலகின் ஒவ்வொரு நாட்டிலும் நிலவும் எரிபொருளின் விலை எப்போதும் ஒரே மதிப்பில் இருப்பதில்லை. ஒவ்வொரு நாட்டிற்கும் அதன் இறக்குமதி மற்றும் அதனை சார்ந்த செலவுகள், வரிகளுக்கு உட்பட்டு பெட்ரோலிய மற்றும் டீசல் விலை மாறுபடும். உலகின்  விலையுயர்ந்த, மலிவான பெட்ரோல் அளிக்கும் நாடுகள் சிலவற்றை பார்ப்போம்.


தென் அமெரிக்க நாட்டில் உலகின் மிக மலிவாக ஒரு லிட்டர் பெட்ரோல் விலை  ரூ. 0.65 (65 பைசா) என உள்ளது. அதே நேரத்தில் ஐஸ்லாந்து(Iceland) நாட்டில் ஒரு லிட்டர் பெட்ரோல் விலையாக ரூ.136 உள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

சூடான் மற்றும் குவைத் நாடுகளில்  22 ரூபாயும், ஈரானில் பெட்ரோல் விலை ரூ. 24 ஆகவும், எகிப்து நாட்டில் 25 ரூபாயாகவும் உள்ளது. இத்தாலியில் 124 ரூபாயாகவும், நார்வே நாட்டில் ஒரு லிட்டர் பெட்ரோல் விலை ரூ. 132 என உள்ளது.


மொனாக்கோ நாட்டில் ரூ. 133 மற்றும் ஹாங்காங் அதிகமாக 135 ரூபாயாகவும் இருக்கிறது. நமது அண்டை நாடான பாகிஸ்தானில் பெட்ரோல் விலை லிட்டருக்கு 50 ரூபாயாக உள்ளது குறிப்பிடத்தக்கது.


நமது நாட்டில் பெட்ரோல் மற்றும்  டீசல் விலை நாளுக்கு நாள் மாற்றமடைகிறது. தற்போது இருக்கும் பெட்ரோலிய விலை கடந்த 4 வருடங்களில் அதிகபட்சமான விலையில் வர்த்தகமாகிறது. நாம் மேலே பார்த்த பெட்ரோல் விலைகள் மார்ச் மாத இறுதி வாரத்திற்கு உரிய நிலவரம் ஆகும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com