All posts by skatzsaravana

Value Investor, Entrepreneur and Founder of Varthaga Madurai, Rich Investing iDEAS

முத்ரா திட்டத்தில் 12 கோடி குடிமக்கள் பயனடைந்துள்ளனர் – பிரதமர் மோடி

முத்ரா திட்டத்தில் 12 கோடி குடிமக்கள் பயனடைந்துள்ளனர் – பிரதமர் மோடி

12 Crore Indian citizens benefited from Mudra Yojana


பிரதான் மந்திரி முத்ரா யோஜனா (PMMY – Pradhan Mantri MUDRA Yojana) திட்டம் 2015 ஏப்ரல் மாதத்தில் பாரத பிரதமர் நரேந்திர மோடியால் துவக்கப்பட்டது. இந்திய அரசினால் ஆரம்பிக்கப்பட்ட இந்த திட்டத்தின் நோக்கம் சிறு மற்றும் குறு தொழில், பெரு நிறுவனம் அல்லாத (Non-Corporate) தொழிலுக்கு ரூ. 10 லட்சம் வரை கடன் வழங்குவதாகும். மேலும் புதிய தொழில்முனைவோர் மற்றும் பெண்களை ஊக்குவிக்கும் திட்டமாகவும் இது வழங்கப்பட்டது.


இது சம்மந்தமான நிகழ்வில் நேற்று பிரதமர் பேசும் போது, முத்ரா திட்டத்தில் இதுவரை 6 லட்சம் கோடி ரூபாய் கடன், வங்கி மூலம் வழங்கப்பட்டதாகவும், அதன் மூலம் 12 கோடி இந்திய குடிமக்கள்(12 Crore Beneficiaries) பயனடைந்துள்ளனர் எனவும் தெரிவித்தார்.


கடந்த நிதியாண்டில் மட்டும் முத்ரா திட்டத்திற்காக ரூ.2.53 லட்சம் கோடி கூடுதலாக ஒதுக்கப்பட்டதாக கூறினார். மேலும் அவர் சொன்னதாவது, “ இத்திட்டம் இளம் தொழில்முனைவோரை ஏற்படுத்தவும், தொழிலில் பெண்களின் பங்களிப்பை அதிகப்படுத்தவும் உதவும்.


சிறு மற்றும் குறு தொழில் நிறுவனங்கள் குறைந்த வட்டி விகிதத்தில் கடன் பெற்று, தொழில் செய்ய ஏதுவாக முத்ரா திட்டம் உள்ளது. 12 கோடி பயனடைந்த மக்களில் 28 சதவீதம் பேர் முதல் தலைமுறை தொழில்முனைவோர்கள்(First Generation Entrepreneurs) என்பது கவனிக்கத்தக்கது.


முத்ரா திட்டத்தில் கடன் பெற்றவர்களில் 74 சதவீதம் பேர் பெண்கள்; சுமார் 9 கோடி பெண்கள் இந்த திட்டத்தின் கீழ் கடன் பெற்று தொழில் செய்து வருகின்றனர். 12 கோடி பயனாளிகளில் 55 % மக்கள் தாழ்த்தப்பட்ட மற்றும் இதர பிற்படுத்தப்பட்ட பிரிவுகளில் உள்ளோர் “ என்றார்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


முத்ரா திட்டத்தில் பயன்கள் பல உள்ளதென்றாலும், இன்னும் இத்திட்டம் ஏழை மக்களை சென்றடையவில்லை எனவும், வேலைவாய்ப்பை பெருக்கவில்லை என்ற கருத்தும் இருந்து வருகிறது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


கரூர் வைசியா வங்கியின் நிகர லாபம் 77 % வீழ்ச்சி

கரூர் வைசியா வங்கியின் நிகர லாபம் 77 % வீழ்ச்சி

Karur Vysya Bank Net Profit declines 77 Percent


கரூர் நகரத்தை தலைமையிடமாக கொண்டு இயங்கும் தனியார் நிறுவனமான கரூர் வைசியா வங்கி தனது காலாண்டு முடிவுகளை அண்மையில் (25-05-18) வெளியிட்டது. இந்த முடிவு வங்கியின் 2017-18 ம் ஆண்டுக்கான நான்காம் காலாண்டு நிதி அறிக்கையாகும்.


2017-18 ம் வருடத்திற்கான நான்காம் காலாண்டில் வங்கி நிகர லாபமாக ரூ. 50.56 கோடியை சம்பாதித்துள்ளது. கடந்த டிசம்பர் 2017 ல், அதாவது மூன்றாவது காலாண்டில் நிகர லாபம் ரூ. 71.50 கோடியாக இருந்தது.


இதற்கு முந்தைய வருடத்தில் (2016-17) இதே காலத்தில் வங்கியின் நிகர லாபம் 217.56 கோடி ரூபாயாகும். இதனை ஒப்பிடும் போது, தற்போதைய  நிகர லாபம் 77 சதவீதம் சரிந்தது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


கடந்த காலத்துடன் (2016-17) ஒப்பிடும் போது, 2017-18 ம் நிதியாண்டில் நிகர வட்டி வருமானம்(Net Interest Income) 11 % உயர்ந்து ரூ. 643 கோடியாக உள்ளது. மொத்த வாராக்கடன் மார்ச் 2018 காலாண்டில் 6.56 % ஆக உள்ளது. இது டிசம்பர் 2017 ம் காலாண்டில் 5.94 சதவீதமாக இருந்தது.


வங்கியின் நிகர வாராக்கடன் தற்போது முடிந்த காலாண்டில் 4.16 சதவீதமாகவும், 2017-18 ன் மூன்றாவது காலாண்டு முடிவில் 3.88 சதவீதமாகவும் உள்ளது.


இதர வருவாய்(Other income) குறைந்து மார்ச் காலாண்டில் ரூ. 480 கோடியாக உள்ளது. இது இதற்கு முந்தைய காலாண்டுடன் ஒப்பிடுகையில் 5.4 % குறைவாகும். கடந்த நிதியாண்டை 2016-17 வருத்தத்துடன் பார்க்கும் போது, இதர வருவாய் 2017-18 ல் ரூ. 208 கோடி ஆகும். இது 10 % இதர வருவாய் சரிவாகும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


ஐந்து வருட குறைவாக பி.எப். வட்டி விகிதம் – 8.55 %

ஐந்து வருட குறைவாக பி.எப். வட்டி விகிதம் – 8.55 %

5 Years Low on EPF Interest Rate – Cuts to 8.55 %


தொழிலாளர் வருங்கால வைப்பு நிதிக்கான வட்டி விகிதத்தை 8.55 சதவீதமாக வழங்க EPFO(Employees’ Provident Fund Organization) முடிவெடுத்துள்ளது. 2017-18 ம் நிதியாண்டுக்கான வட்டி விகிதமாக 8.55 சதவீதத்தை ஏற்கனவே தனது மத்திய குழு கூட்டத்தில் EPF அமைப்பு அறிவித்தது.


2016-17 ம் நிதியாண்டுக்கான வட்டி விகிதம் 8.65 % ஆகவும், 2015-16 ம் ஆண்டுக்கு 8.8 சதவீதமாகவும், 2014-15 ல் 8.75 % ஆக இருந்தது குறிப்பிடத்தக்கது.  தற்போது சொல்லப்பட்டுள்ள 8.55 சதவீதம் கடந்த ஐந்து வருட குறைவாக உள்ளது என்பது கவனிக்கத்தக்கது. 2012-13 ம் நிதி வருடத்தில் EPF வட்டி விகிதம் 8.5 சதவீதமாக இருந்தது.


இந்த ஐந்து வருட வட்டி குறைப்பு, சுமார் ஆறு கோடி பி.எப். சந்தாதாரர்களை பாதிக்கும் என ஏற்கனவே பொருளாதார நிபுணர்களால் சொல்லப்பட்டிருந்தது. கடந்த பிப்ரவரி மாதத்திலேயே அறிவிக்கப்பட்ட இந்த 8.55 % வட்டி, கர்நாடக தேர்தலை மேற்கோள் காட்டி வழங்கப்படாமல் இருந்தது. தற்போது இதனை நடைமுறைப்படுத்த கூறியுள்ளது.


கடந்த மார்ச் 2018 ன் படி, 8.4 கோடி சந்தாதாரர்கள் தங்களின் பிறப்பு தேதியை சமிர்ப்பிக்கவில்லை என்றும், 11 கோடி பி.எப். கணக்கில் சந்தாதாரர்களின் தந்தை பெயர் குறிப்பிடப்படவில்லை எனவும் அமைச்சரவையால் தெரிவிக்கப்பட்டுள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


தொழிலாளர்களுக்கான பி.எப். கணக்கு நடைமுறை தற்போது எளிமையாக்கப்பட்டுள்ளது. UAN (Universal Account Number) என்ற பொது கணக்கு எண் ஒவ்வொரு சந்தாதார்களுக்கும் வழங்கப்பட்டுள்ளது. இதன் மூலம் அவர்கள் எந்த நிறுவனத்தில் பணிபுரிந்தாலும் ஒரே கணக்கு எண்ணை கொண்டு நிர்வகிக்கலாம். தங்கள் விவரங்கள் மற்றும் பி.எப். பணத்தை கையாளும் முறையும் எளிதாக உள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


தேசிய பென்ஷன் திட்டத்தின் சமீபத்திய மாற்றங்கள்

தேசிய பென்ஷன் திட்டத்தின் சமீபத்திய மாற்றங்கள்

Recent Changes in National Pension System (NPS)


என்.பி.எஸ் (NPS) எனப்படும் தேசிய பென்ஷன் திட்டம் மத்திய அரசால் நடைமுறைப்படுத்தப்பட்டு, 2004 ஜனவரி மாதம்(January 1,2004) முதல் இந்தியாவில் உள்ள அனைத்து அரசு ஊழியர்களுக்கும், 2009 ம் வருடம் முதல் அனைத்து இந்திய குடிமக்களுக்கும் என கொண்டு வரப்பட்டது. இதனை புதிய பென்ஷன் திட்டம் எனவும் கூறுவதுண்டு.


NPS(National Pension System) செயலாக்கத்தால் 2004 ஜனவரி 1 ம் தேதிக்கு பிறகு பணியில் சேர்ந்த அரசு ஊழியர்களுக்கு முன்பிருந்த வரையறுக்கப்பட்ட பயனமைப்பை (Defined Benefit System) கொண்ட பென்ஷன் முறை ரத்து செய்யப்பட்டது. இதனால் 2004 முதல் அரசு ஊழியர்களுக்கு பென்ஷன் முறைக்கு மாற்றாக, வரையறுக்கப்பட்ட பங்களிப்பு திட்டம் (Voluntary Defined Contribution System) என்னும் தேசிய பென்ஷன் திட்டம் அமல்படுத்தப்பட்டது.


என்.பி.எஸ் திட்டத்தில் பயன்பெறும் ஊழியர் சந்தாதாரர்(Subscriber) எனப்படுவார். இந்த திட்டம் PFRDA (Pension Fund Regulatory and Development Authority) அமைப்பால் ஒழுங்குமுறைப்படுத்தப்பட்டுள்ளது. சந்தாதாரர் சார்ந்த தகவல்கள் மற்றும் முதலீட்டு முறைகள் தனியார் நிறுவனங்களால் நிர்வகிக்கப்பட்டு வருகிறது.


தேசிய பென்ஷன் திட்டத்தில் அவ்வப்போது சில மாற்றங்கள் கொண்டு வருவதுண்டு. சமீபத்தில் அது போன்ற மாற்றங்கள் சில அறிவிக்கப்பட்டுள்ளன. சந்தாதாரராக உள்ளவர் திட்டத்தில் இணைந்த மூன்று வருடங்களுக்கு பிறகு தனது பங்களிப்பில் 25 சதவீத பணத்தை விரும்பினால் பெற்று கொள்ளலாம்(25 percent withdrawal). பணத்தை திரும்ப பெற்று கொள்ளும் காரணமாக, தனது துறை சார்ந்த உயர்கல்வி படிப்பது, புதிதாக தொழில் துவங்குவது போன்றவையாக இருக்கலாம் என கூறப்பட்டுள்ளது.

( Read this post after the advertisement… )

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


தனியார் துறையில் பணிபுரியும் சந்தாதார்களுக்கு தனது என்.பி.எஸ். கணக்க்கில் சமபங்கு முதலீட்டை(Equity Investment) 75 சதவீதம் வரை மேற்கொள்ளலாம் எனவும் அறிவிக்கப்பட்டுள்ளது. இதுவரை இந்த விகிதம் 50 % ஆக இருந்தது குறிப்பிடத்தக்கது.


சந்தாதாரர் தனது திட்ட காலத்தில் அதிகபட்சமாக மூன்று முறை தனது பங்களிப்பு பணத்தை பெற்று கொள்ளலாம் எனவும், இது சம்மந்தமான விண்ணப்ப கோரிக்கையை CRA (Central Record Keeping Agency) என்ற மத்திய ஆவண பதிவு அமைப்பில் கொடுக்கலாம் எனவும் கூறியுள்ளது. அருகில் உள்ள நோடல் அலுவலகத்திலும் விண்ணப்பத்தை கொடுக்கலாம் என தனது அறிவிப்பில் வெளியிட்டுள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


DCF – தள்ளுபடி பணப்பாய்வை கணக்கிடுவது எப்படி ? – வகுப்பு 14.0

DCF – தள்ளுபடி பணப்பாய்வை கணக்கிடுவது எப்படி ? – வகுப்பு 14.0


Calculating Discounted Cash Flow (DCF)


சென்ற வகுப்பில் DCF – தள்ளுபடி பணப்பாய்வு முறையில் ஒரு பங்கின் உள்ளார்ந்த மதிப்பை அறிய, தேவையான காரணிகளை பார்த்தோம். நமக்கு தேவையான காரணிகள் – எதிர்கால பணப்பாய்வு வளர்ச்சி மதிப்பீடு, முனைய வளர்ச்சி விகிதம் மற்றும் தள்ளுபடி விகிதம்.


தள்ளுபடி பணப்பாய்வு முறை சார்ந்து இணையத்தில் நிறைய தகவல்கள் இருந்தாலும், அதற்கென சூத்திரங்களும் உள்ளன. இருப்பினும் நாம் கணக்கிடும் காலத்திற்கு ஏற்ப எளிமையான கணிப்பான்களை பயன்படுத்தலாம். அவற்றில் ஒன்று தான் MS – EXCEL. எக்ஸல் மூலம் நமக்கான தள்ளுபடி பணப்பாய்வு விகிதம் மற்றும் அதனை ஒட்டிய உள்ளார்ந்த மதிப்பை எளிதாக பெறலாம்.


  • அடுத்து நீங்கள் எதிர்பார்க்கும் அல்லது நிறுவனம் கடந்த காலங்களில் அடைந்த வளர்ச்சியை கொண்டு, முதல் (1-5) ஐந்து வருட வளர்ச்சியை பதிவிடுங்கள்; அதனை அடுத்து உள்ள கட்டத்தில் 6 -10 வருடங்களுக்கான வளர்ச்சி சதவீதத்தை பதிவிடுங்கள்.


  • நாம் எதிர்பார்க்கும் முனைய வளர்ச்சி விகிதம்(Terminal Growth Rate) – பூஜ்யமாகும். ஏனெனில் ஒரு நிறுவனம் எதிர்காலத்தில் எவ்வாறு செயல்படும் என நம்மால் உறுதியாக கூற முடியாது. நாம் கடந்த கால தகவல்களை கொண்டே ஆராய்கிறோம்; அதனால் முனைய வளர்ச்சியை பூஜ்யத்தில் கொண்டிருங்கள்.


( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


  • தள்ளுபடி விகிதத்தை (Discounted Rate) ஐ 10 % ஆக எடுத்து கொள்ளுங்கள். தள்ளுபடி விகிதம் அதிகமாக செல்ல செல்ல நாம் வாங்கும் பங்கின் விலையும் குறைத்து காட்டப்படும்.


  • நிறுவனத்தின் தற்போதைய பங்குகளின் எண்ணிக்கையை பதிவிடுங்கள். NET DEBT Level என்று சொல்லப்படும் நிகர கடன் தன்மை மதிப்பையும் கொடுங்கள்.


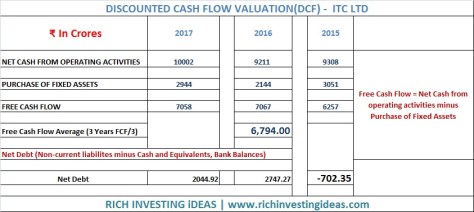
  • NET DEBT Level ஐ  அறிய நிறுவனத்தின் நிதி அறிக்கையில் கிடைக்கும்  Net Cash from operating activities ஐ Purchase of Fixed Assets ல் கழித்து கிடைக்கும் மதிப்பாகும்.


Discounted cash flow valuation


  • இப்போது பத்து வருடத்திற்கான Free Cash Flow வினை நாம் பெற வேண்டும்.


          FCF = ( 3 Yrs. Avg. Free Cash Flow X Growth %) + 3 Yrs. Avg. Free Cash Flow


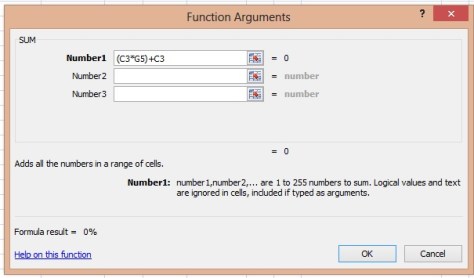
மேலே உள்ள சமன்பாட்டை எக்ஸலில் =Sum () செயல்பாடு கொண்டு மதிப்பை பெற வேண்டும்.  [Eg: =Sum(C3 * G5) + C3 ] இதனை போல ஒவ்வொரு வருடத்திற்கும் 10 வருட காலம் வரை சமன்பாட்டை பயன்படுத்தினால், நமக்கான ஒவ்வொரு வருட FCF மதிப்பு கிடைக்கும். சந்தேகங்களுக்கு இதற்கு முந்தைய வகுப்பு DCF Valuation  படத்தை பாருங்கள்.


Sum Function excel


அடுத்து நாம் Present Value ஐ கண்டறிய, முதல் வருட FCF மதிப்பை ( 81,528,000,000 – படத்தில்)  எடுத்து கொள்ளுங்கள். இதனை அறியும் செயல்பாடு,


Present Value (PV) = FCF for a period / (1+ DR %)^n


DR – Discount Rate

n – Number of year(s)


Excel  Sum Function  = SUM ( G5 / (1 + C4%)^C2 )


மேற்கண்டதை போல மற்ற வருடங்களுக்கும் Present Value ஐ கண்டுபிடியுங்கள்.


  • முனைய வளர்ச்சி Cash Flow ஐ அறிய (Terminal year Cash flow),


 ( FCF of Last period X TGT %) + FCF of Last period


TGT – Terminal Growth Rate


  • பின்பு, ஒன்று முதல் பத்து வருட காலத்தின் Present Value ஐ கூட்டுங்கள்;


  • முனைய மதிப்பை அறிய (Terminal Value),


( (Terminal Year Cashflow) / (DR-TGT)) / (1+ DR)^n


TGT – Terminal Growth Rate

DR – Discount Rate

n – Total number of years


View Sample – Discounted Cash Flow (DCF) Calculation for a Stock


  • Present Value ன் மொத்த கூட்டு தொகையை அறிய 10 வருட கால PV மதிப்பை, Terminal Value உடன் கூட்டினால் கிடைப்பதாகும்.


  • இப்போது நாம் கண்ட நிறுவனத்தின் ஒரு பங்கின் உள்ளார்ந்த மதிப்பினை பெற, PV மொத்த கூட்டுத்தொகையினை(PV Cash Flow + Terminal Value) நாம் ஏற்கனவே கண்டுபிடித்து வைத்த நிகர கடன் தன்மையில் (NET DEBT Level) கழிக்க கிடைப்பது. நமக்கு கிடைத்த மதிப்பு தான், அந்த நிறுவனத்தின் ஒரு பங்கினுடைய உண்மையான விலையாகும்.


  • நாம் கண்டுபிடித்த விலையில் ஒரு பங்கினை வாங்க வேண்டிய அவசியமில்லை. நாம் முன்னர் பார்த்த பாதுகாப்பு விளிம்பு கொள்கை அடிப்படையில் பங்கினை வாங்க முயற்சிக்கலாம்; உதாரணத்திற்கு நாம் கண்டறிந்த உண்மையான அல்லது உள்ளார்ந்த விலை ரூ. 100 /- எனில், 10 % பாதுகாப்பு விளிம்பு தள்ளுபடி எடுத்து கொண்டால், நாம் வாங்க நினைக்கும் பங்கின் விலை ரூ. 90/- என கொள்ளலாம். ஒரு பங்கின் உள்ளார்ந்த விலையிலிருந்து பாதுகாப்பு விளிம்பு விலையில் (Margin of Safety) பெறும் போது, நமது முதலீடும் பாதுகாப்பாக இருக்கும், லாபமும் பெறலாம் அதிகமாய் !


– நிறைவு


பங்குச்சந்தை அடிப்படை பகுப்பாய்வு சம்மந்தமான கேள்விகளுக்கு,


ஈமெயில் செய்ய :     contact@varthagamadurai.com


இணைய முகவரி:    www.varthagamadurai.com


பங்குச்சந்தை தொடர்களுக்கு பதிவு செய்ய:


https://varthagamadurai.com/share-market-course-registration/


Sponsored by:   RICH INVESTING iDEAS  | www.richinvestingideas.com


என்னிடம் ஆப்பிள் போன் இல்லை; ஆனால் நான் ஆப்பிள் நிறுவனத்தை வாங்க தயாராக உள்ளேன் – வாரன் பப்பெட்

என்னிடம் ஆப்பிள் போன் இல்லை; ஆனால் நான் ஆப்பிள் நிறுவனத்தை வாங்க தயாராக உள்ளேன் – வாரன் பப்பெட்

A Man who still using a Flip Mobile Phone, but wants to own APPLE Company


உலகின் மிகப்பெரும் பணக்காரராகவும், Berkshire Hathaway நிறுவனத்தின் தலைவராகவும் அங்கம் வகிப்பவர் வாரன் பப்பெட் (Warren Buffet) ஆவார். 87 வயதாகும் வாரன் பப்பெட் உலகின் பெரும் பணக்காரர்கள் பட்டியலில் தற்போது நான்காம் இடத்தில் உள்ளார். பணக்காரர்கள் பட்டியலில் அதிக வயதுடையவரும் இவரே, தற்சமயம் இவரது சொத்து மதிப்பு 8440 கோடி டாலராகும்.


முதலிடத்தில் உள்ள அமேசான் நிறுவனர் ஜெப் பேஜோஸின் சொத்து மதிப்பு 13,200 கோடி டாலராகும். சமீபத்தில் வாரன் பப்பெட் ஒரு பேட்டியில் கூறியதாவது, “ நாங்கள் இதுவரை ஆப்பிள் நிறுவனத்தில் 5 சதவீத பங்குகளை வைத்துள்ளோம். இது ஒரு நீண்ட கால அடிப்படையில் செய்யப்பட்ட முதலீடு. ஆப்பிள் நிறுவனத்தின் நிர்வாகம் நன்றாக உள்ளது. மேலும் முதலீடு செய்ய காத்திருக்கிறோம்; முடிந்தால் 100 சதவீத பங்குகளை வாங்க விரும்புகிறோம்.


ஒரு நண்பர் எனக்கு ஐபோன் 10 (iPhone 10)  ஐ பரிசாக அளித்தார். மேலும் அதனை பயன்படுத்தும் முறை பற்றியும் எனக்கு விளக்கியிருந்தார். ஒரு சிறு குழந்தைக்கு விளக்குவது போல அவர் ஐபோனை பற்றி என்னிடம் வர்ணித்தார்.


நான் இதுவரை அந்த மாதிரியான கைபேசியை பயன்படுத்தியது இல்லை. மேம்பட்டு வரும் தொழில்நுட்பத்தை நான் அவ்வளவாக புரிந்து கொள்ளவில்லை. இருப்பினும் தொழில்நுட்பத்தில் முன்னிலையில் இருக்கும் ஒரு நிறுவனத்தை வாங்குவதில் ஆவலாக உள்ளோம் “ என்றார்.

 
( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

நடப்பு வருடத்தின் முதல் மூன்று மாதங்களில் வாரன் பப்பெட் நிறுவனம், ஆப்பிள் நிறுவனத்தின் 7.5 கோடி பங்குகளை வாங்கியுள்ளது. இதன் மூலம் ஆப்பிள் நிறுவனத்தின் பங்குதாரர்களில் Berkshire Hathaway இரண்டாம் இடம் பிடித்தது.


பப்பெட் பெரும் பணக்காரராக இருந்தும், இன்னும் மடக்கு கைபேசியை(Flip Mobile phone) தான் பயன்படுத்தி கொண்டிருக்கிறார். தனது 11 வது வயதிலிருந்து பப்பெட் முதலீடுகளை மேற்கொண்டு வருகிறார். முதலில் நிறுவனத்தின் பங்குகளை கொஞ்சம் வாங்குவதும், பிற்காலத்தில் அந்த நிறுவனத்தையே கையகப்படுத்துவதும் இவரது முதலீட்டு மந்திரங்கள்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


பிளிப்கார்ட் இனி வால்மார்ட் – 2000 கோடி டாலர் மதிப்பு கொண்ட நிறுவனம்

பிளிப்கார்ட் இனி வால்மார்ட் – 2000 கோடி டாலர் மதிப்பு கொண்ட நிறுவனம்

Flipkart to sell nearly 75 Percent of its stake to Walmart


இந்தியாவின் மிகப்பெரிய மற்றும் முதலிடத்தில் உள்ள ஆன்லைன் நிறுவனமான பிளிப்கார்ட் தனது 75 சதவீத பங்குகளை அமெரிக்காவின் பன்னாட்டு சில்லரை நிறுவனமான வால்மார்ட்டுக்கு விற்பதற்கான முடிவை எடுத்துள்ளது. இது சம்மந்தமான தனது சந்திப்பில் இயக்குனர் குழு ஒப்புதல் வழங்கியுள்ளது.


வால்மார்ட் நிறுவனத்துடன், கூகுள் ஆல்பபெட் நிறுவனமும் கைகோர்த்துள்ளது குறிப்பிடத்தக்கது. ஏற்கனவே பிளிப்கார்ட் நிறுவனத்தை வாங்கும் முயற்சியில் அமேசான் நிறுவனமும் இருந்தது. அமேசான் நிறுவனம் இந்தியாவின் மிகப்பெரிய ஆன்லைன் நிறுவன பட்டியலில் இரண்டாவது இடத்தில் உள்ளது.


தற்போது பிளிப்கார்ட் நிறுவனத்தின் சந்தை மதிப்பு 2000 கோடி அமெரிக்க டாலராகும். இவற்றில் சுமார் 1500 கோடி டாலர் மதிப்பிலான 75 % பங்குகளை வால்மார்ட் நிறுவனம் வாங்கும் என எதிர்பார்க்கப்படுகிறது.


ஏற்கனவே பிளிப்கார்ட் நிறுவனத்தில் ஜப்பானை சேர்ந்த சாப்ட்பாங்க் (Softbank) நிறுவனமும், சீன நிறுவனமான டென்செண்டும் (Tencent) முதலீடு செய்துள்ளது. இது போக நாஸ்பெர் மற்றும் மைக்ரோசாப்ட் நிறுவனங்களும் முதலீடு செய்துள்ளன. பிளிப்கார்ட் – வால்மார்ட் ஒப்பந்த முடிவில், ஜப்பானை சேர்ந்த சாப்ட்பாங்க் நிறுவனம் தனது அனைத்து பங்குகளையும் விற்று விட்டு வெளியேற இருக்கிறது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

2007 ம் ஆண்டு தொடங்கப்பட்ட பிளிப்கார்ட் நிறுவனத்தின் இணை நிறுவனர் மற்றும் நிர்வாக குழுவின் தலைவராக சச்சின் பன்சால் உள்ளார். இவருடன் மற்றொரு நிறுவனராக பின்னி பன்சால் இருந்தார். பிளிப்கார்ட் விற்பனை தருணத்தில், இணை நிறுவனர் சச்சின் பன்சால் தன்னிடமுள்ள 5.5 % பங்குகளை விற்று விட்டு நிறுவனத்திலிருந்து  வெளியேறும் முடிவில் உள்ளார்.


வால்மார்ட் நிறுவனம் அமெரிக்காவின் மிகப்பெரிய  சில்லரை விற்பனை நிறுவனமாகும். இது ஒரு பன்னாட்டு நிறுவனமும் கூட, இதன் வருவாய் 48,600 கோடி அமெரிக்க டாலருக்கும் அதிகமானதாகும். பிளிப்கார்ட் விற்பனைக்கு பிறகு, நிறுவனத்தின்  தலைமை நிர்வாக அதிகாரியாக திரு. கல்யாண் கிருஷ்ணமூர்த்தி மற்றும் நிறுவனர் பின்னி பன்சால் வால்மார்ட்டிலும் தொடர்ந்து இருப்பார்கள் என தெரிகிறது.


பிளிப்கார்ட் இனி வால்மார்ட் என்ற பெயரில்… !


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


ஜியோவின் நான்காவது காலாண்டு லாபம் ரூ. 510 கோடி

ஜியோவின் நான்காவது காலாண்டு லாபம் ரூ. 510 கோடி

Reliance Jio’s 4th Quarter Profit of Rs. 510 Crores


ரிலையன்ஸ் குழுமத்தை சேர்ந்த ஜியோ (Reliance Jio) நிறுவனத்தின் வாடிக்கையாளர்களின் எண்ணிக்கை ஒவ்வொரு மாதமும் அதிகரித்து கொண்டிருக்குகிறது. ஜியோ தனது ஆரம்ப நிலையில் நஷ்டத்தை சந்தித்தாலும் பின்னர் வாடிக்கையாளர்களுக்கு அளித்த சேவை (Rs. 49/- Pack Offer) மூலம் கடந்த இரு காலாண்டுகளில் லாபத்தை நோக்கி சென்றுள்ளது.


கடந்த நான்காவது காலாண்டில் (FY 2017-18 – 4th Quarter) ஜியோ நிறுவனம் வருவாயாக 7128 கோடி ரூபாயை எட்டியுள்ளது. நிறுவனத்தின் நிகர லாபமாக ரூ. 510 கோடி இருந்துள்ளது. இது இதற்கு முன்னர் இருந்த காலாண்டை காட்டிலும் 1.2 சதவீத லாப வளர்ச்சியாகும். ஏர்டெல் நிறுவனம் கடந்த காலாண்டில் பெற்ற வளர்ச்சியை விட, ஜியோவின் இந்த லாப வளர்ச்சி அதிகமாகும்.


ஜியோவின் வரி மற்றும் வட்டிக்கு முந்தைய (EBITDA) வருமானமாக ரூ. 2694 கோடி இருந்தது குறிப்பிடத்தக்கது. இது மூன்றாவது காலாண்டை விட 2.5 சதவீத வளர்ச்சியாக உள்ளது. அதே நேரத்தில் மார்ஜின் 1.1 சதவீதமாக குறைந்துள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


நான்காவது காலாண்டில் ஜியோ நிறுவனம் கூடுதலாக 2.65 கோடி புதிய வாடிக்கையாளர்களை சேர்த்துள்ளது. இதற்கு முன்னர் இருந்த காலத்தில் அதன் வாடிக்கையாளர்கள் 2.15 கோடியாக இருந்தனர். மொத்த வாடிக்கையாளர் எண்ணிக்கை 18.66 கோடியாகும்.


ரிலையன்ஸ் ஜியோ கடந்த காலாண்டில் லாபமீட்டினாலும் அதன் ARPU (Average Revenue Per User) என்று சொல்லப்படும் ஒரு பயனாளருக்கான சராசரி வருவாய் 11 % குறைந்துள்ளது. தற்போது ஜியோவின் ARPU வருவாய் ரூ. 137 /- ஆக உள்ளது. இருப்பினும் இந்த பயனாளருக்கான வருவாய் ஏர்டெல் நிறுவனத்தை காட்டிலும் அதிகமாக தான் உள்ளது. ஏர்டெல் நிறுவனத்தின் ARPU வருவாய் ரூ. 116/- ஆக நிலை கொண்டுள்ளது.


ஜியோவின் தரவு போக்குவரத்து (Data Traffic) 4940 கோடி ஜி. பி.(4940 Crore GB) ஆகவும், ஒரு பயனாளரின் தரவு பயன்பாடு சராசரியாக 9700 MB ஆகவும் உள்ளது. குரல் அழைப்பு (Voice Calls) பயன்பாடு வாடிக்கையாளர்  ஒருவருக்கு அதிகபட்சமாக 716 நிமிடங்கள் கணக்கிடப்பட்டுள்ளது. இதுவே ஏர்டெல் பயனாளிகளுக்கு 670 நிமிட அழைப்புகள் எடுத்து கொள்ளப்பட்டுள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை

www.varthagamadurai.com


தள்ளுபடி பணப்பாய்வு மற்றும் பாதுகாப்பு விளிம்பு – வகுப்பு 13.0

தள்ளுபடி பணப்பாய்வு மற்றும்  பாதுகாப்பு விளிம்பு – வகுப்பு 13.0

Discounted Cash Flow and Margin of Safety

Discounted Cash Flow (DCF) Valuation:


நீங்கள் ஏதேனும் ஒரு முதலீட்டு சாதனத்தில் (Investment Products) ரூ. 10,000 /- ஐ ஒரு முறை மட்டுமே முதலீடு செய்கிறீர்கள் என வைத்து கொள்வோம். உங்களுக்கு அந்த தொகை பத்து வருடங்களுக்கு பிறகு தான் தேவைப்படுகிறது. பத்துவருட முடிவில் (10 % வட்டியில்) உங்களுக்கு கிடைப்பது ரூ. 25,937/-. நீங்கள் செய்த முதலீட்டை தவிர்த்து பார்த்தால், உங்களுக்கு கிடைத்த முதலீட்டு வருமானம்  – ரூ. 15,937 /- ( 25,937 – 10,000). இந்த முதலீட்டின் மூலம் கிடைத்த 15,937 ரூபாயை நாம் நிகர தற்போதைய வருமானம் (அ) மதிப்பு (NPV – Net present value) என்கிறோம். இதனை போன்று நமது பங்குச்சந்தை நிறுவனத்திலும். நீங்கள் ரூ. 10,000 ஐ ஒரு நிறுவனத்தில் நீண்ட கால நோக்கில் முதலீடு செய்திருந்தால் உங்களுக்கு கிடைக்கும் நிகர தற்போதைய மதிப்பு என்பது அவசியமானது. நீங்கள் முதலீடு செய்யும் நிறுவனத்தின் தொழில் மூலம் கிடைக்கும் NPV மதிப்பு நேர்மறையாக இருந்தால், அந்த நிறுவனத்தின் வருவாய் செலவை காட்டிலும் அதிகமாக உள்ளது எனலாம். NPV மதிப்பு சுழியாக அமைந்தால் (பூஜ்யம்) அந்த நிறுவனத்தின் பணப்பாய்வு அறிக்கையின் படி, வரவு-செலவில் மாற்றமில்லை என எடுத்து கொள்ளலாம். NPV மதிப்பு எதிர்மறையாக இருப்பின், நிறுவனத்தின் செலவு வருவாயை காட்டிலும் அதிகமாயுள்ளது எனலாம். இருப்பினும், சில சமயங்களில் ஒரு நிறுவனம் குறிப்பிட்ட வருடத்தில் புது கிளைகள் மற்றும் கட்டிடங்களுக்காக செலவு செய்திருக்கலாம்.அதனால் பணப்பாய்வு அறிக்கையை (Cash Flow statement) ஆராய்வது முக்கியமானதாகும்.


ஒரு நிறுவனத்துக்கு வர வேண்டிய தொகை குறிப்பிட்ட காலத்தில் சரியாக வந்திருந்தால் அந்த நிறுவனத்தின் மற்ற செயல்பாடுகள் நன்றாக இருந்திருக்கும். ஆகையால் நாம் பார்க்க போகும் இந்த முறை பணப்பாய்வு (Cash Flow) அடிப்படையில் அமையும். ஒரு நிறுவனத்தின் அனைத்து செலவினங்களும் போக, உபரியாக எவ்வளவு தொகையை கொண்டிருக்கிறது என்பதை பணப்பாய்வு அறிக்கையில் அறியலாம். இந்த உபரியை Free Cash Flow (FCF) எனலாம். இது ஒவ்வொரு வருடமும் மாறுபடும். இந்த உபரி என்று சொல்லப்படும் Free Cash Flow ஒரு முதலீட்டாளருக்கு தேவையானது. இதனை கொண்டு நாம் ஒரு பங்கின் உள்ளார்ந்த (அ) உண்மையான விலையை அறியலாம்.


DCF முறையில் கணக்கிட தேவையானவை:


  • எதிர்கால பணப்பாய்வுகளின் வளர்ச்சி மதிப்பீடு (Growth Estimating in FCF)
  • முனைய வளர்ச்சி விகிதம் (TGT – Terminal Growth Rate)
  • தள்ளுபடி விகிதம் (Discount Rate)


ஒரு நிறுவனத்தின் Free Cash Flow -FCF மதிப்பினை பெற அதன் பணப்பாய்வு அறிக்கையை எடுத்து கொள்ளுங்கள். அவற்றில் கிடைக்கும் Net Cash from /(used in) Operating Activities மதிப்பை, Purchase of Fixed Asset ல் கழித்து கிடைப்பது தான் Free Cash Flow. இதனை கடந்த மூன்று ஆண்டுகளுக்கு கணக்கிட்டு அதன் சராசரியை அறிந்து வையுங்கள். ஒரு நிறுவனத்தின் எதிர்கால வளர்ச்சியை நாம் கணிப்பது அவ்வளவு எளிதான விஷயமில்லை. இருப்பினும், நாம் அந்த நிறுவனத்தின் கடந்த கால வளர்ச்சியை கணக்கில் கொண்டு, எதிர்காலத்தில் இதனை போன்று அமையலாம் என DCF முறைக்கு எடுத்து கொண்டோம். எதிர்கால வளர்ச்சியாக சுமார் அடுத்த 10 வருட காலங்களை எடுத்து கொள்ளலாம். சராசரியாக முதல் 5 வருடங்களுக்கு வளர்ச்சி 10 % என எடுத்து கொண்டால், அடுத்த 5 வருட காலத்திற்கு அதனை விட குறைவாக எடுத்து கொள்வது ஒரு முதலீட்டாளரான நமக்கு பாதுகாப்பு தான். ஏனெனில் அடுத்த 5 வருடங்களில் நாம் என்ன செய்யலாம் என்பதை எளிதாக முடிவு செய்யலாம், ஆனால் 10 வருடத்தில் என்ன நடக்கும் என்பதை நம்மால் எளிதாக கூற முடியாது, இதே போல தான் ஒரு நிறுவனத்தின் தொழிலுக்கும்.


Discounted cash flow


உதாரணத்திற்கு, நாம் எடுத்து கொள்ளும் முதல் 5 வருட வளர்ச்சி – 10 %, அடுத்த 5 வருட வளர்ச்சி – 8 %. நாம் இங்கே எடுத்து கொண்ட நிறுவனம் 10 வருட கால கணக்கீட்டிற்கு தான். முனைய வளர்ச்சி(Terminal Growth) என்பது ஒரு குறிப்பிட்ட காலத்திற்கு அப்பால் எதிர்பார்க்கப்படும் பணப்பாய்வு வளர்ச்சியாகும். அதனால் Terminal Growth Rate எனப்படும் முனைய வளர்ச்சியை பொதுவாக, 0 – 2 சதவீதத்திற்கு இடையில் ஒரு மதிப்பை எடுக்கலாம். தள்ளுபடி விகிதம்(Discount Rate) என்பது எதிர்காலத்தில் கிடைக்கப்பெறும் தொகைக்கு (Future Cash Flows) இன்றைய மதிப்பில் தள்ளுபடி செய்வது. உதாரணத்திற்கு, நாம் முதலீடு செய்திருக்கும் நம் நண்பரின் தொழிலில் ஒரு ஆண்டுக்கு பிறகு கிடைக்கும் Cash Flow தொகை ரூ. 100 என எதிர்பார்த்தால், நமது தள்ளுபடி 5 % ஆக இருக்கும் பட்சத்தில் நாம் தொழிலுக்கு செலுத்த வேண்டிய தொகை – ரூ. 95.23 /- ( 100 / 1.05); தள்ளுபடி 15 % ஆக இருக்கும் போது, நாம் கொடுக்க வேண்டிய தொகை – ரூ. 86.95 /- (100/1.15). இதன் மூலம் நாம் அறிவது, எந்த அளவுக்கு நமது தள்ளுபடி விகிதம் அதிகரிக்கிறதோ, அந்தளவுக்கு நாம் வாங்க வேண்டிய பங்கின் விலைக்கும் விலை குறைவு கிடைக்கும். ஆக 100 ரூபாய் மதிப்புள்ள பங்கு ஒன்றுக்கு 15 % தள்ளுபடியில் ரூ. 86.95 /- கொடுத்தால் போதும். அதிக விலைக்கு சென்று வாங்க வேண்டிய அவசியமில்லை.


இதற்கான சூத்திரம்:


DCF = [CF1 / (1+r)1] + [CF2 / (1+r)2] + … + [CFn / (1+r)n]


CF = Cash Flow

r = discount rate (WACC – Weighted Average Cost of Capital)


(Source: https://www.investopedia.com/terms/d/dcf.asp )


Discounted cash flow

பாதுகாப்பு விளிம்பு (Margin of Safety):


நீங்கள் ஓட்டப்பந்தய போட்டியில் கலந்து கொள்ள போகிறீர்கள். கலந்து கொள்ளும் முன் என்ன செய்யலாம் ?


பொதுவாக பந்தயத்திற்கான வழிமுறைகளை தெரிந்து கொள்வோம். பந்தயத்திற்கான தூரம் மற்றும் கலந்து கொள்பவர்களின் எண்ணிக்கை போன்றவற்றையும் அறிந்து வைப்போம். முக்கியமாக, பந்தயத்திற்கு தயாராகும் விதமாக நமக்கு நாமே பயிற்சி எடுத்து கொள்வோம் அல்லது ஒரு பயிற்சியாளரிடம் கற்று கொள்வோம். இது போன்ற விஷயத்தில் ஒன்றையும் கடைபிடிக்காமல் நம்மால் பந்தயத்தில் வெல்வது, இரண்டாம் அல்லது மூன்றாம் இடம் பெறுவது சாத்தியமில்லை எனலாம். இதனை தான் நாம் பாதுகாப்பு விளிம்பு என்கிறோம். ஒரு செயலை செய்யும் முன், அதற்கான விஷயங்களை தயார்படுத்தி கொண்டால் நமக்கு கிடைக்கும் விளைவு நேர்மறையாக அமையலாம், இல்லாவிட்டாலும் எதிர்மறை விளைவிலிருந்து நம்மை காப்பாற்றி கொள்ளலாம். உதாரணத்திற்கு, நாம் பேருந்தில் பயணம் செய்யும் முன், பயணக்கட்டணத்தை விட சற்று கூடுதல் பணத்தை கையில் வைத்து கொள்வோம். இது ஒரு பாதுகாப்பு அம்சம் கருதி தான் செய்கிறோம். மழை வரும் என கணித்தால், நம்முடன் மழைக்குடையை எடுத்து செல்வோம். நமது வாகனம் மற்றும் வீட்டு கதவுக்கு இரண்டு சாவிகள், நம்மிடம் உள்ள சான்றிதழ்களுக்கு ஒரு நகல் என நாம் ஒவ்வொரு விஷயத்திலும் பாதுகாப்பு கருதி, வரும் முன் காப்போம் செயலை தினமும் செய்து வருகிறோம்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


இதனை போல தான் பங்குச்சந்தையிலும்; நாம் ஒரு பங்கின் உண்மையான விலையை கணித்தாயிற்று, ஆனால் சந்தையில் நாம் அதன் உண்மையான விலையில் பங்கை வாங்கிய பின், விலை குறைந்தால் என்ன செய்வது ?


அதனால் தான் பங்கிற்கும், வரும் முன் காப்போம் செயல்பாடு. உண்மையான விலையிலிருந்து சற்று குறைவான விலையில் பங்கு கிடைத்தால் நமக்கு நல்லது தானே. பங்கின் விலை அதன் உண்மை விலையிலிருந்து இறங்கினாலும், நம் முதலுக்கு ஆபத்து இல்லையே. உதாரணமாக நாம் கண்டறிந்த ஒரு பங்கின் உண்மையான விலை(Intrinsic Value)  ரூ. 100 என வைத்துக்கொள்வோம். சந்தை ஏதோ ஒரு காரணத்தால் இறக்கமடைகிறது. நாம் வாங்கிய பங்கும் இறங்குகிறது (இறக்கத்தில் விலை – ரூ. 85/-). இப்போது நாம் பாதுகாப்பு விளிம்பு அடிப்படையில் (Margin of Safety) 10 % விலையில் வாங்கியிருந்தால் ( 10 % of Rs. 100 = 90 Rs.) நமக்கு பங்கு ஒன்றுக்கு 5 ரூபாய் தான் நஷ்டம். பாதுகாப்பு விளிம்பு 20 % என்றால் (20 % of Rs. 100 = 80 Rs), நமக்கு சந்தை இறங்கினாலும் 5 ரூபாய் லாபம் தான். ஆக, Margin of Safety மூலம் நாம் நமது முதலீட்டை பாதுகாத்து கொள்ளலாம். சரி, எவ்வளவு சதவீதம் Margin of Safety ஆக வைத்து கொள்ளலாம் என கேட்டால், அது ஒரு முதலீட்டாளரின் ரிஸ்க் தன்மையை பொறுத்து தான் அமையும். உங்கள் வயது, வருமானம் மற்றும் நஷ்டத்தை தாங்கிக்கொள்ளக்கூடிய மனக்கட்டுப்பாடு போன்றவை தான் இதனை தீர்மானிக்கும். இருப்பினும் ஒரு ஆரம்ப நிலை முதலீட்டாளராக 20-30 % Margin of Safety எடுத்து கொள்வது நம் பணத்திற்கு பாதுகாப்பானது.

இப்போது நமக்கு புரிந்திருக்கும், ஒரு பங்குக்கு உள்ளார்ந்த மதிப்பும், பாதுகாப்பு விளிம்பும் எவ்வளவு முக்கியமென்று. அதனால் ஒரு நிறுவனத்தின் பங்கை சந்தையில் வாங்கும் முன் பேரம் பேச தயாராகுங்கள்.

பங்குச்சந்தையில் 1000 கோடி டாலரை கடந்த முதல் இந்திய நிறுவனம் – TCS

பங்குச்சந்தையில் 1000 கோடி டாலரை கடந்த முதல் இந்திய நிறுவனம் – TCS

India’s First 100 Billion Dollar Company on Market Cap – TCS


நாட்டின் மிகப்பெரிய மென்பொருள் நிறுவனமான  டாடா கன்சல்டன்ஸி சர்வீசஸ் (TCS – Tata Consultancy Services) சமீபத்தில் தான் தனது  2017 ம் வருடத்திற்கான நான்காம் காலாண்டு முடிவுகளை அறிவித்தது. காலாண்டு முடிவில் நிறுவனம் லாபமாக ஈட்டிய தொகை ரூ. 6904 கோடி.


இதனை தொடர்ந்து TCS நிறுவனம் தனது பங்குதாரர்களுக்கு லாபத்தின் ஒரு பகுதியாக ஒன்றுக்கு ஒன்று போனஸ் பங்கு சலுகையும் அறிவித்தது. இந்நிலையில் இந்த நிறுவனம் பங்குச்சந்தையில் நேற்று ஒரு முக்கியமான நிகழ்வை ஏற்படுத்தியது.


பங்குச்சந்தையில் திரட்டப்படும் Market Capitalisation என்று சொல்லப்படும் சந்தை மூலதனத்தில் 1000 கோடி டாலரை(1000 Crore US Dollar) கடந்த முதல் இந்திய நிறுவனம் என்ற சாதனையையும் படைத்தது. உலகளவில் முதல் இடத்தில் ஆப்பிள் நிறுவனம் இருப்பது குறிப்பிடத்தக்கது. ஆப்பிள் நிறுவனத்தின் சந்தை மூலதனம்  87,700 கோடி டாலர் மதிப்புடையதாகும்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


கடந்த வாரம் வெள்ளிக்கிழமை வர்த்தக முடிவில் இந்த நிறுவனம் 6 சதவீதத்திற்கும் அதிகமான ஏற்றத்தில் நிலைபெற்று, வார நாள் இறுதியில் 990 கோடி டாலருக்கு சற்று மேலாக முடிவடைந்தது. இந்நிலையில் நேற்றைய வர்த்தகத்தில் 1000 கோடி டாலரை கடந்த முதல் இந்திய நிறுவனமாக மாறியது.


TCS நிறுவனம் மிகப்பெரிய மென்பொருள் நிறுவனம் மட்டுமல்லாமல், நாட்டின் மிகப்பெரிய தனியார் நிறுவனமாகவும், அதன் கிளைகள் 46 நாடுகளிலும் பரவியிருக்கிறது. நிறுவனத்தின் மரியாதைக்கு ஏற்ப பணிபுரியும் மொத்த ஊழியர்களில் 35 % பெண் ஊழியர்கள் இருப்பதும் இந்த நிறுவனத்திற்கு பெருமைக்குரியதாகும்.


டாடா குழுமத்தின் லாபத்தில் 85 % பங்கு TCS நிறுவனத்தின் மூலம் கொண்டது என்பதும் கவனிக்கத்தக்கது. TCS நிறுவனம் உலகின் முதல் 100 மதிப்பு வாய்ந்த நிறுவனங்களில் ஒன்றாகவும், தற்போது 97 வது இடத்திலும் உள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com