புதிய சிப் வசதியுடன் வருகிறது இ-பாஸ்போர்ட்

புதிய சிப் வசதியுடன் வருகிறது இ-பாஸ்போர்ட்

New Chip based e-passport for the Public in India


நம் நாட்டிற்கு வருகை தரும் வெளிநாட்டு சுற்றுலா பயணிகளின் எண்ணிக்கை ஒவ்வொரு வருடமும் அதிகரித்து கொண்டே செல்கிறது. 1997ம் ஆண்டு வருகை தந்த வெளிநாட்டு சுற்றுலா பயணிகளின்(Foreign Tourists) எண்ணிக்கை 24 லட்சமாக இருந்தது. இதுவே கடந்த 2017 ம் வருடத்தில் ஒரு கோடி எண்ணிக்கையை தாண்டியது. சுற்றுலா பயணிகளின் மூலம் பெறும் வருமானமும் நம் அரசுக்கு குறிப்பிடத்தக்க வளர்ச்சியை கொடுத்துள்ளன.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

1997ம் ஆண்டில் 10,500 கோடி ரூபாயாக இருந்த வருமானம், கடந்த 2017ம் ஆண்டில் ரூ.1,77,874 கோடியை தாண்டியுள்ளது. சுற்றுலா துறை நமது நாட்டின் மொத்த உள்நாட்டு உற்பத்தியில் 9 சதவீத பங்கினை கொண்டுள்ளது. நமது நாட்டில் சுற்றுலா மேற்கொள்ளும் அன்னிய நாட்டினரின் எண்ணிக்கையில் முதல் மூன்று இடத்தில் வங்கதேசம், அமெரிக்கா, மற்றும் இங்கிலாந்து நாடுகள் உள்ளன. வெளிநாட்டு சுற்றுலா பயணிகள் அதிகம் வருகையை கொண்டிருக்கும் மாநிலமாக தமிழகம் முதலிடத்தில் (புள்ளிவிவரம்-2015) உள்ளது. இந்த துறையில் தமிழகத்தின் பங்கு சுமார் 20 சதவீதமாகும்.


இது போல நம் நாட்டிலிருந்து மற்ற நாடுகளுக்கு செல்லும் குடிமக்களின் எண்ணிக்கையும் ஒவ்வொரு வருடமும் அதிகமாக உள்ளது. வேலை, தொழில் மற்றும் சுற்றுலா போன்ற வெவ்வேறு வகைகளில் இந்தியர்கள் வெளிநாட்டிற்கு தொடர்ச்சியாக செல்கின்றனர். கடந்த 2018 ம் வருடம் மட்டும் இஸ்ரேல்(Indian Tourists in Israel) நாட்டிற்கு சென்ற இந்திய சுற்றுலாதாரர்களின் எண்ணிக்கை 70,800 ஆகும்.


எல்லோருக்கும் வெளிநாட்டிற்கு செல்லும் ஆர்வம் இருந்தாலும் பெரும்பாலோர் பாஸ்போர்ட் மற்றும் விசா நடைமுறைகளில் தங்களுக்கு ஏற்படும் சிக்கலால் வெளிநாட்டு பயணம் என்ற எண்ணத்தை மறந்து விடுகின்றனர். ஆனால் கடந்த சில வருடங்களாக இ-சேவா முறை மூலம் பாஸ்போர்ட் விநியோகம் எளிதாக அமைந்ததுடன், பாஸ்போர்ட் பெறுவோர்களின் எண்ணிக்கையும் அதிகரித்துள்ளது. கடந்த 2018 ம் வருடம் மதுரை மாவட்டத்தில் மட்டும் 2.7 லட்சம் பாஸ்போர்ட்கள் விநியோகம் செய்யப்பட்டுள்ளது கவனிக்கத்தக்கது.


புதிய சிப் வசதியுடன் இ-பாஸ்போர்ட்(New Chip based E-passport) அளிக்கும் நடைமுறையையும் அரசு கடந்த 2017 ம் ஆண்டு முதல் செய்து வருகிறது. முதலில் அரசு அலுவல்கள் சார்ந்தே அளிக்கப்பட்டு வந்த இ-பாஸ்போர்ட் இனி பொதுமக்களுக்கும் விரைவில் வர உள்ளது. பாஸ்போர்ட் பெறுவோரின் அனைத்து விவரங்களும் சிப் வடிவில்(Chip) சேமிக்கப்படும் எனவும், முன்னும்-பின்னும் தடிமனான அட்டைகளை கொண்டிருக்கும் எனவும் கூறப்பட்டுள்ளது.


குடியேற்ற நுழைவுகளில் (Immigration Counters), இ-பாஸ்போர்ட் சில நொடிகளில் தேவைப்படும் விவரங்களை செயல்படுத்தும். 64 கிலோ பைட்டு(64 KB) நினைவகம் கொண்டுள்ள இந்த சிப் வடிவிலான இ-பாஸ்போர்ட் சுமார் 30 வருகைகள் வரையிலான தகவல்களை சேமித்து வைத்திருக்கும். இது பாஸ்போர்ட் வைத்திருப்போரின் புகைப்படத்தையும், கைரேகைகளையும் பாதுகாக்கும் எனவும் சொல்லப்படுகிறது.


முதல் முறையாக அமெரிக்க நாட்டின் ஆய்வகத்தில் பரிசோதிக்கப்பட்ட இந்த இ-பாஸ்போர்ட், அதற்கான மென்பொருளை ஐ.ஐ.டி கான்பூரில் (IIT Kanpur) உருவாக்கப்பட்டது. இதன் உருவாக்கத்தில் எந்த வணிக நிறுவனமும் ஈடுபடவில்லை என அரசு சார்பில் தெரிவிக்கப்பட்டுள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


கோடக் மஹிந்திரா வங்கியின் காலாண்டு நிகர லாபம் ரூ. 1291 கோடி

கோடக் மஹிந்திரா வங்கியின் காலாண்டு நிகர லாபம் ரூ. 1291 கோடி

Kotak Mahindra Bank Q3 FY19 net profit rises to Rs.1291 Crore


தனியார் வங்கியான கோடக் மஹிந்திரா வங்கி (Kotak Mahindra Bank) தனது மூன்றாம் காலாண்டு முடிவுகளை திங்கட்கிழமை அன்று (21-01-2019) வெளியிட்டது. 2018-19 ம் நிதியாண்டுக்கான மூன்றாம் காலாண்டில் (Q3FY19 – அக்டோபர்-டிசம்பர்) நிகர லாபமாக ரூ.1,290.93 கோடியை ஈட்டியுள்ளது. சொல்லப்பட்ட காலத்தில் வங்கியின் வருவாய் 6,250 கோடி ரூபாயாக உள்ளது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

இதற்கு முந்தைய காலாண்டில் (ஜூலை-செப்டம்பர்) வங்கியின் வருவாய்(Revenue) ரூ. 5,810 கோடியாகவும், நிகர லாபம் ரூ.1,141.65 கோடி ரூபாயாகவும் இருந்துள்ளது. தற்போது வெளியிடப்பட்ட காலாண்டு முடிவுகளை கடந்த 2017-18 ம் நிதியாண்டின் மூன்றாம் காலாண்டுடன் ஒப்பிடுகையில், நிகர லாபம் அதிகமாக  உள்ளது. 2017-18 ம் மூன்றாம் காலாண்டில் வங்கியின் வருவாய் ரூ.5,009 கோடியாகவும், நிகர லாபம்(Net Profit) ரூ.1,053 கோடியாகவும் இருந்தது.


முந்தைய மூன்றாம் காலாண்டுடன் ஒப்பிடும் போது, தற்போதைய நிகர லாபம் 23 சதவீத வளர்ச்சியை கொண்டுள்ளது. வங்கியின் வருவாயும் 25 சதவீத வளர்ச்சியை எட்டியுள்ளது குறிப்பிடத்தக்கது. மொத்த வாராக்கடன் விகிதம்(GNPA) 2.15 சதவீதத்திலிருந்து 2.07 சதவீதமாக குறைக்கப்பட்டுள்ளது. இரண்டாம் காலாண்டுடன் ஒப்பிட்டு பார்க்கும் போது, மோசமான கடன் விகிதமும் (Bad loans) 0.81 சதவீதத்திலிருந்து 0.71 சதவீதமாக குறைந்துள்ளது.


நடப்பு மற்றும் சேமிப்பு கணக்குக்கான காசா (CASA Ratio) விகிதமும் 51 சதவீதத்தை எட்டியுள்ளது. இது கடந்த 2017-18 ம் நிதியாண்டு காலத்தில் 47 சதவீதமாக இருந்தது. சேமிப்பு கணக்கில் உள்ள வைப்பு தொகை 34 சதவீதம் அதிகரித்து 73,958 கோடி ரூபாயாக உள்ளது. நடப்பு கணக்கிற்கான வைப்புத்தொகை 19 சதவீதம் அதிகரித்து ரூ.29,607 கோடியாக உள்ளது. இதுவே 2017-18 ம் வருடத்தில் அக்டோபர்-டிசம்பர் காலத்தில் சேமிப்பு கணக்கிற்கான வைப்புத்தொகை ரூ. 55,397 கோடியாகவும், நடப்பு கணக்கில் 24,776 கோடி ரூபாயாகவும் இருந்துள்ளது.


டிசம்பர் 31, 2018 தேதியின் படி, வங்கியின் மொத்த வாராக்கடன்(Non Performing Asset) 2.07 சதவீதம் மற்றும் நிகர வாராக்கடன்(NNPA) 0.71 சதவீதமாகும். கடந்த வருட முடிவில் கோடக் மஹிந்திரா வங்கிக்கு 1,453 கிளைகளும், 2,270 ஏ.டி.எம்.(ATM) மையங்களும் செயல்பாட்டில் இருக்கிறது. போதுமான மூலதன விகிதம் 18.1 சதவீதமாக உள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


நிதி சுதந்திரத்தை விரைவாக அடைய வேண்டுமா ? உங்களுக்கான 8 தாரக மந்திரங்கள்

நிதி சுதந்திரத்தை விரைவாக அடைய வேண்டுமா  ? உங்களுக்கான 8 தாரக மந்திரங்கள்

The Eight Strategies to get Financial Freedom fast


இன்றைய நவீனத்துவ உலகில் பொருளாதார வாழ்க்கை என்பது அவசியமான ஒன்றாகி விட்டது. பணம் நமக்கு அதிகம் தேவையில்லை என்று சொன்னாலும், தொழில் வளர்ச்சியும், அதனை சார்ந்த தேவைகளும் அதிகரித்து கொண்டே தான் செல்கிறது. அதனால் தான், ‘ சிறு துளி பெருவெள்ளம் ‘ என்ற வாசகம் இன்றும் பிரகாசமாகவே உள்ளது.


எளிய முறை வாழ்க்கையோ அல்லது நாம் விரும்பிய வாழ்க்கை முறையோ, எதுவென்றாலும் நாம் பொருளாதாரத்தை சார்ந்தே உள்ளோம். அப்படி இருக்கும் போது, பொருளாதார தேவைக்காக நம்மில் பலர் தங்கள் வாழ்க்கையையே அடமானம் வைக்கின்றனர். பணம் தேவை தான், அதற்காக வாழ்நாள் முழுவதும் பணத்தின் பின்னால் செல்வதில் என்ன மகிழ்ச்சி உள்ளது ?

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

சிறுகச்சிறுக சேர்த்து வைத்த பணத்தை சந்தோசமாக செலவழிப்பதற்கான காலம் இருந்தால் மட்டுமே, நாம் சேர்த்த பணத்திற்கான பயன் உண்டு. தொழில்நுட்பம் மேம்பட்டு கொண்டிருக்கும் இன்றைய காலகட்டத்தில் நம்மில் சிலர் இளமை காலத்தில் ஓய்வு பெறுவது பற்றியும் (Early Retirement Plan), பொருளாதார சுதந்திரத்தை அடைய முயற்சிப்பதும்(Financial Freedom) நடந்து கொண்டு தான் இருக்கிறது. இதற்கான சாத்தியம் குறைவு தான் என்று சொல்ல வந்தாலும், இது போன்ற சிந்தனைகள் ஒரு ஆரோக்கியமான விஷயமே.


ஒரு காலத்தில் கம்ப்யூட்டர் (Computer) வேண்டாம் என்று சொன்னவர்கள் எல்லாம், இன்று தங்களது தேவைக்கு அதனையே சார்ந்துள்ளனர். இதனை போன்றே நிதி சுதந்திரம் பெறுவதும் ஒரு தேவையே. நிதி சுதந்திரம் அல்லது பொருளாதார சுதந்திரம்(Financially Free) என்பது நாம் நமக்கான தேவைக்காக வாழ்நாள் முழுவதும் உழைக்காமல், அதற்கான போதுமான செல்வத்தை முன்கூட்டியே சேர்த்து வைத்து கொள்வது. இதன் மூலம் நாம் நமது வாழ்க்கையில் பொருளாதார ரீதியாக சுதந்திரமாக செயல்படலாம்.


நிதி சுதந்திரத்தை பெற இன்று பல தகவல்கள் இணையத்தில் கிடைத்தாலும், வெற்றி பெற்றவர்கள் சிலரின் அனுபவங்கள், தோல்விகள் ஆகியவை நம்மை எளிதாக நிதி சுதந்திரம் பெற துணைபுரியும். அப்படியான ஒரு நபரின் சந்திப்பையும், அவரது வார்த்தைகளையும் தான், நான் சில நாட்களுக்கு முன் பெற்றிருந்தேன். கனடா நாட்டை சேர்ந்த ஹார்வ் எக்கர் (Harv Eker) ஒரு ஊக்கமூட்டும் பேச்சாளர், தொழிலதிபர் மற்றும் கோடீஸ்வரர். ‘ Secrets of the Millionaire Mind ‘ என்ற பிரபலமான புத்தகத்தின் ஆசிரியரும் ஹார்வ் எக்கர் ஆவார். அவரிடம் நான் கற்ற விஷயங்கள் சில,


நிதி சுதந்திரத்தை விரைவாக பெறுவதற்கான 8 தாரக மந்திரங்கள்:


  • சுதந்திரமான மனதை அமைத்து கொள்ளுதல்(Freedom Mindset) :


உங்கள்  எண்ணங்கள், நம்பிக்கை, வார்த்தைகள் மற்றும் கொள்கைகளில் நீங்கள் சுதந்திரமாக செயல்பட முனையுங்கள். உங்களுக்கான வாழ்க்கையை நீங்கள் தேர்ந்தெடுக்கும் போது, அதற்கான திட்டம் உங்களிடம் இருக்கும். அதுவே உங்களை முன்னேற்றத்தில் செல்ல துணைபுரியும்.


  • இலக்கு மற்றும் திட்டத்தை ஏற்படுத்தி கொள்ளுதல் (Goal and Plan):


நீங்கள் பொருளாதார சுதந்திரம் அடைய முடிவெடுத்தவுடன், உங்களுக்கான சரியான இலக்கையும், திட்டத்தையும் ஏற்படுத்துவது அவசியம். உங்களுக்கு என்ன வேண்டும், எங்கே செல்ல விரும்புகிறீர்கள், என்ன மாதிரியான வாழ்க்கை முறையை வாழ விரும்புகிறீர்கள் (What do you want) என்பதை தீர்மானித்து கொள்வது நன்று.


பொருளாதார ரீதியாக தேவைப்படும் பணத்தின் மதிப்பையும் குறித்து வைத்து கொள்வது, அடுத்த 10-15 வருடங்களுக்கு எனக்கும், எனது குடும்பத்திற்கும் என்ன தேவை உள்ளது என்பதையும் கணக்கிட்டு கொள்ள வேண்டும். இலக்கு மற்றும் திட்டமில்லாத சுதந்திரம் என்று எதுவும் கிடையாது. நீங்கள் நிதி சுதந்திரம் பெற வேண்டுமானால், இலக்கு மற்றும் திட்டம் என்பதும் அவசியமாகும்.


  • சம்பாதிப்பதை விட குறைவாக செலவழியுங்கள் (Spend less than you Earn):


தேவையற்ற செலவுகளை குறைத்தல் அல்லது அதனை தவிர்த்தல் என்பது நிதி சுதந்திரத்தின் முக்கிய பண்பாகும். உங்களிடம் என்ன உள்ளதோ, அதன் எல்லைக்குள் உங்கள் பொருளாதாரத்தை பாதுகாத்து கொள்ளுங்கள்.


அவசியமற்ற செலவுகளை தவிர்த்தல் என்பதை உங்கள் வாழ்வில் ஒரு பழக்கமாக்கி கொள்வதும், பின்னாளில் அது உங்களை பல சந்தர்ப்பங்களில் மகிழ்ச்சியடைய செய்யும்.


  • உங்கள் பணத்தை நிர்வகிக்க கற்று கொள்ளுங்கள் (Manage your money):


உங்களுக்கு தேவையான மாத அடிப்படை செலவுகள், சேமிப்பு மற்றும் முதலீடுகள், உங்களுக்கு பிரியமான இடத்திற்கு செல்ல தேவைப்படும் தொகை ஆகியவற்றை தனித்தனியாக ஒதுக்கீடு (Splitting) செய்ய பழகுங்கள். முடிந்தால் ஒவ்வொன்றுக்கும் வெவ்வேறு வங்கி கணக்குகளை ஆரம்பியுங்கள்.


ஒவ்வொரு தேவைக்குமான தொகையை முன்னரே எடுத்து வைக்க பழகுங்கள். இதன் மூலம் நீங்கள் ஒவ்வொரு மாதமும் நிதி சிக்கல் இல்லாமல் பொருளாதார சுதந்திரத்தை எளிமையாக அடையலாம்.


  • அதிகப்படியான பணம் சம்பாதியுங்கள் (Earn a lot more money):


நீங்கள் உங்கள் இளமை காலத்தில் அதிகப்படியான வருமானத்தை பெறும் போது, உங்களுடைய சேமிப்பையும், முதலீட்டையும் அதிகரிக்கும் வாய்ப்பு உள்ளது. இதனால் நிதி சுதந்திரம் பெறுவதை விரைவாகவும், எளிமையாகவும் அடையலாம்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

பணம் சம்பாதிப்பதின் ரகசியமே (Secret of Earning Money) , நாம் பெறும் வருமானம் எவ்வாறு நமக்கு கிடைக்கிறது என்பதில் தான் உள்ளது. நம்மை சுற்றியுள்ளவர்களின் பிரச்னைகளை தீர்ப்பதின் மூலமே நமக்கான வருமானம் கிடைக்கிறது. மக்களுடைய அதிகப்படியான பிரச்னைகளை கண்டறியுங்கள், அதனை தீர்க்க உதவுங்கள். பிரச்னைகளுக்கான தீர்வை அளிப்பவராக (Problem Solver) உங்களை மாற்றி கொள்ளுங்கள். உங்களுக்கான பணம் தானாக வந்து சேரும்.


  • மூலதனத்தின் சக்தி வாய்ந்த வாய்ப்புகள் (Investment Appreciation):


உங்களின் பணத்தை வெறும் முதலீடாக மட்டுமல்லாமல், முதலீட்டின் மூலம் பெறும் வருமானத்தின் மதிப்பையும் (Value to Increase) உயர்த்த முயலுங்கள். கையில் கிடைத்த லாபத்தை மறுமுதலீடு (Reinvesting) செய்வதால் உங்களுடைய செல்வத்தின் மதிப்பும் உயரும்.


பங்குகள் (Stocks), பரஸ்பர நிதிகள் (Mutual Funds), மனை விற்பனை (Real Estate), வாடகை வருமானம் (Rental Income) போன்ற மூலதன பெருக்குதலில் உங்கள் ஆர்வத்தை காட்டுங்கள். நீங்கள் ஒரு சொத்தினை வாங்கும் போது மட்டுமே உங்களுக்கான லாபத்தை பெறுகிறீர்கள், விற்கும் போது அல்ல.


  • மிகப்பெரிய செயலற்ற வருமானத்தை உருவாக்குங்கள் (Create Passive Income):


உங்கள் நேரம் மற்றும் ஆற்றலை அதிகமாக வீணாக்காமல், வருமானத்தை அதிகரிப்பதற்கான கற்றலை மேற்கொள்ளுங்கள். கற்றலின் மூலம் மிகப்பெரிய செயலற்ற வருமானத்தை பெறுங்கள். நீங்கள் இல்லாமல் செயல்படும் ஒரு தொழிலை அல்லது வணிக அமைப்பை (Business System) ஏற்படுத்துங்கள். அந்த தொழில் உங்களுக்காக வாழ்நாள் முழுவதும் சம்பாதித்து தரும்.


உங்களிடம் உள்ள சேமிப்பு சிறு தொகையாக இருந்தாலும், அதனை ஒரு தொழிலாக மாற்றுங்கள் (Converting liquid cash to Business Opportunity). அவை தோல்வியடைந்தாலும் பரவாயில்லை. உங்களுக்கான மற்றொரு வாய்ப்பை காட்டும்.


  • உங்களுடைய பங்களிப்பு அப்போதும் அவசியம் (Helping others):


நீங்கள் பொருளாதார சுதந்திரம் பெறுவது ஒரு புறம் இருந்தாலும், உங்களுடைய பங்களிப்பை மற்றவர்களுக்கும் அளியுங்கள். ஏழை, எளியவர்களின் கல்விக்கு உதவுவது, உங்களுக்கு தெரிந்த விஷயங்களை மற்றவர்களுக்கு சொல்லி கொடுப்பது, தொழிலில் ஆர்வமுள்ளவர்களை மேம்படுத்த துணைபுரிவது போன்ற செயல்களை எப்போதும் மேற்கொள்ளுங்கள்.


‘ என்னிடம் பணம் இருந்தால் மட்டுமே நான் மற்றவர்களுக்கு உதவுவேன் என்று நீங்கள் கூறினால், உங்களால் வாழ்நாள் முழுவதும் யாருக்கும் நன்மையை செய்ய முடியாது. ‘


பணத்தின் ரகசியமே மற்றவர்களுக்கு கொடுப்பதின் மூலம் தான் உள்ளது. உங்களுடைய ஒவ்வொரு உதவியும், உங்களை மேம்படுத்தும்.


அறிவே ஆற்றல்(Knowledge is Power). அறிவை நீங்கள் செயல்படுத்தவில்லை என்றால், அதனால் யாருக்கு என்ன பயன் ? செயல்படுத்தப்பட்ட அறிவே பயன்களை விளைவிக்கும். அதனால் தான் இன்று படித்தவர்கள் அதிகம் இருப்பினும், அவர்களுக்கான தேவையை பூர்த்தி செய்து கொள்ள முடிவதில்லை. அதற்கு காரணம் கற்ற கல்வியை முறையாக பயன்படுத்தவில்லை என்பது தான். அதே நேரத்தில் படிப்பறிவு குறைவாக இருந்தாலும், சிலர் தங்களின் செயல்களின் மூலம் பிரமாண்டமான வாழ்க்கையை வாழ்கின்றனர். சமுதாயத்திற்கும் பல நன்மைகளை செய்து கொண்டிருக்கின்றனர்.


நீங்கள் கற்கும் எந்தவொரு கல்வியையும் செயலில் கொண்டுவர பழகுங்கள். பின்பு, அதனை உங்களின் பழக்கமாக்கி கொள்ளுங்கள். வெற்றி உங்களின் பாதத்தில்…


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


மீட்கப்படுமா ஜெட் ஏர்வேஸ் விமான நிறுவனம் ?

மீட்கப்படுமா ஜெட் ஏர்வேஸ் விமான நிறுவனம் ?

Will the Jet Airways be recover ?

நமது வர்த்தக மதுரை இணைய தளத்தில் கடந்த சில நாட்களுக்கு முன், நாட்டில் உள்ள விமான சேவை நிறுவனங்களின் நிதி நிலைமை மோசமாகியிருப்பதை விஜய் மல்லையாவின் தலைப்பில் ஒரு கட்டுரையின் மூலம் சொல்லியிருந்தோம். அவற்றில் ஜெட் ஏர்வேஸ் (Jet Airways) விமான சேவை நிறுவனமும் திவாலாகும் நிலையில் உள்ளதாக குறிப்பிட்டிருந்தது நினைவிருக்கலாம்.


ஜெட் ஏர்வேஸ் நிறுவனம் கடந்த பத்து ஆண்டுகளில் மூன்று நிதியாண்டுகளில் மட்டுமே லாபத்தை கண்டுள்ளது. நிகர லாபத்தில் அதிகபட்சமாக கடந்த 2017ம் நிதி ஆண்டில் ரூ.1,483 கோடியையும், நஷ்ட காலத்தில், அதிகபட்ச நிகர நஷ்டமாக 2014ம் நிதி வருடத்தில் ரூ.3,668 கோடியை இழந்துள்ளது. நடப்பு 2018-19ம் வருடத்தில் முதல் இரண்டு காலாண்டுகளிலும் ஜெட் ஏர்வேஸ் விமான நிறுவனம் நஷ்டத்தை (Net Loss on Quarterly) மட்டும் சந்தித்துள்ளது குறிப்பிடத்தக்கது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

மூன்றாம் (அக்டோபர்-டிசம்பர் 2018 Q3 Results) காலாண்டு முடிவுகள் இன்னும் வெளிவராத நிலையில், சேவையை தொடர்வதற்கான போதுமான நிதி ஆதாரம் இல்லை என ஜெட் ஏர்வேஸ் நிறுவனம் சார்பில் சொல்லப்பட்டுள்ளது. இந்த நிறுவனத்தின் கடன்(Debt) மட்டும் ரூ. 8,400 கோடி. ஜெட் ஏர்வேஸ் விமான நிறுவனத்தில் ஐக்கிய அரபு நாட்டை சேர்ந்த எதிஹாட் நிறுவனம் 24 சதவீத பங்குகளை கொண்டுள்ளது. எதிஹாட் நிறுவனம்(Etihad Airways) முதலீடு செய்திருந்தாலும், நமது நாட்டின் சட்ட விதிமுறைப்படி இந்த நிறுவனம் இயக்குனர் குழுவையோ அல்லது ஜெட் ஏர்வேஸின் நிர்வாகத்தையோ கட்டுப்படுத்த முடியாது.


தொடர்ச்சியாக கடந்த மூன்று காலாண்டுகளில் நஷ்டத்தை சந்தித்து வரும் ஜெட் ஏர்வேஸ், ஒரு வாரத்திற்கு பிறகான விமான சேவையை தொடர போதுமான பணமில்லை என கூறியுள்ளது. ஏற்கனவே வங்கிகளில் பெற்ற கடனை திரும்ப செலுத்த முடியாமல் தத்தளித்து கொண்டிருக்கும் இந்நிறுவனம், விஜய் மல்லையாவின் கிங்பிஷர் ஏர்லைன்ஸ் சந்தித்த நிலையில் தற்போது உள்ளது.


நிறுவனர் பங்குகளை அடுத்து அதிகபட்ச பங்குகளை கொண்டிருக்கும் எதிஹாட் விமான நிறுவனம் தனது பங்குகளை கொண்டு கூடுதல் கடன் தொகையை பெறாது என தெரிகிறது. இதனால் ஜெட் ஏர்வேஸ் நிறுவனம் அவசர கால நிதியை முயற்சித்து கொண்டிருக்கிறது.


இந்நிலையில் விமான நிறுவனங்களை மறுசீரமைப்பது சார்ந்த நிகழ்வில், எதிஹாட் நிறுவனத்தின் சேர்மன் டோனி டக்ளஸ், பாரத ஸ்டேட் வங்கி (SBI) தலைவருக்கு ஒரு கடிதம் எழுதியுள்ளார். அதில் கூறப்பட்ட விளக்கமானது, ‘ ஜெட் ஏர்வேஸ் விமான நிறுவனத்தில் 24 சதவீத பங்குகளை வைத்திருக்கும் தங்கள் நிறுவனம், அவசர கால நிதியாக  ஜெட் ஏர்வேஸுக்கு உதவ விரும்புகிறது. அதனால் ஜெட் ஏர்வேஸ் நிறுவனத்தில் தங்கள் நிறுவனம் மேலும் சில பங்குகளை வாங்க முயற்சிக்கும். ஆனால் அதற்கான விலையாக சந்தை விலையில் பாதியான ரூ. 150 க்கு பங்கு ஒன்றுக்கு தரப்போவதாக அறிவித்துள்ளது. ‘


கடந்த 2012 ம் ஆண்டு மத்திய அரசால் அறிவிக்கப்பட்ட விதிமுறைகளின் படி, இந்திய விமான நிறுவனங்களில் அந்நிய நாட்டு விமான நிறுவனங்கள் அதிகபட்சமாக 49 சதவீத பங்குகள் வரை முதலீடு செய்து கொள்ளலாம் என அறிவித்திருந்தது. இதனை சார்ந்தே தற்போது எதிஹாட் நிறுவனம்(Etihad Airways) பங்குகளை வாங்குவது பற்றி கூறியிருந்தது. அதே வேளையில், நிறுவனத்தின் பங்குகளை விற்பது என்பது ஜெட் ஏர்வேஸ் நிறுவனத்தின் முடிவை பொறுத்தே அமையும். ஆனால் எதிஹாட் நிறுவனம் வாங்கப்போகும் விலை பங்கு ஒன்றுக்கு ரூ.150 என்பது தான் ஜெட் ஏர்வேஸ் நிறுவனத்தின் முதலீட்டாளர்களிடையே அதிர்ச்சிக்கு உள்ளாகியுள்ளது.


தற்போது ஜெட் ஏர்வேஸ் நிறுவன பங்கு விலை ரூ. 270 ஆக சந்தையில் வர்த்தகமாகியுள்ளது. புதன் கிழமை (16-01-2019) அன்று இந்த நிறுவனத்தின் பங்கு விலை 8 சதவீத இறக்கத்தை கண்டுள்ளது. எதிஹாட் நிறுவனத்தின் குறைந்த விலையிலான மதிப்பீடு தான் ஜெட் ஏர்வேஸ் பங்கு விலை சரிவிற்கு காரணம் என சொல்லப்படுகிறது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


2017-18 ம் ஆண்டில் எல்.ஐ.சி. இந்தியாவின் வளர்ச்சி மந்தமானது

2017-18 ம் ஆண்டில் எல்.ஐ.சி. இந்தியாவின் வளர்ச்சி மந்தமானது

LIC India’s growth Sluggish in the year 2017-18


சமீபத்தில் காப்பீட்டு ஒழுங்குமுறை மற்றும் மேம்பாட்டு ஆணையம் (IRDAI)  2017-18 ம் ஆண்டுக்கான ஆண்டு அறிக்கையை வெளியிட்டது. தனிநபருக்கான கிளைம் (Individual Insurance Claim Settlement) கோருவதில் எல்.ஐ.சி. நிறுவனம் முதலிடத்தில் உள்ளது. ஆயுள் காப்பீட்டு பிரிவில் உள்ள ஒரே பொது நிறுவனமான எல்.ஐ.சி. நிறுவனம் 2017-18 ம் ஆண்டில் 98.04 சதவீத கிளைம் விகிதத்தை பெற்றுள்ளது.


தனியார் காப்பீட்டு நிறுவனங்களின் கிளைம் விகித பங்கு 95.24 சதவீத அளவில் இருந்தது. அனைத்து காப்பீட்டு நிறுவனங்களின் காப்பீட்டை கோரும் கிளைம் விகிதத்தில் 97.68 சதவீதத்தை கொண்டுள்ளது. 2017-18 ம் ஆண்டுக்கான அறிக்கையில் எல்.ஐ.சி. இந்தியாவின்(LIC India) நிகர லாபம் ரூ. 2446 கோடியாக உள்ளது. இதுவே கடந்த 2016-17 ம் காலத்தில் நிகர லாபம் ரூ. 2231 கோடியாக இருந்தது குறிப்பிடத்தக்கது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

எல்.ஐ.சி. நிறுவனத்தின் வருவாய் அதிகரித்து இருந்தாலும், மொத்த ப்ரீமியத்துக்கான வருவாயில் அதன் பங்கு பின்னடைவை சந்தித்துள்ளது. 2016-17 ம் ஆண்டில் 71.81 சதவீதத்தை கொண்டிருந்த இந்த நிறுவனம் கடந்த 2017-18 ம் வருடத்தில் 69.36 சதவீத பங்கினை மட்டுமே கொண்டிருந்தது.


கடந்த வருடத்தில் எல்.ஐ.சி. நிறுவனம் தனிநபருக்கான காப்பீடு(Individual Death Claim Settlement Ratio) கோருதலில் 8.28 லட்சம் கிளைம்களை வெற்றிகரமாக முடித்துள்ளது. இதன் மதிப்பு சுமார் 14,623 கோடி ரூபாய். அதே நேரத்தில் 9,286 காப்பீடுதாரர்களின் கோரிக்கை நிராகரிக்கப்பட்டுள்ளது. நிராகரிக்கப்பட்ட மனுக்களின் மொத்த மதிப்பு ரூ. 532 கோடி.


2017-18 ம் வருடத்தில் புதிய பாலிசிக்கான எண்ணிக்கையில் எல்.ஐ.சி. நிறுவனத்தின் பங்கு குறைந்துள்ளது. தனியார் நிறுவனங்களின் புதிய காப்பீடு எண்ணிக்கை 8.5 சதவீத வளர்ச்சியை பெற்றுள்ளது. கடந்த வருடத்தில் மொத்தம் விற்கப்பட்ட புதிய பாலிசிகளின் எண்ணிக்கை 282 லட்சம் ஆகும். இவற்றில் எல்.ஐ.சி. பங்கு 75 சதவீதமும், மற்ற தனியார் இன்சூரன்ஸ் நிறுவனங்களின் பங்கு 25 சதவீதமும் இருந்தது. இருப்பினும் 2016-17 ம் ஆண்டினை ஒப்பிடும் போது, எல்.ஐ.சி. நிறுவனம் குறிப்பிடத்தக்க வளர்ச்சியை பெறவில்லை.


மார்ச் மாதத்துடன் முடிவடைந்த 2017-18 ம் நிதியாண்டில் எல்.ஐ.சி. நிறுவனத்தின் காப்பீடுகளின் பங்கு 70 சதவீதத்திற்கும் குறைவாக உள்ளது. அதே வேலையில் தனியார் காப்பீட்டு நிறுவனங்களின் (Private Insurance) பங்கு 27.69 சதவீதத்திலிருந்து 30.65 சதவீதமாக அதிகரித்துள்ளது. உலகளவில் காப்பீடு  வளர்ச்சியில் இந்தியா 10வது இடத்தில் உள்ளது. உலகளாவிய காப்பீட்டு சந்தையில் நமது நாட்டின் பங்கு 2.76 சதவீதமாகும். வேகமாக வளர்ந்து வரும் நாடுகளின் வரிசையில் இந்தியாவில் தான் காப்பீடுகளின் தேவையும் அதிகரித்துள்ளது கவனிக்கத்தக்கது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


இளமையில் முதலீட்டின் அவசியம் – வாரன் பப்பெட்

இளமையில் முதலீட்டின் அவசியம் – வாரன் பப்பெட்

The Neccessity of Investing at Young – Warren Buffet


வாரன் பப்பெட்(Warren Buffet) 1930 ம் ஆண்டு அமெரிக்காவின் ஒமாஹா நகரத்தில் பிறந்தவர். இவர் ஒரு முதலீட்டாளர் மற்றும் அமெரிக்க தொழிலதிபராக வலம் வருபவர். தொழிலின் மீதும், முதலீட்டின் மீதும் கொண்ட காதலால் தனது 11ம் வயதில் முதலீட்டை(Investing) தொடங்கினார். முதன்முதலில் ஒரு எண்ணெய் நிறுவனத்தில் முதலீடு செய்த இவர், ஒரு பங்கு 38 டாலர் வீதம் 6 பங்குகளை நியூயார்க் பங்குச்சந்தையில் வாங்கினார். அப்போதும் பகிர்ந்தளிப்பு முறையில், தனக்கு மூன்று பங்குகளையும், தனது சகோதரிக்கு 3 பங்குகள் என்றும் பிரித்து கொண்டார்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

தனது 14ம் வயதில் செய்தித்தாள்களை விநியோகம் செய்ததன் மூலம் 200 அமெரிக்க டாலர்களை வருமானமாக பெற்றார் வாரன் பப்பெட். வருமான வரி செலுத்துவோர் பட்டியலில், உலகின் மூன்றாவது மிகப்பெரிய பணக்காரராக இடம் பெற்றார், அப்போது அவருக்கு வயது 14 மட்டுமே. உயர்நிலை கல்வியை முடித்த வாரன் தனது சிறு வயது சேமிப்பின் மூலமான பணத்தை கொண்டு ஒமாஹா (Omaha) நகரத்தில் 40 ஏக்கர் விவசாய நிலத்தை வாங்கினார். நிலத்தின் மதிப்பு அப்போது அதிக பண மதிப்பை கொண்டிருக்காவிட்டாலும், 15 வயது சிறுவன் வாங்குவது ஆச்சர்யத்தை ஏற்படுத்தியது.


தொழிலின் மீது கொண்ட ஈர்ப்பால், தன்னுடைய கல்லூரி படிப்பை தான் விரும்பிய ஹார்வர்டு வணிக பள்ளியில் (Harvard) பயில முயன்றார். ஆனால் அங்கே அவருக்கான கதவு திறக்கப்படவில்லை, அவரது வரவேற்பை நிராகரித்தது ஹார்வர்டு. பின்னர் கொலம்பியா பல்கலைக்கழகத்தில் பயின்ற வாரன் பப்பெட், அங்கு தான் தனது குருவான பெஞ்சமின் கிரகாம் (Benjamin Graham) அவர்களை கண்டார். பின்னாளில் பெஞ்சமின் கிரகாம், ‘ முதலீட்டின் தந்தை (Father of Value Investing)‘ என்று வரலாற்றில் இடம் பிடித்தார்.


ஒரு சிறப்பான குருவிடம் கற்ற கல்வி வாரன் பப்பெட் அவர்களை மேலும் செதுக்கியது. தனது 31ம் வயதில் தான் விற்பனையாளராக பணிபுரிந்த நிறுவனத்தில் சிறுகச்சிறுக முதலீட்டை மேற்கொண்டார். பின்னர் அதனையே தனது சொந்த நிறுவனமாக்கி கொண்டார். அது தான் பெர்க்சயர் ஹாத்தவே (Berkshire Hathaway) என்ற நிறுவனம். முதலீட்டின் மூலம் வலம் வந்த வாரன் பல தொழில்களை துவங்கினார். 43ம் வயதில் வாரனின் சொத்து மதிப்பு 100 மில்லியன் அமெரிக்க டாலர்களை தாண்டியது. தனது 52ம் வயதில் போர்ப்ஸ்(Forbes) பத்திரிகையில் உலகின் மிகப்பெரிய பணக்காரர்கள் பட்டியலில் இடம் பெற்ற பப்பெட் அதே காலத்தில் தனது சொத்து மதிப்பை மூன்று மடங்கு உயர்த்தினார். அப்போது அவரது சொத்து மதிப்பு 1000 மில்லியன் அமெரிக்க டாலர்களை நெருங்கி இருந்தது.


பெர்க்சயர் நிறுவனத்தில் வாரன் தனக்கான சம்பளமாக பெற்ற தொகையை சுமார் 15 வருட காலம் உயர்த்தி கொள்ளவில்லை. எந்த ஊதிய உயர்வோ, போனஸ் தொகையோ பெற்று கொள்ளாத வாரன் பப்பெட்டின் மாத சம்பளம், அங்கு பணிபுரியும் கடைநிலை ஊழியரின் சம்பளத்தை விட குறைவானதாகும். பெரும்பாலும் தனது சேமிப்பு மற்றும் முதலீட்டினை கொண்டே வாரன் தனது குடும்பத்திற்கான தேவைகளை பூர்த்தி செய்து கொள்வார். Duracell, Brooks, Clayton Homes ஆகிய பிராண்டுகள் வாரனின் நிறுவனங்களே.


உலகின் மூன்றாவது மிகப்பெரிய பணக்காரராக மற்றும் முதலீட்டாளராக இருக்கும் வாரனின் சொத்து மதிப்பு கடந்த வருட முடிவில் 80 பில்லியன் அமெரிக்க டாலர்கள் ($80 USD Billion), இந்திய மதிப்பில் 5.63 லட்சம் கோடி ரூபாயாகும். பணத்திற்கு மட்டுமே முக்கியத்துவம் தராத வாரன் ஒரு புத்தக வாசிப்பாளர் ஆவார். தினமும் 5 மணிநேரம் புத்தகங்களை வாசிப்பதற்காக நேரம் ஒதுக்கும் இவர், தனது சொத்தில் 90 சதவீதத்திற்கும் மேலான பணத்தை நன்கொடையாக கொடுத்துள்ளார். பண விஷயத்தில் மிகவும் கறாராக இருக்கும் வாரனிடம் ஆப்பிள் ஸ்மார்ட் போன் (Apple Smartphone) இல்லை என்பது சிறப்பம்சம். அவர் ஆப்பிள் நிறுவனத்தில் முதலீடு செய்ய மட்டுமே உள்ளதாக ஒரு முறை கூறியுள்ளார்.


நாம் விரும்பும் துறையில் சாதிக்க இளமையிலே கற்க முயலும் போது, நமக்கான வெற்றி எளிமையாக அமையும். அதே போன்று, நமது குடும்பத்திற்கான நிதி தேவைகளை நாம் இளமை காலத்திலே முடிவெடுக்க ஆரம்பித்தால், பின்னாளில் பண தேவைக்கான சிக்கல் இருக்காது. கடனும் வாங்காமல் வாழ்க்கையை மகிழ்ச்சியாக வாழலாம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


நாட்டின் மிகப்பெரிய பங்குச்சந்தை தரகு நிறுவனம் – ஜிரோதா

நாட்டின் மிகப்பெரிய பங்குச்சந்தை தரகு நிறுவனம் – ஜிரோதா

Largest Stock Broker in India – Zerodha


சுமார் 8.47 லட்சம் வாடிக்கையாளர்களை கொண்ட பங்குச்சந்தை தரகராக தற்போது ஜிரோதா நிறுவனம்(Zerodha) உள்ளது. இதற்கு அடுத்தாற் போல் ஐ.சி.ஐ.சி.ஐ. செக்கியூரிட்டிஸ் (ICICI Securities) நிறுவனம் 8.44 லட்சம் வாடிக்கையாளர்களை கொண்டு இரண்டாவது இடத்தில் உள்ளது. ஜிரோதா நிறுவனத்தில் இணைந்த வாடிக்கையாளர்கள் அனைவரும் செயலில் உள்ளவர்கள் (Active Clients) என்பது கவனிக்கத்தக்கது.


கடந்த 2010 ம் வருடம் நிதின் காமத் (Nithin Kamath) மற்றும் நிகில் காமத் (Nikhil) ஆகிய இருவரால் துவங்கப்பட்ட பங்குச்சந்தை தரகு நிறுவனம் தான் ஜிரோதா (Zerodha). பெங்களூரு நகரத்தை தலைமையிடமாக கொண்டு இயங்கும் இந்த நிறுவனம் இந்திய பங்குச்சந்தை உலகில் ஒரு புரட்சியையே ஏற்படுத்தியது எனலாம். பெரிய தரகு நிறுவனங்கள் பிரமாண்டமான அலுவலக கிளைகளை ஏற்படுத்தியும், வாடிக்கையாளர்களிடம் குறிப்பிட்ட தரகு கட்டணத்தையும் (Brokerage Charges) வசூலித்து வந்த நிலையில், ஜிரோதா நிறுவனம் இணையம் ஒன்றை மட்டுமே கருத்தில் கொண்டு, தரகு கட்டணத்திலும் சலுகையை கொண்டு வந்தது.


நாளொன்றுக்கு 20 லட்சம் வர்த்தக பரிவர்த்தனைகளையும், சராசரி தினசரி வர்த்தக மதிப்பு 10 லட்சம் கோடி ரூபாயை தாண்டியும் நடைபெற்று கொண்டிருப்பதாக நிறுவனம் சார்பில் தெரிவிக்கப்பட்டுள்ளது. தரகு கட்டணத்தில் சலுகை (Discount Broking) காட்டிய இந்நிறுவனம், டெலிவரி(Delivery Shares) என்று சொல்லப்படும், பங்குகளை இன்று வாங்கி மற்றொரு நாளில் விற்கும் பரிவர்தனைகளுக்கு எந்தவொரு தரகு கட்டணத்தையும் பெறுவதில்லை (Zero Brokerage). இது மற்ற தரகு நிறுவனங்களிடையே கலக்கத்தை ஏற்படுத்தியிருந்தது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

Clients Stock Brokers wise 2018

400 கோடி ரூபாய் மூலதனத்தில் ஆரம்பிக்கப்பட்ட ஜிரோதா நிறுவனத்தில் 1000 க்கும் மேற்பட்ட பணியாளர்களும், 8.47 லட்சம் வாடிக்கையாளர்களும் உள்ளனர். பல சவால்களை சந்தித்த இந்த நிறுவனம் கடந்த வருடத்தின் சிறந்த தரகு நிறுவனமாகவும் பங்குச்சந்தை அமைப்பிடம் இருந்து விருதை பெற்றது. இதை விட மற்றொரு சிறப்பம்சம் ஜிரோதா நிறுவனத்திற்கு எந்த கடனும் இல்லை என்பது தான்.


தொழிலில் புதுமை, தொழில்நுட்பத்தை சாமர்த்தியமாக பயன்படுத்துதல் மற்றும் கடனில்லாமல் நிறுவனத்தை நடத்துவது போன்ற்வை ஜிரோதா நிறுவனத்தை தற்போது நாட்டின் மிகப்பெரிய தரகு நிறுவனமாக (Largest Stock Broker) மாற்றியுள்ளது. இதற்கு பின்னர் பல சவால்களும், நம்பிக்கைகளும் இருந்ததாக நிறுவனர் நிதின் காமத் கூறியுள்ளார். பல கோடி ரூபாய் முதலீடுகளை செய்து விட்டு, பங்குச்சந்தை தரகு நிறுவனமாக உருவெடுக்கும் ஒரு நிறுவனம் பெரும்பாலும் அதன் வாடிக்கையாளரையே சார்ந்துள்ளது. இதனால் தரகு கட்டணங்களும் நிறுவனத்திற்கு நிறுவனம் மாறுபடும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


சிறு சேமிப்பு திட்டங்களுக்கான சமீபத்திய வட்டி விகிதங்கள் – 2019

சிறு சேமிப்பு திட்டங்களுக்கான சமீபத்திய வட்டி விகிதங்கள் – 2019

Interest Rates for Small Savings Scheme – Effect from Jan 2019


கடந்த சில காலங்களாக அஞ்சலக சேமிப்பு(Postal Savings) மற்றும் வங்கிகளுக்கான சிறு சேமிப்பு வட்டி விகிதங்கள் குறைவாகவே காணப்படுகிறது. அதே நேரத்தில் நிதி நிறுவனங்களுக்கான கடன் பத்திரங்களின் (Debentures) வட்டி விகிதம் 8 சதவீதத்திலிருந்து 9.5 சதவீதம் வரை தரப்படுகிறது. இருப்பினும், சிறு சேமிப்பு வட்டி விகிதங்களை பொறுத்தவரை அஞ்சலக மற்றும் வங்கிகளின் பாதுகாப்பு போன்று மற்ற நிறுவனங்களின் கடன் பத்திர வெளியீட்டில் கிடைப்பதில்லை.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

பங்குச்சந்தை மற்றும் பரஸ்பர நிதி திட்டங்களில் முதலீடு செய்ய விருப்பம் இல்லாதவர்கள், ஆனால் சிறிது ரிஸ்க் எடுக்க நினைப்பவர்களுக்கு கடன் பத்திரங்கள் உதவலாம். நடுத்தர வருமானம் கொண்டவர்கள் மற்றும் பாதுகாப்பான வருமானத்தை எதிர்பார்ப்பவர்களுக்கு சிறு சேமிப்பு திட்டங்கள் ஒரு வரப்பிரசாதமே.


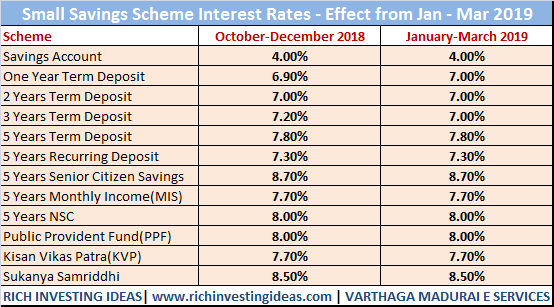
சமீபத்தில் நிதி அமைச்சகத்தால் (Ministry of Finance) வெளியிடப்பட்ட சிறு சேமிப்பு திட்டங்களுக்கான வட்டி விகிதங்கள் நடப்பு மாதம் ஜனவரி முதல் வரும் மார்ச் மாதம் வரையிலான (Jan-Mar 2019) காலத்திற்கு பொருந்தும். சிறு சேமிப்புக்கான வட்டி விகித முறையை அரசு மூன்று மாதத்திற்கு ஒரு முறை மாற்றியமைத்து வெளியீட்டு வருகிறது நினைவிருக்கலாம்.


புதிய வட்டி விகிதங்கள் – ஜனவரி 1, 2019 முதல்,


பொது வருங்கால வைப்பு நிதி (Public Provident Fund -PPF) திட்டங்களுக்கான புதிய வட்டி விகிதம் 8 சதவீதமாக சொல்லப்பட்டுள்ளது. இது கடந்த அக்டோபர்-டிசம்பர் காலத்திலும் 8 சதவீதமாக இருந்தது குறிப்பிடத்தக்கது. இத்திட்டத்தில் குறைந்தபட்ச முதலீட்டு தொகை ரூ. 500 மற்றும் திட்டத்திற்கான கூட்டு வட்டி வருட காலத்தில் (Annually) செயல்படும்.


பெண் குழந்தைகளுக்கான செல்வமகள் சேமிப்பு (Sukanya Samriddhi) திட்டத்தில் மாற்றம் ஏதுமில்லாமல் வட்டி விகிதம் 8.5 சதவீதமாக சொல்லப்பட்டுள்ளது. இந்த திட்டத்தில் செய்ய வேண்டிய குறைந்தபட்ச முதலீட்டு தொகை (Minimum Investment) ரூ. 1000 ஆகும். வட்டி விகிதம் வருட காலத்தில் செயல்பட ஆரம்பிக்கும்.

Small Savings Scheme Interest 2019


மூத்த குடிமக்களுக்கான (Senior Citizen) 5 வருட சேமிப்பு திட்டத்தின் வட்டி விகிதம் 8.7 சதவீதமாக தொடரும். வட்டி விகிதம் காலாண்டுக்கு ஒரு முறை வழங்கப்படும். இந்த திட்டத்தில் 1000 ரூபாயை குறைந்தபட்ச தொகையாக செலுத்த வேண்டும். அதிகபட்ச முதலீட்டு தொகை ரூ. 15 லட்சம் வரை இருக்கலாம்.


அடிப்படை சேமிப்பு திட்டத்திற்கான (Basic Savings Account) வட்டி விகிதத்தில் மாற்றம் ஏதுமில்லை. ஏற்கனவே இருந்த 4 சதவீத வட்டியே இம்முறையும் தொடரும். அஞ்சலகத்தில் ரூ. 20 ம், வங்கிகளில் அதற்கு சொல்லப்பட்ட குறைந்தபட்ச பராமரிப்பு தொகையும், அடிப்படை சேமிப்பு திட்டத்தின் குறைந்த முதலீடு ஆகும். இத்திட்டத்தில் அதிகபட்ச தொகைக்கு வரம்பு ஏதும் கிடையாது.


ஒரு வருட, இரண்டு வருட மற்றும் மூன்று வருட காலத்திற்கான வைப்பு (Term Deposit) திட்டத்தில் 7 சதவீதமும், ஐந்து வருட காலத்திற்கு (5 Years Term Deposit)  7.8 சதவீதமும் வழங்கப்படுகிறது. கடந்த முறை ஒரு வருட காலத்திற்கு 6.9 சதவீத வட்டி விகிதமும், மூன்று வருடத்திற்கு 7.2 சதவீதமும் இருந்தது கவனிக்கத்தக்கது.


ஐந்து வருட தொடர் வைப்பு (Recurring Deposit -RD) திட்டத்தில் கடந்த முறை சொல்லப்பட்ட 7.3 சதவீத வட்டி விகிதம் இம்முறையும் தொடரும். அதே போல மாதாந்திர வருமான திட்டத்தில் (MIS) பழைய 7.7 சதவீத வட்டி விகிதம் தொடரும். மாதாந்திர வருமான திட்டம் 5 வருட காலத்திற்குரியது. இவற்றுக்கான குறைந்தபட்ச முதலீட்டு தொகை ரூ. 1500 ம், அதிகபட்சமாக தனிநபர் கணக்கிற்கு (Single Account) ரூ. 4.5 லட்சமும், கூட்டு கணக்கிற்கு (Jointly Account) ரூ. 9 லட்சமும் ஆகும்.


ஐந்து வருட தேசிய சேமிப்பு பத்திரத்திற்கான (NSC) வட்டி விகிதம் 8 சதவீதம். இவற்றில் குறைந்தபட்சம் ரூ. 100 மற்றும் அதிகபட்ச வரம்பு எதுவும் இல்லை. கிசான் விகாஸ் பத்திரத்தின் (KVP) வட்டி 7.7 சதவீதமாக (Interest Rate) தொடரும் என சொல்லப்பட்டிருக்கிறது. இந்த பத்திரத்தில் குறைந்த தொகையாக ரூ. 1000 முதலீடு செய்யலாம். இதன் முதிர்வு காலம் 9 வருடங்கள் மற்றும் நான்கு மாதங்களில் (9.4 Years) முடிவடையும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


இந்தியாவின் முதல் தப்பியோடிய பொருளாதார குற்றவாளி – விஜய் மல்லையா

இந்தியாவின் முதல் தப்பியோடிய பொருளாதார குற்றவாளி – விஜய் மல்லையா

Vijay Mallya – A Fugitive Economic Offender


நாட்டின் முதல் தப்பியோடிய பொருளாதார குற்றவாளியாக விஜய் மல்லையா நீதிமன்றத்தால் அறிவிக்கப்பட்டுள்ளார். யுனைடெட் ஸ்பிரிட்ஸ் (United Spirits) நிறுவனத்தின் முன்னாள் சேர்மனும், கிங்பிஷர் விமான சேவையின் (Kingfisher Airlines) நிறுவனருமான விஜய் மல்லையா கடந்த சில வருடங்களுக்கு முன்பு, பல்வேறு வங்கிகளில் கடனை வாங்கி விட்டு, அதனை திரும்ப செலுத்தாமல் வெளிநாட்டிற்கு தப்பி சென்று விட்டார்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

விஜய் மல்லையா வங்கிகளில் வாங்கிய கடன் வட்டியுடன் சேர்த்து ரூ. 9000 கோடியாகும். இவர் பெற்ற கடனை திரும்ப செலுத்தாமல் நாட்டில் சுமார் 17 வங்கிகள் வாராக்கடனில் சிக்கியுள்ளன. கடந்த 2016 ம் ஆண்டு லண்டனுக்கு தப்பிச்சென்ற மல்லையா (Vijay Mallya) இதுவரை நாட்டிற்கு திரும்பவும் இல்லை. வங்கிகள், நிறுவனங்கள் மற்றும் வருமான வரித்துறையால் பல வழக்குகள் தொடரப்பட்டது கவனிக்கத்தக்கது. இது சம்மந்தமாக பணமோசடி நடவடிக்கை தடுப்பு நீதிமன்றத்தில் (Prevention of Money Laundering Act – PMLA Court) வழக்கொன்று இருந்தது.

சனிக்கிழமை (05-01-2019) அன்று இந்த நீதிமன்றத்தில் சொல்லப்பட்டதாவது, விஜய் மல்லையா நாட்டிலிருந்து தப்பியோடிய பொருளாதார குற்றவாளி (Fugitive Economic Offender). இவரே நாட்டின் முதல் தப்பியோடிய பொருளாதார குற்றவாளியாகவும் அறிவிக்கப்பட்டுள்ளது. விஜய் மல்லையா ஏற்கனவே நீதிமன்றத்தில் சமர்ப்பித்த அனைத்து மனுக்களையும் நிராகரிப்பு செய்துள்ளது குறிப்பிடத்தக்கது.

கடந்த 2005 ம் ஆண்டு தொடங்கப்பட்ட கிங்பிஷர் விமான சேவை நிறுவனம், 2009 ம் வருடத்தில் ரூ. 7000 கோடி கடனை (Debt) கொண்டிருந்தது. 2012 ம் வருடத்தில் தான் பெற்ற கடனை திரும்ப செலுத்துவதாக உத்தரவாதம் கொடுத்தும், பின் அதனை செலுத்தவில்லை. 2015 ம் வருடம் மதுபானங்களை தயாரிக்கும் யுனைடெட் ஸ்பிரிட்ஸ் நிறுவனத்திலிருந்து விலக்கப்பட்டார். கடந்த வருடம் டிசம்பர் மாதம் சரணடையும் படி லண்டன் நீதிமன்றத்தால் கேட்டு கொள்ளப்பட்டது.

தற்போது நீதிமன்றத்தால் அறிவிக்கப்பட்ட பொருளாதார குற்றவாளியாக விஜய் மல்லையா இருப்பதால், இனி இவருடைய சொத்துக்கள் உள்நாட்டில் மட்டுமில்லாமல் வெளிநாட்டிலிருக்கும் சொத்துக்களும் முடக்கப்படும் என தெரிகிறது. முன்னர் ஒரு முறை, தான் ஒரு ரூபாய் கூட வங்கியில் கடன் வாங்கவில்லை எனவும், கிங்பிஷர் நிறுவனம் தான் கடன் வாங்கியுள்ளதாக விஜய் மல்லையா கூறியிருந்தார். மேலும் அவர் கூறுகையில், ‘ தொழிலில் தோல்வியை தழுவியதால் தான் கிங்பிஷர் நிறுவனம் கடன் அடைந்ததாகவும், நிறுவனம் பெற்ற கடனுக்கு தான் ஒரு ஜாமீன்தாரர் மட்டுமே ‘ எனவும் கூறியுள்ளார்.

நாட்டில் உள்ள விமான சேவை நிறுவனங்கள் பெரும்பாலும் கடனில் தத்தளித்து கொண்டு தான் உள்ளன. சமீபத்தில் ஜெட் ஏர்வேஸ் (Jet Airways) நிறுவனமும் திவாலாகும் நிலையில் உள்ளது கவனிக்கத்தக்கது.


வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை

www.varthagamadurai.com

ஆட்டோமொபைல் துறை விற்பனை வளர்ச்சி குறைகிறதா ?

ஆட்டோமொபைல் துறை விற்பனை வளர்ச்சி குறைகிறதா ?

Does Automobile Sector Sales growth declining ?


2019ம் வருடத்தின் இரண்டாவது நாளான (02-01-2019) புதன் கிழமை அன்று  பங்குச்சந்தை வர்த்தகத்தில் ஐஷர் மோட்டார்ஸ் (Eicher Motors) நிறுவன பங்கு விலை 9 சதவீத அளவிற்கு வீழ்ச்சி கண்டது. கடந்த டிசம்பர் மாத காலத்தில் இந்த நிறுவனத்தின் ராயல் என்பீல்ட் (Royal Enfield) வாகன விற்பனை அளவு குறைந்ததால், அதன் தாக்கம் பங்குகளின் விலையிலும் தெரிந்தது. புதன் கிழமை வர்த்தகத்தில் ஆட்டோமொபைல் துறை மட்டும் 3 சதவீத இறக்கத்தில் முடிந்தது.


கடந்த சில காலங்களாக ஆட்டோமொபைல் நிறுவனங்களின் (Automobile Sector) வாகன விற்பனை வெகுவாக குறைந்துள்ளது கவனிக்கத்தக்கது. டாடா மோட்டார்ஸ், மஹிந்திரா (Mahindra & Mahindra), ஐஷர் மோட்டார்ஸ், ஹீரோ மோட்டார் ஆகிய நிறுவனங்களின் வாகன விற்பனை சந்தை எதிர்பார்ப்பை விட குறைந்த அளவிலே விற்பனையாகி உள்ளது. மும்பை பங்குசந்தையில் ஆட்டோ குறியீடு (BSE Auto) கடந்த ஒரு வருடத்தில் 24 சதவீதம் இறங்கியுள்ளது.


வாகனங்களுக்கான அரசின் புதிய வரைமுறைகள், நிறுவனங்களிடையே உள்ள போட்டி, கடந்த கால கச்சா எண்ணெய் மாற்றம் மற்றும் வரி போன்றவை வாகன விற்பனை வளர்ச்சியில் மாற்றத்தை ஏற்படுத்தியுள்ளன. இரு சக்கர வாகனங்களின் பிரியமான ராயல் என்பீல்ட் விற்பனை வளர்ச்சி கடந்த சில காலாண்டுகளாக பின்னடைவை சந்தித்துள்ளன. இதற்கு காரணமாக சொல்லப்படுவது ஜாவாவின் (Jawa Motor Cycle) வருகை தான்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

ஐஷர் மோட்டார்ஸ் (Eicher Motors) நிறுவனத்தின் ராயல் என்பீல்ட் விற்பனை கடந்த டிசம்பர் மாதத்தில் மட்டும் 14 சதவீத வீழ்ச்சியை கண்டுள்ளது. ஐஷர் நிறுவனத்தின் மற்ற வாகனங்கள் 21 சதவீத வளர்ச்சியை எட்டியுள்ள போதும், ராயல் என்பீல்ட் பிராண்டின் மதிப்பு குறைய உள்ளதா என்ற ஐயமும் சந்தையில் நிலவுகிறது. 350 சி.சி. க்கு மேற்பட்ட வகைகளில் ராயல் என்பீல்ட் விற்பனை வளர்ச்சி குறிப்பிடத்தக்க அளவில் உள்ளது. ஆனால் 350 சி.சி. க்கு கீழ் உள்ள வாகனங்களில் ஜாவா (Jawa – Mahindra) சவாலாக உள்ளது. இன்சூரன்ஸ் மற்றும் வாகனத்தில் புகுத்தப்பட்ட அம்சங்கள் ஆகியவை ராயல் என்பீல்ட் விலையை சற்று அதிகரித்தது. அதே நேரத்தில் ராயல் என்பீல்ட் வாகனத்திற்கு மாற்றாக தற்போது ஜாவா இரு சக்கர வாகனம் பார்க்கப்படுகிறது.


ராயல் என்பீல்ட் வாகன விற்பனை கடந்த டிசம்பர் மாதத்தில் 56,000 வாகனங்களாக இருந்தது. இதே காலத்தில் இதற்கு முந்தைய (2017) வருடத்தில் 65,300 வாகனங்களாக விற்பனையானது கவனிக்கத்தக்கது. இதே போன்று மஹிந்திரா நிறுவனத்தின் டிராக்டர்(Tractors) விற்பனை வளர்ச்சியும் குறைந்துள்ளது. டிசம்பர் மாத காலத்தில் 16,510 டிராக்டர்கள் விற்பனையாக இருப்பினும், இதே காலத்தில் முந்தைய வருடத்தில் 16,855 வாகனங்களாக இருந்தது.


ஜாகுவார் (JLR) வருகைக்கு பின் டாடா மோட்டார்ஸின் வருவாய் சொல்லிக்கொள்ளும் படி இல்லை. உலகின் மிகப்பெரிய வாகன சந்தையை கொண்டிருக்கும் டாடா மோட்டார்ஸ் நிறுவனம் கடந்த இரண்டு காலாண்டு முடிவுகளில் நஷ்டத்தை கண்டிருக்கின்றன. செயற்கை நுண்ணறிவு (Artificial Intelligence) தொழில்நுட்பம் போன்ற புதுமையான விஷயங்கள் வாகனங்களில் வந்து கொண்டிருக்கும் காலம் இது. வாகன துறைகளின் வளர்ச்சியும் ஒரு நாட்டின் பொருளாதாரத்தை முன்னிறுத்தும் காரணியாகும். தற்போது ஏற்பட்டுள்ள இந்த சுணக்கம் வருங்காலத்தில் களையப்படலாம் என நாம் எதிர்பார்க்கலாம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


Financial Blog in Tamil