சேனல்களை தேர்ந்தெடுப்பதற்கான காலக்கெடு ஜனவரி 31ம் தேதி வரை நீட்டிப்பு

சேனல்களை தேர்ந்தெடுப்பதற்கான காலக்கெடு ஜனவரி 31ம் தேதி வரை நீட்டிப்பு

The deadline for selection of TV Channels is extended to January 31, 2019


தொலைத்தொடர்பு ஒழுங்குமுறை ஆணையமான டிராய் (TRAI – Telecom Regulatory Authority of India) ஒளிபரப்பு மற்றும் கேபிள் சேவைகளுக்கான புதிய கட்டமைப்பு முறையை சமீபத்தில் அறிமுகப்படுத்தியது. டி.டி.ஹெச் (DTH) ஆபரேட்டர்கள் மற்றும் பிற ஒளிபரப்பாளர்கள் புதிய நடைமுறையை பின்பற்றுமாறும், சந்தாதாரர்களின் விருப்பங்களை கொண்டு அவர்களே சேனல்களை தேர்வு செய்யும் முறையை நடைமுறைப்படுத்தும் படி டிராய் தனது அறிக்கையில் கூறியிருந்தது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

சந்தாதாரர்கள் (Subscribers) தாங்களே கேபிள் டிவி சேனல்களை தேர்வு செய்வதற்கான காலக்கெடுவை டிசம்பர் 28ம் தேதியாக அறிவித்தது டிராய். அதன் பின்னர் புதிய கட்டமைப்பின் கீழ் அனைத்து சேனல்களும் கொண்டு வரப்படும் என அறிவித்திருந்தது. தற்போது இந்த அறிவிப்பில் மாற்றத்தை கொண்டு வந்து, சந்தாதாரர்கள் சேனல்களை தேர்வு செய்வதற்கான கடைசி தேதியை வரும் ஜனவரி 31, 2019 ஆக வெளியிட்டுள்ளது.


புதிய முறையின் கீழ் தொலைக்காட்சி ஒளிபரப்பாளர்கள் தங்களின் ஒவ்வொரு சேனல்களுக்கான சில்லறை விலையை அறிவிக்க வேண்டுமெனவும், வாடிக்கையாளர்களை (சந்தாதாரர்கள்) அனைத்து சேனல்களையும் பார்க்க வேண்டும் என கட்டாயப்படுத்தக்கூடாது எனவும் அறிவிக்கப்பட்டிருந்தது.


சந்தாதாரர்கள் தாங்கள் தேர்ந்தெடுக்கும் அடிப்படை திட்டத்திற்கு ரூ. 130 உடன் ஜி.எஸ்.டி. (18% GST) கட்டணம் உட்பட மாதம் ரூ. 153 /- செலுத்த வேண்டும். இந்த அடிப்படை திட்டத்தில் 26 தூர்தர்சன்(Doordarshan) சேனல்களும், 500 பொது சேனல்களிலிருந்து 100 இலவச சேனல்களும் வழங்கப்படும். அதற்கு பிறகான சேனல் தேர்வுகளுக்கு சந்தாதார்கள் பணம் (Pay TV Channel) செலுத்த வேண்டும். இதன் மூலம் வாடிக்கையாளர்களுக்கு விருப்பமில்லாத சேனல்களை தவிர்க்கலாம்.


புதிய கட்டமைப்பு முறையின் கீழ் கொடுக்கப்பட்டுள்ள கட்டண சேனல்களும், அதன் விலைப்பட்டியலும் கீழே உள்ள இணைப்பில் தரப்பட்டுள்ளது.


Tariff (Rates) under New Regulatory Framework (2018)


FAQs on New Regulatory Framework for Broadcasting and Cable TV Services


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


IBC திவால் சட்டத்தின் மூலம் நடப்பாண்டில் 80,000 கோடி ரூபாய் மீட்கப்பட்டுள்ளது

IBC திவால் சட்டத்தின் மூலம் நடப்பாண்டில் 80,000 கோடி ரூபாய் மீட்கப்பட்டுள்ளது  

80,000 Crore Rupees have been recovered through IBC – NCLT


நமது நாட்டில் பொதுத்துறை வங்கிகளின் வாராக்கடன் பொருளாதார வளர்ச்சியை ஒரு புறம் பாதிக்கும் நிலையில், தனியார் நிறுவனங்கள் பல கடன்களில் தத்தளித்து திவாலாகும் நிலை கடந்த சில வருடங்களாகவே அதிகரித்துள்ளது. நிறுவனங்களின் நிறுவனங்கள் தாங்கள் வாங்கிய கடனை அடைக்காமல், வெளிநாட்டிற்கு தப்பி செல்வதும், இதனால் வங்கிகள் பாதிக்கப்படுவதும் மக்களின் வங்கிகள் மீதான நம்பிக்கையை குறைத்து விட்டது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

நிறுவனங்கள் திவாலாகும் நிலையை தவிர்க்கவும், வாங்கிய கடனை மீட்டெடுக்கவும் அரசு சில கொள்கைகளை வரையறுத்தது. இவற்றில் ஒன்று தான் திவால் சட்டம் – IBC (Insolvency and Bankruptcy Code). கடந்த 2016 ல் அறிமுகப்படுத்தப்பட்ட திவால் சட்டம் மூலம் இன்று பல்வேறு நிறுவனங்கள் திவாலாகாத நிலையை ஏற்படுத்தியுள்ளது. மேலும் இதன் மூலம் திரும்ப பெற வேண்டிய கடன் தொகையையும் வசூலிக்கப்பட்டு வருகிறது.


தேசிய கம்பெனி சட்ட தீர்ப்பாயத்தின் மூலம் (NCLT – National Company Tribunal) கடந்த 2017 ம் ஆண்டு முதல் வழக்கு பதிவு செய்யப்பட்டு சினெர்ஜிஸ் (Synergies – Dooray Automotive) நிறுவனத்திடம் திவால் சட்ட முறையை பயன்படுத்தியது. நடப்பு வருடத்தில் கடனில் தத்தளித்து வரும் எஸ்ஸார் ஸ்டீல், பூஷன் (Bhushan) பவர் மற்றும் ஸ்டீல், மோனெட் இஸ்பாட் (Monnet Ispat), ஆம்டெக் ஆட்டோ (Amtek Auto), வீடியோகான், லாங்கோ இன்ப்ரா, ருச்சி சோயா (Ruchi Soya) ஆகிய நிறுவனங்கள் திவால் சட்டத்தின் கீழ் கொண்டுவரப்பட்டன.


இவற்றில் பூஷன் நிறுவனம் 45,000 கோடி ரூபாய் கடனையும், எஸ்ஸார் ஸ்டீல் நிறுவனம் சுமார் 80,000 கோடி ரூபாய் கடனையும் கொண்டுள்ளது. சொல்லப்பட்ட நிறுவனங்களின் வழக்கு தற்போது முடிவுறும் நிலையில், கடன் நிறுவனங்களை வாங்குவதற்காக மற்ற பெரிய நிறுவனங்களும் காத்திருக்கின்றன.


திவால் சட்டத்தின் மூலம் இந்த வருடத்தில் மட்டும் கடன் பெற்ற நிறுவனங்களிடம் இருந்து சுமார் 80,000 கோடி ரூபாய் வசூலிக்கப்பட்டுள்ளதாக தேசிய கம்பெனி சட்ட தீர்ப்பாயம் சார்பில் தெரிவிக்கப்பட்டுள்ளது. திவால் நிலையில் தத்தளித்த நிறுவனங்களை கையகப்படுத்த டாட்டா ஸ்டீல், ரிலையன்ஸ், வேதாந்தா, அல்ட்ரா டெக் ஆகிய பெரு நிறுவனங்கள் தயாராக உள்ளன. வரும் ஆண்டுகளிலும் திவால் சட்டத்தின் மூலம் கடன் நிறுவனங்களை மீட்டெடுப்பதும், வங்கிகளின் கடனும் குறையலாம் என அரசு எதிர்பார்க்கிறது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


2018 ம் வருடத்தின் மிக மோசமாக சரிவடைந்த பங்கு – ஆஷா புரா

2018 ம் வருடத்தின் மிக மோசமாக சரிவடைந்த பங்கு – ஆஷா புரா

The worst stock returns of 2018 in Indian Stock Market – Ashapura Intimates


கடந்த 2017 ம் வருடம் பங்குச்சந்தை முதலீட்டாளர்களுக்கு ஒரு வரப்பிரசாதமாக அமைந்ததை யாரும் மறந்திருக்க மாட்டார்கள். ஆனால் அதற்கு நேரெதிராக நடப்பு 2018 ம் வருடத்தின் தொடக்கத்திலிருந்தே இந்திய பங்குச்சந்தை சரிவில் தான் ஆரம்பித்தது. இந்த வருடத்தின் பங்கு வர்த்தகம் இன்னும் சில நாட்களே உள்ளன. நமது நாட்டின் சந்தை மட்டுமில்லாமல் உலகளவில் அனைத்து பங்குச்சந்தைகளும் இந்த வருடம் முழுவதும் இறக்கத்தில் மட்டுமே உள்ளன.


இந்திய பங்குசந்தையில் தேசிய சந்தையான நிப்டி 50 (Nifty) குறியீடு இதுவரை 1.30 சதவீதம் என்ற அளவிலும், மும்பை பங்குச்சந்தை சென்செக்ஸ் (BSE Sensex) 4.30 சதவீதம் என்ற அளவிலும் ஏற்றம் கண்டுள்ளது. கடந்த 2017 ம் ஆண்டில் நிப்டி 28 சதவீத (Returns) வருமானத்தை கொண்டிருந்தது. சென்செக்ஸ் குறியீடும் 18 சதவீத வளர்ச்சியுடன் 2017 ம் வருடத்தில் முடிவடைந்தது. இதனை ஒப்பிடும் போது நடப்பு வருடத்திற்குரிய பங்குச்சந்தை வருமானம் பெரிய ஏற்றம் காணாமல் இறக்கத்தில் இருந்துள்ளது.


இதே போல் அமெரிக்க பங்குச்சந்தை நடப்பாண்டில் 10 சதவீத இறக்கத்திலும் (NASDAQ), சீன சந்தை 23 சதவீத வீழ்ச்சியும், லண்டன் பங்குச்சந்தை (FTSE) 12 சதவீத இறக்கமும், ஜப்பான் நாட்டின் பங்குச்சந்தை 11 சதவீத வீழ்ச்சியிலும் உள்ளது. மற்ற நாடுகளை காட்டிலும் இந்திய பங்குச்சந்தை பெரிதாக வீழ்ச்சியை காணவில்லை. நமது நாட்டின் துரிதமான பொருளாதார வளர்ச்சியும், பங்குச்சந்தையை ஓரளவு கட்டுக்குள் வைத்திருக்கிறது.


நடப்பு 2018 வருடத்தில் இந்திய பங்குச்சந்தையில் உள்ள 10 சதவீதத்திற்கும் மேலான பட்டியலிடப்பட்ட நிறுவனங்களின் பங்கு விலை (Share Price) 50 சதவீதத்திற்கும் மேலாக இறக்கம் (Stock Crash) கண்டுள்ளது. வங்கிகளின் வாராக்கடன், அரசின் கொள்கைகள், கச்சா எண்ணெய் விலை மாற்றம், டாலருக்கு நிகரான ரூபாய் மதிப்பு ஆகியவை பங்குச்சந்தை விலைகளிலும் பெருத்த மாற்றத்தை கொண்டு வந்தன. இறக்கம் ஏற்பட்டாலும், சந்தையில் உள்ள நல்ல நிறுவன பங்குகளை வாங்குவதற்கான தள்ளுபடி விலையாகவே சந்தை வல்லுநர்கள் பார்க்கின்றனர்.


அதே வேளையில் சில நிறுவன பங்கின் விலை ஆச்சர்யமூட்டும் வகையில் இறக்கம் கண்டுள்ளது. அவற்றில் JP Associates, Jet Airways, Infibeam, Vodafone Idea, PC Jeweller, Manpasand Beverages ஆகிய நிறுவனங்களும் அடங்கும். இந்த நிறுவனங்கள் சுமார் 65 – 80 சதவீதம் வீழ்ச்சி கண்டன. ஆனால் ஒரே ஒரு பங்கின் விலை மட்டும் இந்த வருடத்தின் மிக மோசமாக இறக்கமடைந்த பங்காக உள்ளன – Ashapura Intimates Fashion Ltd

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

ஆஷா புரா  பேஷன் நிறுவனம் ஆண்கள் மற்றும் பெண்களுக்கான ஆடைகள், உள்ளாடைகளை உற்பத்தி செய்து விற்பனை செய்து வருகின்றன. ‘ Valentine ‘ என்ற பிராண்டை கொண்டு இயங்கும் இந்த நிறுவனம் 2006 ம் ஆண்டு ஹர்ஷத் தக்கார் என்பவரால் ஆரம்பிக்கப்பட்டது. 2013 ம் வருடம் பங்குசந்தையில் பட்டியிலடப்பட்ட ஆஷா புரா பேஷன் (Ashapura Fashion) நிறுவனம் நடப்பு  வருடத்தில் தனது பங்கின் உச்சமாக ரூ. 523 விலைக்கு வர்த்தகமானது. வருடத்தின் தொடக்கத்தில் சுமார் 1300 கோடி ரூபாய் சந்தை மதிப்பை கொண்டிருந்த இந்த நிறுவனம் தற்போது 74 கோடி ரூபாய் மதிப்பை மட்டுமே கொண்டுள்ளது. இதன் பங்கின் விலையும் தற்போது  29 ரூபாயில் வர்த்தகமாகி கொண்டிருக்கிறது. இந்த வருடத்தின் குறைந்தபட்ச விலையாக பங்கு ஒன்றுக்கு 19 ரூபாய் வரை சென்றது.


ஆஷா புரா பேஷன் நிறுவனம் நடப்பு வருடத்தில் 96 சதவீதம் பங்கின் விலையில் வீழ்ச்சியடைந்துள்ளது. இந்த இறக்கம் வந்ததும் வெறும் இரண்டு மாதங்களில். பங்கு விலை குறைந்ததற்கு காரணமாக சொல்லப்படுவது, நிறுவனத்தின் நிறுவனர் ஹர்ஷத் தக்கார் (Harshad Thakkar) காணவில்லை என்ற செய்தி தான். நிறுவனம் சார்பில் கடந்த அக்டோபர் மாதம் புகார் அளிக்கப்பட்டுள்ளது. மேலும் ஹர்ஷத் தக்கார் தனது நிறுவன பங்குகளை அடமானம் வைத்துள்ளதாகவும் வந்த செய்திகள் இந்த பங்கின் விலையை மேலும் மோசமடைய செய்தது. இன்னும் அவர் கண்டுபிடிக்கப்படவில்லை என்பதும் நிறுவனத்தில் முதலீடு செய்துள்ளவர்களை கவலை அடைய செய்துள்ளது.


பங்குச்சந்தையில் இது போன்ற சம்பவங்கள் வியப்புக்குரியதாக அமைந்துள்ளன. வெறும் பங்கின் விலையை மட்டும் கருத்தில் கொள்ளாமல், ஒரு நிறுவனத்தின் அடிப்படை பகுப்பாய்வு (Fundamental Analysis) மற்றும் அதன் நிர்வாகத்தையும் (Management) கருத்தில் கொண்டே ஒரு பங்கினை தேர்வு செய்ய வேண்டும்.


இலவச  பங்குச்சந்தை பயிற்சி வகுப்புக்கு (Share Market Course) பதிவு செய்ய வேண்டுமா ?


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


23 பொருட்களுக்கான ஜி.எஸ்.டி. வரி 18 சதவீதமாக குறைப்பு

23 பொருட்களுக்கான ஜி.எஸ்.டி. வரி 18 சதவீதமாக குறைப்பு

GST for 23 products were reduced to 18 Percent


நேற்று (22-12-2018) நாட்டின் சரக்கு மற்றும் சேவைகள் வரிக்கான (Goods and Services Tax) 31வது கவுன்சில் கூட்டம் டில்லியில் நடைபெற்றது. இந்தியாவில் விதிக்கப்பட்டிருக்கும் ஜி.எஸ்.டி. வரி ஒரு முறைமுக வரியாகும். இதனை நுகர்வு வரி எனவும் சொல்லலாம். ஜி.எஸ்.டி. வரி அமைப்பு ஐந்து அடுக்குகளை கொண்டுள்ளது – 0%, 5%, 12%, 18% மற்றும் 28 சதவீதம். நேற்று நடைபெற்ற கூட்டத்தில் சுமார் 23 பொருட்களுக்கான ஜி.எஸ்.டி. வரி 28 சதவீதத்திலிருந்து 18 சதவீத வரியாக குறைக்கப்பட்டது.


மூன்றாம் நபர் காப்பீடு (Third party insurance), திரையரங்கு கட்டணம் (Movie Tickets), 32 இன்ச் டி.வி மற்றும் மானிட்டர்கள், லித்தியத்திலான பவர் பேங்குகள் (Power Banks), டிஜிட்டல் கேமரா மற்றும் சில பொருட்களுக்கான வரி விகிதம், முன்னர் இருந்த 28 சதவீத அளவிலிருந்து 18 சதவீத வரியாக மாற்றியமைக்கப்பட்டுள்ளது. மாற்றுத்திறனாளிகளுக்கான வண்டி உதிரி பாகங்கள் 5 சதவீத வரிக்கு கொண்டு வரப்பட்டுள்ளன. ஜி.எஸ்.டி. அறிமுகப்படுத்தப்பட்ட தேதியிலிருந்து இதுவரை 360 பொருட்களுக்கான வரி குறைக்கப்பட்டுள்ளதாக அரசு தரப்பில் தெரிவிக்கப்பட்டுள்ளது. இனிவரும் கூட்டத்தில் சிறு மற்றும் நடுத்தர அளவிலான தொழில்கள், சிறிய சேவை வழங்குவோர்களுக்காக எளிய வரி விதிமுறைகள் அமைக்கப்படும் எனவும் கூறப்பட்டுள்ளது.


நேற்று அறிவிக்கப்பட்ட வரி (GST) குறைப்பால் மத்திய அரசுக்கு 5500 கோடி ரூபாய் கூடுதல் செலவாகும் என கணக்கிடப்பட்டுள்ளது. வரும் 2019 ம் ஆண்டில் மேலும் சில பொருட்களுக்கான சரக்கு மற்றும் சேவைகள் வரி விகிதம் குறைக்கப்படும் எனவும் அரசு தெரிவித்துள்ளது. அறிவிக்கப்பட்ட இந்த வரி குறைப்பு வரும் ஜனவரி 1, 2019 முதல் அமலுக்கு வரும். ஒரு சில நாட்களுக்கு முன், ‘ 99 சதவீத பொருட்களை ஜி.எஸ்.டி. வரி விதிப்பில் 18 சதவீதம் அல்லது அதற்கு குறைவாகவோ அமைக்க அரசு முனைந்துள்ளதாக ‘ பிரதமர் நரேந்திர மோடி தெரிவித்திருந்தார்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

அதிகபட்ச விகிதமான 28 % வரி அடுக்கில் தற்போது மொத்தம் 28 பொருட்கள் உள்ளன. ஆடம்பர பொருட்களும், சிமெண்ட் மற்றும் வாகனம் சார்ந்த பொருட்களும் இந்த வரி விதிப்பில் அடங்கும். இவற்றில் சிமெண்ட் மற்றும் வாகனம் சார்ந்த பொருட்களுக்கான வரி விகிதத்திலும் அடுத்த கூட்டத்தில் மாற்றம் ஏற்படலாம் என தெரிகிறது. 28 சதவீத வரி அடுக்கில் ஆடம்பர மற்றும் இதர (Sin Goods) பொருட்களும், 13 வாகனம் சார்ந்த பொருட்களும் மற்றும் சிமெண்ட் வகையில் ஒரு பொருளும் உள்ளது. அரசுக்கு சிமெண்ட் மூலமான ஜி.எஸ்.டி. வரி (Tax Revenue வருவாய் ரூ. 13,000 கோடி எனவும், வாகன பொருட்களுக்கான வரி வருவாய் 20,000 கோடி ரூபாயாகவும் சொல்லப்பட்டுள்ளது.


பெட்ரோலிய பொருட்கள், மது பானங்கள், மின்சாரம் போன்றவை ஜி.எஸ்.டி. வரி விதிப்பில் இல்லை. அதற்கு பதிலாக இந்த மூன்றும் மாநில அரசின் கீழ் வரி விதிக்கப்பட்டு வருகிறது. மேலும் பெட்ரோலிய பொருட்கள் ஜி.எஸ்.டி. வரி வரம்பில் வரும்பட்சத்தில் பெட்ரோல் மற்றும் டீசல் விலை குறையலாம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


அமெரிக்க பாதுகாப்பு செயலாளர் மேட்டிஸ் ராஜினாமா – பங்குச்சந்தை வீழ்ச்சிக்கான மற்றொரு செய்தி

அமெரிக்க பாதுகாப்பு செயலாளர் மேட்டிஸ் ராஜினாமா – பங்குச்சந்தை வீழ்ச்சிக்கான மற்றொரு செய்தி

US Defence Secretary James Mattis resigns – News for the Stock Market Crash


ஒரு நாட்டின் பொருளாதாரத்தை கணக்கிட பல அளவுகோல்கள் இருந்தாலும், இவையனைத்தும் ஒரே இடத்தில் அமைய பெற்றது அந்த நாட்டினுடைய பங்குச்சந்தை தான். வெறும் முதலீட்டுக்கான மற்றும் பணம் பண்ணுவதற்கான சந்தையாக மட்டுமில்லாமல், ஒரு நாட்டின் மற்றும் உலகளாவிய பொருளாதாரத்தை சார்ந்து தான் பங்குச்சந்தை இயங்கி கொண்டிருக்கிறது என்பது கவனிக்கத்தக்கது.


வெள்ளிக்கிழமை அன்று (21-12-2018) வெளிவந்த அமெரிக்க செய்தி ஒன்று, உலகில் உள்ள ஏறக்குறைய அனைத்து பங்குச்சந்தைகளிலும் பாதிப்பை ஏற்படுத்தின. சிரிய நாட்டிலிருந்து தனது நாட்டு ராணுவ படைகளை திரும்ப பெறுவதாக அமெரிக்க அதிபர் டொனால்ட் டிரம்ப் (Donald Trump) அறிவித்த செய்தி, மற்ற நாடுகளிடையே சலசலப்பை ஏற்படுத்தியது. முன்னாள் அதிபர் ஒபாமா ஆட்சியின் போது, சிரியா நாட்டில் ஆக்கிரமித்த ஐ.எஸ்.ஐ.எஸ். பயங்கரவாதிகளை களைய அமெரிக்க படைகள் களமிறக்கப்பட்டன.


ஐ.எஸ்.ஐ.எஸ். க்கு எதிரான தாக்குதலில் அமெரிக்க படைகள் வெற்றி பெற்றதாகவும், இனி மேல் அங்கு படைகள் இருப்பதற்கான வேலையெதுவும் இல்லையென்றும் அதிபர் டிரம்ப் செய்தி வெளியிட்டிருந்தார். மேலும் அவர் கூறுகையில், ‘ சிரியாவில் இருக்கும் அமெரிக்க படைகளை அமெரிக்க அரசு திரும்ப பெற்று கொள்ளும் (Getting out of Syria). ஐ.எஸ்.ஐ.எஸ். அமைப்பின் எதிரிகள் ஈரான், ரஷ்யா மற்றும் சிரியா மட்டுமே ‘ என்றார்.


இந்த செய்தியை தொடர்ந்து அமெரிக்க பாதுகாப்பு செயலாளர் ஜேம்ஸ் மேட்டிஸ் ராஜினாமா செய்த விஷயமும் அமெரிக்காவில் சூடான விவாதமாக அமைந்தது. அதிபர் (President Trump) ட்ரம்பின் படைகளை திரும்ப பெறுவதற்கான முடிவில் தனக்கு திருப்தி இல்லை என பாதுகாப்பு செயலாளர் மேட்டிஸ் (James Mattis), தனது  பதவியிலிருந்து விலகி கொண்டார். இதனிடையே அமெரிக்க அதிபர் டிரம்ப் எல்லைச்சுவர் (அமெரிக்க-மெக்ஸிகோ – Mexico Wall) கட்டுவதற்கான நிதி கோரிக்கையை வலியுறுத்தியதால் மத்திய அரசாங்கத்தை மூடுவதற்கான நெருக்கடியை ஏற்படுத்தியுள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

அமெரிக்காவில் நடந்த இந்த செய்திகள் மற்ற நாடுகளிலும் பாதிப்பை ஏற்படுத்தலாம் என்ற விஷயம் பங்குச்சந்தைக்கு பாதகமான செய்தியாக அமைந்தது. பொதுவாக நமது நாட்டில் தான் அரசியல் சார்ந்த நகர்வுகளுக்கு பங்குச்சந்தை செவி சாய்க்கும். அமெரிக்க நாட்டில் அவ்வாறு நடைபெறுவது கிடையாது.  ஆனால் தற்போது அதிபராக உள்ள டிரம்ப் விஷயத்தில் ஒவ்வொரு செய்தியும் உலகளவில் பாதிப்பை ஏற்படுத்துகின்றன.


முன்னர் வட கொரிய அணு சார்ந்த பிரச்சனை, அமெரிக்க-சீன வர்த்தக போர், விசா விவாகரம், ஈரானுடன் கச்சா எண்ணெய் பிரச்சனை போன்றவை நடப்பு அமெரிக்க அரசில் பேசப்பட்ட செய்திகளாகும். வெள்ளிக்கிழமை அன்று இந்திய பங்குச்சந்தை (Indian Stock Market) வெகுவான இறக்கத்தை அடைந்தது. தேசிய பங்குச்சந்தை நிப்டி (Nifty 50) சுமார் 200  புள்ளிகள் என்ற அளவிலும், மும்பை சந்தை கிட்டத்தட்ட 700 புள்ளிகள் சரிவிலும் முடிவடைந்தது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


ஐ.டி.எப்.சி. வங்கி இனி ஐ.டி.எப்.சி. பர்ஸ்ட் (IDFC First)

ஐ.டி.எப்.சி. வங்கி இனி ஐ.டி.எப்.சி. பர்ஸ்ட் (IDFC First)

IDFC Bank is now IDFC First Bank


ஐ.டி.எப்.சி. (Infrastructure Development Finance Company) குழுமத்தின் ஒரு அங்கமான ஐ.டி.எப்.சி. வங்கி கடந்த 2015 ம் ஆண்டு அக்டோபர் மாதம் ஆரம்பிக்கப்பட்டது. மும்பையை தலைமையிடமாக கொண்ட இந்த வங்கி நூற்றுக்கும் மேற்பட்ட கிளைகளையும், 1,12,160 கோடி ரூபாய் சொத்து மதிப்பையும் கொண்டுள்ளது. உள்கட்டமைப்பு சார்ந்த துறையில் உள்ள நிறுவனங்களுக்கும், தனியார் வாடிக்கையாளர்களுக்கும் கடன்களை வழங்கி வருகின்றன.


ஐ.டி.எப்.சி. வங்கி அதிகபட்ச கடனாக பிளிப்கார்ட் (Flipkart) நிறுவனத்திற்கு கடந்த வருடத்தில் 300 கோடி ரூபாயை வழங்கியுள்ளது. இந்த வங்கியுடன் கேப்பிடல் பர்ஸ்ட் (Capital First) நிறுவனத்தை இணைப்பது சம்மந்தமான கோரிக்கை  வருடத்தின் தொடக்கத்தில் துவங்கப்பட்டது. கேப்பிடல் பர்ஸ்ட் நிறுவனம் சிறு தொழில்களுக்கான கடனை வழங்கி வரும் நிதி சேவை நிறுவனமாகும். 10,000 ரூபாயிலிருந்து 2 கோடி ரூபாய் வரை கடன் அளிக்கும் நிறுவனமான இதற்கு 225 க்கும் மேற்பட்ட கிளைகள் உள்ளன.


நிதி சேவை (Financial Services) சார்ந்த இந்த இரு நிறுவனங்களின் இணைப்பு நேற்று (18-12-2018) தேசிய கம்பெனி சட்டம் தீர்ப்பாயம் (NCLT) மூலம் ஒப்புதல் அளிக்கப்பட்டது. இதன் மூலம் இனி ஐ.டி.எப்.சி. வங்கி, IDFC First Bank என அழைக்கப்படும். வரும் ஜனவரி 2019 முதல் இதன் புதிய பெயரிலான சேவை தொடங்கப்படலாம். ஐ.டி.எப்.சி. வங்கி 14,000 கோடி ரூபாய் மதிப்பிலான சந்தை மதிப்பையும், ஒரு பங்குக்கு 44 ரூபாய் புத்தக மதிப்பையும் (Book Value) கொண்டுள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

கேப்பிடல் பர்ஸ்ட் நிறுவனம் 5,600 கோடி ரூபாய் சந்தை மதிப்பு (Market Capitalization) மற்றும் ஒரு பங்குக்கு 295 ரூபாய் புத்தக மதிப்பையும் கொண்டு இயங்கி வருகிறது. இணைப்பிற்கு பின் (Merger), ஐ.டி.எப்.சி. பர்ஸ்ட் வங்கியின் மொத்த வாடிக்கையாளர்களின் எண்ணிக்கை 72 லட்சமாக இருக்கும். வங்கிகளின் கிளை 203 என்ற அளவிலும், அதன் கடன் சொத்துக்கள் ரூ. 1 லட்சம் கோடியாக இருக்கும் என கூறப்பட்டுள்ளது.


கேப்பிடல் பர்ஸ்ட் நிறுவனத்தின் நிறுவனர் திரு. வைத்தியநாதன், ஐ.டி.எப்.சி. பர்ஸ்ட் வங்கியின் நிர்வாக இயக்குனர் மற்றும் தலைமை நிர்வாக அதிகாரியாக செயல்படுவார். ஐ.டி.எப்.சி. வங்கியின் தலைவர் திரு. ராஜிவ் லால் இனி IDFC First வங்கியின் நிர்வாகம் அல்லாத தலைவராக (Non Executive Chairman) இருப்பார் என தெரிவிக்கப்பட்டுள்ளது.


தமிழகத்தில் பிறந்த திரு. வைத்தியநாதன் தனது பள்ளிக்காலத்தை சென்னையில் தொடங்கி, மேற்படிப்பை ராஞ்சியில் உள்ள பிர்லா கல்வி நிறுவனத்தில் (BIT Mesra) முடித்தார். Citibank மற்றும் ICICI வங்கியில் பணிபுரிந்த இவர் 2012 ம் ஆண்டு தனது கேப்பிடல் பர்ஸ்ட் நிதி சேவையை துவக்கினார். இந்த நிறுவனம் கடந்த ஐந்து வருடங்களில் 40 % தொடர்ச்சியான லாப வளர்ச்சியை கொண்டுள்ளது. நிறுவனத்தின் லாபம் கடந்த நிதி ஆண்டில் 327 கோடி ரூபாயாகும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


இந்திய சந்தையில் இருந்து வெளியேறும் அந்நிய முதலீடு

இந்திய சந்தையில் இருந்து வெளியேறும் அந்நிய முதலீடு

Massive Outflows from Indian Stock Market by the Foreign Investors


இந்திய பங்குச்சந்தை நடப்பு வருடம் முழுவதும் ஏற்ற-இறக்கமாகவே காணப்பட்டுள்ளது. தேசிய பங்குச்சந்தையான நிப்டி 50 (Nifty 50) குறியீடு இந்த ஆண்டில் (14-12-2018 வரை) சுமார் 5.90 சதவீத ஏற்றத்திலும், மும்பை பங்குச்சந்தை 8.70 சதவீத ஏற்றத்திலும் உள்ளது. அதே நேரத்தில் கடந்த மூன்று மாத கால அடிப்படையில் பார்க்கும் போது, நிப்டி 50 குறியீடு 6.30 சதவீத இறக்கத்திலும், மும்பை சந்தை ஆறு சதவீத இறக்கத்திலும் இருக்கிறது.


அந்நிய முதலீட்டாளர்களின் முதலீடு (Foreign Portfolio Investors), நம் நாட்டின் சந்தையில் கடந்த ஒரு வருடமாக குறைவான அளவிலே உள்ளது. கடந்த வருடத்தில் அதிகபட்ச வெளிநாட்டு முதலீடாக சுமார் 2 லட்சத்தை பெற்ற இந்திய பங்குச்சந்தை, இந்த வருடத்தில் அதற்கு நேரெதிர் மாறாக அமைந்தது. இந்த ஆண்டில் இதுவரை மட்டும், அந்நிய முதலீட்டாளர்கள் இந்திய சந்தையில் (Equity & Debt) இருந்து வெளியே எடுத்த தொகை மட்டும் சுமார் 87,700 கோடி ரூபாய்.


பொருளாதார தேக்க நிலை, சமீபத்திய பாரத ரிசர்வ் வங்கியின் கவர்னர் ராஜினாமா, வரவிருக்கும் அமெரிக்க வட்டி விகித அறிவிப்பு, உள்நாட்டு அரசியல் என பங்குச்சந்தையை வெகுவாக பாதித்ததும் வெளிநாட்டு முதலீட்டாளர்கள் தங்களது முதலீட்டை சந்தையில் இருந்து வெளியே எடுக்க காரணமாக அமைந்துள்ளது. இந்திய சந்தையில் உள்ள மிகப்பெரிய மற்றும் வளர்ச்சி நிறுவனங்களில் அந்நிய முதலீட்டாளர்களின் பங்கு (Share Holding) மட்டும் சுமார் 25 சதவீதமாகும்.


சந்தையில் உள்ள நிறுவனங்களின் நிறுவனர்கள் வைத்திருக்கும் பங்குகளுக்கு அடுத்தாற் போல், அந்நிய முதலீட்டாளர்களின் பங்கு இருப்பது கவனிக்கத்தக்கது. இவர்கள் வெளியேறும் பட்சத்தில், பங்குச்சந்தை ஆட்டம் காண்பது இயல்பு. வரவிருக்கும் அமெரிக்க வட்டி விகித அறிவிப்பை (US Fed Rate) சார்ந்தும், அவர்களின் முதலீடு வெளியேறுகிறது. முன்னாள் கவர்னர் திரு. உர்ஜித் பட்டேல் அவர்களின் தீடீர் ராஜினாமாவும் (RBI Governor’s Resignation) மற்றொரு காரணமாக உள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

இந்திய கடன் சந்தையிலும் (Debt Market) அந்நிய முதலீட்டாளர்களின் வெளியேறும் மதிப்பு 50,000 கோடி ரூபாயை தாண்டியது. கடந்த ஆறு வருடங்களாக வாங்கும் போக்கையே கொண்டிருந்த வெளிநாட்டு முதலீட்டாளர்கள் முதன்முறையாக இந்த வருடம் முழுவதும் முதலீட்டை வெளியே எடுத்து கொண்டிருக்கின்றனர். நாட்டில் அடுத்து வரவிருக்கும் பட்ஜெட் அறிக்கையும், தேர்தலும் (Elections 2019) மற்றும் அதனை சார்ந்த காரணிகளும் இனி பங்குச்சந்தையை நகர்த்தலாம்.


அந்நிய முதலீட்டாளர்கள் (FII Outflows) வெளியேறி சென்றாலும், உள்நாட்டு முதலீட்டாளர்களின் (Domestic Investors) சதவீதம் சற்று சாதகமாக உள்ளது. பரஸ்பர நிதி முதலீடுகளில் வரும் SIP முதலீடும் சந்தைக்கு பலத்தை சேர்கின்றன. நடப்பு மாதத்தில் பங்குச்சந்தையில் அந்நிய முதலீட்டாளர்கள் 2,930 கோடி ரூபாயை விற்றும், உள்நாட்டு முதலீட்டாளர்கள் 610 கோடி ரூபாய்க்கு வாங்கியும் உள்ளனர். அதே வேளையில் கடந்த மாதம் அந்நிய முதலீட்டாளர்களின் முதலீடு சுமார் 12,000 கோடி ரூபாய். இது கடந்த 11 மாதங்களில் இல்லாத தொகையாகும். இதற்கு காரணமாக சொல்லப்பட்ட விஷயம் கச்சா எண்ணெய் விலை குறைவு.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


பங்குச்சந்தை பரிவர்த்தனையில் வசூலிக்கப்படும் கட்டணங்கள் என்னென்ன ?

பங்குச்சந்தை பரிவர்த்தனையில் வசூலிக்கப்படும் கட்டணங்கள் என்னென்ன ?

What are the charges for Shares on Stock Exchange ?


பங்குச்சந்தை ஏற்ற – இறக்கமிருக்கும் காலம் இது. உலகளாவிய செய்திகள், பொருளாதார நிலைகள், உள்நாட்டு நிகழ்வுகள் என பல்வேறு விஷயங்கள் பங்குச்சந்தையை நகர்விக்கும் செயலாக உள்ளன. இன்று நம்மில் பலருக்கு பங்குச்சந்தை பற்றிய விழிப்புணர்வு இல்லாவிட்டாலும், அவற்றிலும் புகுந்து லாபம் பார்த்துவிட வேண்டும் என்ற ஆவல் ஏற்பட்டுள்ளது.


பங்குச்சந்தை என்பது ஒரு நல்ல தொழில் சார்ந்த தன்மையாகும், இருப்பினும் சற்று ரிஸ்க் அதிகமுள்ள சந்தையாகும். ஒரு நாட்டின் பொருளாதார நாடியை அளந்து பார்க்கும் திறன் பங்குச்சந்தையிடத்தில் உள்ளது. தின வர்த்தகர், குறுகிய கால வர்த்தகர் மற்றும் நீண்ட கால முதலீட்டாளர் என பல்வேறு முகங்கள் பங்குச்சந்தைக்கு உள்ளன. பங்குச்சந்தையில் நாம் வாங்கும் மற்றும் விற்கும் பங்குகளுக்கு எவ்வாறு கட்டணங்கள் விதிக்கப்படுகின்றன என பார்ப்போம்.


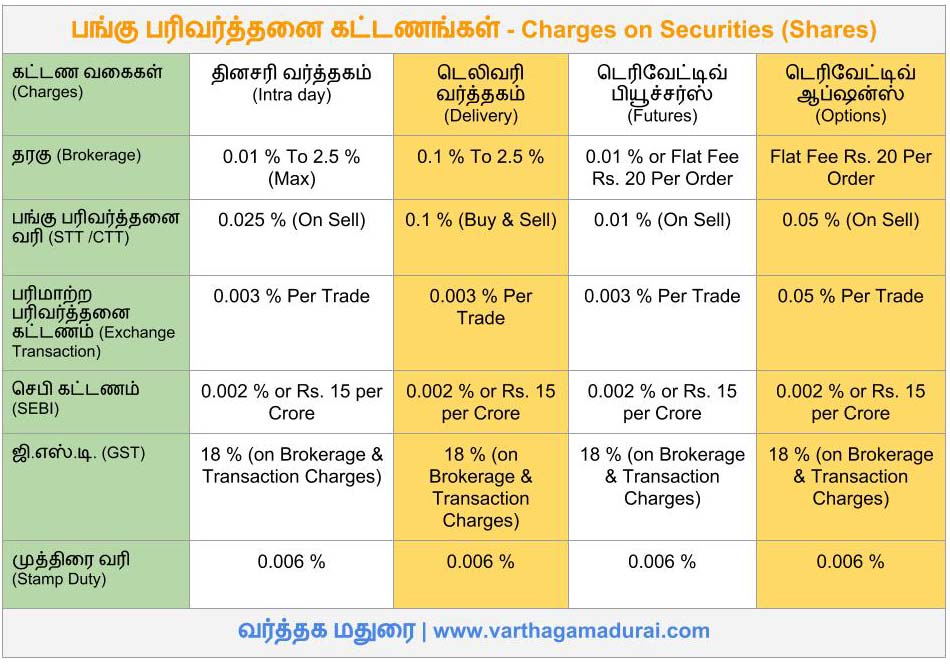
பங்குகளை பொறுத்தவரை நாம் வாங்குவது (Buy Shares) என்பது ஒரு பரிவர்த்தனை (Trade) ஆகும். அதே போன்று, விற்பதும் ஒரு பரிவர்த்தனையாக கொள்ளப்படுகிறது. இந்த பரிவர்த்தனைகளுக்கு ஏற்றாற் போல், தரகு கட்டணம் (Brokerage) மற்றும் இதர சேவை கட்டணங்கள் வசூலிக்கப்படுகின்றன. தினசரி வர்த்தகத்திற்கு (Equity Intra day) என ஒருவித கட்டண முறையும், பங்குகளை  இன்று வாங்கி விட்டு, மறுநாளோ அல்லது எதிர்வரும் காலங்களில் விற்பதன் (Equity Delivery) மூலமான பரிவர்த்தனைகளுக்கு மற்றொரு விதமாக கட்டணங்கள் விதிக்கப்படுகின்றன. டெரிவேட்டிவ்ஸ் (Derivatives – Futures & Options) என்ற சொல்லக்கூடிய ஆபத்தான வர்த்தகத்திற்கு என கட்டணங்கள் வேறுபடுகின்றன. பொதுவாக பங்கு பரிவர்த்தனைகளுக்கு தரகரின் (Stock Broker) தரகு கட்டணம், சந்தை அமைப்பின் பங்கு பரிவர்த்தனை கட்டணம் (Securities Transaction Tax – STT), பரிமாற்ற கட்டணம் (Exchange Transaction Charges), செபி கட்டணம் (SEBI Turnover), ஜி.எஸ்.டி மற்றும் முத்திரை வரி (Stamp Duty) வசூலிக்கப்படுகிறது.

( Read this post after the advertisement… )

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


Securities Charges Stock Exchange

தினசரி வர்த்தகரா (Day Trader) நீங்கள் ?

மேலே உள்ள அட்டவணையில் ஒவ்வொரு வகையான பங்கு வர்த்தகத்திற்கும் அதற்குரிய கட்டணங்கள் கொடுக்கப்பட்டுள்ளன. அட்டவணையில் கொடுக்கப்பட்டுள்ள முத்திரை வரி நமது மாநிலத்திற்கு உரியது. ஒவ்வொரு மாநிலத்திற்கும் முத்திரை வரி வேறுபடும். தரகு கட்டணம் ஒவ்வொரு தரகு நிறுவனத்தினை பொறுத்து மாறுபடும். தரகு கட்டணத்தில் தள்ளுபடியை நாம் நமது தரகரிடம் கேட்டு பெறலாம். இது போக நாம் பங்குகள் மூலம் பெற்ற லாபங்களுக்கு வருமான வரிச்சட்டத்தில் சில வரிகளும், நீண்ட கால மூலதன ஆதாயத்திற்கு வரி விலக்கும் உண்டு. பங்குகள் மூலமான நஷ்டத்தை ஈடுகட்ட அதற்கான சலுகையும் வருமான வரி வரம்பின் அடிப்படையில் விலக்கினை பெறலாம்.

பங்குச்சந்தையில் நாம் பெறும் ஈவுத்தொகைக்கு (Dividend), பங்கு நிறுவனங்களே வரியை செலுத்தி விடும். அதே வேளையில் ஒரு நிதியாண்டில் பெறும் ஈவுத்தொகை ரூ. 10 லட்சத்தை தாண்டும் பட்சத்தில் 10 சதவீத வரி (Dividend Distribution Tax) செலுத்த வேண்டும். பங்குகள் சார்ந்த வருமான வரிச்சட்டத்தினை அடுத்து வரும் கட்டுரையில் நாம் பார்ப்போம். எனவே நாம் பங்குச்சந்தையில் வருமானம் ஈட்டும் போது, இது போன்ற கட்டணங்களை எல்லாம் கவனத்தில் கொள்ள வேண்டும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


பங்குசந்தையில் தினசரி வர்த்தகரா நீங்கள் ?

பங்குசந்தையில் தினசரி வர்த்தகரா நீங்கள் ?

Are you Day Trader (Intra day) in the Stock Market ?


சேமிப்பும், முதலீடும் (Savings & Investing) வெவ்வேறு என்பதை நாம் புரிந்து கொள்ளும் போது தான், செல்வம் சேர்ப்பதை பற்றிய புரிதல் அமையும். அதே போல தான் பங்குச்சந்தை முதலீடும். இன்று நாம் காணும் செல்வம் சேர்ப்பதற்கான வாய்ப்புகள் – ரியல் எஸ்டேட், தங்கம், பங்குச்சந்தை. நம்மில் சிலர் மெய்நிகர் நாணயமும் (Crypto Currency – Bitcoin) ஒரு செல்வம் திரட்டுவதற்கான வாய்ப்பு என கூறினாலும், இன்னும் நம் நாட்டில் அதற்கான புரிதலும், வழிமுறைகளும் உருவாக்கப்படவில்லை. அதனாலேயே பாரத ரிசர்வ் வங்கி (RBI), மெய்நிகர் நாணய வர்த்தகத்தை தடை செய்துள்ளன.


மேலை நாடுகளிலும், இது சார்ந்த தகவல்கள் இன்றும் வெளிப்படையாக இல்லை. இருப்பினும் இதன் வர்த்தகம் சில நாடுகளில் விதிமீறலாக நடைபெற்று கொண்டு தான் இருக்கிறது. உலகின் மாபெரும் முதலீட்டாளர் மற்றும் பணக்காரர் வாரன் பப்பெட் (Warren Buffet) கூறும் போது, ” மெய்நிகர் நாணயத்தை ஒரு சொத்தாக கருத முடியாது ” என்கிறார். ஆக, சொத்தினை உருவாக்க பயன்படும் சாதனமே இன்று உலகில் பரவலான தாக்கத்தை ஏற்படுத்திகிறது. இதன் காரணமாக தான் ரியல் எஸ்டேட்டும், அதனை சார்ந்த வாடகை வருமானமும் இன்றளவிலும் மதிப்புமிக்கதாக உள்ளன.


ரியல் எஸ்டேட்டும், தங்கமும் கடந்த சில வருடங்களாக பெரிய வருமானத்தை ஏதும் தராதது முதலீட்டாளர்களை கலக்கத்தில் ஏற்படுத்தியுள்ளது. வங்கிகளின் வட்டி விகிதமும் முதலீட்டிற்கு சொல்லிக்கொள்ளும் படி இல்லை. ஆனால் பங்குச்சந்தை (Share Market) என்னவோ ஏற்ற-இறக்கத்துடன் இருந்தாலும் வருமானம் பண்ணுவதற்கான மற்றும் நீண்டகால செல்வம் சேர்ப்பதற்கான வாய்ப்பாகவே உள்ளது. பங்குச்சந்தை ரிஸ்க் அதிகம் கொண்ட முதலீட்டு சாதனம் எனினும், இன்று நாம் பணவீக்கத்தை விட சிறந்த வருமானம் ஈட்டுவதற்கான நீண்டகால முதலீடு பங்குச்சந்தையை தவிர வேறு எதுவும் இல்லை.


பங்குசந்தையில் மூன்று விதமான மனிதர்கள் பொதுவாக வலம் வந்து கொண்டிருக்கின்றனர். தினசரி வர்த்தகர் (Day Trader), குறுகிய கால முதலீட்டாளர் (Short Term Investor), நீண்ட கால முதலீட்டாளர் (Longterm Investor). பங்குச்சந்தையை ஒரு சொத்தாக கருதி, நீண்ட கால நோக்கில் முதலீடு செய்யும் நபர் – நீண்ட கால முதலீட்டாளர். வாங்கிய பங்குகளை மூன்று மாதத்திலிருந்து மூன்று வருடம் வரை வைத்திருக்க கூடியவர்கள் குறுகிய கால முதலீட்டாளர். தினமும் பங்குகளை வாங்கி அன்றே சந்தையில் விற்று விட்டு (Intra day) செல்பவர் தினசரி வர்த்தகர்  ஆவர்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

தினசரி வர்த்தகரா (Day Trader) நீங்கள் ?


தினசரி வர்த்தகர் என்பது அதிக ரிஸ்க் கொண்ட மனநிலை ஆகும். நீங்கள் 100 சதவீத லாபம் ஈட்டினாலும், அளவில்லா நஷ்டத்தை அடைய வாய்ப்புகள் அதிகம். இருப்பினும், சில நேர்த்தியான குறிப்புகளால் (Intra day Strategy) நீங்கள் உங்கள் நஷ்டத்தை குறைக்கலாம். நஷ்டத்தை நாம் குறைப்பதிலிருந்தே நமக்கான லாபம் வளரும். தினசரி வர்த்தகம் என்பது எல்லோருக்குமானதல்ல. சந்தையில் ஆளுமை உணர்வை (Aggressive) செலுத்தக்கூடியவர்கள் மட்டுமே செய்ய வேண்டிய வர்த்தகமிது.


  • தினசரி வர்த்தகம் (Day Trading) என்பது உங்கள் ரிஸ்குக்கான வெகுமதியை அளிக்கும். அது லாபமாகவோ அல்லது நஷ்டமாகவோ (Risk-Reward) இருக்கலாம். இரண்டையும் ஏற்றுக்கொள்ளும் பக்குவம் உங்களிடத்தில் வேண்டும். எல்லோரும் சந்தையில் பங்குகள் வாங்குகிறார்கள் என்ற மனநிலையை நீங்கள் கைவிட வேண்டும். எப்போதும் பங்குகள் வாங்கலாம் என்ற நினைப்பையும் நீங்கள் கொண்டிருக்கக்கூடாது. நாம் எந்த விலையில் பங்கினை வாங்க வேண்டும் (Entry price) மற்றும் எந்த விலைக்கு பங்கினை விற்க (Exit price) வேண்டும், எவ்வளவு நஷ்டம் வந்தால் நம்மால் தாங்கிக்கொள்ள முடியும் (Tolerance) போன்றவற்றை முன்னரே திட்டமிட்டு நீங்கள் சந்தைக்குள் செல்ல வேண்டும்.


  • சந்தையின் போக்கினை (ஏற்ற-இறக்கம்) நன்றாக கணிக்க தெரிந்திருக்க வேண்டும். ஒரு நீண்ட கால முதலீட்டாளர் வேண்டுமானால் சந்தை போக்குக்கு எதிரே செயல்பட்டு பங்குகளை வாங்கலாம் அல்லது விற்கலாம். அதனால் அவருக்கு பெரிய பாதிப்பு உண்டாகாது. ஆனால் தின வர்த்தகரை பொறுத்தவரை, அவரிடம் இருப்பது அன்றைய நாள் மட்டுமே – சந்தை போக்கினை (Market Trend) பின்பற்ற வேண்டும்.


  • உங்களுக்கான திட்டம் (Entry, Exit, Stoploss) செயல்பட்டவுடன், நீங்கள் அதனை உணர்வுபூர்வமாக (Emotional) அணுக கூடாது. உங்களுக்கான லாபமோ, நட்டமோ வந்தவுடன் வெளியேறுவதே உங்களுக்கான சிறந்த திட்டமாகும். Over Trade செய்வதை தவிர்ப்பது நலம்.


  • எப்போதும் சந்தையில் ஒதுக்கப்பட்ட அளவை மீறி வெளிப்பாடை அதிகரிக்க வேண்டாம். (Don’t take over exposure on Margin) முடிந்தளவு உங்களிடம் உள்ள பணத்தை கொண்டே வர்த்தகம் செய்ய பழகுங்கள்.


  • இழப்பை குறைப்பதற்கான STOP LOSS தேர்வை எப்போதும் குறிப்பிடுங்கள். STOP LOSS ஒரு பயனுள்ள தேர்வு என்பதை மறக்க வேண்டாம். இன்று நீங்கள் தோற்றாலும், நாளை வெற்றியடைவதற்கான பாதை தான் Stoploss.


  • ஒவ்வொரு நாளும் சந்தை முடியும் முன், உங்களுடைய வர்த்தக செயல்பாட்டை (Order and Trade Execution) சரி பார்த்து கொள்ளுங்கள். அதே போல, வர்த்தகத்திற்கு பிந்தைய பரிவர்த்தனை அறிக்கைகளை (Transactions – Contract note) பொறுமையாக படியுங்கள்.


  • பங்குச்சந்தை ஒவ்வொரு நாளும் அன்றைய தினத்தின் உலகளவிலான செய்திகள், வதந்திகள், நிறுவனத்தின் தாக்கங்கள், அரசின் கொள்கைகள் ஆகியவற்றால் தாக்கமடையும். அதனால் எல்லா நாட்களையும் ஒரே அளவில் கருதக்கூடாது. தின வர்த்தகத்துக்கு தேவையான அடிப்படை கல்வியை கற்று கொண்ட பின்னரே சந்தைக்கு வர வேண்டும். எல்லோரும் பங்குசந்தையில் உள்ளார்கள் என்று நீங்களும் பணத்தை கொண்டு வந்தால் – பங்குச்சந்தை உங்கள் பணத்தை உள்வாங்கி கொள்ளும், உங்களுக்கு பணம் திரும்ப வராது.


  • நீண்டகால முதலீட்டாளர்களுக்கு அடிப்படை பகுப்பாய்வு (Fundamental Analysis), தின மற்றும் குறுகிய கால வர்த்தகர்களுக்கு தொழில்நுட்ப பகுப்பாய்வு (Technical Analysis) போன்ற பங்குச்சந்தை சார்ந்த அடிப்படை கல்வியை கற்று கொள்வது, உங்களுடைய முதலீட்டை பாதுகாக்கும்.


இலவச பங்குச்சந்தை வகுப்புகள் – Free Share Market Course online


ஆம், பங்குச்சந்தை ஆபத்தானது தான் – சாலையில் நாம் வாகனத்தை ஓட்டுவது போல..


பங்குச்சந்தை ஒரு முதலீட்டு வாய்ப்பு தான் – சாலை விதிமுறைகளை பின்பற்றும் போதும், நமக்கான வேகத்தை கொண்டிருக்கும் போதும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


உங்களுக்கான மருத்துவ காப்பீட்டை தேர்ந்தெடுப்பது எப்படி ?

உங்களுக்கான மருத்துவ காப்பீட்டை தேர்ந்தெடுப்பது எப்படி ?

How to choose your Right Health Insurance policy ?


உலகம் முன்னேறி கொண்டிருக்கிறது, மோசமான வாழ்க்கை முறை என்று நாம் கூறிக்கொண்டாலும், நாகரீகம் தனது பண்பட்ட நிலைக்கு சென்று கொண்டிருக்கிறது. நாம் முன்னொரு காலத்தில் கையாண்ட செயல்களை இப்போது வேறு ஒரு முறை மூலம் செய்து கொண்டிருக்கிறோம், அவ்வளவு தான் வேறுபாடு. உணவே மருந்து என்ற நிலை கடந்து மருந்து தான் உணவா என்ற கேள்வியை நம்மிடமே நாம் கேட்டுளோம். வாழ்க்கை முறையை தேர்ந்தெடுப்பது மனிதர்கள் என்னவோ, நாம் தான். நமக்கான தேர்ந்தெடுத்தலில் நல்லவை மட்டுமே இருக்க வேண்டுமென்ற அவசியமில்லை.


இன்று மருத்துவத்துறை வளர்ச்சி பெற்றிருந்தாலும், மருத்துவ செலவு இன்னும் குறையவில்லை. இன்று பெரும்பாலானவர்களின் பொருளாதாரத்தை பாதிப்பது ஆடம்பர செலவுகளும், மருத்துவ செலவுகளும் தான் என புள்ளிவிவரங்கள் தெரிவிக்கின்றன. ஆடம்பர செலவுகள் என்பது தனிநபரை சார்ந்தது. ஆனால் மருத்துவ செலவுகள் நமக்கு தேவையில்லா விட்டாலும், நமது குடும்பத்தில் அங்கம் வகிக்கும் ஒருவருக்கு தேவையாகலாம்.


மருத்துவ செலவுகள் என்பது எதிர்பாராத செலவாகும், நாட்பட்ட நோய்களுக்கு வேண்டுமானால் நாம் மாதமொரு தொகையை ஒதுக்கி வைத்து கொள்ளலாம். மற்ற எதிர்பாராத நிகழ்வுகளுக்கு நாம் அந்த நேரத்தை கவனத்தில் கொண்டு தான் செயல்பட வேண்டியிருக்கிறது. இதனை விலக்கும் முயற்சியாக தான் இன்று மருத்துவத்திற்கான காப்பீடு வந்துள்ளது. மருத்துவ காப்பீடு இன்று பிரபலமாக வலம் வந்தாலும், அரசு அதற்கான முயற்சியை எடுத்திருப்பினும், நமக்கான மருத்துவ காப்பீடை எவ்வாறு தேர்ந்தெடுப்பது என்ற குழப்பம் நம்மில் உள்ளது.


மருத்துவ காப்பீடு:


Health Insurance Policy or Medi claim Insurance is an insurance taken out to cover the cost of medical care.


மருத்துவ செலவுகளை ஈடுகட்டுவதற்கு மருத்துவ காப்பீடு உதவுகிறது. தனிநபர் மற்றும் குடும்பத்திற்கு என மருத்துவ காப்பீட்டு திட்டங்கள் உள்ளன. மருத்துவ காப்பீடு பெறுவதற்கு வருடத்திற்கு ஒரு முறை, ஒரு குறிப்பிட்ட தொகையை ப்ரீமியமாக செலுத்த வேண்டும். நமது நாட்டில் மொத்தம் 24 காப்பீட்டு நிறுவனங்கள் (Life Insurance Companies) உள்ளன. இவற்றில் எல்.ஐ.சி. (LIC India) தவிர மற்ற அனைத்தும் தனியார் இன்சூரன்ஸ் நிறுவனங்களாகும்.


காப்பீட்டு நிறுவனங்கள் மற்றும் அதன் கொள்கைகளை நிர்வகிப்பது காப்பீட்டு ஒழுங்குமுறை மற்றும் மேம்பாட்டு ஆணையம் (IRDAI) ஆகும். பெரும்பாலான இன்சூரன்ஸ் நிறுவனங்கள் மருத்துவ காப்பீட்டு திட்டங்களை வழங்கி வந்தாலும், நமது நாட்டை பொறுத்தவரை மருத்துவ பாலிசி சார்ந்த விழிப்புணர்வு குறைவே. சில நாட்களுக்கு முன் தமிழக அரசின் மருத்துவ காப்பீடு திட்டத்தில் காப்பீட்டு தொகை ரூ. 2 லட்சத்திலிருந்து ரூ. 5 லட்சமாக உயர்த்தப்பட்டது. அதே போன்று மத்திய அரசின் ஆயுஷ்மான் பாரத் திட்டத்தின் (Ayushman Bharat) கீழ் மருத்துவ காப்பீடு ( 5 லட்ச ரூபாய்) வழங்கப்படுவது குறிப்பிடத்தக்கது. அரசின் மருத்துவ காப்பீடு திட்டங்கள் அனைவருக்குமானதல்ல. ஒருவரின் வருமான வரம்பின் அடிப்படையில் காப்பீடு அளிக்கப்படுகிறது. அரசின் மூலம் மருத்துவ காப்பீடு பெற முடியாவிட்டாலும், இன்சூரன்ஸ் நிறுவனங்கள் அனைவருக்குமான காப்பீடு திட்டங்களை வகுத்துள்ளன.


காப்பீட்டு திட்டங்கள் (Health Insurance Plans / Schemes):


காப்பீட்டு திட்டங்கள் இன்று பல இருந்தாலும், நமக்கான திட்டத்தினை தேர்ந்தெடுப்பதே நமக்கு நன்மையை தரும்.


  • தனிநபர் மருத்துவ காப்பீடு (Individual Health Insurance)
  • பேமிலி பிளோட்டர் – குடும்ப காப்பீடு (Family Floater)
  • மூத்த குடிமக்களுக்கான காப்பீடு (Senior Citizen)
  • முக்கிய நோய்களுக்கான காப்பீடு (Critical Illness & Surgery)
  • முன்னர் இருந்த நோய்களுக்கு (Pre-existing Disease)


மேலே உள்ள திட்டங்கள் கொடுக்கப்பட்டிருந்தாலும், பொதுவாக தனி நபர் அல்லது குடும்பத்திற்கான காப்பீடு தான் அதிகமாக வாடிக்கையாளர்களால் வாங்கப்படுகிறது. பொது தனி நபர் (Individual Health Insurance) திட்டத்தில் ஒருவர் மட்டுமே காப்பீட்டை பெற முடியும். சில முன்கூட்டிய உடல்நல கோளாறுகள் மற்றும் நோய்களுக்கு, காப்பீட்டை பெற்ற மூன்று அல்லது நான்கு வருடங்களுக்கு பிறகு தான் கிளைம் பெறுவதில் சேர்க்க முடியும். குடும்பத்திற்கான காப்பீடு திட்டத்தில் எத்தனை நபர்களும் பங்கு பெறலாம் எனினும், கணவன், மனைவி, நான்கு குழந்தைகள் என அதிகபட்சமாக 6 நபர்கள் ஒரு திட்டத்தின் கீழ் எடுத்து கொள்ளப்படுவார்கள். அதற்கு மேல் இருக்கும் பட்சத்தில் அவர்களை மற்றொரு புதிய பாலிசியின் கீழ் கொண்டு வரப்படுவர்.


50 வயதுக்குள் இருக்கும் கணவன் – மனைவி இருவரும் அல்லது கணவன் – மனைவி மற்றும் இரு குழந்தைகள் உள்ளோரும் பேமிலி பிளோட்டர் பாலிசியை எடுப்பது நன்று. 50 வயதுக்கு மேற்பட்ட ஒருவர் மட்டும் இருப்பின், அவர்களுக்கு தனி நபர் பாலிசியாக எடுத்து வைப்பதே சிறந்தது. வயதானவர்களுக்கு தனி நபர் பாலிசி அல்லது மூத்த குடிமக்கள் காப்பீட்டை எடுக்கும் போது அவர்களுக்கான முழு பலனும் கிடைக்கும். இளம் தலைமுறையினர் பிளோட்டர் பாலிசியில் இணையும் பட்சத்தில் அவர்களுக்கான பிரீமிய தொகை குறையும்.


கவனிக்க வேண்டிய சிறப்பம்சங்கள் (Features):


  • வரிச்சலுகை (Tax Savings) – மருத்துவ காப்பீடு பெறுவோர் வருமான வரி செலுத்துபவராக இருந்தால், வருமான வரிச்சட்டம் 80D ன் கீழ் வரி சலுகை பெறலாம். பொருளாதார ரீதியாக அவர்களை சார்ந்து இருக்கும் (Dependent) பட்சத்தில் கூடுதல் வரிச்சலுகையும் 80 D ல் கிடைக்கும்.


  • No Claim Bonus – மருத்துவ காப்பீட்டை பயன்படுத்தாத வருடங்களுக்கு நோ கிளைம் போனஸ் சலுகையும் உண்டு. இதன் மூலம் அடுத்து வரவிருக்கும் பிரிமீய தொகையில் தள்ளுபடி கிடைக்கலாம்.


  • பணமில்லா மருத்துவ சிகிச்சை (Cashless Treatment) – மருத்துவ காப்பீட்டின் முக்கியத்துவத்துக்கு காரணமே இந்த அம்சம் தான். நமக்கு அல்லது நம்மை சார்ந்து இருப்பவருக்கு ஏதேனும் உடல்நல பிரச்சினை ஏற்பட்டு, மருத்துவமனையில் அனுமதிக்கப்படும் போது, நாம் எந்த பணமும் மருத்துவத்திற்காக செலுத்த தேவையில்லை. நமது பாலிசி எண்ணை மட்டும் இன்சூரன்ஸ் நிறுவனத்திற்கு தெரிவித்து விட்டால் போதும். இன்சூரன்ஸ் நிறுவனத்தின் பிரதிநிதி, நாம் சிகிச்சை பெறும் மருத்துவமனைக்கு வந்து அது சம்மந்தமான தகவல்களை சேகரித்து கொள்வர். நாம் சிகிச்சை பெற்று வீடு திரும்பும் வரை செலவாகும் பணத்தை, இன்சூரன்ஸ் நிறுவனம் செலுத்தி விடும். இன்னும் கூடுதலாக சில காப்பீடு நிறுவனங்கள், சிகிச்சைக்கு பிறகான மருத்துவ செலவுகளை ஏற்றுக்கொள்ளும்.


  • சில மருத்துவமனைகள் முன்பணம் ஏதும் நம்மிடம் இருந்து பெற்றிருந்தாலும், அந்த தொகையையும் நாம் இன்சூரன்ஸ் நிறுவனத்திடம் இருந்து பெற்று கொள்ளலாம். மருத்துவமனைக்கு செல்லும் முன், அதற்கு பிந்தைய செலவுகள், ஆம்புலன்ஸ் செலவுகள் ஆகியவற்றையும் காப்பீட்டு கவரேஜ் தொகையில் கழித்து கொள்ளலாம்.


  • இலவச மருத்துவ பரிசோதனை – சில இன்சூரன்ஸ் நிறுவனங்கள், நாம் மருத்துவ காப்பீடை தொடரும் பட்சத்தில் குறிப்பிட்ட காலத்திற்கு பிறகு நமது குடும்பத்திற்கான இலவச மருத்துவ பரிசோதனையை வழங்கும். இதன் மூலம் நமது மருத்துவ அறிக்கை மற்றும் பரிசோதனைக்கான செலவுகளை குறைக்கலாம்.


  • Network & Non Network Hospitals – இன்சூரன்ஸ் நிறுவனங்கள் பொதுவாக மருத்துவமனைகளுடன் ஒப்பந்தம் செய்து கொள்ளும். இது போன்ற ஒப்பந்தம் (Network) செய்த மருத்துவமனைகளில் நாம் சிகிச்சை பெறும் பட்சத்தில் நமக்கு பணமில்லா சிகிச்சை (Cashless Treatment) முழுமையாக கிடைக்கும். அவ்வாறு ஒப்பந்தம் செய்யாத மருத்துவமனைகளில் (Non-Network Hospitals) நாம் சிகிச்சை பெறும் போது, அதற்கான பணத்தை கட்டி விட்டு, இன்சூரன்ஸ் நிறுவனத்திடம் திரும்ப பெறலாம். ஆனால் இன்று அனைத்து இன்சூரன்ஸ் நிறுவனங்களும் பெரும்பாலான மருத்துவமனைகளுடன் ஒப்பந்தம் செய்துள்ளன. எனவே பணமில்லா சிகிச்சை எளிமையாக கிடைக்க வாய்ப்புள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

பொதுவாக குடும்பத்திற்கான பேமிலி பிளோட்டர் (Family Floater) பாலிசி எடுக்கும் போது, குடும்பத்தில் உள்ள அனைவருக்கும் சேர்த்து ஒரு கவரேஜ் தொகை நிர்ணயிக்கப்படும். உதாரணமாக ரூ. 5 லட்சத்திற்கான கவரேஜ் (காப்பீட்டு தொகை) நான்கு பேர் உள்ள குடும்பத்திற்கு எடுத்துள்ளோம் என வைத்து கொள்ளுங்கள். இந்த 5 லட்சம் ரூபாய் தொகையும் நான்கு பேருக்கும் உரிமையானது. குறிப்பிட்ட வருடத்தில் இந்த நான்கு பேரையும் சேர்த்து ரூ. 5 லட்சம் வரை (மருத்துவ செலவு) கிளைம் செய்து கொள்ளலாம். ஒரு நபருக்கு மட்டுமே 5 லட்சம் ரூபாய் மருத்துவ செலவு செய்து விட்டோம் எனில், அந்த வருடத்தின் கவரேஜ் காலாவதியாகி விடும். மேற்கொண்டு கவரேஜ் வேண்டுமெனில், இன்சூரன்ஸ் நிறுவனம் அனுமதித்தால் கூடுதல் தொகைக்கு (Top up) கவரேஜ் பெறலாம். இதனையும் நாம் முன்னரே திட்டமிட்டு செய்தால் மட்டுமே கிடைக்கும்.


பேமிலி பிளோட்டர் பாலிசியில், பாலிசியை எடுத்த நபர் தனது முதிர்வு காலத்தை  எட்டியிருந்தாலோ அல்லது இறந்து விட்டாலோ அந்த பாலிசி முடிவுக்கு வந்ததாக எடுத்து கொள்ளப்படும். மேற்கொண்டு குடும்பத்தில் உள்ள மற்றவர்கள், அந்த காப்பீட்டை தொடர முடியாது. இதுவே தனி நபர் காப்பீடு எனும் போது, எந்த பிரச்சனையும் இல்லை. அதனால் தான் மூத்த குடிமக்களுக்கு என தனி நபர் காப்பீடை வாங்குவது நலம். எனவே மேலே சொன்னவற்றை எல்லாம் கவனத்தில் கொண்டு காப்பீடு எடுப்பது சிறந்தது.

Health Insurance Premium 2018

மேலே அட்டவணையில் உள்ள தகவல்களை நீங்களே இன்சூரன்ஸ் நிறுவன இணைய பக்கத்தில் தேடலாம். இன்றைய நாட்களில் இது போன்ற தகவல்களை காப்பீடு சார்ந்த சேவை நிறுவனங்கள் இலவசமாக வழங்கி வருகின்றன.

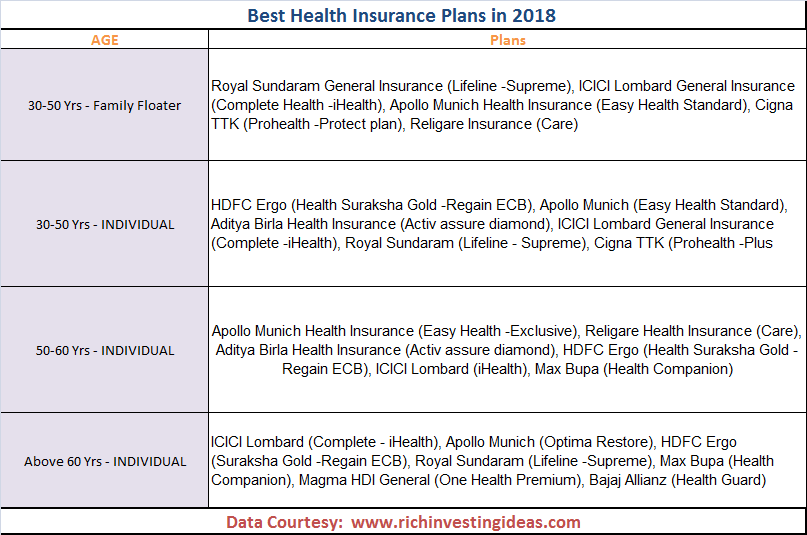
சிறந்த காப்பீடு திட்டங்கள் 2018 (Best Health Insurance Plans in 2018):

Best Health Insurance Plans in India


30 – 50 வயது வரம்பில் உள்ளவர்கள் Family Floater பாலிசியை தேர்ந்தெடுக்க, சில நிறுவனங்களின் சிறந்த மருத்துவ காப்பீடு திட்டங்கள் – Royal Sundaram General Insurance, ICICI Lombard General Insurance, Apollo Munich Health Insurance, Cigna TTK, Religare Insurance. ( 5 – 50 Lakhs)


30 – 50 வயது வரை உள்ளவர்கள் தனி நபர் (Individual Health Insurance) பாலிசியை தேர்ந்தெடுக்க – HDFC Ergo, Apollo Munich, Aditya Birla Health Insurance, ICICI Lombard General Insurance, Royal Sundaram, Cigna TTK ( 5 – 50 Lakhs)


50 – 60 வயது வரை உள்ளவர்களுக்கான தனி நபர் பாலிசிகள் – Apollo Munich Health Insurance, Religare Health Insurance, Aditya Birla Health Insurance, HDFC Ergo, ICICI Lombard, Max Bupa ( 5 – 50 Lakhs).


60 வயதுக்கு மேற்பட்டவர்களுக்கான தனி நபர் காப்பீடு – ICICI Lombard, Apollo Munich, HDFC Ergo, Royal Sundaram, Max Bupa, Magma HDI General, Bajaj Allianz ( 5 – 50 Lakhs).


மேலே சொல்லப்பட்ட நிறுவனங்கள் மற்றும் அதன் காப்பீடு திட்டங்கள் முதல் தர மதிப்பீட்டை கொண்டவை. இதன் தர மதிப்பீடு 2018 ம் வருடத்திற்கு ஆராயப்பட்டதாகும். மருத்துவ காப்பீடு எடுக்கும் முன், ஒரு நிறுவனத்தின்  கிளைம் விகிதம் (Claim Settlement Ratio) எவ்வாறு உள்ளது என்பதையும், நாட்பட்ட நோய்களுக்கான சலுகைகள் (Critical illness, Pre-existing disease cover) என்னென்ன வழங்கப்படுகிறது என்பதையும் பார்த்து விட்டு, பின்னர் காப்பீடை பெறுவது நல்லது.


இன்சூரன்ஸ் நிறுவனங்கள், காப்பீடு சம்மந்தமாக உங்களுக்கு வழங்கும் அனைத்து தகவல்களையும் படித்து, உங்களுக்கு பொருத்தமாக உள்ளதா என மதிப்பிட்ட பின்னரே பிரீமிய தொகையை செலுத்தவும். இன்சூரன்ஸ் நிறுவனங்களின் கிளைம் விகிதம் – IRDAI இணையத்தளத்தில் அவ்வப்போது பிரசுரிக்கப்படும். நீங்கள் காப்பீடு வாங்கும் இன்சூரன்ஸ் நிறுவனத்திடமும் கிளைம் விகிதம் சார்ந்த தகவல்கள் கிடைக்கும். அதே நேரத்தில், கிளைம் தன்மையை மட்டுமே கொண்டு நாம் காப்பீடு எடுப்பது சரியாகாது. நிறுவனத்தின் சேவையும் நமக்கு அவசியம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


Financial Blog in Tamil