All posts by skatzsaravana

Value Investor, Entrepreneur and Founder of Varthaga Madurai, Rich Investing iDEAS

இ – வாலட் பயன்பாடு – கே. ஒய். சி. கட்டாயம்

இ – வாலட் பயன்பாடு  – கே. ஒய். சி. கட்டாயம்

KYC Mandatory for Digital Wallet accounts

பண மதிப்பிழப்புக்கு (Demonetisation) பிறகு, இ – வாலட் (E-Wallet) என்ற  மின்னணு சாதனம் சார்ந்த பணப்பை கணக்குகள் இந்தியாவில் அதிகமானது. அதனை தொடர்ந்து வாலட் மூலம் பண பரிவர்த்தனைகள்  எளிமையாக்கப்பட்டது. ஒருவர் தனது ஸ்மார்ட் போனை கொண்டு இணைய உதவியுடன் எந்தவொரு பொருட்களையும் வாங்குவது எளிதானது.


இ – வாலட் முறையால் கணினி வழியான பரிவர்த்தனைகளை விட ஸ்மார்ட் போன் மூலமான வர்த்தகம் அதிகமானது. டிஜிட்டல் வாலட் கணக்குகளுக்கு என  இதுவரை எந்த விதிமுறையும் இல்லாமல் இருந்து வந்தது. வாலட் கணக்கை தொடங்குவதற்கு உங்களுடைய கைபேசி எண் மட்டும் போதுமானதாக இருந்தது. இந்நிலையில் பரிவர்த்தனைகளின் விகிதம்  அதிகரித்ததனால், பாரத ரிசர்வ் வங்கி (Reserve Bank of India -RBI) ‘ இ – வாலட்’‘ களுக்கு KYC (Know your customer / client) என்னும் வாடிக்கையாளரை அறியும் ஒப்பந்தத்தை கட்டாயமாக்க முடிவு செய்தது. இதற்கான கால கெடு பிப்ரவரி 28 ம் தேதியுடன் முடிந்து விட்டதாகவும் அறிவித்துள்ளது.


Get up to Rs.1000 cashback! Link your bank account and do your first money transfer on #PhonePe.


பிப்ரவரி 28, 2018 க்கு பிறகு இ – வாலட் களை பயன்படுத்துபவர்கள் கட்டாயம் KYC நடைமுறைகளை சமர்ப்பிக்க வேண்டும் எனவும், சமர்பிக்காதவர்களுக்காக, அவர்கள் வாலட் கணக்கில் உள்ள தொகைக்கு இணைய ஷாப்பிங் (E-commerce) செய்து கொள்ளலாம் அல்லது ஒரே பரிவர்த்தனையில் தங்கள் வங்கிக்கு பணத்தை மாற்றி கொள்ளலாம்(Transfer money to bank account) என கூறியுள்ளது.


எனவே இனி மேல், வாலட் கணக்குகள் மற்றும் அதன் பண பரிவர்த்தனைகளுக்கு KYC ஒப்பந்தம் அவசியமாகும். இந்த நடைமுறையை பின்பற்றாதவர்கள் இனி தங்கள்  வங்கி கணக்கிலிருந்து வாலட் கணக்குக்கு பணத்தை மாற்ற முடியாது. நாளுக்கு நாள் பெருகி வரும் இணைய வணிகத்தால், இணைய வழி பரிவர்த்தனைகளின் மதிப்பு வரும் 2023 ல் 1 லட்சம் கோடி ( 1 Trillion) அமெரிக்க டாலராக இருக்கும் என கணிக்கப்பட்டுள்ளது.


கடந்த டிசம்பர் 2017 ல் வாலட் மூலமான பரிவர்த்தனைகளின் மதிப்பு ரூ. 12,500 கோடி என ரிசர்வ் வங்கி குறிப்பிட்டுள்ளது. இதுவே பண மதிப்பிழப்புக்கு முன்னர் ரூ. 3385 கோடியாக இருந்தது. வாலட் சந்தையில் முதலிடத்தை Paytm தக்கவைத்துள்ளது குறிப்பிடத்தக்கது. Mobikwik, PhonePe, Tez, Amazon pay, Oxigen என பல வாலட் சேவைகள் உள்ளன. தற்போது வாட்ஸ் அப் நிறுவனமும் தனது சேவைகளை ஆரம்பித்துள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


இருப்பினும் இந்தியாவை பொறுத்தவரை வாலட் சேவை நிறுவனங்கள் இன்னும் லாபம் ஈட்டியதாக தெரியவில்லை. சிறு தொழில்முனைவோர்களிடமும் இன்னும் இந்த சேவை முழுவதுமாக பரவலாக்கப்படவில்லை. எனவே KYC என்னும் நடைமுறை வங்கி கணக்கை போலவே, டிஜிட்டல் வாலட் களுக்கும் பொருந்தும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

முதலீடு மற்றும் பங்குகள் மீதான வருமானம் – வகுப்பு 8.0

முதலீடு மற்றும் பங்குகள் மீதான  வருமானம் – வகுப்பு  8.0

Return on Investment – Return on Equity (ROE), Return on Assets (ROA) Ratios


சென்ற வகுப்பில் ஒரு நிறுவனத்தின் விற்பனை மற்றும் லாபத்தை  பற்றி பார்த்தோம். நிறுவனத்தின்  லாபம் அதனை அதன் துறை சார்ந்த தொழிலில்  நிலைத்து  நிற்க  துணைபுரிகிறது. நிறுவனத்தில்  உள்ளவர்களும்  பொருளாதாரத்தில்  நன்கு  வளர்ச்சியடைவார்கள். ஆனால்  நாம்  ஒரு  முதலீட்டாளராக நமக்கும்  அந்த  லாபத்தில்  பலன்  கிடைக்க  வேண்டுமே, அது  தானே  நியாயம். நாம்  ஒன்றும்  அந்த  நிறுவனத்தில்  வேலை  செய்யவில்லை; நிறுவனத்தை  தொடங்கவும் இல்லை. ஆனால்  ஒரு  முதலீட்டாளராக நமக்கும்  லாபத்தில்  உரிமை  உண்டு. நாம் நம்  பணத்தை  முதலீடு  செய்திருக்கிறோம்.


நாம் ஏற்கனவே சொன்னது போல, ஒரு நிறுவனத்தின் முதலீடு என்பது நிறுவனர்கள் மற்றும் பங்குச்சந்தையில் முதலீட்டாளர்களிடம் திரட்டிய பணமும் ஆகும். அதனால் தான் முதலீடு என்பது பங்குகளாக கணக்கிடப்படுகிறது. Earning Per Share என்ற  ஒரு  தலைப்பை  பார்த்தோம்  அல்லவா, அது  நமது  வருமானத்தை  தான்  சொல்கிறது. நம்மிடம்  உள்ள  ஒவ்வொரு  பங்குக்கும், அந்த  நிறுவனம்  எவ்வளவு  வருமானம்  சம்பாதித்து கொண்டிருக்கிறது. அவற்றில்  நமக்கு  எவ்வளவு  தொகையை  கையில்  கொடுத்திருக்கிறது என்பது  தான். எந்த  ஒரு  முதலீடும்  அதன்  லாபம்  (அ) வருமானத்தினால்  தான்  ஈர்க்கப்படும். நாம்  வங்கியில்  ரூ. 1 லட்சத்தை  வைப்பு  தொகையாக  வைத்திருக்கிறோம்  எனில், அதனை  வெறுமென நாம் வைக்க  முடியாது. நமது  எதிர்பார்ப்பின்  பலன் – வங்கியில்  நமது  பணம்  பத்திரமாக  இருக்கிறது  மற்றும் நமது வைப்பு தொகைக்கு  ஏதேனும்  வட்டி  வருமானம்  கிடைக்கும் என்பதால்  தான். அதே நேரத்தில் நம் வங்கி சேமிப்பும் பாதுகாப்பு தான் என கூறி விட முடியாது. Deposit Insurance and Credit Guarantee Corporation – DICGC  எனும்  ஒப்பந்தம் உள்ளது. அதன்  அடிப்படையில் தான்  நமது  பணத்திற்கு  பாதுகாப்பு வழங்கப்படும்.


ஒரு  பங்கு  முதலீட்டாளராக  நமக்கு, ஒரு  நிறுவனம்  அதன்  லாபத்தில் ஒரு  தொகையை  பகிர்ந்தளிக்கிறது. பகிர்ந்தளித்தல் என்றால்  அது நமக்கான  லாபத்தை  உடனே  கொடுத்து விட போவதில்லை. அந்த லாபம்  நமக்கு  பல  நிலைகளாக  வந்தடையும். ஒரு  நிறுவனத்தின்  லாபம் – பங்குகளின்  விலை  அதிகரிப்பு(Price Increase), போனஸ் பங்குகள்(Bonus Shares), ஈவுத்தொகை வருமானம்(Dividend), மேற்கொண்டு தொழில் வளர்ச்சிக்கு(Growth)  என பல நிலைகளாக பரிமாறப்படும்.


உதாரணத்திற்கு, நீங்கள் TVS motor நிறுவனத்தில் 100 பங்குகள் வாங்கியிருக்கிறீர்கள் என வைத்து கொள்வோம். நீங்கள் வாங்கும் போது இருக்கும் விலையை விட, 5 வருடங்களுக்கு பிறகு அதன் விலை ஏற்றமடைந்திருக்கும். இது அந்த நிறுவனத்தின் லாப வளர்ச்சியினால் இருக்கலாம். நினைவில் வைத்திருங்கள் – கடன் அதிகமாக இருக்கும் மற்றும் நஷ்டத்தில் இயங்கும் நிறுவனத்தின் பங்கு விலையும் அதிகமாகலாம். ஆனால் அது நிரந்தரமல்ல. நீண்ட காலத்தில் வளர்ச்சியடையும் நிறுவனங்களின் பங்கு விலையே சாதகமாகும். அதனால் தான் முதல் வகுப்பின் தொடக்கத்திலிருந்து நான் சொல்கிறேன், பங்குச்சந்தை என்பது ஒரு தொழில், அதனை நீண்ட காலமாக அணுகுங்கள்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


ஒரு முதலீட்டின் மீதான வருமானம் (Return on Investment – ROI) என்பது ஒரு நிறுவனத்தின் லாபத்தை நமது பங்குடன் ஒப்பிடுவதற்கும், மற்ற முதலீடுகளின் திறனை பார்ப்பதற்கும் பயன்படுகிறது. வங்கி வட்டி வருமானத்தை காட்டிலும் அதிகமான வருவாய் கிடைக்கிறது என்பதற்காக தான் நாம் பங்குச்சந்தையில் முதலீடு செய்கிறோம். வங்கியிலேயே நாம் எதிர்பார்க்கும் வருமானம் கிடைத்து விட்டால் நமக்கெதுக்கு பங்குச்சந்தை, 🙂 நாம் எதிர்பார்க்கும் வருமானம் என்பது பணவீக்கத்தை தாண்டியதாக இருக்க வேண்டும்.

ROI  =  Net Profit / Cost of Investment


நாம்  TVS motor நிறுவனத்தில்  வாங்கிய  100 பங்குகளை (வாங்கிய  விலை Rs. 100 X 100 Shares), ஐந்து  வருடங்களுக்கு  பிறகு  ரூ. 120 ( 120 X  100) என்ற  விலையில்  விற்கிறோம். இப்போது  நம்  முதலீடு  மீதான  வருமானம்,


ROI  = 2000 / 10000  =  0.2  X  100  =  20 %


நம்  முதலீட்டின்  மீதான  வருமானம்  20 % ஐ தந்துள்ளது. இது  ஒன்றும்  பெரிய சூத்திரமல்ல. நமது  ஊரில்  கொய்யா பழம் விற்கும் பாட்டி கதை போல  தான். இங்கே  நிகர லாபம் (Net Profit) என்பது  ஒரு  நிறுவனத்தின்  வரிகள், வட்டி  செலுத்துதல்  மற்றும்  கட்டணங்கள்  போக  தான்.


Return on Equity – ROE:


ஒரு  நிறுவனத்தின்  நிகர வருவாயின்  அளவு  அதன்  மொத்த  பங்குதாரர்களின்  விகிதத்தை  சாரும். பங்குதாரர்கள்  முதலீடு  செய்துள்ள  ஒரு  நிறுவனம்  அவர்களின்  முதலீட்டை  கொண்டு  எவ்வளவு  லாபம் சம்பாதித்தது என்பதை  அறிவது  Return on Equity.


ROE  = Net Income / Shareholder’s Equity


நிறுவனத்தின்  நிகர  லாபத்தை  பங்குதாரர்களின்  முதலீட்டில்  வகுத்தால்  கிடைப்பது  ROE ஆகும்.


உதாரணத்திற்கு,


நம்  தேநீர்  நண்பர் தொழிலில்  சென்ற வருட லாபம்  ரூ. 10 லட்சம்  என  கொள்வோம். அதே  வருடம், பங்குதாரர்கள் மேற்கொண்ட  மொத்த முதலீடு (நம்மையும்  சேர்த்து) – ரூ. 20 லட்சம்  என  வைத்து  கொள்வோம். இப்போது பங்கு  முதலீட்டின்  மீதான  வருமானம்,


ROE = 10,00,000 / 20,00,000  =  0.5 X 100  =   50 %


ஆக, நம்  தேநீர்  நண்பரின்  தொழில் 50 % வருமானத்தை  பங்குகள்  மீது  கொடுத்துள்ளது. அதாவது  நாம்  முதலீடு  செய்த  ஒவ்வொரு  ரூபாய்க்கும்  50 பைசா  லாபம்  தந்துள்ளது. ( Rs. 0.50 /- of profit for every Rupee of Shareholder’s Equity)


Return on Equity ஐ  Return on Networth (RONW) என  கூறுவதும் உண்டு.  பொதுவாக  ROI என்பது  நம் முதலீட்டின்  மீதான  வருமானத்தை தெரிவிக்கிறது. ROE என்பது பங்குகள்  மீதான  வருமானத்தை சொல்வதோடு, ஒரு  நிறுவனத்தின்  செயல்திறனையும்  கண்டறிகிறது. அதிக  ROE உள்ள  நிறுவனங்கள் அதிக  லாபம்  சம்பாதிப்பதோடு  அல்லாமல், புதிய முதலீட்டையும்  எதிர்காலத்தில்  பெற  வேண்டிய  அவசியமில்லை  என்பதனை காட்டுகிறது. அதனால் அதிக ROE விகிதம் உள்ள  நிறுவனங்களை தேர்ந்தெடுப்பது நல்லது. நீங்கள்  வாங்கும்  பங்குக்கான  ROE விகிதம் பணவீக்கம் மற்றும் வங்கி வட்டி விகிதத்தை சேர்த்த அளவை விட அதிகமாக இருக்குமாறு (Morethan Inflation and Bond Interest rates)  பார்த்து கொள்ளுங்கள். உதாரணத்திற்கு, வங்கி வட்டி  விகிதம் – 7 % மற்றும் பணவீக்க விகிதம் – 6 % என இருந்தால் (7 + 6) ROE  13 % விகிதத்தை கடந்து இருக்கும்படி பங்குகளை தேர்ந்தெடுங்கள்.


Return on Asset (ROA):


ROA –  ஒரு நிறுவனத்தின் மொத்த சொத்துக்களில் அதன் ஒரு குறிப்பிட்ட காலத்தின் லாபம்,  எவ்வளவு சதவிகிதத்தை கொண்டுள்ளது.


ROA   = Net Income / Total Assets


XYZ நிறுவனம் கடந்த நிதி ஆண்டில் ஈட்டிய  லாபம் – ரூ. 2 லட்சம் (வரி கட்டியது போக) மற்றும் அந்த காலத்தில் அதன் மொத்த சொத்து மதிப்பு – ரூ. 10 லட்சம்.


ROA = 2,00,000 / 10,00,000 = 0.2 X 100  =  20 %


XYZ நிறுவனத்தின் கடந்தாண்டு லாபம் அதன் மொத்த சொத்து மதிப்பில் 20 % ஆகும். அதிக ROA விகிதம் ஒரு நிறுவனம் நன்றாக வளர்ச்சியடைந்து வருவதை காட்டுகிறது. அதே நேரத்தில் ROA விகிதம் ஒரு நிறுவனம் செலுத்த வேண்டிய நிலுவை தொகைகளை பற்றி சொல்லவில்லை. அதனால் முதலீட்டாளர்களான நாம் நிறுவனத்தின் கடன் சுமையையும் பார்க்க வேண்டும். ROA ஐ மட்டுமே ஒரு நிலையாக எடுத்து கொண்டு பங்கு வாங்குவது  கூடாது. மற்ற அம்சங்களையும் ஆராய்ந்து விட்டு தான் பங்குகளை கவனிக்க வேண்டும்.


நினைவில்  கொள்ளுங்கள்:


  • ROI, ROE, ROA – இம்மூன்றும் கடந்த கால வருமானம்(Past Earnings) அல்லது லாபத்தை கொண்டே கணிக்கப்படுகிறது. எதிர்காலத்தில் எப்படி இருக்கும் என சொல்லப்படவில்லை. அதனால் ஒரு பங்கின் கடந்த 5 – 10 வருட கால லாபத்துடன் ஒப்பிடுவது நன்று.


  • சில பங்குகளுக்கு ROE விகிதம் குறைவாகவோ அல்லது அதிகமாகவோ காட்டப்படும். அந்த சமயத்தில், நிறுவனத்தின் பணவரத்து அறிக்கையை(Cash flow Statement) ஒப்பிட்டு தேர்ந்தெடுக்கலாம்.


  • பெரும்பாலான சமயங்களில், கடன் அதிகம் உள்ள நிறுவனத்திற்கும் ROE விகிதம் அதிகமாக இருக்கலாம். அதனால் கடன் விகிதத்தை (Debt-Equity) சரிபார்த்த பின்னரே ROE விகிதத்தை கவனிக்கலாம்.


  • பங்குதாரர்கள் எண்ணிக்கை குறைவு, நிறுவனமே பங்குகளை திரும்ப பெற்று கொள்ளுதல் (Buyback) ஆகியவற்றாலும் ROE விகிதம் செயற்கையாக அதிகரிக்கலாம்.


  • Return on Assets விகிதத்தை, துறைகளின் மற்ற நிறுவனத்துடன் ஒப்பிட்டு பார்த்து பங்குகளை வாங்குவது சிறந்தது.


அடுத்த வகுப்பில் நிறுவனத்தின் கடன் தன்மை(Debt to Equity) மற்றும் வட்டி செலுத்தும் விகிதத்தை(Interest coverage Ratio) பார்ப்போம்.


சென்செக்ஸ் பங்குகளுக்கு பரிவர்த்தனை கட்டணம் இனி இல்லை – மும்பை பங்குச்சந்தை

சென்செக்ஸ் பங்குகளுக்கு பரிவர்த்தனை கட்டணம் இனி இல்லை – மும்பை பங்குச்சந்தை

No Transaction charges for BSE SENSEX 30 Stocks

இந்தியாவில்  பிரபலமான பங்குச்சந்தையாக தேசிய பங்குச்சந்தையும், மும்பை பங்குச்சந்தையும் திகழ்கின்றன. தேசிய பங்குச்சந்தை ‘Nifty 50’ என்ற குறியீட்டாலும், மும்பை பங்குச்சந்தை ‘Sensex 30’ என்ற குறியீடு மூலமும் சந்தையில் வர்த்தகமாகின்றன. சந்தை மதிப்பு அதிகமாக உள்ள  நிறுவனங்களே இந்த Nifty 50 நிறுவனங்களாகவும், மும்பை BSE Sensex 30 நிறுவனங்களாகவும் அமைகின்றன.


பங்குச்சந்தையில் பங்கு வாங்குவதும், விற்பதும் பங்குத்தரகர் வாயிலாகவே நடைபெறுகிறது. இதற்கு தரகு நிறுவனங்கள் தங்களின் தரகு கட்டணம் போக, பங்குச்சந்தை பரிவர்த்தனை கட்டணத்தையும் வசூலிக்கிறது. இந்த பரிவர்த்தனை கட்டணம் (Transaction Charges) அந்தந்த பங்குச்சந்தை அமைப்பால் நிர்ணயிக்கப்படுகிறது. இது போக பங்கு பரிவர்த்தனை வரி (Securities Transaction Tax -STT), முத்திரை வரி(Stamp Duty), வருவாய் கட்டணங்கள் (SEBI Turnover charges) என பங்கு வர்த்தகத்திற்கு கட்டணங்கள் வசூல் செய்யப்படுகிறது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


தேசிய பங்குச்சந்தைக்கும், மும்பை பங்குச்சந்தைக்குமான பரிவர்த்தனை கட்டணங்கள் வெவ்வேறாக அமையும். பொதுவாக மும்பை பங்குச்சந்தையை விட தேசிய பங்குச்சந்தையில் பரிவர்த்தனை கட்டணங்கள் சற்று அதிகமாகும். அதே நேரத்தில் மும்பை சந்தையிலும், தேசிய பங்குச்சந்தையை காட்டிலும் பங்கு நிறுவனங்கள் அதிகமாக இருக்கும். இந்நிலையில் மும்பை பங்குச்சந்தை தனது பங்குகளுக்கான பரிவர்த்தனை கட்டணத்தில் சலுகை ஒன்றை அறிவித்துள்ளது.


அதாவது, மும்பை சென்செக்ஸ் (BSE Sensex 30 stocks) குறியீட்டில் உள்ள 30 நிறுவனங்களுக்கான பரிவர்த்தனை கட்டணம் ரத்து செய்யப்படுவதாகவும், வரும் மார்ச் 12 முதல் (March 12, 2018) சென்செக்ஸ் 30 நிறுவனங்களுக்கு பரிவர்த்தனை கட்டணம் இல்லை என்றும் அறிவித்துள்ளது.


இந்த சலுகை சில்லரை முதலீட்டாளரை கவரும் வகையிலும், சந்தை மதிப்பு அதிகமுள்ள நிறுவனங்களில் வர்த்தகம் அதிகம் நடைபெறும் எனவும் மும்பை சந்தை கூறியுள்ளது.  மும்பை பங்குச்சந்தையில் தற்போதுள்ள பரிவர்த்தனை கட்டணம் – 50 பைசாவிலிருந்து ரூ. 1.50 வரை (0.5 –  1.50) உள்ளது. 1 லட்சத்திற்கும் குறைவான பங்கு வர்த்தகத்திற்கு ரூ. 1.50 ம், 20 லட்சத்திற்கு மேற்பட்ட பங்கு வர்த்தகத்திற்கு 50 பைசாவாகவும் பரிவர்த்தனை கட்டணம் உள்ளது.


BSE Sensex Transaction charges


இந்த சலுகையால், மும்பை பங்குச்சந்தைக்கு எவ்வளவு இழப்பு ஏற்படலாம் என்ற தகவல் சொல்லப்படவில்லை. இருப்பினும்  குறைந்த அளவிலான பங்குகளை வாங்கி முதலீடு செய்வோருக்கு இந்த அறிவிப்பினால் பலன் ஏதுமில்லை. அதே சமயத்தில், தினசரி பங்கு வர்த்தகத்தில் (Day Trading) ஈடுபடுவோருக்கு சாதகமாக இருக்கும்.


BSE – மும்பை பங்குச்சந்தையின் மற்ற கட்டணங்கள் பற்றி அறிய…


Equity Segment Transaction Fees – List


வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

இளம் தொழில்முனைவோராக கற்று கொள்ள வேண்டிய 10 சிந்தனைகள்

இளம்  தொழில்முனைவோராக கற்று  கொள்ள வேண்டிய 10 சிந்தனைகள்

10 Smart Ideas to learn as Young Entrepreneurs

நேற்று (25.02.2018)  மதுரை  மடீட்சியா அரங்கில், Youngs Indians (YI) – Confederation of Indian Industry(CII)  மற்றும்  Native Lead Foundation சார்பாக ஆரம்பம் (Aarambam – Startup Contest) 4 வது பதிப்பு (4th Edition) நிகழ்ச்சி  நடைபெற்றது. நிகழ்ச்சியில் Native Lead Foundation நிறுவனர்  திரு. சிவராஜா  ராமநாதன் (Sivarajah Ramanathan), Thyrocare Technologies நிறுவனத்தின் நிர்வாக  இயக்குனர்  மற்றும்  நிறுவனர்  Dr. வேலுமணி (Dr. Velumani) அவர்கள், மற்றும்  YI – CII சார்பானவர்களும்  கலந்து  கொண்டனர்.


புதிய  தொழில்முனைவோருக்கான  தேடலும், அவர்களுக்கான  முதலீட்டு  வாய்ப்புகள்  பற்றி  பேசப்பட்டது. புதிய  சிந்தனைகள்  கொண்ட இளம்  தலைமுறையினர்  எவ்வாறு  அவற்றை  தொழிலாகவும், சமுதாயத்திற்கு  பயன்படும்படியும்  மாற்றுவதற்கான  ஆலோசனைகள்  கூறப்பட்டன.


இளம் தொழில்முனைவோராக  கடைபிடிக்க மற்றும்  கற்று  கொள்ள  வேண்டிய  அடிப்படை  சிந்தனைகள்  பற்றி  Thyrocare நிறுவனத்தின்  நிறுவனர்  டாக்டர்  வேலுமணி அவர்கள்  பேசும்  போது ,

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


  • ஒரு தொழிலை ஆரம்பிக்கும் போது, அதனை பூஜ்யத்திலிருந்து தொடங்குங்கள் (Start from Zero). தொழிலை பற்றிய அறிவு, தொழிலில் ஈடுபட்டால் மட்டுமே கிடைக்கும்.


  • எப்போதும் எளிமையாக (Be Frugality)  இருக்க பழகுங்கள். அது தான் உங்களை ஒரு சிறந்த தொழில்முனைவோராக காட்டும்.


  • ரிஸ்க் (Risk – Reward) எடுக்க தயாராகுங்கள்; உங்கள் திடமான ரிஸ்க் உங்களுக்கு தித்திப்பான பலனை கொடுக்கும்.


  • விவாதம், ஆலோசனை மற்றும் முடிவெடுத்தல் (Discuss vs Decision Making) என வரும்பொழுது, எப்போதும் முடிவெடுக்க முயலுங்கள். விவாதம் ஒரு நல்ல முடிவை தராது. முடிவெடுங்கள், அந்த முடிவை நல்ல பயனாக மாற்றுங்கள் (No one decision is better).


  • தொழிலில் தவறு (Mistakes) என்பது ஒரு பெரிய குற்றமில்லை. தவறு செய்தால் தான் நீங்கள் தொழிலை சரியாக அணுகுகிறீர்கள் என அர்த்தம். தவறு செய்தால் மட்டுமே நீங்கள் தொழிலில் வெற்றியடைய முடியும்.


  • சொந்த ஊரில் தொழில் செய்வதை விட, தொழில் வாய்ப்பு அதிகமுள்ள சூழ்நிலையை தேர்வு செய்யுங்கள் . வீட்டை விட்டு வெளியே வர உங்கள் மனதுக்கு சொல்லுங்கள். மிகப்பெரிய வெற்றியடைய நீங்கள் மாற்றத்திற்கும் தயாராக வேண்டும் (Be out of Comfort Zone).


  • உங்கள் தொழில் மற்றும் சிந்தனைகளுக்கேற்ற நண்பர்களை தேர்ந்தெடுங்கள். உங்கள் பால்ய நண்பர்கள் என்பதற்காக நீங்கள் எப்போதும் தொடர்பு கொள்ள வேண்டிய அவசியமில்லை( Choose Good contacts and friends).


  • உங்கள் நேரத்தை வீணடிக்கும் நபர்களிடமிருந்து விலகி செல்லுங்கள் (Avoid not related to you).


  • நீங்கள் ஆரம்பிக்கும்  தொழிலில் ஏழை மற்றும் அனுபவம் ஏதும்  இல்லாதவருக்கு  வாய்ப்பு  கொடுங்கள். அவர்களால் தான்  உங்களுக்காக  உண்மையாக  உழைக்க முடியும் (Employment for Poor and Freshers). நீங்கள்  ஒரு தொழிலில்  வெற்றி வேண்டுமென  நினைத்தால், ஒரு முதலாளியிடம் எந்த  சம்பளமும் வாங்காமல், கற்றலுக்கு  மட்டுமே  முக்கியத்துவம்  கொடுங்கள். அது  உங்களை  பெரும் முதலாளியாக்கும்(Learn to earn).


  • ஏற்கனவே  இருக்கும்  வேலையை விட்டு  விட்டு நீங்கள்  தொழில் செய்ய விரும்பினால், தொழிலுக்கு  தேவையான முதலீட்டை முன்னரே  சேமியுங்கள் (Create Emergency fund).


  • தொழில் ஆரம்பத்தில்  கடன்  எதுவும்  அதிகம் பெற  வேண்டாம். ஏற்கனவே  உங்களுக்கு  கடன்  இருந்தால், அதனை அடைத்து  விட்டு தொழில் தொடங்குவது  நல்லது (No Debt – No EMI).


இரண்டாம் தொழில்முனைவோர்களுக்கு (Second Generation Entrepreneurs) பெற்றோர் கற்று கொடுக்க  வேண்டியது…


  • உங்கள்  பிள்ளைகளுக்கு  எளிமையாக  வாழ (Frugality)  கற்று  கொடுங்கள். ஆடம்பரம்  வேண்டாம்.


  • ரிஸ்க் எடுக்க சொல்லி  கொடுங்கள். தவறுகளிலிருந்து பாடம்  கற்று கொடுங்கள்(Risk taking ability).


  • அவர்களுக்கு  உங்களின் தொழில் ஆலோசனை எதுவும்  தேவையில்லை (Don’t advise). உங்கள்  பிள்ளைகளை அவர்களாகவே  சிந்திக்க  கூறுங்கள்.


  • பிள்ளைகளுக்கு  சேமிப்பதின் அவசியத்தை சொல்லுங்கள் (Ask them to save).


  • உறவினர்கள் என்ன  நினைப்பார்கள்  என்ற  கவலை  வேண்டாம்(Avoid Neighborhoods words). உங்கள் குழந்தைகளை வெளி உலகுக்கு செல்ல அனுமதியுங்கள். வாய்ப்புகள் வெளியே  காத்திருக்கிறது (Don’t being Homesick).


மேலும் டாக்டர் வேலுமணி கூறும் போது, “ பொதுவாக ஏழையாக பிறந்தவர்கள் தான் பின்னாளில் பணக்காரராக மாறுகிறார்; ஒரு பணக்காரர் தான் பின்னாளில் ஏழையாக உள்ளார். இரவும், பகலும் போல இதுவும் நடக்கும். அதனால் ஏழையாக உள்ளோருக்கு வாய்ப்புகள் எப்போதும் காத்திருக்கிறது. விடா முயற்சியே வெற்றியின் கல்” எனவும் கூறினார்.


“ If you are born as poor, you have a 100 % chance of being  Rich “


தொழில் செய்வதற்கான வாய்ப்பு எப்போதும் உள்ளது. ஆனால் நாம் நம் தொழில் சார்ந்த நபர்களுடன் தோழமை கொள்கிறோமா என்பதே இங்கு வெற்றிக்கான விடை. நாம் மேலே சொன்ன பத்து சிந்தனைகளை உங்கள் வாழ்விலும் பொருத்தி பாருங்கள். உங்கள் தொழிலிலும் வெற்றி நிச்சயம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


Sales and Profit – வகுப்பு 7.0

Sales and Profit – வகுப்பு 7.0

Fundamental Analysis – Factors – Sales & Profit


நாம் சென்ற வகுப்பில் Earning per share (EPS)  and Book Value  பற்றி பார்த்தோம். இந்த வகுப்பில் நாம் பார்க்க போவது ஒரு நிறுவனத்தின் விற்பனை மற்றும் லாபத்தை பற்றி அலச போகிறோம். அதற்கு முன், சென்ற வகுப்பின் காரணிகளை எவ்வாறு நடைமுறையில் செயல்படுத்துவது என்பதை பார்ப்போம்.


பங்குச்சந்தை அடிப்படை பகுப்பாய்வு காரணிகளை நடைமுறையில் தெரிந்து கொள்ள இன்று  இணையத்தில் நிறைய தளங்கள் வந்து விட்டன. பங்குச்சந்தை அமைப்புகளும் (Stock Exchanges) அதற்கான புள்ளிவிவரங்களை தினமும் பதிவு செய்கின்றன. பங்குத்தரகர்களும் தங்களது வாடிக்கையாளர்களின் வசதிக்காக அது போன்ற விவரங்களை தருகின்றன. இருப்பினும் சில தளங்கள் இந்த காரணிகளை அலசுவதற்காக எளிமையான முறையில் செயல்படுத்துகிறது. இந்த காரணிகள் அலசும் முறையை “Stock Screening” என்பர். Stock Screening என்பது ஒரு பங்கு அல்லது நிறுவனத்தின் அடிப்படை காரணிகளை ஆராய்வது. அதாவது ஸ்கேனிங் செய்வது போல.


Stock Screening அறிய நிறைய தளங்கள் இருப்பினும், நான் உங்களுக்காக ஒரு எளிமையான தளத்தினை பரிந்துரைக்கிறேன். ஆனால் இந்த தளத்திற்கும், வர்த்தக மதுரைக்கும் எவ்வித சம்மந்தமில்லை. நமக்கான புள்ளி விவரங்கள் மற்றும் காரணிகளை அலசுவதற்கே நாம் பயன்படுத்த போகிறோம்.


Screener.in  (https://www.screener.in)


இந்த தளம் பங்கு சார்ந்த ஒரு நிறுவனத்தின் நிதி அறிக்கைகள், காரணிகள் போன்ற விவரங்களை இலவசமாக பதிவிடுகின்றன. நிறுவனத்தின் நிதி அறிக்கைகள் சார்ந்த தகவல்களை நீங்கள் மற்ற தளத்திலும் பார்வையிடலாம்.


நாம் சென்ற வகுப்பின் மூலம் கற்ற சில காரணிகளின் மதிப்பீடுகள் (See the below image),
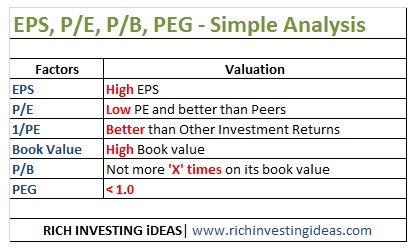


EPS and book value Analysis


உதாரணத்திற்கு:


Screener.in  தளத்திற்கு செல்லுங்கள். முடிந்தால் இலவசமாக ஒரு புதிய கணக்கினை தொடங்குங்கள். Screener தளத்தில் நீங்கள் உங்கள் கணக்கை தொடங்கும்போது மட்டுமே, அவர்கள் அதிகப்படியான புள்ளிவிவரங்களை உங்களுக்கு தெரிவிப்பார்கள். வெறும் நிதி அறிக்கைகளை மட்டுமே பார்க்க வேண்டுமென்றால் கணக்கு ஆரம்பித்தல் அவசியமில்லை. இப்போது நாம் அலச போகும் நிறுவனம் – TVS Motor Company Ltd


( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


Enter a Company (Search) ல் TVS motor என பதிவு செய்யுங்கள். இப்போது அந்த நிறுவனத்தின் தகவல்கள் உங்களுக்கு கிடைக்கும். TVS motor நிறுவனத்தின் சந்தை மதிப்பு (Market Cap), சந்தை விலை (Current price), புத்தக மதிப்பு (Book value), P/E, EPS போன்ற தகவல்களும் காண்பிக்கப்படும்.


இப்போது Annual Results பகுதிக்கு செல்லுங்கள். இங்கே Net Profit என்ற வரிசையில் கடைசியாக உள்ள TTM பத்தியில் (Column) கிடைக்கும் எண்களை குறித்து வைத்து கொள்ளுங்கள். இவை கோடி ரூபாய் மதிப்பில் இருக்கும். நான் இங்கே எடுத்து கொண்ட TTM – Net profit மதிப்பு ரூ. 623.75 கோடி ரூபாய். TTM என்றால் Trailing Twelve Months. கடந்த 12 மாத காலத்தில் TVS motor நிறுவனத்தின் லாபம் தான் அது.


மறுபடியும் மேல் பக்கத்திற்கு வாருங்கள். இங்கே நீங்கள் Number of equity shares என்ற மதிப்பை பார்க்கலாம். இந்த மதிப்பு லட்சங்கள் அல்லது கோடிகளில் கொடுக்கப்பட்டிருக்கும். நான் எடுத்த Number of equity shares – 47.51.


EPS = Net Profit / Total Number of shares


623.75 / 47.51 =  Rs. 13.13


இந்த EPS மதிப்பையும் நாம் மேல் பக்கத்தில் சரிபார்த்து கொள்ளலாம். இதே போன்று நாம் கடந்த கால ( 5 – 10 Years) லாபங்கள் மற்றும் EPS அறியலாம்.


Calculate P/E and P/Bv:


இதே போல, P/E மதிப்பையும் கிடைத்த தகவல்களை கொண்டு கண்டறியுங்கள்.


P/E  = Current Price / EPS


Current price = Rs. 631.40 (dated 22.02.2018)

EPS = 13.13


P/E = 631.40 / 13.13 = 48.09


——————————————–


P/Bv = Current Price / Book Value


Book Value = Rs. 61.15 (dated 22.02.2018)


P/Bv = 631.40 / 61.15  =  10.33


TVS motor நிறுவனத்தின் சந்தை விலை அதன் புத்தக மதிப்பை காட்டிலும் 10 மடங்கு அதிகமாக உள்ளது.  இதனை போன்றே PEG மதிப்பையும் நாம் கண்டறியலாம்.


PEG = (P/E) / EPS Growth  = 3.24


Screener.in ல் நாம் மேற்கொண்டு மற்ற போட்டி நிறுவனத்துடன் Peer Comparison பகுதியில் பார்த்து ஒப்பிடவும் செய்யலாம்.


சரி, நாம் இந்த வகுப்புக்கான விஷயங்களை பார்ப்போம்.


விற்பனை (Sales and Operating Profit Margin):


ஒரு நிறுவனத்தின் வருவாய் என்பது பெரும்பாலும் அதன் விற்பனையை சார்ந்தே இருக்கும். விற்பனையின் மூலம் என்பது ஒரு பொருளை உற்பத்தி செய்து விற்பது,  உற்பத்தியாளர்களிடம் பொருளை பெற்று வணிகம் செய்வது அல்லது ஒரு சேவையை அளிப்பது என இருக்கலாம். விற்பனை இல்லாமல் ஒரு தொழில் சிறந்து விளங்க முடியாது. அதனால் ஒரு நிறுவனத்தின் விற்பனை தான் அந்த தொழிலின் பிரம்மாஸ்திரம். இதற்காக தான் நிறுவனங்கள் போட்டி போட்டு கொண்டு தங்களது பொருட்களை விளம்பரம் செய்கின்றன.


விற்பனையை Sales அல்லது Operating என சொல்லலாம். விற்பனையின் மூலம் கிடைக்கும் வருவாயை Sales Profit or Operating Profit எனலாம்.


TVS motor நிறுவனத்தின் விற்பனை விவரங்களையும் நாம் காலாண்டு மற்றும் வருட முடிவில் பார்க்கலாம். ஒரு நிறுவனத்தின் விற்பனை ஒவ்வொரு காலத்திலும் அதிகமானால் அது நன்றாக செயல்பட்டு கொண்டிருக்கிறது என அறியலாம். சில காலங்களில் அதன் வருமானம் குறையலாம். உதாரணத்திற்கு, ஐஸ்கிரீம் விற்பனை வருடத்தின் எல்லா நாட்களிலும் அதிகமாக இருக்க போவதில்லை. அதே போல, உலக பொருளாதார சூழ்நிலை, மூலப்பொருட்களின் பற்றாக்குறை, அரசாங்கத்தின் அணுகுமுறை மற்றும் தேவை – உற்பத்திக்கான இடைவெளியால் (Demand – Supply), போட்டி நிறுவனங்களால் விற்பனை அளவு மாறலாம். ஆனால் ஒரு தொழிலுக்கு தொடர் விற்பனை மற்றும் நிறுவனத்தின் லாபம் மிகவும் அவசியமானது.


Operating Profit என்ற விற்பனை (அ) இயக்க லாபத்தை அறிய அந்த காலத்திற்கான மொத்த விற்பனை வருவாயிலிருந்து செலவுகளை கழித்தால் கிடைப்பது.


Operating Profit = Sales – Expenses   


நம் தேநீர் நண்பர் கடையை போல… அவரின் ஒரு மாத விற்பனையை, மேற்கொண்ட செலவுகளில் கழித்தால் கிடைக்கும் மதிப்பு தான் இயக்க லாபம் (அ) விற்பனை லாபம்.


Operating Profit என்பது வட்டி மற்றும் வரிக்கு முந்தைய வருமானம் (Earnings before interest and tax – EBIT).


Operating Profit Margin:


Operating Profit margin எனப்படுவது, ஒரு நிறுவனத்தின் விற்பனை மற்றும் லாபத்திற்கு இடையே உள்ள விகிதம்.


Operating Profit Margin (OPM) = Operating Profit (or) EBIT  / Sales or Total Revenue


ஒரு நிறுவனத்தின் இயக்க லாப விகிதத்தை (OPM) அறிய, அதன் ஒரு காலத்திற்கான விற்பனை லாபத்திலிருந்து, மொத்த விற்பனையை வகுத்தால் கிடைப்பது.


TVS motor நிறுவனத்தின் டிசம்பர் (December 2017)  மாத  விற்பனை – ரூ. 3,684.95 கோடி மற்றும் விற்பனை லாபம் (Operating Profit) – ரூ. 286.79 கோடி.


OPM = Operating profit / Sales


286.79 / 3684.95 = 0.0778 X 100 = 7.78 %


OPM = 7.78 % (December 2017 for TVS motor company)


லாபம் (Profit and Net Profit Margin):


ஒரு நிறுவனம் விற்பனை நன்றாக செய்வது இருக்கட்டும். அது லாபத்தில் இயங்க வேண்டுமே. அது தானே, ஒரு முதலீட்டாளராக நமக்கு தேவை. நாம் பார்த்திருப்போம், சில நிறுவனங்கள் விற்பனையில் நன்றாக செயல்படும். ஆனால் பெரும்பாலும் நட்டத்தில் காலத்தை கழிக்கும். விற்பனையை விட அதன் செலவுகள் அதிகமாயிருக்கலாம். கடன்களால் லாபம் பாதிப்படையலாம். லாபம் இல்லாமல் தனது வேலையாட்களுக்கு எத்தனை நாட்கள் தான் அந்த நிறுவனம் சம்பளம் கொடுத்து விட முடியும். முடிவில் திவால் நிறுவனங்கள் மற்றும் வங்கி கடன் மோசடி என செய்தி தகவல் மட்டுமே நமக்கு கிடைக்கும்.


அதனால், விற்பனைக்கான ஊதியமாக லாபமும் பெற வேண்டும் ஒரு நிறுவனம். இல்லாவிட்டால் அந்த தொழிலுக்கு மதிப்பேது !


ஒரு நிறுவனம் அதன் விற்பனையில் தனது செலவை காட்டிலும் அதிகமாக வருவாய் ஈட்டினால் அதனை லாபம் என்கிறோம். செலவுகள் – மூலப்பொருட்கள், ஊதியம், விளம்பரம், வரி, வட்டி செலுத்துவது, தேய்மானம் போன்றவையாக இருக்கலாம். மீதி கிடைப்பதை நாம் நிகர லாபம் (Net Profit) என்கிறோம்.


Net Profit (NP) = Total Revenue (or) Sales – Total Expenses


இதனை Net Earnings or Net income எனவும் சொல்லலாம். உதாரணத்திற்கு, நமது சம்பளத்திலிருந்து மாதாந்திர அடிப்படை செலவுகள், வரி செலுத்துவது, பொழுதுபோக்கு, காப்பீடு, போக்குவரத்து போன்ற செலவுகளை கழித்தது போக மீதம் உள்ள தொகை தான் நமக்கான லாபம். அதனை தான் நாம் சேமிப்பு என்கிறோம். சேமிப்பு இருந்தால் தான் நாம் நமக்கான எதிர்கால தேவைகள் மற்றும் விருப்பங்களை நிறைவேற்ற முடியும். அதே போல தான் ஒரு நிறுவனத்திற்கும் லாபம் இருப்பின், அது எதிர்காலத்தில் நன்றாக செயல்பட துணைபுரியும்.


TVS motor நிறுவனத்தின் நிகர லாபத்தையும் நாம் பார்க்கலாம். நாம் ஏற்கனவே சொன்னது போல, அதன் டிசம்பர் மாத்திற்கான விற்பனை லாபம் ரூ. 286.79 கோடி.


Operating Profit = Rs. 286.79 Crores


Other income = Rs.  18.16 Crores


Net Profit = Operating profit + other income – (Depreciation + Interest + Tax)


NP = 304.95 – 150.60 = Rs. 154.35 Crores (December 2017 for TVS motor company)


Other income என்பது நிறுவனத்தின் நேரிடையான விற்பனை மூலம் வந்த வருமானம் அல்ல. அதற்கு கிடைத்த வட்டி, வாடகை, ஈவு தொகை, சொத்து விற்பனை மூலமான வருவாயாகும்.  நீங்களும் கடந்த மாதங்களுக்கான நிகர லாபங்களை கணக்கிட்டு தெரிந்து கொள்ளுங்கள்.


நிகர லாப விகிதம் (Net Profit Margin):


ஒரு நிறுவனம் அல்லது தொழிலின் லாபம் ஒவ்வொரு மாதத்திற்கும் மாறுபடும். தொடர் லாபம் ஈட்டும் நிறுவனங்கள் மென்மேலும் லாபமீட்ட வழிமுறைகள் வகுக்கும். பங்குச்சந்தையில் ஒரு நிறுவனம் தனது லாப – நட்ட அறிக்கையை ஒவ்வொரு காலாண்டும் மற்றும் வருடத்திற்கு ஒரு முறை சமர்ப்பிக்கும். அதன் அறிக்கையில் நாம் அந்த நிறுவனம் லாபமீட்டுகிறதா என அறியலாம்.


நிகர லாபத்தை பார்த்தோம். நிகர லாப விகிதம்(NPM) என்பது ஒரு வருடத்திற்கான மொத்த விற்பனையில் லாபத்தின் பங்கு (அ) விகிதம் எவ்வளவு என கண்டறிவது. ஒரு நிறுவனம் கடந்த ஆண்டு எவ்வளவு லாபம் பெற்றது, இந்த ஆண்டில் அதை விட எவ்வளவு மடங்கு (அ) விகிதத்தில் பெற்றது எனவும் தெரிந்து கொள்ளலாம்.


NPM =  Net Profit / Total Sales


TVS motor கடந்த 2017 ம் ஆண்டு நிதி அறிக்கையின் படி, நிகர லாபமாக ரூ. 558.08 கோடி ஈட்டியுள்ளது.


Net Profit – Rs. 558.08 Crores


Total Sales = Rs. 12,135.31 Crores


NPM = 558.08 / 12135.31 =  4.60 %


Screener.in தளத்தில் NPM Last year என்ற பகுதியில் பார்க்கலாம். ஒவ்வொரு வருடத்திற்கான நிகர லாப விகிதத்தையும் நாம் ஒப்பிடலாம்.


நினைவில் கொள்ளுங்கள்:


  • இயக்க லாப விகிதத்தை (OPM), நாம் காலாண்டு (அ) வருட அடிப்படையிலோ கணக்கிடலாம்.


  • இயக்க(விற்பனை) லாபம், அந்த நிறுவனத்தின் நிகர லாபத்திலிருந்து எவ்வளவு வேறுபடுகிறது என்பதையும் கணிக்கலாம்.


  • நாம் பார்த்த நிகர லாப விகிதத்தை (NPM), அந்த துறையை சார்ந்த மற்ற போட்டி நிறுவனங்களுடனும்(Peers)  காலாண்டு (Recent Quarters)வாரியாகவோ, (Annual)வருட வாரியாகவோ ஒப்பிட்டு பார்க்கலாம். இதன் மூலம் நாம், அந்த துறையின் சிறந்த ஒரு நிறுவனத்தை தேர்ந்தெடுக்கலாம்.


  • NPM என்பது ஒரு நிறுவனத்தின் விற்பனை அளவுடன் தொடர்புடையது. ஆதலால், விற்பனைக்கும், லாபத்திற்கும் உள்ள வித்தியாசத்தை தெரிந்து வைத்திருப்பது அவசியம்.


  • லாப விகிதத்தை(NPM) ஒப்பிடும் போது, குறைந்தது 5-10 வருட காலத்தின்  அடிப்படையில் ஒப்பிடுவது நல்லது.


  • ஒரு நிறுவனத்தின் நிகர லாபம், பெரும்பான்மையாக விற்பனையிலிருந்து வந்திருந்தால் அதன் வளர்ச்சி நன்றாக இருக்கும்.


தொழிலாளர் வருங்கால வைப்பு நிதிக்கான வட்டி- 8.55 % ஆக குறைப்பு

தொழிலாளர்  வருங்கால  வைப்பு நிதிக்கான வட்டி விகிதம் – 8.55 % ஆக குறைப்பு


EPF Interest rate cuts to 8.55 % for 2017-18

தொழிலாளர் வருங்கால வைப்பு நிதி அமைப்பு (Employees’ provident fund organisation) தனது 220 வது மத்திய குழு கூட்டத்தை கடந்த புதன் கிழமை (21.02.2018) நடத்தியது. இந்த கூட்டத்தில் தொழிலாளருக்கான அமைச்சர் திரு. சந்தோஷ் குமார் கங்கவார் கலந்து கொண்டார். கூட்டத்தில் வருங்கால வைப்பு நிதிக்கான வட்டி விகிதத்தில் மாற்றம் செய்யும் விஷயங்கள் அறிவிக்கப்பட்டது.


தொழிலாளர் வருங்கால வைப்பு நிதிக்கான வட்டி விகிதத்தை 2017-2018 நிதியாண்டுக்கு 8.55 % ஆக நிர்ணயித்தது. இந்த நிதியாண்டு அடுத்த மாதம் மார்ச்சில் முடிவடைகிறது. கடந்த நிதியாண்டை ஒப்பிடுகையில் தற்போது அறிவிக்கப்பட்ட வட்டி விகித மாற்றம் 0.10 % (10 basis points) குறைவு.


கடந்த 2016-17 நிதியாண்டின் வட்டி விகிதம் 8.65 % ஆகவும், 2015-16 ல் இது 8.8 % வட்டியாகவும் இருந்தது குறிப்பிடத்தக்கது. இந்த வட்டி விகித குறைப்பு சுமார் 6 கோடி பி.எப். சந்தாதாரர்களை பாதிக்கும் எனவும், கடந்த 8.65 % (2016-17) வட்டி மூலம் 695 கோடி ரூபாய் உபரியாகவும்(Surplus) இருந்ததாக கூறப்பட்டுள்ளது. ஆனால் இந்த நிதியாண்டின் 8.55 % வட்டி தாக்கத்தால் 586 கோடி ரூபாய்  எதிர்பார்க்கப்படும் உபரியாக இருக்கும் என சொல்லப்பட்டுள்ளது.


( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


மேலும் அமைச்சர் சந்தோஷ் குமார் கங்கவார் கூறும் போது, “ இந்த அமைப்பு (EPFO) கடந்த இரு மாதங்களில் (January and February) பங்குச்சந்தையில் ரூ. 3700 கோடி மதிப்பிலான பங்குகளை விற்றதாகவும், அதன் மூலம் ரூ.1010 கோடி வருவாய் கிடைத்திருப்பதாகவும் “ கூறினார்.


பொது வருங்கால வைப்பு நிதி (Public Providend Fund -PPF)  வட்டியை காட்டிலும் தொழிலாளருக்கான வருங்கால வைப்பு நிதி வட்டி விகிதம் அதிகம் இருப்பதையும் மேற்கோள் காட்டியுள்ளது. தற்போதைய PPF வட்டி விகிதம் –  7.6 %  ஆகும்.


நிறுவனங்கள்  செலுத்தும் நிர்வாக செலவினங்களை (Administrative Expenses by Employers)  0.65 % லிருந்து 0.5 % ஆக குறைக்க முடிவு செய்துள்ளது. EPFO அமைப்பு ஏற்கனவே பங்குச்சந்தையில் முதலீடு செய்யப்படும் நிதி வரம்பையும் அதிகரித்துள்ளது. முன்பு 20 பேர் கொண்ட நிறுவனங்கள் மட்டுமே வருங்கால வைப்பு நிதிக்கு விண்ணப்பிக்கும் நிலை மாறி, தற்போது 10 பேர் கொண்ட நிறுவனமாக இருந்தால் போதும் என்ற விலக்கும் EPFO ல் உள்ளது.


பட்ஜெட் 2018 லும் வருங்கால வைப்பு நிதியில் பெண்கள் (Women’s Contribution) தாங்கள் வேலைக்கு சேர்ந்த முதல் 3 வருடங்கள், தங்களது வருமானத்தில் 8 சதவிகிதம் மட்டும் செலுத்தினால் போதும் என அறிவிக்கப்பட்டுள்ளது. இதற்கு முன்பு அனைத்து தரப்பினருக்கும் இருந்த 12 % பங்களிப்பு (PF Contribution) பெண்களுக்கும் இருந்தது குறிப்பிடத்தக்கது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


Earning per share (EPS) and Book Value – வகுப்பு 6.0

Earning per share (EPS)  and Book Value – வகுப்பு  6.0

Fundamental Analysis – Factors – EPS & Book value


நாம் தொழிலின் முதற்கணக்கை இங்கே ஆரம்பிக்க இருக்கிறோம். நமக்கான பங்கினை தேர்வு செய்வதற்கு, நாம் வாங்கும் ஒரு நிறுவனத்தின் பங்கு எவ்வளவு சம்பாதிக்கிறது என்பதனை கவனமாக கொள்ள வேண்டும். நாம் பங்குச்சந்தையில் தொழில் செய்ய தான் வந்துள்ளோம். அதனால் நீண்ட கால நோக்கில் நாம் லாபமடைய வேண்டும் மற்றும் நஷ்டத்தினையும் முடிந்தளவு குறைக்க வேண்டும். ஆனால் நஷ்டத்தை தவிர்த்தல் என்பது அவ்வளவு எளிதான காரியமல்ல. நாம் ஏற்கனவே சொன்னது போல, நாம் தொழிலில் தான் ஈடுபட்டுளோம். நஷ்டமடையாமல் தொழிலில் எப்போதும் லாபம் மட்டுமே பார்க்க முடியுமா என்ன !  வாருங்கள் முதலில் EPS என்றால் என்ன என்பதை பார்த்து விடுவோம்.


Earning Per Share (EPS):


EPS ன் விரிவாக்கத்திலேயே நாம் எளிமையாக புரிந்து கொள்ளலாம்; ஒரு பங்கு மீதான வருமானம் அல்லது நாம் வாங்கும் ஒரு பங்குக்கான வருமானம் என கொள்ளலாம். நம் தேநீர் நண்பர் தொழிலை போல தான். நாம் அவர் தொழிலில் பங்குதாரர் என கொள்வோம்.


நமது முதலீடு  (அ) பங்கு:   


நண்பரின் முதலீடு –  ரூ. 2,00,000 /-


நாம் செய்த முதலீடு  – ரூ. 1,00,000 /-         ( மொத்த முதலீடு –  ரூ. 3,00,000 /- )


நண்பரின் தொழிலில் ரூ. 3,00,000 /- முதலீட்டை ரூ. 10 முகமதிப்பு (Face value)  கொண்ட 30,000 பங்குகளாக பிரிக்கப்பட்டுள்ளது. ( 10 X 30,000 )


நண்பருக்கான பங்குகள் – 20,000  ( 10 X 20000 = 2,00,000 /-)


நமக்கு ஒதுக்கப்பட்ட பங்குகள் –  10,000  ( 10 X  10000 = 1,00,000 /-).


ஆக, ஒவ்வொரு முதலீட்டிற்கும் ஏற்ப பங்குகள் ஒதுக்கப்பட்டுள்ளது. இதே போல தான் பங்குச்சந்தையில், நமக்கு ஒரு நிறுவனத்தில் நாம் கேட்ட பங்குகள் கிடைக்கும் அல்லது விற்பனையில் இருக்கும் பங்குகள் அதன் விலையில் கிடைக்கும்.


உதாரணத்திற்கு, நமது நண்பரின் முதல் மாத வருமானம் (செலவுகள் போக) – ரூ. 60,000 /- என எடுத்துக்கொண்டால்,  மொத்த முதலீட்டின் மீதான வருமானம்:


Rs. 60,000 /-  ( For Total Investment of Rs. 3 lakhs) – Net Profit


EPS = Net Profit / No., of shares


60,000 / 30,000 = Rs. 2 /- (EPS)


எனவே, ஒரு பங்கிற்கு கிடைத்த முதல் மாத வருமானம் – ரூ. 2 /- ஆகும். நல்லது தானே 🙂   10 ரூ. முகமதிப்பு கொண்ட ஒரு பங்கு சம்பாதித்த தொகை – ரூ. 2 ஆகும். இதனை தான் நாம் EPS என்கிறோம். தொழில் லாபத்தில் தான் உள்ளது. பங்குச்சந்தையில் ஒரு நிறுவனத்தின் EPS  காலாண்டிற்கு ஒரு முறை (அ) வருடத்திற்கு ஒரு முறை என தகவல் வெளியிடப்படும். நாம் அதனை பார்த்து நாம் வைத்திருக்கும் பங்குகளுக்கான தொழில் சம்பாதித்த வருமானத்தை பார்த்து கொள்ளலாம்.


இங்கே நமது நண்பரின் தொழிலில் நமக்கான பங்குகள் – 10,000 மற்றும் நம்முடைய முதலீடு ரூ. 1,00,000 /-  ஆகும். பங்கின் மீதான வருமானம் என்பது தொழிலின் மொத்த முதலீடு (அ) எல்லா பங்குகளை சேர்த்தே கணக்கிடப்படும். நமது நண்பரின் தொழிலின் அடுத்த மூன்று மாதங்களுக்கான EPS (ஒவ்வொரு மாதம்) – Rs. 2, 5, 6 என எடுத்து கொண்டால் அதன் பங்கின் மீதான வருமானம் வளர்ந்து கொண்டே செல்கிறது என அர்த்தம். இது நமக்கும் நல்லது தான்.


எளிமையாக,  EPS  = Net Profit / Total No. of Shares.   EPS வளர்ச்சி உள்ள பங்குகளை வாங்குவது நல்லது. அந்த நிறுவனம் தான் பெற்ற முதலீட்டிற்கு வருமானம் தந்து கொண்டிருக்கிறது.  பொதுவாக ஒரு பங்கு மீதான வருமானம் என்பது அதன் முகமதிப்பு அடிப்படையில் தான். சந்தையின் விலையில் அல்ல என்பதை நினைவில் கொள்ளுங்கள்.


XYZ நிறுவனம் 2016 – 17 (Financial Year) க்கான நிதி ஆண்டில் நிகர லாபமாக (Net Profit) ரூ. 5 கோடியை சம்பாதித்துள்ளது. அதன் மொத்த பங்கு முதலீடு (Equity) – ரூ. 2 கோடி. ஒரு பங்கிற்கான முகமதிப்பு (Face Value) –  10, சந்தை விலை – ரூ. 50 /- எனில்,


அதன் மொத்த பங்குகள் (Total No., of shares)  எத்தனை  ?

ஒரு பங்குக்கான வருமானம் (EPS) எவ்வளவு ?


கண்டுபிடியுங்கள் பார்ப்போம்.


P/E (Price to Earnings):


நாம் ஒரு பங்கு மீதான வருமானத்தை EPS என்கிறோம்; இங்கே P/E  என்பது அந்த பங்குக்கான வருமானத்தை போல, அதன் சந்தை விலை எவ்வளவு மடங்கு உள்ளது என அறிவது.


உதாரணத்திற்கு,


நாம் வாங்க போகும் XYZ  நிறுவனத்தின் 2016 – 17  நிதியாண்டுக்கான EPS – ரூ. 15 மற்றும் அதன் சந்தை(Current Market Price) விலை – ரூ. 90.  இப்போது அதன் சந்தை விலை EPS ல் எத்தனை மடங்கு என கணக்கிட்டால்,


P/E = Current Market Price (P) / Earning per share (E) =   90 / 15 = 6 Times.


சந்தை விலையானது EPS ஐ போல, 6 மடங்கு உள்ளது. பொதுவாக சந்தையில் குறைவான P/E மடங்கு உள்ளது நல்லது.


ஆனால், அதற்காக குறைவான மடங்கு உள்ள பங்குகளையே பார்த்து விட்டு வாங்க கூடாது. அதன் காரணங்களை பின்னர் அறியலாம்.


இந்த P/E விகிதத்தையே இன்னொரு முறை மூலம் வித்தியாசப்படுத்தலாம். அதாவது P/E விகிதத்தை தலை கீழாக பயன்படுத்தினால்,


1 / (P/E)   =  1 / 6 = 0.1666  X 100 = 16.66 %


இதனை நமது பங்குக்கான முதலீடு எவ்வளவு லாபம் (அ) நஷ்டத்தினை தரலாம் என்பதை கண்டறியலாம். இங்கே 16.66 % லாபம் கிடைத்துள்ளது.


நாம் மேலே EPS ல் கேட்ட கேள்விகளில், P/E கண்டறிவதையும் சேர்த்து கொள்ளுங்கள். அதற்கான P/E ஐ கண்டுபிடுயுங்கள்.


( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


PEG (Price to Earnings Growth):


நாம் P/E எவ்வாறு கண்டறிவது என்பதை இதற்கு முன் பார்த்தோம். அந்த P/E வளர்ச்சியினையும் பார்த்து விடுவோம்.


சுருக்கமாக, கடந்த சில வருடங்களாக பங்கு மீதான வருமானம் ஈட்டும் ஒரு நிறுவனத்தை பார்ப்போம். XYZ நிறுவனம் கடந்த 5 வருடங்களாக, தொடர்ச்சியாக 10 % EPS வளர்ச்சி மற்றும் P/E விகிதம் – 16  ஐ கொடுக்கும் பட்சத்தில் அவற்றின் P/E வளர்ச்சி (PEG),


PEG Ratio = (P/E) / EPS Growth  = 16 / 10 =  1.06


நாம் கணக்கிட்ட இந்த P/E வளர்ச்சியானது, கடந்த கால மதிப்புகளை (EPS, P/E) கொண்டு தான் செயல்பட்டுள்ளது. எதிர்காலத்திலும் இதே வளர்ச்சியை கொண்டிருக்கலாம் என்றால், இதே PEG வளர்ச்சியை நாம் எதிர்பார்க்கலாம். மாறாக வருமானத்தில் ஏற்ற-இறக்கங்கள் இருந்தால் இதன் வளர்ச்சி விகிதமும் மாறும். இது எதிர்காலத்தில் எப்படி இருக்கும் என சொல்லவில்லை. அதனால் இது ஒரு கணக்கீடாக மட்டும் தான் எடுத்து கொள்ளவேண்டும். இதனையே காரணமாக எடுத்து கொண்டு பங்கு வாங்குவது கூடாது. பங்குச்சந்தை காரணிகள் அனைத்தையும் ஆராய்ந்து விட்டு தான் பங்கு முதலீடு செய்வது, முதல் மீதான ஆபத்தை (Risk) குறைக்கும்.


புத்தக மதிப்பு (Book Value):


புத்தக மதிப்பை பற்றி நாம் ஏற்கனவே பங்குச்சந்தை அடிப்படை வரையறை – வகுப்பு 4.0 ல் பார்த்தோம்.


ஒரு நிறுவனத்தின் சொத்து மதிப்பு தான் அதன் புத்தக மதிப்பு. பொதுவாக நிறுவனத்தின் சொத்துகளிலிருந்து, கடன்களை கழித்தால் கிடைப்பது தான் புத்தக மதிப்பு எனப்படும்.


உதாரணத்திற்கு,  


XYZ நிறுவனத்திற்கு உள்ள சொத்துக்கள் – ரூ. 5 கோடி மற்றும் கடன்கள் – ரூ. 2 கோடி என்றால், அதன் புத்தக மதிப்பு,


Book Value  = Total Assets – Total Liabilities = ( 5 – 2) =   ரூ. 3 கோடி.


நிறுவனத்தில் உள்ள மொத்த பங்குகள் – 3 லட்சம் எனில்,  ஒவ்வொரு பங்குக்கும் கிடைக்கும் புத்தக மதிப்பு – ரூ. 100 ( 3 கோடி / 3 லட்சம் பங்குகள்)


ஒரு நிறுவனம் ஏதேனும் காரணத்தால் விற்கப்படுமாயின், முதலீட்டாளருக்கு கிடைக்கும் மதிப்பு அல்லது தொகை – புத்தக மதிப்பு.


Price to Book Value (P/Bv):


ஒரு பங்கின் சந்தை விலை அதன் புத்தக மதிப்பில் எத்தனை மடங்கு உள்ளது என்பதை அறிவது.


உதாரணத்திற்கு,


XYZ நிறுவனத்தின் புத்தக மதிப்பு – ரூ. 100 மற்றும் அதன் சந்தை விலை – ரூ. 300 எனில், அதன் P/Bv:


Price to Book value =  300 / 100 = 3.33 Times (Trading at 3 times on its book value)


தற்போது இருக்கும் சந்தை விலை, அதன் புத்தக மதிப்பை விட 3 மடங்கு விலையில் வர்த்தகமாகிறது. ஒரு நிறுவனத்தின் வளர்ச்சி நன்றாக இருக்கும் போது அதன் சந்தை விலை கூடும். அதன் காரணமாக புத்தக மதிப்பின் மடங்கிலும் மாற்றம் ஏற்படும். நல்ல நிறுவனத்திற்கு சில நேரங்களில் நல்ல மற்றும் அதிக விலை கொடுத்தாலும் வாங்கலாம்.


நினைவில் கொள்ளுங்கள்:


  • EPS வளர்ச்சி  விகிதம் (High EPS)  ஒவ்வொரு  காலாண்டும்  மற்றும் ஒவ்வொரு வருடமும்  அதிகமாக  இருக்கும்  நிறுவனத்தை  உற்று  நோக்குங்கள். சில  நிறுவனங்கள்  அதன்  இதர  சொத்து  விற்பனை  (Other income) மூலம்  வருமானத்தை  காட்டும். சொத்து  விற்பனை  அதன்  உண்மையான  செயல்பாடுகளின் மீதான வருமானத்தை காட்டாது. அதனால் நிறுவனத்தின் பொருட்கள் மற்றும் சேவைகள் விற்பனை மூலம் கிடைத்த செயல்பாட்டு லாபங்களை (Operating profit) கொண்டு பாருங்கள்.


  • ஒரு நிறுவனத்தின் P/E விகிதத்தை, அந்த துறையின் சராசரி P/E (Industry) மற்றும் துறை சார்ந்த போட்டி நிறுவனங்களின் P/E (Peers) உடன் ஒப்பிட்டு பாருங்கள். P/E விகிதம் குறைவாக (Low P/E) இருக்கும் நிறுவனங்களை பாருங்கள். அதே நேரத்தில் ஒரு நிறுவனம் அந்த துறையில் தலைமையாக (Market Leader) இருக்கும் போது அதன் வளர்ச்சி நன்றாக இருக்கும். அதனால் அதன் தேவை அதிகமாக இருக்கும் மற்றும் P/E விகிதமும் அதிகமாக காணப்படும். இதனை போன்றும் பாருங்கள். ( E.g:  TCS, Infosys, Pidilite, Asian Paints, HUL, ITC, MRF )


  • P/E ன் தலைகீழ் தான் உங்கள் முதலீட்டுக்கான வருமானம். அதனால் 1 / (P/E) விகிதம் மற்ற முதலீடு சாதனங்களை விட (Bank Deposits, Postal Savings, Bonds) அதிக வருமானம் தருகிறதா என பாருங்கள்.


  • PEG விகிதம் 1 க்கு கீழ் (Below 1.0) இருந்தால் ஒரு நிறுவனத்தின் பங்குக்கு நல்லது. அதற்காக மிக குறைந்த PEG ஐ பார்க்க வேண்டாம். ஏனென்றால், கடன் அதிகம் உள்ள நிறுவனத்திற்கும் இந்த விகிதம் சில சமயங்களில் குறைவாக காட்டப்படும். எல்லாம் கணக்கு செய்யும் வேலை தான் 🙂


  • ஒரு பங்கின் புத்தக மதிப்பு (High Book value) அதிகமாக இருப்பது நல்லது. அதே சமயத்தில் அதன் P/Bv மடங்கு அதிகமாக இருக்காமல் பார்த்து கொள்வதும் அவசியம். நன்றாக செயல்படும் நிறுவனத்தின் சந்தை விலை அதிகமாக இருக்கும் போது P/Bv விகிதமும் அதிகமாக இருக்கும். சந்தை விலை குறையும் போது, அந்த பங்கை வாங்கலாம்.  ஆனால் புத்தக மதிப்பு அதிகம் இருப்பது முக்கியம்.


  • P/Bv விகிதத்தை அந்த துறையில் உள்ள மற்ற போட்டி நிறுவனத்துடன் ஒப்பிட்டு பாருங்கள்.


  • EPS, P/E, P/Bv – எதுவாக இருந்தாலும் அதன் விகிதத்தை கடந்த 5 – 10 வருடத்திற்கான நிதி அறிக்கையின் மூலம் பாருங்கள். ஒன்று அல்லது இரண்டு வருடங்களுக்கு மட்டுமே பார்ப்பது சரியாக வராது. ஒரு பங்கு வாங்குவதற்கு இந்த காரணிகள் மட்டும் போதாது. மற்ற காரணிகளையும் நாம் பார்த்து விடுவது சிறந்தது.


அடுத்த வகுப்பில், நாம் இந்த காரணிகளை நடைமுறை பயிற்சியின் (Practical Way) மூலம் பார்ப்போம்.  இந்த வகுப்பின் உங்களுக்கான சந்தேகங்களை பகிர மற்றும் கருத்து தெரிவிக்க,


https://varthagamadurai.com/contact/


(or)


mailto:  contact@varthagamadurai.com


பதிவு  செய்யுங்கள்.


மொத்த விலை பணவீக்கம் (WPI) – 2.84 % – ஜனவரி 2018

மொத்த விலை  பணவீக்கம் (WPI) – 2.84 % – ஜனவரி 2018

Wholesale Price Index (WPI) Inflation eases at 2.84 % – January 2018


  • நாட்டின் மொத்த விலை  பணவீக்கம் ஜனவரி (Jan, 2018) மாதத்தில் 2.84 % ஆக குறைந்துள்ளது.


  • இந்த  குறைவு  கடந்த  ஆறு மாதங்களில்  இல்லாத  சரிவாகும். உணவு பொருட்கள் மற்றும் எரிபொருள் ஆகியவற்றின் விலை குறைவால் இந்த 2.84 % அளவு ஏற்பட்டுள்ளது. கடந்த டிசம்பர் 2017 ல் நாட்டின் மொத்த விலை பணவீக்கம் 3.58 %  ஆக  இருந்தது குறிப்பிடத்தக்கது.


  • சமீபத்திய குறைவாக, கடந்த ஜூலை 2017 ல் 1.88 % ஆக இருந்தது. கடந்த டிசம்பர் 2017 –  ஜனவரி 2018 ஒப்பிடுகையில், ஜனவரி மாதத்தில் காய்கறிகளின் விலை குறைந்தும், வெங்காயத்தின் விலை சற்று அதிகரித்தும் காணப்பட்டது. கோதுமை, முட்டை, மீன் மற்றும் மாமிசத்தின் விலை குறைவாகவும், பழங்களின் விலை அதிகமாகவும் இருந்திருக்கிறது.


  • ஜனவரி 2018 மாதத்துக்கான சில்லரை பணவீக்கம் (Consumer Price Index – CPI) – 5.07 % ஆகும். இதன் அடிப்படையில் தான் பாரத ரிசர்வ் வங்கி (RBI) வங்கிகளுக்கான  ரெப்போ (REPO) விகிதத்தை அறிவிக்கிறது. நமது நாட்டில் பணவீக்க அளவீடை கண்டறிய, WPI மற்றும் CPI என இரு வகையான முறை கடைபிடிக்கப்பட்டு வருகிறது.


  • இதனிடையே நாட்டின் மொத்த உள்நாட்டு உற்பத்தி (GDP), தொழில்துறை உற்பத்தி குறியீடு (IIP), மற்றும் சில்லரை பணவீக்கம் (CPI) ஆகியவற்றின் அடிப்படை காலத்தை மாற்றியமைக்க மத்திய அரசு திட்டமிட்டுள்ளது.


  • இதன் படி, மொத்த உள்நாட்டு உற்பத்தி மற்றும் தொழில்துறை உற்பத்தி குறியீடு இந்த நிதி ஆண்டு ( 2017-18) அடிப்படையிலும், சில்லரை பணவீக்கம் முன்னிருந்த 2012 லிருந்து இந்த ஆண்டு 2018 முதல் அடிப்படை ஆண்டு என கணக்கிடவும் திட்டமிட்டுள்ளது.


  • தக்காளி, வெங்காயம் மற்றும் உருளைக்கிழங்கு (TOP) ஆகியவற்றின் விலை ஏற்ற – இறக்கத்தை சரி செய்ய, ஒரு நிலையான மாதிரியை உருவாக்க திட்டமிட்டுள்ளது என கடந்த பட்ஜெட் 2018 ல் தெரிவிக்கப்பட்டது.

WPI India Jan 2018

(Data courtesy: Trading Economics)


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

அடிப்படை பகுப்பாய்வு – காரணிகள் – வகுப்பு 5.0

அடிப்படை  பகுப்பாய்வு  – காரணிகள்  – வகுப்பு  5.0

Fundamental Analysis Factors or  Financial Ratios


நினைவில்  கொள்ளுங்கள்  – “ பங்குச்சந்தை  ஒரு  தொழில்; நீங்கள்  அந்த  தொழிலில் ஒரு நிறுவனத்தின்  பங்குதாரர். “


இந்த  வகுப்பின்  அவசியமே  தொழில்  தான்.


நமது  தேநீர்  நண்பர்  தொழிலை  போல… நண்பர்  என்பதற்காக  நாம்  நம்  பணத்தை  கொடுத்து  விட  முடியாது. நமக்கு  அவரின்  தொழில்  மிகவும் முக்கியம். அதை  விட  அவரின்  தொழில்  கணக்குகள் ( நிதி  அறிக்கைகள்) மிகவும்  அவசியமான  ஒன்று. நாம்  சில வகுப்பிற்கு முன் பார்த்த  ஒரு  தொழிலின்  வரவு – செலவு, லாப – நட்ட கணக்குகள் தான் இங்கே பயன்பட போகிறது. அதாவது  ஒரு நிறுவனம்  அல்லது தொழிலின்  நிதி  அறிக்கையை  மிக  எளிமையான முறையில் நாம் கண்டறிந்து கொள்ள இந்த விகிதங்கள்  உதவுகிறது. இதனை காரணிகள் (Financial Ratios or Factors) எனவும் பெயரிடலாம்.


நிதி  அறிக்கைகள்  சம்மந்தமான விகிதங்கள்  அல்லது  காரணிகள்  பல  இருப்பினும், நமக்கு  ஒரு  நிறுவனத்தின்  பங்கினை  தேர்ந்தெடுப்பதற்கு  தேவையான முக்கிய காரணிகளை  பார்ப்போம்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});


காரணிகள் 10 (Factors – 10):


நாம் மேலே சொன்ன 10 முக்கிய காரணிகள் தான் அடிப்படை பகுப்பாய்வுக்கான அவசியம். ஒரு தொழிலின் மதிப்பை இதன் மூலம் கண்டறியலாம். அடுத்து வரும் ஒவ்வொரு வகுப்பிலும் இந்த காரணிகளை பற்றி நடைமுறையோடு (Practical Way) ஆராய்வோம்.


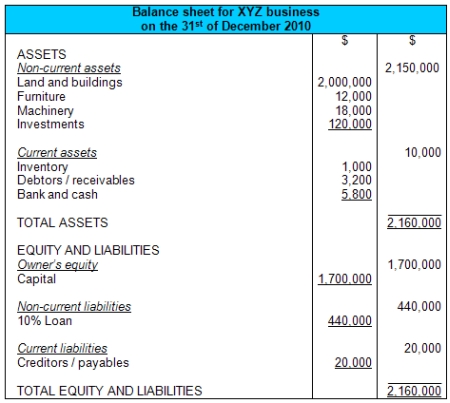
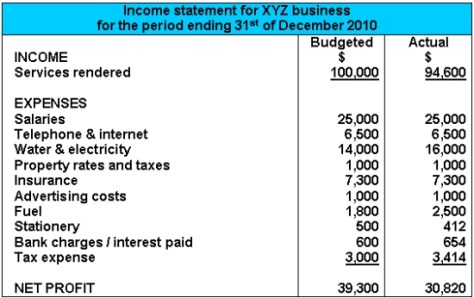
உங்களுக்கான நடைமுறை பயிற்சிக்காக ஒரு மாதிரி – இருப்பு நிலை அறிக்கை மற்றும் வருமான அறிக்கையை பாருங்கள்.

Sample of Balance sheet and Income Statement:


(Image and Data Courtesy:  http://www.accounting-basics-for-students.com/ )


Sample Balance Sheet:

Balance sheet sample


Sample Income Statement:   


Income Statement sample


உங்கள்  பங்கு  மீதான  வருமானத்திற்கு (EPS)  தயாராகுங்கள். அடுத்த  வகுப்பில்  சந்திப்போம்.


பட்ஜெட் 2018 க்கு பிறகு பங்குச்சந்தை முதலீடு எப்படி ?

பட்ஜெட் 2018 க்கு பிறகு  பங்குச்சந்தை  முதலீடு  எப்படி ?


Share Market after impact of Budget 2018 ?


சமீபத்தில் (09.02.2018)  மதுரை பார்ச்சூன் பாண்டியன் ஹோட்டலில்(Fortune Pandiyan Hotel)  நடைபெற்ற முதலீட்டாளர்களுக்கான கூட்டம் – தேசிய பங்குச்சந்தையின் கூட்டுடன் கோயம்புத்தூர் கேப்பிடல் நிறுவனம் (Coimbatore Capital) சார்பில் நடைபெற்றது.


முதலீட்டாளர் கூட்டத்தில் பட்ஜெட் 2018 க்கு பிறகான பங்குச்சந்தை தாக்கம் குறித்து  அலசப்பட்ட சில விஷயங்கள்:


நிறுவனர்  திரு. D. பாலசுந்தரம் (Coimbatore Capital, Founder and Director of Coimbatore Stock Exchange Limited ) பேசுகையில்…


  • பொதுவாக  பட்ஜெட்டின்  தாக்கம் 10 வருடங்களுக்கு  பிறகு தான்  ஏற்படும், உடனடியாக  அதன்  தாக்கம்  நடைபெறாது. உதாரணத்திற்கு மத்திய அரசின் 100 நாள் வேலை திட்டமும் பல வருடங்களுக்கு பிறகு தான் வெற்றியடைந்துள்ளது. அது போல, பட்ஜெட்டில் அரசு அறிவிக்கும் விஷயங்கள் மெதுவாக வளரலாம் என்றார்.


  • நடப்பு கணக்கு பற்றாக்குறை (Fiscal Deficit) – வங்கி வட்டி விகிதத்திலும், பணவீக்கத்திலும் தாக்கம் ஏற்படுத்தலாம்.


  • வட்டி விகிதம் உயர்ந்தால், முதலீட்டாளர்கள் பத்திர சந்தை (Bond Market) நோக்கி செல்வார்கள். அதே நேரத்தில் வட்டி விகித உயர்ந்தால், நிறுவனத்தின் லாபம் குறையலாம்; அதன் பாதிப்பு பங்குச்சந்தையில் வெளிப்படும். எனவே குறைந்த வட்டி விகிதம் கடன் பெறுபவர்களுக்கு வளர்ச்சியை கொடுக்கும்.


  • கொள்முதல் மேலாளர் குறியீடு (Purchasing Manager’ Index – PMI) என்பது ஒரு உற்பத்தி துறையின் பொருளாதாரத்திற்கு ஆரோக்கியம் மற்றும் அவசியமான அடையாளம். இந்த குறியீடு தற்போது நன்றாக உள்ளது. இது சந்தைக்கும் நல்ல விஷயம்.


  • பங்குச்சந்தையில் தாக்கத்தை ஏற்படுத்தாத துறைகள் – பாதுகாப்பு (Defence), அரசு ஊழியர்களின் சம்பள விகிதம்.


  • வங்கிகளில் வைப்பு நிதிக்கான வட்டி விகிதம் குறைந்து வரும் நிலையில், வங்கி முதலீட்டை கடன் சந்தையில் (Bond / Debt Market) செய்யலாம்.


  • பொருள் சந்தையும் (Commodity Market), பங்குச்சந்தையும் இணைக்கப்படலாம். இதன் நிகழ்வு இந்த வருடத்தின் கடைசியில் நடைபெறலாம்.


  • வரி செலுத்துவோரின் எண்ணிக்கை அதிகரிக்கும் போது, வரி விகிதங்கள் குறைக்கப்படலாம் என கூறினார் (If Tax Payers will increase, tax rate may decrease).

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


தேசிய பங்குச்சந்தை சார்பில் துணை மேலாளர் திரு. சங்கமேஸ்வரன் பேசுகையில்,


  • கடன்  வாங்கி, பங்குச்சந்தையில்  ஈடுபட  வேண்டாம் (Don’t borrow and invest).


  • பங்குச்சந்தையை பற்றி  புரியாதவர்கள் பங்குச்சந்தையில்  முதலீடு  செய்ய  வேண்டாம். அவர்களுக்காக  வங்கி  மற்றும் அஞ்சலக  திட்டங்கள்  உள்ளன. பரஸ்பர  நிதியிலும் (Mutual Funds) முதலீடு  செய்யலாம் (Don’t invest, if you are not aware of Share market).


  • உங்களுக்கான  தேவைகள்  மற்றும்  நிதி  இலக்குகளை  சார்ந்து  சந்தையில்  முதலீடு  செய்யுங்கள் (Stick to Financial goals).


  • Asset Allocation  ஐ புரிந்து சரியாக முதலீடு செய்யுங்கள்.


  • பங்குச்சந்தையில் உங்கள் பரிவர்த்தனையை சரி பாருங்கள் மற்றும் உங்களுக்கான ஒப்பந்த சீட்டு (Digital Contract Note) தகவல்களை முழுவதுமாய் படித்து பாருங்கள்.


  • பங்குச்சந்தை தரகரிடம் நீங்கள் செலுத்திய பணம் மற்றும் பண பாக்கி சரியாக உள்ளதா என பார்த்து கொள்ளுங்கள் என்றார்(Verify settlement of funds and securities).


இறுதியாக, SEBI பதிவு பெற்ற ஆராய்ச்சி ஆய்வாளர் டாக்டர்  கார்த்திகேயன் ( SEBI Regd. Research Analyst) அவர்கள் பேசும் போது,


  • ஒரு  முதலீட்டாளரின்  ரிஸ்க்  என்பது  பணம்  மற்றும்  வாய்ப்பில் (Money and Opportunity)  தான்  உள்ளது. அதனால்  பணத்தை  கொண்டு  சரியான  வாய்ப்பை  நோக்குங்கள். இரண்டையும்  இழந்து  விட  கூடாது.


  • ஒரு  நீண்ட  கால  முதலீட்டாளர் மூன்று  நிலைகளை (Low Return, Zero Return, Negative Return)  கடந்து  தான்  செல்வத்தை  பெருக்க  முடியும். அதனால் சந்தையில்  பொறுமை  அவசியம்.


  • LTCG Tax  இருந்தாலும், சந்தையில்  கிடைக்கும்  வருமானம்  பணவீக்கத்தை விட  அதிகம்  தான்.


  • பட்ஜெட்  2018 க்கு  பின், சந்தை  இறக்கம் ஒரு  தற்காலிகமே; தொழில்துறை  முன்னேறுவதற்கான  காலங்கள்  அடுத்த  5 – 10 வருடங்கள். அதனால்  சந்தை நன்றாக  தான்  இருக்கும்.


  • வெளிநாட்டு  முதலீட்டாளர்கள்  தங்கள்  முதலீட்டை சந்தையிலிருந்து  முதன்மை சந்தைக்கு எடுத்து போயுள்ளனர். அதே போல அவர்கள் கடன் சந்தையிலும் முதலீடு செய்கின்றனர். அதன் தாக்கமே கடந்த சில நாட்களாக உள்ளதாக தெரிவித்தார். அமெரிக்க வட்டி விகித மாற்றம் வரலாம் என்ற எதிர்பார்ப்பும் சந்தையை இறக்கின.


  • மொத்தத்தில், சந்தை நீண்ட காலத்தில் நன்றாக இருக்கும் எனவும், பட்ஜெட் 2018 ல் கூறியுள்ள அம்சங்கள் அமலாகும் போது சந்தை மற்றும் தொழில் முன்னேறும் எனவும் அவர் கூறினார்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com