பெட்ரோல் நிலையங்களின் விசித்திரமான சோதனை

பெட்ரோல் நிலையங்களின் விசித்திரமான சோதனை

Indian Petrol Bunks’ Weird fact

டாலருக்கு நிகரான ரூபாய் மதிப்பு சரிவடைந்து வருவதும், கச்சா எண்ணெய்யின் விலை அதிகரிப்பும் பெட்ரோல் மற்றும் டீசல் விலையை வெகுவாக பாதித்துள்ளது. தற்போது (01-10-2018) டாலருக்கு நிகரான ரூபாய் மதிப்பு ரூ. 72.82 என்ற அளவிலும், கச்சா எண்ணெய்(Crude Oil) WTI ரகம் 73.47 டாலராகவும் மற்றும் Brent ரகம் 83.22 டாலர் என்ற அளவிலும் வர்த்தகமாகி வருகிறது.


தமிழகத்தில் இன்று பெட்ரோல் விலை(Petrol price) ரூ. 87.13 (லிட்டருக்கு) ஆகவும், டீசல் (Diesel) விலை லிட்டருக்கு ரூ. 79.40 ஆகவும் உள்ளது. அதே நேரத்தில் புதுச்சேரியில் டீசல் விலை 77.68 ரூபாயாகவும், பெட்ரோல் லிட்டருக்கு ரூ. 82.49 என்ற விலையிலும் விற்பனையில் உள்ளது. மும்பையின் பெட்ரோல் விலை லிட்டருக்கு 91.08 ரூபாயாக உள்ளது.


இந்நிலையில் எரிபொருள் நிரப்பும் மையங்களில் (Petrol Bunk / Pump) இருக்கும் விநியோகிக்கும் அளவுகளில் ஒரு விசித்திரமான சிக்கல் ஏற்பட்டுள்ளது. அதாவது நமது நாட்டில் இதுவரை பெட்ரோல் மற்றும் டீசல் ஆகியவற்றின் விலை 100 ரூபாயை தொட்டதில்லை. ஆனால் வரும் நாட்களில் இந்த அளவை கடந்து விடும் வாய்ப்பும் அதிகமாகும்.


இதற்கு முன்னர் வரை, பெட்ரோல் பங்குகளில் விநியோகிக்கும் அளவுகள் 0.00 முதல் 99.99 என்ற இரட்டை இலக்க முறைகளை மட்டுமே கொண்டு அமைக்கப்பட்டிருந்தது. தற்போது இதனை மூன்று இலக்குகளுக்காக (ரூ. 100 ) மாற்றியமைக்க  வேண்டியுள்ளது. நாட்டின் பெரும்பாலான எரிபொருள் நிலையங்களில் இதுவரை மூன்று இலக்க அளவுகள் மாற்றி அமைக்கவில்லை என்றாலும், நவீன தொழில்நுட்ப காலத்தில் இது ஒரு பெரும் சிக்கலாக இருக்க போவதில்லை என சந்தையாளர்கள் கூறுகின்றனர்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

எண்ணெய் நிறுவனங்களும் தங்களின் டீலர்களுக்கு இது சம்மந்தமான சிக்கலை எடுத்துரைத்தும், அதற்கான மென்பொருளை மேம்படுத்துவது (Software Upgrade) சம்மந்தமாகவும் விவாதித்து வருகிறது. தசம புள்ளிகளில் (Decimal Point) சில மாற்றங்களை மட்டும் செய்தால் சரியாகி விடும் எனவும் சில சந்தை வல்லுநர்கள் தெரிவிக்கின்றனர்.


எப்படி இருப்பினும், பெட்ரோல் மற்றும் டீசல் விலைகள் 100 ரூபாயை நோக்கி நடைபோட்டு கொண்டிருக்கிறது. இதற்கு முன் டாலருக்கு எதிரான ரூபாய் ரூ. 100 ஐ தொட்டு விடுமா என்ற ஐயமும் ஏற்பட்டு உள்ளது. வளரும் நாடான நமக்கு உலக பொருளாதார அளவில் போட்டியும், அதனை சார்ந்த விலை மாற்றமும் வந்து கொண்டிருக்கிறது என்பதே உண்மை.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


ஐ.எல்.எப்.எஸ். (IL & FS) நிறுவனத்தை மீட்குமா எல்.ஐ.சி (LIC) ?

ஐ.எல்.எப்.எஸ். (IL & FS) நிறுவனத்தை மீட்குமா எல்.ஐ.சி (LIC) ?

Will LIC save IL & FS Group on Debt Crisis ?


கடந்த வாரம் பங்குச்சந்தையை உலுக்கிய ஐ.எல்.எப்.எஸ். குழுமத்தின்(Infrastructure Leasing and Financial Services)  விவகாரம் இந்த வாரத்திலும் சந்தையில் தொடர்கிறது. பங்குச்சந்தை கரடியை நோக்கி போகிறதா என்ற அனுமானத்தின் போக்கில் சந்தை சரிந்து கொண்டு வருகிறது. கடந்த ஒரு வாரகாலத்தில் மட்டும் தேசிய பங்குச்சந்தை. நிப்டி மற்றும் மும்பை பங்குச்சந்தை சென்செக்ஸ் 2 சதவீத அளவு சரிவை கொண்டுள்ளது.


செப்டம்பர் மாதத்தை கணக்கில் கொண்டால் சந்தை 6.90 சதவீத இறக்கத்தில் உள்ளது. ரூபாய் மதிப்பு சரிவு, பெட்ரோல் – டீசல் உயர்வு, அமெரிக்க – சீன வர்த்தக போர் என உலகளாவிய தன்மைகள் பங்குச்சந்தையை பாதித்தாலும், கடந்த சில நாட்களுக்கு முன் ஏற்பட்ட ஐ.எல்.எப்.எஸ். குழுமத்தின் கடன் பிரச்சனை தான் சந்தையின் நகர்வை முடிவு செய்கிறது.


இந்த பிரச்சனையில் பாரத ரிசர்வ் வங்கி தாமதமாக களம் இறங்கினாலும், ஒரு துரிதமான ஒழுங்கு நடவடிக்கையை மேற்கொள்ள இருக்கிறது. கடந்த மாதம் சிறு தொழில்கள் மேம்பாட்டு வங்கியில் (SIDBI) தான் வாங்கிய கடனை (Inter-corporate deposits ) ஐ.எல்.எப்.எஸ். (IL & FS) குழுமம் திரும்ப செலுத்தாத நிலையில் தான் பிரச்னை ஆரம்பமானது. ஐ.எல்.எப்.எஸ். வங்கிக்கு செலுத்த வேண்டிய தொகை 500 கோடி ரூபாயாகும். இதன் காரணமாக ICRA  ரேட்டிங் நிறுவனம் ஐ.எல்.எப்.எஸ். (IL & FS) நிறுவனத்தின் டெபாசிட்களுக்கான தரத்தினை குறைத்தது.


இதனுடைய வெளிப்பாடு கடந்த வாரம் திவான் ஹவுசிங் வங்கியின் (DHFL) பங்கில் சரிவை ஏற்படுத்தியது. கடன் பிரச்னையை (Debt Loan) தீர்க்கும் வகையில் பாரத ரிசர்வ் வங்கி (Reserve Bank of India -RBI) ஐ.எல்.எப்.எஸ். நிறுவனத்தின் முதலீட்டாளர்களுடன் (பெரிய) இன்று (28-09-18) சந்திப்பை ஏற்படுத்தியது. இந்த நிறுவனத்தின் பெரிய முதலீட்டாளராக LIC நிறுவனம் (25.34 % பங்கு) உள்ளது. அதற்கடுத்தாற் போல் ஜப்பானின் ஓரிக்ஸ் (Orix) நிறுவனம் 23.54 சதவீத பங்கை கொண்டுள்ளது. அபுதாபி முதலீட்டு நிறுவனம் 12.56 % பங்குகளையும், HDFC –  9 சதவீதத்தையும் மற்றும் ஸ்டேட் வங்கி (State Bank of India -SBI) 6.42 சதவீதத்தையும் வைத்துள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

பேச்சுவார்த்தையில் எல்.ஐ.சி. நிறுவனமும் (Life Insurance Corporation of India) ஐ.எல்.எப்.எஸ். நிறுவனத்தை கடனிலிருந்து மீட்கும் வகையில் முடிவை எடுத்துள்ளதாக கூறப்பட்டுள்ளது. தனது மூலதன உட்செலுத்துதலுக்காக (Capital Infusion) ஐ.எல்.எப்.எஸ் நிறுவனம் 4500 கோடி ரூபாய் மதிப்பிலான உரிமை பங்குகளை வெளியிடவும் தயாராகி கொண்டிருக்கிறது.


ஐ.எல்.எப்.எஸ் குழுமத்தை மீட்பதற்கான நடவடிக்கை எடுக்கப்படும், மேலும் கடனை அடைக்க தேவைப்படும் நிதி திரட்டல் சம்மந்தமாக ஆலோசிக்கப்படும் என எல்.ஐ.சி. (LIC) நிர்வாகத்தின் சார்பில் தெரிவிக்கப்பட்டுள்ளது. ஏற்கனவே ஐ.டி.பி.ஐ. (IDBI) வங்கி கடன் பிரச்சனையில் எல்.ஐ.சி. தலையிட்டது கவனிக்கத்தக்கது. ஐ.எல்.எப்.எஸ் குழுமத்தின் மொத்த கடன் ரூ. 91,000 கோடியாகும். இந்த குழுமத்தின் ஆண்டு பொதுக்கூட்டம் நாளை (29-09-18) நடைபெற உள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை
 

www.varthagamadurai.com


ஏசி, வாஷிங் மெஷின் மற்றும் காலணிகள் மீதான இறக்குமதி வரி உயர்வு

ஏசி, வாஷிங் மெஷின் மற்றும் காலணிகள் மீதான இறக்குமதி வரி உயர்வு

Import Duty hike on AC, Refrigerator and Footwear – 19 Items

ஏசி, வாஷிங் மெஷின், காலணிகள், வைரம் போன்ற 19 வகையான பொருட்களுக்கு இறக்குமதி வரியை உயர்த்தியுள்ளது மத்திய அரசு. நடப்பு கணக்கு பற்றாக்குறை இடைவெளியை குறைப்பதற்கான நடவடிக்கை என அரசு சார்பில் கூறப்பட்டுள்ளது.


19 பொருட்களின் மீதான இறக்குமதி வரி உயர்வு இன்று (27-09-18) முதல் அமலாகிறது. ஏசி மீதான அடிப்படை சுங்க வரி (Basic Customs Duty) 10 சதவீதத்திலிருந்து 20 சதவீதமாக உயர்த்தப்பட்டுள்ளது. 10 கிலோவுக்கு குறைவான வாஷிங் மெஷின்களுக்கு 10 % லிருந்து 20 சதவீதமாக இறக்குமதி வரி விதிக்கப்பட்டுள்ளது.


ராடிக்கல் டியர்களுக்கு (Radical Tyres) 10 சதவீதத்திலிருந்து 15 சதவீதமாகவும், பிளாஸ்டிக்கிலான சமையலறை மற்றும் டேபிள் பொருட்களுக்கு 10 % லிருந்து 20 சதவீதமாகவும் சுங்க வரி உயர்த்தப்பட்டுள்ளது. காலணிகளுக்கான வரி 20 சதவீதத்திலிருந்து 25 % ஆக அறிவிக்கப்பட்டுள்ளது.


சூட்கேஸ், ப்ரீப் கேஸ், மற்றும் பயண பைகளுக்கு (Suitcase, Brief Case, Trunks, Travel Bag) 15 சதவீத வரி  விதிக்கப்பட்டுள்ளது. இதற்கு முன்னர் இது போன்ற பொருட்களுக்கு 10 % சுங்க வரி இருந்தது. விமானங்களில் பயன்படுத்தப்படும் விசை எரிபொருளுக்கு (Turbine Fuel) 5 சதவீத வரி விதித்துள்ளது. இதற்கு முன் வரி ஏதும் விதிக்கப்படவில்லை. இதன் மூலம் இனி ஒரு கிலோ லிட்டருக்கு ரூ. 2000 கூடுதல் தொகை செலவிடப்படும்.


குளியலறையில் உபயோகப்படுத்தப்படும் பிளாஸ்டிக் பொருட்களுக்கு 10 % இலிருந்து 15 % ஆக வரியும், தொழில் சாராத வைரங்களுக்கு 5 லிருந்து 7.5 சதவீதமாகவும் வரி உயர்த்தப்பட்டுள்ளது. அணிகலன்களில் 15 சதவீதத்திலிருந்து 20 சதவீதமாகவும் உள்ளது.


ஏசி மற்றும் குளிர்சாதன பெட்டிகளில் பயன்படுத்தப்படும் கம்ப்ரஸர்களுக்கும் 7.5 லிருந்து 10 % ஆகவும், ஸ்பீக்கர்களுக்கு 10 சதவீதத்திலிருந்து 15 சதவீதமாக வரி விதிக்கிப்பட்டுள்ளது. கடந்த நிதியாண்டில் (2017-18) மேலேயுள்ள 19 பொருட்களின் மொத்த இறக்குமதி மதிப்பு மட்டும் ரூ. 86,000 கோடியாகும். ரூபாய் மதிப்பு சரிவடைவதை தடுக்கவும் இந்த உயர்வு உதவும் என மத்திய நிதி அமைச்சகம் தெரிவித்துள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


நாட்டின் நிதி பற்றாக்குறை 95 சதவீதமாக உயர்வு

நாட்டின் நிதி பற்றாக்குறை 95 சதவீதமாக உயர்வு

Country’s Fiscal Deficit at 95 percent of Financial Year 2019 Mark


நாட்டின் நிதி பற்றாக்குறை (Fiscal Deficit of India) கடந்த ஆகஸ்ட் மாதத்தில் அதிகரித்து 94.7 சதவீதமாக உயர்ந்துள்ளது. கடந்த மாத இறுதியில் அரசாங்கத்தின் வரவு-செலவுக்கான இடைவெளி 5.90 லட்சம் கோடியாக உள்ளது.


இது சம்மந்தமாக பொது கணக்கு கட்டுப்பாடு (CGA – Controller General of Accounts) வெளியிட்டுள்ள தகவலில் நடப்பு நிதியாண்டுக்கான மதிப்பீட்டில் 95 சதவீதம் இடைவெளியை கொண்டுள்ளது. 2018-19 நிதியாண்டுக்கான  மதிப்பீட்டு அளவு 6.24 லட்சம் கோடி ரூபாயாகும். இவற்றில் கடந்த ஆகஸ்ட் மாத முடிவில் 5.90 லட்சம் கோடி வந்தடைந்துள்ளது குறிப்பிடத்தக்கது.


கடந்த வருடம் இதே ஆகஸ்ட் மாதத்தில் நிதி பற்றாக்குறை (2017-18) 96 சதவீதமாக இருந்துள்ளது. நடப்பு நிதி வருடத்தில் இதுவரையிலான மொத்த செலவுகள் ரூ. 10.70 லட்சம் கோடியாகவும், வருமானம் ரூ. 4.64 லட்சம் கோடியாகவும் உள்ளது.


வரி வருவாயாக ஆகஸ்ட் மாதம் வரை ரூ. 3.66 லட்சம் கோடி மற்றும் நிகர வரி வருவாய் ரூ. 98,330 கோடியாக உள்ளது. கடந்த பட்ஜெட்டில் வரி வருவாய் 22 லட்சம் கோடி ரூபாயாக இருக்கும் என மதிப்பிடப்பட்டிருந்தது.


மொத்த உள்நாட்டு உற்பத்தியில் மொத்த வரி வருவாயின் அளவு 12 சதவீதமாக இருக்கும் எனவும், நடப்பு நிதி ஆண்டுக்கான மூலதன செலவில் ரூ. 3 லட்சம் கோடியாக அதிகரிக்கும் எனவும் மதிப்பிடப்பட்டுள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை
 

www.varthagamadurai.com


மிகப்பெரிய நிறுவனங்கள், மிகப்பெரிய வீழ்ச்சி – இந்திய பங்குச்சந்தை வரலாறு

மிகப்பெரிய நிறுவனங்கள், மிகப்பெரிய வீழ்ச்சி – இந்திய பங்குச்சந்தை வரலாறு

Top Stocks and Big Crash in a Single day – Indian Stock Market

கடந்த வாரத்தின் கடைசி வர்த்தக நாள் வெள்ளிக்கிழமை அன்று (21-09-2018) இந்திய பங்குச்சந்தையை ஒரு ஆட்டம் காண வைத்தது திவான் ஹவுசிங் (DHFL -Dewan Housing Finance Corporation Ltd) பங்கின் வீழ்ச்சி. ஐ.எல்.எப்.எஸ் (IL & FS) குழுமத்தின் கடன் பிரச்சனை மற்றும் DHFL நிறுவனத்தின் கடன் பத்திரங்கள் திடீர் விற்பனை பங்குச்சந்தையை வெகுவாக பாதித்தன.


அதன் தொடர்ச்சியாக திவான் ஹவுசிங் பங்குகள் ஒரே நாளில் 60 சதவீதத்திற்கும் அதிகமாக வீழ்ச்சியடைந்து வர்த்தகத்தின் முடிவில் (-42.5 %) நிலை பெற்றது. இதன் தாக்கம் எஸ் வங்கியிலும் (Yes Bank) தெரிந்தது. திவான் ஹவுசிங் நிறுவன பங்கின் ஒரு நாள் வீழ்ச்சி மும்பை பங்குச்சந்தையை 1000 புள்ளிகளுக்கும் மேலாக இறக்கம் காண வைத்தது.


நாட்டில் வங்கிகளின் வாராக்கடன் இன்னும் தீர்க்கப்படாத நிலையில், வங்கிகள் அல்லாத நிதி நிறுவனங்களின் (NBFC) செயல்பாடும் மோசமாக சென்று கொண்டிருக்கிறது. ஒரு பங்கினுடைய வீழ்ச்சி (DHFL) என்பது இந்திய பங்குச்சந்தையில் ஒன்றும் புதிதல்ல, எனினும் வரும் நாளில் சந்தை மீட்கப்பட்டாலும், வீழ்ச்சியடைந்த நிறுவனத்தின் பங்கு பெரும்பாலும் எழுச்சி காண்பதில்லை.


இந்திய பங்குச்சந்தை வரலாற்றில் வீழ்ச்சியடைந்த பங்குகளின் பட்டியலில் திவான் ஹவுசிங் இடம் பெற்றிருந்தாலும், மிகப்பெரிய வீழ்ச்சியடைந்த நிறுவனம் என காணும் போது, சத்யம் நிறுவனம் (Satyam Computers) தான் முதலிடத்தில் உள்ளது. இது ஒரு மிகப்பெரிய நிறுவனமாகவும் இருந்தது கூட. அதன் நிறுவனர் திரு. ராமலிங்க ராஜு செய்த குற்றத்தால், சத்யம் நிறுவன பங்கு ஒரே நாளில் 77 சதவீதம் வீழ்ச்சி அடைந்தது. அதாவது சந்தை விலை ரூ. 143 /- கொண்ட சத்யம் பங்கு, ஒரே நாளில் 77 % வீழ்ச்சி அடைந்து வர்த்தகத்தின் முடிவில் 32 ரூபாயில் முடிவடைந்தது (ஜனவரி 2009).

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

சத்யம் நிறுவனத்தை தொடர்ந்து 2013 ம் வருடம் ஆகஸ்ட் மாதத்தில், பைனான்சியல் டெக்னாலஜிஸ் நிறுவனத்தின் (Financial Technologies) பங்கு ஒரே நாளில் 64 சதவீதம் வீழ்ந்தது. 388 ரூபாய் விலை இருந்த பங்கு, வர்த்தக முடிவில் 153 ரூபாயாக நிலை கொண்டது. ஸ்பாட் மார்க்கெட்டில் நிகழ்ந்த முறைகேட்டால் பைனான்சியல் டெக்னாலஜிஸ் நிறுவனத்தின் பங்கு தொடர்ச்சியாக இரண்டு நாட்களில் 80 சதவீதத்திற்கும் மேலாக வீழ்ச்சி கண்டது. இதன் மூலம் தனது சந்தை மூலதனத்தில் சுமார் 3500 கோடி ரூபாயை இழந்தது.


இதனை அடுத்து மூன்றாவது மிகப்பெரிய வீழ்ச்சி கண்ட நிறுவனம் கோர் எஜுகேஷன் (Core Education). நிறுவனர்கள் தங்களது பங்குகளை அடமானம் வைத்ததை விற்று விட்டதாக வந்த செய்தி (பிப்ரவரி 2013), இந்த பங்கின் விலையை ஒரே நாளில் 62 சதவீதம் வீழ்ச்சி அடைய வைத்தது. 286 ரூபாய் இருந்த பங்கு, வர்த்தகத்தின் முடிவில் 110 ரூபாயாக முடிவடைந்தது.


தொடர்ச்சியாக மூன்று நாள் இறக்கத்திற்கு பின் அந்த பங்கின் விலை 81 % வீழ்ச்சி அடைந்து 56 ரூபாயில் நிலை கண்டது. இதனை போல யூனிடெக் (Unitech), ஜி.டி.எல் (GTL), பூர்வா (Purva), அக்ருதி (Akruti), இன்.பி.பீம். அவென்யூ (Infibeam – Updated on 28th September,2018) போன்ற நிறுவனங்களின் பங்குகளும் வெவ்வேறு காலத்தில் மிகப்பெரிய வீழ்ச்சியை கண்டது. தற்போது திவான் ஹவுசிங் நிறுவன பங்கின் வீழ்ச்சி, அதன் சந்தை மூலதனத்தில் சுமார் 8000 கோடி ரூபாய் இழப்பை ஏற்படுத்தியுள்ளது. முன்னர் சந்தையில் பெரிய வீழ்ச்சி கண்ட நிறுவனங்களில் சில இன்னும் அந்த பங்கின் விலையில் மீளவில்லை. மற்ற சில நிறுவனங்களோ பங்குச்சந்தையிலே அடையாளம் காணப்படவில்லை.


பங்குச்சந்தை முதலீட்டாளர்கள் வெறும் பங்குகள் என பார்க்காமல், அந்த நிறுவனத்தின் அடிப்படை பகுப்பாய்வுகள் (Fundamental Analysis) மற்றும் தொழில் முறையையும் கவனித்து பின்பு வாங்கும் பழக்கத்தை ஏற்படுத்தி கொள்ள வேண்டும்.


பங்குச்சந்தை கடலில் யாரும் நீந்தலாம், ஆனால் எதிர்நீச்சல் போட முயற்சிக்க வேண்டாம்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


சிறு சேமிப்பு திட்டங்களுக்கான வட்டி விகிதம் உயர்வு

சிறு சேமிப்பு திட்டங்களுக்கான வட்டி விகிதம் உயர்வு

Interest Rate hikes for Small Savings Schemes – 2018

சிறு சேமிப்பு திட்டங்களுக்கான வட்டி விகிதத்தை மத்திய அரசு உயர்த்தியுள்ளது. இந்த வட்டி விகித உயர்வு வரும் அக்டோபர் – டிசம்பர் காலத்திற்கு உரியதாகும். இதன் மூலம் வங்கி டெபாசிட்களுக்கான  வட்டிவிகிதமும் உயரும் என எதிர்பார்க்கப்படுகிறது.


மத்திய நிதிக்கொள்கை குழு கூட்டம் அடுத்த மாதம் நடைபெற உள்ள நிலையில், ஏற்கனவே சில வங்கிகள் டெபாசிட்களுக்கு வட்டி விகிதத்தை உயர்த்தியுள்ளன. மத்திய நிதி அமைச்சகம் வியாழக்கிழமை (20-09-18) வெளியிட்ட அறிக்கையின் படி, பொது வருங்கால வைப்பு நிதி (Public Provident Fund -PPF) மற்றும் தேசிய சேமிப்பு பத்திர (National Savings Certificate -NSC) திட்டத்திற்கு 8 சதவீத வட்டியும், செல்வமகள் (Sukanya Samriddhhi Account) திட்டத்திற்கு 8.5 சதவீதமும் அறிவிக்கப்பட்டுள்ளது.


PPF ல் முதலீடு செய்வது சரியா ?


இதற்கு முன்னர் PPF மற்றும் NSC திட்டங்களுக்கு 7.6 சதவீத வட்டியும், செல்வமகள் திட்டத்திற்கு 8.1 சதவீதமும் இருந்தன. அதே போல கிசான் விகாஸ் பத்திரத்திற்கு 7.3 சதவீதத்திலிருந்து 7.7 % ஆக அதிகரிக்கப்பட்டுள்ளது. முன்னர் 118 மாத முதிர்வை கொண்ட இந்த பத்திரம் தற்போது 112 மாத கால அளவில் முதிர்வடையும்.


Small Savings Schemes Interest Rate


ஒரு வருடத்திற்கான டெபாசிட் தொகைக்கான வட்டி விகிதம் 6.6 சதவீதத்திலிருந்து 6.9 % ஆகவும், இரண்டு வருடத்திற்கு 6.7 % இலிருந்து 7 சதவீதமாகவும், ஐந்து வருடத்திற்கு 7.4 % லிருந்து 7.8 சதவீதமாகவும் மாற்றியமைக்கப்பட்டுள்ளது. மூத்த குடிமக்களுக்கான (Senior Citizen Savings Scheme)  5 வருட திட்டத்திற்கு 8.3 சதவீதத்திலிருந்து 8.7 % ஆக அதிகரிக்கப்பட்டுள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

5 வருட ஆர்.டி. (Recurring Deposit -RD) கணக்குக்கு வட்டி விகிதம் 6.9 சதவீதத்திலிருந்து 7.3 சதவீதமாக அதிகரிக்கப்பட்டுள்ளது. சிறு சேமிப்பு திட்டத்தின் கீழ் வரும் மாதாந்திர வருமானம் தரும் (Monthly Income) கணக்கிற்கு 7.7 சதவீத வட்டி அறிவிக்கப்பட்டுள்ளது. இதற்கு முன்னர் 7.3 சதவீதமாக இருந்தது குறிப்பிடத்தக்கது. நிதி அமைச்சகத்தின் இந்த வட்டி விகித மாற்றம் வரும் அக்டோபர் 1 முதல் அமலுக்கு வரும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை
 

www.varthagamadurai.com


முதலீட்டாளருக்கான பரஸ்பர நிதி செலவு விகிதம் அதிரடியாக குறைப்பு – செபி

முதலீட்டாளருக்கான பரஸ்பர நிதி செலவு விகிதம் அதிரடியாக குறைப்பு  – செபி

SEBI reduces total expense ratio for Mutual Fund Investors


முதலீட்டாளர்கள் மியூச்சுவல் பண்ட் எனும் பரஸ்பர நிதி சேவையை பயன்படுத்துவதற்கு பரஸ்பர நிதி நிறுவனங்கள் நிர்வாக கட்டணமாக ஒரு தொகையை வசூலிப்பதுண்டு. இதனை மொத்த செலவின விகிதம்(Total Expense Ratio)  என்பர். இந்த செலவின விகிதத்தில் நிதி மேலாண்மை கட்டணம், பதிவாளர் கட்டணம், விற்பனை செலவு மற்றும் ஏஜென்ட் கமிஷன் ஆகியவை அடங்கும்.


பரஸ்பர நிதி செலவை அதன் சொத்துக்களில் வகுக்கும் போது கிடைக்கும் விகிதம் தான் மொத்த செலவின விகிதமாகும்(TER). பரஸ்பர நிதி நிறுவனங்களின் நிர்வகிக்கும் சொத்து மதிப்புக்கு ஏற்றார் போல் செலவின விகிதங்களை செபி (SEBI) வரையறுத்துள்ளது. அதிகபட்ச விகிதமாக இதுவரை 2.50 சதவீதம் மொத்த செலவின விகிதம் நிர்ணயிக்கப்பட்டுள்ளது. இனி அதிகபட்சமாக 2.25 % செலவின விகிதமாக இருக்கும். 50,000 கோடி ரூபாய்க்கு மேலான நிதி சொத்தினை நிர்வகிக்கும் பங்கு சார்ந்த பரஸ்பர நிதிக்கு முன்னர் 1.75 சதவீதமாக இருந்தது. தற்போது செபி இதனை 1.05 சதவீதமாக மாற்றி அமைத்துள்ளது.


பங்கு சார்ந்த நிதி திட்டங்களுக்கு இனி அதிகபட்சமாக 1.25 சதவீதமும் (முதிர்வு பெறும் – Closed Ended), மற்ற நிதி திட்டங்களுக்கு 1 சதவீதத்திற்கு மிகாமல் இருக்க வேண்டும் என செபி அறிவித்துள்ளது. அடிச்சுவடு கமிஷன் (Trail Commission) எனப்படும் முதலீட்டிற்கான வருடாந்திர செலவினை இனி அடிச்சுவடு மாதிரியாக (Trail Model) பரஸ்பர நிதி நிறுவனங்கள் ஏற்படுத்த வேண்டுமெனவும் செபி கூறியுள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

பரஸ்பர நிதி நிறுவனங்கள் வசூலித்து வரும் அதிகபட்ச மொத்த செலவின தொகை முதலீட்டாளருக்கு ஒரு பாதகமாக இருந்து வந்த நிலையில், தற்போது செபியின் இந்த நடவடிக்கை சிறு முதலீட்டாளருக்கு மகிழ்ச்சியை தந்துள்ளது. செபியின் இந்த விதிமுறை அடுத்த ஆண்டு ஏப்ரலில் நடைமுறைக்கு வரலாம் என எதிர்பார்க்கப்படுகிறது.


உதாரணத்திற்கு ரூ. 1 லட்சம் தொகையை மொத்தமாக ஒரு முறை பரஸ்பர நிதி திட்டத்தில் முதலீடு செய்யும் ஒருவருக்கு பத்து வருட காலத்திற்கு பிறகு 15 சதவீதத்தில் முதிர்வு தொகையாக நான்கு லட்சத்து ஐயாயிரம் ரூபாய் கிடைக்கும். அதே சமயத்தில் மொத்த செலவின தொகை 1.5 % ஆக இருக்கும் பட்சத்தில் அவருடைய வருமானம் 15 சதவீதத்திலிருந்து 14 சதவீதமாக குறையும். அதிகபட்ச செலவின தொகை மற்றும் முன்கூட்டிய கமிஷன் (Upfront Commission) என்ற நிலையில் மட்டுமே பரஸ்பர நிதி நிறுவனங்கள் செயல்படக்கூடாது எனவும், முதலீட்டாளரின் நலனையும் கருத்தில் கொள்ள வேண்டுமென செபி அறிவுறுத்தியுள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை
 

www.varthagamadurai.com


மீண்டும் ஒரு வங்கிகள் இணைப்பு: பரோடா வங்கி, விஜயா மற்றும் தேனா வங்கி

மீண்டும் ஒரு வங்கிகள் இணைப்பு: பரோடா வங்கி, விஜயா மற்றும் தேனா வங்கி

Bank of Baroda, Vijaya Bank and Dena Bank – Yet again merger of PSU Banks

வங்கிகளின் வாராக்கடன் அளவு அதிகரிப்பு ஒரு புறம் எனில், பொதுத்துறை வங்கிகளின் இணைப்பும் மற்றொரு நிலையில் ஏற்பட்டு கொண்டிருக்கிறது. முன்னர் பாரத ஸ்டேட் வங்கியுடன் சில பொதுத்துறை வங்கிகள் இணைக்கப்பட்டன. தற்போது பரோடா வங்கி (Bank of Baroda), விஜயா வங்கி (Vijaya Bank) மற்றும் தேனா வங்கி (Dena Bank) மூன்றும் இணைக்கப்பட உள்ளன.


மூன்று பொதுத்துறை வங்கிகளின் இணைப்பு பரோடா வங்கிக்கு பாதகமாக அமையும் என பொருளாதார வல்லுநர்கள் கூறியிருந்தாலும், தேனா வங்கிக்கு (Dena Bank) இது ஜாக்பாட் (Jackpot) தான். தேனா வங்கி ஏற்கனவே மத்திய ரிசர்வ் வங்கியின் கண்காணிப்பில் உள்ளன.


PCA (Prompt Corrective Action)  பட்டியலில் உள்ள  வங்கிகளில்  தேனா வங்கியும் ஒன்று. இதன் காரணமாக தேனா வங்கி கடன் அளிக்க முடியாத வங்கியாக அமைந்தது. தற்போதைய வங்கி இணைப்பு செய்தி இந்த வங்கிக்கு சாதமாக உள்ளது. ஏற்கனவே பொதுத்துறை வங்கித்துறையின் வாராக்கடன் 10 லட்சம் கோடியை தாண்டியுள்ளது.


தேனா வங்கியின் மொத்த கடன் ரூ. 1,09,690 கோடியாகவும், மொத்த வாராக்கடன் 16,360 கோடி ரூபாயாகவும் (Non Performing Asset -NPA) உள்ளது. மொத்த வாராக்கடன் சதவீதம் 22 ஆகவும், நிகர வாராக்கடன் விகிதம் 11 சதவீதமாகவும் இருக்கிறது. கடந்த ஜூன் காலாண்டில் தேனா வங்கி ரூ. 722 கோடியை நஷ்டமாக கொண்டுள்ளது.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

தேனா வங்கியின் வட்டி வருமானம் ஜூன் மாத காலாண்டில் ரூ. 2248 கோடியாகும். விஜயா வங்கியின் நிகர வாராக்கடன் விகித 4.1 % அளவில் உள்ளது. அதே நேரத்தில் பரோடா வங்கியின் நிகர வாராக்கடன் 5.5 சதவீதமாகவும், அதன் கடந்த காலாண்டு நிகர லாபம் ரூ. 528 கோடியாக உள்ளது.


மூன்று வங்கிகளின் இணைப்பு சில விமர்சனத்திற்கு உட்பட்டிருந்தாலும், அரசின் இந்த முடிவால் வங்கிகளின் நிர்வாக திறன் மேம்படும் என சில பொருளாதார வல்லுனர்களும் எடுத்துரைக்கின்றனர். இணைப்புக்கு உள்ளாகும் இந்த மூன்று வங்கிகளில் பணிபுரியும் ஊழியர்களுக்கு எந்த பாதிப்பும் இல்லையெனவும், அவர்களின் பணிச்சேவை இனி மேம்படும் எனவும் மத்திய அரசு சார்பில் தெரிவிக்கப்பட்டுள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை
 

www.varthagamadurai.com


நுகர்வோர் விலை பணவீக்கம் (CPI) 3.69 சதவீதமாக குறைந்தது

நுகர்வோர் விலை பணவீக்கம் (CPI) 3.69 சதவீதமாக குறைந்தது

Consumer Price Index Inflation down to 3.69 percent in August 2018


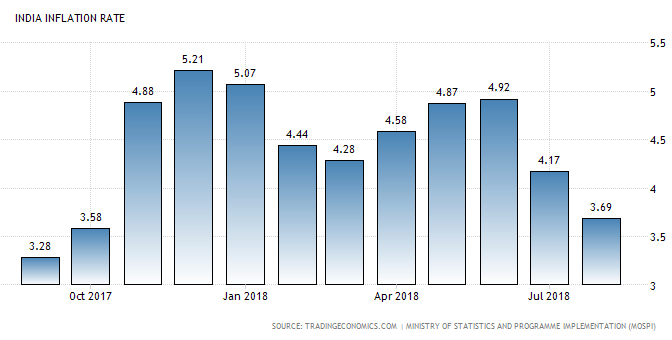
காய்கறிகளும், பருப்பு வகைகளும் கடந்த சில மாதங்களாக விலை குறைந்த நிலையில், ஆகஸ்ட் மாதத்திற்கான நுகர்வோர் விலை (அ) சில்லரை பணவீக்கம் 3.69 சதவீதமாக குறைந்தது. இந்த வருடத்தின் குறைவான சதவீதமாக ஆகஸ்ட் மாத பணவீக்கம் எடுத்து கொள்ளப்படுகிறது.


சில்லரை பணவீக்கம் (Retail Inflation) கடந்த ஜூலை மாதத்தில் 4.17 சதவீதமாக இருந்தது குறிப்பிடத்தக்கது. ஜூலை மாதத்தில் 1.37 சதவீதமாக இருந்த உணவு பணவீக்கம் (Food) ஆகஸ்ட் மாதத்தில் 0.29 சதவீதமாக இருந்தது.


காய்கறிகளின் (Vegetables) பணவீக்கம் (-7) ஆக அமைந்தது. இது கடந்த ஜூலையில் (-2.20) ஆக இருந்தது. எரிபொருள் ஆகியவற்றின் ஆகஸ்ட் மாத பணவீக்கம் 8.47 சதவீதமாக உயர்ந்தது. எரிபொருள் பணவீக்க சதவீதம் கடந்த ஜூலையில் 7.96 % ஆகும்.


எரிபொருளின் (Fuel and Light) பணவீக்கம் கடந்த வருடத்துடன் ஒப்பிடும் போது, இது அதிகமாகும். இதற்கு கச்சா எண்ணெய் விலை அதிகரிப்பும் ஒரு காரணமாக அமைகிறது. ஆகஸ்ட் மாத எரிபொருள் விலைவாசி கடந்த 5 வருடங்களில் இல்லாத அளவாகும்.

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


பழங்கள் மற்றும் காய்கறிகளின் பணவீக்க குறைவு (0.29) கடந்த 12 மாதங்களில் இல்லாத அளவாக கொள்ளப்படுகிறது. துணிமணிகள் மற்றும் காலணிகள் பணவீக்க அளவு ஆகஸ்ட் மாதத்தில் 4.88 சதவீதமாகும். இது கடந்த ஜூலை மாதத்தில் 5.67 % ஆக இருந்தது.


வீட்டு சம்மந்தமான மளிகை பொருட்கள் மற்றும் சேவைகளின் பணவீக்கம் ஜூலை மாதத்தில் 5.18 சதவீதமாக இருந்த நிலையில், ஆகஸ்ட் மாதத்தின் முடிவில் 4.89 % ஆகும். ஆகஸ்ட் மாத பணவீக்க குறைவு, கச்சா எண்ணெய் மற்றும் டாலருக்கு நிகரான ரூபாய் மதிப்பு மாற்றமடையும் நிலையில், வரும் மத்திய ரிசர்வ் வங்கியின் நிதி கொள்கை (அக்டோபர் மாதம்) கூட்டத்தில் வட்டி விகிதம் அதிகரிக்கப்படலாம் என எதிர்பார்க்கப்படுகிறது.


வாழ்க வளமுடன்,


நன்றி,  வர்த்தக மதுரை
 

www.varthagamadurai.com


நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 2

நடுத்தர பட்ஜெட் திட்டமிடல் – பகுதி 2

Budget Planning for Middle Class Family – Part 2


பட்ஜெட் திட்டமிடல் குறுந்தொடருக்கு வரவேற்கிறோம்…


திரு. ராஜாக்கண்ணன் மதுரை – ராமேஸ்வரம் செல்லும் வழியில் உள்ள ஒரு கிராமத்தில் தனது குடும்பத்துடன் வசித்து வருகிறார். மாதச்சம்பளமாக ஒரு நிறுவனத்தில் பணிபுரிந்து வந்தாலும், நேரம் கிடைக்கும் போதெல்லாம் தனது விவசாய நிலத்திலும் ஈடுபாடு காட்டி வருகிறார். இரு மகன்கள் மற்றும் வயதான தன் பெற்றோர்களை கவனித்து கொள்ளும் பொறுப்பை, ராஜாக்கண்ணனின் மனைவி பார்த்து வருகிறார்.


மூத்த மகன் ஆறாவது வகுப்பும், இளைய மகன் மூன்றாவதும் படித்து கொண்டிருக்கிறார்கள். அழகான விவசாய தோட்டம், சொந்தமாக வீடு என்றிருக்கும் போது வேறென்ன வேண்டும் நமக்கு. இனி இவரது மாதாந்திர பட்ஜெட் திட்டமிடலை (Budget – Financial Planning) பார்ப்போம்.


Budget Financial Planning Part2


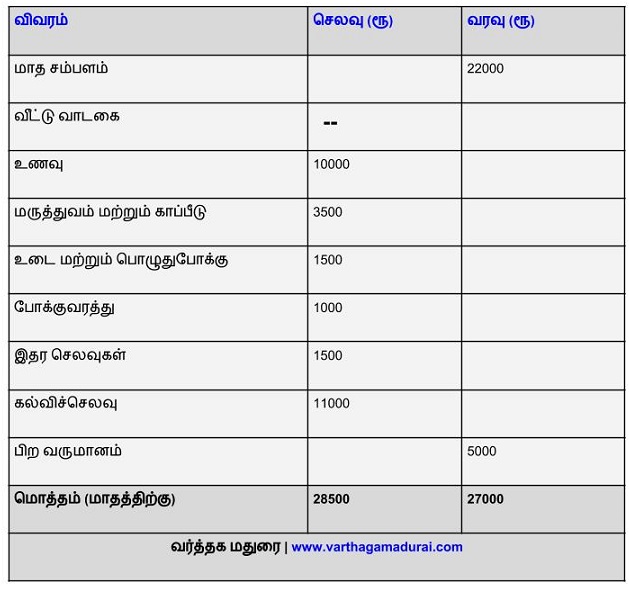
மாதம் ரூ. 22,000 சம்பளமாக பெறும் ராஜாக்கண்ணன் தனது ஓய்வு கால நிதியாக, சம்பளத்தில் பிடிக்கப்படும் தேசிய பென்ஷன் திட்டத்தை (National Pension System -NPS) மட்டுமே கொண்டுள்ளார். வீட்டு வாடகை செலவு ஏதும் இல்லாததால் அவரின் பட்ஜெட்டில் துண்டு விழவில்லை. மாநகருக்கு வெளியே வீடு அமைந்திருப்பதால் காற்றோட்டமான சூழ்நிலையும், விவசாய வாய்ப்பும் தனக்கு கிடைத்துள்ளதாக கூறுகிறார். வயதான தாய், தந்தை, மனைவி மற்றும் குழந்தைகள் உட்பட்ட இவரது குடும்பத்திற்கான மாத உணவுச்செலவு ரூ. 10,000 /- ஆகும்.


மருத்துவம் மற்றும் காப்பீட்டிற்காக இவர் மாதாமாதம் ரூ. 3500 ஒதுக்குகிறார். உடை, பொழுதுபோக்கு மற்றும் போக்குவரத்து செலவுகளை மேலே உள்ள அட்டவணையில் காணலாம். பிற செலவுகளுக்காக ரூ. 1500 வரை மாதத்திற்கு வைத்துள்ளார். இரு மகன்களின் கல்விச்செலவுகளுக்கு மாதம் ரூ. 11,000 வரை செலவிடுகிறார். இவரது செலவு பட்டியலில் கல்விச்செலவே முக்கிய பங்கு வகிக்கிறது 🙂

( Read this post after the advertisement… )


//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});


நாம் ஏற்கனவே சொன்னது போல, ராஜாவின் மனதுக்கு பிடித்த விவசாய தொழில் மூலம் மாதம் ரூ. 5000 ஐ பிற வருமானமாக ஈட்டி வருகிறார். பருவ நிலை மாற்றங்களால் தான் எதிர்பார்த்த வருமானத்தை விவசாயத்தில் ஈட்ட முடியவில்லை என்றாலும், தனது நம்பிக்கையை கைவிடாமல் தோட்டத்தில் புதுமையான முறைகளை புகுத்தி வருகிறார். விரைவில் அவர் தனது விவசாயம் மூலம் நல்ல வருமானத்தை பெறுவார் என நம்பலாம். இவரின் வரவு-செலவை ஒப்பிடும் போது, மீதம் உபரித்தொகையாக ரூ. 1500 உள்ளது. இன்றைய நாட்களில், ஆறு பேர் கொண்ட ஒரு குடும்பத்தினை நிர்வகிப்பதில் இவரை போன்றவரை நாம் பாராட்டலாம்.


பரிந்துரைகள் / நினைவில் கொள்க:


  • ராஜாக்கண்ணன் தனது மாத உபரித்தொகையை இரு மகன்களின் எதிர்கால இலக்குகளுக்கு பயன்படுத்தி கொள்ளலாம். எதிர்கால இலக்குகளுக்கு பயன்படுத்த உள்ள தொகையை ஆர்.டி. யாகவோ (Bank / Post office RD) அல்லது பரஸ்பர நிதியின் எஸ்.ஐ.பி. முறையை (Mutual Fund -SIP) தேர்ந்தெடுப்பது நலம்.


  • குடும்ப உறுப்பினர்களின் எண்ணிக்கை ஆறு நபர்கள் எனும் போது, அவரின் உணவில் பெரும்பாலும் இல்லை எனலாம். பிள்ளைகளுக்கு மற்றும் பெற்றோர்களுக்கான ஆரோக்கியமான உணவு தேவைப்படுகிறது. இருப்பினும், சில நேரங்களில் பெரிய குடும்பங்களுக்கு உணவு சார்ந்த மளிகை பொருட்களை மொத்தமாக வாங்கும் போதே உணவுச்செலவினை ஓரளவு குறைக்க முடியும். இதனை கொண்டும் பெற்றோர் மற்றும் குழந்தைகளின் இலக்குகளை நிர்ணயம் செய்யலாம்.


  • மருத்துவம் மற்றும் காப்பீடு என பார்க்கும் போது, அவர் பொதுவான எண்டோவ்மென்ட் (Endowment) பாலிசியை தான் எடுத்துள்ளார். மேலும் வயதான பெற்றோர்களுக்கான எதிர்பாராத மருத்துவ செலவுகளை நாம் கவனத்தில் கொள்ள வேண்டியது அவசியம்.


  • தான் ஒதுக்கும் ரூ. 3500 /- ல் (மருத்துவம் மற்றும் காப்பீடு) தனக்கான டேர்ம் இன்சூரன்ஸை எடுத்து கொள்வது நல்லது. இவருக்கான டேர்ம் பாலிசி கவரேஜ் ரூ. 45 லட்சத்திலிருந்து 50 லட்சம் வரை இருந்தால் போதும் (ஆண்டு வருமானத்தை போல 15-20 மடங்கு). இந்த கவரேஜிற்கு ஆண்டு பிரீமியம் ரூ. 7000 – 7500 வரை இருக்கும்.


  • எதிர்பாரா மருத்துவ செலவுகளை தவிர்க்க இவருடன் மனைவி மற்றும் இரு பிள்ளைகள் என ஒரு மருத்துவ பாலிசி, வயதான பெற்றோர்களுக்கென மற்றொரு பாலிசியை தேர்ந்தெடுத்து கொள்ளலாம். மூத்த குடிமக்கள் அல்லாமல் நான்கு பேருக்கான குடும்ப மருத்துவ காப்பீட்டு பிரீமியம் ஆண்டுக்கு ரூ. 15000-18000 /- ஆகும் ( 5 லட்சம் வரையிலான கவரேஜ்). மூத்த குடிமக்களுக்கான மருத்துவ காப்பீடு பிரீமியம் அதிகமாக இருக்கும் ( 2 Senior Citizens – Rs. 35,000 /- yearly for Upto 5 Lakh Sum Insured).


  • ஓய்வு கால நிதிக்கு தேசிய பென்ஷன் திட்டத்தை மட்டும் நம்பியிருக்காமல் அவ்வப்போது தனது சேமிப்பிலும் ஒரு தொகையை பிரித்து முதலீடு செய்ய வேண்டும். குழந்தைகளின் எதிர்கால கல்விச்செலவுகளை கருத்தில் கொண்டு, முன்கூட்டிய சேமிக்க பழகினால் சிரமப்பட தேவையில்லை. வெறும் சேமிப்பு என்று மட்டும் பாராமல், பிற வருமானத்தை ஏற்படுத்துவதும் ஒரு குடும்பத்திற்கு நிதி சார்ந்த அக்கறை உதவும்.


வருவாயில் துண்டு விழாமல் பார்த்து கொள்வதே சாலச்சிறந்தது.

வந்த பின் வருந்துவது அர்த்தமில்லையே 🙂


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை
 

www.varthagamadurai.com


Financial Blog in Tamil