Category Archives: Paisa News

Paisa News – News about Business and Finance

இ.பி.எப். வட்டி விகித வரலாறு – தொழிலாளர் வருங்கால வைப்பு நிதி

இ.பி.எப். வட்டி விகித வரலாறு – தொழிலாளர் வருங்கால வைப்பு நிதி

Employees Provident Fund Interest Rate History


தொழிலாளர்களுக்கான பி.எப். வட்டி விகிதத்தை கடந்த ஐந்து ஆண்டுகளில் முதன்முறையாக உயர்த்தியுள்ளது மத்திய அரசு. தற்சமயம் 2018-19ம் நிதியாண்டுக்கான பி.எப். வட்டி விகிதம் 8.65 சதவீதமாக உள்ளது. வருங்கால வைப்பு நிதி(Employees Provident Fund) என்று சொல்லப்படும் பி.எப். க்கான வட்டி விகிதங்கள் கடந்த காலங்களில் எவ்வாறு இருந்துள்ளது என பார்ப்போம்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

கடந்த 1952ம் வருடம் மார்ச் மாதத்தில் தொழிலாளர்களுக்கான வருங்கால வைப்பு நிதிக்கான சட்டம்(EPF Act) நாடாளுமன்றத்தில் இயற்றப்பட்டது. ஒரு நிறுவனத்தில் 20 அல்லது அதற்கு மேற்பட்ட தொழிலாளர்கள் இருக்கும்பட்சத்தில் அவர்கள் தங்களது நிறுவனத்தை இ.பி.எப். அமைப்பில்(EPFO) பதிவு செய்ய வேண்டும். இ.பி.எப். அமைப்பின் கீழ் பதிவு செய்யப்பட்ட நிறுவனங்கள் பி.எப். க்கான தொகையை தங்கள் தொழிலாளர்களின் வருமானத்தில் பிடித்தம் செய்திருக்க வேண்டும். அதே வேளையில் நிறுவனத்தின் பங்களிப்பையும் அளிக்க வேண்டும் என்பது நடைமுறையில் உள்ளது.


தொழிலாளர் வருங்கால வைப்பு நிதியில் டெபாசிட் செய்யப்படும் தொகை அரசாங்கத்தின் கடன் பத்திரங்களில்(Bonds) மட்டுமே முதலீடு செய்யப்பட்டு வந்த நிலையில், இனி பி.எப். தொகையை பங்குச்சந்தையிலும்(Equity exposure) முதலீடு செய்யலாம் என்ற சட்டம் சில காலங்களுக்கு முன்பு அமல்படுத்தப்பட்டது. எனவே, சம்பளத்தில் பிடித்தம் செய்யப்படும் பி.எப். தொகையின் ஒரு பகுதி பங்குச்சந்தையில் முதலீடு செய்யப்படுவது குறிப்பிடத்தக்கது.

EPF Interest Rate History 1952

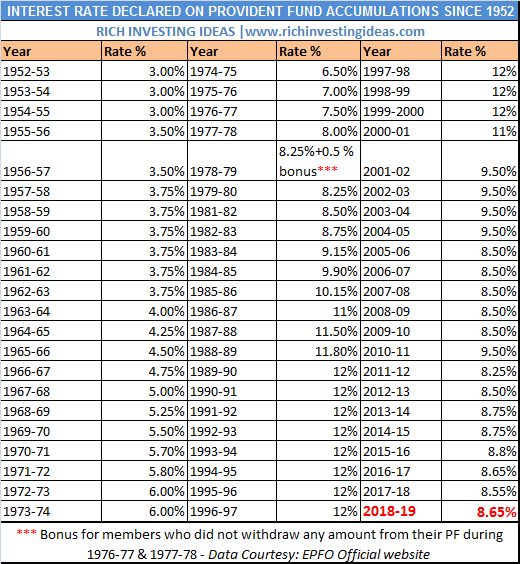
1952ம் வருடம் இ.பி.எப். க்கான சட்டம் இயற்றப்பட்ட நிலையில், 1952-53ம் நிதியாண்டில் அறிவிக்கப்பட்ட முதல் வட்டி விகிதம் 3 சதவீதமாகும். பின்னர் பி.எப். வட்டி விகிதங்கள்(Interest rate) நாட்டின் பொருளாதார வளர்ச்சி மற்றும் பணவீக்க எண்களை சார்ந்து படிப்படியாக உயர்த்தப்பட்டன.


1976-77 மற்றும் 1977-78ம் நிதி ஆண்டுகளில் பி.எப். சந்தாதாரர்கள் தங்களது பி.எப். கணக்கில் எந்தவொரு பணத்தையும் எடுக்காத பட்சத்தில், 1978-79ம் நிதியாண்டில் 8.25 சதவீத வட்டியுடன் 0.5 சதவீத போனஸ் வட்டியும்(Bonus Rate) அளிக்கப்படும் என இ.பி.எப். வாரியத்தால் அறிவிக்கப்பட்டது.


1990ம் ஆண்டிலிருந்து 2000ம் ஆண்டு வரை பணவீக்க விகிதத்தை கருத்தில் கொண்டு பி.எப். வட்டி விகிதம் 12 சதவீதமாக கொடுக்கப்பட்டது, இது இ.பி.எப். வரலாற்றில் அளிக்கப்பட்ட அதிகபட்ச வட்டி விகிதம். பின்னர் 2001ம் வருடம் முதல் பி.எப்.வட்டி விகிதம் குறைந்து கொண்டே வந்துள்ளது. கடந்த 15 ஆண்டுகளில் அறிவிக்கப்பட்ட குறைந்த வட்டி விகிதமாக, 2011-12ம் ஆண்டு 8.25 சதவீதமாக இருந்துள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


தொழிலாளர்களுக்கான பி.எப். வட்டி விகிதம் 8.65 சதவீதமாக உயர்வு

தொழிலாளர்களுக்கான பி.எப். வட்டி விகிதம் 8.65 சதவீதமாக உயர்வு  

The EPF interest rate hiked to 8.65 for FY 2018-19


தொழிலாளர் வருங்கால வைப்பு நிதி அமைப்பு(EPFO) நேற்று (21-02-2019) வெளியிட்ட தனது அறிக்கையில் வருங்கால வைப்பு நிதிக்கான வட்டி விகிதத்தை 8.55 சதவீதத்திலிருந்து 8.65 சதவீதமாக உயர்த்தியது. கடந்த ஐந்து வருடங்களில் தற்போது தான் இதற்கான வட்டி விகிதம் உயர்த்தப்பட்டுள்ளது. சமீபத்தில் தான் நாம் வர்த்தக மதுரை தளத்தில் பொது வருங்கால வைப்பு நிதியின் கடந்த கால வட்டி விகிதங்களை(PPF Rate History) பற்றி பதிவிட்டிருந்தோம்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

கடந்த 2014-15ம் நிதியாண்டில் 8.75 சதவீதமாக இருந்த பி.எப். வட்டி விகிதம் பின்னர் 2015-16ம் வருடத்தில் 8.8 % ஆகவும், 2016-17ம் ஆண்டில் 15 அடிப்படை புள்ளிகள் குறைக்கப்பட்டு 8.65 சதவீதமாக நிர்ணயம் செய்யப்பட்டது. கடந்த நிதியாண்டில் (2017-18) ஐந்து வருட குறைவாக பி.எப். வட்டி விகிதம்(Provident Fund Interest rate) 8.55 சதவீதமாக இருந்தது கவனிக்கத்தக்கது.


தொழிலாளர் வருங்கால வைப்பு நிதி அமைப்பின் பி.எப். க்கான மொத்த வைப்பு தொகை(Annual Deposits) கடந்த 2017-18ம் ஆண்டில் ரூ.1,31,000 கோடியாக இருந்தது. நடப்பு வருடத்தில் இது ரூ.1,46,000 கோடியாக இருக்கலாம் என மதிப்பிடப்பட்டுள்ளது. தற்போது சொல்லப்பட்டுள்ள 8.65 சதவீத வட்டியின் மூலம் 6 கோடி பி.எப். சந்தாதாரர்கள்(Subscribers) பயனடைவர் என கூறப்படுகிறது. அரசு பணியாளர்களுக்கு ஓய்வூதியம் இல்லாத காலத்தில், தனியார் துறைக்கும் இந்த வருங்கால வைப்பு நிதி(PF) ஒரு நீண்டகால மற்றும் பாதுகாப்பு தரும் முதலீட்டு சாதனமாக அமைகிறது.


பணியாளர் ஓய்வூதிய திட்டத்தின்(EPS) கீழ் குறைந்தபட்ச ஓய்வூதியத்தை உயர்த்துவது பற்றியும் வாரியத்தின் சார்பில் விவாதிக்கப்பட்டது. இருப்பினும், இந்த விஷயத்தில் அடுத்து வரவிருக்கும் குழு கூட்டத்தில் தான் முடிவெடுக்கப்படும் என தெரிகிறது.


நடப்பு நிதி வருடத்தில் மற்ற சிறு சேமிப்பு திட்டங்களின் வட்டி விகிதங்களை காட்டிலும் பி.எப். வட்டி விகித அறிவிப்பு (மூத்த குடிமக்கள் திட்டம் தவிர்த்து) சற்று அதிகமாக தான் உள்ளது. பொது வருங்கால வைப்பு நிதிக்கான(PPF) சமீபத்திய வட்டி விகிதம் 8 சதவீதமாக உள்ளது குறிப்பிடத்தக்கது. செல்வ மகள் சிறு சேமிப்பு திட்டத்திற்கு அளிக்கப்படும் வட்டி விகிதம் 8.50 சதவீதமாகும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


இலவச சிபில் கிரெடிட் அறிக்கையை பெறுவது எப்படி ?

இலவச சிபில் கிரெடிட் அறிக்கையை பெறுவது எப்படி ?

How to get a Free CIBIL Credit score report ?


பதினைந்து வருடங்களுக்கு முன்பு, நாம் வங்கியில் கடன் கேட்டு போனால், வங்கி நம்மிடம் 6 மாத வருவாய் அறிக்கை, வருமான சான்றிதழ், நாம் வேலை பார்க்கும் நிறுவனத்தின் தகவல்கள் மற்றும் அடமான சொத்துக்களின் விவரங்கள் என பல தகவல்களை கேட்டு பெறும். அப்போது நமக்கு வருமான சான்றிதழ் வாங்குவதே ஒரு நாள் வேலையாகி விடும்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

ஆனால் தற்போது நிலைமை மாறி விட்டது. நம் நாட்டில் தொழில்நுட்பத்தின் வளர்ச்சி மற்றும் பான் எண்ணின்(PAN) சிறப்பம்சங்கள் வங்கிக்கடன் முறையை எளிமையாக்கி விட்டது எனலாம். பான் எண்ணின் தொடர் வளர்ச்சி இப்போது முற்றிலும் மேம்படுத்தப்பட்டுள்ளது. இதனிடையே ஆதார்(Aadhaar) என்னும் அடையாள முறையும் அறிமுகப்படுத்தப்பட்டு, தற்சமயம் இணைக்கப்பட்டுள்ளது. பான் மற்றும் ஆதார் எண் நாட்டில் உள்ள ஒவ்வொரு குடிமகனின் நிதி விவரங்களை(Financial Position) சொல்வதாக அமைந்துள்ளன.


இப்போதைய காலத்தில், நாம் வங்கியில் கடன் கேட்டு சென்றால், வங்கி நம்மிடம் எதுவும் கேட்க தேவையில்லை. அவர்களது கிளை சார்பாக வேண்டுமானால் சில சான்றிதழ்களின் நகல்களை கேட்கலாம். நமக்கான வங்கிக்கடனை பரிசீலனை செய்யும் போது, நமது பான் எண்ணை(PAN) கொண்டு கடன் தகுதி நிலையை(Credit Score) ஆய்வு செய்வர். இந்த கடன் தகுதி நிலை என்பது கடன் தகவல் நிறுவனங்களால் ஏற்படுத்தப்படும் அறிக்கையாகும். நமக்கான தகவல்களை வங்கிகள், இது போன்ற நிறுவனங்களிடம் இருந்து கேட்டு பெறும்.


வங்கிகளில் கடன் பெற நமது வருவாயின் மதிப்பு(Annual Income) மட்டும் போதாது, மாறாக நமது கடன் தகுதியும் அவசியம். கடன் தகவல் நிறுவனங்கள் என்று சொல்லப்படும் கிரெடிட் ஏஜென்சிகள்(Credit Agencies) நாட்டில் உள்ள ஒவ்வொரு நபரின் நிதி (பான் மற்றும் வங்கிக்கணக்கு எண் மூலம்) தொடர்பான தகவல்களை சேகரித்து அதனை ஒரு தரவுகளாக பதிவு செய்து வருகிறது. நாம் ஏற்கனவே எந்த வங்கி அல்லது நிதி நிறுவனத்தில் கடன் வாங்கியிருந்தோம், கடந்த காலத்தில் கடனை முறையாக செலுத்தியுள்ளோமா, நமது வரவு-செலவு அறிக்கை எவ்வாறு இருந்துள்ளது மற்றும் கிரெடிட் கார்டை(Usage of Credit cards) பயன்படுத்தும் தன்மை போன்ற தகவல்கள் கிரெடிட் ஏஜென்சி வசம் இருக்கும். இந்த தகவல்களை தான் வங்கிகள் நாம் கடன் கேட்டு போகும் போது, அதன் அறிக்கையை ஆராயும்.


கிரெடிட் ஏஜென்சிகள் வங்கிகள் சார்ந்த தகவல் மட்டுமில்லாமல், மற்ற நிதி சேவை நிறுவனங்களிடம்(NBFC) உள்ள தனி நபரின் நிதி சார்ந்த தரவுகளையும் பதிவு செய்யும். தனி நபரின் நிதி நிலைமைகளை(Individual’s Financial Status) இது பொதுவாக பிரதிபலிக்கும். இதனை தான் நாம் கடன் தகுதி அறிக்கை(Credit Score Report) என்கிறோம்.


இன்று நம் நாட்டில் ஐந்துக்கும் மேற்பட்ட கிரெடிட் ஏஜென்சிகள் உள்ளன. இவற்றில் மிகவும் பிரபலமானவை(Credit Information Companies) – Transunion CIBIL, Experian PLC, Highmark, Equifax. இவை பெரும்பாலும் நன்கு அறியப்பட்டவை மற்றும் நம்பகமான கடன் தகுதி அறிக்கையை தயார் செய்யும் நிறுவனங்களாகும். சிபில்(Credit Information Bureau India Limited -CIBIL) மிகவும் பழமையான மற்றும் நம்பகமான கடன் தகுதி நிலையை அறிவிக்கும் பெரிய நிறுவனமாகும்.


பொதுவாக, கிரெடிட் ஏஜென்சிகளின் வேலை, வங்கிகள் மற்றும் நிதி சேவை நிறுவனங்களால் அளிக்கப்படும் தனிநபர் தகவல்களை பெறுதல், அதனை பராமரித்தல் மற்றும் அந்த நபருக்கு வங்கிகள் கடன் அளித்தால், அவரால் தற்சமயம் கடனை செலுத்தக்கூடிய நிதி நிலைமை போன்றவற்றை கொண்டிருக்கும். கிரெடிட் அறிக்கையின் மூலம் வங்கிகள் வாடிக்கையாளரின் நிதி நிலைமையை அறிந்து, அதற்கேற்றவாறு கடனை பரிசீலிக்கும்.


தனிநபர் ஒருவரின் கிரெடிட் அறிக்கையை பெறுவதற்கு கிரெடிட் ஏஜென்சிகள் ரூ. 300 லிருந்து 1000 ரூபாய் வரை கட்டணமாக பெறுகிறது. இதனை வங்கிகள் பெறும் போது, கட்டணத்தை நம்மிடம் இருந்து வசூல் செய்யும். நாம் விண்ணப்பத்திருக்கும் கடன் மதிப்பை கொண்டு, இந்த கிரெடிட் அறிக்கையை பெறுவது அவசியமாகும். கிரெடிட் அறிக்கையை பெறுவதற்கு ஒரு குறிப்பிட்ட வங்கியோ அல்லது வாடிக்கையாளரோ கிரெடிட் அறிக்கை நிறுவனங்களிடம் விண்ணப்பிக்கலாம்.


இப்போதெல்லாம், இணைய பயன்பாடு அதிகரித்து விட்டதால், கிரெடிட் ஏஜென்சிகள் தனிநபருக்கான அறிக்கையை ஆன்லைன் முறையில்(Get Free online Credit report) கொண்டு வந்து விட்டன. இது போக பல வலைத்தளங்கள் கிரெடிட் அறிக்கையை ஏஜென்சிகளிடம் இருந்து பெற்று தருகின்றன. பைசா பஜார்(Paisa Bazaar), பேங்க் பஜார், கிளியர் ஸ்கோர்(Clear Score) என மூன்றாம் தரப்பு வலைதள நிறுவனங்கள் இது போன்ற அறிக்கையை ஒரு முறை மட்டும் இலவசமாக அளிக்கின்றன. தற்போது கிரெடிட் ஏஜென்சிகளும் வங்கி வாடிக்கையாளர்களுக்கு இலவச கிரெடிட் அறிக்கையை தருகிறது. ஆனால் ஒரு குறிப்பிட்ட வருடத்தில் ஒரு முறை மட்டும் செல்லுபடியாகும் அறிக்கையை இலவசமாக அளித்து வருகிறது. ஒன்றுக்கு மேற்பட்ட அறிக்கை தேவைப்படும் போது அதற்கான கட்டணங்கள் பொருந்தும்.


சிபில் கிரெடிட் ஸ்கோர்(CIBIL Score) அறிக்கையை மிகவும் எளிமையான முறையில் பெறலாம். நாம் மேற்சொன்ன நிறுவனத்தின் அதிகாரபூர்வ வலைத்தளத்திற்கு பார்வையிடுங்கள். இலவச கடன் அறிக்கை அல்லது சிபில் அறிக்கையை பெறுவதற்கான லிங்கை பாருங்கள். ஒரு புதிய கணக்கை இலவசமாக ஆரம்பியுங்கள். பின்னர் உங்களது பெயர், பான் எண், பிறந்த தேதி, முகவரி மற்றும் சில தகவல்களை நீங்கள் பதிவு செய்ய வேண்டியிருக்கும். தேவையான தகவல்களை சமர்பித்த பின், உங்களது கிரெடிட் அறிக்கை திரையில் தெரியும். சில நிறுவனங்கள் உங்களுக்கு மின்னஞ்சலில் அனுப்பி வைக்கும்.


நீங்கள் உங்கள் கடன் தகுதி நிலை அறிக்கையில்(Credit reporting), அதிக அல்லது சாதகமான மதிப்பை(Medium to High) பெறுகிறீர்கள் எனில், வங்கிகளில் எளிதாக கடன் பெறும் வாய்ப்பு அதிகம். அறிக்கையில் மிகவும் குறைவான மதிப்பெண் அல்லது வங்கிகளை திருப்திப்படுத்த கூடிய மதிப்பெண் இல்லை(Medium to low) என்றால், வங்கிகள் உங்களுக்கு கடன் அளிப்பதை தாமதப்படுத்தலாம் அல்லது விண்ணப்பத்தை நிராகரிக்கலாம். எனவே, நீண்ட கால நோக்கில் ஒரு நல்ல கடன் மதிப்பீட்டை நாம் பராமரிக்கும் போது, நமக்கான அறிக்கை எண்களும் சாதகமாக இருக்கும். நமக்கு அவசர காலத்தில் தேவையான கடன்  தொகையும் உடனடியாக கிடைக்க பெறும்.


வாழ்க  வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


வணிகத்தை ஊக்குவிக்க ஸ்டார்ட் அப் மற்றும் சிறிய நிறுவனங்களுக்கு வரி சலுகை

வணிகத்தை ஊக்குவிக்க ஸ்டார்ட் அப் மற்றும் சிறிய நிறுவனங்களுக்கு வரி சலுகை

Angel Tax exemption for Startups and Small companies to promote business


பங்குச்சந்தையில் பட்டியலிடப்படாத சிறு நிறுவனங்கள் தங்களின் முதலீட்டை ஏஞ்சல் முதலீட்டின்(Angel Investing) மூலம் பெறுவதற்கு ஏஞ்சல் வரி என்ற மூலதன வரி உண்டு. இந்த வரி கடந்த 2012ம் வருடத்தில் அப்போதைய நிதி அமைச்சர் திரு. பிரணாப் முகர்ஜி அவர்களால் கொண்டு வரப்பட்டது. சிறு மற்றும் ஸ்டார்ட் அப் நிறுவனங்களில் ஏஞ்சல் முதலீட்டாளர்கள்(Angel Investors) முதலீடு செய்வர். நிதி மோசடிகளை தடுக்கவும், முதலீடு செய்பவர்களை கண்காணிக்கவும் இந்த ஏஞ்சல் வரி அறிமுகப்படுத்தப்பட்டது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

மத்திய அரசு நேற்று வெளியிட்ட ஒரு அறிக்கையில், ‘ நாட்டில் வணிகத்தை ஊக்குவிக்கவும், வேலைவாய்ப்பை அதிகரிக்கவும் சிறு மற்றும் ஸ்டார்ட் அப் நிறுவனங்களுக்கு அரசு சலுகை கொடுக்க முன்வந்துள்ளது. இதன் படி சிறிய நிறுவனங்களுக்கு வரி சலுகை(Exempt from Angel Tax) அளிக்கப்படுகிறது. நிறுவனங்களால் பெறப்படும் முதலீடு ரூ. 25 கோடிக்கு குறைவாக இருக்கும்பட்சத்தில், வரி சலுகை தரப்படும். இதற்கு முன்னர் இதன் வரம்பு 10 கோடி ரூபாய் வரை இருந்தது குறிப்பிடத்தக்கது.’


நடப்பு ஆட்சியில் மத்திய அரசு தொழில் நிறுவனங்களின் சார்பில் எந்த சலுகையையும் தரவில்லை என சொல்லப்படும் நிலையில், தற்போது இந்த அறிவிப்பு சிறு மற்றும் ஸ்டார்ட் அப் நிறுவனங்களுக்கு(Startup Companies) மகிழ்ச்சியை கொடுத்துள்ளது எனலாம். கடந்த சில காலங்களாக தொழில்களில் மந்த நிலையும், வேலைவாய்ப்பு புள்ளிவிவரங்களில் தொய்வும் ஏற்பட்டுள்ளது. இதற்கு காரணமாக சொல்லப்படுவது உலகளாவிய பொருளாதார காரணிகள் மற்றும் உள்நாட்டில் புதிய கொள்கைகளின் வருகை ஆகியவையாக உள்ளது.


நேற்று அரசு அறிவித்திருக்கும் வரி சலுகையின் படி, 25 கோடி ரூபாய் வரை முதலீட்டை பெற்ற சிறு நிறுவனங்கள் தொழில் மற்றும் உள்நாட்டு வர்த்தக மேம்பாட்டு ஆணையத்தில்(Department for Promotion of Industry and Internal Trade) பதிவு செய்திருப்பின், அவர்களுக்கு முழு வரிச்சலுகையும் கிடைக்கும். இதன் மூலம் நாட்டில் 30,000 க்கு மேற்பட்ட தொழில் நிறுவனங்கள் பயனடைகின்றன. இனி வெளிநாடு வாழ் இந்தியர்கள் மற்றும் பெரு நிறுவனங்களின் முதலீட்டாளர்கள் மூலம் சிறு நிறுவனங்களுக்கு முதலீடு பெறுவதில் சிக்கல் இருக்காது என கூறப்படுகிறது.


புதிதாக தொடங்கப்படும் நிறுவனங்கள் முதல் மூன்று ஆண்டுகளுக்கு வரி செலுத்த தேவையில்லை. புதிய விதிமுறைகளின் படி, பதிவு பெற்ற 16,000 நிறுவனங்கள் பலனை பெறும். இந்நிறுவனங்களில் வேலை செய்யும் தொழிலாளர்களின் எண்ணிக்கை மட்டும் சுமார் 3 லட்சம். குடியிருப்பு கட்டிடங்கள், நகைகள், பங்குகள், பத்திரங்கள் மற்றும் ஆடம்பர கார்களின் மூலம் நிதி திரட்டப்பட்ட நிறுவனங்களின் உரிமை தடை செய்யப்படும் என மத்திய அரசு தெரிவித்துள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


கிரெடிட் கார்டு – நல்லதோர் வீணை செய்தே – சாதகங்களும், பாதகங்களும்

கிரெடிட் கார்டு – நல்லதோர் வீணை செய்தே – சாதகங்களும், பாதகங்களும்

Advantages and Disadvantages of Using Credit Cards

இன்றைய காலத்தில், நம்மிடம் ஒருவர் அவசர தேவைக்காக பணம் கேட்டிருந்தால் நான் ஏன் இவருக்கு உதவ வேண்டும் என்ற எண்ணம் பலருக்கு  ஏற்படுவதுண்டு. மற்றவர்களுக்கு உதவிட வேண்டுமா என்ற ஐயம் உள்ள நமக்கு கிரெடிட் கார்டு என்ற பற்றட்டை (கடன் அட்டை) வாங்குவதில் எப்போதும் ஆர்வம் உள்ளது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

நிதி சார்ந்த சில விஷயங்களில் நாம் கவனமாக இருந்து வருகிறோம் என நினைத்தாலும், நமக்கு தேவையில்லாத நிதி சாதனங்களை தேர்ந்தெடுத்து வருவதுண்டு. போதுமான இன்சூரன்ஸ் தொகையை(Term Insurance) நமக்கு எடுத்து கொள்ளாமல், 5 லிருந்து 10 எண்டோவ்மென்ட் மற்றும் மணிபேக் பாலிசிகளை(Endowment & Moneyback Policies) எடுத்து விட்டு, நான் நிறைவான காப்பீட்டை பெற்றுள்ளேன் என எண்ணுவது. அதிகப்படியான ஆடம்பர பொருட்களை வாங்கி குவித்து விட்டு, கடன்களை குறைப்பதில் அலட்சியம் காட்டுவது. இது போன்ற நிலை தான் கிரெடிட் கார்டு என்று சொல்லப்படும் கடன் அட்டை(Credit Card) வாங்குவதிலும்.


இன்று மாத சம்பளம் வாங்கும் பெரும்பாலோருக்கு கிரெடிட் கார்டு வாங்குவது என்பது அத்தியாவசிய சாதனமாக மாறி விட்டது. தங்களுக்கு இது தேவை தானா என சற்றும் யோசிக்காமல், கிரெடிட் கார்டு வைத்திருந்தால் நமக்கும் இந்த சமுதாயத்தில் மதிப்பு அதிகரிக்கும் என்று பலர் நினைத்து நிதி பொறுப்பை சுமந்து வருகின்றனர். ஏற்கனவே சர்வதேச புள்ளிவிவரங்கள் நுகர்வோர்(Consumer Behavior) பயன்பாடுகளில் நம் நாட்டை எச்சரித்து வருகின்றன. இன்று நம் நாட்டில் நுகர்வோர் சார்ந்த பல பொருட்களும், சேவைகளும் வந்து விட்டன. இன்னும் பலவகைகள் அயல்நாட்டிலிருந்து இறக்குமதியாக உள்ளன. நாம் அவற்றை புத்திசாலித்தனமாக தொழில்முறையாக மாற்றினால் நல்லது. மாறாக, நுகர்தலை மட்டுமே கொண்டிருந்தால் நமக்கு கடனும், வியாபாரம் செய்பவருக்கு லாபமும் கிடைக்கும்.


கிரெடிட் கார்டுகள் என்று சொல்லப்படும் கடன் அட்டைகள் இன்றளவில் மிக எளிமையாக பயன்படுத்த முடியும் நிதி சாதனமாக இருக்கிறது. இருப்பினும், கிரெடிட் கார்டுகளை சரியாக பயன்படுத்தாவிட்டால் அது உங்களை பெரும் நிதி சிக்கலில்(Debt Trap) மாட்டிக்கொள்ள செய்யும். நம் நாட்டில் தொழில் புரிபவர்களிடம் பெரும்பாலும் கிரெடிட் கார்டுகள் இருப்பதில்லை. மாத வருமானம் பெறுபவர்களே இதனை அதிகமாக பயன்படுத்தி வருவது எதிர்மறையான விஷயம்(Negative).


கிரெடிட் கார்டு என்பது ஒரு நிதி நிறுவனத்தால் அதன் வாடிக்கையாளர்களுக்கு வழங்கப்படும் கடன் அட்டையாகும். இதனை வாடிக்கையாளர்கள் பெற வேண்டும் என்ற கட்டாயமில்லை. பொதுவாக விற்பனையின் அடிப்படையில், இது வாடிக்கையாளர்களுக்கு கடன் வாங்குவதற்கான ஒரு விருப்ப தேர்வை கொடுக்கிறது. குறுகிய கால நிதி(Short term Finance) தேவைக்கு அல்லது கடனாக இந்த கிரெடிட் கார்டை ஒருவர் பயன்படுத்தலாம். ஒரு வாரத்திலிருந்து ஒரு மாதம் வரையிலான காலவரையறை இந்த கடன் அட்டையின் மூலம் பெற்ற கடனை திரும்ப செலுத்துவதற்கு கொடுக்கப்படுகிறது. நீங்கள் குறிப்பிட்ட காலத்தில் உங்கள் கிரெடிட் கார்டு கடனை செலுத்தியிருந்தாலும், உங்கள் அட்டைக்கான பராமரிப்பு கட்டணம் உண்டு. கடனை குறிப்பிட்ட காலத்திற்குள் செலுத்த தவறினால், உங்களுக்கான வட்டி தொகை நாட்கணக்கில் கணக்கிடப்பட்டு வசூலிக்கப்படும். இந்த வட்டி தொகை வங்கிகள் மற்றும் நிதி நிறுவனங்களில் இருந்து பெறப்படும் அதிகபட்ச வட்டி விகிதம் ஆகும்.


பொதுவாக கடன்  அட்டையை நாம் எங்கும் பயன்படுத்தலாம். வெளிநாடுகளில் இதனை நாம் சிறப்பாக உபயோகிக்கலாம். உங்களுக்கான அவசர நிதி தேவை(Emergency Needs), எதிர்பாராத செலவுகள்(Unexpected), வேலையிழப்பு(Loss of a Job) போன்ற நேரங்களில் இந்த கடன் அட்டைகள் உதவும். அதே வேளையில், பெற்ற தொகையை நாம் திரும்ப செலுத்துவதில் கவனமாக இருக்க வேண்டும். கிரெடிட் கார்டுகளை பயன்படுத்துவதால் அதற்கான சலுகைகள் மற்றும் தள்ளுபடிகளும்(Credit Card Offers) ஏராளம். புள்ளிகளின் அடிப்படையிலும் கடன் அட்டை உள்ளவருக்கு சலுகைகள் கிடைக்கும். இன்னும் சில கடன் அட்டையில் நீங்கள் ஷாப்பிங் செய்யும் போது, உங்களுக்கான கேஷ் பேக் சலுகையும் வருவதுண்டு.


கிரெடிட் கார்டை சரியான முறையில் பயன்படுத்தும் போது, உங்களுக்கான கிரெடிட் மதிப்பீடும்(Credit Score) சரியாக இருக்கும். இதன் மூலம், நீங்கள் எதிர்காலத்தில் வங்கிகளில் கடன் வாங்கப்போகும் போது, இந்த கிரெடிட் மதிப்பீடுகள் உங்களுக்கு உதவலாம். தொழில்கள் மற்றும் சேவையில் தங்களுக்கான பண தேவை உள்ளவர்கள் சரியான அணுகுமுறையில் கடன் அட்டையை பயன்படுத்தலாம். தங்கள் தொழிலுக்கான ஆர்டர் கிடைத்தவுடன், தயாரிப்புக்கான முதலீடு இல்லையே என சிந்திக்க வேண்டாம். இந்த கிரெடிட் கார்டுகள் குறுகிய கால கடன் அளிப்பவராக உங்களுக்கு உதவும். ஆனால், நிகழ்காலத்தில் பெரும்பாலான தொழில் புரிபவர்கள் கிரெடிட் கார்டை சார்ந்து இருப்பதில்லை.


கிரெடிட் கார்டு பயன்பாட்டை நாம் எப்போதும் கவனத்தில் கொள்ள வேண்டும். நாம் வைத்திருக்கும் கடன் அட்டை இனி நமக்கு தேவையில்லை எனும் போது, அதனை நிறுவனங்களில் முறையாக ஒப்படைக்க வேண்டும். இல்லையெனில், பின்னாளில் கட்டணங்கள் உங்கள் வங்கிக்கணக்கில் பிடித்தம் செய்யப்படும். கிரெடிட் கார்டு என்னும் கடன் அட்டையை கொண்டிருக்கும் ஒருவர் செலவு செய்யும் நிலைக்கு தள்ளப்படுகிறார். இதனால் சில நுகர்வோர்கள் தாங்கள் வாங்கும் வருமானத்திற்கு அதிகமாக செலவழிக்கும் பழக்கத்திற்கு மாறுகின்றனர்.


அதிகப்படியான கிரெடிட் கார்டுகளை வாங்கும் போது, அதிகமான தள்ளுபடிகள் கிடைக்கும் என்ற எண்ணம், உண்மையில் உங்களை கடன் சுமையில் தள்ளும்.  சேமிப்பவரை விட, அதிகமாக செலவழிப்பவரையே பெரும்பாலான சமயங்களில் வங்கிகள் விரும்புகிறது..


செலவழிப்பவரை நிதி நிறுவனங்கள் வரவேற்கலாம், தங்களின் லாபத்திற்காக…


  வாழ்க வளமுடன்,


   நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com
 

கடந்த ஜனவரி மாதத்தில் நாட்டின் வர்த்தக பற்றாக்குறை 14.73 பில்லியன் டாலராக சரிந்தது

கடந்த ஜனவரி மாதத்தில் நாட்டின் வர்த்தக பற்றாக்குறை 14.73 பில்லியன் டாலராக சரிந்தது

India’s Trade deficit fell to USD 14.73 Billion in January 2019


நடப்பாண்டின் ஜனவரி மாதத்தில் நாட்டின் வர்த்தக பற்றாக்குறை 14.73 பில்லியன் அமெரிக்க டாலராக சரிந்தது. ஏற்றுமதி(Exports) 3.74 சதவீதம் அதிகரித்து 26.36 பில்லியன் டாலர்களாக உயர்ந்துள்ளன. ரசாயன விற்பனை(Chemicals), மருந்துகள்(Pharmaceuticals), ஆயுத்த ஆடைகள், நகைகள் மற்றும் பொறியியல் பொருட்களின் ஏற்றுமதி அளவு அதிகரித்ததால் இந்த 3.74 சதவீதம் சாத்தியமானது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

ஏற்றுமதியில் ரசாயன விற்பனை 15.56 சதவீதத்தையும், மருந்துகள் 15.2 சதவீதமும், ஆயுத்த ஆடைகள்(Ready made garments) 9.33 சதவீதத்தையும், கற்கள் மற்றும் நகைகள்(Gems & Jewellery) 6.67 சதவீதத்திலும் மற்றும் பொறியியல் பொருட்கள்(Engg goods) 1.07 சதவீதத்தையும் பங்களிப்பாக கொண்டிருந்தன. கடந்த மாதத்தில் இறக்குமதி(Imports) 41.09 பில்லியன் அமெரிக்க டாலர்களாக இருந்தது. இதன் காரணமாக நாட்டின் வர்த்தக பற்றாக்குறை 14.73 பில்லியன் டாலர்களாக குறைந்துள்ளது.


கடந்த 2018ம் வருடத்தில் சொல்லப்பட்ட இதே காலத்தில் நாட்டின் வர்த்தக பற்றாக்குறை (Trade Deficit) 15.67 பில்லியன் டாலராக இருந்தது குறிப்பிடத்தக்கது. இறக்குமதியில் தங்கத்தின் பங்கு 38 சதவீதம் உயர்ந்து 2.31 பில்லியன் அமெரிக்க டாலர்களாக முடிவடைந்தது. கடந்த ஜனவரி 2018ல் தங்கத்தின் இறக்குமதி பங்களிப்பு 1.8 பில்லியன் டாலர்களாகும்.

India Trade Deficit January 2019

நடப்பு நிதியாண்டின்(FY2019) முடிவடைந்த 10 மாதங்களில் வர்த்தக பற்றாக்குறை 155.93 பில்லியன் டாலர்களாக உள்ளது. இது கடந்த காலத்தில்(ஏப்ரல் 2017- ஜனவரி 2018) 136.25 பில்லியன் அமெரிக்க டாலராக இருந்தது. நடப்பு நிதி வருடத்தின் முதல் பத்து மாதங்களில் நாட்டின் ஏற்றுமதி 9.5 சதவீத வளர்ச்சியையும், இறக்குமதி 11 சதவீத வளர்ச்சியையும் கொண்டிருந்தது.


இறக்குமதியில் கடந்த டிசம்பர் 2018ம் காலத்தில் 2.44 சதவீதம் வீழ்ச்சி கண்டது. இது கடந்த 2016ம் ஆண்டு ஆகஸ்ட் மாதத்திற்கு பிறகு அடைந்த அதிகபட்ச சரிவாக குறிப்பிடப்பட்டுள்ளது. கடந்த மாதத்தில் உலோக தாதுக்கள், முத்து மற்றும் விலையுயர்ந்த கற்கள் மற்றும் போக்குவரத்து உபகரணங்களில் 20 சதவீதத்திற்கு மேல் சரிவை கண்டிருந்தாலும், தங்கத்தின் இறக்குமதி(Gold Imports) 38 சதவீதம் உயர்ந்துள்ளது.


1957ம் ஆண்டு முதல் ஜனவரி 2019ம் காலம் வரை, (Balance of Trade) நாட்டின் வர்த்தக சமநிலை (-2544.12) மில்லியன் டாலராக இருந்துள்ளது. உச்சபட்சமாக 1977ம் ஆண்டு மார்ச் மாதத்தில் 258.90 மில்லியன் அமெரிக்க டாலராகவும், குறைந்தபட்சமாக கடந்த 2012ம் வருடம் அக்டோபர் மாதத்தில் (-20210.90) மில்லியன் டாலராகவும் பதிவு செய்யப்பட்டுள்ளது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


எது சிறந்த முதலீடு – தங்க நகைகள் vs தங்க பண்டுகள் ?

எது சிறந்த முதலீடு – தங்க நகைகள் vs தங்க பண்டுகள் ?

Which is the best Investment – Physical Gold or Gold Funds


நமது வர்த்தக மதுரை இணையதளத்தில் கடந்த சில கட்டுரைகளுக்கு முன், தங்கத்தின் விலை இன்னும் அதிகரிக்கலாம் மற்றும் அதற்கான காரணங்களையும் சொல்லியிருந்தோம். கடந்த பத்து வருட கால அளவில் மதிப்பீடும் போது, தங்கத்தின் மீதான வருமானம் பெரும்பாலும் வங்கிகள் அளிக்கும் வைப்பு நிதிக்கான(Fixed Deposits) வட்டி விகிதத்தை ஒட்டியே அமைந்துள்ளது குறிப்பிடத்தக்கது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

தங்கத்தை நகைகளாக(Jewels) வாங்குவதை காட்டிலும் அதனை ஒரு முதலீட்டு சாதனமாக மாற்றுவதே நமக்கான புத்திசாலித்தனமாகும். நாம் ஏற்கனவே சொன்னது போல, தங்க ஆபரணங்கள் என்பது ஒரு தேய்மான பொருளாகவும், வருமானம் எதுவும் தராமல் போகும் அணிகலனாக மட்டுமே (Liability) உள்ளது. நம்முடைய பெரும்பாலான சேமிப்பு தொகை தங்க நகைகள் வாங்குவதற்காக மட்டுமே செலவிடப்படுகிறது. மாறாக நமக்கான நிதி இலக்குகளுக்கு(Financial Goals) அது துணைபுரிவதில்லை.


எந்த ஒரு முதலீட்டு சாதனத்திற்கும் வருமான வாய்ப்பு மற்றும் நீண்ட காலத்தில் வளர்ச்சியும் உண்டு. அந்த வகையில் காணும் போது, நாம் நமது நகைகளை கொண்டு எவ்வளவு சம்பாதித்தோம் என பார்த்தால், தேய்மான செலவும்(Depreciation), தங்கத்தை பரிமாற்றம் செய்த செலவுகள்(Exchange) தான் மிஞ்சும். நமக்கு தேவையான சிறிதளவு நகைகளை மட்டும் வைத்து கொண்டு, தங்கத்தில் வருமானம் ஈட்டுவதற்கான வாய்ப்பை கண்டறிவது நல்லது.


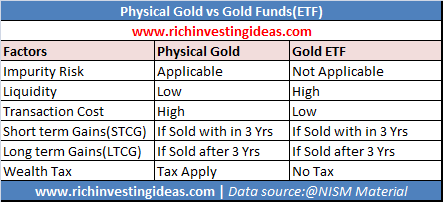
தங்க நகைகளுக்கு மாற்றாக தங்க பண்டுகள் (அ) தங்க இ.டி.எப்.(Gold ETF) என்று சொல்லக்கூடிய பரஸ்பர நிதி திட்டங்களில் நமது முதலீடு இருக்கும் போது, நாம் போதுமான வருமானத்தை பெறலாம். தங்க நகைகளுக்கும், கோல்டு இ.டி.எப். திட்டங்களுக்கும் உள்ள வேறுபாட்டை பின்வரும் படத்தில் பாருங்கள்.

Gold vs Gold Fund

பொதுவாக நாம் தங்க நகைகளாக வைத்திருக்கும் போது, அவற்றில் ரிஸ்க் அதிகம். அது ஒரு பாதுகாப்பான முதலீடு என்று நாம் கூறினாலும், நகைகளை பாதுகாத்து கொள்ள வேண்டியது அவசியம். நாம் வாங்கும் தங்கம் சுத்தமான தங்கமா என்பதை நாம் தான் உறுதி செய்து கொள்ள வேண்டும். பெரும்பாலும் 91.6 சதவீத சுத்தமான தங்கத்தை மட்டுமே நாம் வாங்கும் வாய்ப்புண்டு. அதே வேளையில் பரஸ்பர நிதி திட்டங்கள் அளிக்கும் கோல்டு பண்டுகளில்(Gold Mutual Funds) 99.5 சதவீத மதிப்பிலான சுத்த தங்கத்தின் அடிப்படையில் நமது முதலீடு அமையும்.


வெறும் தங்க நகைகளாக மட்டுமே நாம் இப்போது வைத்திருக்கும் போது, பிற்காலத்தில் அந்த நகைகள் தேய்மானம் அடைவதும், மீண்டும் நாம் அதற்கான மாற்று பொருளாக புதிய நகைகளை வாங்குவதும் நமக்கு வீண்செலவு தான். அதற்கு பதிலாக இது போன்ற தங்க பண்டுகளில் நாம் முதலீட்டை மேற்கொள்ளும் போது, தேவைப்படும் காலத்தில் நமக்கான புதிய நகைகளை வாங்கி கொள்ளலாம், நமக்கும் இதன் மூலம் வருவாயும் கிடைத்திருக்கும்.


நாம் வைத்திருக்கும் தங்க நகைகளை அவ்வளவு எளிதாக பணமாக மாற்ற முடியாது. நகைகளை அடகு வைக்கவோ அல்லது விற்கவோ மட்டுமே நம்மால் முடியும். மேலும் நகைகளின் மதிப்பில் குறைவான பணமே நமக்கு கிடைக்கும். ஆனால் இ.டி.எப்.(Exchange Traded Fund) திட்டங்களில் நாம் எப்போது வேண்டுமானாலும் நமக்கு தேவையான தொகையை பெற்றுக்கொள்ளலாம். பாதுகாப்பான முதலீடும் மட்டுமில்லாமல் இதனை வாங்குவதற்கான செலவும் மிக குறைவு.


தங்க இ.டி.எப். திட்டங்களில் குறைந்தபட்ச முதலீடாக(Minimum Investment) ஒரு கிராம் தங்கத்தின் மதிப்பை கூட நாம் வாங்கலாம் என்பது கவனிக்கத்தக்கது. குறுகிய கால மற்றும் நீண்ட கால மூலதன ஆதாய வரி அடிப்படையில் தங்க நகைகளுக்கு உள்ள காலங்களே இ.டி.எப். பரஸ்பர நிதி திட்டத்திற்கும் பொருந்தும். நாம் தங்க நகைகளை விற்பனை செய்வதன் மூலம் நமக்கு கிடைக்கும் லாபத்திற்கு செல்வ வரி(Wealth Tax) உண்டு. ஆனால் தங்க பண்டுகளுக்கு இது போன்ற வரிகள் இல்லை.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


சந்தை வல்லுநர்களை ஆச்சரியப்படுத்திய சன் பார்மா காலாண்டு நிகர லாபம்

சந்தை வல்லுநர்களை ஆச்சரியப்படுத்திய சன் பார்மா காலாண்டு நிகர லாபம்

Sun Pharma Q3FY19 results surpasses Market Analysts


இந்தியாவின் மிகப்பெரிய மருந்து தயாரிப்பு மற்றும் விற்பனை நிறுவனமான சன் பார்மா(Sun Pharmaceutical) தனது மூன்றாம் காலாண்டில் நிகர லாபமாக ரூ.1461 கோடியை ஈட்டியுள்ளது. 1 லட்சம் கோடி ரூபாய்க்கும் மேலான சந்தை மதிப்பை கொண்ட சன் பார்மா நிறுவனம் மும்பையை தலைமையிடமாக கொண்டு இயங்கி வருகிறது. கடந்த 2014ம் ஆண்டில் ரான்பாக்ஸி(Ranbaxy Laboratories) மருந்து நிறுவனத்தை 4 பில்லியன் அமெரிக்க டாலர் மதிப்பில் கையகப்படுத்தியது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

உலகளவில் 5வது மிகப்பெரிய மருந்து தயாரிப்பு நிறுவனமான(Pharmaceutical formulations) இது கடந்த சில வருடங்களாக, அதாவது ரான்பாக்ஸி நிறுவனத்தை வாங்கிய பின் பல சிக்கல்களில் மாட்டி கொண்டிருந்தது. 2018-19ம் நிதியாண்டில் இரண்டாம் காலாண்டில் இந்நிறுவனம் முதன்முறையாக 160 கோடி ரூபாய் நஷ்டத்தை சந்தித்தது. முதலீட்டாளர்களுக்கு கடந்த ஒரு வருடத்தில் 26 சதவீத வருமான இழப்பை(Negative Returns) ஏற்படுத்தியுள்ளது.


சந்தையில் முதலீட்டாளர்களிடையே எந்த எதிர்பார்ப்பும் இல்லாமல் இருந்த சன் பார்மா நிறுவனம் 2018-19ம் ஆண்டின் மூன்றாம் காலாண்டு முடிவுகளை நேற்று வெளியிட்டது. சந்தை வல்லுநர்களை ஆச்சர்யப்படுத்தும் வகையில் இதன் காலாண்டு முடிவுகள் இருந்தன. மூன்றாம் காலாண்டில் நிறுவனத்தின் வருவாய்(Revenue) 7,740 கோடி ரூபாயாகவும், இயக்க விகிதம்(Operating Margin) 28 சதவீதமாகவும் உள்ளது. வரிக்கு முந்தைய வருமானம் ரூ. 1,730 கோடி மற்றும் நிகர லாபம் 1,461 கோடி ரூபாய்(Net Profit).


கடந்த 2017-18ம் நிதியாண்டில் இதே காலத்தில்(YoY) நிறுவனத்தின் வருவாய் ரூ.6,653 கோடியாகவும், நிகர லாபம் ரூ. 356 கோடியாகவும் இருந்தது கவனிக்கத்தக்கது. நிறுவனத்தின் கடன்-பங்கு(Debt to Equity) விகிதம் 0.27 ஆக இருந்துள்ளது. கடந்த மூன்று வருட காலத்தில் லாப வளர்ச்சி (-14.35) சதவீதமாகவும், 12 மாத கால அளவில் பார்க்கும் போது, 65 சதவீத லாப வளர்ச்சியையும் கொண்டிருந்தது.


பங்கு சந்தையில் கடந்த ஒரு வாரத்தில் சன் பார்மா 6.71 சதவீத வருமானத்தையும், பத்து வருட காலத்தில் 295 சதவீதத்தையும் வருமானமாக முதலீட்டாளர்களுக்கு அளித்துள்ளது. தற்போது வெளிவந்த மூன்றாம் காலாண்டு முடிவுகளை இரண்டாம் காலாண்டுடன் ஒப்பிடும் போது(QoQ), தற்போது வருவாய் 12 சதவீத வளர்ச்சியை கொடுத்துள்ளது. இதே வேளையில் நிறுவனத்தின் நிகர லாபம் காலாண்டில் 667 சதவீத வளர்ச்சியுடன் இருந்தது.


சன் பார்மா நிறுவனம் நீரழிவு(Diabetes), இருதய கோளாறுகள், வளர்சிதை மாற்ற நோய்கள்(Metabolic Disorders), கண், புற்றுநோய், இரைப்பை கோளாறு மற்றும் ஆஸ்துமா போன்ற பிரச்சனைகளுக்கு மருந்து தயாரித்து, உலகளவில் 26 நாடுகளுக்கு ஏற்றுமதி செய்து வருகிறது.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com

தங்கம் விலை இன்னும் அதிகரிக்கும் – என்ன செய்யலாம் ?

தங்கம் விலை இன்னும் அதிகரிக்கும் – என்ன  செய்யலாம் ?

What to do while the prices of Gold increases ?


நம் நாட்டிற்கும், தங்கத்திற்கும் இடையே மிகவும் ஆழமான நட்பு இருந்து கொண்டிருப்பதை வரலாற்று புள்ளிவிவரங்களில் நாம் அறியலாம். நமது குடும்பத்திற்கு தேவையான நிதி ஆதாரம் இல்லாவிட்டாலும், தங்கத்தை அதுவும் நகைகளாக வாங்குவது நம்மிடையே இன்னும் குறையவில்லை. தங்கம் விலை இந்த மாதத்தின் துவக்கத்தில் (பிப்ரவரி 2, 2019) 24 காரட் விலை கிராமுக்கு ரூ. 3358/- ஆகவும், 22 காரட் விலை கிராமுக்கு 3170 /- ரூபாயாகவும் வர்த்தகமானது. 18 காரட் தங்கம் கிராமுக்கு ரூ. 2613/- ஆக இருந்துள்ளது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

இந்த விலை கடந்த ஐந்து வருடங்களில் இருந்த அதிகபட்ச விலையாக சொல்லப்படுகிறது. பண்டிகை காலங்கள் மற்றும் முகூர்த்த நாட்களை தொடர்ந்து தங்கத்தின் விலை தற்சமயம் அதிக விலையில் வர்த்தகமாகி கொண்டிருக்கிறது. ரூபாய்க்கு எதிரான டாலரின் மதிப்பிலும் ஸ்திரத்தன்மை(Stability on Dollar Conversion) உள்ளதால், தங்க இறக்குமதி விலையிலும்(Gold import) வித்தியாசம் காணப்படுகிறது. கடந்த ஜனவரி மாதத்தில் தங்கத்தின் இறக்குமதி அதிகரித்து இருந்ததும், விழா காலங்களை முன்னிட்டு மக்களிடையே தங்கத்தின் தேவை அதிகரித்ததும் தான் தங்க நகைகளின் விலையை அதிகரித்துள்ளது.


கடந்த ஜனவரி மாதம் மட்டும் தங்கத்தின் இறக்குமதி 46 டன்கள், இது கடந்த 2018 ஜனவரி மாதத்துடன் ஒப்பிடும் போது 64 சதவீதம் அதிகமாகும். கடந்த 2013ம் ஆண்டில் மும்பை சந்தையில் தங்கத்தின் பென்ச்மார்க்(Benchmark Gold Futures) மதிப்பில் 10 கிராம் தங்கத்தின் விலை அதிகபட்சமாக ரூ.35,074 /- வரை சென்றது. 2013ம் வருடம் பிப்ரவரி 4ம் தேதியன்று 10 கிராம் விலை 33,646 ரூபாயாக இருந்தது. இந்த விலை மதிப்பில் தான் தற்போது வர்த்தகமாகி வருகிறது குறிப்பிடத்தக்கது.


பொதுவாக நமது நாட்டில் தங்க நகைகளின் விலை அதிகரிப்பதற்கு காரணமாக சொல்லப்படுவது(Reason) அயல்நாட்டில் இருந்து தங்க இறக்குமதி (டாலர் மதிப்பில்), கச்சா எண்ணெய் விலை மாற்றங்கள் மற்றும் உள்ளூர் தேவைகள்(Domestic Demand). தங்கத்தின் அதிகபட்ச இறக்குமதியால் நாட்டின் நிதி பற்றாக்குறை கணக்கிலும்(Fiscal Deficit) சுமை அதிகரிக்கிறது. அரசாங்கத்தை பொறுத்தவரை தங்கம் ஒரு இழப்புக்காப்பு(Hedging) சார்ந்த சாதனமாக மட்டுமே பார்க்கப்படுகிறது. இது போர் நிலவும் அவசர காலங்களில் மட்டுமே பயன்பட முடிகிறது. மற்ற நேரங்களில் மக்களின் அணிகலன் விருப்பத்திற்காக மட்டுமே இது உபயோகப்படுத்தப்படும்..


கடந்த பத்து ஆண்டுகளில் தங்கத்தை ஒரு முதலீடாக(History of Gold prices) காணும் போது, அதன் வருமானம் வங்கிகளின் வைப்பு நிதி வட்டி விகிதத்தை ஒட்டியே இருந்துள்ளது. இந்த வருமானம் பணவீக்கத்தை(Inflation) தாண்டியதாக இருக்கவில்லை. ஆனால் கடந்த வருடம் பங்குச்சந்தை மந்தமாக இருந்ததால், அதனை காட்டிலும் தங்கத்தில் முதலீடு குறிப்பிடத்தக்க வருமானத்தை கொடுத்துள்ளது. சமீபத்தில் நாட்டின் பணவீக்கமும் குறைந்த அளவிலே உள்ளதால், தங்கத்திற்கு எந்த தாக்கமும் ஏற்படவில்லை. நிதி பற்றாக்குறையை குறைக்க அரசும் தங்கத்தின் இறக்குமதி விகிதத்தை குறைத்து வருவது கவனிக்கத்தக்கது.


தங்கத்தில் முதலீடு செய்கிறேன் என்று நாம் தங்க ஆபரணங்களை வாங்கி கொண்டிருப்பதில் எந்த பயனும் இல்லை. முதலீடு என்பது வளர்ச்சியை(Investment must grow) நோக்கி செல்ல வேண்டும். முதலீட்டிற்கு லாப-நட்டங்கள் இருக்கலாம். ஆனால் தேய்மானத்தை மட்டுமே கொண்டிருத்தல் கூடாது. அவ்வாறு காணும் போது, நாம் வாங்கும் தங்க நகைகள் தேய்மானத்தை மட்டுமே கொண்டுள்ளது, எனவே இதனை ஒரு சிறந்த முதலீடாக கருத முடியாது.


தங்கத்தின் விலை அதிகரிப்பை லாபமாக பெற விரும்புபவர்கள் முதலீட்டு சாதனமாக தங்க பத்திரங்கள்(Gold Bonds), தங்க இ.டி.எப்.(Gold ETF) திட்டங்களில் முதலீடு செய்யலாம். தங்கள் பெண் குழந்தைகளுக்கு நகை வாங்க விரும்புபவர்களும் இது போன்ற திட்டத்தில் முதலீடு செய்து விட்டு, பிற்காலத்தில் தேவைப்படும் நாட்களில் இதனை விற்று வரும் பணத்தில் தங்கத்தினை அதன் மதிப்பில் வாங்கி கொள்ளலாம். நமக்கான நகைகளும் புதிதாக கிடைக்கும், பழைய நகைகள் மற்றும் தேய்மானம்(Depreciation) போன்ற விஷயங்கள் நடைபெறாது. அரசாங்கம் வெளியிடும் தங்க பத்திரங்களில் குறிப்பிட்ட காலத்தில் வட்டியும் தொடர்ச்சியாக வழங்கப்பட்டு வருகிறது.


நம்மிடம் இருக்கும் தங்க நகைகள் நமக்கு இப்போது தேவைப்படவில்லை என்றால், வங்கிகள் அளிக்கும் தங்க டெபாசிட் திட்டத்தில்(Gold Deposit Scheme) நமது தங்கத்தை முதலீடாக கொண்டு, வட்டி வருமானத்தை பெறலாம். தங்க நகைகள் நமக்கு அவசரகாலத்தில் உதவலாம் என்று நாம் கூறினாலும், இன்றைய தொழில்நுட்ப காலகட்டத்தில் உங்கள் வங்கி அட்டையும்(Debit & Credit Cards), ரொக்கமும்(Cash is King) தான் உதவ நேரிடும். தங்கத்தின் விலை அதிகரிப்பு உலகளாவிய பொருளாதார காரணிகள் மற்றும் டாலரின் மதிப்பை சார்ந்தே உள்ளன என்பதை மட்டும் நாம் மறந்திற கூடாது. நமக்கான முதலீட்டு வாய்ப்பை நாம் சரியாக தேர்ந்தெடுக்கும் போது, வருமான வளர்ச்சி தானியங்கியாகவே செயல்படும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com


5 சிறந்த வரி சேமிப்பு பரஸ்பர நிதித்திட்டங்கள் – ELSS – 2019

5 சிறந்த வரி சேமிப்பு பரஸ்பர நிதித்திட்டங்கள் – ELSS – 2019

Best 5 Tax Saving Mutual Funds – ELSS – 2019


நடப்பு நிதி வருடத்திற்கான(2018-19) காலம் முடிவடைவதற்கு இன்னும் ஏழு வாரங்களே உள்ளன. 2018-19ம் நிதியாண்டுக்கான வருமான வரி தாக்கல் வரும் ஏப்ரல் மாதம் முதல் ஆரம்பமாகும். இந்த மாதத்தின் தொடக்கத்தில் பட்ஜெட் வாயிலாக தனி நபர் வருமான வரியில் தள்ளுபடிகள் மற்றும் இதர சலுகைகள் கொடுக்கப்பட்டன. இந்த வரி தள்ளுபடிகளும், மற்ற சலுகைகளும் அடுத்து வரும் 2019-20ம் நிதியாண்டுக்கானது. இருப்பினும் நமக்கு நடப்பு வருடத்திற்கு கொடுக்கப்பட்ட சலுகைகளை கொண்டு நாம் வருமான வரி தாக்கல்(Income Tax filing) செய்ய போகிறோம். நடப்பு வருடத்தில் தாக்கல் செய்யப்பட்ட இடைக்கால பட்ஜெட்டில் வருமான வரி வரம்பில் மாற்றம் ஏதும் செய்யப்படவில்லை, வரி தள்ளுபடியாக மட்டுமே கொண்டுவரப்பட்டுள்ளது என்பதை நாம் நினைவில் கொள்ள வேண்டும்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js

(adsbygoogle = window.adsbygoogle || []).push({});

நம்மில் பெரும்பாலோர் வருமான வரியில் விலக்கு பெற(Income Tax exemption), கடைசி நேரத்தில் வரி சலுகை திட்டங்களில் முதலீடு செய்கின்றனர். வரி சலுகையை பெற ஒரு நிதி ஆண்டின் தொடக்கத்தில் முதலீட்டை துவங்குவதே நல்லது. நீங்கள் செய்யப்போகும் முதலீடு வரி சலுகைக்காக மட்டுமில்லாமல், உங்களின் நிதி இலக்குகளை(Financial Goals) சார்ந்து இருக்க வேண்டும். இன்னும் சிலரோ வருமான வரி சலுகைக்கு வெறும் காப்பீட்டு திட்டங்களை மட்டுமே கொண்டுள்ளனர் என்பது வருந்தத்தக்க விஷயம். வருமான வரி செலுத்தும் அளவுக்கு வருவாய் உள்ள ஒரு தனி நபர், தனக்கு போதுமான காப்பீட்டு தொகையை எடுத்து விட்டு பின்னர் மற்ற வரி சலுகை திட்டங்களை பற்றி யோசிக்கலாம். போதுமான காப்பீடு என்பது இன்று டேர்ம் பாலிசியில்(Term Insurance Policy) மட்டுமே குறைந்த விலையில் கிடைக்கிறது. காப்பீடு போக மீதமுள்ள தொகைக்கு நாம் வருமான வரிச்சட்டம் 80 சி பிரிவின் கீழ் மற்ற வரி சலுகை திட்டங்களை தேர்ந்தெடுக்கலாம். Income Tax Act – 80 சி பிரிவின் கீழ் தனி நபர் ஒருவர் அதிகபட்சமாக ரூ. 1.50 லட்சம் வரை வரிச்சலுகை பெறலாம்.


வரி சலுகைக்கான திட்டங்கள் எனும் போது, பொதுவாக அஞ்சலக மற்றும் வங்கிகளில் வழங்கப்படும் திட்டங்கள் ஞாபகம் வரலாம். பொது வருங்கால வைப்பு நிதி(PPF), தேசிய சேமிப்பு பத்திரம்(NSC), கிசான் விகாஸ் பத்திரம்(KVP), செல்வமகள் திட்டம்(Sukanya Samriddhi), காப்பீடு நிறுவனங்கள் வழங்கும் முதலீட்டு திட்டங்கள் மற்றும் பரஸ்பர நிதித்திட்டங்கள் அளிக்கும் வரிச்சலுகை முதலீடுகள்(Tax Saving Mutual Funds) ஆகியவை நமக்கான வாய்ப்புகளாக உள்ளன.


மேலே குறிப்பிட்டுள்ள அனைத்து திட்டங்களும் வருமான வரி சட்டம் பிரிவு 80சி ன் கீழ் ரூ. 1.5 லட்சம் வரை (அனைத்துக்கும் சேர்த்து) வரி சலுகை பெறக்கூடியவை. வரி சலுகை திட்டங்களை பொறுத்தவரை ஒரு குறிப்பிட்ட காலத்திற்கு(Lock-in Period) பிறகு தான் நாம் அந்த திட்டங்களில் இருந்து பணத்தை பெற வேண்டும். இதன் காரணமாக தான் நமக்கு வரிச்சலுகை கிடைக்க பெறுகிறது. அவ்வாறு பார்க்கும் போது, குறைந்த காலத்தில் முதலீட்டை எடுக்கக்கூடியதாகவும், ரிஸ்க்குடன் கூடிய நல்ல வருமானத்தை தருவதாக பரஸ்பர நிதி வரிச்சலுகை  திட்டங்கள்(ELSS -Equity linked Savings Scheme) உள்ளன. இவை மற்ற வரி சலுகை திட்டங்களை காட்டிலும் நீண்டகாலத்தில் பணவீக்கத்தை தாண்டிய வருமானத்தை கொடுப்பவை.


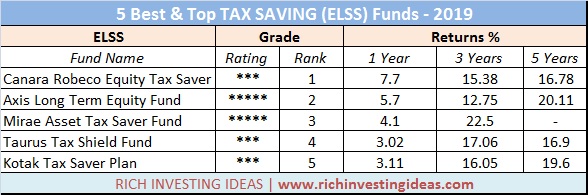
நடப்பு நிதியாண்டு 2019ல் சிறந்த மற்றும் வரி சலுகை அளிக்கக்கூடிய பரஸ்பர நிதி திட்டங்கள்(Tax Saving Mutual Funds),


  • Canara Robeco Equity Tax Saver
  • Axis Long Term Equity Fund
  • Mirae Asset Tax Saver Fund
  • Taurus Tax Shield Fund
  • Kotak Tax Saver Fund


இந்த ஐந்து திட்டங்களும் வருவாய் மற்றும் ரிஸ்க் விகிதத்தின் அடிப்படையில் முன்னுரிமை அளிக்கப்பட்டுள்ளது. Value Research Online மற்றும் Morningstar தளங்கள், சொல்லப்பட்டுள்ள ஐந்து பரஸ்பர நிதி திட்டங்களுக்கும் ஒன்று முதல் ஐந்து வரை தரவரிசை பட்டியலில் இடம் கொடுத்துள்ளது. ஒரு பரஸ்பர நிதி திட்டத்தினை தேர்ந்தெடுக்கும் போது, அதன் நிர்வாகம்(Fund Manager), வருவாய் மதிப்பீடு, துறை சார்ந்த மற்றும் பென்ச்மார்க் வருமானம்(Benchmark Returns), ரிஸ்க் விகிதங்கள்(Risk ratios) போன்றவற்றை ஆய்வு செய்வது அவசியம்.


மேலே சொல்லப்பட்டுள்ளன வரி சலுகை அளிக்கும் பரஸ்பர நிதி திட்டங்களில் குறைந்தபட்ச முதலீடு ரூ.500/- மட்டுமே. செலவின விகிதம்(Expense ratio) 2.0 – 2.75 % என்ற அளவிலும், பணத்தை திரும்ப பெறும் போது வெளியேறும் கட்டணம்(No exit load) எதுவுமில்லை. பண்டுகளின் ரிஸ்க் அளவு குறைந்தது முதல் மிதமானதாக(Low to Average) உள்ளது. நியமச்சாய்வு(Standard Deviation) 14லிருந்து 15 புள்ளிகள் வரை கொண்டுள்ளது. கடந்த ஒரு வருட கால வருவாய் என பார்க்கும் போது, சராசரியாக மூன்றிலிருந்து ஏழு சதவீத வருமானத்தை கொடுத்துள்ளது. கடந்த வருடத்தில் சந்தை மந்தமாக இருந்ததும், இந்த வருவாய் குறைவுக்கான காரணமாக சொல்லப்படுகிறது. எனினும் ஐந்து வருட காலத்தில் அனைத்து பண்டுகளும் 15 சதவீதத்திற்கும் மேல் வருமானத்தை தந்துள்ளது.


5 சிறந்த பரஸ்பர நிதி திட்டங்களில் ஒவ்வொரு பண்டின் சந்தை மூலதனமும் ரூ.50,000 கோடிக்கும் மேல் உள்ளது. நட்சத்திர மதிப்பீடை(Star Rating) மட்டுமே கருத்தில் கொள்ளாமல், மற்ற விஷயங்களையும் நாம் ஆராயும் போது சிறந்த பரஸ்பர நிதி திட்டங்கள் நமக்கு கிடைக்கும். சொல்லப்பட்ட வருமான விகிதங்கள் மற்றும் இதர விஷயங்கள் அனைத்தும் கடந்த கால செய்தியே. இனிவரும் காலத்தில் அவை நன்றாக செயல்படுமா என்பது சந்தை மற்றும் நிர்வாகத்தை சார்ந்தது.


மறவாதீர்கள், கடைசி நேர வரிச்சலுகை திட்டங்களை தவிருங்கள். உங்களுக்கான நிதி இலக்குகளை அல்லது தேவைகளை முதலில் தீர்மானியுங்கள். அதனை சார்ந்து வரி சலுகை திட்டங்கள் இருக்குமாறு பார்த்து கொள்ளுங்கள். செய்யப்படும் வரி சலுகை முதலீடு தகுந்த நிதி ஆலோசகரின் முன்னிலையில் நிதியாண்டின் (ஏப்ரல் மாதம்) தொடக்கத்தில் இருக்கட்டும்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை


www.varthagamadurai.com