Category Archives: Investopedia

எச்.இ.ஜி.(HEG) லிமிடெட் பங்குகளை இப்போது வாங்கலாமா ? – பங்குச்சந்தை அலசல்

எச்.இ.ஜி.(HEG) லிமிடெட் பங்குகளை இப்போது வாங்கலாமா ? – பங்குச்சந்தை அலசல் 

Would you buy HEG LTD – Graphite Electrode now ? Fundamental Analysis

எல்.என்.ஜே. பில்வாரா(LNJ Bhilwara) குழுமத்தின் ஒரு அங்கம் மற்றும் அதன் முதன்மை நிறுவனம் தான் எச்.இ.ஜி. லிமிடெட். மத்திய பிரதேசத்தை தலைமையிடமாக கொண்ட இந்த நிறுவனம் கிராபைட் எலெக்ட்ரோடு(Graphite Electrode) உற்பத்தியில் நாட்டின் முன்னணி நிறுவனமாகவும் செயல்படுகிறது. தனது உற்பத்தியில் 70 சதவீதத்திற்கும் மேல் ஏற்றுமதியை கொண்டிருக்கும் இந்நிறுவனம் 30க்கும் மேற்பட்ட நாடுகளில் தனது சேவையை வழங்கி கொண்டிருக்கிறது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

குழுமத்தின் அனுபவம் சுமார் 60 வருடங்களாகும். நிறுவனத்தின் நிறுவனர் திரு. எல்.என். ஜுன்ஜுன்வாலா தனது ஆரம்பகட்ட தொழிலாக ஜவுளி ஆலையை ராஜஸ்தான் மாநிலத்தின் பில்வாராவில் துவங்கினார். பின்பு ஆற்றல் சார்ந்த பல தொழில்களையும், தொழில்நுட்பம், மருத்துவம், கிராபைட் என பல பரிணாமத்தை எடுத்து வந்துள்ளது.

கடந்த 2018-19ம் நிதியாண்டில் நிறுவனத்தின் வருவாய் ரூ. 6,591 கோடியாகவும், நிகர லாபம் ரூ. 3,026 கோடியாகவும் இருந்தது. எச்.இ.ஜி. நிறுவனத்தின் சந்தை மதிப்பு ரூ. 4,500 கோடியாகவும், புத்தக மதிப்பு 1,038 ரூபாயாகவும் உள்ளது. நிறுவனத்தின் கடன்-பங்கு விகிதம் 0.16 ஆக உள்ளது. எனவே, நிறுவனத்திற்கு பெரிதான கடன் எதுவுமில்லை. வட்டி பாதுகாப்பு விகிதம்(Interest Coverage Ratio) 90 மடங்கில் உள்ளது.

நிறுவனர்களின் பங்களிப்பு 60 சதவீதமாக உள்ளது. நிறுவனர்கள் சார்பில் பங்கு அடமானம் எதுவும் செய்யப்படவில்லை. அதே வேளையில் கடந்த காலாண்டில் நிறுவனர்கள் சார்பில் 2 சதவீத பங்குகள் விற்கப்பட்டுள்ளன. தற்போதைய பங்கு ஒன்றின் விலை புத்தக மதிப்பை காட்டிலும் ஒரு மடங்கில் தான் உள்ளன. இந்த துறையை சேர்ந்த நிறுவனங்கள் முதலீட்டாளர்களுக்கு ஈவுத்தொகை(Dividend) அளிப்பதில் சிறப்பாக உள்ளன.

எச்.இ.ஜி. லிமிடெட் நிறுவனத்தின் பங்கு விலை கடந்த ஒரு வருடத்தில் 50 சதவீதத்திற்கு மேல் வீழ்ச்சி கண்டுள்ளது. அதே வேளையில் மூன்று வருட காலங்களில் 85 சதவீதமும், ஐந்து வருடங்களில் 41 சதவீதமும் மற்றும் பத்து வருட கால அளவில் 14 சதவீதமும் ஏற்றம் பெற்றுள்ளது. நிறுவனத்தின் வருவாய் வளர்ச்சி கடந்த ஐந்து வருடங்களில் 36 சதவீதமும், லாபம் 98 சதவீதமும் வளர்ந்துள்ளது.

பங்குச்சந்தை பற்றிய இலவச வகுப்புகள் – 14 பாடங்கள்

பங்கு மீதான வருவாய்(Return on Equity – ROE) கடந்த மூன்று வருடங்களில் 77 சதவீதமும், ஐந்து வருட காலத்தில் 56 சதவீதமும் வளர்ச்சி அடைந்துள்ளது. நிறுவனத்தின் கையிருப்பாக செப்டம்பர் 2019ம் காலாண்டின் முடிவில் ரூ. 3,968 கோடி சொல்லப்பட்டுள்ளது. நிறுவனத்திற்கான பணவரவு சரியாக வந்து கொண்டிருக்கிறது. ஆனால் உலக பொருளாதார காரணிகள் இந்த நிறுவனத்தின் தொழிலை அவ்வப்போது பாதிக்கும். அமெரிக்க – சீன வர்த்தக போர், கொரோனா வைரஸ் பதற்றம் ஆகியவை இந்த நிறுவனத்தின் வருவாயை சமீபத்தில் பாதித்துள்ளது எனலாம்.

கடந்த 2017ம் ஆண்டின் பிப்ரவரி மாதத்தில் இந்த பங்கின் விலை ரூ. 180 என்ற அளவில் வர்த்தகமானது. பின்பு மலை போல் உயர்ந்து, 2019ம் ஆண்டின் இரண்டாம் பாதியில் ரூ. 4900 என்ற விலை வரை சென்றது. கடந்தாண்டு நிறுவனம் சார்பில் பங்குகளை முதலீட்டாளர்களிடம் இருந்து திரும்ப பெறும் முறையில்(Buyback of Shares) பங்கு ஒன்றுக்கு ரூ. 5500 என்ற விலை நிர்ணயிக்கப்பட்டது. மூன்று வருடத்திற்கு முன்னர் முதலீடு செய்தவர்கள் அனைவரும் பெருத்த லாபத்தை எடுத்துள்ளனர். பின்பு, இந்த பங்கின் விலை 2019ம் ஆண்டு (பங்குகள் திரும்ப பெறும் செய்திக்கு பிறகு) முழுவதும் சரிவை நோக்கி தான் சென்றது. நல்ல லாபத்தை கண்ட அன்னிய முதலீட்டாளர்களும் இந்த நிறுவனத்தின் பங்கு முதலீட்டிலிருந்து கடந்த நிதியாண்டின் முடிவில் வெளியேறியுள்ளனர்.

நடப்பு 2019-20ம் நிதியாண்டில் இதன் வருவாய் மற்றும் லாபம் சரிய தொடங்கியுள்ளது. நேற்று வெளியிடப்பட்ட மூன்றாம் காலாண்டு முடிவில் நிறுவனத்தின் வருவாய் ரூ. 394 கோடி மற்றும் செலவினம் ரூ. 389 கோடியாக இருந்துள்ளது. வரிக்கு பிந்தைய வருவாய் ரூ. 1 கோடி நிகர நஷ்டமாக உள்ளது குறிப்பிடத்தக்கது. ரூ. 2000, 3000 என்ற விலையில் இந்த பங்குகளை வாங்கியவர்கள் பெருத்த சரிவை சந்தித்துள்ளனர். சுழற்சி முறை மற்றும் உலக பொருளாதார காரணிகளால் பாதிக்கப்படும் இந்த பங்கு, அடிப்படை பகுப்பாய்வை நிறைவு செய்தவை. அதே வேளையில் அனைத்து காலத்திலும் வாங்கக்கூடிய பங்காக இது அமையவில்லை.

எனவே நிறுவனத்தின் வருவாய் தொடர்ச்சியாக வளரும் பட்சத்தில், பங்கின் விலையும் மலிவாக கிடைக்கும் போது முதலீடு செய்யலாம். நடப்பு 2019-20ம் நிதியாண்டின் இரண்டாம் காலாண்டில் அடிப்படை பகுப்பாய்வின் படி, பங்கு ஒன்றின் விலை ரூ. 850 மதிப்பு பெறும் என சொல்லியிருந்தோம். மூன்றாம் காலாண்டு முடிவின் படி, பங்கு ஒன்றின் விலை ரூ. 710 என்ற மதிப்பை மட்டுமே பெறக்கூடும். தற்போதைய பங்கு ஒன்றின் விலை ரூ. 1,170 என்ற விலையில் உள்ளது கவனிக்கத்தக்கது. நிறுவனம் கடந்த நிதியாண்டின் முடிவில் பங்கு ஒன்றுக்கு 80 ரூபாயை ஈவுத்தொகையாக வழங்கியிருந்தது. இப்போது மூன்றாம் காலாண்டு முடிவில் பங்கு ஒன்றுக்கு 25 ரூபாய் ஈவுத்தொகையை அறிவித்துள்ளது.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

பங்குச்சந்தை அலசல் – வோல்டாஸ் பங்குகளை வாங்கலாமா ?

பங்குச்சந்தை அலசல் – வோல்டாஸ் பங்குகளை வாங்கலாமா ?

Voltas – A Tata Product – Fundamental Analysis

டாட்டா குழுமத்தின் ஒரு அங்கமான வோல்டாஸ்(Voltas) நிறுவனம் கடந்த 1954ம் ஆண்டு துவங்கப்பட்டதாகும். இந்நிறுவனம் திட்டங்கள் மற்றும் தயாரிப்புகள் வணிகத்தில் பரவலாக கட்டமைக்கப்பட்டுள்ளது. ஏர் கண்டிஷனர், ஏர் கூலர்கள், நீர் குளிரூட்டிகள், நீர் விநியோகிப்பான் ஆகிய பிரிவுகளில் உற்பத்தி மற்றும் விற்பனை சேவையை செய்து வருகிறது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

நாட்டின் முதல் இன்வெர்ட்டருடன் கூடிய ஏர் கண்டிஷனர்களை தயாரித்த நிறுவனம் வோல்டாஸ். இந்தியாவின் மிகப்பெரிய ஏர் கண்டிஷனிங் நிறுவனமாகவும் வோல்டாஸ் வலம் வருகிறது. உலகின் மிகப்பெரிய கோபுரமான துபாயின் பர்ஜ் கலிஃபா(Burj Khalifa) மற்றும் அட்லாண்டிக் பெருங்கடலின் மிகப்பெரிய கப்பலான குயின் மேரியிலும்(RMS Queen Mary 2) வோல்டாஸ் நிறுவனத்தின் குளிர் சாதனங்கள் பொருத்தப்பட்டிருப்பது அதன் சிறப்பம்சம்.

வீட்டு உபகரணங்கள் பிரிவில் உள்ள இந்நிறுவனம் நாடு முழுவதும் குறிப்பிடத்தக்க சேவைகளை கொண்டிருக்கிறது. நிறுவனத்தின் சந்தை மதிப்பு ரூ. 23,210 கோடி. புத்தக மதிப்பு பங்கு ஒன்றுக்கு ரூ. 123 விலையில் உள்ளது. இதன் சந்தை பங்கு விலை புத்தக மதிப்பை காட்டிலும் 6 மடங்கில் வர்த்தகமாகி வருகிறது. நிறுவனத்திற்கு கடன்கள் பெரிதாக இல்லை. நிறுவனர்களின் பங்களிப்பு 30 சதவீதமாகவும், நிறுவனர்கள் தங்கள் பங்குகளை அடமானம் ஏதும் வைக்கவில்லை.

கடந்த ஒரு வருடத்தில் இந்த பங்கின் விலை 32 சதவீதம் ஏற்றம் பெற்றுள்ளது. பங்கின் மீதான வருவாய் கடந்த பத்து வருட காலத்தில் 17 சதவீதமாக உள்ளது குறிப்பிடத்தக்கது. விற்பனை வளர்ச்சி கடந்த மூன்று வருட காலத்தில் 8 சதவீதமும், 5 வருட காலத்தில் 6 சதவீதமும் மற்றும் பத்து வருட காலங்களில் 5 சதவீதமும் வளர்ந்துள்ளது.

பங்குச்சந்தை இலவச வகுப்புகள்(Stock Market Course) – பதிவு செய்ய

நிறுவனத்தின் லாபம் கடந்த மூன்று வருடங்களில் 16 சதவீதமும், ஐந்து வருட காலத்தில் 18 சதவீதமும் மற்றும் 10 வருடங்களில் 8 சதவீதமும் வளர்ச்சி பெற்றுள்ளது. வோல்டாஸ் பங்கின் விலை கடந்த ஐந்து வருடங்களில் 23 சதவீதம் ஏற்றம் கண்டுள்ளது. செப்டம்பர் 2019ம் காலாண்டின் முடிவில் நிறுவனத்தின் கையிருப்பு ரூ. 4,060 கோடி.

சமீபத்தில் வெளிவந்த டிசம்பர் 2019ம் காலாண்டு முடிவின் படி, நிறுவனத்தின் வருவாய் ரூ. 1,493 கோடியாகவும், நிகர லாபம் 87 கோடி ரூபாயாகவும் உள்ளது. கடந்த டிசம்பர் 2018 காலாண்டுடன் ஒப்பிடும் போது, வருவாய் மற்றும் லாபத்தில் பெரிய மாற்றம் எதுவுமில்லை. 2018-19ம் நிதியாண்டில் நிறுவனத்தின் வருவாய் ரூ. 7,124 கோடி மற்றும் நிகர லாபம் ரூ. 508 கோடி.

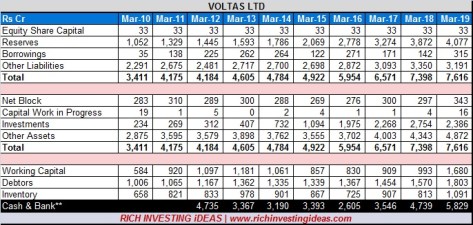
Voltas Balance sheet 2019

நிறுவனத்தின் கடன்-பங்கு விகிதம்(Debt to Equity) 0.08 ஆகவும், வட்டி பாதுகாப்பு விகிதம் 30 மடங்காகவும் உள்ளது. தற்போது இந்த பங்கின் விலை ரூ. 700க்கு மேல் வர்த்தகமாகி கொண்டிருக்கிறது. அதே வேளையில் தள்ளுபடி செய்யப்பட்ட பணப்பாய்வின்(DCF) படி, பங்கு ஒன்றின் விலை 250 ரூபாய் மதிப்பை பெறும். நிறுவனத்தின் நிதி அறிக்கை திருப்திகரமாக உள்ளது. பிராண்டு(Value Brand) காரணத்தால் பங்கு விலை அதிகமாக காணப்படுகிறது. இந்த துறை பருவகால மற்றும் சுழற்சி முறையில் காணப்படுவதால், வருவாய் பெரும்பாலும் சொல்லப்பட்ட காலத்தில் தான் மீண்டெழும்.

பொதுவாக சில்லரை வணிகத்தில் குளிர் சாதனங்களின் சேவை கோடை காலத்தில் தான் தேவைப்படும். இந்த நிறுவனத்தின் வருவாய் மற்றும் லாப விகிதங்கள் ஜூன் காலாண்டுகளில் (ஏப்ரல் – ஜூன்) தான் அதிகமாக இருக்கும். அதே போல மார்ச் காலாண்டுகளும் (ஜனவரி-மார்ச்) ஓரளவு வருமானத்தை ஈட்டும். எனவே வருவாய் மற்றும் பங்கு விலை குறைந்திருக்கும் காலங்களில் இந்த பங்கினை கவனிக்கலாம்.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

இ.எல்.எஸ்.எஸ்.(ELSS) மியூச்சுவல் பண்டுகள் – வரி சேமிப்பு – கவனிக்க வேண்டியவை

இ.எல்.எஸ்.எஸ்.(ELSS) மியூச்சுவல் பண்டுகள் – வரி சேமிப்பு – கவனிக்க வேண்டியவை 

Things to know about ELSS Mutual Funds – Tax Saving Avenues

சமீபத்தில் வெளியிடப்பட்ட பட்ஜெட் தாக்கல் 2020ல் பெரும்பாலானோரின் குழப்பம் வருமான வரி வரம்பு முறையில் தான். இரு வகையான வரி முறை உள்ளதே, நான் எந்த முறையை தேர்ந்தெடுக்க வேண்டும், இந்த முறையை தேர்ந்தெடுத்தால் உங்களுக்கு பலன் என பல செய்திகள் இணையத்தில் உலா வருகின்றன.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

உண்மையில் நடப்பு பட்ஜெட் தாக்கலில் வருமான வரி வரம்பில் எந்த மாற்றமும் செய்யப்படவில்லை என்பது தான். மாறாக, வருமான வரி சட்டத்தில் புதிய பிரிவு ஒன்று அமல்படுத்தப்பட்டுள்ளது – 115 BAC. இந்த புதிய பிரிவின் படி தனிநபர் மற்றும் இந்து கூட்டு குடும்பம் ஆகியோர் தங்கள் வரியை செலுத்தும் நிலையில் இரு வகையான தேர்வு அளிக்கப்பட உள்ளது. இந்த தேர்வில் முதலாவதாக நடப்பில் இருக்கும் வருமான வரி வரம்பு மற்றும் அதற்கான அடிப்படை கழிவுகள், வரி சலுகைகள் அமையும். இரண்டாவதாக வருமான வரி குறைந்த விகிதத்தில்(New Tax Regime) வசூலிக்கப்படும். ஆனால் இந்த தேர்வுக்கு நீங்கள் அடிப்படை கழிவு(Standard Deduction) மற்றும் சொல்லப்பட்ட 70 வகையான வரி சலுகைகளை விட்டு கொடுக்க வேண்டும். அதாவது வரி தாக்கல் செய்யும் போது அதனை வரி விலக்காக பயன்படுத்த இயலாது – அவ்வளவே.

பிரிவு 115BACன் படி இரண்டாம் முறையில் நீங்கள் பயன்படுத்த முடியாத சில முக்கிய வரி சலுகைகள் – பி.எப்., பி.பி.எப்., செல்வ மகள், வரி சேமிப்பு மியூச்சுவல் பண்டுகள், வீட்டு வாடகை படி, குழந்தைகளுக்கான கல்வி உதவி தொகை, வீட்டு கடனுக்கான அசல் மற்றும் வட்டி, ஓய்வூதிய தொகையில் ஒரு பகுதி, மருத்துவ காப்பீடு, அஞ்சலக வரி சேமிப்பு திட்டங்கள், வங்கிகளில் கிடைக்கும் வட்டி தொகைக்கு, தேசிய பென்ஷன் திட்டம், ஆயுள் காப்பீடு, மாற்று திறனாளிகளுக்கான சலுகை, நன்கொடை ஆகியவை.

முக்கியமாக இந்திய ராணுவம், கப்பற்படை மற்றும் விமான படை – இவற்றில் ஏதேனும் ஒன்றில் பணிபுரிந்தவர் தனது பணிக்காலத்தில் உடல் ரீதியாக பாதிக்கப்பட்டும், முழுமையான பணிக்காலத்தை நிறைவு செய்திருந்தால் அவருக்கு கிடைக்கப்பெறும் ஓய்வூதியத்தில் வரி சலுகை உண்டு. தற்போது சொல்லப்பட்ட இரண்டாம் வரி வரம்பில், இதற்கான சலுகையும் இல்லை என்பது குறிப்பிடத்தக்கது. சுருக்கமாக 80C வரிசை, 80D வரிசை, 80E வரிசை, 80G வரிசைகளில் இனி இரண்டாம் வரி வரம்பின் படி, வரி சலுகை கிடைக்கப்பெறாது.

இருப்பினும் 2020-21ம் நிதியாண்டுக்கான வருமான வரி தாக்கலில் வரி சேமிப்பை அதிகமாக கொண்டிருப்போர் முதலாவது வரி முறையை (பழைய  முறை) தேர்ந்தெடுப்பது சாதகமாக இருக்கும். குறைவான வருமான வரி வரம்பில் உள்ளோருக்கும் முதல் பிரிவு நன்மையாக அமையும். ஏனெனில் அங்கு அடிப்படை கழிவு மற்றும் பி.எப்.(PF), என்.பி.எஸ்.(NPS) வரி சலுகைகள் உண்டு.

நம்மில் பெரும்பாலோர் காப்பீடை மட்டுமே வரி சலுகையாக கொண்டிருந்தாலும், இ.எல்.எஸ்.எஸ். எனப்படும் பரஸ்பர நிதிகளின் வரி சலுகை முதலீடுகளை பயன்படுத்த தொடங்கியுள்ளனர். இனி இந்த பண்டின் சிறப்பம்சங்களை பார்ப்போம்.

ELSS (Equity Linked Saving Scheme) – Tax Saving Mutual Funds:

ELSS Funds என்பது பரஸ்பர நிதி நிறுவனங்கள் வழங்கும் வரி சலுகை திட்டமாகும். வருமான வரி சட்டம் 1961, பிரிவு 80Cன் கீழ் இந்த திட்டத்தில் முதலீடு செய்யப்படும் தொகைக்கு வரி சலுகை உண்டு. அதிகபட்சமாக ஒரு நிதியாண்டில் ரூ. 1.50 லட்சம் வரை வரி சலுகை பெறலாம். இந்த பிரிவில் தான் பி.எப்., தேசிய பென்ஷன் திட்டம், ஆயுள் காப்பீடு, வீட்டுக்கடனுக்கான  அசல் தொகை ஆகியவற்றுக்கு வரி சலுகை கிடைக்கப்பெறும். எனவே மற்ற வரி சேமிப்புகளையும் கணக்கில் கொண்டு, இ.எல்.எஸ்.எஸ். திட்டத்தில் முதலீடு செய்யலாம்.

பொதுவாக வரி சலுகை பெறும் அனைத்து திட்டங்களுக்கும் லாக்-இன்(Lock-in Period) காலம் உண்டு. அதாவது திட்டத்தில் சொல்லப்பட்ட காலம் வரை அந்த முதலீட்டை வெளியே எடுக்க முடியாது. ELSS பண்டு திட்டத்தில் அதிகபட்சமாக மூன்று ஆண்டு காலம் மட்டுமே. வேறு எந்த வரி சலுகை திட்டத்திலும் இல்லாத குறைந்த கால லாக்-இன் வசதி இந்த பண்டில் மட்டுமே உள்ளது சாதகமான விஷயமாகும்.

இ.எல்.எஸ்.எஸ். பண்டுகளில் பெறப்படும் முதலீடு பெருவாரியாக பங்குகளில் மட்டுமே முதலீடு செய்யப்படும். சிறிய அளவிலான தொகை கடன் பத்திரங்களில் முதலீடு செய்யப்படலாம். நீண்டகாலத்தில் இந்த பண்டுகள் மற்ற வரி சலுகை திட்டங்களை காட்டிலும் (PPF, Insurance, Postal Savings, Tax Saving Bonds) அதிக வருவாயை கொடுக்க கூடியவை. அதே வேளையில் குறுகிய காலத்தில் அதிக ரிஸ்க் தன்மை கொண்டவை.

இந்த திட்டத்தில் முதலீடு செய்ய அதிகபட்ச வரம்பு தொகை என எதுவும் கிடையாது. முதலீட்டின் முடிவில் கிடைக்கக்கூடிய தொகை மூலதன ஆதாயம்(Capital Gains) எனப்படும். எனவே இவற்றில் முதிர்வு தொகை என எதுவும் கிடையாது. நாம் எப்போது இந்த திட்டத்தில் இருந்து பணத்தை வெளியே பெறுகிறோமோ, அப்போது அந்த தொகை மூலதன ஆதாயம் எனப்படும்.

லாக்-இன் ரகசியங்கள்:
  • ELSS பண்டுகளில் குறைந்தபட்ச லாக்-இன் காலமாக மூன்று வருடங்களை சொல்லியிருந்தோம். இங்கே கவனிக்க வேண்டியவை, இந்த வசதி மற்ற வரி சலுகை திட்டங்களின் லாக்-இன் வசதியை போல அல்ல.
  • அதாவது, நீங்கள் ஒரு முறை மட்டுமே இந்த பண்டில் முதலீடு செய்திருந்தால், முதலீடு செய்த தேதியிலிருந்து மூன்று வருட காலம் கணக்கிடப்படும். மூன்று வருட காலம் முடிந்தவுடன் நீங்கள் முதலீட்டு தொகையை பெறலாம் அல்லது முதலீட்டை உங்கள் இலக்கு காலம் வரை தொடரலாம்.
  • இதுவே, மாதாமாதம் எஸ்.ஐ.பி.(SIP) முறையில் முதலீடு செய்திருந்தால், ஒவ்வொரு மாத முதலீடும் மூன்று வருட கால லாக்-இன் வசதியை பூர்த்தி செய்ய வேண்டும். எனவே இந்த ஒரு விஷயத்தை கவனத்தில் கொள்வது நலம்.
  • மற்ற மியூச்சுவல் பண்டுகளில் வெளியேறும் கட்டணம் இருந்தாலும், இந்த வரி சேமிப்பு பண்டுகளில் அவ்வாறான கட்டாயம் எதுவுமில்லை. எதிர்பாராத விதமாக முதலீடு செய்துள்ள நபர் இறக்க நேரிடுகையில், லாக்-இன் காலத்திற்கு முன்னரே, நாமினி பணத்தை பெற்று கொள்ளலாம். பெறக்கூடிய தொகை, அன்றைய நாளின் NAV மதிப்பை பொறுத்தது.
ELSS Funds வரி விகிதங்கள்:
  • மியூச்சுவல் பண்டுகளை பொறுத்தவரை திறந்த வெளி பண்டுகளுக்கு முதிர்வு தொகை எனவும் எதுவுமில்லை. பங்குகளில் முதலீடு செய்யப்படுவதால், நாம் வெளியேற முடிவெடுக்கும் போது, அன்றைய நாளில் உள்ள மதிப்பு அதன் லாப – நட்டத்தை நிர்ணயிக்கும்.
  • நமது முதலீடு லாபமாக இருந்தால், அதனை வெளியே எடுக்கும் போது மூலதன ஆதாயம் என கூறப்படும். நினைவில் கொள்ளுங்கள், நீங்கள் உங்கள் லாபத்தை, உங்களது வங்கி கணக்கில் பெற்றால் மட்டுமே, அது மூலதன ஆதாயமாக கணக்கிடப்படும். நட்டமாக இருந்தால் அது மூலதன இழப்பாக(Capital Loss) எடுத்து கொள்ளப்படும்.
  • உங்கள் முதலீடு லாபமாக இருந்து, அதனை முதலீடு செய்த ஒரு வருடத்திற்குள் வெளியேற்றினால் குறுகிய கால மூலதன ஆதாயமாக(Short term capital gains -STCG) எடுத்து கொள்ளப்பட்டு அதற்கான வரி விகிதம் 15 சதவீதமாக உள்ளது.
  • ஒரு வருடத்திற்கு மேலாக எடுக்கப்படும் தொகை, நீண்ட கால மூலதன ஆதாயமாக கருதப்படும். நீண்ட கால மூலதன ஆதாய(Long term capital gains -LTCG) தொகை ஒரு நிதியாண்டில் ரூ. 1 லட்சத்திற்கு மேலாக இருந்தால், அந்த தொகைக்கு 10 சதவீத வரி விதிக்கப்படும். எனவே ஒரு லட்சம் ரூபாய்க்கு குறைவான தொகைக்கு வரி செலுத்த தேவையில்லை.
  • டிவிடெண்ட் தொகைக்கு(Dividend Plan), நடப்பில் 10 சதவீத வரி செலுத்தி விட்டு மியூச்சுவல் பண்டு நிறுவனங்கள் முதலீட்டாளர்களுக்கு வழங்கும். எனவே முதலீட்டாளர்கள் இதற்கு வரி செலுத்த தேவையில்லை. அதே வேளையில், ஒரு நிதியாண்டில் பெறப்படும் டிவிடெண்ட் தொகை ரூ. 10 லட்சத்திற்கு அதிகமாக இருக்கும் போது, முதலீட்டாளர் 10 சதவீத வரியை செலுத்த வேண்டும்.
  • சொல்லப்பட்ட டிவிடெண்ட் நடைமுறையில், நடப்பு பட்ஜெட்டில் புதிய மாற்றங்கள் செய்யப்பட்டுள்ளது. அதாவது இனி மியூச்சுவல் பண்டு நிறுவனங்கள் 10 சதவீத வரியை செலுத்த தேவையில்லை எனவும், முதலீட்டாளர்கள் தாங்கள் பெறக்கூடிய டிவிடெண்ட் தொகைக்கு, தங்களது வருமான வரி வரம்பின் அடிப்படையில் வரி செலுத்த வேண்டும் எனவும் சொல்லப்பட்டுள்ளது. புதிய நடைமுறை 2020-21ம் நிதியாண்டுக்கானது.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 
www.varthagamadurai.com

நாட்டின் வங்கி வட்டி விகிதம் – ஒரு சிறு பார்வை

நாட்டின் வங்கி வட்டி விகிதம் – ஒரு சிறு பார்வை 

Bank Interest Rate in India – A Short look

கடந்த டிசம்பர் மாத நுகர்வோர் விலை பணவீக்கம்(Retail Inflation) 7.35 சதவீதமாக சொல்லப்பட்டுள்ளது. இது போல கடந்த 2019 செப்டம்பர் காலாண்டில் நாட்டின் பொருளாதார வளர்ச்சி(GDP) 4.5 சதவீதமாக இருந்தது. டிசம்பர் மாத வேலைவாய்ப்பின்மை விகிதம் 7.60 சதவீதமாக உள்ளது. பொதுவாக நாட்டின் பணவீக்கம் உயர்ந்தும், பொருளாதார வளர்ச்சி மந்த நிலை காண்பதும் மற்றும் வேலைவாய்ப்பின்மை விகிதம் அதிகரிப்பது – இந்த மூன்று நிலையும் ஒரு சேர நிகழ்வதை தேக்கநிலை(Stagflation) என்பர்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

இந்த நிலை தொடர்ந்து நிகழ்ந்து வந்தால், அது பொருளாதார வீழ்ச்சிக்கு வழிவகுக்கும். எனவே அதனை மீட்டெடுப்பதே ஒரு நாட்டின் அரசுக்கான கடமையாக சொல்லப்படுகிறது. பொருளாதார மந்த நிலையில், ஒரு நாட்டின் வட்டி விகிதம் முக்கியத்துவம் வாய்ந்தது. வட்டி விகித மாற்றங்கள் பொருளாதார கதையில் முக்கிய கதாபாத்திரமாக அமையும் என்பதில் மாற்றமில்லை.

மத்திய ரிசர்வ் வங்கியின் நடப்பு ரெப்போ வட்டி விகிதம்(Repo Rate) 5.15 சதவீதமாக உள்ளது. ரிவர்ஸ் ரெப்போ வட்டி விகிதம் 4.90 சதவீதமாகவும், வங்கி விகிதம் 5.40 சதவீதமாகவும் சொல்லப்பட்டுள்ளது. சேமிப்பு கணக்குக்கான வட்டி விகிதம் 3.25 – 3.50 % என்ற அளவில் உள்ளது. இது முன்னர் 4 சதவீதமாக இருந்தது குறிப்பிடத்தக்கது.

ஒரு வருடத்திற்கான டெபாசிட் விகிதம் 6.10 – 6.40 சதவீதம் என்ற அளவில் பாரத ரிசர்வ் வங்கியால் சொல்லப்பட்டுள்ளது. கடனுக்கான அடிப்படை வட்டி விகிதம் 8.45 – 9.40 சதவீத அளவில் காணப்படுகிறது. மேலே சொன்னவை மத்திய ரிசர்வ் வங்கியால் கடந்த நிதிக்கொள்கை குழு கூட்டத்தில் அறிவிக்கப்பட்ட தகவல். ஆனால் வங்கிகள் தங்கள் வட்டி விகிதத்தில் சிறு மாற்றத்தை ஏற்படுத்தும்.

ரெப்போ வட்டி விகிதம் என்பது மத்திய ரிசர்வ் வங்கி(RBI), நாட்டில் உள்ள வங்கிகளுக்கு கடன் அளிக்கும் போது வசூலிக்கப்படும் வட்டி விகிதமாகும். இதுவே வங்கிகளிடம் இருந்து மத்திய ரிசர்வ் வங்கி கடன் பெற்றால், அதற்கான வட்டி விகிதம் தான் ரிவர்ஸ் ரெப்போ விகிதம்(Reverse Repo Rate).

நாட்டின் பொருளாதாரத்தை பொறுத்தவரை வங்கி வட்டி விகிதங்கள் முக்கியத்துவம் வாய்ந்தது என சொல்லியிருந்தோம். உதாரணமாக பொருளாதார மந்த நிலையில், ஒரு நிறுவனத்திற்கு கடன் அதிகமாக இருக்கும் போது அதன் வளர்ச்சி பாதிக்கப்படும். இதனை களைய அரசு மற்றும் மத்திய வங்கியின் சார்பில் பொருளாதார ஊக்குவிப்பு நடவடிக்கைகள் ஏற்படுத்தப்படும். வங்கியின் வட்டி விகிதம் குறைவாக இருந்தால், நிறுவனங்களும் குறைவாக வட்டியை கட்டி விட்டு, உற்பத்தியை மேம்படுத்தலாம். இதன் மூலம் விற்பனை மற்றும் தொழிலாளர்களின் வருவாயில் மாற்றம் ஏற்படலாம். இது அரசுக்கான வரி வருவாயை பெறக்கூடும்.

மாறாக, பணவீக்கம் அதிகரித்து அதன் மூலம் வங்கி வட்டி விகிதங்கள் கூட்டப்பட்டால், நிறுவனத்தின் நிதி அறிக்கையிலும் பாதிப்பை ஏற்படுத்தும். தனிநபர் வருவாய் மற்றும் கடன் நிலையிலும் பாதகமாக அமையும். எனவே மத்திய ரிசர்வ் வங்கி கவனமாக பணவீக்கம் மற்றும் வட்டி விகித நிலையை கையாளும். அரசை பொறுத்தவரை மக்களிடையே பணப்புழக்கத்தை ஏற்படுத்தி, பொருளாதாரத்தை ஊக்குவிப்பதே முதல் கடமையாகும். இதன் காரணமாக அரசின் வரி வருவாய் அதிகரிக்கும். வரி வருவாய் நாட்டின் மானிய தேவைக்கு உதவக்கூடும்.

பொதுவாக பணவீக்கம் அதிகரிக்கும் போது, வட்டி விகிதங்கள் அதிகரிப்பதற்கு வாய்ப்புகள் அதிகம். இது வங்கியில் டெபாசிட் செய்பவர்களுக்கு சாதகமாக இருக்கும். அதே வேளையில் கடன் பெறுபவர்களுக்கு பாதகமாக செல்லும். நாட்டின் வட்டி விகிதம்(Interest Rate) கடந்த 20 வருடங்களில் சராசரியாக 7 சதவீத அளவில் காணப்படுகிறது. அதிகபட்சமாக 2000ம் ஆண்டு ஆகஸ்ட் மாதத்தில் 14.50 சதவீதமும், குறைந்த அளவாக கடந்த 2009ம் ஆண்டு ஏப்ரல் மாதத்தில் 4.25 சதவீதமாக இருந்தது குறிப்பிடத்தக்கது.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

ஒரே வருடத்தில் ஒரு லட்சம் ரூபாயை 2.5 லட்சம் ரூபாயாக மாற்றிய எச்.டி.எப்.சி.(HDFC Mutual Fund) மியூச்சுவல் பண்ட் பங்கு

ஒரே வருடத்தில் ஒரு லட்சம் ரூபாயை 2.5 லட்சம் ரூபாயாக மாற்றிய எச்.டி.எப்.சி.(HDFC Mutual Fund) மியூச்சுவல் பண்ட் பங்கு

153 Percent Returns in a year – HDFC Asset Management Company – Mutual Fund

எச்.டி.எப்.சி.(HDFC) குழுமத்தின் துணை நிறுவனமான எச்.டி.எப்.சி. அஸெட் மேனேஜ்மென்ட் கம்பெனி(HDFC Asset Management Company) பரஸ்பர நிதி துறையில் தனது சேவையை அளித்து வருகிறது. டிசம்பர் 2019 மாத முடிவின் படி, எச்.டி.எப்.சி. மியூச்சுவல் பண்ட் நிறுவனம் நிர்வகிக்கும் சொத்து மதிப்பு ரூ. 3.82 லட்சம் கோடி. வேறு எந்த பரஸ்பர நிதியும் இந்தளவு தொகையை கொண்டிருக்காததால், தற்போது எச்.டி.எப்.சி. பரஸ்பர நிதி நிறுவனம் முதலிடத்தில் உள்ளது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

இரண்டாம் இடத்தில் ஐ.சி.ஐ.சி.ஐ. மியூச்சுவல் பண்டு மற்றும் மூன்றாம் இடத்தில் எஸ்.பி.ஐ. மியூச்சுவல் பண்டு நிறுவனமும் உள்ளது. கடந்த 2018ம் ஆண்டு ஜூலை மாதத்தில் எச்.டி.எப்.சி. அஸெட் மேனேஜ்மென்ட் நிறுவனம் இந்திய பங்குச்சந்தையில் பட்டியலிடப்பட்டது. அப்போதைய பங்கு ஒன்றின் விலை ரூ. 1100 என வெளியிடப்பட்டது. தற்போது இந்த நிறுவன பங்கு ஒன்றின் விலை ரூ. 3,178.

எச்.டி.எப்.சி. மியூச்சுவல் பண்டு(Mutual Fund) நிறுவனத்தின் சந்தை மதிப்பு 67,600 கோடி ரூபாய். பரஸ்பர நிதி துறையில் சேவை புரிவதால், நிறுவனத்திற்கு கடன் எதுவும் இல்லை. வட்டி பாதுகாப்பு விகிதமும் 258 மடங்கில் உள்ளது முதலீட்டாளருக்கு சாதகமான அம்சம். நிறுவனர்களின் பங்களிப்பு 80 சதவீதமாக உள்ளது.

கடந்த மூன்று வருட கால விற்பனை வளர்ச்சி 11 சதவீதமாகவும், லாப வளர்ச்சி 25 சதவீதமாகவும் உள்ளது. கடந்த ஒரு வருடத்திற்கு முன்பு இந்த பங்கின் விலை ரூ. 1,470 என்ற விலையில் வர்த்தகமாகி கொண்டிருந்தது. 52 வார உச்சபட்ச விலையாக பங்கு ஒன்றுக்கு ரூ. 3,844 வரை சென்றுள்ளது. இந்த பங்கின் விலை கடந்த ஒரு வருடத்தில் மட்டும் 150 சதவீதம் ஏற்றம் பெற்றுள்ளது.

அதாவது ஒரு வருடத்திற்கு முன்பு, நாம் ரூ. 1 லட்சத்தை இந்த பங்கில் முதலீடு செய்திருந்தால், பங்கு ஒன்றுக்கு 3,800 ரூபாய் என்ற விலையில் விற்கும் போது, நமக்கு கிடைக்கப்பெறுவது ரூ. 2.58 லட்சம். லாபம் மட்டுமே 1.58 லட்சம் ரூபாய் என அளவிடப்படுகிறது.

டிசம்பர் 2019 காலாண்டில் நிறுவனத்தின் வருவாய் ரூ. 525 கோடியாகவும், செலவினம் 111 கோடி ரூபாயாகவும் சொல்லப்பட்டுள்ளது. வரிக்கு முந்தைய லாபம் ரூ. 466 கோடி மற்றும் மூன்றாம் காலாண்டில் நிறுவனத்தின் நிகர லாபம்(Net Profit) 353 கோடி ரூபாய். கடந்த டிசம்பர் 2018 காலாண்டில் நிகர லாபம் 243 கோடி ரூபாயாக இருந்த நிலையில், தற்போது சொல்லப்பட்ட லாபம் 45 சதவீதம் கூடுதலாகும்.

2018-19ம் நிதியாண்டில் நிறுவனத்தின் வருவாய் 2,075 கோடி ரூபாயாகவும், நிகர லாபம் 931 கோடி ரூபாயாகவும் இருந்தது. செப்டம்பர் 2019 காலாண்டு முடிவின் படி, நிறுவனத்தின் இருப்புநிலை கையிருப்பு ரூ. 3,307 கோடி. பங்கு முதலீட்டின் மீதான வருவாய்(ROE) கடந்த ஒரு வருடத்தில் 35 சதவீதமாக உள்ளது குறிப்பிடத்தக்கது.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

2020ம் ஆண்டுக்கான கடைபிடிக்கக்கூடிய எளிய முதலீட்டு சிந்தனைகள்

2020ம் ஆண்டுக்கான கடைபிடிக்கக்கூடிய எளிய முதலீட்டு சிந்தனைகள் 

Simple Investment Thoughts for the year T20 – 2020


2019ம் வருடத்தின் கடைசி நாளை இன்று அடைந்தாயிற்று. 2020ம் ஆண்டினை வரவேற்கத்தக்க வகையில் பல கொண்டாட்டங்கள் உலகம் முழுவதும் நடைபெறும். தமிழர்களின் புத்தாண்டு தைத்திருநாள் தான் எனினும், புதிய கொள்கைகளையும், பழக்கங்களையும் கடைபிடிக்க ஆங்கில ஆண்டு ஒரு உந்துதல் என்றால் அதனை மறுப்பதற்கில்லை.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

நாம் ஜனவரி 1ம் தேதி நினைத்த ஒரு விஷயத்தை பழக்கமாக மாற்றுகிறோமோ, இல்லையோ – ஆனால் அதற்கான முயற்சியை எடுத்தாலே பாதி வெற்றி பெற்றது போல் தான். அது போல சில எளிய முதலீட்டு சிந்தனைகளை இங்கே கொடுத்துள்ளோம். அவை அனைவரும் கடைபிடிக்க கூடிய வகையில் அமையும்.


T20 ஆண்டுக்கான முதலீட்டு சிந்தனைகள்…


  • மரம் நடுங்கள். அவை அடுத்த 20 வருடங்களுக்குரியது, பணத்தின் மீது எவ்வாறு கூட்டு வட்டி செயல்படுகிறதோ, அதனை போல மரத்தின் மீதும் இயற்கை உந்துதல் எப்போதும் இருக்கும். நாம் செய்ய வேண்டியது, மரம் நட்டு அதனை பராமரிப்பது தான். (SIP Investment போல !)


  • வங்கியில் சொல்லப்பட்ட குறைந்தபட்ச இருப்பு தொகையை எப்போதும் சரியான அளவில் பராமரிக்க பழகுங்கள். இந்த பழக்கம் பின்னாளில் நமது குடும்பத்தின் நிதி நிலையிலும்(Asset to Liability) பிரதிபலிக்கும். அதிக பணத்தையும், ஆடம்பரத்தையும் கொண்டிருக்க வேண்டும் என்ற அவசியமில்லை. நம்மிடம் இருக்கும் சிறு தொகையை பராமரித்தாலே போதும்.


  • உங்களின் வருமானம் மாத சம்பளமாக இருக்கலாம். இல்லையெனில் தொழில் மூலம் கிடைக்கக்கூடிய வருவாயாக இருக்கலாம். எதுவாக இருந்தாலும், அதனை ஒரு மணிநேர கணக்கில்(Earnings per Hour) பார்க்க பழகுங்கள். உதாரணத்திற்கு, தனிநபர் ஒருவரின் மாத சம்பளம் ரூ. 30,000 எனில், அவருடைய ஒரு நாள் சம்பளம் ரூ. 1000 மற்றும் ஒரு மணிநேர சம்பளம் ரூ. 125 /- (8 மணிநேர வேலை எனும் போது). அதற்காக குடும்ப உறுப்பினர்கள், உறவினர்கள் மற்றும் முக்கிய நண்பர்களிடம் செலவிடக்கூடிய நேரங்களை தவறவிடாதீர்கள். அதற்கும் ஒரு நன்மதிப்பு உண்டு.


  • சாலையில் யாராவது உங்களிடம் உதவி கேட்டு நின்றால், அவர்களுக்கு பணம் கொடுக்க முதலில் முன்வராதீர்கள். அதற்கு மாற்றாக அவர்களுடைய கதையை (பிரச்சனைகள்) சில நிமிடங்கள் கேட்க துவங்குங்கள். உண்மையில் அவருடைய பிரச்சனை பணம் மட்டுமில்லாமல், வேறு ஏதாவது விஷயமாக இருக்கலாம். அது அடிப்படை கல்வியோ, மருத்துவமோ, ஆதரவோ அல்லது நல்ல உணவாக இருக்கலாம்.


  • நிதி சார்ந்த விஷயங்களில் நண்பர்கள் குழுவை (Build a Financial Relationship) ஏற்படுத்துங்கள். வெறும் மால்களிலும், திரையரங்குகளிலும் செலவழிப்பது மட்டுமே நம் நோக்கமாக இருக்க கூடாது. மாறாக மால்களிலும், அரங்கத்தின் பின் உள்ள தொழில் தன்மையையும் நாம் கற்று கொள்ள வேண்டும். நான்கு நண்பர்கள் சேர்ந்தால், ஆரோக்கியமான நிதி விஷயங்களை கலந்துரையாட வேண்டும். பணம் சார்ந்த விஷயத்தை பேச பழக வேண்டும். அதனை சார்ந்த தகவல்களையும் பரிமாறி கொள்ள வேண்டும். (உதாரணமாக நாளிதழ்களில் வரும் வணிக செய்திகள் மற்றும் குடும்ப பட்ஜெட் சார்ந்து)

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

  • பெரிய இலக்கை நிர்ணயித்து கொள்ளுங்கள். ஆனால் சிறு சிறு இலக்குகளுக்கு (Goals) முக்கியத்துவம் கொடுங்கள். சிறு இலக்குகளில் வெற்றி பெறுவதற்கு, உங்களுக்கு நீங்களே ஒரு சிறிய அளவிலான பரிசை கொடுத்து பழகுங்கள். (உதாரணமாக, நான் இன்று இந்த ஐந்து வேலைகளை முடிக்க கற்று கொள்வேன். அதனை அடைந்து பரிசையும் பெறுவேன்)


  • தோல்வி அடைய தயங்காதீர்கள். நீங்கள் வெற்றி பெறுவதில் பெரிய பாடங்களை கற்று கொள்ள வாய்ப்பில்லை. வெறும் பாராட்டுகளை மட்டுமே பெறுவீர்கள். தோல்வியில் மட்டுமே விமர்சனங்கள் மூலம் புதிய வாய்ப்புகளை (New Opportunities) கண்டறிய முடியும். உங்களுக்கு தேவை, புதிய வாய்ப்புகளே – கவலை அல்ல…

அனைவருக்கும் 2020 புத்தாண்டு நல்வாழ்த்துக்கள்… T20 Year Wishes


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை 


www.varthagamadurai.com


பங்குச்சந்தை அலசல் – ஐ.டி.சி. லிமிடெட்

பங்குச்சந்தை அலசல் – ஐ.டி.சி. லிமிடெட் 

Should you buy the Ex – Multibagger ITC LTD at current price ?

இந்திய பன்னாட்டு குழும நிறுவனமான ஐ.டி.சி. லிமிடெட்(ITC Ltd) 1910ம் ஆண்டு துவங்கப்பட்ட இந்நிறுவனம் முதன்மை தொழிலாக புகையிலை சார்ந்த பொருட்களை தயாரித்து விற்பனை செய்து வருகிறது. நிறுவனத்தின் தலைமையிடமாக கொல்கத்தா விளங்குகிறது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

புகையிலை மட்டுமில்லாமல் உணவு பொருட்கள், அழகு சாதனங்கள், காகிதம் சார்ந்த எழுது பொருட்கள், பூஜை பொருட்கள், பால் சார்ந்த பொருட்கள், பேக்கேஜிங் துறை(Packaging), தொழில்நுட்பம் மற்றும் நட்சத்திர விடுதி(Hotels) போன்ற தொழில்களில் முத்திரை பதித்து முன்னிலை வகிக்கிறது.

இதன் குறிப்பிட்ட பிராண்டுகளாக ஆசீர்வாத் ஆட்டா(Aashirvaad Atta), வில்ஸ்(Wills), கிங்ஸ், கிளாஸ்மேட்(Classmate) புத்தக நோட்டுக்கள், மங்கள்தீப் ஊதுபத்திகள்(Mangaldeep), ஷெரட்டன், பார்ச்சூன் மற்றும் கிராண்ட் சோழா நட்சத்திர ஹோட்டல்கள், ஐ.டி.சி. பேப்பர் பொருட்கள், சன்பீஸ்ட் பிஸ்கட், கேண்டிமேன், பிங்கோ, இப்பீ நூடுல்ஸ் என பல வகைகள் சந்தையில் உள்ளன.

ஐ.டி.சி. நிறுவனத்தின் தற்போதைய சேர்மன் மற்றும் நிர்வாக இயக்குனர் திரு. சஞ்சீவ் பூரி உள்ளார். நிறுவனத்தின் 2018-19ம் நிதியாண்டின் வருவாய் 52,000 கோடி ரூபாயாகவும், நிகர லாபம் 12,820 கோடி ரூபாயாகவும் சொல்லப்பட்டுள்ளது. நிறுவனத்தின் மொத்த சொத்து மதிப்பு 10 பில்லியன் அமெரிக்க டாலர்களாகும். நிறுவன ஊழியர்களின் எண்ணிக்கை சுமார் 27,200 நபர்கள்.

புகையிலை தொழில் முதன்மையாக சொல்லப்பட்டாலும், கடந்த சில காலங்களாக இந்த தொழிலில் உள்ள பங்களிப்பை குறைத்து, மற்ற தொழில்களில் ஐ.டி.சி. நிறுவனம் கவனம் செலுத்தி வருகிறது. இந்நிறுவனத்தின் சந்தை மதிப்பு ரூ. 2,91,110 கோடி. புத்தக மதிப்பு 47 ரூபாயாகவும், தற்போதைய பங்கின் விலை புத்தக மதிப்பை காட்டிலும் 5 மடங்காக உள்ளது. நிறுவனத்திற்கு கடன் எதுவும் பெரிதாக இல்லை(Debt Free) என்பது முதலீட்டாளர்களுக்கு சாதகமான அம்சம்.

ஐ.டி.சி. நிறுவனத்தை பொறுத்தவரை நிறுவனர்களின் பங்களிப்பு(No Promoters Holding) எதுவும் தற்போது இல்லை. அதனால் நிறுவனர்களின் பங்கு அடமானம் என்ற சமாச்சாரமும் இல்லை. கார்ப்பரேட் அமைப்பு(Bodies Corporate) மற்றும் இன்சூரன்ஸ் நிறுவனங்கள் சார்பாக மொத்தம் 50 சதவீத பங்குகள் உள்ளது. இந்திய புகையிலை உற்பத்தியாளர்கள் அமைப்பின் சார்பில் 24 சதவீத பங்குகள் கைவசம் உள்ளன. குறிப்பிடும்படியாக எல்.ஐ.சி.(LIC India) நிறுவனம் 16 சதவீத பங்களிப்பையும், ஓரியண்டல் இன்சூரன்ஸ், ஐ.சி.ஐ.சி.ஐ. காப்பீடு நிறுவனம், ஜெனரல் இன்சூரன்ஸ், நியூ இந்தியா அஸுரன்ஸ் ஆகிய காப்பீடு நிறுவனங்கள் தலா ஒரு சதவீத பங்களிப்பை கொண்டுள்ளன. சிங்கப்பூர் அரசாங்கமும் ஐ.டி.சி. நிறுவனத்தில் முதலீடு செய்துள்ளது கவனிக்கத்தக்கது.

நிறுவனத்தின் வட்டி பாதுகாப்பு விகிதம்(ICR) 460 மடங்காகவும், பங்கு மீதான வருமானம்(ROE) கடந்த பத்து வருடங்களில் 27 சதவீத வளர்ச்சியும் பெற்றுள்ளது. கடந்த ஒரு வருடத்தில் இந்த பங்கின் விலை 15 சதவீதம் சரிந்துள்ளது. இருப்பினும், நிறுவனத்தின் விற்பனை வளர்ச்சி கடந்த மூன்று வருடங்களில் 7 சதவீதமும், ஐந்து வருடங்களில் 6 சதவீதமும் மற்றும் 10 வருட கால அளவில் 11 சதவீத வளர்ச்சியையும் பெற்றுள்ளது.

பங்குச்சந்தை இலவச வகுப்புகள் – 14 நாட்கள் (இணைய வழியில்)

லாப வளர்ச்சி கடந்த மூன்று வருட காலத்தில் 11 சதவீதம், ஐந்து வருட காலத்தில் 8 சதவீதம் மற்றும் பத்து வருடங்களில் 14 சதவீதமும் வளர்ச்சியை கண்டுள்ளது. பங்கின் விலை கடந்த பத்து வருடங்களில் 11 சதவீத வருவாயை தந்துள்ளது. எனினும், முதலீட்டாளர் ஒருவர், கடந்த 2005ம் வருடத்தின் போது ஐ.டி.சி. நிறுவனத்தில் 1000 பங்குகளை வாங்கியிருந்தால், அன்றைய விலையில் மொத்த முதலீடு ரூ. 30,000 (பங்கு விலை ரூ. 30 X 1000 பங்குகள்). தற்போதைய நிலையில் இதன் மதிப்பு சுமார் ரூ. 1.08 கோடி. 2005ம் ஆண்டில் செய்யப்பட்ட முதலீடு தற்போது 360 மடங்கு உயர்ந்திருக்கும். இவற்றில் போனஸ் பங்குகள் மற்றும் முகமதிப்பு பிரிப்பு(Face value Split) உள்ளடக்கமாகும். டிவிடெண்ட் தொகைகள் கணக்கில் எடுத்து கொள்ளப்படவில்லை.

கடந்த 2008ம்  நிதியாண்டில் ரூ.14,633 கோடியாக இருந்த நிறுவன வருவாய் 2019ம் நிதியாண்டின் முடிவில் 48,350 கோடி ரூபாயாக இருந்துள்ளது. இதே போல, 2008ம் நிதியாண்டில் நிறுவனம் ஈட்டிய நிகர லாபம்(Net Profit) 3,158 கோடி ரூபாய். தற்போது 2019ம் ஆண்டின் முடிவில் இதன் நிகர லாபம் 12,592 கோடி ரூபாய். நிறுவனத்தின் கையிருப்பாக(Reserves) செப்டம்பர் காலாண்டு முடிவில் 57,259 கோடி ரூபாயாக சொல்லப்பட்டுள்ளது.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

நிறுவனத்திற்கு வர வேண்டிய பண வரவும்(Cash Flow) சரியான அளவில் வந்து கொண்டிருக்கிறது. பொதுவாக சந்தையில் உள்ள பெரும்பாலான நிறுவனங்கள் லாபத்தை கணக்கில் காட்டும். ஆனால், சொல்லப்பட்ட லாபம் கல்லாவில்(Cash Flow) வந்து சேர்ந்தால் மட்டுமே, அது உண்மையான கணக்கு. இல்லையென்றால், அந்த நிறுவனம் பிற்காலத்தில் கடன் வாங்கி சிரமப்பட நேரிடும். ஐ.டி.சி. நிறுவனத்தை பொறுத்தவரை லாபம் சாதகமாக பெறப்படுகிறது.

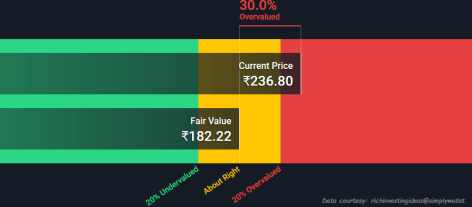
ஐ.டி.சி. நிறுவனத்தின் தற்போதைய பங்கு விலை ரூ. 236 ஆக (26,December 2019) உள்ளது. தள்ளுபடி செய்யப்பட்ட பணப்பாய்வு (DCF Valuation) முறைப்படி, இந்த நிறுவன பங்கை ஆராய்ந்தால், பங்கு ஒன்றின் விலை 180 ரூபாய்க்கு மதிப்புடையது. ஆனால் தற்போதைய சந்தையில் நிலவும் விலை 56 ரூபாய் கூடுதலாக உள்ளது. சந்தை இறக்கத்தில் இந்த பங்கினை வாங்குவதற்கான வாய்ப்பு கிட்டலாம். இருப்பினும், நீண்ட கால முதலீட்டிற்கு, இந்த பங்கினை தகுந்த நிதி அல்லது பங்கு ஆலோசகரை கொண்டு, வாங்கும் முடிவை எடுக்கலாம்.

ITC Fair Value December 2019

நிறுவனத்தின் பாதகமாக நிறுவனர்களின் பங்களிப்பு நேரிடையாக இல்லாமல் இருப்பதால், இந்த பங்கில் உள் வர்த்தகம்(Insider Trading) அதிகமாக நடைபெறும். சமீப காலமாக ஐ.டி.சி. நிறுவன பங்கில் உள் வர்த்தகத்தின் அளவு அதிகமாக காணப்படுகிறது. அதுவும் பெரும்பாலான பங்குகள் விற்கப்பட்டுள்ளன. இருப்பினும், பங்குகளை விற்பதற்கு பல காரணங்கள் இருக்கலாம். ஆனால் வாங்குவதற்கான காரணம், பின்னாளில் அதன் விலை ஏற்றம் பெறும் என்ற நம்பிக்கை மட்டுமே !

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

ரியல் எஸ்டேட் முதலீட்டை போல பங்குகளை நீண்ட கால சொத்துக்களாக மாற்றுவது எப்படி ?

ரியல் எஸ்டேட் முதலீட்டை போல பங்குகளை நீண்ட கால சொத்துக்களாக மாற்றுவது எப்படி ?

How to convert Shares into Long term Assets like Real Estate Property Investing ?


பங்குச்சந்தையில் வெறுமனே அவ்வப்போது பங்குகளை வாங்கி விற்காமல், அதனை நீண்ட காலத்திற்கு முதலீடு செய்யும் போது, நாம் சிறப்பான செல்வத்தை சேர்க்க முடியும். பொதுவாக வங்கி டெபாசிட், அஞ்சலக சேமிப்பு ஆகியவை சிறு சேமிப்பு திட்டங்களாக சொல்லப்படுகின்றன. இதனால் இவற்றின் மூலம் கிடைக்கக்கூடிய வருவாயும் குறைவாக தான் இருக்கும்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

சிறு சேமிப்பை மட்டுமே ஒருவர் நீண்ட காலத்திற்கு நம்பியிருந்தால், எதிர்பார்த்த செல்வத்தை உருவாக்க முடியாது. சிறு சேமிப்பு திட்டம் என்பது குறைந்த வருவாய் உள்ளவர்களும் சேமிக்க வேண்டும் என்பதற்காக உருவாக்கப்பட்டவையே. மேலும், வருங்காலத்தில் விலைவாசி உயர்வையும் சமாளிக்க முடியாது. சேமிப்பு என்பவை குறைந்த அளவு ரிஸ்க் தன்மை கொண்டவை. அதனால் தான், அவற்றின் வட்டி விகிதமும் குறைவாக அமையும்.


முதலீடு என்பது எப்போதும் ரிஸ்க் தன்மை அதிகம் கொண்டது. எனினும், முதலீட்டை பரவலாக்குவதன் மூலம், நாம் ரிஸ்க் தன்மையை பரிமாற்றி நீண்ட காலத்தில் நல்ல வருவாயை ஈட்டலாம். முதலீடு என்பதற்கு சிறந்த உதாரணமாக தங்கம், வெள்ளி, ரியல் எஸ்டேட் (வீட்டு மனை), பரஸ்பர நிதிகள், பங்குகள் மற்றும் தொழிலை சொல்லலாம். முதலீட்டில் ஏற்ற – இறக்கம் என்பது எப்போதும் இருக்கும். அவ்வாறு இருக்கும் காரணத்தால் தான், நாம் நீண்ட காலத்தில் பணத்தை பெருக்க முடியும். இல்லையெனில், அவையும் சேமிப்பு திட்டத்தை போலவே குறைந்த வருவாயை கொண்டிருக்கும்.


உதாரணமாக நாம் தங்கத்தை எடுத்து கொள்வோம். தங்கத்தின் விலை தினமும் ஏற்ற-இறக்கங்களுக்கு உட்பட்டது. தங்கத்தில் முதலீடு செய்யும் போது, நமது முதலீட்டு குணநலன்கள் எவ்வாறு அமையும் என்பது நமக்கு தெரியும். விலை குறையும் போது, தங்கத்தை(Gold) வாங்கி வைத்து கொள்வோம். விலை அதிகரிக்கும் போது, நாம் உடனடியாக அதனை விற்க போவதில்லை. ஏனெனில், நம்மை பொறுத்தவரை தங்கம் ஒரு நீண்ட கால முதலீடு. அவசர தேவைக்கு மட்டுமே அதனை அடகு வைக்கவோ, சிறிய அளவில் விற்காகவோ செய்வோம்.


இதனை போலவே, ரியல் எஸ்டேட் முதலீடும். இன்று ஒரு வீட்டு மனையை குறைந்த விலையில் வாங்கி, நாளை அதனை விற்க நாம் முடிவெடுக்க மாட்டோம். ரியல் எஸ்டேட் துறையை சார்ந்த தொழிலதிபர்கள், ஏஜெண்டுகள் வேண்டுமானால் அதனை செய்யலாம். அவர்களும் ஆவணங்களை பதிவு செய்வதற்கு சிறிது காலம் எடுத்து கொள்ள வேண்டும். நாம் வாங்கிய வீட்டு மனையை, பின்னொரு காலத்தில் நமக்கு தேவையான சொத்தாக நாம் கருதலாம். இல்லையெனில், பிற்காலத்தில் அதனை விற்று பணம் பண்ணலாம், அதனை நமது தேவைக்கும் பயன்படுத்தலாம்.


ஆனால் பங்குகளில் நாம் என்ன செய்து கொண்டிருக்கிறோம். பங்குகளும், பங்குச்சந்தையும் வேற்று கிரக வாசிகள் அல்ல. அவையும் ஒரு தொழில் தான். தங்கத்தின் விலை நம் கையில் இல்லை. அமெரிக்காவின் டாலர் மதிப்புக்கு ஏற்ப, அவற்றின் விலையும் மாறுபடும். ரியல் எஸ்டேட்(Real Estate Property Value) விலையும் நம் நம்பிக்கையில் அல்ல. அவை அரசின் கொள்கைகளிலும், சந்தையில் உள்ள வளர்ச்சி தேவையை பொறுத்தே அமையும். பங்குகளின் விலை தொழில் செய்யும் நிறுவனத்தின் திறனை பொறுத்து மாறுபடும். 


பொதுவாக முதலீடு என்பது மூன்று வகையான விஷயங்களை கொண்டிருக்கும் – ரிஸ்க் தன்மை(Risk), பணவீக்கத்தை தாண்டிய வருமானம்(Beat Inflation), வரி சலுகைகள்(Tax Concession). நீண்ட கால முதலீடு மற்றும் சொத்துக்களுக்கு மட்டுமே அரசு வரி சலுகைகளை அறிவிக்கும். ரிஸ்க் தன்மையை உணர்ந்து, நீண்ட காலத்தில் அதனை பரவலாக்கும் போது வருவாயும் அதிகமாக இருக்கும்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

பொருளாதாரத்தின் இரு கண்கள்:


தேவை – உற்பத்தி(Demand & Supply) மற்றும் கடன் வழங்குதல் – பெறுதல் (Lending & Borrowing) இவ்விரண்டும் பொருளாதாரத்தின் இரு கண்கள் எனலாம். இந்த இரு காரணிகளை நாம் எந்தவொரு காலத்திலும் தவிர்க்க இயலாது. தேவையில்லாத உற்பத்தியும், உற்பத்தியில்லாத தேவையும் எந்த பயனும் இல்லை. இதனை போலவே ஒருவர் கடன் கொடுக்க முன்வந்தால் மட்டுமே, மற்றொருவர் அதனை கடனாக பெற்று தொழில் புரிய முடியும். அதன் மூலம் வேலைவாய்ப்புகளும், பொருளாதார வளர்ச்சியும் ஏற்படும். இதன் காரணமாக தனிமனித வாழ்வில் நிதி மேம்படும்.


பங்குகளில் நீண்ட கால முதலீட்டிற்கு தயாராகும் போது, சரியான நிறுவனத்தை சரியான விலையில்(Choose the Right Stock at Fair Price) அடையாளம் காண்பது முக்கியம். நாம் அதனை பற்றிய விளக்கத்தை நமது தளத்தில் கொடுத்துள்ளோம். நாம் முதலீடு செய்யப்போகும் பங்குகளின் தொழில் நமக்கு புரிகிறதா என்பதை கவனிக்க வேண்டும். புரியவில்லை என்றால், அதனை தெரிந்து கொள்வதற்கான வாய்ப்பு நமக்கு எங்கேனும் கிடைக்கிறதா என்பதையும் பார்க்க வேண்டும்.


பங்குச்சந்தை  முதலீடு – 14 நாட்கள்  இலவச பயிற்சி 


உங்களால் புரிந்து கொள்ள முடியாத பங்குகளில் முதலீடு செய்ய வேண்டாம். நல்ல இடம், இன்னும் 5 வருடங்களில் மதிப்பு இரண்டு மடங்காகும் என தரகர் சொன்னார். ஆனால், ஸ்மார்ட் சிட்டி வரப்போகிறது என, அரசாங்கம் குறைந்த விலையை நிர்ணயித்து விட்டதே என மனை வாங்கிய பின் யோசிக்க கூடாது. வீட்டுமனை வாங்கும் போது, நமது எச்சரிக்கை உணர்வு எவ்வாறு உள்ளதோ, அதனை போலவே பங்குகளிலும், பிற முதலீட்டிலும்.


நாம் வாங்கிய பங்கு நிறுவனத்தின் தொழில் எதிர்கால சவால்களை சமாளிக்க கூடிய வகையில் இருக்குமா, தொழில்நுட்ப மாற்றத்திற்கு ஏற்ப நிறுவனம் மாற தயாரானால், அதற்கான முதலீடு நிறுவனத்திடம் கைவசம் உள்ளதா என்பதனை ஆராய வேண்டும். நிறுவனத்தின் தொழில் தொடர் வளர்ச்சியை பெறுமா, அடுத்த 20 ஆண்டுகளுக்கு அதனுடைய இலக்கு மற்றும் திறன் என்ன என்பதும் அவசியம்.


அதிவேக வளர்ச்சி உள்ள நிறுவனங்களை தேர்ந்தெடுக்க வேண்டாம். அடுத்த 20 வருடங்களில் ஆண்டுக்கு 10-15 சதவீத தொடர் வளர்ச்சியை கொண்டிருக்கும் நிறுவனங்களில் முதலீடு செய்தால் போதும். இதனை கண்டறிய கடந்த 10-20 வருட கால நிதி அறிக்கையை உற்று நோக்குங்கள். 


நிறுவனத்தை பற்றிய செய்தி அடிக்கடி ஊடகங்களில் வராமல் இருக்க வேண்டும். செய்தியினால் உற்சாகமடையும் பங்குகளின் விலை, பின்பு அதே செய்தியால் வீழ்ச்சி அடையவும் செய்யலாம். நம்பகமான தொழில் மற்றும் நிறுவனமாக இருக்கும் போது, அவை ஊழியர்களை மட்டுமல்ல முதலீட்டாளர்களின் நலனையும் பாதுகாக்கும்.


நிறுவனம் தனக்கு கிடைத்த லாபத்தை வெறும் டிவிடெண்ட் தொகையாக(Dividend) மட்டும் கொடுக்காமல், தொழிலுக்கான அடுத்தகட்ட வளர்ச்சியை நோக்க முதலீடு செய்கிறதா என பார்க்க வேண்டும். பெரும் செல்வத்தை உருவாக்க நல்லதொரு தொழிலை (பங்குகள்) தேர்ந்தெடுப்பது அவசியம். பங்குகளில் கண்ட லாபத்தை மறுமுதலீடு செய்ய தயாராகுங்கள். இல்லையெனில், அதனை சரியான வழியில் பயன்படுத்துங்கள். 


ரிஸ்க் நிர்வாகம்(Risk Management), தொடர் முதலீடு மற்றும் பொறுமையே(Patience) நீண்ட கால செல்வத்தை உருவாக்கும் சாதனமாகும். இவை பங்கு முதலீட்டிலும் நீண்ட கால சொத்தாக மாற்றும் போது கிட்டும். மேலே சொன்னவற்றை உங்களால் கடைபிடிப்பது கடினம் என யோசித்தால், உங்களுக்கான சிறந்த நிதி ஆலோசகரை வைத்து கொண்டு முதலீடு செய்யுங்கள். அதுவும் சிரமம் எனில், பரஸ்பர நிதி நிறுவனங்கள் வழங்கும், பங்கு சார்ந்த திட்டத்தினை சரியாக தேர்ந்தெடுங்கள்.


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை 


www.varthagamadurai.com


தொல்லையில்லா வாழ்வுக்கு தொடர் முதலீடு !

தொல்லையில்லா வாழ்வுக்கு தொடர் முதலீடு !

SIP Investing for Hassle free Living

எஸ்.ஐ.பி.(Systematic Investment Plan) எனப்படும் தொடர் முதலீட்டு முறையில் பெரும்பாலானவர்கள் செய்யும் தவறு, தங்கள் நிதி இலக்குகளை அடையும் வரை தொடர்ச்சியாக முதலீடு செய்வதில்லை. இதனால் நாம் நிர்ணயித்த இலக்கினை அடைய முடியாமல் போகலாம் அல்லது அடைவதில் தாமதம் ஏற்படலாம்.


இந்த நிதி தவறு, பின்னாளில் குடும்பத்தின் நிதி நிலைமையையும் பாதிக்கலாம். நாம் ஒரு இலக்கை(Goal) நிர்ணயித்து விட்டு, அதற்கான தொடர் வேலைகளை செய்யாமல் இருக்கும் போது அதனால் ஏற்படும் விளைவுகளை நாம் குறுகிய காலத்தில் உணர வாய்ப்பில்லை. அதனால் தான் இலக்குகள் இளமை காலத்தில் நிர்ணயிக்கப்படுகிறது. இளமை காலத்தில் நாம் சேமிக்கும் தொகை சிறிய அளவில் இருந்தாலும், நமது இலக்கை நோக்கி பயணிக்கையில் அந்த தொகை வளத்தை உருவாக்கும்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

நாம் கடன் வாங்கும் போது, எவ்வாறு தவணை தொகையை சரியாக ஒவ்வொரு மாதமும் செலுத்துகிறோமோ, அதே போல முதலீட்டையும் தவறாது செய்வது, நமக்கு நாமே செய்யும் கடமை. தொடர் முதலீட்டால் பயன் பெறப்போவது நாமும், நமது குடும்பமும் மட்டுமே. நம்மை நாமே மகிழ்வித்து கொள்வது தான் தொடர் முதலீட்டின் ரகசியமே.


இதனை ஒரு உதாரணத்தின் மூலம் நாம் காண்போம். உங்களுக்கு 15 வருடங்களுக்கு பிறகு ஒரு கோடி ரூபாய் கார்பஸ்(Corpus) தொகை தேவைப்படுகிறது என வைத்து கொள்வோம். நீங்கள் செய்ய வேண்டிய மாதாந்திர முதலீடு (SIP) ரூ. 14,800 /- இதற்கு நீங்கள் 15 சதவீதம் வருவாய் தரக்கூடிய முதலீட்டை தேர்ந்தெடுக்க வேண்டும். அப்படியெனில், அது பரஸ்பர நிதி முதலீட்டில் மட்டுமே தற்போதைய நிலையில் சாத்தியமாகும். 


11 சதவீத வட்டி வருவாய் எனில், நீங்கள் அடுத்த 15 வருடங்களுக்கு மாதாமாதம் 21,800 ரூபாயை முதலீடு செய்ய வேண்டும். இதுவே 7 சதவீதம் மட்டுமே தரக்கூடிய முதலீட்டு சாதனமாக இருக்கும் போது, உங்கள் மாதாந்திர எஸ்.ஐ.பி. தொகை 31, 400 ரூபாய். என்ன சற்று மலைப்பாக இருக்கிறதா ? மாதம் ரூ. 50,000 மற்றும் ஒரு லட்சம் என முதலீடு செய்பவர்களும் நம் ஊரில் உண்டு. 


பொதுவாக எஸ்.ஐ.பி. முறையில் மாதாந்திர முதலீட்டை மேற்கொள்ளும் போது, நமக்கான முதலீட்டு காலத்தை நினைவில் கொண்டிருப்பது அவசியம். இலக்கிற்கான காலம் குறுகிய காலமாக இருக்கும் போது, செய்ய வேண்டிய மாத முதலீட்டு தொகை அதிகமாக இருக்கும். அதே வேளையில், இலக்கிற்கான காலம் நீண்ட காலமாக இருக்கும் நிலையில், நமது மாதாந்திர முதலீடும் குறைவாக அமையும். இது நமது இலக்கிற்கான தொகையை பொறுத்து மாறுபடும்.


உதாரணமாக எனக்கு 20 வருடங்களில் ஒரு கோடி ரூபாய் கார்பஸ் கிடைத்தால் பரவாயில்லை என்றால், உங்களது மாதாந்திர முதலீடு 6,600 ரூபாய் மட்டுமே. இதுவே 15 வருடங்கள் எனும் போது தான் அது 14,800 ரூபாயாக (15 சதவீத வருவாயில்) உள்ளது. அதனால் முதலீடு செய்யும் தொகையை காட்டிலும், இடைவிடாமல் தொடர்ச்சியாக முதலீடு செய்வதே அவசியம். இவை அனைத்தும் கூட்டு வட்டியின் மகிமையே !


எந்தவொரு முதலீட்டையும் மேற்கொள்ளும் போது நான்கு விஷயங்களை கவனத்தில் கொள்ள வேண்டும். இலக்கிற்கான காரணம் அல்லது பெயர்(Goal Name), இலக்கிற்கான தொகை(Goal Amount), இலக்கிற்கான காலம்(Period) மற்றும் எதிர்பார்க்கும் வருமான விகிதம்(Expected Returns). இங்கே வருமான விகிதம் என்பது நமக்கு கிடைக்கப்பெறும் வட்டி வருவாய். பெரும்பாலான நிதி இலக்குகளில் தாக்கத்தை ஏற்படுத்துவது இந்த வட்டி வருவாய் தான். எனவே சரியான முதலீட்டு சாதனத்தை தேர்ந்தெடுப்பது நல்லது.


உதாரணமாக நீங்கள் மாதாமாதம் 700 ரூபாயை, அடுத்த 20 வருடங்களுக்கு முதலீடு செய்கையில் உங்களுக்கு கிடைக்கும் தொகை ரூ. 10 லட்சம். இதுவே 30 வருடங்களாக இருப்பின், உங்களுக்கு கிடைக்கப்பெறும் தொகை ரூ. 49 லட்சம். கூடுதலாக பத்து வருடங்களுக்கு மட்டுமே தொடர்ச்சியாக முதலீடு செய்யும் போது, நமக்கு கிடைக்கும் தொகையும் அதிகமாக உள்ளது. 


மற்றுமொரு உதாரணம் – நீங்கள் மாதாமாதம் ரூ. 10,000 /- ஐ எஸ்.ஐ.பி. முறையில் அடுத்த 20 வருடங்களுக்கு முதலீடு செய்ய முடிவு செய்துள்ளீர்கள். நீங்கள் தொடர்ச்சியாக 20 வருடங்களுக்கு முதலீடு செய்கையில், 15 சதவீத வருவாய் எனும் போது, முடிவில் உங்களுக்கு 1.51 கோடி ரூபாய் கிடைக்கும். ஆனால் தொடர் முதலீடு செய்வது முக்கியம்.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

உங்கள் நண்பர் ஒருவருக்கும் இதே போன்று ஒரு இலக்கு உள்ளது. காலம் மற்றும் முதலீடு செய்யும் தொகையில் எந்த மாற்றமும் இல்லை. அவர் முதல் 5 ஆண்டுகளுக்கு தொடர்ச்சியாக மாதாமாதம் 10,000 ரூபாயை முதலீடு செய்து வருகிறார். சில காரணங்களால் 6வது வருடம் முழுவதும் அவர் முதலீடு செய்யவில்லை. அதாவது 12 மாதங்கள் அவர் முதலீட்டை தொடரவில்லை. பின்னர் 7வது வருடம் முதல் இலக்கு காலமான 20 வருடங்கள் வரை அவர் முதலீட்டை தொடர்கிறார். 20 ஆண்டுகளுக்கு பிறகு, உங்கள் நண்பருக்கு கிடைக்கும் முதிர்வு தொகை எவ்வளவு ?


ஆம், உங்களை விட குறைவே… எவ்வளவு தொகை குறைவு ?


உங்களுக்கும், நண்பருக்குமான இடைவெளி 10 லட்சம் ரூபாய் !!!


நண்பருக்கு, 20 வருட முடிவில் கிடைக்கப்பெறும் தொகை ரூ. 1.41 கோடி. அவர் உங்கள் தொகையை அடைய இன்னும் சிறிது காலம் முதலீடு செய்ய வேண்டும் அல்லது அவருக்கான இலக்கு நாட்கள் வந்திருக்கலாம். இப்போது இது ஒரு தொல்லையே. 


நண்பர் முதலீடு செய்யாமல் விட்ட தொகை ரூ. 1.20 லட்சம் மட்டுமே (12 மாதங்கள் X 10,000/- மாத முதலீடு). ஆனால் அதற்கான இடைவெளி 10 லட்ச ரூபாய் மதிப்பில். இதனால் தான் நாம் தொடர் முதலீட்டின்  அவசியத்தை வலியுறுத்துவது. 


முதலீட்டில் நாம் காலத்தை தாமதப்படுத்த முடியாது. நமது குழந்தைகளின் மேற்படிப்பு(Child Education), திருமணம்(Marriage), நமக்கான ஓய்வு காலம்(Retirement) என்பவை குறிப்பிட்ட காலத்தில் நிறைவேற வேண்டியவை. அவற்றில் கால தாமதத்தை ஏற்படுத்தும் போது, அது நமக்கு தான் தொல்லை. எனவே இலக்கினை சரியாக திட்டமிடுங்கள். அதற்கான முதலீட்டை தொடர்ச்சியாக செய்யுங்கள். இலக்கிற்கான கார்பஸ் தொகையை, இடையில் எக்காரணத்திற்காகவும் எடுத்து விடாமல் இருப்பதும் அவசியம்.

தொல்லையில்லா வாழ்வுக்கு மட்டுமல்ல, தொடர் முதலீடு….


தொலைநோக்கு பார்வைக்கும் !


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை 
 

www.varthagamadurai.com


என் முதலீட்டு கொள்கை, என் செல்வத்திறன் – பங்கு முதலீட்டு சூத்திரம்

என் முதலீட்டு கொள்கை, என் செல்வத்திறன் – பங்கு முதலீட்டு சூத்திரம்

My Investment Strategy and its my Wealth Potential – Equity Investing Secrets

முதலீடு என்பது ஒரு கலை. அவற்றில் பங்கு முதலீடு என்பதே செல்வ சூத்திர கலை. பங்குகளில் விளையாட்டு பல்வேறாக இருந்தாலும், இறுதியில் பங்கு ஜெயிக்க வைப்பதோ தன் நீண்டகால நண்பனை தான். அதனால் தான் என்னவோ நான் நீண்டகால முதலீட்டாளராக இருப்பதில் மகிழ்வடைகிறேன்.


நம்மில் எண்ணற்றோருக்கு உடனடியாக பணம் பண்ண வேண்டிய ஆசை, விரைவாக பணக்காரராக வேண்டுமென்ற பேராசை. ஆனால் அப்படியொன்று இதுவரையும் கண்டுபிடிக்கப்படவில்லை. நான் எப்போதும் சொல்லிக்கொள்வது இது தான், ‘ போன்சி(Ponzi Schemes) திட்டத்தின் மூலம் ஒருவர் விரைவாக பணக்காரராக முடியும் என எண்ணினால், ஏன் அதனை அம்பானியும், அதானியும் முயற்சிக்க கூடாது ‘. ஏனென்றால் அப்படி ஒரு ரகசியம் எதுவும் தொழிலுலகில் இல்லை.

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

தொழில் முதலீட்டில் மாற்றம் ஒன்று மட்டுமே மாறாதது. அதனை சார்ந்து தொழில்கள் நகரக்கூடும். ஆனால் வளர்ச்சி என்பது நீண்டகாலத்திற்கு உரியது. நான் ஐந்து வருடத்தில் கோடீஸ்வரனாக மாறி விட்டு, தொழிலை தூக்கி போட்டு விட்டு செல்வதல்ல தொழில் வளர்ச்சி. அது தான் பங்கு முதலீடும். 


நம் முதலீடு வளர்வதற்கான காலம் தேவை. நான் படித்தவுடன் மேதையாகவில்லை; கை நிறைய சம்பளம் வாங்கவில்லை. எனக்கு அனுபவம் தேவைப்படுகிறது. கற்க முயற்சிக்கிறேன். ஏற்ற-இறக்கங்களுக்கு உட்படுகிறேன். சில வருடங்களுக்கு பின்பு, எனது துறையில் நான் வலுவடைகிறேன். இப்போது நான் விரைவாக முன்னேறுவதற்கான பாதை எனக்கு தெரிகிறது. இது தான் பங்கு முதலீட்டிலும்.


ஒரு மருத்துவராக, ஒரு பொறியாளராக அல்லது எந்த துறையிலும் மேதையாக நாம் சில நாட்களில் உருவாகி விட முடியாது. அப்படியிருக்கும் போது, பங்குச்சந்தையில் மட்டும் நாம் அவ்வாறாக நடந்து கொள்வதில்லை. பங்குகளை வாங்கிய உடனே விற்று லாபம் சம்பாதிக்க வேண்டும். முதலீடு செய்த ஆறு மாதங்களில் அது கோடிகளாக மாற வேண்டும் – எவ்வாறு சாத்தியம் ? அப்படி ஒரு வேளை கோடிகளாக மாறி விட்டாலும், அதனை கொண்டு நீங்கள் என்ன திட்டத்தை கொண்டுள்ளீர்கள் ?


பங்குச்சந்தைக்கும் கற்றல் அவசியம். முறையாக படிக்கும் வாய்ப்பு கிட்டவில்லை என்றாலும், புத்தகங்கள் வாயிலாகவோ, இணையம் வாயிலாகவோ கற்க முயலுங்கள். நாளிதழ்களில் உள்ள வணிக பக்கம் என்ன சொல்கிறது என கேளுங்கள். பங்குச்சந்தையில் உள்ள நிறுவனங்களின் தரத்தை பிரித்து பாருங்கள். வங்கிக்கும், பங்குச்சந்தைக்கும், தங்கத்திற்கும் என்ன சம்பந்தம் என ஆராயுங்கள். நீங்கள் பங்குகளில் முதலீடு செய்யாவிட்டாலும் பரவாயில்லை, பங்குச்சந்தையை பற்றிய கற்றலை ஐந்து வருடங்களுக்கு தொடருங்கள். 

//pagead2.googlesyndication.com/pagead/js/adsbygoogle.js


(adsbygoogle = window.adsbygoogle || []).push({});

நீங்களாகவே ஒரு நிறுவன பங்கை Fundamental Analysis அடிப்படையில் ஆராய்ந்து தேர்ந்தெடுங்கள். கடினமாக உள்ளது என முடிவெடுத்தால், தகுந்த முதலீட்டு ஆலோசகரை உங்கள் இடத்தில் வைத்து கொண்டு, பங்குகளை அலசுங்கள். தேர்ந்தெடுக்கப்பட்ட பங்குகளில் பின்வருமாறு முதலீடு செய்து பாருங்கள். யாரும் இதற்கு முன்பு இவ்வாறு உங்களுக்கு சொல்லி இருப்பார்களா என தெரியவில்லை. ஆனால் கண்டிப்பாக உங்கள் பங்கு தரகர் சொல்லியிருக்க மாட்டார். 


என் பங்கு முதலீட்டு கொள்கை – முதலீட்டு சூத்திரம்:


  • ஆரம்ப  நிலையில், தேர்ந்தெடுக்கப்பட்ட பங்கின் மீது சிறிய அளவில் முதலீடு செய்யுங்கள். அதாவது உங்கள் மொத்த முதலீட்டு தொகையில் 5-10 சதவீத தொகைக்கு மட்டும்(Investing in a Small Quantity or Little Money). பங்குகளின் எண்ணிக்கை முக்கியமல்ல. மற்றவர் 1000 பங்குகள் வாங்கியுள்ளார்; நானும் வாங்கி விரைவாக லாபம் சம்பாதிக்கிறேன் என மாட்டிக்கொள்ள வேண்டாம்.


  • எந்தவொரு பங்குகளில் முதலீடு செய்யும் போது, முதற்கட்டமாக சிறிய அளவில் முதலீடு செய்யும் காலத்தை சோதனை செய்யும் காலமாக எடுத்து கொள்ளலாம். அந்த பங்கு அதிக ஏற்ற-இறக்கங்களுக்கு உட்படுகிறதா என்பதனை நம்மால் அறிய முடியும். நன்றாக பங்கு வீழ்ச்சியடையும் பட்சத்தில், மலிவான விலையில் நாம் சராசரி(Average on Share Price) செய்து கொள்ளலாம். ஏற்றமடைந்தால் கவலை கொள்ள வேண்டியதில்லை.


  • வாங்கிய பங்கின் ஒவ்வொரு காலாண்டு விற்பனை மற்றும் லாப வளர்ச்சியை(Track Financial Results) குறித்து கொள்ளுங்கள். வளர்ச்சியில் ஏதேனும் குறை இருந்தால் காரணத்தை கண்டுபிடியுங்கள். டிவிடெண்ட், போனஸ் அறிவிப்பு ஏதும் இருந்தால் தெரிந்து கொள்ளுங்கள்.


  • நீங்கள் வாங்கிய பங்கின் விலை, நீங்கள் வாங்கிய விலையிலிருந்து இரு மடங்காக சென்றால், உங்களிடம் உள்ள பங்குகளின் எண்ணிக்கையில் பாதியை விற்று விடுங்கள்(Sell half after doubled the price). இவற்றில் எந்த சமரசமும் செய்யாதீர்கள். பாதி பங்குகளை விற்ற நிலையில், உங்களது முதலீடு உங்களிடமே திரும்ப வந்து விட்டது. வந்த முதலீட்டை கொண்டு மற்றொரு நல்ல பங்குகளில் முதலீடு செய்வது உங்கள் திறமை. இல்லையென்றால், உங்களுக்கான மற்ற முதலீட்டு தேவைகளுக்கு பயன்படுத்தி கொள்ளுங்கள்.


  • மீதம் இருக்கும் பங்குகளை நிறுவனம் நன்றாக செயல்படும் காலம் வரை வைத்திருங்கள்(Keep the half for a long to Wealth). இங்கே இரு மடங்கு விலை அவசியமில்லை. உங்களிடம் உள்ள இந்த மீத பங்குகள் தான் செல்வத்தை குவிப்பதற்கான வாய்ப்புகள். அவை பல காலங்களை கடக்க கூடியது. 


  • மேலே சொன்னவற்றை ஒவ்வொரு நிறுவன பங்கை தேர்ந்தெடுக்கும் போதும் கடைபிடிக்க வேண்டும். கையிருப்பில் வைத்திருக்கும் பங்குகளை கொண்டு டிவிடெண்ட் வருவாய் பெறுவதற்கான சாத்தியங்களையும் உருவாக்கி கொள்ளுங்கள்(Create Cash Flow from Stocks). இதனை தான், ‘பணக்கார தந்தை ஏழை தந்தை’ புத்தக ஆசிரியர் ராபர்ட் கியோசகி எப்போதும் சொல்லி வருகிறார். பங்குகளை கொண்டு தொடர் வருமானத்தை ஏற்படுத்துவது அவசியமென்று.


  • தொடர் நஷ்டத்தில் இயங்கி கொண்டிருக்கும், அதிக கடனை சுமக்கும் சரியில்லாத பங்குகளை வைத்திருக்காதீர்கள். நிறுவனம் திவால் நிலைக்கு செல்லும் வரை காத்திருக்காமல், பங்குகளை விற்க தயாராகுங்கள்.


  • தெளிவான நோக்கத்தை கொண்ட நிறுவனர், நல்ல நிர்வாகம், குழப்பமில்லா நிதி அறிக்கைகள் ஆகியவற்றை கொண்ட நிறுவன பங்குகளை தேடுங்கள். (Promoter, Corporate Governance and Financial Statements) 


இது தான் நான் கற்ற பங்கு முதலீட்டு சூத்திரம். பிடித்தால் பழகுங்கள். இல்லையெனில் நீங்கள் ஒரு முதலீட்டு சூத்திரத்தை கண்டறியுங்கள். செல்வத்திறன் செவிமடுக்கட்டும்.


Let us listen to Wealth !


வாழ்க வளமுடன்,


நன்றி, வர்த்தக மதுரை 


www.varthagamadurai.com