All posts by skatzsaravana

Value Investor, Entrepreneur and Founder of Varthaga Madurai, Rich Investing iDEAS

2024-25ம் நிதியாண்டில் நேஷனல் அலுமினியம்(நால்கோ) நிறுவனத்தின் நிகர லாபம் ரூ.5,268 கோடி

2024-25ம் நிதியாண்டில் நேஷனல் அலுமினியம்(நால்கோ) நிறுவனத்தின் நிகர லாபம் ரூ.5,268 கோடி  

NALCO India reported a Net Profit of Rs.5,268 Crore in the FY 2024-25 Consolidated – Results

ஆசியாவின் மிகப்பெரிய ஒருங்கிணைந்த முதன்மை அலுமினிய உற்பத்தி நிறுவனங்களில் ஒன்றான தேசிய அலுமினிய கம்பெனி(National Aluminium Company) நிறுவனம் தனது 2024-25ம் நிதியாண்டுக்கான நிதி அறிக்கையை வெளியிட்டிருந்தது. நாட்டின் மிகப்பெரிய ஒருங்கிணைந்த பாக்சைட்- அலுமினா – அலுமினிய – மின்சார வளாகங்களை கொண்ட நிறுவனமாகவும் நால்கோ உள்ளது.

கடந்த 1981ம் ஆண்டு வாக்கில் துவக்கப்பட்ட இந்நிறுவனம் அலுமினா மற்றும் அலுமினியம் போன்ற உலோகங்களை உற்பத்தி செய்து விற்பனையில் ஈடுபட்டு வருகிறது. இதன் உட்பிரிவுகளாக அலுமினிய கம்பிகள், உருட்டப்பட்டவை, கீற்றுகள்(Strips), பில்லெட்டுகள், கால்சின் செய்யப்பட்ட அலுமினா மற்றும் இதர அலுமினா பொருட்கள் உள்ளது. உலகளவில் குறைந்த விலையில் அலுமினியத்தை உற்பத்தி செய்யும் நிறுவனமாகவும் நால்கோ இருக்கிறது. 

பொதுவாக பாக்சைட், அலுமினியம் உற்பத்திக்கான மூலப்பொருட்களாக பயன்படுத்தப்படுகிறது. அதே வேளையில் அலுமினியத்தின் தேவை கட்டுமானம், மின்னணுவியல், வாகனங்கள் உள்ளிட்ட பல்வேறு துறைகளுக்கு பயன்படுகிறது. வெப்பமண்டல மற்றும் மிதவெப்ப மண்டல பகுதிகளில் பாக்சைட் குறிப்பிடத்தக்க அளவில் காணப்படுகிறது. ஆஸ்திரேலியா, சீனா, இந்தோனேசியா, பிரேசில் மற்றும் இந்தியா போன்ற பகுதிகளில் பாக்சைட் அமைந்துள்ளன. இவற்றில் ஆஸ்திரேலியா உலகின் மிகப்பெரிய உற்பத்தியாளராக உள்ளது கவனிக்கத்தக்கது.

நால்கோ நிறுவனத்தின் வருவாய் பெரும்பாலும் உள்நாட்டில் தான் பெறப்படுகிறது. ஏற்றுமதியில் இதன் வருவாய் முப்பது சதவீதமாக இருந்துள்ளது. 2024-25ம் நிதியாண்டு முடிவில் நிறுவனத்தின் ஒட்டுமொத்த வருவாய் ரூ.16,788 கோடியாகவும், செலவினம் 9,280 கோடி ரூபாயாகவும் இருந்துள்ளது. சொல்லப்பட்ட காலத்தில் நிறுவனத்தின் இயக்க லாபம் 7,508 கோடி ரூபாயாகவும், இயக்க லாப விகிதம்(OPM) 45 சதவீதமாகவும் இருக்கிறது. பொதுவாக இத்துறையில் இயக்க லாப விகிதம் அதிக ஏற்ற-இறக்கங்களுக்கு உட்பட்டு உள்ளது. இதற்கு முக்கிய காரணமாக மூலப்பொருட்களுக்கான செலவினம் உலகளாவிய சந்தையை சார்ந்திருப்பது தான். 

2024-25ம் நிதியாண்டில் நிறுவனத்தின் இதர வருவாய் 357 கோடி ரூபாயாகவும் நிகர லாபம் ரூ.5,268 கோடி எனவும் சொல்லப்பட்டுள்ளது. நிறுவனத்தின் ஈவுத்தொகை விகிதம்(Dividend Yield) தற்போதைய பங்குவிலையில் சராசரியாக நான்கு சதவீதத்திற்கும் மேலாக உள்ளது. நிறுவனத்தின் இருப்புநிலை கையிருப்பு(Reserves) 2024-25ம் நிதியாண்டு முடிவில் ரூ.16,887 கோடி. நிறுவனத்தின் கூட்டு விற்பனை வளர்ச்சி கடந்த ஐந்து ஆண்டுகளில் 15 சதவீதமாகவும், இதுவே பத்து வருடங்களில் 9 சதவீதமாகவும் இருந்துள்ளது. லாப வளர்ச்சியை காணுகையில், ஐந்து வருட காலத்தில் 108 சதவீதமாகவும், இதுவே 10 வருடங்களில் 16 சதவீதமாகவும் இருந்துள்ளது.

2025ம் நிதியாண்டு முடிவில் நிறுவனத்தின் ரொக்க கையிருப்பு(Cash Equivalents) ரூ. 5,427 கோடி. கடந்த காலத்தில் நிறுவனத்தின் பணவரத்து(Cash Flow) கணிசமாக வந்துள்ளது குறிப்பிடத்தக்கது. நிறுவனத்தின் நிறுவனர்களை பொறுத்தவரை, இது அரசு பொதுத்துறை நிறுவனம் என்பதால், ஒன்றிய அரசிடம் 51 சதவீத பங்குகள் கைவசம் உள்ளது. அன்னிய மற்றும் உள்நாட்டு நிதி மற்றும் முதலீட்டு நிறுவனங்களிடம் சராசரியாக 16 சதவீதப் பங்குகள் உள்ளது. 

நால்கோ நிறுவனத்தின் சந்தை மூலதன மதிப்பு 33,765 கோடி ரூபாய். நிறுவனத்தின் பி.இ. விகிதம் தற்போது 6.5 என்ற மடங்குகளில் உள்ளது(மே 2025). பங்கு மூலதனத்தின் மீதான வருவாய்(ROE) ஐந்து ஆண்டுகளில் சராசரியாக 20 சதவீதமாகவும், பத்து ஆண்டுக்காலத்தில் 14 சதவீதமாகவும் இருக்கிறது. நிறுவனத்தின் வட்டி பாதுகாப்பு விகிதம்(ICR) 121 மடங்குகளிலும், கடன்-பங்கு(Debt to Equity) விகிதம் 0.01 என்ற அளவிலும் உள்ளது. 

நிறுவனத்தின் புத்தக மதிப்பு பங்கு ஒன்றுக்கு ரூ.97 என சொல்லப்பட்டிருந்தாலும், தற்போதைய பங்கு விலை(ரூ.184), அதன் தள்ளுபடி மதிப்பை(ரூ.226) காட்டிலும் குறைவாக தான் வர்த்தகமாகி கொண்டிருக்கிறது. 

நிறுவனத்திற்கு கடன் ஏதும் பெரிதாக இல்லையென்றாலும், துறை சார்ந்த ரிஸ்க் தன்மை உலகளாவிய சந்தையை சார்ந்துள்ளது. இதன் காரணமாக மூலப்பொருட்கள் மற்றும் உற்பத்தி செலவினம் அதிக ஏற்ற-இறக்கங்களுக்கு உட்படலாம். எனவே இதன் லாப விகிதமும் ஒவ்வொரு நிதியாண்டிலும் மாறுபடக்கூடிய நிலை உள்ளது.

கவனிக்க: முதலீட்டாளர்கள், பங்குகளை வாங்கும் முன் தகுந்த நிதி ஆலோசகர் அல்லது பங்கு ஆலோசகரின் முன்னிலையில் தங்களது முதலீட்டு முடிவை எடுக்குமாறு அறிவுறுத்தப்படுகிறது. மேலே சொன்ன தகவல்கள் பங்குச்சந்தை அடிப்படைப் பகுப்பாய்வுக்கானக் கற்றல் மட்டுமே.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

தேசிய பென்ஷன் திட்டமும், ஒருங்கிணைந்த ஓய்வூதியத் திட்டமும் – கணக்கீடு

தேசிய பென்ஷன் திட்டமும், ஒருங்கிணைந்த ஓய்வூதியத் திட்டமும் – கணக்கீடு 

National Pension System(NPS) vs Unified Pension Scheme(UPS) –  Calculation & illustration

இந்த பதிவு, நாட்டின் ஓய்வூதியத் திட்டத்தை பற்றி விரிவாக கூறவில்லை. மாறாக NPS மற்றும் UPS ஆகியவற்றுக்கு இடையே உள்ள அடிப்படை வேறுபாடுகள் மற்றும் கணக்கீட்டை பயன்படுத்த உதவுகிறது.

2003ம் ஆண்டுக்கு பிறகு, அரசு ஊழியர்களுக்கான பழைய ஓய்வூதியத் திட்டம்(OPS) மாற்றியமைக்கப்பட்டு, தேசிய ஓய்வூதியத் திட்டமாக அறிமுகப்படுத்தப்பட்டது. ஆரம்ப நிலையில். புதிய பென்ஷன் திட்டம் என வழக்காக சொல்லப்பட்ட நிலையில், பின்னர் தேசிய பென்ஷன் திட்டம்(NPS) என்ற முறை அறியப்பட்டது. அதாவது பழைய பென்ஷன் திட்டத்தில், ஓய்வூதியத்திற்காக எந்த நிதிப் பங்களிப்பும் தொழிலாளர்களிடம் இருந்து பெறப்படுவதில்லை. 

பழைய பென்ஷன் திட்டத்தில், ஓய்வூதியத்திற்கான நிதியை அரசே ஏற்றுக் கொள்ளும். தொழிலாளர்களிடம் இருந்து மாதந்தோறும் பெறப்படும் பி.எப்.(சேமநல நிதி) பங்களிப்பும் வட்டியுடன் சேர்த்து பின்னர் அவர்களுக்கே அளிக்கப்பட்டு வந்தது. ஆனால், தேசிய பென்ஷன் திட்டத்தில் அப்படியொன்றும் இல்லை. 

2004ம் ஆண்டு அறிமுகப்படுத்தப்பட்ட தேசிய பென்ஷன் திட்டத்தில், ஊழியர்களின் சம்பளத்தில் மாதந்தோறும் 10 சதவீத பங்களிப்பும், அரசின் சார்பில் 10 சதவீத பங்களிப்பும் என கூட்டாக ஒரு தொகை ஒதுக்கப்பட்டு பென்ஷனுக்கான ஒரு திட்டத்தில்(Pension Funds) முதலீடு செய்யப்படும். பின்னர் ஊழியர்களின் ஓய்வூதியத்திற்கான நிதியாக கருதப்பட்டு, ஊழியர் தனது 60 வயதை கடந்தவுடன், சேர்க்கப்பட்ட தொகுப்பு நிதியிலிருந்து மாதந்தோறும் வட்டி வருவாய் அளிக்கப்படும். தற்போது தேசிய பென்ஷன் திட்டத்திற்கான அரசின் பங்களிப்பானது 14 சதவீதம் வரை உயர்ந்துள்ளது குறிப்பிடத்தக்கது.

தேசிய பென்ஷன் திட்டத்தை பொறுத்தவரை ஊழியர் ஒருவர் தனது பணிக்காலம் முழுவதும் வேலை பார்த்து ஓய்வு பெறும் நிலையில், சேர்க்கப்பட்ட தொகுப்பு நிதியிலிருந்து 60 சதவீதத் தொகையை ரொக்கமாகவும், மீதமுள்ள 40 சதவீதத் தொகைக்கு வட்டி வருவாயும்(Annuity Plan – Rates) பெறலாம். அதாவது ஓய்வு பெற்றாலும் அவரால் மீதமிருக்கும் 40 சதவீதத் தொகையை முழுவதுமாக பெற இயலாது. இந்த தொகை ஓய்வூதியத்தை உறுதிப்படுத்துவதற்காகவே செய்யப்பட்டுள்ள ஒரு முறை. 

அதே வேளையில் ஓய்வு பெறும் ஒருவர் பின்னாளில் இறந்து விட்டால், அவருடைய நாமினிக்கு இரு வாய்ப்புகள் தரப்படுகிறது. அதாவது, தனது துணையை போலவே, ஓய்வூதியம் பெற(40% தொகையில் வட்டி வருவாய்) விரும்புகிறாரா அல்லது முழுத்தொகையை பெற விரும்புகிறாரா என்பது தான்.   

ஊழியர் ஒருவர் தனது பணிக்காலத்தை முழுமை செய்யாத நிலையில், சேர்க்கப்பட்ட தொகுப்பு நிதியிலிருந்து 20 சதவீதத் தொகை மட்டுமே அவருக்கு ரொக்கமாக வழங்கப்படும். மீதமிருக்கும் 80 சதவீத தொகையில்(80% Annuity Plan) வட்டி வருவாய் அளிக்கப்படும். மாறாக, அவர் 20 சதவீதத் தொகையை உடனே பெற விரும்பாவிட்டால், 60 வயது முடியும் வரை அவர் சொல்லப்பட்ட தொகுப்பு நிதிக்காக தனது பங்களிப்பை வழங்கலாம். இல்லையெனில் ஒரு நிதியாண்டில் குறைந்தபட்ச தொகையாக ரூ.1000 ஐ மட்டும் செலுத்தி கணக்கை செயல்படுத்தும் நிலையில்(NPS Tier- I Activation) வைத்துக் கொள்ளலாம். 

பொதுவாக தேசிய பென்ஷன் திட்டத்தின் கீழ் நிலையான ஓய்வூதியம் என்ற ஒன்றில்லை. மாறாக சேர்க்கப்பட்ட தொகுப்பு நிதியும், அவற்றின் வளர்ச்சி(அரசு மற்றும் தனியார் கடன் பத்திரங்கள், பங்குகளில் முதலீடு) – Retirement Corpus மற்றும் வட்டி விகிதத்தை(Annuity Rates) பொறுத்தது தான். அரசு ஊழியர்களுக்கு மட்டுமே என இருந்த தேசிய பென்ஷன் திட்டம் பின்னர் 2009ம் ஆண்டு வாக்கில் தனியார் துறை ஊழியர்கள், சுய தொழில் புரிபவர்கள் மற்றும் வெளிநாடு வாழ் இந்தியர்கள் என பெரும்பாலான இந்தியக் குடிமக்களுக்கு அறிமுகமானது.

பழைய பென்ஷன் திட்டத்தை ஒப்பிடும் போது, தேசிய பென்ஷன் திட்டம் பாதுகாப்பற்றதாகவும், நிலையான வருமானத்தை ஓய்வுக் காலத்தில் அளிப்பதில்லை எனவும் அரசு ஊழியர் சங்கங்களும், தொழிலாளர்களும் விமர்சித்து வந்த நிலையில், 2024ம் ஆண்டு ஒருங்கிணைந்த பென்ஷன் திட்டம்(Unified Pension Scheme) அறிமுகமானது. இருப்பினும் இவை நடைமுறைக்கு வருவதற்கு ஓராண்டுக்கு மேலாகியுள்ளது. 

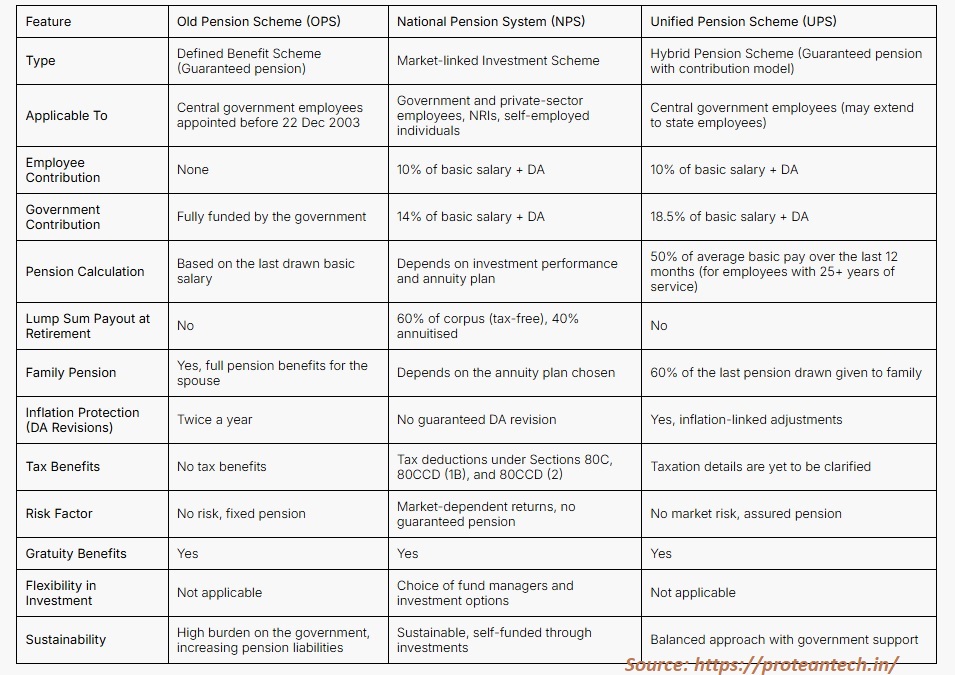
பழைய, தேசிய மற்றும் ஒருங்கிணைந்த பென்ஷன் திட்டங்களின் பயன்கள் மற்றும் அவற்றுக்கு இடையேயான வேறுபாடுகள் கீழே கொடுக்கப்பட்டுள்ளது. 

NPS vs UPS கணக்கீடு (தோராயமாக மட்டுமே):

நீங்கள் உள்ளீட(Inputs) வேண்டியவை:

உங்கள் பெயர், பிறந்த தேதி, வேலைக்கு சேர்ந்த தேதி, ஓய்வு பெறக்கூடிய நாள், இதுவரை பணியாற்றிய ஆண்டுகள், இன்னும் பணியாற்ற வேண்டிய வருடங்கள், நடப்பு என்.பி.எஸ். கார்ப்ஸ் தொகை, அடிப்படை சம்பளம் மற்றும் அகவிலைப்படி சதவீதம்.

[Name, DOB, Date of Joining, Date of Retirement, Completed Service, Years to Retirement, Current NPS Investment Corpus value, Current Basic Pay and Dearness Allowance % ]

எச்சரிக்கை: மற்றவற்றை பதிவிட அல்லது திருத்த முயற்சிக்க வேண்டாம். கணக்கீட்டில் பிழை ஏற்படுவதற்கான வாய்ப்புள்ளது.

Warning: Do not attempt to input or edit others. There is a possibility of error in the Calculation Sheet.

NPS vs UPS – Calculator – Spreadsheet

மேலும் விவரங்களுக்கு அரசின் சுற்றறிக்கையை முழுவதுமாக படித்து அறிந்து கொள்ளவும். அதற்கான இணைப்பும் இங்கே கொடுக்கப்பட்டுள்ளது.

வேறுபாடு சார்ந்த தகவல் பெறப்பட்ட இணைப்பு: 

https://proteantech.in/articles/ops-vs-nps-vs-ups-retirement-plan-em1822025/

UPS Circular Document:

PFRDA UPS Rules (1)

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

இந்தியாவில் காப்பீட்டுத் துறை – துறை சார்ந்த அலசல்

இந்தியாவில் காப்பீட்டுத் துறை – துறை சார்ந்த அலசல்

Insurance Industry in India – Sectoral Analysis 

காப்பீடு என்பது கடந்த நூறு வருடங்களோ அல்லது 200 வருடங்களுக்கு முன்னரோ துவக்கப்பட்ட ஒரு சிந்தனை என நாம் நினைக்கலாம். உண்மையில் காப்பீட்டின்(Insurance) வரலாறு என்பது சுமார் 6000 வருடங்களுக்கு முன்னர் தோன்றியவை. தொழிற்புரட்சியின் போது தான் காப்பீட்டின் தேவையையும் உணர வேண்டியிருந்தது. பொதுவாக ‘காப்பீடு’ என்பது உங்களுக்கும்(தனி நபர், சொத்து, நிறுவனம் அல்லது அரசு) ஒரு காப்பீட்டை அளிக்கக்கூடிய நிறுவனத்திற்குமான ஒப்பந்தம் தான். ஏதேனும் நிதி சார்ந்த இழப்பு உங்களுக்கு ஏற்படும் போது, அதற்கான இழப்பீட்டை கோருவதற்கு தான் இந்த ஒப்பந்தம் பயன்படுகிறது. அதாவது உங்களுக்கான ரிஸ்க்கை நீங்கள் மற்றொருவரிடம்(காப்பீட்டு நிறுவனம்) மாற்றியுள்ளீர்கள்(Transferring the Risk). 

இந்தியாவில் காப்பீட்டின் தோற்றம் 1818ம் ஆண்டு ஆங்கிலேயர்களால் அறிமுகப்படுத்தப்பட்டது. நாட்டின் முதல் காப்பீட்டு நிறுவனமான ஓரியண்டல் லைப் இன்சூரன்ஸ் நிறுவனம் 1818ம் ஆண்டு ஐரோப்பியர்களால் துவக்கப்பட்டது. இருப்பினும், இந்தியாவின்(இந்தியர்களால்) முதல் காப்பீட்டு நிறுவனமான பம்பாய் மியூச்சுவல் லைப் இன்சூரன்ஸ் சொசைட்டி 1870ம் ஆண்டில் தான் தோற்றுவிக்கப்பட்டது. நாட்டின் இன்றைய மிகப்பெரிய காப்பீடு நிறுவனமாக வலம் வரும் எல்.ஐ.சி. இந்தியா(LIC India) கடந்த 1956ம் ஆண்டு துவக்கப்பட்டது. இந்நிறுவனத்தின் ஒட்டுமொத்த சொத்து மதிப்பு மட்டும் சுமார் 52 லட்சம் கோடி ரூபாய்(மார்ச் 2024 தரவு). 

245க்கும் மேற்பட்ட தனியார் மற்றும் அந்நிய நாட்டின் காப்பீட்டு நிறுவனங்களும், வருங்கால வைப்பு நிதி சங்கங்களும் சேர்ந்தது தான் இன்றைய எல்.ஐ.சி. இந்தியா நிறுவனம்(தேசியமயமாக்கப்பட்டது).  

2023ம் ஆண்டின் முடிவில், உலகளவில் காப்பீட்டுத்(இன்சூரன்ஸ்) துறையின் மதிப்பு ஒன்பது டிரில்லியன் அமெரிக்க டாலர்கள். இவற்றில் அமெரிக்காவின் பங்களிப்பு மட்டும் சுமார் 40 சதவீதம், அதாவது 3.60 டிரில்லியன் அமெரிக்க டாலர்களாகும். அதற்கடுத்தாற் போல சீனாவில் சுமார் 723 பில்லியன் டாலர்களாக இருந்துள்ளது. மூன்றாம் மற்றும் நான்காம் இடம் முறையே ஐக்கிய ராச்சியம்(UK) மற்றும் ஜப்பான் ஆகிய நாடுகள் உள்ளன. ஐரோப்பிய யூனியன் என காணுகையில் அந்நாடுகள் ஒருங்கிணைந்து 16 சதவீத பங்களிப்பை கொண்டுள்ளன.

2032ம் ஆண்டு முடிவில் இது 18.6 டிரில்லியன் அமெரிக்க டாலர்களாக இருக்கலாம் எனவும் மதிப்பிடப்பட்டுள்ளது. அதாவது 2024ம் வருடம் முதல் 2032ம் வருடம் வரை, ஆண்டுக்கு சராசரியாக 13 சதவீத கூட்டு வளர்ச்சி இருக்கும் என எதிர்பார்க்கப்படுகிறது. 

உலகின் மிகப்பெரிய காப்பீட்டு நிறுவனங்கள் சில – ஜெர்மனியின் அல்லையன்ஸ்(1,250 பில்லியன் டாலர்கள்), அமெரிக்காவின் பெர்க்சயர் ஹாத்வே(அட, திருவாளர் வாரன் பப்பெட் அவர்களின் நிறுவனம் தான் – 960 பில்லியன் டாலர்கள்) மற்றும் ப்ரூடென்ட்சியல்(938 பில்லியன் டாலர்கள்), சீனாவின் பிங் ஆன்(937 பில்லியன் டாலர்கள்) மற்றும் சீனா லைப் இன்சூரன்ஸ்(900 பில்லியன் டாலர்கள்), பிரான்ஸின் ஆக்சா, அமெரிக்காவின் மெட்லைப், ஐக்கிய ராச்சியத்தின் லீகல் & ஜெனரல், ஜப்பானின் நிப்பான் லைப் மற்றும் அமெரிக்காவின் யுனைடெட் ஹெல்த் ஆகிய நிறுவனங்களாகும்.

காப்பீட்டுத் துறை பொதுவாக மூன்று பிரிவுகளாக வகைப்படுத்தப்பட்டுள்ளது. ஆயுள் காப்பீடு, ஆயுள் அல்லாத காப்பீடு(Non-Life) மற்றும் மருத்துவக் காப்பீடு(Health). ஆயுள் அல்லாத காப்பீடும், மருத்துவக் காப்பீடும் ஜெனரல் இன்சூரன்ஸ் எனவும், ஆயுள் காப்பீடு லைப் இன்சூரன்ஸ் எனவும் அழைக்கப்படுகிறது. வாகனம், மருத்துவம், பயணம், வீடு மற்றும் சொத்துக்கள், வணிகம், விபத்து, பயிர் மற்றும் கால்நடை, வான்வழி மற்றும் கடல்வழி, திருட்டு மற்றும் தீப்பிடித்தல் ஆகியவற்றுக்கு எடுக்கப்படும் காப்பீடுகள் அனைத்தும் ஜெனரல் இன்சூரன்ஸ் பிரிவின் கீழ் கொண்டு வரப்பட்டுள்ளது. தனிநபர் பாதுகாப்பு மற்றும் சேமிப்பு, முதலீடு ஆகியவற்றை உள்ளடக்கிய காப்பீடுகள் லைப் இன்சூரன்ஸ் பிரிவின் கீழ் உள்ளது. இது போக Reinsurance என சொல்லப்படும் காப்பீடு நிறுவனங்களிடையே தங்களது ரிஸ்க்கை பரவலாக்குவதற்கான(Transferring the Risk) காப்பீடும் உள்ளது. ஆனால் இவை பெரும்பாலும் தனி நபருக்கானதல்ல.

2023ம் ஆண்டில் சொல்லப்பட்ட 9.0 டிரில்லியன் அமெரிக்க டாலர் மதிப்பில், ஆயுள் அல்லாத காப்பீட்டின் மதிப்பு மட்டும் சுமார் 4.41 டிரில்லியன் அமெரிக்க டாலர்களாகும். உலகளவில் காப்பீட்டு சந்தையின் மதிப்பு, ஒட்டுமொத்த உலகப் பொருளாதாரத்தில் 7 சதவீத பங்களிப்பை மட்டுமே கொண்டுள்ளது.  இருப்பினும், வளர்ந்த மற்றும் வளரும் நாடுகளில் ஆயுள் காப்பீட்டின் தேவை மற்றும் அதன் மதிப்பு கடந்த சில காலாண்டுகளாக உயர்ந்து வருகிறது. 

இந்தியாவில் காப்பீட்டு சந்தை எப்படி ?

நாட்டின் ஒட்டுமொத்த பொருளாதாரத்தில் வெறும் 2.7 சதவீதமாக இருந்த(2000ம் ஆண்டு) இந்திய காப்பீட்டுச் சந்தை தற்போது 4 சதவீதமாக(2022) உயர்ந்துள்ளது. இந்தியாவின் ஒட்டுமொத்த காப்பீட்டு சந்தையின் மதிப்பு சுமார் 131 பில்லியன் அமெரிக்க டாலர்கள்(2022). 2031ம் ஆண்டின் முடிவில் இது 318 பில்லியன் அமெரிக்க டாலர்களாக இருக்கும் என மதிப்பிடப்பட்டுள்ளது. உலக காப்பீட்டுச் சந்தையை ஒப்பிடுகையில், இந்தியாவின் பங்களிப்பு குறைவே. இருப்பினும் ஒட்டுமொத்த பிரீமியம் மதிப்பு அடிப்படையில் பத்தாவது இடத்தில் இந்தியா உள்ளது. 

இந்திய காப்பீடு சந்தையில் ஆயுள் காப்பீடு மட்டும் 70 சதவீத பங்களிப்பை கொண்டுள்ளது குறிப்பிடத்தக்கது. இச்சந்தையில் மொத்தமாக 24 ஆயுள் காப்பீடு நிறுவனங்கள் உள்ளன. இவற்றில் எல்.ஐ.சி. இந்தியா(அரசு பொதுத்துறை) நிறுவனம் மட்டும் 60 சதவீத சந்தை மதிப்பை பெற்றுள்ளது. பொதுவாக ஆயுள் காப்பீடு சந்தையில் பிரீமியம் இரு வகைகளாக பிரிக்கப்பட்டுள்ளது – புதிய வணிக பிரீமியம்(New Business Premium) மற்றும் புதுப்பிக்கப்படும் பிரீமியம்(Renewal Premium). புதிய வணிக பிரீமியம் ஆண்டுதோறும் அதிகரித்து வரும் நிலையில், புதுப்பிக்கப்படும் பிரீமியம் ஒவ்வொரு ஆண்டும் ஏற்ற-இறக்கத்துடன் காணப்படுகிறது. இதற்கு காரணமாக சொல்லப்படுவது பெரும்பாலும் காப்பீட்டின் தேவையை உணராமல், ஆண்டுதோறும் தொடர்ச்சியாக பிரீமியத்தை கட்டாமல் இருப்பது தான்.

இந்தியாவில் ஆயுள் காப்பீட்டில் உள்ள முக்கிய நிறுவனங்கள்:

  • எல்.ஐ.சி. இந்தியா 
  • எச்.டி.எப்.சி. லைப் 
  • எஸ்.பி.ஐ. லைப் 
  • ஐ.சி.ஐ.சி.ஐ ப்ரூடென்ட்சியல் லைப் 
  • ஆக்ஸிஸ் மேக்ஸ் லைப் 

2022-23ம் ஆண்டு முடிவில், இந்தியாவில் ஆயுள் காப்பீட்டு பிரீமியம் 7.83 லட்சம் கோடி ரூபாய். சொல்லப்பட்ட வருவாய், இதற்கு முந்தைய ஆண்டுடன் ஒப்பிடுகையில் 13 சதவீத வளர்ச்சியாகும். எல்.ஐ.சி. இந்தியா நிறுவனத்தின் பங்களிப்பு 59 சதவீதமாகவும், எச்.டி.எப்.சி. லைப் 8%, எஸ்.பி.ஐ. லைப் 10 சதவீதம் மற்றும் ஐ.சி.ஐ.சி.ஐ. ப்ரூடென்ட்சியல் லைப் நிறுவனத்தின் பங்களிப்பு 5 சதவீதமாகவும் இருந்துள்ளது.

ஆயுள் காப்பீட்டு நிறுவனங்கள் வெறுமனே நிதிப் பாதுகாப்பு, சேமிப்பு மற்றும் முதலீட்டு திட்டங்களை வழங்குவதோடு ஓய்வூதியம் சார்ந்த திட்டங்களையும்(Pension System – Annuity Plans) வழங்கி வருவது குறிப்பிடத்தக்கது.

ஆயுள் அல்லாத காப்பீட்டு சந்தை:

உலகளவில் இந்திய ஆயுள் அல்லாத காப்பீட்டு சந்தை 14வது இடத்திலும், ஆசியாவில் நான்காவது மிகப்பெரிய சந்தையாகவும்(ஜெனரல் இன்சூரன்ஸ்) உள்ளது. இச்சந்தை 2022-23ம் ஆண்டு முடிவில் சுமார் 2.57 லட்சம் கோடி ரூபாயை பிரீமியம் வருவாயாக ஈட்டியுள்ளது. மருத்துவ காப்பீட்டின் மூலம் 38 சதவீதமும், வாகனங்கள் மூலம் 32 சதவீதமும், தீப்பிடித்தல்(Fire Insurance) 9 சதவீதம், தனிநபர் விபத்துக் காப்பீடு 3 சதவீதம் மற்றும் கடல் சார்ந்த காப்பீடு 2 சதவீத பங்களிப்பையும் ஒட்டுமொத்த வருவாயில் அளித்துள்ளது.

சில முக்கிய ஆயுள் அல்லாத காப்பீட்டு நிறுவனங்கள்:

  • நியூ இந்தியா (13%)
  • ஐ.சி.ஐ.சி.ஐ லோம்பார்ட் (9%)
  • பஜாஜ் அல்லையன்ஸ் (7%)
  • யுனைடெட் இந்தியா (7%)
  • ஓரியண்டல் இன்சூரன்ஸ் (6%)
  • எச்.டி.எப்.சி. எர்கோ (6%) 

சில முக்கிய மருத்துவக் காப்பீட்டு நிறுவனங்கள்:

  • ஸ்டார் ஹெல்த் & அல்லைடு இன்சூரன்ஸ் 
  • கேர் ஹெல்த் 
  • எச்.டி.எப்.சி எர்கோ 
  • நிவா புபா 
  • ஆதித்யா பிர்லா 
  • மணிப்பால் சிக்னா 
  • ஐ.சி.ஐ.சி.ஐ. லோம்பார்ட் 
  • டாடா ஏ.ஐ.ஜி 

ஜெனரல் இன்சூரன்ஸை(ஆயுள் அல்லாத மற்றும் மருத்துவ) பொறுத்தவரை 62 சதவீத பங்களிப்பு தனியார் காப்பீட்டு நிறுவனங்களிடம் இருந்து தான் வருகிறது. இச்சந்தையில் தனித்த மருத்துவக் காப்பீட்டை(Standalone Health Insurance) மட்டும் அளிக்கும் நிறுவனங்களின் பங்களிப்பு 10 சதவீதமாக உள்ளது. ஸ்டார் ஹெல்த், கேர் ஹெல்த், ஆதித்யா பிர்லா ஹெல்த், நிவா புபா போன்ற நிறுவனங்கள் தனித்த மருத்துவக் காப்பீட்டை வழங்கும் நிறுவனங்களாகும்.

காப்பீட்டில் அரசின் பங்களிப்பு மற்றும் அன்னிய முதலீடுகள்:

1991-92ம் ஆண்டில் ஏற்பட்ட இந்தியாவின் புதிய பொருளாதாரக் கொள்கை, நாட்டின் பொருளாதாரத்தில் பெரும் திருப்புமுனையை ஏற்படுத்தியது எனலாம். அதன் காரணமாக நாட்டில் தனியார் நிறுவனங்களின் எண்ணிக்கையும், அன்னிய முதலீடுகளும் கவரப்படும் நாடாக இந்தியா மாறியுள்ளது. இதற்கு காப்பீட்டுத் துறையும் விதிவிலக்கல்ல. 

கடந்த பத்து ஆண்டுகளில் இந்திய காப்பீட்டு துறை ஈர்த்த அன்னிய முதலீடுகளின் மதிப்பு மட்டும் 6.5 பில்லியன் அமெரிக்க டாலர்கள்(இந்திய ரூபாய் மதிப்பில் 54,000 கோடி). இது போல இந்திய காப்பீட்டு நிறுவனங்களுடன் கூட்டு ஒப்பந்தத்தின் அடிப்படையில் இணையும் அந்நிய நிறுவனங்களின் எண்ணிக்கையும் அதிகரித்து வந்துள்ளது. உதாரணமாக டாடா-ஏ.ஐ.ஜி(AIG), பார்தி-ஆக்சா, பஜாஜ்-அல்லயன்ஸ்(சமீபத்தில் அல்லயன்ஸ் பங்குகளை பஜாஜ் நிறுவனம் வாங்கப்போவதாக தகவல்).

கடந்த 2015ம் ஆண்டுக்கு முன்பு வரை, காப்பீட்டு துறையில் அன்னிய முதலீடுகளின் வரம்பு 26 சதவீதத்திற்கு குறைவாக இருக்க வேண்டும் என்ற நிலையிலிருந்து இன்று 74 சதவீதம் முதல் 100 சதவீதம் வரை(பட்ஜெட் 2025) என்ற வரைமுறைக்கு வந்துள்ளது. இவ்வாறாக அரசின் கொள்கைகள் இருக்கும் நிலையில் அரசின் காப்பீட்டு பங்களிப்பும் மாற்றம் பெற்று வருகிறது. 

மருத்துவக் காப்பீட்டை பொறுத்தவரை ஒன்றிய மற்றும் மாநில அரசுகளின் மருத்துவக் காப்பீடுகள் பெரும்பாலும் நடைமுறையில் உள்ளன. ஆயுள் மற்றும் விபத்து சார்ந்த காப்பீடுகள் ஒன்றிய அரசிடமிருந்து கிடைக்கப்பெறுகிறது. நடப்பு பட்ஜெட்டில் பயிர் காப்பீட்டுக்காக இந்திய அரசு சுமார் 1.75 லட்சம் கோடி ரூபாயை ஒதுக்குவதாக கூறியுள்ளது. இது கடந்த ஆறு வருடங்களில் காணப்படாத அதிகபட்ச அளவாகும்.

இது போல இந்திய காப்பீட்டு ஒழுங்குமுறை ஆணையமான ஐ.ஆர்.டி.ஏ.(IRDAI) 2047ம் ஆண்டு முடிவில் நாட்டில் உள்ள ‘அனைவருக்கும் காப்பீடு’ என்ற வாசகத்தை கொண்டு இலக்கினை நிர்ணயித்துள்ளது. மற்றொரு புறம் தகவல் தொழில்நுட்பமும்(Blockchain & AI Technology) காப்பீட்டு துறையில் புகுத்தப்பட்டு அதனை எளிமையாக்கும் முயற்சி நடைபெற்று வருகிறது. 

ஸ்வாட் ஆய்வு(SWOT Analysis) காப்பீட்டு துறைக்கு எப்படி ?
  • பலம்: நாட்டின் மக்கட் தொகை மற்றும் தனிக்குடும்பம் அதிகரித்து வருதல்  மற்றும் அதன் காரணமாக காப்பீட்டின் தேவை.  அரசின் காப்பீட்டுக் கொள்கைகள், காப்பீட்டில் தகவல் தொழிநுட்பத்தின் தேவை அதிகரிப்பு மற்றும் அந்நிய முதலீடுகளின் வரம்பு உயர்வு.
  • பலவீனம்: நாட்டின் மக்கட் தொகை மற்றும் பொருளாதாரத்தில் குறைவான பங்களிப்பு (5 சதவீதத்திற்கும் கீழ்), கிராமப்புறங்களில் காப்பீட்டின் தேவை பற்றிய விழிப்புணர்வு இல்லாமை, காப்பீட்டில் ஏற்படும் மோசடிகள் மற்றும் தவறான காப்பீட்டு திட்டத்தை தேர்ந்தெடுக்கும் நிலை, வாடிக்கையாளர்கள் எளிமையாக புரிந்து கொள்ள முடியாத எண்ணற்ற பாலிசி திட்டங்கள்.
  • வாய்ப்புகள்: அதிகரித்து வரும் மருத்துவ செலவுகளால் காப்பீடு எடுக்க வேண்டிய தேவை, கிராமப்புறங்களில் காப்பீட்டுக்கான வாய்ப்புகள், ஏ.ஐ. மற்றும் பிளாக்செயின் தொழில்நுட்ப வரவால் காப்பீடு பெறுதல் மற்றும் கிளைம் செய்வதில் உள்ள எளிமை.
  • அச்சுறுத்தல்கள்: ஒழுங்குமுறை ஆணையத்தின் மாற்றங்கள், இணைய வழி தாக்குதல் மற்றும் வாடிக்கையாளர்களின் தகவல்களை பாதுகாப்பதில் உள்ள சிக்கல்கள், இயற்கை பேரழிவு, காலநிலை மாற்றங்கள் மற்றும் பொருளாதார மந்தநிலை ஏற்படும் போது மக்களிடம் போதுமான பணப்புழக்கம் இல்லாதது, அதிகரித்து வரும் காப்பீடு நிறுவனங்கள் மற்றும் அதன் சார்ந்த விலையில் உள்ள போட்டிகள் 


பங்குச்சந்தையில் வர்த்தகமாகும் சில காப்பீட்டு நிறுவனப் பங்குகள்:

இந்தியப் பங்குச்சந்தையில் இதுவரை 11 காப்பீடு சார்ந்த நிறுவனங்கள் பட்டியலிடப்பட்டுள்ளது. அவற்றில் எல்.ஐ.சி. இந்தியாவின் சந்தை மதிப்பு மட்டும் ரூ.5 லட்சம் கோடிக்கும் மேல். தற்போது வரை, நாட்டின் மிகப்பெரிய ஐ.பி.ஓ.(IPO – Public Offering) வெளியீடும் இது தான்.

  • எல்.ஐ.சி. இந்தியா 
  • எஸ்.பி.ஐ. லைப் 
  • எச்.டி.எப்.சி. லைப் 
  • ஐ.சி.ஐ.சி.ஐ. லோம்பார்ட் 
  • ஐ.சி.ஐ.சி.ஐ. புரு லைப் 
  • ஜெனரல் இன்சூரன்ஸ் 
  • கோ டிஜிட் 
  • நியூ இந்தியா அஸுரன்ஸ் 
  • ஸ்டார் ஹெல்த் 
  • நிவா புபா 
  • மெடி அசிஸ்ட் 

தனிநபர் மற்றும் குடும்பத்தின் வருமான விகிதம் அதிகரித்து வரும் நிலையில், வருங்காலத்தில் நாட்டின் மற்றும் உலகின் பொருளாதார சூழல் அதிக ஏற்ற-இறக்கத்திற்கு உட்படலாம். வருமானம் ஈட்டும் தனிநபர் ஒருவர் தனது குடும்பத்தின் நிதி நலனை பாதுகாக்க டேர்ம் இன்சூரன்ஸ், மருத்துவ மற்றும் விபத்துக் காப்பீடு, ஓய்வூதியம் போன்ற திட்டங்களை தேர்ந்தெடுக்கும் நிலை உள்ளது. இது காப்பீட்டுத் துறைக்குமான வளர்ச்சியாகவும் உள்ளது. 

வெறுமனே வரிச் சலுகைக்காகவும், சேமிப்புக்காகவும் காப்பீட்டு திட்டங்களை பயன்படுத்தாமல், சரியான காப்பீட்டை தேர்ந்தெடுப்பதும் தனிநபர் ஒருவரின் நிதி சார்ந்த கடமையாகும் ! 


(தகவல்கள் மற்றும் தரவுகள்): Allied Market Research, IBEF, IRDAI & ChatGpt & Others

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

பங்குதாரர்கள் அவசியம் தெரிந்து கொள்ள வேண்டிய நிறுவன நிர்வாகத் தன்மை

பங்குதாரர்கள் அவசியம் தெரிந்து கொள்ள வேண்டிய நிறுவன நிர்வாகத் தன்மை 

Why is Corporate Governance so important for the Shareholders – Equity Investments ?

பங்குச்சந்தையில் வர்த்தகமாகும் ஒரு பங்கின் விலை ஏறுவதற்கும், இறங்குவதற்கும் பொதுவான காரணியாக தேவைக்கும், இருப்புக்குமான இடைவெளி(Demand-Supply) தான் எனினும், அவற்றை தூண்டக்கூடிய விஷயங்களாக பல்வேறு நிலைகள் உள்ளன. உதாரணமாக பொதுவெளியில் ஒரு நிறுவனப்பங்கை பற்றிய செய்திகள், பங்குகளில் ஈடுபடும் முதலீட்டாளர்கள் மற்றும் வணிகர்களின் மனநிலை, அரசியல் தாக்கங்கள், நாட்டின் பொருளாதார நிலை, துறை சார்ந்த மாற்றங்கள் என சொல்லிக் கொண்டே போகலாம். 

இருப்பினும், நீண்டகால பங்கு முதலீட்டாளர்களுக்கு மிகவும் அடிப்படை காரணிகளாக மூன்று விஷயங்களை சொல்லலாம். அவை ஒரு பங்கின் நிறுவனர்கள்(Founders & Promoters), நிறுவனத்தின் நிதி அறிக்கைகள்(Financial Statements) மற்றும் நிர்வாகத் திறமை அல்லது தன்மை(Corporate Governance) ஆகியவை. குறுகிய காலத்தில் ஒரு பங்கின் விலை அதிக ஏற்ற-இறக்கத்திற்கு உட்படுவது இயல்பு தான். அது ஒரு வகையில், நீண்டகால முதலீட்டாளர்களுக்கு முதலீட்டு வாய்ப்பையும் வழங்கும். அதே சமயத்தில், மேலே சொன்ன மூன்று காரணிகள் தான் பெரும்பாலும் பங்குதாரர்கள் தங்களது பங்குகளை நீண்டகாலத்திற்கு வைத்திருக்க உதவும். 

“ சட்டியில் இருந்தால் தானே அகப்பையில் வரும் “ – இது தான் ஒரு பங்கு நீண்டகாலத்தில் விலையேற்றம் பெறுவதற்கும்.

நிறுவனர்கள் மற்றும் அவர்களின் வழித்தோன்றல்கள் எப்படி ?

இன்று சந்தையில் உள்ள பங்கு நிறுவனங்களில், நூறு ஆண்டுகளுக்கும் மேலாக தொழில் செய்யும் பழமையான நிறுவனங்கள் பல உள்ளன. உதாரணமாக பிரிட்டானியா பிஸ்கட் நிறுவனத்தின் வாடியா நிறுவனக் குழுமம்(தோற்றம்: 1736ம் ஆண்டு) துவக்கப்பட்டு 289 வருடங்கள் ஆகி விட்டது. ஆதித்யா பிர்லா குழுமம் துவங்கப்பட்டது 1857ம் வருடம், ரேமண்ட்ஸ் நிறுவனம் நூறு வருடங்களை கடந்து விட்டது. நம்ம ஊரு தமிழ்நாடு மெர்கண்டைல் வங்கி 1921ம் ஆண்டு, கரூர் வைசியா வங்கி 1916, டாட்டா குழுமம் 1868, முருகப்பா குழுமம் 1900ம் ஆண்டு, டி.வி.எஸ். குழுமம்(1911), அசோக் லேலண்ட் நிறுவனத்தின் இந்துஜா குழுமம்(1914), லட்சுமி மில்ஸ்(1910), முத்தூட்(1887), பேரிஸ்(Parrys’ – EID Parry – 1788), ஸ்டேட் பேங்க்(SBI – 1806), கனரா வங்கி(1906), அட நம்ம மும்பை பங்குச்சந்தை(BSE) துவங்கப்பட்டது 1875ம் ஆண்டு என சொல்லிக் கொண்டே போகலாம். நூறு ஆண்டுகளை கடந்து தொழில் செய்யும் இந்திய நிறுவனங்கள் மட்டுமே 150க்கும் அதிகமாக உள்ளன.

பொதுவாக ஒரு நிறுவனம் துவங்கப்படும் போது, அந்நிறுவனத்தின் நிறுவனருக்கு(Founder) தொழில் அல்லது சமூகம் சார்ந்த ஒரு நோக்கம் இருந்திருக்கும். வெறுமென பணமீட்டுவது மட்டுமே அவரது நீண்டகால நோக்கமாக இருந்திருக்காது. அவ்வாறு நீண்டகாலத்தில் ஈட்ட வேண்டுமென்றால், அவரது இலக்கும் தொடர்ச்சியாக அடுத்த தலைமுறை தொழில்முனைவோர்களால் பராமரிக்கப்பட்டு வந்திருக்க வேண்டும். இல்லையெனில், வரலாற்றில் நாம் எத்தனையோ பாரம்பரியமான பிராண்டு நிறுவனங்களை தொலைத்திருப்போம். நிறுவனத்தை துவக்கியவரின் ஆசை அல்லது நோக்கம் என்னவோ இருந்திருக்கலாம். ஆனால் அதனை பல வருடங்கள் சிறப்பாக வழிநடத்த அடுத்த தலைமுறை ஆட்கள் ஒத்துழைத்திருக்க வேண்டும். 

நிறுவனத்தை ஆரம்பநிலையில் துவக்கியவர் பொதுவாக Founder என அழைக்கப்படுவதுண்டு. அதற்கடுத்தாற் போல, அத்தொழிலை வழி நடத்தும் தலைமுறைகள் பெரும்பாலும் Promoters ஆக இருப்பர். சில சமயங்களில் ஒரு நிறுவனத்தின் Founder மற்றும் Promoter ஒரு நபரோ அல்லது குடும்ப நபர்களோ அமைவதுண்டு. நிறுவனத்தை துவக்கியவரின் நோக்கம் ஒரு புறம் இருக்க, இன்றைய அளவில் அந்நிறுவனத்தை வழிநடத்தும்(Promoters) இவர்களின் தொலைநோக்கு பார்வை எப்படியிருக்கும் ? இது தான் ஒரு பங்கு முதலீட்டாளருக்கு அவசியமானது.

“ தாய் எட்டடி பாய்ந்தால் பிள்ளை பதினாறு அடி தூரம் பாயும் “ – நமக்கு பதினாறு அடியெல்லாம் பாய வேண்டாம். நிறுவனம் திவாலாகாமல் பங்குதாரர்களுக்கு நாணயமாக இருக்கிறதா என்பது தான் அவசியம். குறிப்பாக எந்த தொழிலையுமே செய்யாமல், வெறும் நிறுவனப் பங்கின் விலையை மட்டும் குறுகிய காலத்தில் ஏற்றி, லாபம் பார்த்து விட்டு பங்கு முதலீட்டாளர்களை பாதாளத்தில் தள்ளும் ‘ஷெல் நிறுவனங்கள்(Shell Companies)’ சந்தையில் பல உள்ளன. அப்படியிருக்க தொழிலை நாணயமாக செய்து கொண்டு, மாற்றத்திற்கும் உட்படும் நிறுவனங்கள் தான் ஒரு பங்கு முதலீட்டாளர்களுக்கு அவசியம். இதன் மூலம் மட்டுமே ஒருவர் நீண்டகாலத்தில் பங்கு முதலீட்டில் செல்வ வளத்தை ஏற்படுத்த முடியும்.

அதென்ன தொழில் நாணயம் ? (Corporate Governance):

“ ஊர் இரண்டு பட்டால் கூத்தாடிக்குக் கொண்டாட்டம் “ – இது ஒரு குடும்பத்திற்கும், நிறுவனத்திற்கும் பொருந்தும்.  

குடும்ப உறவுகளிடம் ஏற்படும் பிரச்சனைகள் பொதுவெளியில் தெரிய வந்தாலும், அதனை குடும்ப உறுப்பினர்களே முடிந்தவரை பேசி தீர்த்துக் கொள்வது, நீண்டகாலத்தில் நன்மை பயக்கும். இதனை போன்று தான், ஒரு நிறுவனத்தின் நிர்வாகம், தொழிலாளர்கள், வாடிக்கையாளர்கள் மற்றும் நிதி அறிக்கைகளில் ஏற்படும் பொதுவெளியிலான சிக்கல்களை அந்த நிறுவனம் சரியாக கையாள தெரிந்திருக்க வேண்டும். இல்லையெனில், முதலீட்டாளர்களிடம்(பங்கு விலை மற்றும் வாக்களிப்பு) அதன் தாக்கம் தெரிய வரும். இது நீண்டகாலத்தில் அந்நிறுவனத்திற்கும் பாதகத்தை ஏற்படுத்தலாம்.

உதாரணமாக தொழிலாளர்களிடையே வேலைநிறுத்த போராட்டம் ஏற்பட்டால், அது அந்நிறுவனத்தின் ஒட்டுமொத்த நிலைத்தன்மையை பாதிக்க காரணமாக அமைந்து விடும். இதனை நிறுவனத்தின் நிர்வாகம், பொதுவெளியில் சரியாக கையாளத் தெரிந்திருக்க வேண்டும். நிர்வாகத்துக்குள் ஏற்படும் மேலாண்மை சிக்கல்கள் மற்றும் குழப்பங்கள், வாடிக்கையாளர்களின் நலனை பராமரித்தல், நிதி சார்ந்த கடன்கள் மற்றும் அறிக்கைகள், பொருளாதாரம் மற்றும் துறை சார்ந்த மந்தநிலை ஆகியவற்றில் நிறுவனத்தலைவர்கள் மற்றும் மேலிட நிர்வாகம் அதனை எவ்வாறு கையாளுகிறது என்பது ஒரு நிறுவனத்தின் நலனுக்கு மட்டுமிலலாமல், நீண்டகாலத்தில் முதலீட்டாளருக்கும் நலன் அளிக்கும்.

ஒரு நல்ல அல்லது நாணயமான நிறுவனம் என்பது அதன் நிர்வாகம் – பங்குதாரர்கள், ஊழியர்கள் மற்றும் வாடிக்கையாளர்களுடன் நல்ல நம்பிக்கையையும், உறவையும் பேண வேண்டும். இது பொதுவெளியில் அந்நிறுவனத்தின் மீதான நம்பிக்கையை அதிகரிக்கச் செய்யும்.

ஏன் நிறுவனத்தின் நிர்வாகத்தன்மை(Corporate Governance) ஒரு முதலீட்டாளருக்கு அவசியம் ?

ஒரு நிறுவனம் தனது தொழிலில், ‘ரிஸ்க்’ எடுத்து ஏதேனும் புதிய முயற்சியை அல்லது அதிகக் கடன் வாங்கி விரிவாக்கம் செய்யும் நிலையில் அதன் வெளிப்படைத்தன்மையை பங்குதாரர்கள் மற்றும் பிற முதலீட்டாளர்களுடன் அறிக்கைகளாக(Statements) தெரிவிப்பது அவசியமாகும். இது அந்நிறுவனத்தின் செயல்திறனையும் மேம்படுத்த உதவும். காலாண்டுக்கு ஒரு முறை அல்லது ஆண்டுக்கொரு முறை வெளியிடப்படும் நிதி அறிக்கைகளில் சொல்லப்படும் விஷயங்கள், நோக்கங்கள் மற்றும் இலக்குகள் தவறும் பட்சத்தில் அதனை முதலீட்டாளர்கள் புரிந்து கொள்ளும் வண்ணம் தெளிவை ஏற்படுத்த வேண்டும்.

உதாரணமாக, “ பொருளாதார மந்த நிலைக் காரணமாக எங்கள் நிறுவனம் இன்னென்ன சிக்கல்களை சந்திக்கும். அதனை களைய எங்கள் முன் உள்ள சில தீர்வுகள்”; “கடந்த சில காலாண்டுகளாக நிறுவனம் லாப வளர்ச்சியை நோக்கி செல்ல முடியாததற்கான காரணங்கள் மற்றும் துறை சார்ந்த நிலைகள்”; “ புதிய நிர்வாகம் அமைந்த பின் எங்களது தொழில் சார்ந்த மாற்றங்கள்”; “வேலை நிறுத்த போராட்டத்தால் எங்களுக்கு ஏற்பட்ட இழப்புகள் மற்றும் அதனை களைய நாங்கள் கொண்டுவரும் தீர்வுகள்”; “இது போன்ற மோசடிகள்(Whistleblower, Scam, Fraud) இனி மேல் எங்கள் நிறுவனத்தில் நடைபெறா வண்ணம் நாங்கள் செய்த விஷயங்கள் ” – இவ்வாறு நிர்வாகத்தின் அறிக்கைகள் மூலம் ஒரு நிறுவனத்தின் வாடிக்கையாளர்களுக்கும், பங்குதாரர்களுக்கும் சரியான நேரத்தில் தகவல்களை பகிர வேண்டும். அது வெறுமென பங்கு விலைகளை கட்டுப்படுத்தும் மற்றும் ஏற்றும் போலிச் செய்தியாக இருந்து விடக் கூடாது.


பொதுவாக பங்குதாரர்கள் ஒரு நிறுவனத்தின் நிர்வாக அதிகாரத்தில் தலையிடுவதற்கு மட்டுப்படுத்தப்பட்டிருந்தாலும், அவர்களுக்கும் ஒரு நிறுவனத்தின் உரிமையாளர்களுக்கு இருக்கின்ற செல்வாக்கு உள்ளது. அதன் காரணமாக தான் பங்குதாரர்கள் மூலம் ஒரு இயக்குனர் குழுவை தேர்ந்தெடுப்பது, நிறுவனத்தின் பிற கடமைகளை வாக்களிப்பு மூலம் ஏற்படுத்துவது என முடிவெடுக்கும் காரணிகளாக உள்ளன. இதனை நம்பிக்கைக்குரிய வகையில் அந்நிறுவனத்தின் இயக்குனர் குழுவும், நிர்வாகமும் கடைபிடிப்பது அவசியமாகும். ஒரு சாமானிய பொது பங்குதாரரும்(Retail / Public Shareholders) ஒரு நிறுவனத்தின் இயக்குனர் குழுவில் அங்கம் வகிப்பதற்கான சட்டம் உள்ளது.

பங்கு முதலீட்டாளர்கள், நிறுவனத்தின் நிதி அறிக்கைகளை(Annual Reports and Other Financial Statements) தங்களது முகவரிக்கு அனுப்பி வைக்க சொன்னால், அதனை அனுப்பி வைப்பது ஒரு நிர்வாகத்தின் கடமையாகும். இது போன்று தான் வாக்களிப்பது, ஈவுத்தொகை(Dividend), போனஸ் பங்குகள், ரைட்ஸ் பங்குகள் மற்றும் பிற பங்குதாரர் சார்ந்த நிலைகள். இதற்காக தான் ஒரு நிறுவனத்தில் பங்குதாரர் நலனைப் பாதுகாக்க செயலாளரும்(Company Secretary) நியமிக்கப்பட்டுள்ளார். 

நிறுவனத்தின் ஆண்டு பொதுக்கூட்டத்திற்கு(Annual General Meeting – AGM) பங்குதாரர்களை அழைப்பது நிர்வாகத்தின் கடமை. அது இணைய வழியிலோ அல்லது நேரடியான உரையாடலாக இருக்கலாம். ஆனால் பங்குதார்கள் எழுப்பும் கேள்விகளுக்கு அந்நிறுவனத்தின் இயக்குனர் குழுவும் மற்றும் இன்னபிற அதிகாரிகளும் பதிலளிக்க வேண்டியது அவசியமாகும். இது போன்ற கூட்டங்களில் நிறுவனத்தின் அடுத்தகட்ட நகர்வு என்ன என்பதனை பங்குதாரர்கள் அறியலாம். 

நீங்கள் ஒரு நிறுவனத்தின் உற்பத்தி ஆலைக்கு(Factory Visit) சென்று, அதன் தொழிலை பற்றி புரிந்து கொள்ள, அவர்களின் பொருட்கள் அல்லது சேவை எவ்வாறு கையாளப்படுகிறது என்பதனை அறிய, அந்நிறுவனத்தின் நிர்வாகத்திடம் ஒரு பங்குதாரராக அனுமதி கேட்கலாம். சில நிறுவனங்கள் இதற்கான அனுமதியையும் அளித்து வருகிறது. இன்னும் சில நிறுவனங்களோ அதன் உற்பத்தி ஆலையில் தான் ஆண்டு பொதுக்கூட்டத்தை நடத்துவதுடன், பங்குதாரர்களுக்கு ஆலையையும் சுற்றி காண்பிக்க உதவுகிறது. இதன் மூலம் பங்குதாரர்கள்-நிர்வாக உறவு மேம்படும்.  

பொதுவெளியில் மக்கள் மற்றும் வாடிக்கையாளர்களுக்கு ஏற்படும் சுற்றுச்சூழல், சமூக மற்றும் ஆளுகை சிக்கல்களை ஒரு நிறுவனத்தின் நிர்வாகம் செவிக்கொடுத்து கேட்கிறதா என்பதனை பங்குதாரர்களுக்கு நிறுவனம் தெரியப்படுத்த வேண்டும். நிறுவனத்தின் நிதி அறிக்கைகள் மற்றும் இன்னபிற ஆவணங்கள் ஆகியவற்றை ஒரு நிறுவனம் முதலீட்டாளர்களுக்கு சரியான நேரத்தில் பகிர்தலையும் உறுதிப்படுத்த வேண்டும்.

ஆக சுருக்கமாக சொன்னால், பொறுப்புடைமை(Accountability), வெளிப்படைத்தன்மை(Transparency), இடர் மேலாண்மை(Risk Management), நாணயம்(Fairness) மற்றும் பங்குதாரர்களிடம் இணக்கத்தை(Shareholders Relationship) ஒரு நிறுவனம் கொண்டிருக்க வேண்டும். இதுவே ஒரு முதலீட்டாளருக்கும் அதன் பங்கு விலையில் நீண்டகாலத்தில் வெளிப்படும்.

இன்றும் நூறு வருட பாரம்பரிய நிறுவனங்கள் நிலைத்து நின்று தொழில் புரிவதற்கு அதன் வாடிக்கையாளர்கள், தொழிலாளர்கள் மற்றும் பங்குதாரர்கள் தான் காரணம் – அவர்கள் நிறுவனத்தின் நிர்வாகத்தன்மையில் நம்பிக்கை கொண்டிருந்த காரணத்தால் !

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

எச்.டி.எப்.சி. வங்கியை தோற்றுவித்த ஐ.சி.ஐ.சி.ஐ. – ஒரு வங்கியின் வரலாறு

எச்.டி.எப்.சி. வங்கியை தோற்றுவித்த ஐ.சி.ஐ.சி.ஐ. – ஒரு வங்கியின் வரலாறு 

HDFC was promoted by ICICI(Industrial Credit and Investment Corporation of India)

என்ன, எச்.டி.எப்.சி. வங்கியை ஐ.சி.ஐ.சி.ஐ. நிறுவனம் தோற்றுவித்ததா என கேள்வி எனலாம். வாருங்கள் எச்.டி.எப்.சி.யின் வரலாற்றை பார்ப்போம். 

குஜராத் மாநிலத்தின் சூரத்தை சேர்ந்தவர் திரு.ஹஸ்முக் பரேக்(Hasmukhbhai Parekh). நடுத்தர குடும்பத்தில் பிறந்த இவர், லண்டன் பொருளாதாரக் கல்வி மையத்தில் தனது படிப்பை முடித்து விட்டு, பின்னர் மும்பையில் உள்ள ஒரு கல்லூரியில் விரிவுரையாளராகவும், பங்குச்சந்தை தரகு நிறுவனத்தில் நிதிச்சந்தை சார்ந்தும் தனது அனுபவங்களை மெருகேற்றிக் கொண்டார். 1956ம் ஆண்டு வாக்கில் ஐ.சி.ஐ.சி.ஐ. நிறுவனத்தில் துணை பொது மேலாளராக பணிபுரிய இணைந்தார். 

அப்போது ஐ.சி.ஐ.சி.ஐ.(Industrial credit and Investment corporation of India) ஒரு அரசு பொதுத்துறை நிறுவனமாகும்(தனியார் நிறுவனம் அல்ல). இந்தியாவில் உள்ள சில அரசு பொதுத்துறை வங்கிகளும், உலக வங்கியும் ஒன்றிணைந்து உருவாக்கியதே ஐ.சி.ஐ.சி.ஐ. இந்நிறுவனத்தின் முதல் தலைவராக திரு. ஆற்காடு ராமசாமி முதலியார் இருந்தார் என்பது குறிப்பிடத்தக்கது. கடந்த 1994ம் ஆண்டில் துவக்கப்பட்ட ஐ.சி.ஐ.சி.ஐ வங்கி இதன் துணை நிறுவனமாகும். 

பின்னர் காலப்போக்கில், ஐ.சி.ஐ.சி.ஐ. நிறுவனமும், ஐ.சி.ஐ.சி.ஐ. வங்கியும் இணைக்கப்பட்டு, தற்போது இந்தியப் பன்னாட்டு தனியார் வங்கிக் குழும நிறுவனமாக உள்ளது. இந்நிறுவனத்தின் வேலை பார்ப்போரின் எண்ணிக்கை மட்டும் 1,35,900 பேர். முன்னர் ஐ.சி.ஐ.சி.ஐ. நிறுவனத்தில் துணை பொது மேலாளராக பணிபுரிந்த ஹஸ்முக் பரேக் அவர்கள், பின்னர் அதன் தலைவராகவும், நிறுவன இயக்குனர் குழுவின் முக்கிய பதவியையும் வகித்து 1976ம் ஆண்டு ஓய்வு பெற்றார். இருப்பினும் ஐ.சி.ஐ.சி.ஐ. நிறுவனம் இவரது நிதி சார்ந்த ஆலோசனையை பெற்றுக் கொண்டு தான் இருந்துள்ளது.

நிதித்துறையில் தனக்கு கிடைத்த அளப்பரிய அனுபவத்தை கொண்டு, தனது 66வது வயதில் ஐ.சி.ஐ.சி.ஐ. நிறுவனத்தை போன்று ஒரு நிதி சார்ந்த வங்கியை துவக்க அவர் விரும்பினார். அந்த நிறுவனத்தின் பெயர் தான், ‘எச்.டி.எப்.சி.(HDFC)’. அப்போதைய அரசின் நிதிச் செயலாளராக இருந்த டாக்டர் மன்மோகன் சிங் அவர்களிடம் ஹஸ்முக் பரேக் ஒருமுறை கூறியது, “எச்.டி.எப்.சி., இந்திய மக்களிடம் அறியப்படாத ஒரு நிறுவனம். ஆனால் இந்த முயற்சி வெற்றி பெறுமா என எனக்கு தெரியவில்லை”. இருப்பினும் நிறுவனத்தின் திட்டத்தில் எந்த மாற்றமுமின்றி கடந்த 1977ம் ஆண்டு இந்திய வணிக சமூகத்தின் முதலீட்டாளர்கள் மற்றும் சில அன்னிய நிறுவன முதலீடுகளுடன் எச்.டி.எப்.சி.(Housing Development Finance Corporation) நிறுவனம் துவங்கப்பட்டது. 

அப்போது திரு.ஹஸ்முக் பரேக் அவர்களை மரியாதை செய்யும் விதமாக ஐ.சி.ஐ.சி.ஐ. நிறுவனமும் எச்.டி.எப்.சி. நிறுவனத்தை பற்றி விளம்பரப்படுத்தி மக்களுக்கு கொண்டு சென்றது கவனிக்கத்தக்கது. இந்திய நடுத்தர மக்களுக்கு வீடு கட்ட கடன் வழங்கும் ஒரு நிதி நிறுவனம் வேண்டுமெனவும், அது தனது கல்லூரிக்கால விருப்பம் எனவும் திரு.ஹஸ்முக் பரேக் ஒரு முறை கூறியுள்ளார். தனது ஓய்வுகாலத்தில் துவக்கிய ஒரு வங்கி, இன்று இந்தியாவின் மிகப்பெரிய வங்கியாக உருவெடுத்துள்ளது. அதாவது மிகப்பெரிய ஒரு வங்கியில் வேலை பார்த்த இவர், அந்த வங்கியின் நிதி சார்ந்த மதிப்பை காட்டிலும் ஒரு வங்கியை ஏற்படுத்தியது இந்திய நிதித்துறையில் ஒரு முக்கியமான மைல்கல்லாக பார்க்கப்படுகிறது.

இந்தியாவின் முதல் மற்றும் சிறப்பம்சம் கொண்ட அடமான நிதி(வங்கி) நிறுவனமாகவும் எச்.டி.எப்.சி. இருந்துள்ளது. இன்று இதன் சொத்து மதிப்பு சுமார் 420 பில்லியன் அமெரிக்க டாலர்கள். நிறுவனத்தின் இந்திய சந்தை மூலதன மதிப்பு(Market Cap) 12.51 லட்சம் கோடி ரூபாய். 2024ம் நிதியாண்டு முடிவில் நிறுவனத்தின் வருவாய் மட்டும் சுமார் 2.83 லட்சம் கோடி ரூபாய். எச்.டி.எப்.சி. நிறுவனத்தின் துணை நிறுவனம் தான் எச்.டி.எப்.சி. வங்கி(HDFC Bank). 2022ம் ஆண்டு வாக்கில் இரு நிறுவனமும் இணைக்கப்பட்டு தற்போது எச்.டி.எப்.சி. வங்கி என இயங்கி வருகிறது.

இந்நிறுவனத்தின் பணிபுரிபவர்களின் எண்ணிக்கை 2.13 லட்சம் பேர். எச்.டி.எப்.சி. வங்கி இந்தியாவில் மட்டுமில்லாமல், அமெரிக்காவின் நியூயார்க் பங்குச்சந்தையிலும் பட்டியலிடப்பட்டுள்ளது. இந்த வங்கிக் குழுமம் இன்று வங்கி சேவை, முதலீட்டு வங்கி சேவை, அடமானம், தனியார் முதலீடு, மியூச்சுவல் பண்டு, காப்பீடு, பங்கு தரகு, டிஜிட்டல் நிதி சேவை, ரிஸ்க் மேலாண்மை மற்றும் முதலீட்டு மேலாண்மை என பல துணை நிறுவனங்களை உள்ளடக்கியதாக விரிவடைந்துள்ளது.

2024ம் நிதியாண்டு முடிவில் நிறுவனத்தின் இருப்புநிலை கையிருப்பு(Reserves) மட்டும் ரூ.4.55 லட்சம் கோடி. செப்டம்பர் 2024 முடிவில் நிறுவனத்தின் வாராக்கடன் தன்மை(Gross NPA) 1.36 சதவீதமாகவும், நிகர வாராக்கடன் தன்மை(Net NPA) 0.41 சதவீதமாகவும் உள்ளது. 

எச்.டி.எப்.சி. நிறுவனம் நேரடியாக ஐ.சி.ஐ.சி.ஐ. நிறுவனத்தால் துவங்கப்படாவிட்டாலும், அந்த நிறுவனத்தின் முக்கிய பதவி வகித்த திரு. திரு.ஹஸ்முக் பரேக் அவர்களின் முயற்சியையே சாரும் !

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com


பளிச்சிடும் சூர்யா பல்ப் (சூரிய ரோஷ்ணி) – பங்குச்சந்தை அலசல்

பளிச்சிடும் சூர்யா பல்ப் (சூரிய ரோஷ்ணி) – பங்குச்சந்தை அலசல் 

Surya Roshni – Fundamental Analysis – Stocks

கடந்த 1973ம் ஆண்டு திரு பி.டி.அகர்வால் அவர்களால் துவக்கப்பட்டது தான் பிரகாஷ் சூர்ய ரோஷ்ணி நிறுவனம். பின்னாளில் இது சூர்ய ரோஷ்ணி லிமிடெட் நிறுவனமாக பெயர் மாற்றம் பெற்றது. ஆரம்ப காலத்தில் ஸ்டீல் டியூப்(Tube) தயாரிப்பில் ஈடுபட்டிருந்த இந்நிறுவனம் இன்று ஒளி விளக்குகள்(LEDs, Lighting), மின்னணு விசிறிகள், பல்வகையான ஸ்டீல், சமைலயறை உபகரணங்கள்(Kitchen Appliances) மற்றும் பி.வி.சி. பைப்புகள் என எண்ணற்ற பொருட்களை உற்பத்தி செய்து, அதிகளவில் ஏற்றுமதி செய்யும் பன்னாட்டு நிறுவனமாகவும் வளர்ந்துள்ளது.

நாட்டின் தலைநகரமான டெல்லியை தலைமையிடமாக கொண்டு இயங்கும் இந்நிறுவனம் ERW GI பைப் தயாரிப்பில் நாட்டின் முன்னணி நிறுவனமாகவும், அதன் ஏற்றுமதியில் நாட்டின் 60 சதவீத சந்தைப் பங்களிப்பை சூர்ய ரோஷ்ணி நிறுவனம் கொண்டுள்ளது. GI பைப் உற்பத்தியில் தென் இந்தியாவின் முன்னணி நிறுவனமாகவும் சூர்ய ரோஷ்ணி இருப்பது கவனிக்கத்தக்கது. பூசப்பட்ட குழாய்(Coated API and Spiral Pipes) தயாரிப்பிலும் இந்நிறுவனம் முக்கிய பங்காற்றி வருகிறது. 

நிறுவனத்தின் ஒட்டுமொத்த வருவாயில் ஸ்டீல் பைப் சார்ந்த பொருட்கள் 80 சதவீத பங்களிப்பையும், ஒளி மற்றும் நுகர்வோர் பொருட்கள் 20 சதவீத பங்களிப்பையும் கொண்டுள்ளது. நிறுவனத்தின் உற்பத்தியில் 16 சதவீதம் ஏற்றுமதியாகிறது. ஒட்டுமொத்த பொருட்கள் விற்பனையில் மதிப்பு கூட்டப்பட்ட பொருட்கள் மட்டும் 45 சதவீத வருவாயை அளித்து வருகிறது.  

நிறுவனத்தின் ஸ்டீல் பைப் பிரிவு, குறிப்பாக எண்ணெய், எரிவாயு, விவசாயம், கட்டுமானம் மற்றும் நீர் மேலாண்மைத் துறைகளுக்கு பயன்படுத்தப்படுகிறது. இதன் ஸ்டீல் பைப்புகள் உலகளவில் ஐம்பதுக்கும் மேற்பட்ட நாடுகளுக்கு ஏற்றுமதி செய்யப்படுகிறது. ‘சூர்யா’ மற்றும் ‘பிரகாஷ் சூர்யா’ – உலகளவில் பிரபலமான இதன் முக்கிய பிராண்டுகளாகும். ஸ்டீல் பைப் உற்பத்திக்கான ஆலைகளை அரியானா, குஜராத், மத்தியபிரதேசம் மற்றும் ஆந்திரா ஆகிய நான்கு இடங்களில் வைத்துள்ளது. இவை ஆண்டுக்கு சுமார் 12.76 லட்சம் MTPA(Million Metric Tonnes per annum) உற்பத்தி செய்யும் திறனை கொண்டுள்ளது. 

மேலும் வாகனத்துறைக்கு தேவையான பைப்புகள், சைக்கிள் ரிம், நிழற்குடை, சோலார், தீத்தடுப்புகள் மற்றும் சாரக்கட்டுகளுக்கு(Scaffoldings) தேவையான பைப்புகள் மற்றும் ஸ்ட்ரிப்புகளையும் உற்பத்தி செய்து விற்பனையில் ஈடுபட்டு வருகிறது. நாடு முழுவதும் 250க்கும் மேற்பட்ட விநியோகஸ்தர்களையும், 21,000க்கும் மேற்பட்ட சில்லரை வணிகக் கடைகளிலும் நிறுவனத்தின் ஸ்டீல் பைப்புகள் கிடைக்கப்பெறுகிறது.

ஒளி விளக்குகள் பிரிவில் கடந்த 1984ம் ஆண்டு முதல் தான் உற்பத்தி நடைபெற்றிருந்தாலும், இன்று நாட்டின் இரண்டாவது மிகப்பெரிய நிறுவனமாக இப்பிரிவில் சூர்ய ரோஷ்ணி உள்ளது. பல்புகள், டியூப் லைட்கள், மின் சேமிப்பு விளக்குகள், ஸ்மார்ட் எல்.இ.டி. விளக்குகள் மற்றும் விசிறிகள் ஆகியவற்றை உற்பத்தி செய்யும் ஆலைகளை உத்தரகாண்ட், மத்தியபிரதேசம் மற்றும் கர்நாடகாவில் கொண்டுள்ளது. நிறுவனத்தின் ஒளி விளக்குகள் பிரிவின் ஒட்டுமொத்த வருவாயில், எல்.இ.டி. விளக்குகளின் மூலம் மட்டுமே 62 சதவீத வருவாய் ஈட்டப்படுகிறது. இது போக சமையலறை உபகரணங்கள்(உணவு தயாரித்தல் மற்றும் வெப்பமூட்டுதல்), ஆடை பராமரிப்பு மற்றும் காலநிலை கட்டுப்பாடுகள் என நுகர்வோர் சார்ந்த பொருட்கள்(FMEG Sector) உற்பத்தியிலும் கவனம் செலுத்தி வருகிறது.

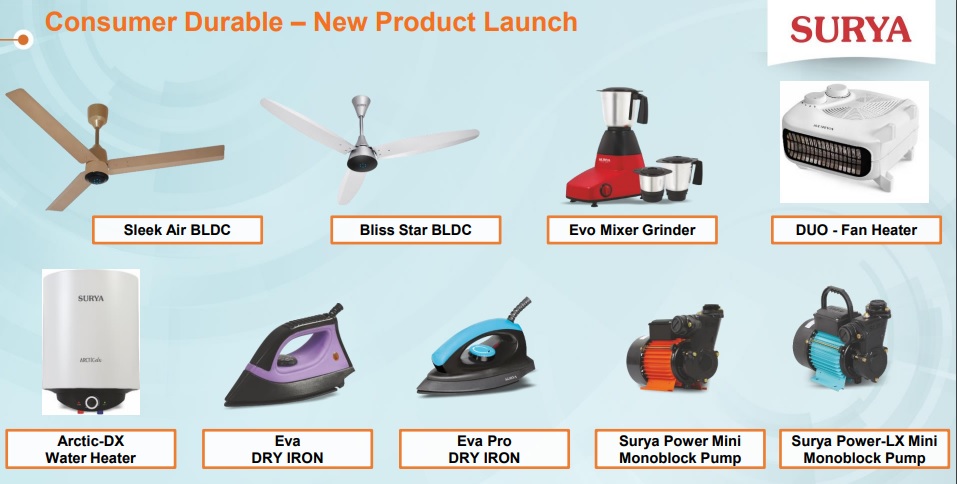
இது சார்ந்த தொழில்நுட்பம், ஆராய்ச்சி மற்றும் கண்டுபிடிப்பு மையம் உத்திரப்பிரதேசத்தின் நொய்டாவில் இயங்கி  வருகிறது. இப்பிரிவில்(Lighting & Consumer Durables) நாடு முழுவதும் 2500க்கும் மேற்பட்ட டீலர்களையும், சுமார் மூன்று லட்சத்திற்கும் அதிகமான சில்லறை வணிகங்கள் மூலம் விற்பனை செய்யப்படுகிறது. குறிப்பாக கிராமப்புறங்களில் இந்நிறுவனத்தின் ஒளி விளக்குகளுக்கு மிகுந்த வரவேற்பு உள்ளது. சமீபத்தில் இந்நிறுவனம் புதிய தொழில்நுட்பத்துடன் கூடிய மின் விசிறிகள், கிச்சன் அடுப்புகள், குடியிருப்பு நீர் பம்பு மோட்டார்(Surya Water Pumps), பி.வி.சி. டேப்புகள், புதிய வண்ண ஒளி விளக்குகள் மற்றும் தொழில் நிறுவனங்களுக்கு தேவையான கூலர்கள் போன்ற பொருட்களையும் அறிமுகப்படுத்தியுள்ளது. 

Surya Roshni - New Product launch

நிறுவனத்தின் தற்போதைய சந்தை மூலதன மதிப்பு(Market Cap) ரூ. 5,578 கோடி(ஜனவரி 9, 2025).நிறுவனத்தின் பி.இ.விகிதம் 17 மடங்குகளிலும், கடன்-பங்கு விகிதம் 0.03 மடங்கு என்ற அளவிலும் உள்ளது. நிறுவனத்திற்கு கடந்த 2020ம் நிதியாண்டில் 1,090 கோடி ரூபாய் கடன் என்றிருந்த நிலையில், 2024ம் நிதியாண்டின் முடிவில் நான்கு கோடி ரூபாய் மட்டுமே கடனாக இருந்துள்ளது. செப்டம்பர் 2024 காலத்தில் நிறுவனம் குறுகிய காலக்கடனாக 60 கோடி ரூபாயை கொண்டுள்ளது. எனினும், தற்போதைய நிலையில், நீண்டகாலக்கடன் எதுவும் நிறுவனத்திற்கு இல்லை.

சூர்ய ரோஷ்ணி நிறுவனத்தின் வட்டி பாதுகாப்பு விகிதம்(ICR) 20 மடங்குகளிலும், பங்கு விலைக்கும், நிறுவன வருவாய்க்குமான(Price to Sales) விகிதம் 0.75 மடங்குகளிலும் உள்ளது. நிறுவனர்களின் பங்களிப்பு 63 சதவீதமாகவும், அன்னிய நிறுவன முதலீட்டாளர்களின் பங்களிப்பு சுமார் 5 சதவீதம் என்ற அளவிலும் மற்றும் உள்ளூர் நிறுவன முதலீட்டாளர்களின் பங்களிப்பு ஒரு சதவீதமாகவும் உள்ளது.

பங்கு மீதான மூலதன வருவாய்(ROE) கடந்த ஐந்து ஆண்டுகளில் 15 சதவீதமாகவும், பத்து வருடங்களில் 13 சதவீதமாகவும் இருந்துள்ளது. நிறுவனத்தின் விற்பனை வளர்ச்சி, கடந்த ஐந்து ஆண்டுகளில் 5 சதவீதமாகவும், இதுவே பத்து வருடங்களில் 10 சதவீதமாகவும் உள்ளது. நிறுவனத்தின் கூட்டு லாப வளர்ச்சியை காணுகையில், 5 வருடங்கள் மற்றும் 10 வருடங்கள் முறையே 22% மற்றும் 20% ஆக இருந்துள்ளன.

செப்டம்பர் 2024 காலாண்டு முடிவில் நிறுவனத்தின் இருப்புநிலை கையிருப்பு(Reserves) ரூ.2,213 கோடியாக இருக்கிறது. கடனை பொறுத்தவரை குறுகிய காலக்கடன் ரூ.60 கோடி மற்றும் நீண்ட காலக்கடன் எதுவுமில்லை. நிறுவனத்தின் பணவரத்தை(Cash Flow) பொறுத்தவரை கடந்த காலங்களில் சீராக வந்துள்ளது. தற்போது இந்த நிறுவனத்தின் பங்கு விலை ஒன்றுக்கு ரூ.256 என்ற விலையில் வர்த்தகமாகி வருகிறது. நடப்பாண்டின் ஜனவரி ஒன்றாம் தேதி, பங்குதாரர்களுக்கு ஒன்றுக்கு ஒன்று போனஸ் பங்கினை இந்நிறுவனம் வழங்கியுள்ளது. 2023ம் ஆண்டின் அக்டோபர் காலத்தில் இந்நிறுவனத்தின் முகமதிப்பு(Face value) பங்கு ஒன்றுக்கு 10 ரூபாயிலிருந்து ஐந்து ரூபாயாக குறைக்கப்பட்டுள்ளது குறிப்பிடத்தக்கது.   


கவனிக்க: முதலீட்டாளர்கள், பங்குகளை வாங்கும் முன் தகுந்த நிதி ஆலோசகர் அல்லது பங்கு ஆலோசகரின் முன்னிலையில் தங்களது முதலீட்டு முடிவை எடுக்குமாறு அறிவுறுத்தப்படுகிறது. மேலே சொன்ன தகவல்கள் பங்குச்சந்தை அடிப்படைப் பகுப்பாய்வுக்கானக் கற்றல் மட்டுமே.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

மெட்ராஸ் ஸ்டாக் எக்ஸ்சேஞ்ச்(பங்குச்சந்தை) தெரியுமா ?

மெட்ராஸ் ஸ்டாக் எக்ஸ்சேஞ்ச்(பங்குச்சந்தை) தெரியுமா ? 

History of Madras Stock Exchange(MSE) 

தமிழ்நாட்டை தலைநகரமாக கொண்ட சென்னை நீடித்த வரலாற்றையும், நாட்டின் ஒட்டுமொத்த பொருளாதாரத்தில் முக்கிய பங்களிப்பையும் கொண்டிருக்கிறது. 2022ம் ஆண்டு முடிவில் சென்னையின் பொருளாதார மதிப்பு சுமார் 100 பில்லியன் அமெரிக்க டாலர்கள்(இந்திய ரூபாயில் 7.87 லட்சம் கோடி). இந்தியாவின் இரண்டாவது மிகப்பெரிய பொருளாதார மாநிலமாக தமிழ்நாடு இருப்பதற்கு, சென்னையின் தொழில்நுட்ப கட்டமைப்பு வசதியும் ஒரு காரணம் எனலாம். தமிழ்நாட்டின் ஒட்டுமொத்த பொருளாதார மதிப்பில் சென்னையின் பங்களிப்பு மட்டும் சுமார் 33 சதவீதமாகும். உலகின் பிரபலமான நகரங்களில் முதல் 50 நகரங்களை எடுத்துக் கொண்டால், அவற்றில் சென்னையின் இடத்தை தவிர்க்க முடியாதது.

ஆசியாவின் டெட்ராய்ட்(Detroit of Asia) என அழைக்கப்படும் சென்னை, வாகனத்துறைக்கான உதிரி பாகங்கள் உற்பத்தியில் முக்கிய பங்களிப்பை கொண்டுள்ளது. நாட்டின் வாகன உதிரி பாகங்கள் பிரிவில் சென்னை மட்டும் 35 சதவீத பங்கினை கொண்டுள்ளது. இந்திய நான்கு சக்கர வாகன உற்பத்திப் பிரிவில் இதன் பங்களிப்பு மட்டும் 30 சதவீதமாக உள்ளது. கனரக வாகனங்கள், டயர்கள், வாகன சோதனை, ஆராய்ச்சி மற்றும் மேம்பாடு, துறைமுகங்கள், உலகின் முக்கிய நிறுவனங்களின் அலுவலகங்கள் என வாகனத்துறைக்கு தேவையான பெரும்பாலான நிலைகளை சென்னை உள்ளடக்கியுள்ளது. 

அப்படியிருக்க, சென்னையில் ஒரு பங்குச்சந்தை…  

கடந்த 1937ம் ஆண்டு துவக்கப்பட்டது தான் மெட்ராஸ் பங்குச்சந்தை(தலைமை அலுவலகம்: சென்னை). நாட்டின் நான்காவது பங்குச்சந்தையாகவும், தென் இந்தியாவில் துவக்கப்பட்ட முதல் பங்குச்சந்தையாகவும், மெட்ராஸ் பங்குச்சந்தை இருந்தது. இந்த சந்தை மேலே சொல்லப்பட்ட காலத்தில் துவக்கப்பட்டிருந்தாலும், 1957ம் ஆண்டு தான் இச்சந்தைக்கு தேவையான ஒழுங்குமுறைகளும், இன்னபிற வழிமுறைகளும் சட்டமாக்கப்பட்டு இயக்கத்தில் வந்தன.

ஆரம்ப நிலையில் ஐந்து நிறுவனங்களின் துணை மூலம் தோற்றுவிக்கப்பட்ட மெட்ராஸ் சந்தை, பின்னர் பெரிய சந்தையாக சுமார் 120 உறுப்பினர்களுடன் இயங்கியது. 1996ம் ஆண்டு முதல் முற்றிலும் கணினிமயமாக்கப்பட்ட சந்தையாக, 120 பங்குத்தரகு அலுவலகங்களுடன், மெட்ராஸ் பங்குச்சந்தை செயல்பட்டது.

 2001ம் ஆண்டு வாக்கில் சுமார் ரூ.3,000 கோடி வர்த்தக அளவை கொண்டிருந்த மெட்ராஸ் பங்குச்சந்தை, 2012ம் ஆண்டில் சுமார் 19,900 கோடி ரூபாய் வர்த்தகம் என்ற அளவில் வளர்ச்சியடைந்தது. 2001ம் ஆண்டில் சொல்லப்பட்ட 3,000 கோடி ரூபாய் வர்த்தகம் என்பது அப்போதைய மும்பை பங்குச்சந்தை மற்றும் தேசிய பங்குச்சந்தையை ஒப்பிடுகையில், இது மூன்று சதவீதம் என்ற அளவில் மட்டுமே இருந்துள்ளது.

மெட்ராஸ் பங்குச்சந்தையில் சுமார் 1,785 நிறுவனங்கள் பட்டியலிடப்பட்டிருந்தது. மெட்ராஸ் பங்குச்சந்தைக்கு ஒரு துணை நிறுவனமும் உண்டு – எம்எஸ்இ பைனான்சியல் சர்வீஸஸ்(MSE Financial Services). 2012ம் ஆண்டு வாக்கில் பங்குச்சந்தை ஒழுங்குமுறை ஆணையமான செபி(SEBI) அறிவித்த ஒரு செய்தியால், மெட்ராஸ் பங்குச்சந்தையை மூடுவதற்கு காரணமாக அமைந்தது. இந்தியாவில் உள்ள ஒரு பங்குச்சந்தை குறைந்தபட்சம் 100 கோடி ரூபாய்க்கு பங்குகளில் பணப்புழக்கத்தை(Minimum Liquidity) ஏற்படுத்த வேண்டுமென்பது தான். அதாவது ஒரு முதலீட்டாளரோ, வர்த்தகம் செய்பவரோ தான் வாங்கியிருக்கும் பங்குகளை விற்க முனைந்தால், மற்றொரு புறம் வாங்குவதற்கு ஆள் வேண்டுமே, அது தான் இந்த பணப்புழக்கம்(Liquidity). 

மேற்சொன்ன அறிவிப்பை தொடர முடியாத நிலையில் பெங்களூர் பங்குச்சந்தையுடன், மெட்ராஸ் பங்குச்சந்தை இணைக்கப்பட்டது. பின்னாளில் இச்சந்தையும் மூடப்பட்டது.  இதனைத் தொடந்து 2015ம் ஆண்டின் மே மாதத்தில் தனது வர்த்தக செயல்பாடுகளை நிறுத்திக் கொள்வதாக மெட்ராஸ் பங்குச்சந்தை அறிவித்தது. பின்னர் செபியும் அதனை ஏற்றுக் கொண்டது. 77 வருட பாரம்பரிய பங்குச்சந்தையாக திகழ்ந்த மெட்ராஸ் பங்குச்சந்தை 2015ம் ஆண்டில் முடிவுக்கு வந்தது.

ஹர்ஷத் மேத்தா, கேத்தன் பரேக் என 1990 மற்றும் 2000களில் இந்திய பங்குச்சந்தை ஆட்டம் கண்ட நிலையில், 1992ம் ஆண்டு துவக்கப்பட்ட தேசிய பங்குச்சந்தை மற்றும் ஆசியாவின் பழமையான மும்பை பங்குச்சந்தை போன்ற ராட்சத அலைகளுக்கு முன்னர் தென் இந்தியாவின் முதற் பங்குச்சந்தை நிற்க இயலவில்லை. நாடெங்கிலும் எண்ணற்ற பங்குச்சந்தைகள்(20க்கும் மேற்பட்ட) இருந்த நிலையில், அவற்றை கையாள்வது கடினம் மற்றும் முதலீட்டாளர் நலனை பாதுகாக்க இது போன்ற நிகழ்வுகளை செபி(SEBI) ஏற்படுத்தியிருந்தது. 

இந்தியப் பங்குச்சந்தையில் தற்போதைய முதலீட்டாளர் பங்களிப்பு மற்றும் விழிப்புணர்வு அன்றைய காலத்தில் இல்லாததும் ஒரு காரணமே !

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

முதலீட்டு வருவாய்க்கு முக்கியத்துவம் கொடுக்காதீர்கள், ஏன் ?

முதலீட்டு வருவாய்க்கு முக்கியத்துவம் கொடுக்காதீர்கள், ஏன் ?

Do not focus only on Investment returns – Fallacy of Investing

கிரேஸ் குரோனர்(Grace Groner):  தனது 12ம் வயதில் அனாதையானாள். அவள் திருமணமும் செய்து கொள்ளவில்லை. அவளுக்கு காரும்(நான்கு சக்கர வாகனம்) ஓட்டத் தெரியாது. தனது வாழ்நாள் முழுவதும் சின்னதொரு வீட்டில் வசித்து வந்துள்ளாள். எந்த ஆடம்பரமும் இல்லாமல் எளிமையாக வாழ்ந்து வந்தவள். தனது வாழ்நாளில் சுமார் 43 வருடங்கள் அப்போட் பார்மா(Abbott Pharma) நிறுவனத்தில் செயலாளராக வேலை செய்வதிலேயே இருந்துள்ளார். தனது 101வது வயதை கொண்டாட இன்னும் மூன்று மாதங்களே இருந்த நிலையில் சுமார் 7 மில்லியன் அமெரிக்க டாலர்களுடன் மறைந்தார்.

1935ம் ஆண்டு வாக்கில் கிரேஸ், தனது நிறுவனத்தின் பங்குகளை சுமார் 180 டாலர்களுக்கு(ஒரு பங்கின் விலை 60 டாலர்கள் – 3 பங்குகள் மட்டுமே) வாங்கியுள்ளார். அடுத்த 75 வருடங்களில், அவர் தனது நிறுவனத்தின் மூலம் கிடைத்த ஈவுத்தொகையை(Dividends) மறுமுதலீடு செய்து வந்துள்ளார். 2010ம் ஆண்டு வாக்கில் அவர் மறைந்த போது, அதன் மதிப்பு சுமார் 7.2 மில்லியன் அமெரிக்க டாலர்களாக இருந்துள்ளது. இறக்கும் முன்பு, தனது அனைத்து சொத்துக்களையும், தான் வளர்ந்த மற்றும் இளம்வயதில் படித்த கல்லூரியை சேர்ந்த அறக்கட்டளைக்கு கொடையாக வழங்க உயில் எழுதியுள்ளார். அவர் மறைவுக்கு பின்பு, அந்த உயில் மூலம் அறக்கட்டளைக்கு சொத்துக்களும் மாற்றப்பட்டது. 2024ம் ஆண்டின் துவக்கத்தில், அதன் மதிப்பு சுமார் 28 மில்லியன் அமெரிக்க டாலர்கள்(2010ம் ஆண்டு முதல் டிவிடெண்ட் தொகை சேர்க்காமல்) என அப்போட் நிறுவனம் மதிப்பிட்டுள்ளது. அமெரிக்காவில் 1909ம் ஆண்டு பிறந்தவர் தான் செல்வி. கிரேஸ் குரோனர் அவர்கள் !

ஒரு வேளை அவர் தான் வாங்கிய பங்குகளுக்கு மாற்றாக, 180 அமெரிக்க டாலர்களை, ஏதேனும் ஒரு வங்கியில் அப்போது முதலீடு செய்து, தனது வாழ்நாள் முழுவதும் வைத்திருந்தால் அதன் மதிப்பு சில ஆயிரம் டாலர்களாக மட்டுமே இருந்திருக்கும் என முதலீட்டு வல்லுநர்கள் தெரிவிக்கின்றனர்.

ரிச்சர்ட் பஸ்கோன்: கடந்த 1914ம் ஆண்டு வாக்கில் துவங்கப்பட்ட முதலீட்டு மேலாண்மை நிறுவனம் தான் மெரில்(Merrill Lynch). அமெரிக்க நிறுவனங்களின் வங்கி என சொல்லப்படும் மெரில் நிறுவனத்தில் 1970 களில் துணைத்தலைவராக வேலை பார்த்தவர் ரிச்சர்ட் பஸ்கோன்(Richard Matthew Fuscone). அமெரிக்காவின் சிகாகோ பல்கலைக்கழகத்தில் தனது முதுகலை மேலாண்மை பட்டப்படிப்பை முடித்தவர். அமெரிக்க பங்குச்சந்தையின் அனுபவம், நல்ல திறமை, அதிக சம்பளம், ஆடம்பரமான வாழ்க்கை, சுமார் 20,000 சதுர அடியில் சொகுசு வீடு என ரிச்சர்டுக்கு கிட்டியது. பங்கு முதலீட்டில் அவருக்கு கிடைக்காத வெற்றி என அப்படியொன்றுமில்லை. பெரு நிறுவனங்களில் அவர் வகிக்காத முக்கிய பதவிகள் இல்லையெனலாம். தனது 40வது வயதிலேயே நாள்தோறும் பணிபுரியும் வேலையிலிருந்து ஓய்வு பெற்றவர். மேலும் தனது சொத்துக்களை கொடையாக அளிக்க முனைந்தவர். 

2008ம் ஆண்டில் ஏற்பட்ட அமெரிக்க பொருளாதார வீழ்ச்சி திரு. ரிச்சர்ட் பஸ்கோனையும் பொருளாதாரம் சார்ந்து பாதித்தது எனலாம். வங்கியில் அதிகக் கடன், முதலீட்டில் அதிக ரிஸ்க் தன்மை மற்றும் அவரது ஆடம்பர வாழ்க்கையின் அடிப்படை செலவினங்கள் ஆகியவை அவரை 2010ம் ஆண்டு திவாலுக்கு தள்ளியது.     

“பொருளாதாரத்தில் ஒரு தனி மனிதர் வெற்றி பெறுவது என்பது நீங்கள் புலமை படைத்த மற்றும் அதிகமாக கற்றுக்கொள்ளும் நிலையில் அல்ல, மாறாக நீங்கள் அதனை எவ்வாறு புரிந்து கொண்டு நடக்கிறீர்கள்” என்பது தான்.

மேலே சொன்ன இரண்டு மனிதர்கள் வாயிலாக இங்கே ஆடம்பரம் கேடானது, எளிமை நல்லது என நாம் எடுத்துக் கொள்ள கூடாது. மாறாக நாம் ஒரு முதலீட்டை எவ்வாறு புரிந்து கொண்டிருக்கிறோம் மற்றும் அதனை எவ்வாறு செயல்படுத்துகிறோம் என்பதில் தான் நமது நிதி சார்ந்த வளம் இருக்கிறது. இங்கே வெற்றி-தோல்வி என்பது வெறும் அளவீட்டில் அல்ல.

பங்குச்சந்தை முதலீட்டில் நான் வெகு விரைவாக பணம் பண்ணுகிறேன் என்ற பேர்வழியில் அதிக ரிஸ்க் தன்மை கொண்ட மற்றும் புரிந்து கொள்ள முடியாத ஏதேனும் திட்டங்களில் பணத்தை போட்டு விட்டு, நாம் எவ்வளவு எளிமையாக இருந்தாலும் சரி, அது நம்மை பாதாளத்துக்கு தள்ளி விடும். கற்றல் மிகவும் அவசியம், அதனை விட கற்றவற்றை கவனமாக செயல்படுவதே இன்னும் சிறப்பு. கீழே சொல்லப்பட்ட சில வாக்கியங்களை படியுங்கள்…

அதிக வருவாய்(High Returns) அளித்த மியூச்சுவல் பண்டு திட்டங்கள்…

ஒரே மாதத்தில் அல்லது ஒரே வருடத்தில் அதிக விலையை(High Risk, High Returns) கொடுத்த பங்குகள்…

ஒரு லட்சம் ரூபாய் போட்டால் மாதத்துக்கு 10,000 ரூபாய் (பத்து பைசா வட்டி: மாதத்துக்கு 10% வருவாய் எனில் வருடத்தில் 120%)…

இந்த கிரிப்டோவில் பணம் போட்டால் ஒரே மாதத்தில் டபுள் ஆகும்…

இந்த மனையை நீங்கள் இப்போது வாங்கி வைத்தால் ஐந்து வருடத்தில் ஐந்து மடங்கு லாபம்…

இது போன்ற முதலீடுகளை நாங்கள் யாருக்கும் பரிந்துரைக்கவில்லை. இது உங்களுக்காக மட்டுமே. இப்போது முதலீடு செய்தால் கொள்ளை லாபம்…

பங்குச்சந்தையில் நீங்கள் ஒரு லட்ச ரூபாயை முதலீடு செய்தால், தினமும் 5,000 ரூபாய் பார்ட் டைம்(Part Time Income) வருவாயாக சம்பாதிக்கலாம்…

ஒரு மொபைல் ஆப் மூலம், நீங்கள் வீட்டில் இருந்து கொண்ட கை நிறைய சம்பாதிக்கலாம்…

பணக்காரர்கள் ஒரு இல்லுமினாட்டிகள், அவர்கள் நம்மை போன்றவர்களை ஏமாற்றுகிறார்கள். நமக்காகவே இது போன்ற மல்டி லெவல் தொழில்கள் வந்துள்ளன. நாமும் தொழிலதிபராக மாறலாம்…

இன்னும் எண்ணற்ற…

மேற்சொன்னவற்றில் நாம் விழுவது இரண்டே இரண்டு விஷயங்களில் தான் – குறுகிய காலத்தில் நிறைய பணம்(High Returns) மற்றும் சமூக அந்தஸ்து(Social Status). 

நம்மில் பலரும் இன்னும் பங்குச்சந்தை என்பது F&O என சொல்லப்படும் ஊக வணிகமும், இன்ட்ரா டே என சொல்லப்படும் நாள் வணிகம்(Day Trading) தான் என நினைத்து கொண்டிருக்கிறோம். அதனால் தான் நம்மால் மேலே சொன்ன பல வழிகளில் குறுகிய காலத்தில் அதிக பணத்தை தேடிச் செல்லும் போது நாம் இன்னும் பணக்காரர்களை வெல்லவில்லை என்பதும் புரியும்(பணக்காரர்களாக தோற்றமளிக்க மட்டுமே உதவும்).

மெட்ராஸ் பங்குச்சந்தை அமைப்பின் முன்னாள் தலைவர் திரு.வ. நாகப்பன் அவர்கள் சொல்வது போல, ‘நீங்கள் பெரு நிறுவனங்களை கேள்வி கேட்க வேண்டுமானால், பங்குச்சந்தையில் சிறு முதலீட்டாளர்களாக நாம் நமது பங்கு முதலீட்டின் அளவை(சிறு முதலீட்டாளர்களின் வரவு) அதிகரிப்பதன் மூலம் மட்டுமே அந்த நிகழ்வு ஏற்படும்’ என்பார். உண்மையும் அது தான். உலகப் பொருளாதாரத்தில் நாம் இன்று வாங்கும் பொருளும், சேவையும் ஏதோவொரு நிறுவனத்தின் உற்பத்தி தான். அந்த நிறுவனத்தின் பங்கும் பெரும்பாலும் சந்தையில் பட்டியலிடப்பட்டது தான். 

இன்று நம் நாட்டில் தேசியமயமாக்கப்பட்ட அனைத்து பொதுத்துறை வங்கிகளும் (தனியார் வங்கிகளும் தான்) பங்குச்சந்தையில் பட்டியலிடப்பட்டவை தான்.  கடந்த 30 வருடங்களில் வங்கி டெபாசிட், தங்கம், வெள்ளி, ரியல் எஸ்டேட், பங்குகள் என பல்வேறு வகையான முதலீட்டை நாம் கொண்டிருந்தால் முடிவில் பங்குச்சந்தையை தாண்டிய வருவாய் வேறு எவற்றிலும் கிடைக்கப்பெறவில்லை. பங்குச்சந்தைக்கு அடுத்தாற் போல, அதிக வருவாய் அளித்த முதலீடாக பார்த்தால் தங்கத்தின் மீதான முதலீடு தான். அதுவும் பங்குச்சந்தையை காட்டிலும் கடந்த 30 வருடங்களில் ஆண்டுக்கு சராசரியாக நான்கு சதவீதம் குறைவாகவே காணப்பட்டுள்ளது. பின்னர் நாம் ரியல் எஸ்டேட், வங்கி டெபாசிட் மற்றும் பி.எப் கணக்குகளை பற்றி சொல்லத் தேவையில்லை. 

நம்மில் பெரும்பாலோர் அதிக வருவாயை குறுகிய காலத்தில் ஈட்ட வேண்டுமென்ற ஆசையே, பெரும்பாலும் தவறான முதலீட்டு முடிவுகளை எடுக்க காரணமாக இருந்துள்ளது. சில நேரங்களில் பாதுகாப்பாக கருதப்படும் அஞ்சலக சேமிப்பு மற்றும் பி.எப் கணக்குகள் கூட பணவீக்கத்தை தாண்டிய வருவாயை பெறாவிட்டாலும், முதலுக்கு மோசம் தராது. ஆனால் வெகு விரைவாக பணம் சம்பாதிக்கிறேன் பேர்வழியாக நாம் தவறான முதலீட்டு முடிவுகளை மேற்கொள்ளுகையில், நம் முதல் மட்டுமில்லாமல் மன உளைச்சலுக்கும் ஆளாகிறோம். 

எனவே, நாம் அதிக வருவாய் அளிக்கும் பங்குச்சந்தையாக இருந்தாலும் சரி, பாதுகாப்பானது என எண்ணப்படும் சிறு சேமிப்புத் திட்டங்களானாலும் சரி, முதலீட்டு வருவாய்க்கு முக்கியத்துவம் கொடுக்காமல் நமது இலக்கினை நீண்டகாலமாக நிர்ணயித்து, தொடர் முதலீட்டை(Consistency) மேற்கொள்ளுவது தான் சிறப்பு.

கடந்த 30 வருடங்களாக ஆதிக்கம் செலுத்தி வரும் இந்தியப் பங்குச்சந்தை : தங்கம், ரியல் எஸ்டேட், வங்கி டெபாசிட் போன்ற மற்ற முதலீடுகள் எப்படி ?

உண்மையில், நீங்கள் பெறும் அல்லது பெறக்கூடிய வருவாய்(லாபம்) என்பது மற்றொருவருடன் ஒப்பிட்டு பார்ப்பதல்ல. நீங்கள் முதலீடு செய்யும் திட்டங்களையும் சார்ந்தது அல்ல. மாறாக நீங்கள் எப்போது அந்த முதலீட்டை வெளியே எடுக்கிறீர்களோ அது தான் உங்கள் லாபம் அல்லது வருவாய்(Booked Profit / Redemption). உதாரணமாக ‘ABC’ என்ற பங்கையோ அல்லது மியூச்சுவல் பண்ட் திட்டத்தையோ நீங்களும், உங்களது நண்பரும் தேர்ந்தெடுக்கிறீர்கள் என வைத்துக் கொள்வோம். உங்களுக்கான காலம் அடுத்த 10 ஆண்டுகள் என கொள்ளலாம். எந்தவொரு முதலீட்டுக்கான வருவாயும் ஏற்ற-இறக்கத்திற்கு உட்பட்டது(வங்கி வட்டி விகிதம் உட்பட). இடையில் 5 வருடங்களுக்கு பிறகு, நீங்கள் பங்குகளை விற்று அல்லது அந்த திட்டத்திலிருந்து வெளியேறினால், நீங்கள் உங்கள் பணத்தை வெளியே எடுத்த நாளே உங்களது லாபமாக அல்லது நட்டமாக இருக்கும். அன்றைய நாளில் தான் உங்கள் முதலீட்டுக்கான வருவாய் விகிதம்(Returns %) கணக்கிடப்படும். அதுவே உங்களது நண்பர் 8 வருடங்களுக்கு பின்னர், முதலீட்டை விலக்கினால், விற்ற நாளில் உள்ள வருவாயே அவரது லாபமோ அல்லது நட்டமோ ஆகும்.

மாறாக ஒரு குறிப்பிட்ட பங்குகள் அல்லது மியூச்சுவல் பண்ட் திட்டங்கள் இவ்வளவு வருவாயை(20%, 30%, 50%), இந்த காலக்கட்டத்தில்(20,10, 5 வருடங்கள்) அளித்துள்ளது என சொன்னாலும், ஒரு முதலீட்டாளர் தனது முதலீட்டை எப்போது விற்கிறாரோ அன்றைய நாள் வரை கணக்கிடப்படுவது தான் அவருடைய வருவாய் விகிதம். இதனை விட்டு விட்டு இந்த பங்குகள் கடந்த ஒரு வருடத்தில் 30 சதவீத வருவாயை கொடுத்துள்ளது, இந்த மியூச்சுவல் பண்ட் திட்டம் கடந்த 5 வருடங்களில் ஆண்டுக்கு 20 சதவீத வருவாயை அளித்துள்ளது, இந்த இடத்தில் கடந்த ஒரு வருடத்திற்கு முன்னர், நீங்கள் மனை வாங்கியிருந்தால் இப்போது மூன்று மடங்கு லாபம் என்ற கதையெல்லாம் உங்களுக்கான கதையல்ல. அது ஏற்கனவே நடந்து முடிந்த விஷயம்.

அதனால் தான் பங்குச்சந்தை அபாயங்களுக்கு உட்பட்டது, ஏற்ற-இறக்கங்கள் பங்குகளில் நடைபெறும், மியூச்சுவல் பண்ட் திட்டம் மூலம் கடந்த காலத்தில் கிடைக்கப்பெற்ற வருவாய், எதிர்காலத்தில் அப்படியே கிடைக்கப்பெறும் என்பதில் எந்த உத்தரவாதமும் கிடையாது என்ற வாசகங்கள் இடம் பெறுகின்றன.

நாம் என்ன செய்ய வேண்டும் ?

  • உங்களுக்கான நிதி இலக்குகளை(Financial Goals) நிர்ணயம் செய்து கொள்ளுங்கள் 
  • இலக்குகளுக்கான சரியான திட்டம்(Returns & Investment Period) எதுவென்பதை கண்டறியுங்கள் 
  • இலக்கு காலம் முடியும் வரை தொடர்ச்சியாக(Disciplined Investing) முதலீடு செய்து வாருங்கள்
  • இடைப்பட்ட காலத்தில் எந்தவொரு காரணத்திற்காகவும் முதலீட்டை நிறுத்துவதோ, இல்லையெனில் பணத்தை வெளியே எடுப்பதையோ செய்யாதீர்கள் 
  • உங்களது இலக்கு காலத்திற்கு முன்னரே, உங்களுக்கு தேவையான தொகை சேர்ந்து விட்டால், அதனை வெளியே எடுத்து பாதுகாப்பான அல்லது குறைந்த ரிஸ்க் தன்மை கொண்ட திட்டத்தில் மாற்றிக் கொள்ளுங்கள்(Corpus achieved before Maturity).
  • நீங்கள் இலக்குகளுக்கான தொகையை என்றைக்கு சேர்ந்தவுடன் எடுத்தீர்களோ, அன்றைய நாள் தான் உங்களது முதலீட்டு வருவாய்(Booked Returns%) கணக்கிடப்படும். அதற்கு முன்பு வரை இருந்த எல்லாமே வெற்று லாப-நட்ட கணக்கு தான்(Notional Gain / Loss).   

எனவே, நீங்கள் முக்கியத்துவம் கொடுக்க வேண்டியது, உங்களது முதலீட்டு வருவாய்க்கு அல்ல, தொடர்ச்சியான முதலீடு மட்டுமே !

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

ஆட்டோமோட்டிவ் ஆக்சில்ஸ் லிமிடெட் – பங்குச்சந்தை அலசல்

ஆட்டோமோட்டிவ் ஆக்சில்ஸ் லிமிடெட் – பங்குச்சந்தை அலசல்

Automotive Axles – Fundamental Analysis – Stocks

கடந்த 1981ம் ஆண்டில் இந்தியாவின் கல்யாணி குழுமமும், அமெரிக்காவின் மெரிட்டார் நிறுவனமும் சேர்ந்து துவக்கியது தான், ‘ஆட்டோமோட்டிவ் ஆக்சில்ஸ்’ நிறுவனம். வாகனங்களுக்கு தேவையான ரியர் டிரைவ் ஆக்சில் அசெம்பிளி தயாரிப்பு பிரிவில் நாட்டின் மிகப்பெரிய சுயாதீன உற்பத்தியாளராக தற்போது இந்நிறுவனம் உள்ளது. முப்பது வருடங்களுக்கு மேலாக நடுத்தர மற்றும் கனரக வாகனங்களுக்கு தேவையான நீடித்த ஆயுள் கொண்ட இயக்கி அச்சுகள்(Drive Axles), பாதுகாப்பு மற்றும் ஆஃப்-ஹைவே(Off-Highway) துறை பயன்பாடுகளுக்கான அச்சுகள், டிரம் மற்றும் டிஸ்க் பிரேக்குகளை இந்நிறுவனம் தயாரித்து வருகிறது.

நிறுவனம் சமீபத்தில் லைட் டியூட்டி டிரைவ் அச்சுகள்(LCV) தயாரிப்பிலும் களம் இறங்கியுள்ளது. ஆட்டோமோட்டிவ் ஆக்சில்ஸ் நிறுவனம் பிரேக் தயாரிப்பு பிரிவில் நாட்டின் இரண்டாவது மிகப்பெரிய நிறுவனமாகவும் வலம் வந்து கொண்டிருக்கிறது. நிறுவனத்தின் முக்கிய வாடிக்கையாளர்களாக அசோக் லேலண்ட், டாடா மோட்டார்ஸ், ஆசியா மோட்டார் ஒர்க்ஸ், டெய்ம்லர் இந்தியா, வால்வோ, எஸ்எம்எல் இசுசு, பெம்மல்(BEML), மேன் டிரக்ஸ், ஐஷர், பாரத் போர்ஜ், மஹிந்திரா மற்றும் எஸ்கார்ட்ஸ் ஆகிய நிறுவனங்களாகும்.

நிறுவனத்தின் தயாரிப்பு அமெரிக்கா, பிரான்ஸ், இத்தாலி, சீனா, பிரேசில் மற்றும் ஆஸ்திரேலியா போன்ற நாடுகளுக்கு ஏற்றுமதி செய்யப்படுகிறது. நிறுவனத்தின் மொத்த வருவாயில் அசோக் லேலண்ட் நிறுவனத்தின் பங்களிப்பு மட்டும் சுமார் 60 சதவீதமாகும். ஒட்டுமொத்த வருவாயில் ரியர் டிரைவ் ஆக்சில் பிரிவு 59 சதவீத பங்களிப்பையும், பிரேக்குகள் 21 சதவீத வருவாயையும் மற்றும் இதர பிரிவுகள் 20 சதவீத பங்களிப்பையும் தருகிறது. 

நிறுவனம் உள்நாட்டில் நான்கு உற்பத்தி ஆலைகளை கொண்டு இயங்கி வருகிறது. கூடுதலாக மெரிட்டார் நிறுவனத்துடன் இணைந்து தயாரிப்பு, தரப்படுத்துதல், முன்மாதிரி, சரிபார்ப்பு, சோதனை மற்றும் சந்தைக்குப்பிறகான பொறியியல் சேவைகளில் ஈடுபட்டு வருகிறது. இந்நிறுவனம் மின்சார வாகனங்களுக்கு தேவையான அச்சுகளை உருவாக்க திட்டமிட்டுள்ளது. இது சார்ந்து பல வாடிக்கையாளர்களுடன் ஏற்கனவே கலந்துரையாடலை இந்நிறுவனம் தொடங்கியுள்ளது.

செயல்பாட்டுச் செலவுகளை மேம்படுத்துதல் மற்றும் செயல்திறனை மேம்படுத்துதல் ஆகியவற்றிலும் இந்நிறுவனம் கவனம் செலுத்தி வருகிறது. உற்பத்தித் திறன்களை மேம்படுத்த புதிய இயந்திரங்கள் மற்றும் ஆட்டோமேஷனில் நிறுவனம் முதலீடு செய்துள்ளது. கடந்த 2023-24ம் நிதியாண்டில் நிறுவனத்தின் வருவாய் ரூ.2,229 கோடியாகவும், செலவினம் 1,983 கோடி ரூபாயாகவும் இருந்துள்ளது. சொல்லப்பட்ட காலத்தில் நிறுவனத்தின் இயக்க லாபம் 246 கோடி ரூபாயாகவும், நிகர லாபம் ரூ.166 கோடியாக இருந்துள்ளது. நிறுவனத்தின் இயக்க லாப விகிதம்(Operating Profit Margin) கடந்த பத்து வருட காலத்தில் சராசரியாக 10 சதவீதம் என்ற அளவில் இருந்து வருகிறது.

செப்டம்பர் 2024 காலாண்டு முடிவின் படி, நிறுவனத்தின் கையிருப்பு 882 கோடி ரூபாயாகும். நிறுவனத்தின் கடன் 27 கோடி ரூபாயாகவும், கடன்-பங்கு தன்மை 0.03 என்ற அளவிலும் உள்ளது. வட்டி பாதுகாப்பு விகிதம்(ICR) 66 மடங்குகளிலும், பங்கு விலைக்கும், நிறுவனத்தின் விற்பனைக்குமான இடைவெளி 1.30 மடங்கு என்ற அளவிலும் இருக்கிறது. நிறுவனத்தின் தற்போதைய பி.இ விகிதம் 18 மடங்கு. 

விற்பனை வளர்ச்சியை காணுகையில் கடந்த பத்து வருடங்களில் 13 சதவீத வளர்ச்சியைப் பெற்றுள்ளது. கூட்டு லாப வளர்ச்சியில் கடந்த 10 வருட காலத்தில் இது 29 சதவீதமாக உள்ளது. நிறுவனர்களின் பங்களிப்பு 71 சதவீதமாக(கல்யாணி குழுமம்: 35.52% மற்றும் மெரிட்டார்: 35.52%) உள்ளது. அந்நிய நிறுவன முதலீட்டாளர்களின் பங்களிப்பு ஒரு சதவீதத்திற்கு குறைவாகவும், உள்ளூர் நிறுவன முதலீட்டாளர்களின் பங்களிப்பு 12.77 சதவீதமாகவும் உள்ளது. நிறுவனத்தின் பணவரத்து(Cash Flow) கடந்த நிதியாண்டுகளில் நன்றாகவே இருந்துள்ளது.  

 நிறுவனம் மென்மையான சந்தை(Soft Market) மற்றும் குறைந்த அளவு தொழில் பிரிவுகளில்(Industry Volumes) சவால்களை எதிர்கொண்டு வருகிறது. குறிப்பாக நடுத்தர மற்றும் கனரக வாகனப் பிரிவில் அதன் செலவினம் அதிகரித்து வந்துள்ளது. இதன் காரணமாக அதன் ஒட்டுமொத்த லாப விகிதமும் குறைவாக காணப்படுவதற்கு வாய்ப்புகள் உள்ளன. இருப்பினும் அச்சு தயாரிப்பு பிரிவில் தனது தலைமைத்துவத்தைப் பேணுவதில் இந்நிறுவனம் கவனம் செலுத்தி வருகிறது. அடுத்த மூன்று ஆண்டுகளில் இந்நிறுவனம் சுமார் 200 கோடி ரூபாய் முதலீட்டை ஏற்படுத்தி உற்பத்தி செயல்திறனை அதிகரிக்க முனைகிறது. 

ஆட்டோமோட்டிவ் ஆக்சில்ஸ் நிறுவனத்தின் பங்கு விலை கடந்த ஒரு வருடத்தில் குறைந்தபட்ச அளவாக ரூ.1,720 மற்றும் அதிகபட்ச விலையாக ரூ.2,263 என வர்த்தகமாகியுள்ளது. 2024ம் நிதியாண்டில் இந்நிறுவனம் பங்குதாரர்களுக்கு ஒரு பங்குக்கு 32 ரூபாயை ஈவுத்தொகையாக(Dividend) வழங்கியுள்ளது. அடிப்படைப் பகுப்பாய்வு மதிப்பீட்டின் படி(DCF Valuation), நிறுவனத்தின் பங்கு விலை ரூ.1,178 – ரூ.1,473 என்ற விலையை ஒரு பங்குக்கு பெறும்.  கொரோனா பெருந்தொற்று காலச் சரிவின் போது, இப்பங்கின் விலை ரூ.360க்கும் குறைவாக வர்த்தகமானது குறிப்பிடத்தக்கது.

கவனிக்க: முதலீட்டாளர்கள், பங்குகளை வாங்கும் முன் தகுந்த நிதி ஆலோசகர் அல்லது பங்கு ஆலோசகரின் முன்னிலையில் தங்களது முதலீட்டு முடிவை எடுக்குமாறு அறிவுறுத்தப்படுகிறது. மேலே சொன்ன தகவல்கள் பங்குச்சந்தை அடிப்படைப் பகுப்பாய்வுக்கானக் கற்றல் மட்டுமே.

வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com

ஒவ்வொரு வருடமும் நீங்கள் உங்களது முதலீட்டை அல்லது சேமிப்பை அதிகரிக்கிறீர்களா ?

ஒவ்வொரு வருடமும் நீங்கள் உங்களது முதலீட்டை அல்லது சேமிப்பை அதிகரிக்கிறீர்களா ?

Do you increase your Savings or Investment every year ?

“உங்களது முதலீட்டு வருவாயை(லாபம்) காட்டிலும், நீங்கள் செய்யும் முதலீட்டு அதிகரிப்பே உங்களது நிதி இலக்கை அடையச் செய்யும்”.

பொதுவாக நம்மில் பலர் தங்களது நிதி இலக்கிற்கு பெரும்பாலும் சேமநல நிதி(பி.எப்), அஞ்சலக மற்றும் வங்கி மாதாந்திர அல்லது வைப்புத் தொகை(FD) போன்ற சேமிப்புத் திட்டங்களைத் தான் நம்பியிருப்பர். கூடுதலாக போனால் தங்கம் மற்றும் வீட்டுமனையில் நீண்டகாலம் முதலீடு செய்வதுண்டு. ஆனால் சிறு சேமிப்புத் திட்டங்களில் சேர்க்கப்படும் தொகை, பின்னாளில் நமது நிதி இலக்கிற்கு போதுமான தொகையை அளிக்குமா என்றால் சந்தேகம் தான். சிறு சேமிப்புத் திட்டங்களின் மூலம் குறுகிய கால இலக்கிற்குத் தேவையான தொகையை நாம் எந்த ரிஸ்க்கும் இல்லாமல் ஏற்படுத்தி விட முடியும். அதே வேளையில் இதன் மூலம் நீண்டகால இலக்குகளுக்கு அது சாத்தியமா ?

உதாரணமாக, குமார் என்பவரின் இரண்டு வயதான குழந்தைக்கு, பின்னாளில் மேற்படிப்புக்கு தேவையானத் தொகையை அவர் இன்று முதல் சேமிக்க முற்படுகிறார் என வைத்துக் கொள்வோம். மேற்படிப்பிற்கான(பட்டப்படிப்பு) இன்றைய செலவுத்தொகை ஐந்து லட்சம் ரூபாய் எனக் கொண்டால், 15 வருடங்களுக்கு பிறகு அதாவது குழந்தையின் 17 வயது முடிவில், ஆண்டுக்கு சராசரியாக 7% விலைவாசியில்(பணவீக்கம்) 13.80 லட்சம் ரூபாய் தேவைப்படும். இதனை அவர் இன்றே சேமிக்க வேண்டுமெனில், மாதத்திற்கு 4,350 ரூபாயை அடுத்த 15 வருடங்களுக்கு 7 சதவீத வட்டி வருவாய் அளிக்கும் சேமிப்புத் திட்டத்தில் மேற்கொள்ள வேண்டும். இதற்கு பதிலாக அவர் 12 % வருவாய் அளிக்கும் திட்டத்தில் முதலீடு செய்ய முனைந்தால், மாதத்திற்கு ரூ.2,750 மட்டுமே என்ற முறையில் அடுத்த 15 வருடங்களுக்கு ஏற்படுத்தினால் அவரது இலக்கை அடையலாம். ஒரு முறை மட்டும் வைப்புத் தொகையாக(Fixed Deposit or One Time Investment) முதலீடு செய்ய வேண்டுமென்றால் இன்றே ரூ.5 லட்சத்தை ஒரு சேமிப்புத் திட்டத்தில் போட்டு விட்டு, அடுத்த 15 வருடங்களுக்கு காத்திருந்தால் 7 சதவீத வட்டி வருவாயில் நமது இலக்கை அடையலாம். இதுவே 12 சதவீத வருவாய் எனில், ரூ.2.50 லட்சம் போதுமானது.

பாதுகாப்பானது என நாம் மேலே சொன்ன சேமிப்புத் திட்டங்களில் அடுத்த 15 வருடங்களுக்கு உறுதியாக ஆண்டுக்கு 7 சதவீத வட்டி வருவாய் கிடைக்கக்கூடும் என நம்மால் சொல்லிவிட முடியுமா ? 12 சதவீத வருவாய் ஆண்டுக்கு கிடைக்கும் என்றால், அது ரிஸ்க் இல்லாமல் தான் கிடைத்திருமா ? இன்றைய 5 லட்ச ரூபாய் தொகைக்கே இவ்வளவு கணக்கு என்றால், ஆண்டுக்கு 10, 20 லட்சம் செலவாகும் மேற்படிப்புகளுக்கு நாம் நிதி இலக்கை நிர்ணயித்தால் மாதாமாதம் எவ்வளவு சேமிக்க வேண்டும் ?

பொதுவாக நீண்ட கால நிதி இலக்கிற்குத் தேவையான தொகையை நாம் மாதாமாதம் முதலீடு செய்கையில் அவ்வளவு எளிதில் அந்த இலக்கை எட்டி விட முடியாது. இடைப்பட்ட காலத்தில் அவசரத்தேவை என நாம் நம் முதலீட்டையோ, சேமிப்பையோ நிறுத்த நேரிடலாம், இல்லையெனில் பணத்தை வெளியே எடுத்து விடலாம் அல்லது நாம் சேமித்த பணம் பின்னொரு காலத்தில் விலைவாசி உயர்வு காரணமாக இலக்கிற்கான காலத்தில் போதுமானதாக இல்லாமல் போய்விடக் கூடும். நமது வருவாய்க்கு தகுந்தாற் போலத் தான் நாம் சேமிப்பையும், செலவையும் நிர்வகிக்க முடியும். சில நீண்ட கால நிதி இலக்குகளுக்கு சேமிக்க, நம்மிடம் போதுமான தொகை இருந்திருக்காது. இது போன்ற சமயங்களில் தான் நாம் நம்மால் எந்தளவுக்கு சேமிக்க முடியுமோ அதனை உடனே துவங்கி விட்டு, பின்பு சிறுகச்சிறுக ஆண்டுக்கு ஓரு முறையோ அல்லது வருவாய் அதிகரிக்கும் பட்சத்தில் நமது சேமிப்பு அல்லது முதலீட்டுத்தொகையை அதிகரித்து செய்யும் போது, இலக்குகளை நெருங்கலாம்.

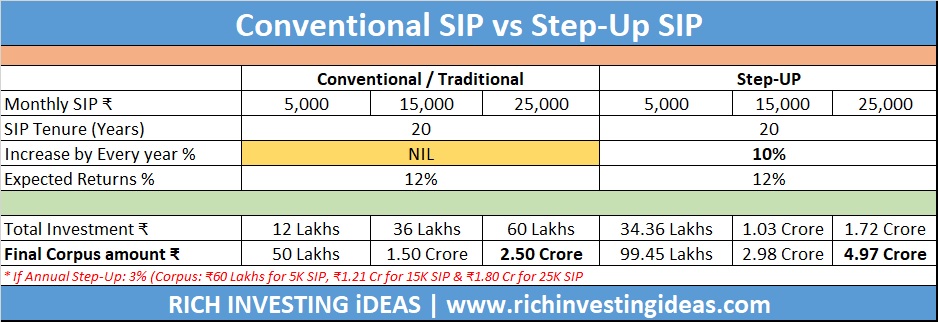
உதாரணமாக நாம் அடுத்த 20 ஆண்டுகளுக்கு மாதாமாதம் ரூ.5,000 ஐ முதலீடு செய்தால், 12 சதவீத வருவாய் கிடைக்கும் நிலையில், முடிவில் ரூ.50 லட்சத்தொகை கிடைக்கும். இதுவே சொல்லப்பட்ட ரூ.5,000 மாதாந்திர தொகையை ஒவ்வொரு வருடமும் 3 சதவீதம் அதிகரித்து வந்தால், முடிவில் 60 லட்ச ரூபாய் கிடைக்கக் கூடும். ஆண்டுக்கு 5 சதவீதம் அதிகரித்து செய்தால் 68 லட்ச ரூபாயும், இதுவே 8 சதவீதம் என்றால் ரூ.85.23 லட்சமும் கிடைக்கும். இது அவ்வளவு எளிதான காரியமல்ல. பழக்கத்தின் மூலம் மட்டுமே இதனை நாம் செய்தாக வேண்டும். ஒவ்வோர் ஆண்டும் நமது வருவாய் எவ்வளவு சதவீதம் உயர்கிறதோ, அந்த அளவினை நாம் நம் முதலீட்டிலும் அதிகரிக்கச் செய்யலாம்.

ஒவ்வொரு மாதமும் ரூ.15,000 தொகையை அடுத்த 20 வருடங்களுக்கு முதலீடு செய்தால் ரூ.1.50 கோடி கிடைக்கும்(12 சதவீத வருவாய் எதிர்பார்ப்பு). இதுவே ஆண்டுக்கொரு முறை 3 சதவீதம் என அதிகரித்து செய்தால், முடிவில் 1.80 கோடி ரூபாயாகும். இதனை நாம் 25 வருடங்களாக செய்யும் போது, 3.51 கோடி ரூபாயும், 30 வருடங்களாக இருந்தால் ரூ.6.65 கோடி வருவாயையும் ஏற்படுத்தலாம். குறிப்பாக இளம் வயதில் வேலைக்கு செல்வோர் அல்லது இளம் தொழில்முனைவோர் தங்களது  வருவாய் ஈட்டுதலின் துவக்கக் காலத்தில் இதனை பின்பற்றினால் ஓய்வுக்காலத்திற்கு தேவையான செல்வத்தை பெற்று விடலாம்.

கடந்த 30 வருடங்களுக்கு முன்னர்(பிப்ரவரி மாதம், 1994) அறிமுகப்படுத்தப்பட்ட ஒரு பரஸ்பர நிதித்திட்டம்(Mutual Funds Scheme) கடந்த அக்டோபர் 2024 வரை ஆண்டுக்கு சராசரியாக 18.40 சதவீத வருவாயை அளித்துள்ளது. உதாரணமாக மாதாமாதம் ரூ.1500 ஐ மட்டுமே நாம் 30 வருடங்களுக்கு மேற்கொண்டிருந்தால், 15 சதவீத வருவாய் கிடைக்கும் பட்சத்தில், முடிவில் ரூ.1.05 கோடி கிடைத்திருக்கும். இதுவே மாதாமாதம் 15,000 ரூபாய் என்றால், 10.51 கோடி ரூபாய் ! இது தான் கூட்டு வட்டியின் பலன். கூட்டு வட்டியின் பலனை அனுபவிக்க நாம் காலத்தையும், ஆண்டுக்கொரு முறை முதலீட்டுத்தொகையையும் அதிகரிப்பதை மட்டும் செய்தால் போதுமானது.

Step Up SIP:

இது ஒரு டாப்-அப்(Top-up) முதலீட்டு அணுகுமுறை. நமது சம்பளம் ஆண்டுக்கொரு முறை எவ்வாறு உயர்ந்து வருகிறதோ, நாம் நுகரும் பொருட்களின் விலை எவ்வாறு ஒரு குறிப்பிட்ட காலத்தில் அதிகரித்து வருகிறதோ அது போலத்தான் இதுவும். நாம் மேற்கொள்ளும் முதலீட்டில் ஒரு குறிப்பிட்ட இடைவெளியில் முதலீட்டுத் தொகையை அதிகரித்து கொண்டு செல்வது தான் Step-Up SIP. 

உதாரணமாக மாதாமாதம் ரூ.1,000 ஐ சேமித்து வருகிறேன் என்றால், ஆண்டுக்கொரு முறை 5 சதவீதம் அல்லது 50 ரூபாய் உயர்த்தி, இரண்டாவது வருடத்திலிருந்து செய்வது. இது போல ஒவ்வொரு வருடத்தின் முடிவிலும் தொகையை அதிகரிக்கச் செய்து முதலீட்டை மேற்கொள்வது தான் ஸ்டெப்-அப் திட்டம். இந்த திட்டங்கள் பெரும்பாலும் மியூச்சுவல் பண்டு எனப்படும் பரஸ்பர நிதிகளின் வாயிலாக கிடைக்கப்பெறுகிறது. நாம் பொதுவாக மேற்கொள்ளும் அஞ்சலக மற்றும் வங்கி சிறுசேமிப்புத் திட்டங்களில் இது போன்ற அணுகுமுறைத் திட்டங்கள் கிடைக்கப்பெறாது மற்றும் அரிது.

Conventiona SIP vs Step-up SIP

ஸ்டெப்-அப் அணுகுமுறையில் ஒவ்வொரு வருடத்தின் முடிவில் தான் தொகையை அதிகரிக்க வேண்டுமென்ற அவசியமில்லை. ஒவ்வொரு மாதமும், காலாண்டுக்கொரு முறை, 6 மாதத்திற்கு ஒரு முறை என எப்படி வேண்டுமானாலும் எவ்வளவு தொகை அல்லது சதவீத அடிப்படையிலும் அதிகரித்து செய்யலாம். இது ஒரு தானியங்கி செயல்முறை(Automated Process) என்பதால், ஒரு முறை ஏற்படுத்தி விட்டால் போதும்; தொடர்ந்து கவனிக்க வேண்டிய அவசியமில்லை. அதே வேளையில் இது போன்ற முறைகளில் முதலீடு செய்யும் முன், சரியான மற்றும் நீண்ட காலத்திற்கு வருவாய் அளிக்கக்கூடிய சிறந்த திட்டங்களை தேர்ந்தெடுப்பதும் அவசியமாகும்.

இன்றைய 10 லட்ச ரூபாய் மதிப்பு, அடுத்த 20 வருடங்களுக்கு பிறகு 7 சதவீத பணவீக்கத்தில்(விலைவாசி உயர்வு) ரூ. 38.69 லட்சமாக இருக்கும். 20 வருடங்களுக்கு பிறகு கிடைக்கக்கூடிய ஒரு கோடி ரூபாயின் இன்றைய மதிப்பு ரூ.25.84 லட்சமே !

சிறு துளி பெருவெள்ளம் என்பது ஒரே அளவிலான துளி இறுதி வரை இருப்பதில்லை. அதன் வேகமெடுக்கும் திறனும், அதிகரிக்கும் அளவும் காரணத்தினால் தான் பெருவெள்ளமாகிறது. 

பாதுகாப்பானது என பணவீக்கத்தை தாண்டிய வருவாயை பெறாமல் சிரமப்படுவதை காட்டிலும், ரிஸ்க் தன்மை கொண்ட மற்றும் முதலீட்டை பரவலாக்கம்(Diversification) செய்யக்கூடிய திட்டங்களை புரிந்து கொண்டு முதலீடு செய்தால் கூடுதல் வருவாய் ஈட்டலாம்; அதன் மூலம் நமது இலக்கையும் அடையலாம்.

எந்தவொரு இலக்கும் இல்லாமல் மாதாமாதம் ரூ.10,000 முதலீடு செய்கிறேன் என அடுத்த 20 வருடங்களுக்கு செய்தாலும், நாம் செய்யும் தவறு – ஆண்டுக்கு ஒரு முறை நமது வருவாய் விகிதம் கூடினாலும், நமது முதலீட்டினை அதிகரிக்காமல் இருப்பதே ! 

“ஒரு கோடிப்பே… நீ பாத்த… 

ஆமப்பே நா பாத்தேன் ஒரு கோடிப்பே !”


வாழ்க வளமுடன்,

நன்றி, வர்த்தக மதுரை 

www.varthagamadurai.com